Je ne veux vraiment pas féliciter Zuck, mais Muse est effectivement un coup intelligent
 Tapbit Wire
Auteurs : DaiDai, Frank, MSX 麦通
À Silicon Valley, dès que Zuckerberg s’apprête à prêcher sérieusement sur la prochaine génération de technologies, la première réaction de Wall Street est généralement d’ouvrir le tableau des dépenses en capital de Meta.
Du métavers à l’IA, le scénario n’a guère changé.
En particulier à l’approche de 2026, Meta poursuit à la fois l’achat massif de GPU, la construction de centres de données et le recrutement de talents spécialisés en modèles et agents, tout en rehaussant sa prévision annuelle de dépenses en capital à 130–145 milliards de dollars. Lorsque des sommes aussi colossales sont englouties, le marché secondaire se demande naturellement : comment récupérer exactement cet argent ?
La réponse classique était simple : intégrer les modèles dans les algorithmes de recommandation, cibler les publicités plus précisément, et rendre encore plus efficace la machine à imprimer de l’argent qu’ont toujours été Facebook et Instagram.
Le problème, c’est que cette logique a aussi une limite.
Pour un géant dont le chiffre d’affaires annuel atteint des centaines de milliards de dollars, si des investissements de plusieurs centaines de milliards dans l’IA ne servent qu’à améliorer légèrement la précision des publicités dans le fil d’actualité et le taux de clics, pourquoi le marché lui accorderait-il une nouvelle valorisation imaginative ?
C’est pourquoi Muse suscite un certain intérêt.
Pour la première fois, il relie les investissements massifs de Meta en IA ces dernières années à un produit extérieur à la publicité, mais suffisamment proche de la consommation et des transactions réelles. De la capacité des modèles, au produit agent, puis aux transactions et à la commercialisation, un parcours complet commence au moins logiquement à émerger.
C’est aussi pourquoi je ne veux vraiment pas féliciter Zuck, mais je dois le reconnaître : le lancement de Muse a été mené avec une grande habileté.
I. L’IA de Meta n’est pas qu’un centre de coûts
Examinons d’abord l’évolution récente du marché.
Du fin août au 21 septembre, l’action Meta est passée de plus de 570 $ à 741,25 $, soit une hausse cumulée d’environ 30 %, dont +11,34 % rien que le 21 septembre.
Bien sûr, attribuer l’intégralité de cette hausse de 30 % à Muse serait inexact. La hausse de Meta avait déjà commencé avant le lancement de Muse ; la première phase était davantage liée à la révision à la hausse des attentes pessimistes du marché concernant les dépenses en capital, la croissance des coûts et les marges.
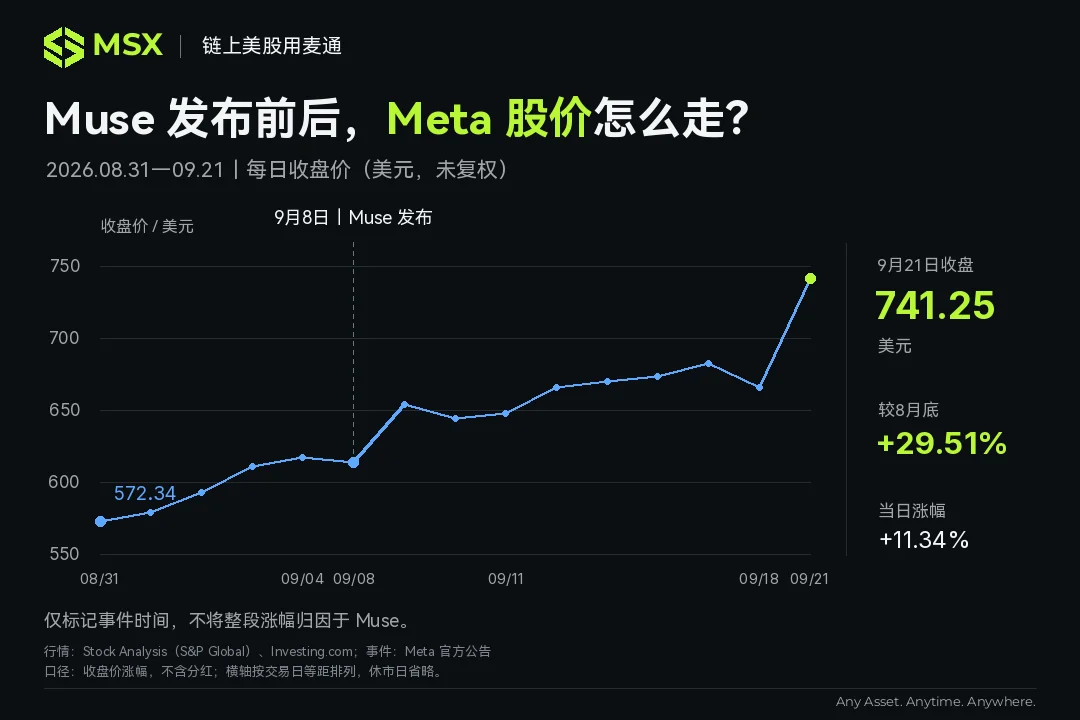
Mais après le lancement de Muse le 8 septembre, la discussion autour de Meta AI a gagné une dimension supplémentaire : cet argent pourrait-il réellement générer une deuxième courbe de croissance ?
C’est là toute la différence.
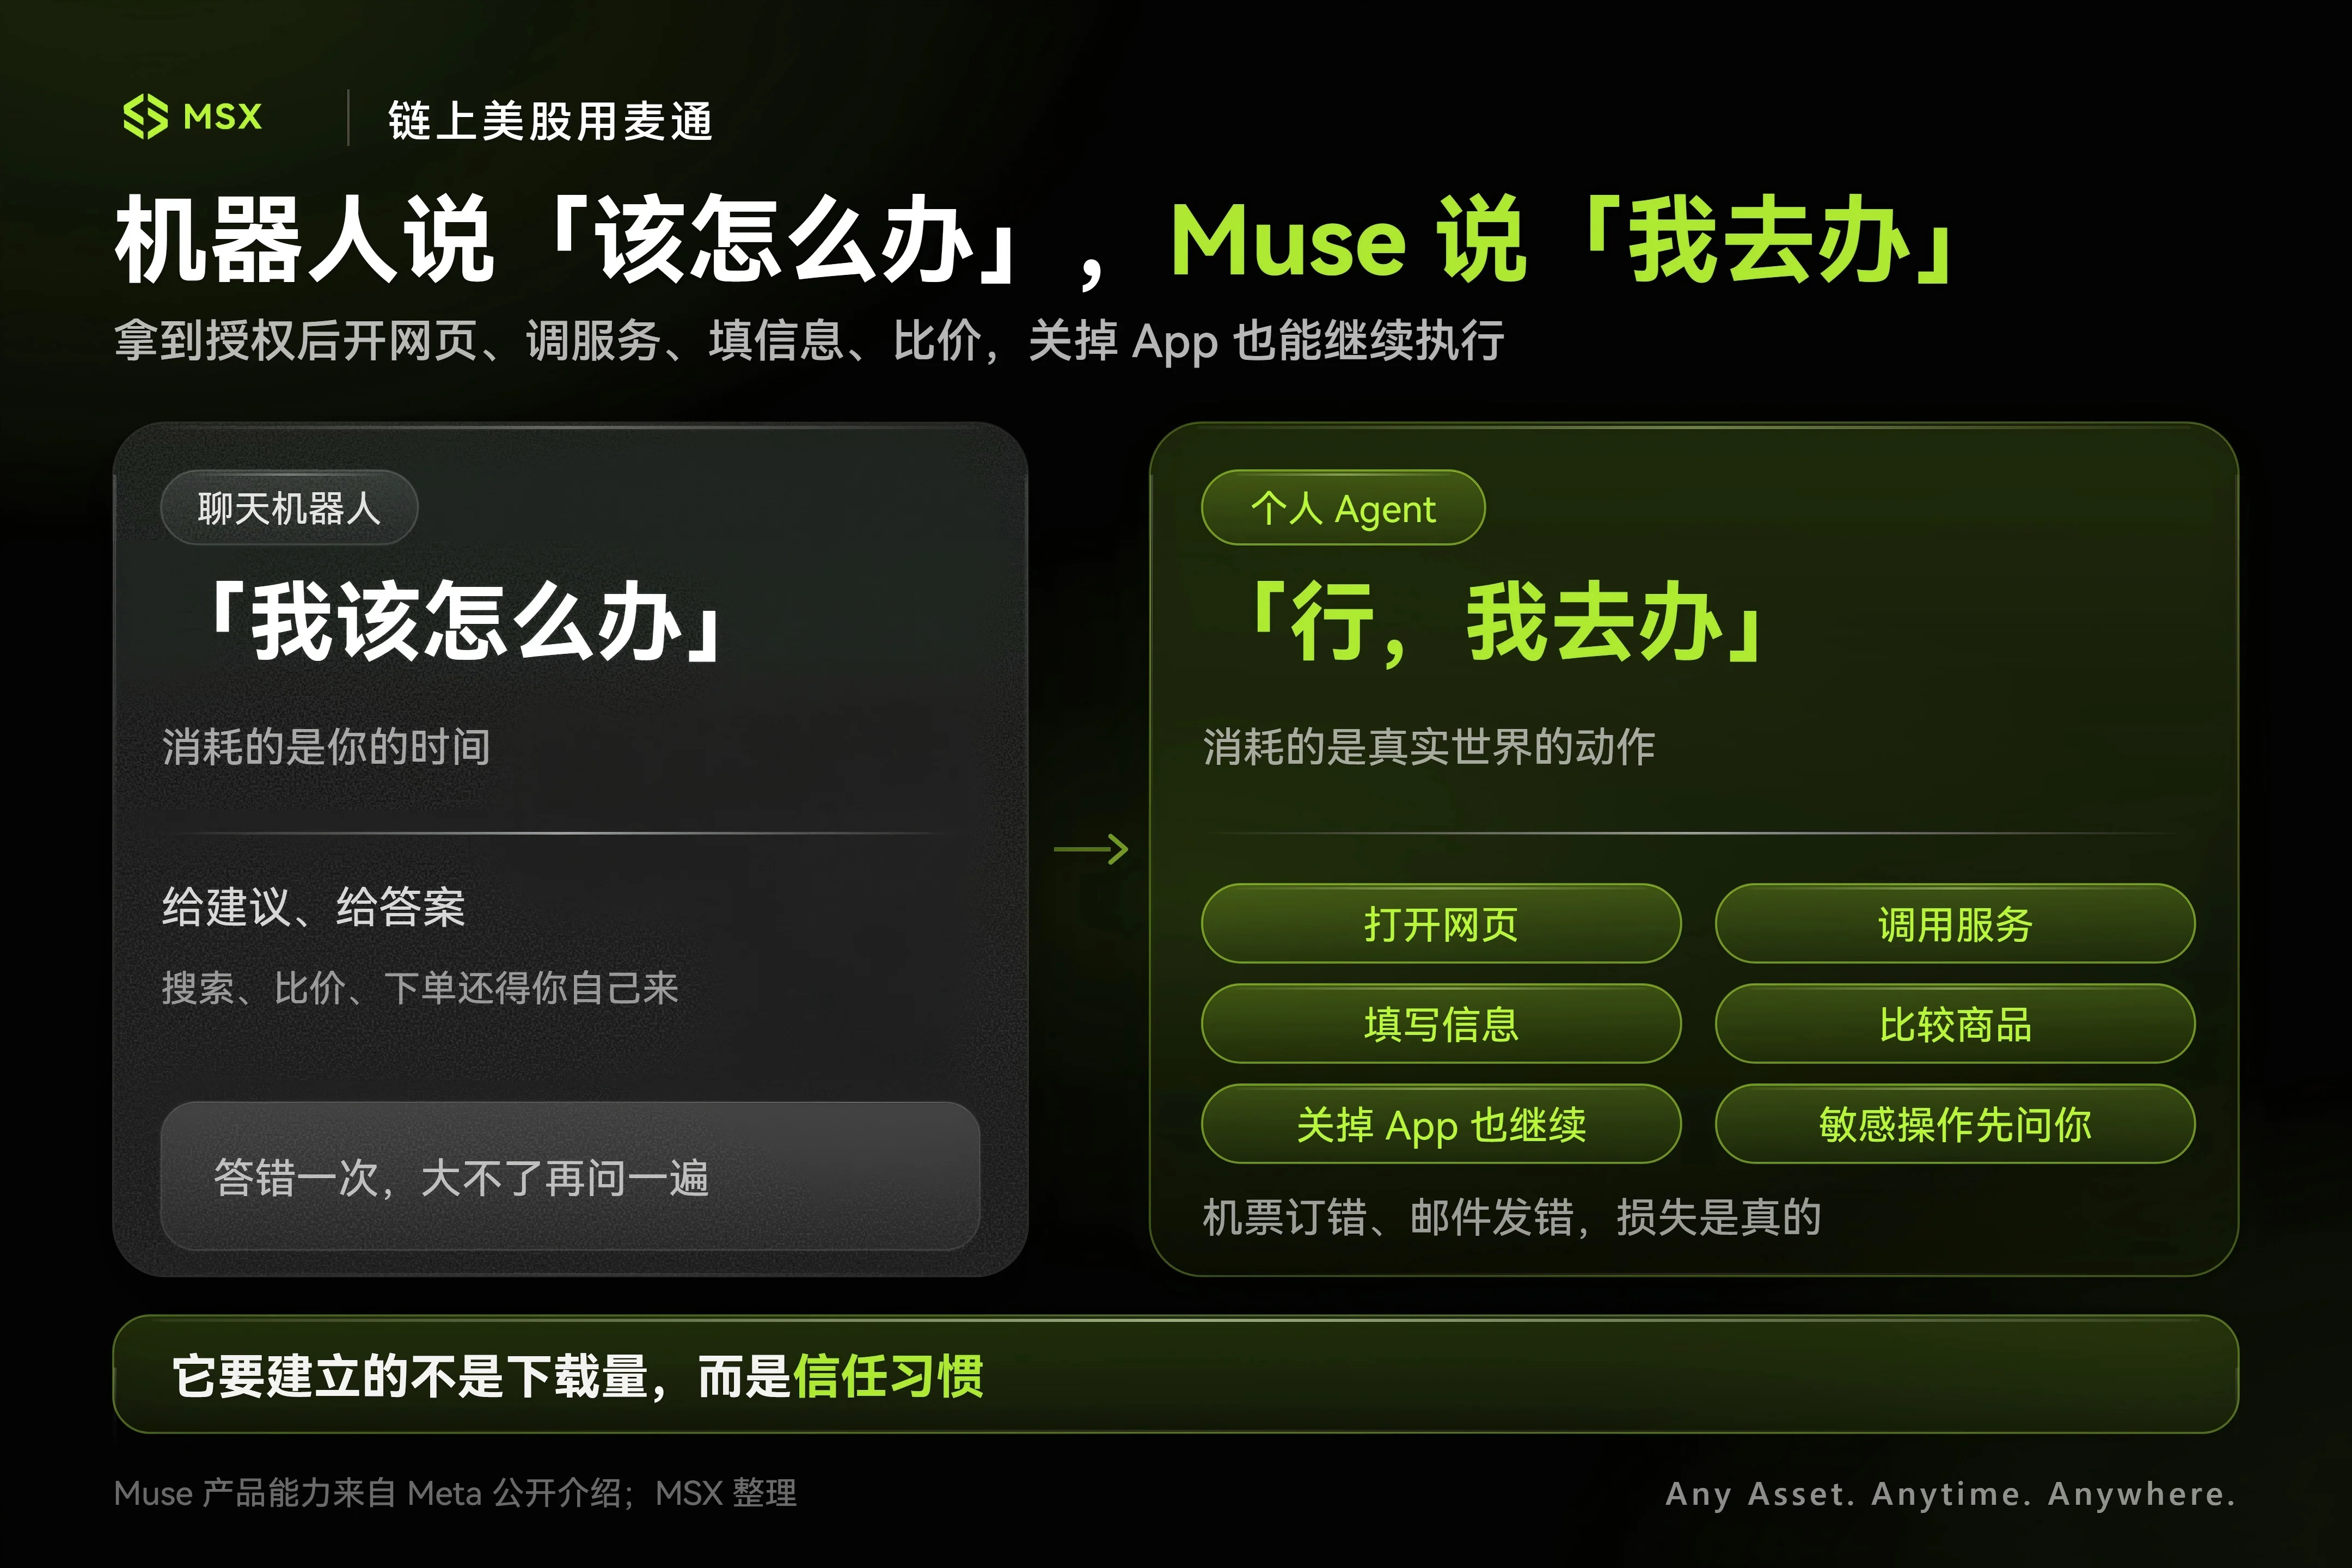
Muse n’a jamais été conçu selon la logique des chatbots. C’est un agent IA personnel très pur : une fois autorisé, il peut naviguer seul sur le web, appeler des API, remplir des formulaires, comparer les prix entre plateformes, voire accomplir des tâches en arrière-plan même après que vous ayez verrouillé votre téléphone. Il ne vous sollicite à nouveau que pour confirmation au moment précis du paiement ou de l’envoi d’un e-mail critique.
Autrement dit, l’IA d’hier répondait surtout à la question « Que devrais-je faire ? ». Muse veut aller plus loin : « Très bien, je m’en occupe. »
Ce changement semble ne faire que passer du chatbot à l’agent, mais sa portée commerciale est radicalement différente. En effet, dès lors que l’IA peut exécuter des actions, elle s’immisce naturellement dans les points d’entrée les plus proches de la monnaie : recherche, achats, réservations et paiements.
C’est précisément ici que Meta mérite véritablement d’être réévaluée.
Il n’est pas nécessaire que Muse devienne le meilleur modèle mondial sur tous les benchmarks. Pour la grande majorité des utilisateurs ordinaires, peu importe qu’un modèle marque deux points de plus ou trois points de moins ; ce qui compte, c’est qu’une fois confiée une tâche, l’IA la mène effectivement à bien.
Cela rejoint notre analyse récente sur Google : lorsque l’écart de capacité entre les modèles sous-jacents se réduit, ce sont les entreprises maîtrisant réellement les points d’entrée, les écosystèmes produits et les capacités de distribution qui sont les mieux placées pour récolter les dividendes de la deuxième phase de l’IA (approfondissement : « Gemini 4.0 est si puissant qu’il “inonde le fil d’actualité” — la contre-offensive IA de Google est-elle là ? »).
Sous cet angle, Muse ne représente pas un retour de Meta dans l’examen de « quel modèle est le plus performant ». Il change simplement de salle d’examen : lorsque la capacité des modèles sous-jacents est largement suffisante, Meta sera le premier à intégrer discrètement un agent dans la vie quotidienne de ses milliards d’utilisateurs.
Et dans cette salle d’examen, la main que Meta tient commence à paraître très différente.
II. Intention et interception : pourquoi Amazon est sur ses gardes tandis que Shopify l’adopte ?
Pour cela, Meta détient une carte maîtresse que les autres ne peuvent qu’envier : sa distribution native.
Les startups IA craignent chaque jour le coût d’acquisition client, tandis que Meta dispose de Facebook, Instagram, WhatsApp, Messenger, ainsi que des lunettes intelligentes qu’elle développe activement. Des milliards de personnes sont déjà immergées dans ses produits.
Mais le simple fait d’avoir « beaucoup d’utilisateurs » n’explique pas encore pleinement la valeur de Muse.
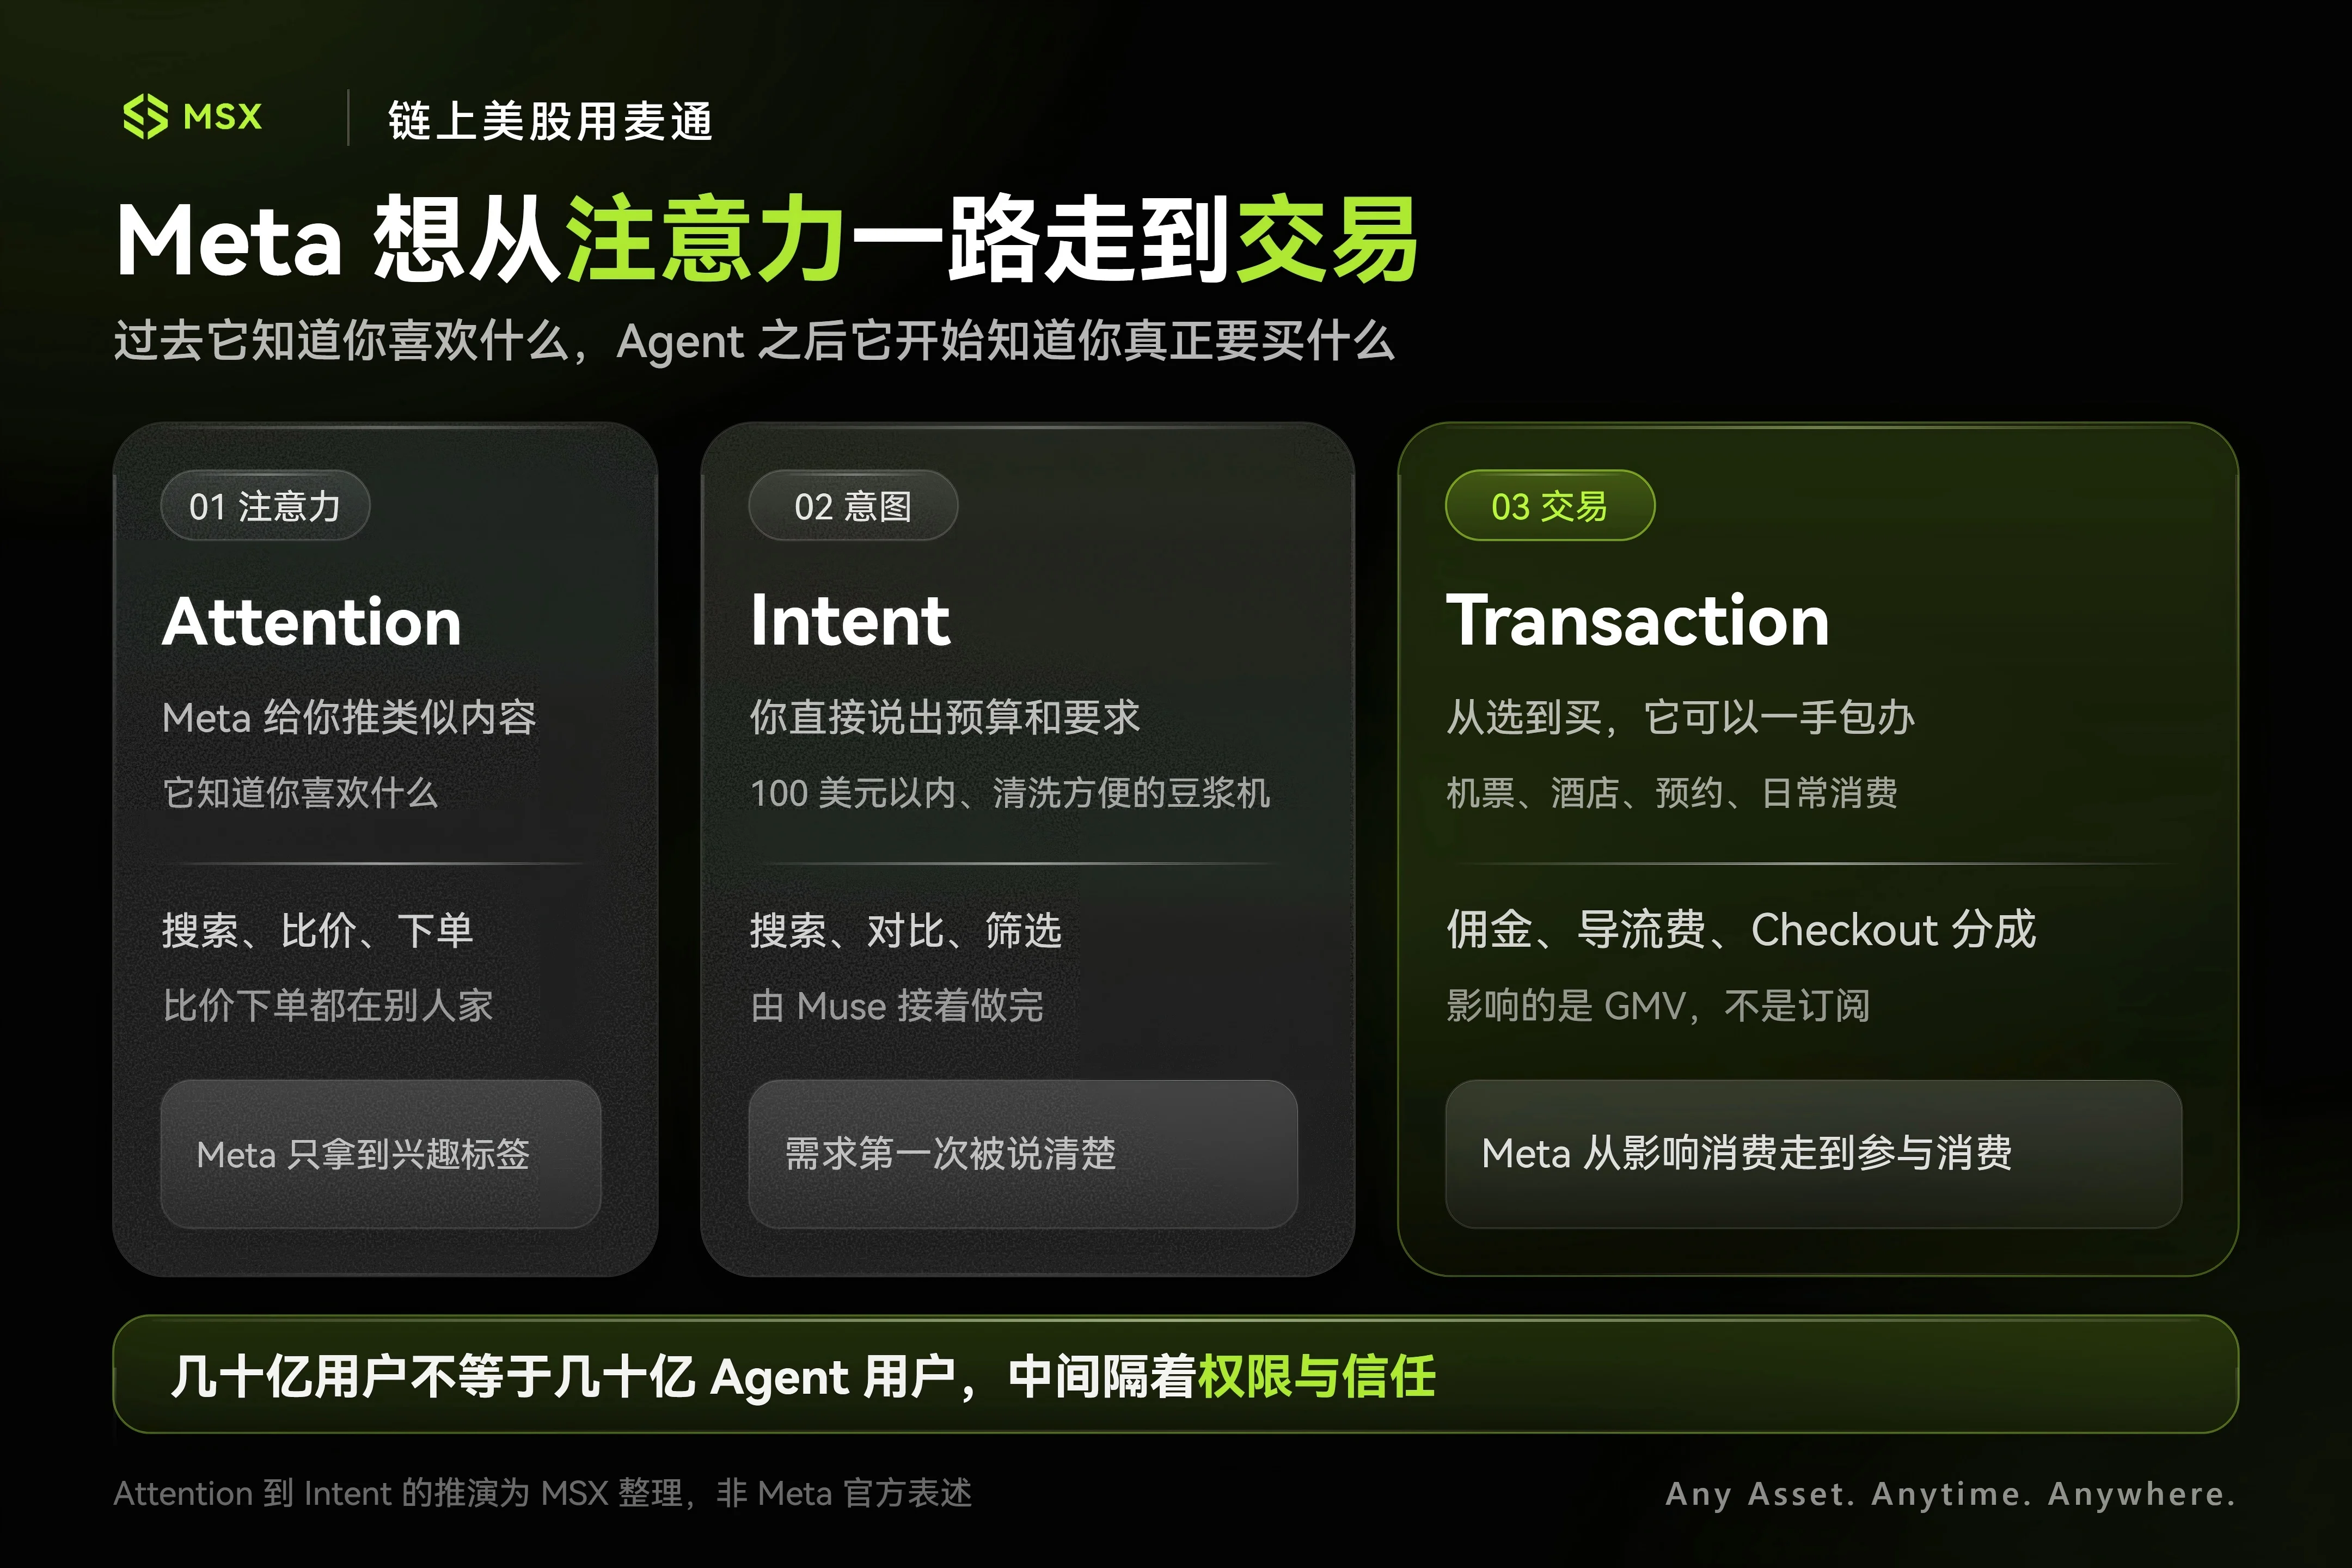
Ce qui est vraiment intéressant, c’est qu’il pourrait pousser ce que Meta contrôlait initialement — l’« attention » — jusqu’à l’« intention ».
Par exemple, par le passé, si vous regardiez une vidéo sur une machine à lait de soja sur Instagram et y restiez quelques secondes de plus, l’algorithme pouvait déduire un nouvel intérêt pour les petits appareils de cuisine, puis vous proposer d’autres publicités similaires — et Meta percevait une rémunération pour cette exposition.
Mais si vous vouliez réellement en acheter une, vous fermez probablement Instagram, ouvrez Amazon/Temu, effectuez une recherche, comparez les prix, lisez les avis, puis passez commande.
Autrement dit, Meta détient « ce qui pourrait vous plaire », mais la décision d’achat et la transaction elle-même se font encore sur le terrain d’un tiers.
Muse, en revanche, pourrait totalement repenser ce parcours : il vous suffit de lui demander directement : « Trouve-moi une machine à lait de soja sous 100 $, facile à nettoyer, adaptée à un couple. » Le tri, la comparaison, la confirmation et le paiement s’effectuent ensuite entièrement via le canal de l’agent.
L’attention et l’intention d’achat peuvent sembler séparées d’un seul pas, mais dans le monde des affaires, ce pas vaut cher.
Dès lors que vous comprenez cela, vous saisissez pourquoi les grandes entreprises adoptent des positions diamétralement opposées face à Muse.
Amazon est en état d’alerte maximale et limite rapidement Muse pour empêcher toute commande passée en votre nom, invoquant des motifs liés à la conformité des autorisations et à la sécurité des données. Shopify, en revanche, lui donne son feu vert et souhaite intégrer directement Shop Pay dans le flux transactionnel de Muse.
Il s'agit purement de déterminer dont les intérêts sont en jeu :
Amazon est en soi un hub fermé de recherche et de transactions. Son actif le plus précieux n'est pas ses services cloud, mais le moment où un consommateur décide d'acheter quelque chose — ce moment doit impérativement passer par l'ouverture d'Amazon. Si, à l'avenir, tout le monde achète avec une simple phrase adressée à un Agent externe, Amazon devra se contenter d'un rôle de simple plateforme logistique en arrière-plan, et son système publicitaire et d'enchères sur la recherche sur site, patiemment construit, perdra toute sa valeur ;
Shopify, en revanche, a toujours été un « vendeur d’eau ». Que la commande provienne d’Instagram, soit trouvée via Google ou émane d’un Agent comme Muse, tant qu’elle aboutit finalement via son système de paiement et circule dans son canal marchand, il peut prélever régulièrement sa commission ;
C’est la restructuration du pouvoir la plus réaliste à l’ère des Agents : celui qui est le plus proche de la décision finale de l’utilisateur détient le « détroit d’Ormuz » du paysage du commerce électronique.
Bien sûr, nous ne devrions pas non plus être aveuglément optimistes ici. Beaucoup de gens parcourent Instagram, mais ceux prêts à confier à une IA leurs mots de passe e-mail, leurs autorisations de calendrier ou encore leurs numéros de carte bancaire et codes CVV restent encore minoritaires à ce stade.
Après tout, si GPT ou Gemini donne une mauvaise réponse, on l’attribue simplement à un nouveau dysfonctionnement de l’IA. Mais si un Agent commande la mauvaise quantité, réserve le mauvais hôtel ou envoie un e-mail qui n’aurait pas dû l’être, la confiance de l’utilisateur peut disparaître en un seul incident.
Ainsi, si Meta veut s’approprier la part la plus lucrative de « l’intention », elle doit d’abord résoudre un problème très concret : les utilisateurs osent-ils vraiment lui confier des données sensibles ?
III. Les abonnements ne rapportent que peu ; le vrai business réside dans les transactions
En fin de compte, il faut faire les comptes : comment Muse permettra-t-elle à Zuck de rentabiliser son investissement ?
Ce qu’il est le plus facile de comprendre aujourd’hui est la redevance d’abonnement. Muse propose une version gratuite ainsi que des formules payantes à 20 $ et 100 $ par mois. Supposons qu’elle atteigne effectivement 10 millions d’utilisateurs payants à 20 $ mensuels sur le long terme : cela représente 2,4 milliards de dollars de revenus annuels.
Pour la grande majorité des sociétés logicielles, ce serait déjà une activité très importante, mais pour Meta, cela ne suffit même pas à combler ce gouffre financier colossal.
Rappelons que le chiffre d’affaires de Meta au deuxième trimestre de cette année s’est élevé à 60,8 milliards de dollars, dont 59,3 milliards provenant uniquement de la publicité. Compter uniquement sur la vente d’abonnements ne permettrait pas de combler ce déficit colossale lié au matériel.
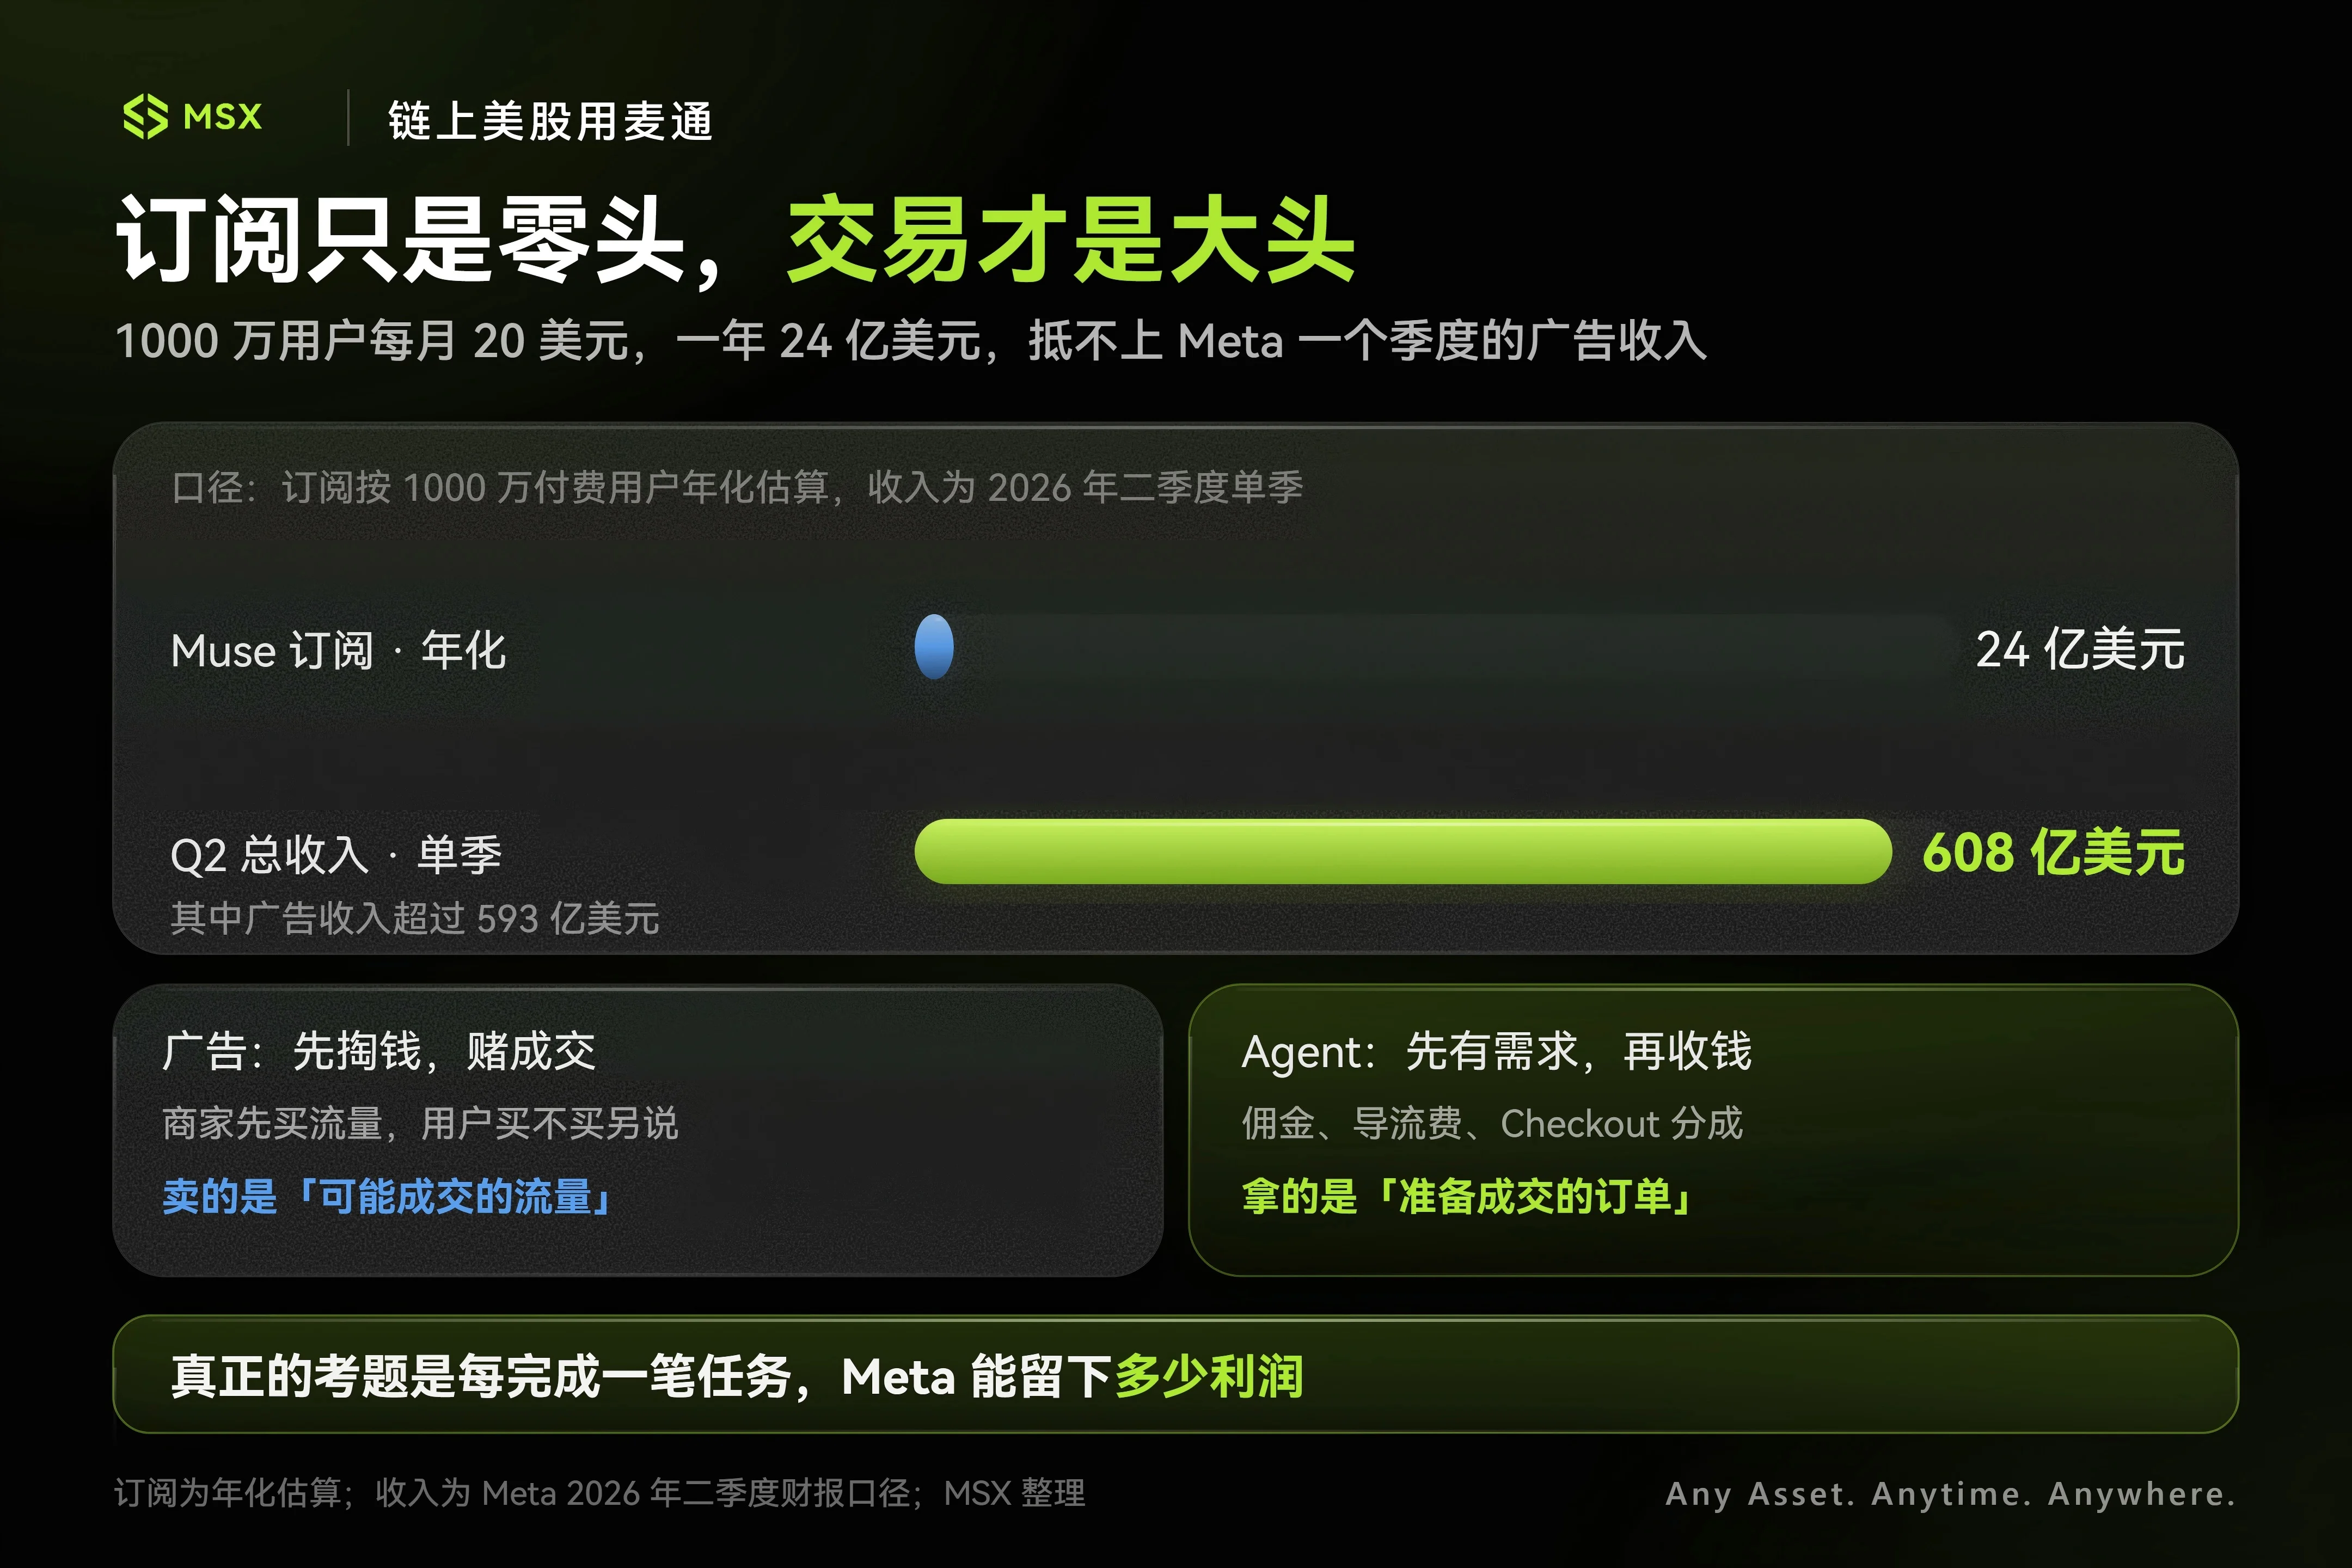
Ainsi, selon l’Institut de recherche MSX, les abonnements ne constituent pas la partie la plus cruciale à surveiller chez Muse. Ce qui suscite véritablement l’imagination, c’est la commission sur les transactions — c’est là le plat principal.
Si un Agent devient le majordome numérique de centaines de millions de personnes, le volume brut de marchandises (GMV) qu’il gère dépassera théoriquement largement ses propres frais d’abonnement. À ce stade, l’espace de monétisation s’ouvre entièrement : commissions sur les correspondances transactionnelles, frais de référencement pour les marchands souhaitant figurer en tête des recommandations, partage des revenus sur les canaux de paiement…
Par le passé, les marchands qui publiaient sur Meta payaient pour une probabilité d’exposition : « vous pourriez acheter ». Or, un Agent futur détient la certitude d’une commande : « l’utilisateur est déjà prêt à payer ». Les marchands accepteraient-ils de verser une commission pour finaliser la vente ? Les sociétés de paiement accepteraient-elles de partager leurs revenus via le « Checkout Agent » ? Les marchands seraient-ils prêts à acheter un service commercial pour bénéficier d’un positionnement prioritaire ?
Ce sont là les domaines les plus prometteurs à imaginer.
Toutefois, cela pose aussi une mine terrestre à Meta.
Les utilisateurs font confiance à votre Agent parce qu’ils croient qu’il agit dans leur intérêt, comme une « assistante bienveillante » chargée de maximiser leurs avantages. Mais si, un jour, Muse recommande frénétiquement un hôtel précis, et que les utilisateurs découvrent que ce n’est pas parce qu’il convient le mieux, mais parce qu’il verse à Meta la commission la plus élevée, alors la base de confiance de ce produit s’effondrera immédiatement.
Ainsi, plus Meta poussera sa monétisation jusqu’à l’extrémité transactionnelle, plus elle devra gérer une contradiction profonde : comment tirer profit de l’intention utilisateur sans que ces derniers aient le sentiment que leur intention a été vendue ?
C’est aussi pourquoi Meta doit répéter sans cesse que les conversations privées de Muse et sa sandbox sécurisée (Secure VM) ne seront pas directement reliées au système publicitaire — elle doit créer indépendamment un nouveau système de frais et de crédits, distinct de la publicité.
La raison pour laquelle cela importe tant renvoie finalement à la facture IA de plus en plus exorbitante de Meta. Les revenus ont augmenté de 28 %, mais les coûts et dépenses totaux ont bondi de 55 %, et la marge opérationnelle a chuté de 43 % à 31 %. Le flux de trésorerie opérationnel trimestriel s’est élevé à 31,8 milliards de dollars, tandis que les investissements (capex) et le remboursement des loyers ont absorbé plus de 31 milliards, réduisant le flux de trésorerie libre à un niveau très étroit de 784 millions de dollars.
Bien que certaines charges ponctuelles soient incluses, un fait est déjà très clair : Meta réinvestit ses liquidités dans l’infrastructure IA à une vitesse sans précédent.
Si tous ces GPU consommés ne servent qu’à générer quelques clics supplémentaires sur les publicités du fil d’actualité, alors, au mieux, cela permettrait de colmater l’activité actuelle, sans toutefois soutenir une nouvelle réévaluation de la valorisation.
Mais si Muse ouvre réellement un nouveau point d’entrée transactionnel piloté par des agents, alors l’histoire que Meta raconte aux marchés financiers pourrait utiliser l’IA pour créer un point d’entrée entièrement nouveau, passant ainsi d’un « intermédiaire publicitaire frénétiquement acheteur de pelles » à un « centre de dispatch de la vie internet de prochaine génération ».
Ce sont deux modèles de valorisation radicalement différents.
En conclusion
Je dois admettre que, pour Meta, Muse commence à relier les factures IA de plus en plus effrayantes des dernières années à une voie commerciale suffisamment concrète.
Ce que Meta possédait auparavant était la plus grande machine mondiale d’attention ; ce que Muse cherche à faire, c’est poursuivre cette chaîne d’attention — passer de la connaissance de vos goûts à la compréhension de vos véritables besoins, puis à l’exécution d’actions pour vous.
Si cette chaîne fonctionne pleinement de bout en bout, ce que Meta obtiendrait ne serait pas seulement un concurrent de ChatGPT, mais une nouvelle couche de point d’entrée internet.
Certes, l’action a déjà dépassé 700 $, et le marché lui a déjà accordé de nombreux éloges anticipés.
Les victoires ou défaites sur les classements de modèles pourraient bientôt être oubliées, mais la manière dont cette facture sera amortie déterminera réellement la valeur négociable de META lors de la prochaine phase.