La moitié des actions sont entrées en marché baissier, et le marché boursier américain a atteint un « carrefour », avec une attention particulière portée à la volatilité des obligations du Trésor américain
 Tapbit Wire
Les indices boursiers américains évoluent près de leurs sommets historiques, mais le marché est silencieusement divisé.
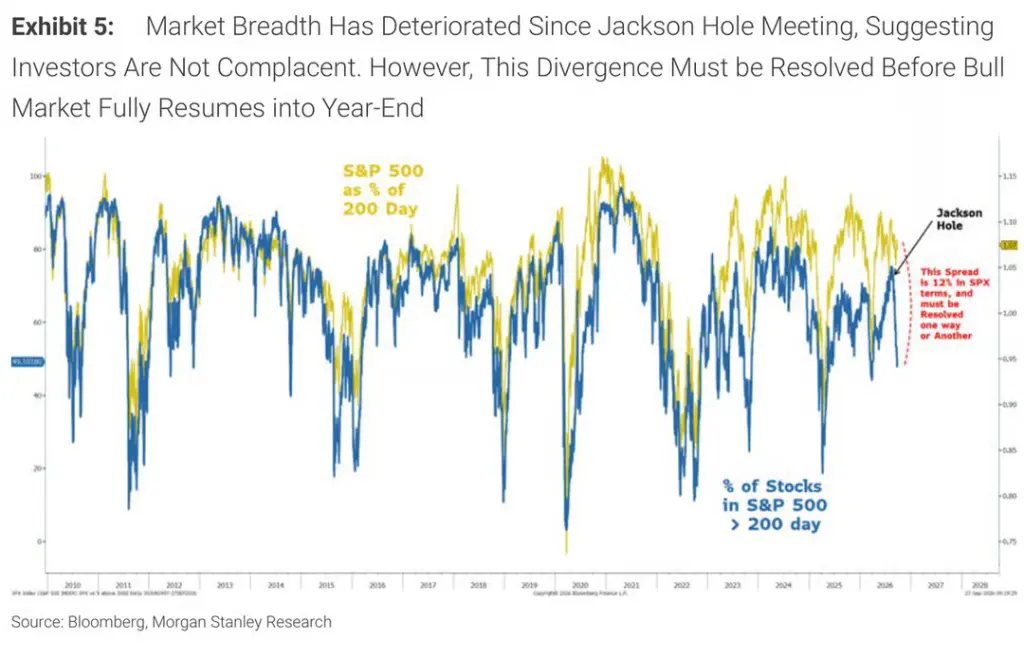
Mike Wilson, stratège actions en chef de Morgan Stanley, met en garde dans son dernier rapport : l’écart entre la largeur de marché actuelle aux États-Unis et les cours des indices atteint environ 12 % ; cet écart doit se résorber — soit par un recul des indices pour rejoindre la largeur de marché, soit par un apaisement de la volatilité obligataire, entraînant une reprise des actions individuelles qui pousseront les indices vers le haut. Deux scénarios opposés, arbitrés par un seul juge : le marché des obligations du Trésor américain.
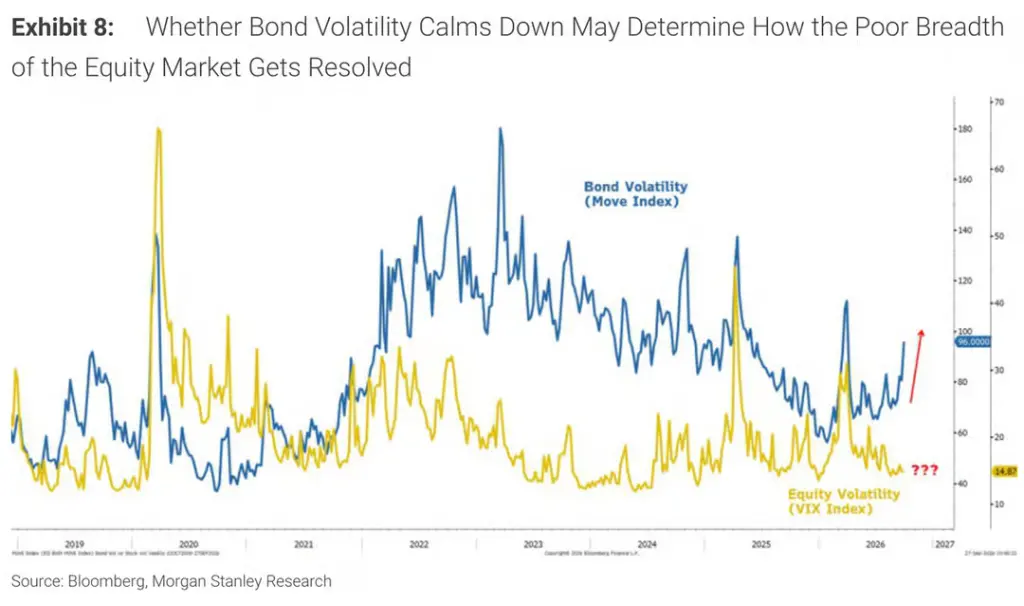
Actuellement, 51 % des composantes de l’indice Russell 3000 ont chuté de plus de 20 % depuis leurs sommets de juin, entrant officiellement en marché baissier ; la médiane des actions du S&P 500 est en baisse de 16 % par rapport à son plus haut sur 52 semaines, tandis que la largeur de marché est au plus bas depuis l’éclatement de la bulle Internet. Parallèlement, le rendement des obligations du Trésor américain à 10 ans est revenu à 5,25 %, l’indice MOVE (mesurant la volatilité des obligations du Trésor) dépasse 100, alors que l’« indice de la peur » (VIX) reste sous 15 — une divergence rare entre volatilité actions et obligations, suscitant une vigilance accrue.
Wilson conclut : si la volatilité obligataire ne s’apaise pas, le S&P 500 pourrait chuter à environ 6 800–7 300 points d’ici un mois, suivi d’un rebond de fin d’année ; si la volatilité obligataire diminue d’abord, la reprise des actions individuelles fera monter ensemble indices et largeur de marché.
La moitié des actions sont en profonde zone baissière, l’indice « surévalué » masque un effondrement interne
En apparence, l’indice S&P 500 évolue toujours près de ses sommets historiques, mais les dégâts internes sont sévères.
Wilson souligne dans son dernier rapport « Réveil hebdomadaire » que 51 % des composantes du Russell 3000 ont chuté de plus de 20 % depuis leurs sommets de juin, contre « plus de 40 % » il y a deux semaines. Par ailleurs, le ratio cours/bénéfice anticipé du S&P 500 est tombé à environ 19, niveau atteint lors de la phase la plus intense du conflit iranien en mars dernier.
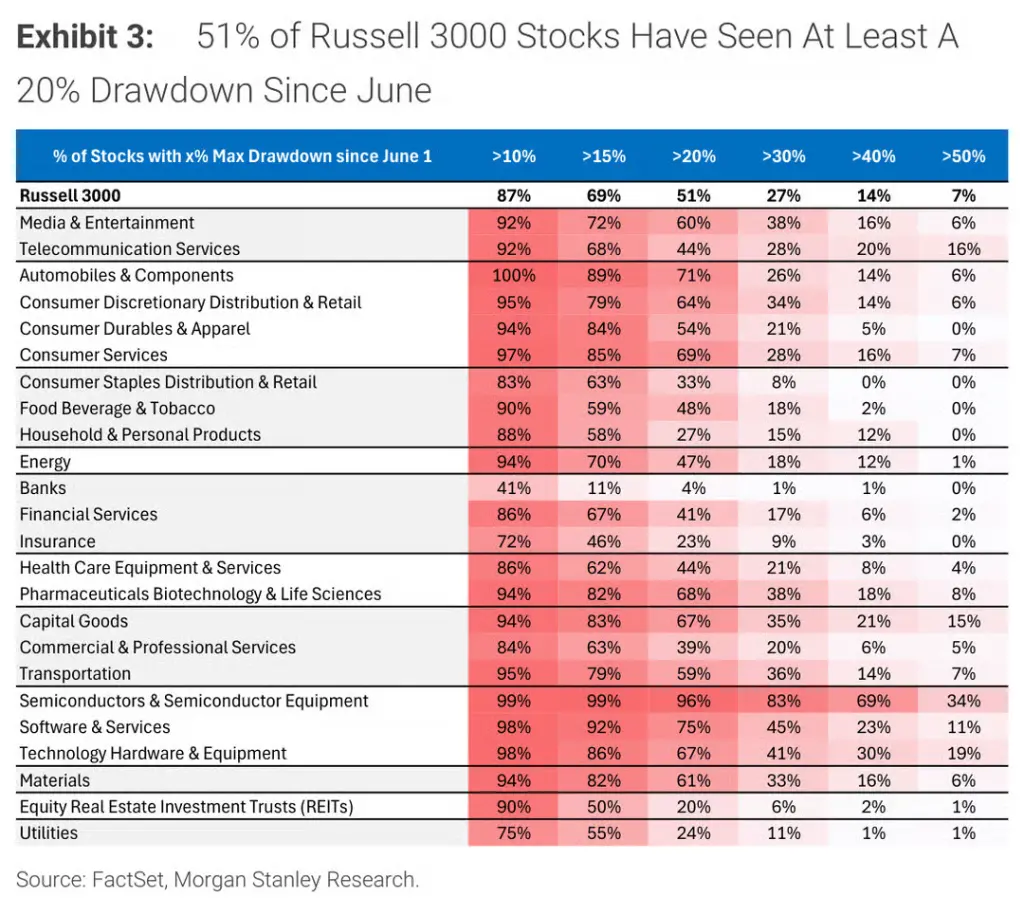
Par secteur, les dégâts sont très inégaux : dans les semi-conducteurs, 96 % des actions ont chuté de plus de 20 % depuis juin, dont 69 % de plus de 40 % ; dans l’automobile, 71 % ont perdu plus de 20 %, et toutes ont reculé d’au moins 10 % ; dans le logiciel, ce taux est de 75 %. Le secteur bancaire fait exception, avec seulement 4 % d’actions touchées.
Wilson qualifie ces zones fortement affectées de « gagnants typiques du début de cycle » : les actions semi-conducteurs et automobiles ont nettement surperformé le marché entre le creux récessionnaire glissant d’avril 2025 et juin 2026, mais Morgan Stanley avait déjà signalé dès juin que la largeur des révisions de résultats pour ces « gagnants du début de cycle » avait atteint son pic, le marché passant du début au milieu de cycle, où les facteurs de qualité prennent le relais. Le virage hawkish de la Fed constitue un autre signal classique de cette transition cyclique.
Les données de Goldman Sachs confirment ce jugement : selon Peter Callahan, stratège TMT chez Goldman Sachs, la médiane des actions du S&P 500 est actuellement en baisse de 16 % par rapport à son plus haut sur 52 semaines, et la largeur de marché est au plus bas depuis l’éclatement de la bulle Internet. Goldman Sachs avait déjà alerté le 1er mai qu’un recul marqué de la largeur « précède souvent historiquement un repli supérieur à la moyenne du S&P 500 dans les 6 à 12 mois suivants » ; cinq mois plus tard, cet indicateur continue de se détériorer.
Le déclencheur de l’effondrement de la largeur : Jackson Hole, pas les prix du pétrole
La détérioration de la largeur de marché ne s’est pas produite du jour au lendemain, et l’analyse chronologique de Wilson est particulièrement décisive.
Durant l’été, la proportion d’actions du S&P 500 cotées au-dessus de leur moyenne mobile sur 200 jours est passée de 59 % fin mai à environ 75 %, malgré la hausse des cours du pétrole et des rendements des obligations du Trésor américain — la largeur de marché s’améliorait encore. Toutefois, cette tendance s’est inversée brutalement après la réunion annuelle des banques centrales mondiales à Jackson Hole fin août, et la proportion actuelle est tombée à 49 %.
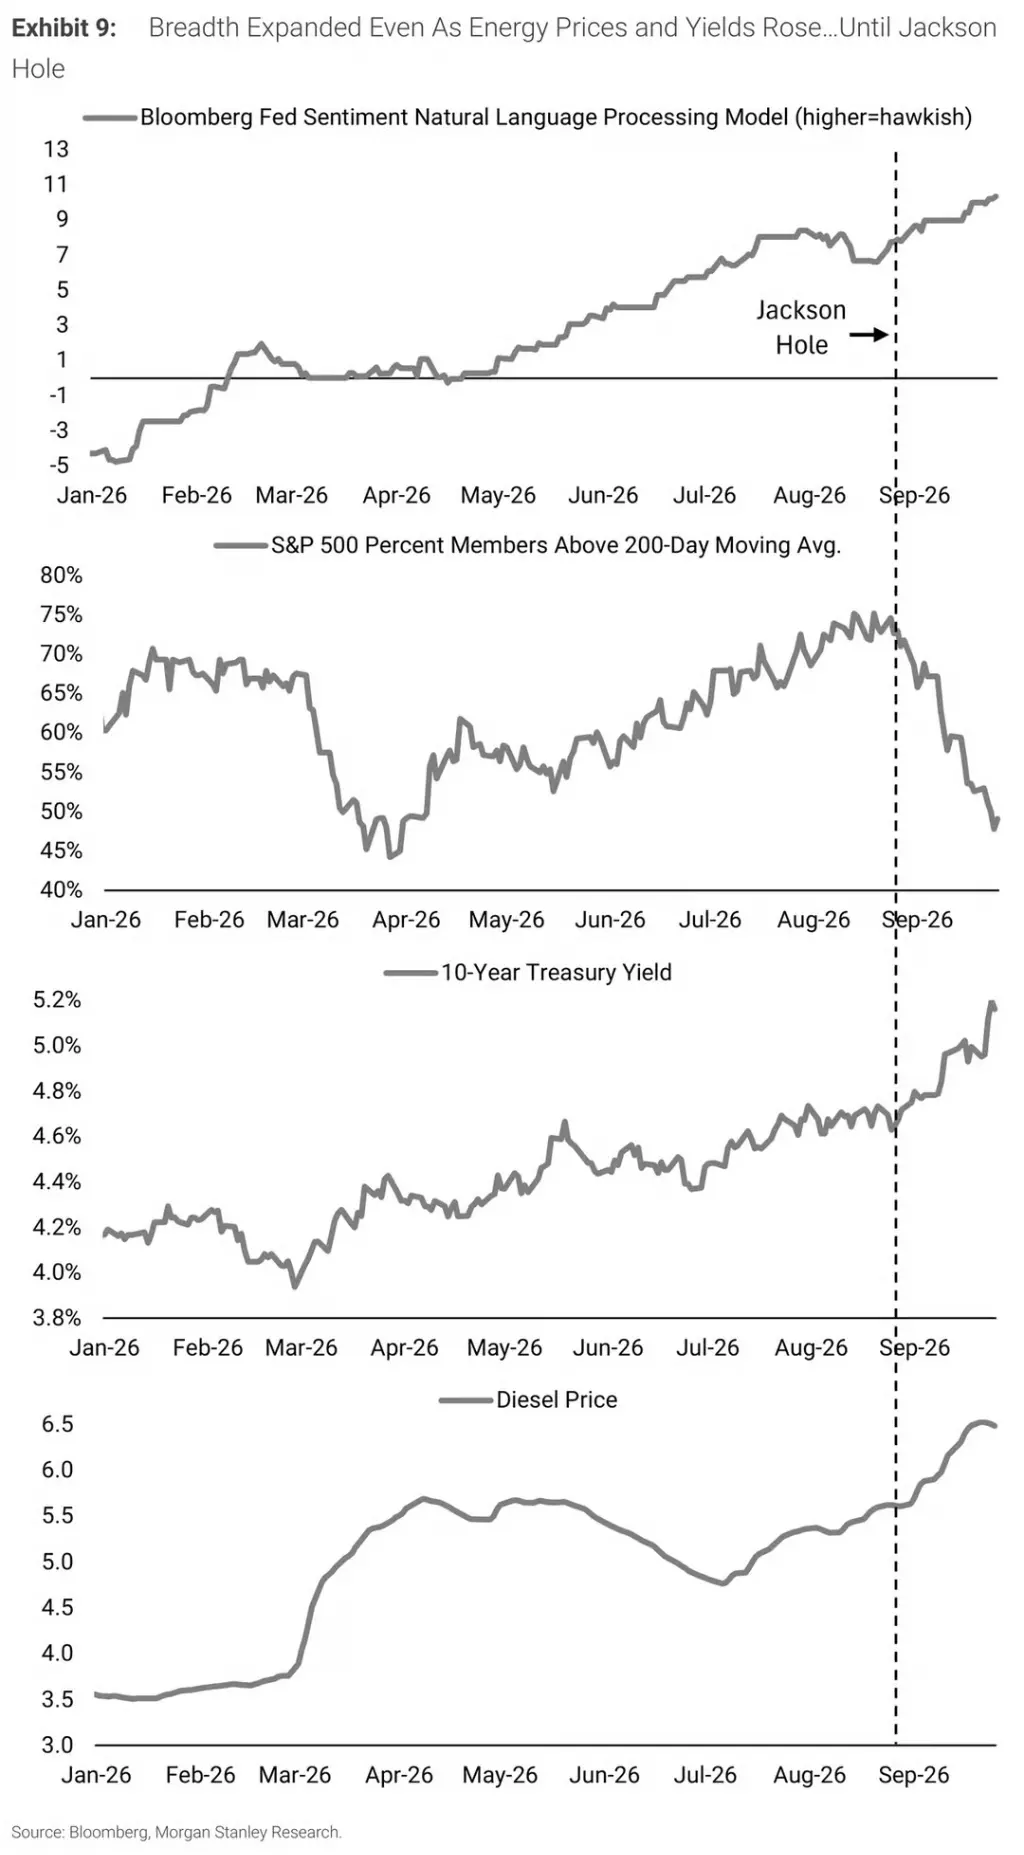
Wilson précise clairement que le rétrécissement soudain de la largeur n’a pas été déclenché par la hausse des cours du pétrole, mais par l’intégration progressive par le marché d’un positionnement plus hawkish de la Fed post-Jackson Hole.
« Ce même changement est clairement visible sur le marché des taux d’intérêt. L’accélération de la croissance du PIB nominal et la hausse des prix de l’énergie ont fait monter les rendements au premier semestre, mais depuis fin août, la poursuite de cette hausse reflète de plus en plus le virage hawkish de la Fed — ce virage s’opérant dans un contexte de forte croissance économique, ce qui n’est pas nécessairement négatif pour l’ensemble du marché actions, mais influe sur sa direction dominante. »
Les statistiques de Jonathan Krinsky, stratège chez BTIG, apportent une autre dimension probante : selon des données citées par Bloomberg, il y a eu cette année 57 séances de cotation où cours et largeur de marché ont évolué en sens opposé, égalant le record le plus élevé des 30 dernières années, avec encore quatre mois et demi avant la fin de l’année.
Wilson quantifie la divergence actuelle entre indice et largeur de marché comme « un écart d’environ 12 % sur le S&P 500, qui devra être comblé d’une manière ou d’une autre. »
Les fondamentaux ne se sont pas figés, mais une compression des valorisations est en cours
Cependant, malgré la détérioration de la largeur de marché, Morgan Stanley et Goldman Sachs s’accordent rarement sur les jugements fondamentaux : la faiblesse actuelle du marché ne résulte pas d’une dégradation des fondamentaux, mais bien d’une compression des valorisations.
Wilson souligne que la largeur des révisions de BPA pour le S&P 500 est de 25 %, nettement supérieure aux 7 % observés pour le Russell 2000 (moins qualitatif), et que la croissance du BPA des actions médianes se situe dans la fourchette des « mi-dizaines » en pourcentage. « L’indice stagne depuis début juin, non pas à cause d’un arrêt des bénéfices, mais parce que les valorisations ont absorbé le choc. »
Selon Goldman Sachs, citant ses propres données, le BPA du S&P 500 a progressé de 51 % en glissement annuel au deuxième trimestre, tandis que le ratio cours/bénéfice anticipé est tombé d’environ 23 à environ 19 fois ; l’objectif de cours à 12 mois de Goldman Sachs, fixé à 8 700 points, exclut presque entièrement toute contribution d’une expansion des valorisations.
Il convient de noter que la prévision de Morgan Stanley pour le BPA 2026 s’élève à 339 $, soit environ 6 % inférieure au consensus bottom-up du marché, établi à 361 $ — même ce stratège, qui insiste sur le fait que « les bénéfices portent le fardeau », formule une prévision nettement inférieure au consensus.
Volatilité des obligations du Trésor américain : la variable déterminante finale de la direction du marché
Wilson attribue la situation actuelle à deux scénarios, tous deux dépendant entièrement de la capacité de la volatilité des obligations du Trésor américain à se calmer.
Scénario 1 : si la volatilité obligataire reste élevée, largeur de marché et cours de l’indice « se rejoindront au milieu » dans le mois à venir, ce qui signifierait une pression de recul d’environ 6 % sur le S&P 500, correspondant à un niveau d’indice d’environ 7 300 points, suivi probablement d’un fort rebond de fin d’année.
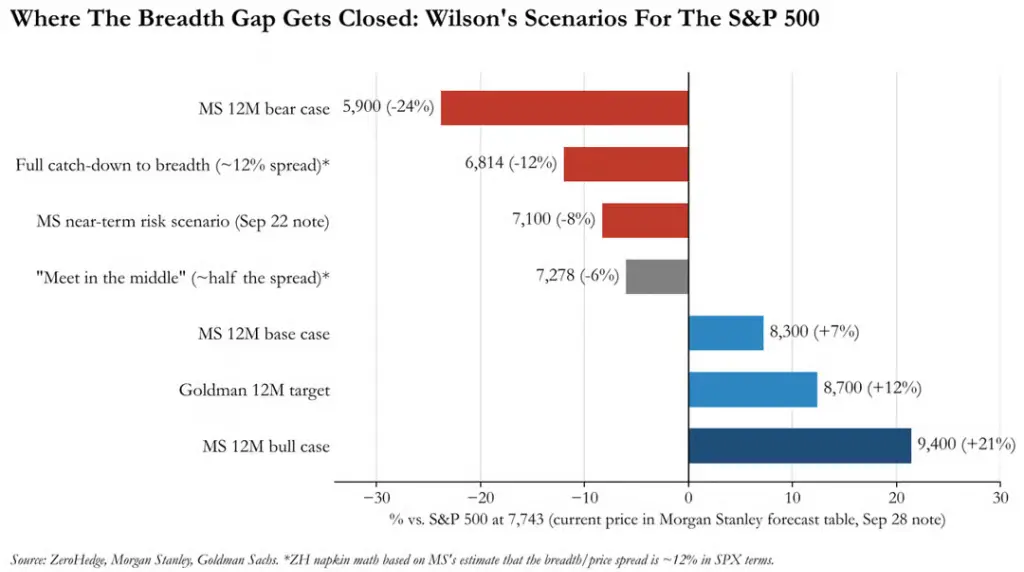
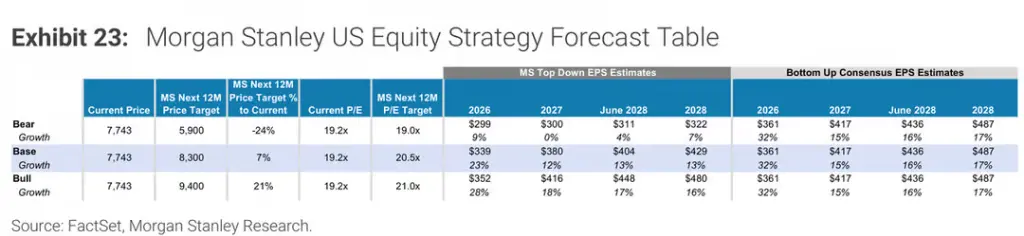
Scénario 2 : si la volatilité obligataire diminue d’abord, la largeur de marché au niveau des actions individuelles rattrapera les cours de l’indice, entraînant une hausse conjointe des deux.
Wilson considère depuis longtemps le seuil de 4,50 % comme le point critique à partir duquel le rendement des obligations américaines à 10 ans exerce une pression substantielle sur les valorisations actions. Après avoir franchi ce seuil en mai, le ratio cours/bénéfice anticipé du S&P 500 a continué de baisser. Vendredi dernier, le rendement des obligations à 10 ans s’établissait à 5,25 %, effaçant ainsi tous les gains réalisés après la publication des chiffres de la masse salariale non agricole.
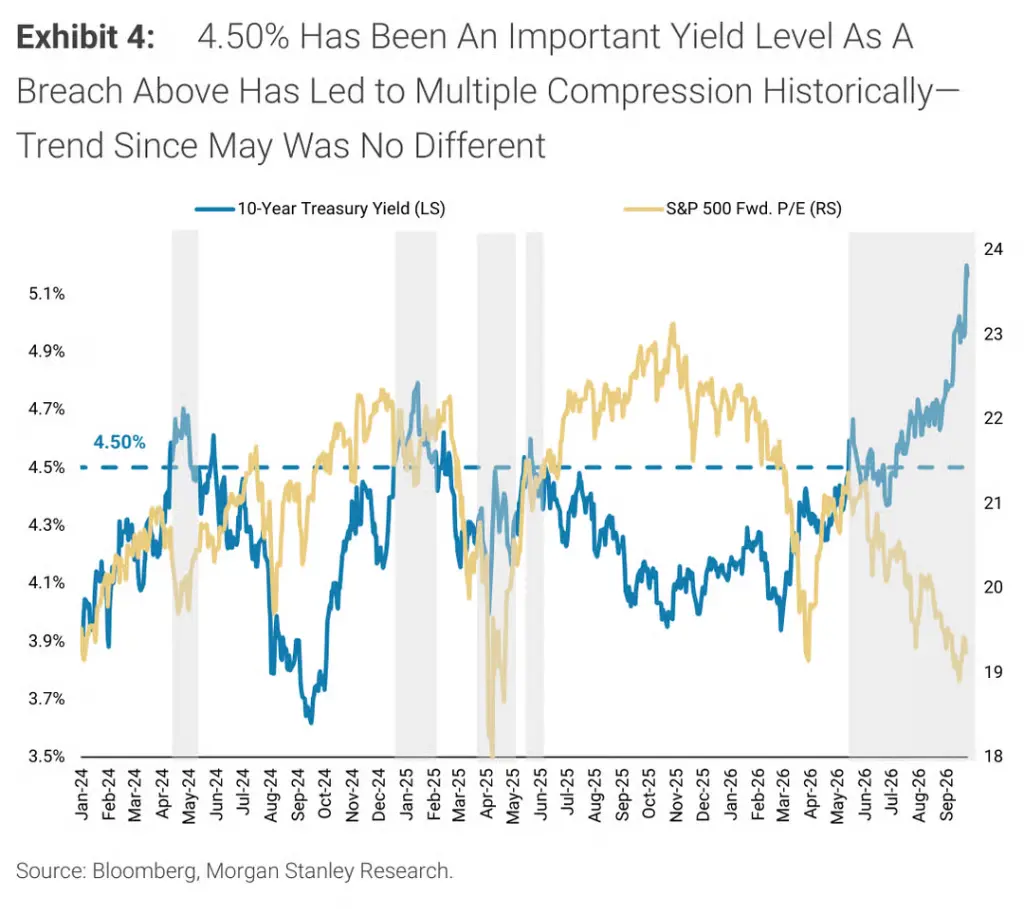
L’indice MOVE, qui mesure la volatilité des obligations du Trésor américain, dépasse actuellement 100, tandis que le VIX reste sous 15. Wilson observe : « La sérénité du VIX pendant l’effondrement récent de la largeur de marché et des valorisations est frappante », et il marque cette divergence anormale d’un point d’interrogation rouge. Il estime que la synchronisation — ou non — de la volatilité actions et obligations, ainsi que le moment où elle interviendra, détermineront finalement la façon dont l’écart entre largeur de marché et indice sera comblé.
« Options put Walsh » : elles existent, mais personne ne connaît leur prix d’exercice
Il est à noter que Wilson a spécifiquement évoqué, dans son rapport, l’impact du nouveau président de la Réserve fédérale, Walsh, sur la tarification des marchés.
Depuis Jackson Hole, le rendement des obligations du Trésor américain à 2 ans a augmenté d’environ 60 points de base, et le marché interprète les signaux émis par Walsh comme suit : l’inflation doit non seulement reculer, mais le faire « suffisamment rapidement ». La hausse des taux en septembre a renforcé cette réaction.
Toutefois, Wilson estime que le marché obligataire pourrait surestimer la situation. « À notre avis, ce marché aurait récemment adopté une posture trop restrictive. » Il souligne également que la prime de terme se porte bien actuellement, atténuant ainsi partiellement les inquiétudes liées à la soutenabilité budgétaire ou à un possible décalage important de la Fed.
Plus fondamentalement, Wilson propose une interprétation originale de la position monétariste du président de la Fed, Walsh :
« Le marché pourrait anticiper trop de hausses de taux au cours de l’année à venir, tout en sous-estimant la volonté de Walsh d’utiliser le bilan pour financer les déficits ou stabiliser les conditions financières dès les premiers signes de tension. Nous estimons qu’il fournira de la liquidité si nécessaire, mais le marché semble vouloir d’abord tester sa détermination. La récente hausse des rendements et de la volatilité obligataire va dans ce sens. »
Autrement dit, des « options de soutien de Walsh » existent objectivement, mais leur prix d’exercice reste incertain, et le marché semble activement le rechercher.
Wilson recommande de privilégier les actions de grande capitalisation de qualité, en attendant les opportunités d’entrée
À ce stade, Wilson conseille de rester concentré sur les titres de grande capitalisation de qualité, notamment les sociétés à faible intensité d’actifs dont les révisions de résultats s’améliorent, en mettant l’accent sur la qualité et l’efficacité opérationnelle — tels que des rendements élevés en flux de trésorerie libre, des charges comptables faibles et un chiffre d’affaires élevé par employé.
Si l’indice effectue effectivement un repli, achevant ainsi « l’ajustement silencieux en cours depuis plusieurs mois », Wilson considère que ce sera le moment opportun pour accroître les positions dans des actions plus risquées, avec une fenêtre temporelle d’environ un mois.
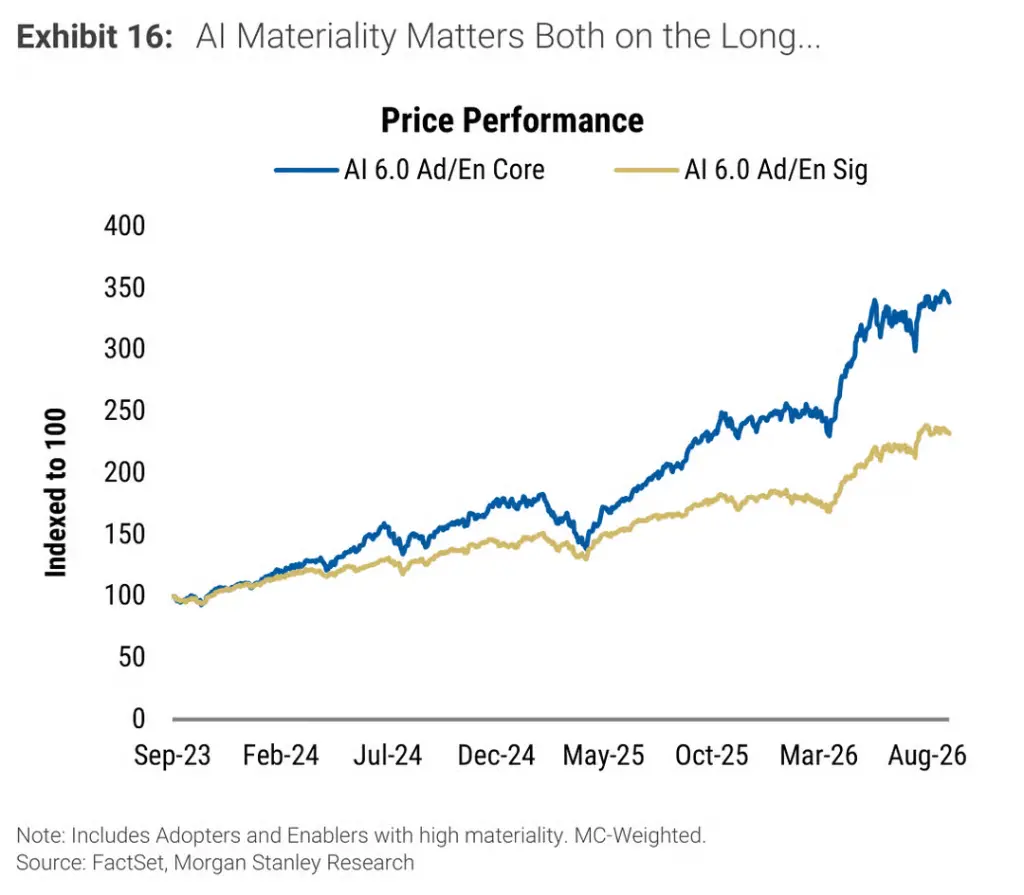
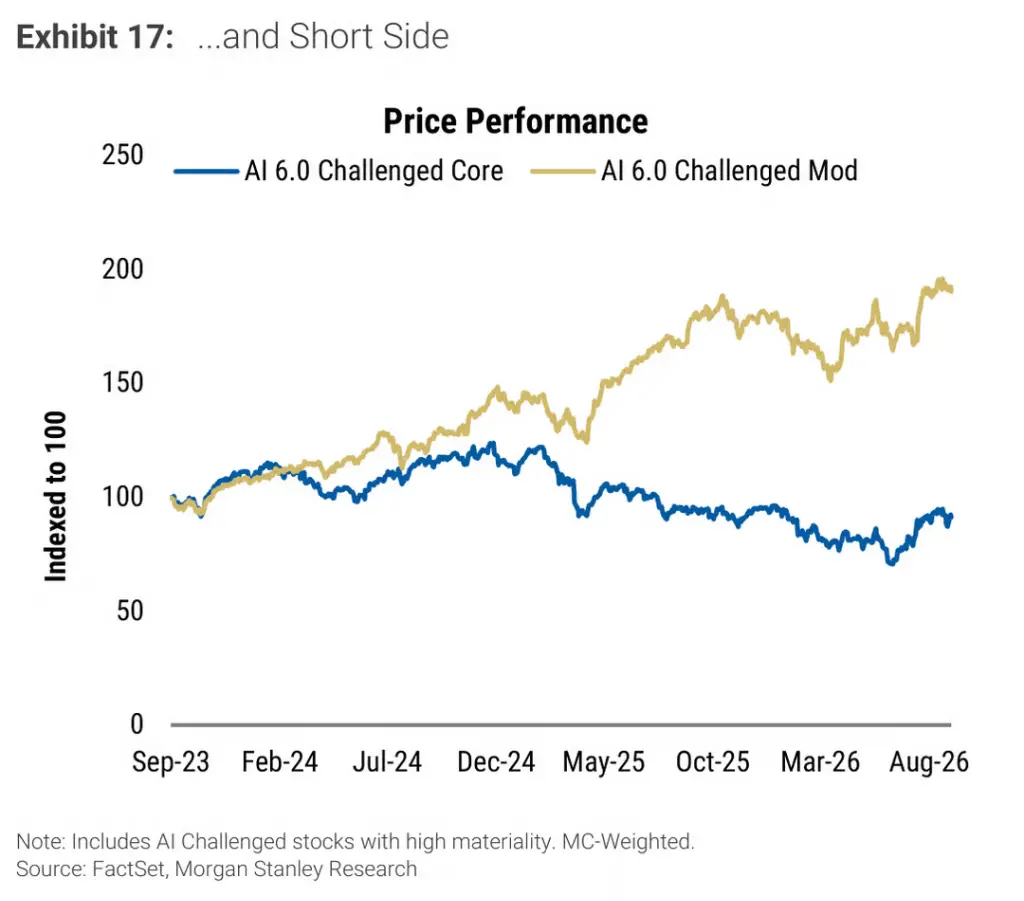
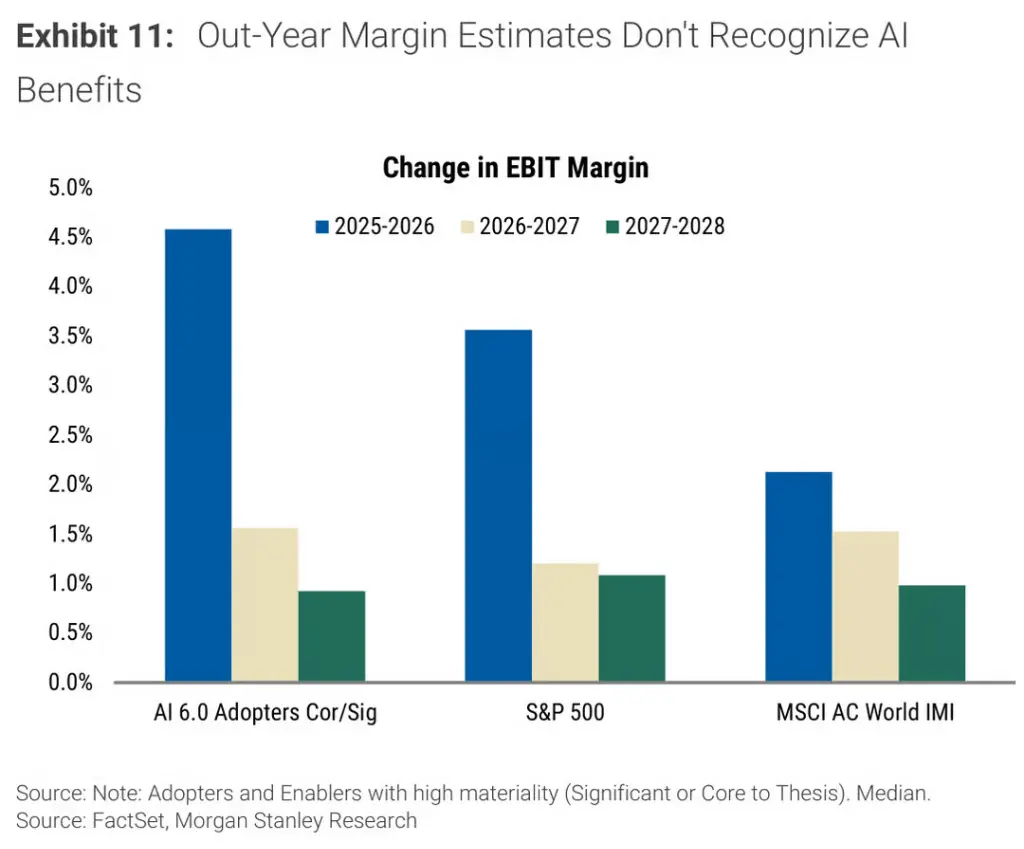
En ce qui concerne les thèmes liés à l’IA, la sixième analyse du paysage IA de Michelle Weaver, analyste de Morgan Stanley, portant sur environ 3 600 actions mondiales, montre que le marché pivote des « facilitateurs de l’IA » vers les « adopteurs de l’IA ». On s’attend largement à ce que les adopteurs fortement corrélés réalisent une expansion de leur marge bénéficiaire EBIT de 4,6 % entre 2025 et 2026, dépassant celle du S&P 500 dans son ensemble ; toutefois, cet avantage disparaît presque entièrement dans les prévisions à plus long terme, ce qui indique que les analystes ont intégré le dividende initial lié à l’IA dans les valorisations, sans toutefois avoir pleinement anticipé sa pérennité.
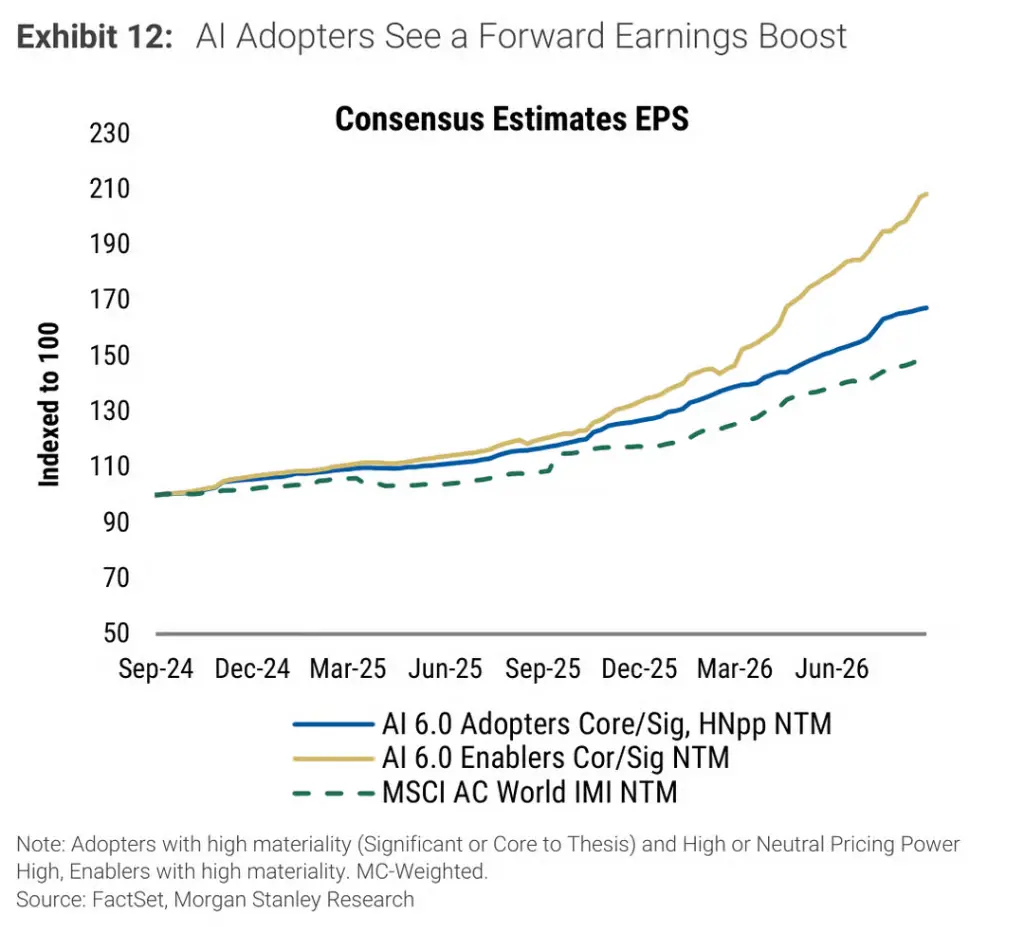
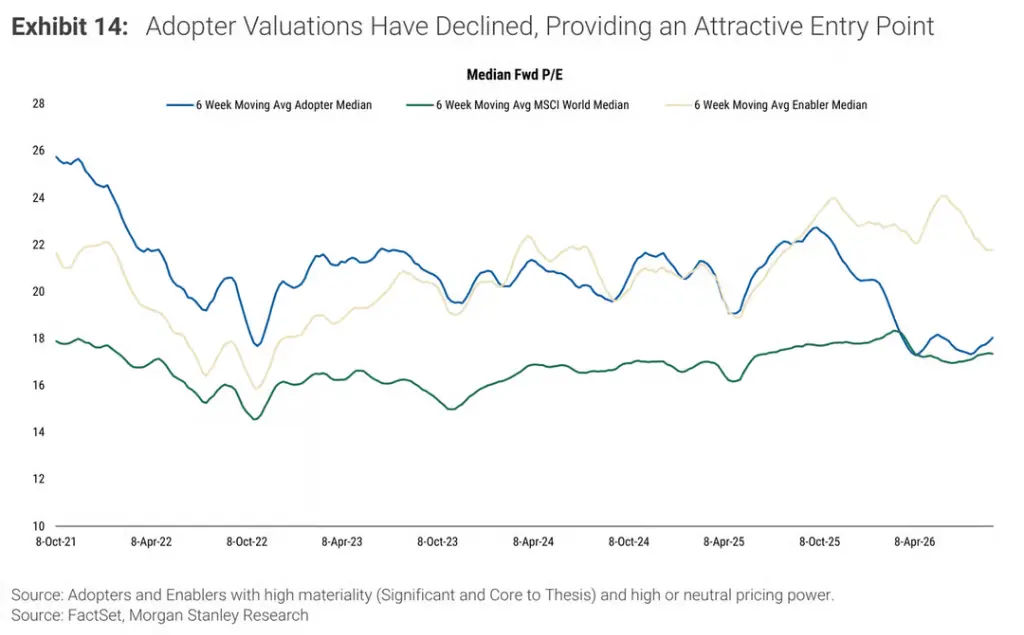
Sur le plan de la valorisation, le BPA prévisionnel sur 12 mois des adopteurs fortement corrélés à l’IA a progressé d’environ 70 % sur deux ans (les facilitateurs ayant augmenté de plus du double), mais l’adopteur médian est actuellement valorisé à seulement 18 fois son P/E anticipé, soit un niveau conforme à celui de l’indice MSCI World et nettement inférieur aux 22 fois des facilitateurs.
Par ailleurs, les entreprises pour lesquelles « l’IA est centrale dans la logique d’investissement » surperforment celles dont l’IA n’est qu’un facteur « significatif » de 107 % ; tandis que les entreprises confrontées à des menaces fondamentales liées à l’IA sous-performent celles exposées à des impacts modérés d’environ 161 %, ce qui montre que la tarification par le marché de l’impact de l’IA devient de plus en plus fine.