Après les vacances de la Semaine d'or, les obligations du Trésor américain sont toujours « en réanimation » : quelle est l’analyse actuelle de Wall Street ?
 Tapbit Wire
Alors que les investisseurs chinois reviennent sur les marchés après les vacances nationales de la Semaine d'or, ils y retrouveront un scénario presque identique à celui observé avant la pause : les obligations des marchés développés, menées par celles du Trésor américain, subissent toujours une forte pression vendeuse…
Les données de marché montrent qu’après une nouvelle intensification de la vente mondiale d’obligations mercredi, le rendement des obligations du Trésor américain à 10 ans a atteint 5,36 %, tandis que celui à 30 ans a grimpé à 5,73 % — des niveaux records depuis 2002. Parallèlement, les rendements des obligations d’État françaises et italiennes ont aussi fortement augmenté ; celui des obligations britanniques à 30 ans a même atteint son plus haut niveau depuis 1998.
Lorsque les cours des obligations baissent, leurs rendements augmentent. Bien que, jeudi, après une adjudication réussie de 39 milliards de dollars d’obligations du Trésor américain à 10 ans, les rendements des obligations américaines à long terme aient reculé légèrement en fin de séance à New York, le taux retenu lors de l’adjudication s’est établi à 5,3 %, soit le plus élevé pour une adjudication à 10 ans depuis novembre 2000.
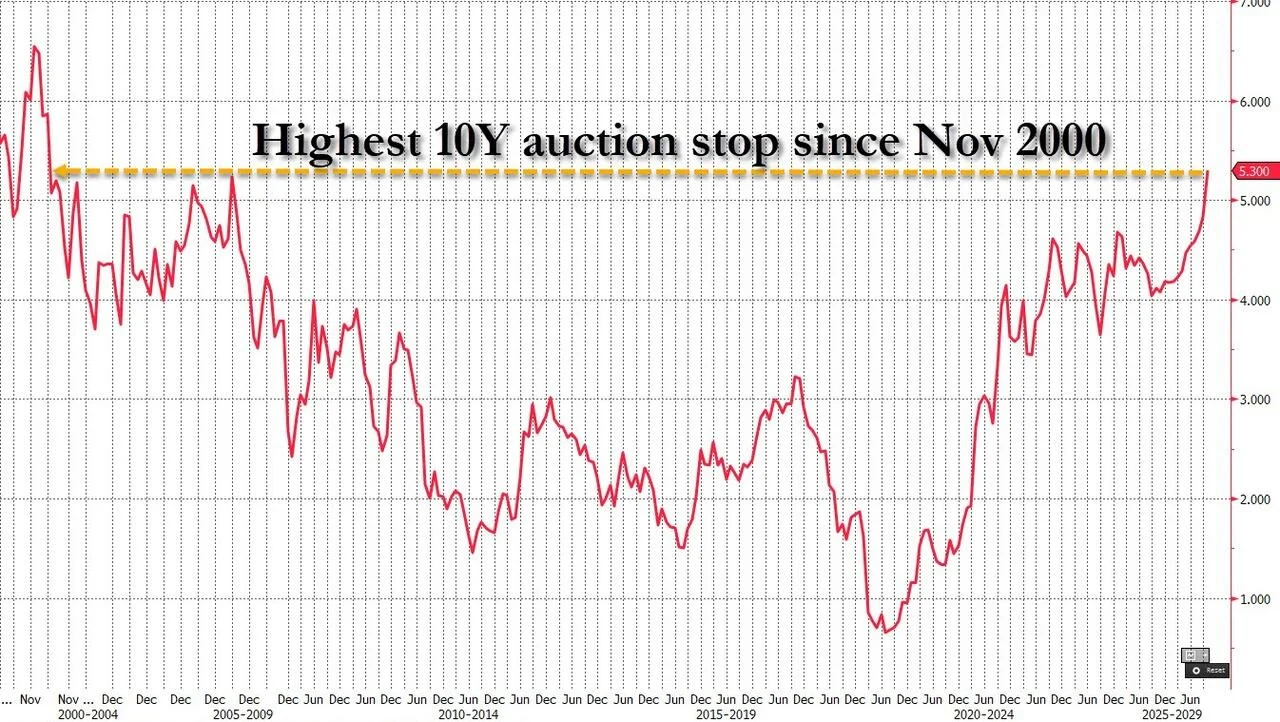
Jeudi, le Trésor américain procédera également à une adjudication de 22 milliards de dollars d’obligations à 30 ans, dont le taux d’émission pourrait être le plus élevé depuis 2000. Par la suite, il lancera des rachats d’obligations à long terme — pouvant atteindre jusqu’à 6 milliards de dollars supplémentaires d’obligations à échéance de 20 à 30 ans.
On peut dire que, durant cette période des vacances nationales, alors que les investisseurs chinois étaient absents, la pression sur les marchés obligataires mondiaux n’a guère diminué ; au contraire, de nouveaux foyers de crise sont apparus.
En ce qui concerne les anticipations sur la politique de la Fed, depuis la réunion du FOMC de septembre, les attentes d’un nouveau relèvement des taux en octobre ont connu plusieurs oscillations. Selon les données LSEG, la probabilité actuelle d’un tel relèvement est de 22 %, en net recul par rapport aux environ 70 % en début de semaine dernière, bien que le marché anticipe encore plusieurs hausses au cours de l’année à venir.
Depuis que l’Iran a intensifié ces derniers jours ses attaques contre les pétroliers traversant le détroit d’Ormuz, faisant grimper les cours du pétrole, la géopolitique reste un facteur clé pour les marchés obligataires mondiaux. Tout au long de la Semaine d’or, le Brent est resté soutenu autour de la barre des 100 dollars.
Simon Ballard, économiste en chef de First Abu Dhabi Bank, a déclaré : « Il est clair que l’ombre portée par la situation géopolitique, associée à des pressions inflationnistes persistantes et à la hausse des rendements des obligations d’État, continue de peser sur le moral des marchés et l’appétit général pour le risque. »
Par ailleurs, les négociations budgétaires en France et les manifestations nationales qui en ont découlé ont mis les marchés européens sur les nerfs, transformant les obligations d’État françaises en « nouveau foyer » de la crise mondiale des obligations à long terme.
Selon Tradeweb, le rendement des obligations d’État françaises à 10 ans a bondi de près de 14 points de base mercredi pour atteindre 4,889 %. En comparaison, celui des obligations allemandes à 10 ans n’a augmenté que de 3,3 points de base, atteignant 3,507 % ; l’écart entre les deux rendements s’élevait ainsi à 139 points de base, se rapprochant à nouveau du pic de près de 159 points de base atteint vendredi dernier.
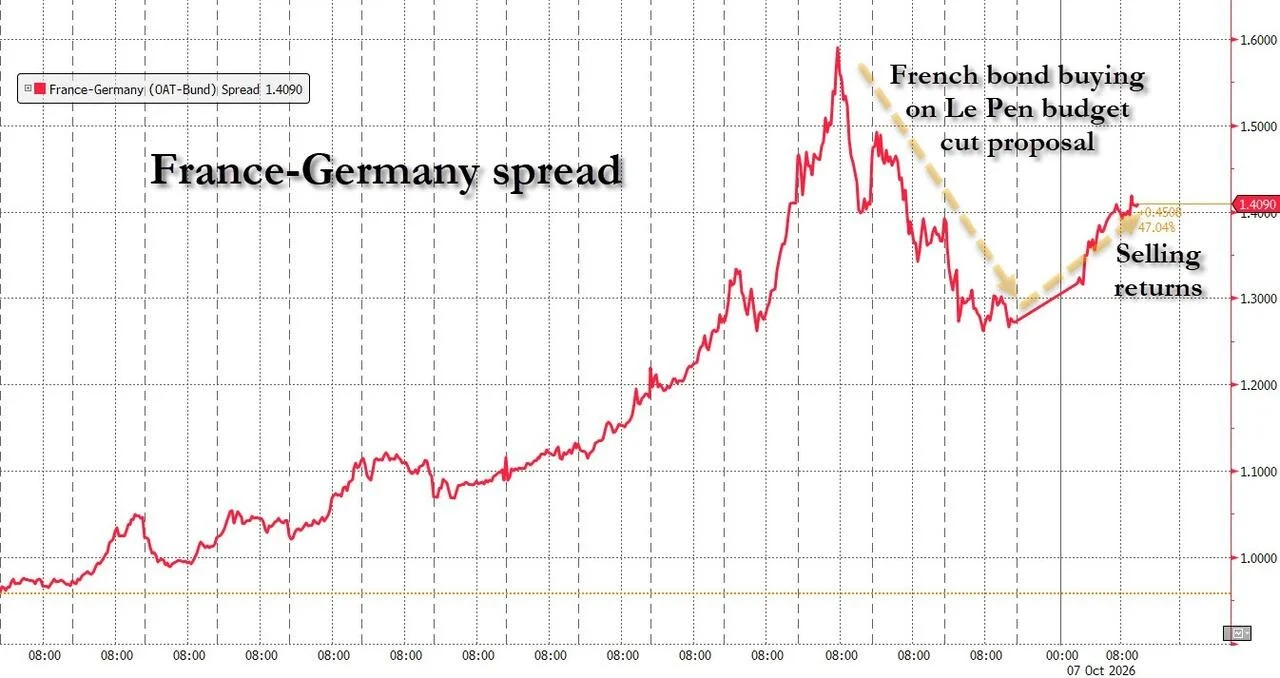
« La France devient rapidement le centre névralgique de la vente d’obligations européennes », affirme Mitch Reznick, responsable du crédit transfrontalier chez Federated Hermes Limited, dans un rapport. « La rapidité de ce mouvement est cruciale : les investisseurs vendent des obligations d’État françaises pour se tourner vers des obligations allemandes de meilleure qualité, ce qui creuse davantage l’écart de rendement entre les deux. »
Quelle est aujourd’hui l’analyse de Wall Street sur la trajectoire des marchés obligataires ?
Actuellement, les stratèges de Wall Street restent profondément divisés quant à savoir si les rendements des obligations du Trésor américain connaîtront une forte baisse d’ici la fin de l’année ou atteindront de nouveaux sommets.
Les « taureaux » obligataires, menés par William Marshall de Goldman Sachs Group, demeurent fermement optimistes sur une baisse des rendements. Ils estiment que le marché a surestimé les risques liés à l’inflation persistante et à l’endettement public massif, ce qui pourrait préparer un rebond potentiel des obligations du Trésor américain d’ici la fin de l’année. En revanche, les « ours » comme Anshul Pradhan, chef de la recherche sur les taux américains chez Barclays Capital, restent résolument opposés, estimant que les rendements continueront de grimper et demeureront élevés pendant longtemps.
Dans le même temps, cela ne signifie pas non plus que l'une ou l'autre partie estime que la trajectoire future sera facile à prévoir.
Actuellement, de nombreuses incertitudes obscurcissent les perspectives du marché obligataire : le choc des prix de l'énergie lié à la guerre en Iran, la politique monétaire de la Fed, qui revient à des hausses de taux, et la vague d'IA qui continue d'injecter une forte dynamique dans l'économie… Toutes ces incertitudes rendent bien plus difficile l'évaluation de la direction future du marché obligataire.
Le camp baissier
Barclays Capital a relevé sa prévision pour le rendement des obligations du Trésor américain à 10 ans au troisième trimestre 2027, de 5 % à 5,25 %, et estime qu’il y a peu de raisons, à court terme, de faire baisser les rendements.
« Tant que l’économie américaine restera résiliente, nous ne voyons pas de catalyseur spécifique permettant actuellement aux rendements de descendre sous 5 % », écrit Anshul Pradhan, chef de la recherche sur les taux américains chez Barclays Capital, dans un récent rapport. Si l’économie américaine reste résiliente, le rendement des obligations du Trésor à 30 ans pourrait atteindre 6 %.
« Le marché anticipe encore un taux neutre à long terme d’environ 3,5 %, et nous pensons qu’il existe une marge pour que la productivité surprenne positivement à terme. Si cela se produit, le marché pourrait réévaluer ce taux neutre à la hausse. Selon nous, cela pousserait le rendement à 30 ans vers 6 %, ou du moins ferait de 6 % le rendement équitable pour cette obligation. »
Des analystes de la banque danoise Danske Bank jugent également que les obligations du Trésor américain à long terme font face à un risque de pression accrue.
« La pression se concentre sur la partie longue de la courbe des rendements des obligations du Trésor américain, alimentée non seulement par une offre abondante mais aussi par les émissions obligataires des fournisseurs de services cloud hyperscalaires », écrit Jens Peter Sorensen, analyste en chef de Danske Bank, dans un rapport. « Comme les investisseurs exigent une prime de terme plus élevée à l’extrémité longue, nous percevons un risque que les rendements à 10 et à 30 ans atteignent 6 %. »
Par ailleurs, Bank of America prévoit actuellement un rendement à 10 ans de 5 % d’ici la fin de l’année, ce qui correspond à la vision de ses économistes sur la trajectoire des taux — à savoir que la Fed procédera à des hausses lors de ses deux prochaines réunions, en octobre et en décembre, ramenant ainsi l’économie vers un état « d’équilibre ». Toutefois, l’équipe menée par Mark Cabana, co-responsable de la stratégie globale sur les taux chez Bank of America, a déjà formulé une série de recommandations stratégiques fondées sur l’hypothèse d’une poursuite de la hausse des rendements.
Il déclare : « Il est encore trop tôt pour prendre une position contre la tendance. Bien que notre prévision de rendement soit plus basse et que nous nous appuyions toujours sur un scénario de base pour l’économie américaine, du point de vue de l’équilibre des risques, nous estimons que la probabilité d’une hausse des taux est actuellement supérieure à celle d’une baisse. »
Le camp haussier
Certes, certains acteurs du marché considèrent désormais que l’approche progressive des rendements à long terme du seuil de 6 % pourrait déjà être suffisamment attractive pour déclencher un rebond du marché obligataire d’ici la fin de l’année. La forte demande lors de l’enchère d’obligations du Trésor à 10 ans mercredi dernier montre que certains investisseurs s’emparent activement d’obligations à long terme.
Goldman Sachs prévoit que le rendement à 10 ans des obligations du Trésor américain tombera à 4,75 % d’ici la fin de l’année, soit une baisse d’environ 60 points de base par rapport au niveau atteint mercredi.
William Marshall, responsable de la stratégie sur les taux américains chez Goldman Sachs, déclare : « Nous pensons que nos perspectives positives à moyen terme restent justifiées. Les pressions inflationnistes sous-jacentes sont déjà largement maîtrisées. Par ailleurs, les facteurs expliquant l’inflation actuelle sont soit des éléments passés comme les droits de douane, soit des événements ponctuels comme le « conflit en cours » en Iran. Notre scénario central suppose que ces facteurs s’atténueront progressivement, après quoi l’attention du marché reviendra sur les fondamentaux structurels plus profonds. »
JPMorgan anticipe, quant à elle, une baisse du rendement à 10 ans des obligations du Trésor américain à 5,05 % d’ici la fin de l’année, ce qui marquerait le « premier retour à la valeur juste depuis six mois ».
En outre, Morgan Stanley prévoit que le rendement à 10 ans des obligations du Trésor américain tombera à 4,8 % d’ici la fin de l’année.
Martin Tobias, stratège taux chez Morgan Stanley, note : « Le sentiment hawkish actuellement intégré dans les cours est nettement plus pessimiste que les attentes pondérées par les probabilités de l’équipe économique concernant la trajectoire de la Fed. En comparaison, notre scénario baissier de référence (scénario défavorable) pour le rendement à 10 ans est de 5,25 %, or le marché spot a déjà entièrement intégré cette attente pessimiste ; inversement, notre scénario haussier de référence (scénario favorable), caractérisé par une récession profonde déclenchée par une crise mondiale du pétrole brut, correspondrait à un rendement descendant à 3,8 %. Puisque les contrats à terme ont déjà intégré les anticipations baissières, nous estimons que le biais de risque pour les rendements obligataires penche en faveur d’une baisse. »