Après l'approbation des actions tokenisées : Robinhood, Circle et la prochaine phase de la finance décentralisée
 Tapbit Wire
Le 17 septembre, la SEC a officiellement approuvé le trading en chaîne des actions américaines traditionnelles dans le cadre de l'« exemption innovante », tout en imposant des restrictions telles que l'alignement des droits de dividende et de vote, une notification préalable aux sociétés cotées et une période d'essai de cinq ans. Cet article prend ce fait comme point de départ pour clarifier les liens entre « finance décentralisée » et RWA : il poursuit la voie nord-américaine de la mise en chaîne d’actifs de haute qualité, mais son champ dépasse la définition étroite du RWA, mettant l’accent sur la mondialisation des actifs libellés en dollars. L'article analyse ensuite la logique sous-jacente du virage de Wall Street (consolidation de l'hégémonie du dollar) et cite Robinhood (côté actifs : mainnet Robinhood Chain + standard ERC-8056) et Circle (côté financement : chaîne publique Arc, USDC directement utilisé comme gaz) pour esquisser la prochaine phase de la finance décentralisée.
Cet article analysera la migration en chaîne de la finance traditionnelle à partir de la dernière résolution de la SEC du 17 septembre, examinera la portée de la finance décentralisée et étudiera les arrière-plans et implications de cette transformation du point de vue de la régulation nationale, des initiatives institutionnelles, ainsi que des projets récents de Robinhood et Circle.
Une résolution historique : approbation officielle des actions tokenisées
Le 17 septembre 2026, la Commission des valeurs mobilières des États-Unis (SEC) a adopté une résolution majeure : approuver officiellement le trading en chaîne des actions américaines traditionnelles. Cette résolution, plus précisément dénommée « exemption innovante », autorise les plateformes qualifiées de titres tokenisés à délivrer des licences formelles pour le trading de titres.
Cette résolution s'accompagne également d'une série de restrictions, notamment :
Les actions tokenisées en chaîne doivent offrir les mêmes droits que les actions traditionnelles, notamment les droits aux dividendes et aux votes.
En outre, la plateforme doit notifier par avance les sociétés cotées sous-jacentes, qui peuvent émettre des objections.
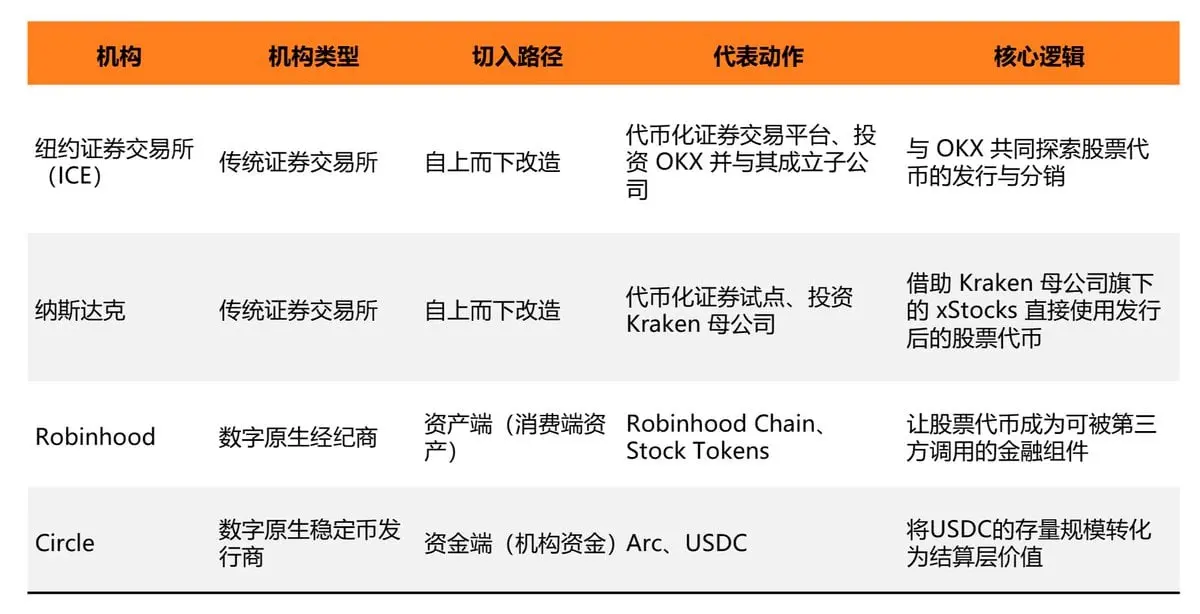
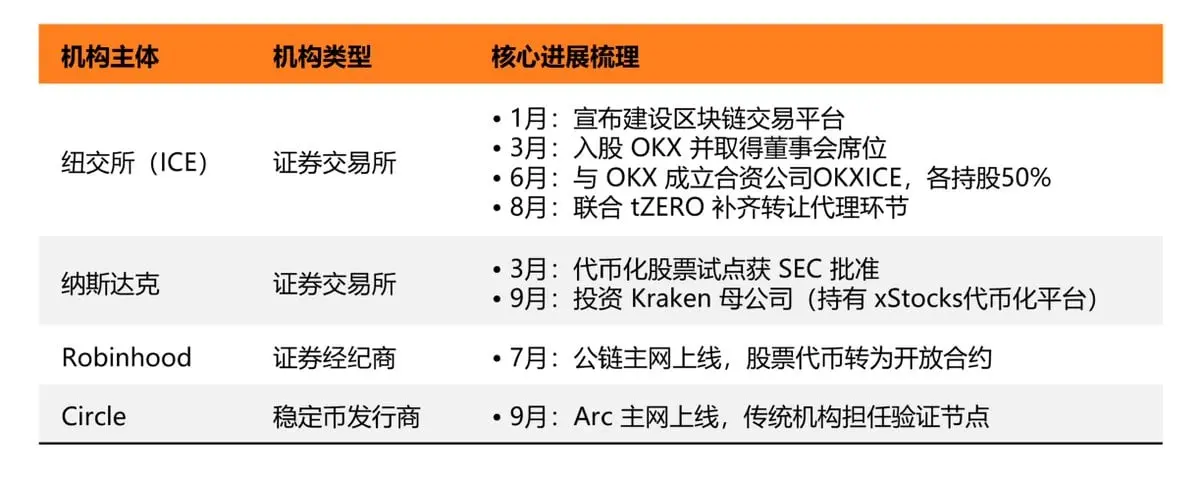
Par ailleurs, il s'agit simplement d'un cadre réglementaire innovant valable pour une période d'essai de cinq ans, sans équivaloir à une ouverture complète et globale. Cette résolution prolonge une série de signaux émanant depuis 2026 des marchés financiers traditionnels américains, représentés notamment par la Bourse de New York et le NASDAQ, révélant collectivement que le système sous-jacent du trading américain des titres migre vers la blockchain.
« La Robinhood Chain est la chaîne EVM la plus rapide à atteindre 100 millions de transactions » — Source : Vlad Tenev (cofondateur de Robinhood)
Une série de changements révèle une tendance claire : la migration en chaîne de la finance traditionnelle devient un courant majeur sur les marchés des capitaux, et la finance décentralisée constitue l’un des récits clés pour la prochaine étape de l’ensemble du marché des capitaux.
I. Retour sur la finance décentralisée
Lorsque ce terme est évoqué, la plupart des personnes pensent au RWA (Real World Assets), soit la mise en chaîne d’actifs financiers traditionnels. Cette interprétation est partiellement juste, car le cœur de la finance décentralisée repose effectivement sur le concept de RWA déjà populaire : émettre des actifs traditionnels en chaîne afin de résoudre, via la tokenisation, les problèmes d’efficacité de la finance traditionnelle.
Toutefois, deux points méritent d’être clarifiés : premièrement, le concept de RWA a été trop souvent mal interprété et stigmatisé ; deuxièmement, la finance décentralisée vise bien plus que le seul RWA.
1.1 Finance décentralisée : poursuite de la voie nord-américaine des RWA de haute qualité
Le concept de finance décentralisée chevauche fortement celui du RWA, mais sa signification représentative va au-delà.
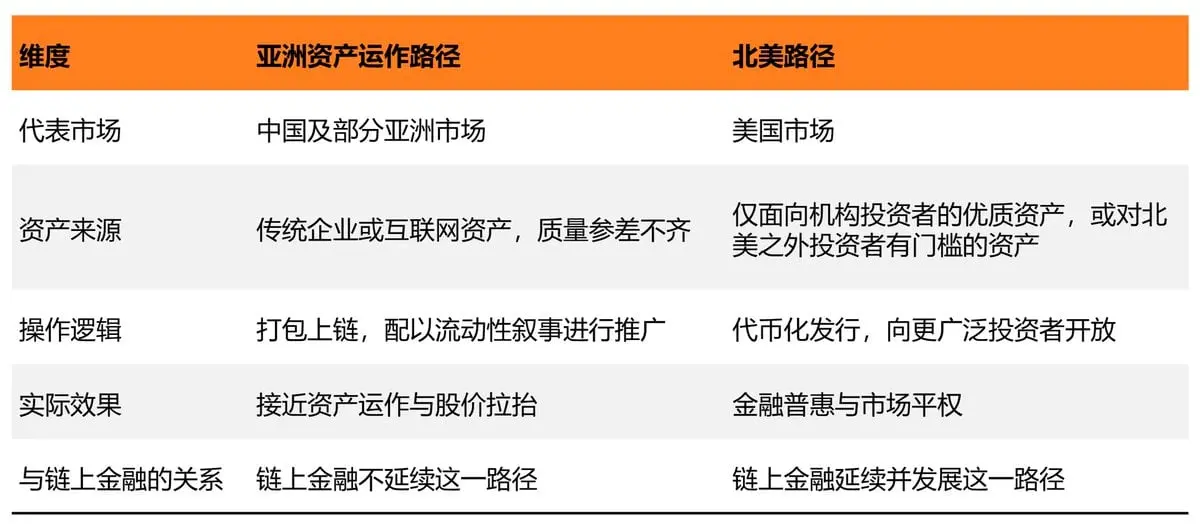
Actuellement, les actifs réels (RWA) ont effectivement suivi deux voies nettement distinctes.
La première voie est incarnée par les marchés chinois et asiatiques, qualifiée de « type opération d’actifs » : des entreprises traditionnelles ou des géants du numérique conditionnent sur la chaîne des produits dépourvus d’une véritable demande du marché (PMF) et les promeuvent via des récits de liquidité, exploitant ainsi des actifs existants dans une stratégie liant le cours des jetons à celui des actions — logique analogue aux restructurations en cas de faillite et aux fusions ultérieures.
La seconde voie est représentée par l’Amérique du Nord, notamment les États-Unis : y sont conditionnés sur la chaîne des actifs financiers traditionnels de haute qualité, notamment ceux auparavant réservés aux investisseurs institutionnels et peu accessibles aux particuliers, permettant ainsi une démocratisation de la propriété grâce à l’émission sur chaîne et favorisant l’inclusion financière.
La finance sur chaîne vise à poursuivre son développement selon la voie nord-américaine. Tel est le premier jugement de cet article : la finance sur chaîne s’inscrit principalement dans la trajectoire nord-américaine des RWA.
1.2 Finance sur chaîne : une signification bien plus large que celle des RWA
La finance sur chaîne reprend la voie de haute qualité au sein des RWA, mais sa signification dépasse largement la définition étroite des RWA, notamment sous trois aspects.
Premièrement, les angles d’analyse diffèrent. La définition étroite des RWA met l’accent sur l’impact de l’afflux d’actifs financiers traditionnels dans l’univers crypto sur la valorisation des actifs crypto ; la finance sur chaîne privilégie l’usage de la blockchain pour résoudre les problèmes chroniques d’efficacité de la finance traditionnelle, notamment le trading 24h/24, la rapidité des règlements et les barrières d’accès.
Deuxièmement, la finance sur chaîne insiste sur l’interaction bidirectionnelle entre actifs traditionnels et actifs crypto. L’exemple des jetons mèmes sur la chaîne Robinhood qui font monter les jetons-actions en est un cas, tandis que les marchés prédictifs sur chaîne, qui réévaluent et couvrent les risques des actifs financiers traditionnels, en constitue un autre — analysé plus en détail avec des exemples concrets plus loin.
Troisièmement, la logique fondamentale de l’extension de la finance sur chaîne est la mondialisation des actifs libellés en dollars (c’est-à-dire le renforcement de « l’hégémonie du dollar »). Des actifs de haute qualité tels que les actions et obligations américaines peuvent atteindre des investisseurs mondiaux à moindre coût via les canaux cryptographiques — tel est le jugement central de Wall Street en faveur de la finance sur chaîne, développé dans la section suivante.
II. Pourquoi la finance sur chaîne a-t-elle reçu le soutien de Wall Street ?
2.1 Quatre phases de l’attitude réglementaire américaine face aux actifs crypto
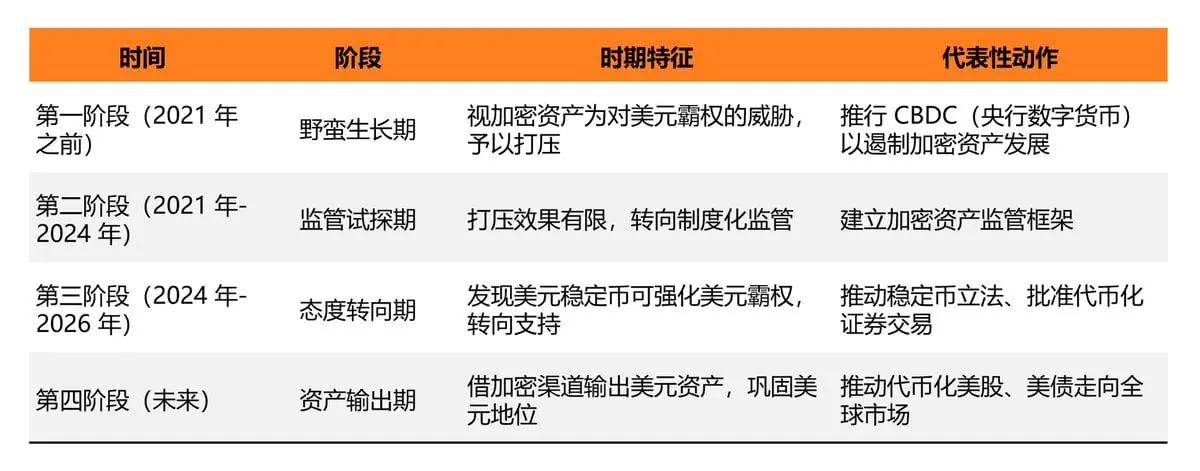
Beaucoup se demandent pourquoi le gouvernement américain et les grandes institutions de Wall Street sont passés d’une posture répressive envers les crypto-monnaies à un soutien actif. La réponse réside dans la préservation et le renforcement de la position mondiale du dollar, matérialisée par quatre phases successives de l’attitude réglementaire américaine (voir le tableau ci-dessous).
L’analyse de ce tableau permet de tirer les trois interprétations suivantes :
La répression de la première phase a cédé la place à une régulation institutionnalisée lors de la deuxième phase, principalement parce que la voie des monnaies numériques des banques centrales n’a jamais produit les résultats escomptés : les actifs décentralisés comme le bitcoin n’ont pas seulement échappé à la répression, mais se sont aussi étendus, forçant les régulateurs à admettre qu’il vaut mieux encadrer que réprimer — d’où le passage à la construction d’un cadre réglementaire via licences et obligations de transparence, comme le montrent le système de licences pour les plateformes d’échange et les exigences anti-blanchiment introduites entre 2021 et 2024.
Le véritable tournant s’est produit à la troisième phase. Les régulateurs américains ont constaté que la part de marché des stablecoins libellés en dollars dépassait 90 %, un chiffre nettement supérieur à la part réelle du dollar dans les règlements commerciaux physiques mondiaux (estimée à environ 40–50 %). Autrement dit, les stablecoins sont devenus le vecteur le plus pénétrant et le plus rapide de diffusion du dollar dans le monde numérique — découverte ayant directement inversé l’orientation réglementaire : de la prévention des actifs crypto à leur utilisation active, concrétisée notamment par la loi sur les stablecoins (loi GENIUS) adoptée en 2025 et l’approbation par la SEC des échanges de titres tokenisés.
La quatrième phase est encore en cours, avec une logique approfondie : les stablecoins ne sont eux-mêmes que des vecteurs ; la véritable valeur à long terme réside dans les actifs en dollars auxquels ils correspondent. Puisque les canaux crypto se sont révélés capables de diffuser efficacement les dollars à l’échelle mondiale, les institutions américaines envisagent naturellement d’utiliser ces mêmes canaux pour exporter à l’international les actions et obligations américaines — contexte clé pour analyser ensuite les stratégies de Robinhood et de Circle : l’une axée sur le côté actif, l’autre sur le côté financement, toutes deux servant un même objectif stratégique.
2.2 Finance sur chaîne : la manifestation la plus forte de l’hégémonie du dollar
La consolidation de l’hégémonie du dollar repose fondamentalement sur la mondialisation du dollar et de ses actifs, correspondant aux deux voies de la finance sur chaîne : le côté financement repose sur les obligations américaines comme actifs sous-jacents, véhiculant le dollar lui-même sous forme de stablecoins libellés en dollars ; le côté actif porte sur les actions américaines, s’étendant au crédit privé, aux obligations d’entreprises et à d’autres outils de financement pour les entreprises réelles, véhiculant des actifs en dollars sous forme d’actions tokenisées.
Si la Bourse de New York (NYSE) et le NASDAQ incarnent la transformation blockchain « du haut vers le bas » des bourses traditionnelles, Robinhood et Circle représentent deux sociétés financières nées numériquement, partant respectivement du côté des actifs et du côté du financement, convergeant vers un même objectif stratégique.
« Les introductions en bourse (IPO) passeront à la chaîne. » Source : CZ (fondateur de Binance)
Cet article sélectionne donc Robinhood, représentant les actions américaines tokenisées, et Circle, émetteur conforme de stablecoins adossés au dollar, comme sujets d’étude. Tous deux ont récemment lancé leurs propres blockchains publiques, suscitant une large discussion dans le secteur ; les sections quatre et cinq analyseront respectivement ces deux cas.
III. Robinhood : Le côté actif incarné par les actions
3.1 Paysage de l’émission d’actions tokenisées : effet de concentration des leaders
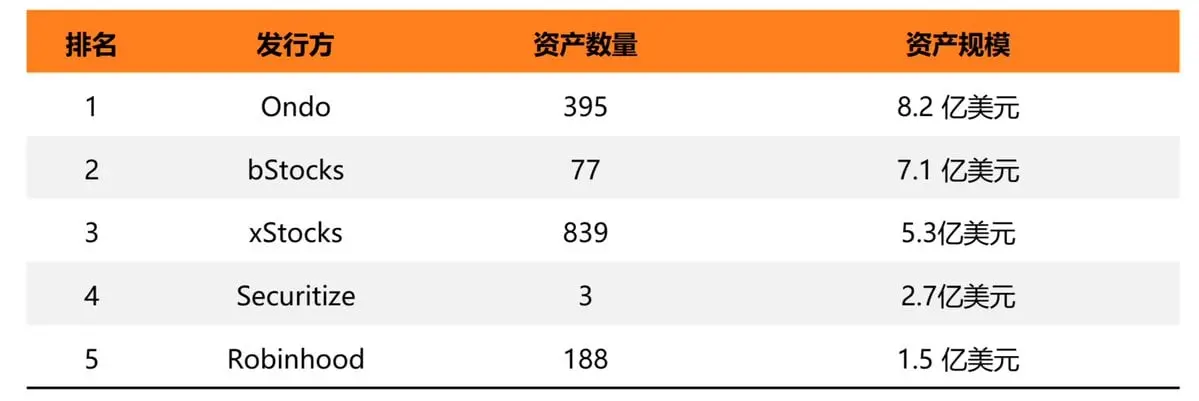
La faisabilité des actions tokenisées a été validée par le secteur. Selon les données de RWA.xyz, au 17 septembre 2026, la valeur distribuée d’actions tokenisées sur le réseau s’élevait à 2,82 milliards de dollars, en hausse de 13,1 % sur 30 jours, avec 3,63 millions d’adresses détentrices, soit une augmentation de 125,34 % par rapport au mois précédent. Ces chiffres indiquent que la capacité d’émission d’actions tokenisées ne constitue plus une barrière sectorielle : toute institution qualifiée disposant de sources d’actifs peut désormais réaliser leur tokenisation.
Du point de vue des émetteurs, le marché présente une nette concentration des leaders : quatre émetteurs — Ondo, bStocks, xStocks et Securitize — totalisent ensemble plus de 2,3 milliards de dollars, représentant plus de 80 % de la valeur distribuée d’actions tokenisées sur le réseau. Robinhood arrive cinquième, avec 188 actifs et environ 150 millions de dollars. Les trajectoires des leaders divergent : certains misent sur le nombre d’actifs, d’autres réussissent avec un seul actif majeur. Ce paysage montre que la concurrence sectorielle s’est déplacée de la question « l’émission est-elle possible ? » vers « comment utiliser les actifs une fois émis ? », point central d’analyse des chapitres suivants.
3.2 Robinhood : des produits fermés à des contrats ouverts
Robinhood a lancé ses « Stock Tokens » en Europe le 30 juin 2025, étendant ses services à 30 pays de l’UE et de l’Espace économique européen, couvrant 400 millions d’utilisateurs. Les jetons ont d’abord été émis sur Arbitrum, permettant aux utilisateurs de bénéficier de frais nuls, de dividendes et de négociations 24h/5, couvrant plus de 200 actions et fonds négociés en bourse (ETF) américains. À ce stade, toutefois, le produit restait entièrement confiné à l’application Robinhood, sans différence essentielle d’expérience utilisateur par rapport à un compte de courtage classique.
Le véritable tournant intervint le 1er juillet 2026 : le réseau principal (mainnet) Robinhood Chain fut lancé, et les « Stock Tokens » furent convertis en contrats ERC-20 standard, chaque actif étant doté d’un flux de prix Chainlink dédié. Cela permit aux développeurs tiers d’intégrer directement ces jetons dans des portefeuilles, des DEX et des marchés de prêt, sans nécessiter l’intervention de Robinhood.
Le cofondateur Vlad Tenev révéla lors d’une interview publique début août que la chaîne avait accumulé 10 milliards de dollars de volume de transactions en quelques semaines, traitant 100 millions de transactions plus rapidement que toute autre blockchain publique antérieure.
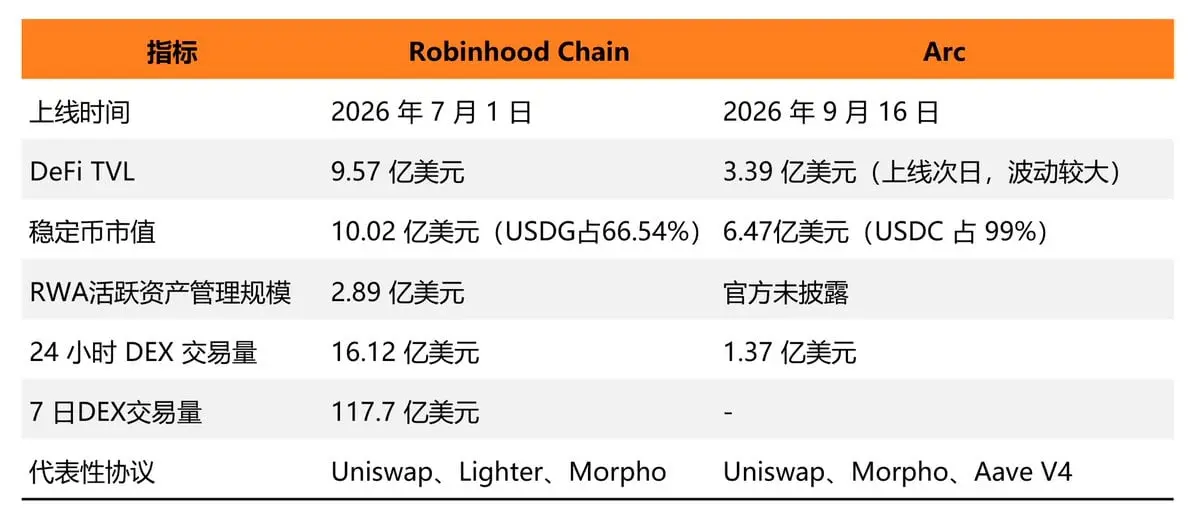
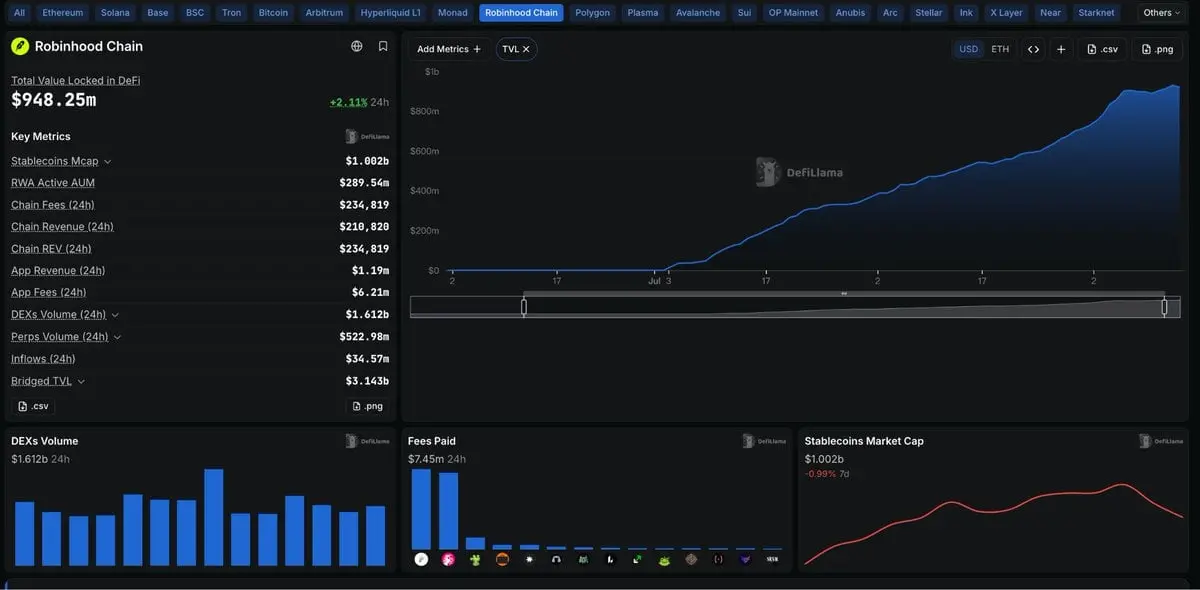
Selon les données DefiLlama, deux mois après le lancement de la mainnet (au 17 septembre), la valeur totale verrouillée (TVL) sur chaîne atteignait 957 millions de dollars, avec un volume de trading sur DEX en 24 heures de 1,612 milliard de dollars et un volume de trading de contrats perpétuels de 523 millions de dollars.
Le cœur de cette transformation réside dans le fait que Robinhood a délibérément renoncé à un contrôle total des scénarios d’utilisation des actifs, privilégiant plutôt des interfaces contractuelles standardisées comme avantage concurrentiel. Les « Stock Tokens » sont ainsi passés d’un type de jeton négociable uniquement sur sa propre plateforme à un composant financier pouvant être appelé par tout contrat tiers — condition technique indispensable à la discussion, dans la section six, du mécanisme de liaison avec les jetons « Meme ».
3.3 Principaux atouts de Robinhood Chain
L’originalité de Robinhood Chain ne réside pas seulement dans l’engouement considérable suscité dès son lancement, mais aussi dans les ressources accumulées dans le domaine de la tokenisation d’actions — actifs prêts à l’emploi et canaux de distribution, autorité en matière de normalisation, et positionnement d’infrastructure ouverte — que d’autres blockchains publiques ne peuvent égaler.
Premier atout : les actifs et les canaux. Robinhood détient lui-même des actions américaines, possède des années d’expérience réglementaire et opérationnelle en courtage de titres, et a déjà établi le chemin technique de la tokenisation d’actions, éliminant le besoin de recourir à des dépositaires ou à des émetteurs tiers pour combler ce maillon. Plus crucialement, il dispose d’utilisateurs et de canaux de distribution : des dizaines de millions de comptes de courtage constituent un trafic « froid » prêt à l’emploi, une condition dont la plupart des nouvelles blockchains publiques sont totalement dépourvues à leurs débuts.
Deuxième atout : l’autorité normative. En collaboration avec Superstate, Robinhood a proposé la norme ERC-8056 pour encadrer les événements sociétaires sur chaîne (dividendes, scissions d’actions, etc.), intégrée à l’index des propositions d’amélioration d’Ethereum (EIP). Celui qui fixe la première norme contraint vraisemblablement les entrants ultérieurs à s’y conformer, ce qui représente un avantage en matière de pouvoir technique bien plus difficile à contourner que la simple suprématie liée à l’avantage du premier entrant.
Troisièmement, le positionnement de l’infrastructure ouverte. Robinhood Chain ne s’est pas contentée de déplacer les actions sur la chaîne, mais a standardisé les jetons d’actions afin qu’ils puissent être directement appelés par tout contrat tiers. En renonçant à un contrôle total sur les scénarios d’utilisation, elle gagne en vitesse d’expansion grâce à une participation plus large des développeurs ; Uniswap assure déjà le volume principal des échanges sur cette chaîne.
Contrairement à la phase précédente où les jetons d’actions étaient limités à une application propriétaire fermée, cette transition d’un produit fermé vers une infrastructure ouverte constitue la valeur centrale de la promotion par Robinhood de la titrisation des actions. Ces dernières acquièrent ainsi des attributs appelables similaires à ceux des produits dérivés financiers, devenant un composant financier librement utilisable par tout contrat de la chaîne.
4. Circle : Des monnaies stables à l’infrastructure de règlement sur chaîne
4.1 La chaîne Arc des monnaies stables de Circle
Circle a choisi la voie du côté financement. Le 16 septembre 2026, le réseau principal d’Arc a été officiellement lancé, avec l’USDC utilisé directement comme gaz, permettant un règlement déterministe en moins d’une seconde. Onze institutions assurent le rôle de nœuds validateurs, couvrant divers domaines tels que la gestion d’actifs, le règlement, les paiements et la banque (voir tableau 5.2 pour la liste des institutions). Dès le jour du lancement, les principaux protocoles de prêt et plateformes de trading au comptant étaient déjà intégrés, et plusieurs fonds monétaires titrisés pouvaient être échangés directement ou servir de garantie ; le système StableFX de Circle (système d’appariement des devises stables) a simultanément intégré plus de 10 monnaies stables locales, offrant des capacités de règlement 24h/24 en change multidevises.
Cette stratégie diffère de celle des institutions traditionnelles qui investissent dans des bourses ou construisent leurs propres moteurs d’appariement : Circle s’appuie sur l’avantage existant de la circulation mondiale de l’USDC, supérieure à 74 milliards de dollars, afin de transformer ces fonds existants en activités financières réelles sur chaîne. Ainsi, Arc a intégré dès le premier jour l’ensemble complet des protocoles d’actifs, de prêt et d’échange, sans laisser de vide en attendant que les applications s’intègrent progressivement, comme c’est souvent le cas pour les nouvelles blockchains publiques.
Lien de référence : http://rwa.xyz/
4.2 Répartition des rôles : nœuds validateurs, protocoles de prêt et marchés de liquidité
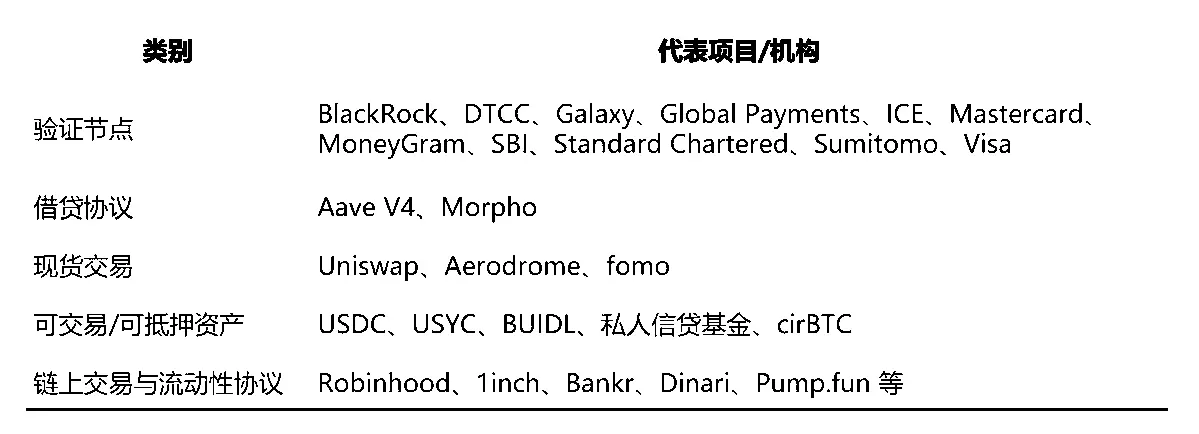
Dès le lancement d’Arc, une répartition claire des rôles a été établie : les nœuds validateurs assurent la sécurité et la conformité sous-jacentes, les protocoles de prêt fournissent des services de levier et de crédit, les marchés au comptant gèrent la liquidité, tandis que les monnaies stables et les fonds titrisés constituent la couche d’actifs négociables et utilisables comme garantie. Ce système de division du travail était déjà opérationnel dès le premier jour du lancement du réseau principal, ce qui montre que Circle était parfaitement préparée en matière d’intégration protocolaire.
La composition des nœuds validateurs inclut divers acteurs tels que des banques, des réseaux de paiement, des sociétés de gestion d’actifs et des agences de notation, ce qui diffère nettement de la structure de validation des blockchains publiques classiques, principalement basée sur des mineurs ou des validateurs par mise en jeu. Cela indique qu’Arc a été conçue dès l’origine comme une infrastructure destinée aux clients institutionnels, et non comme une blockchain publique destinée aux traders particuliers.
4.3 Tendance à la convergence entre actifs et financements
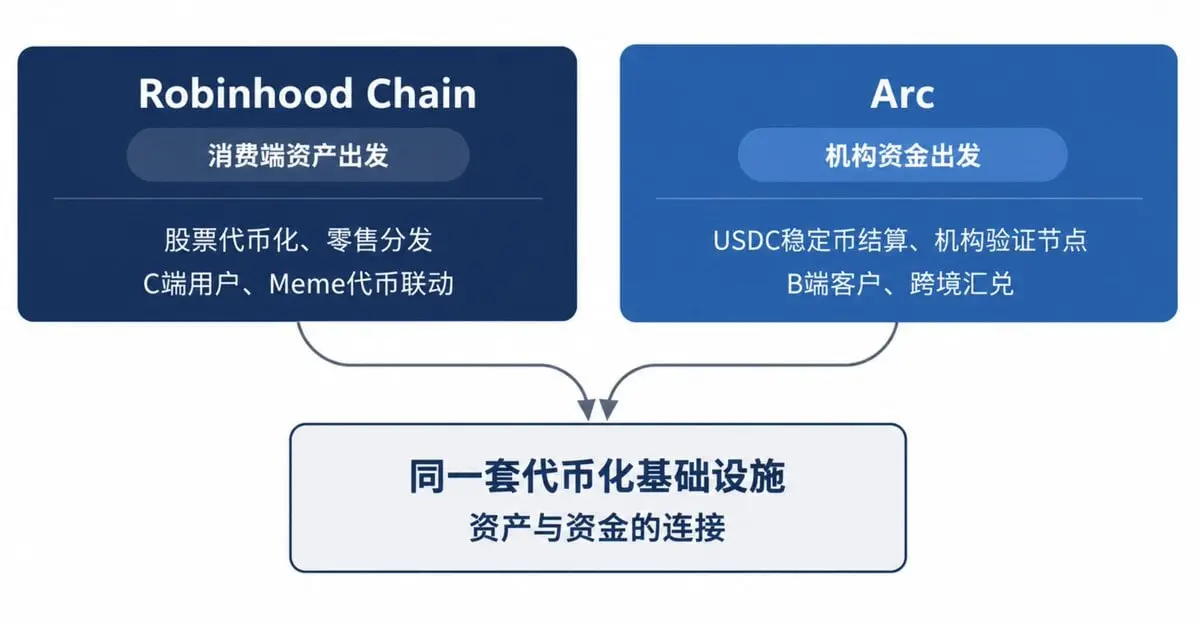
Robinhood et Circle partent de points de départ différents : l’une aborde la question depuis les actifs côté consommateur (côté C), l’autre depuis les fonds institutionnels (côté B). Pourtant, le problème final qu’elles cherchent toutes deux à résoudre est identique : les actifs et les fonds, initialement deux systèmes indépendants, doivent être reliés via une même infrastructure de titrisation.
Dans la liste officielle publiée lors du lancement d’Arc, Circle a classé Robinhood et plusieurs autres protocoles de trading sur chaîne dans la même catégorie, reflétant directement ce jugement. À ce jour, aucune coopération concrète n’a été rendue publique, mais cet arrangement de classification suffit à montrer que le côté actifs et le côté financements convergent vers la même infrastructure.
Cette tendance à la convergence explique également les questions abordées dans la sixième section de cet article : lorsque différents types d’actifs — tels que les jetons d’actions et les jetons Meme — doivent être intégrés dans les mêmes règles de règlement, les bourses et les entreprises du niveau financement doivent fonctionner selon une norme contractuelle ouverte et unifiée afin d’assurer l’interopérabilité entre applications. Le système de division du travail d’Arc en est une manifestation concrète, au niveau infrastructurel.
5. Réévaluation de la valeur des jetons Meme : d’actifs spéculatifs à points d’entrée de liquidité
Les deux premières sections ont traité de la migration des actifs financiers traditionnels sur chaîne ; cette section aborde un phénomène inverse : les actifs spéculatifs natifs de la chaîne commencent à exercer une forte traction inversée sur les actifs financiers traditionnels.
5.1 Positionnement traditionnel : actifs spéculatifs sans fondamentaux
Les jetons mèmes, aussi appelés « shitcoins », sont souvent critiqués comme une classe d’actifs particulière : ils ne génèrent aucun flux de trésorerie, manquent de fondamentaux et leurs cours dépendent entièrement du sentiment communautaire et du relais de capitaux ; leurs variations constituent un jeu à somme nulle. Dans les cycles précédents, leurs hausses et baisses ont généralement suivi des récits spécifiques ou des tendances sur les réseaux sociaux, sans lien quasi nul avec la liquidité macroéconomique ou les données économiques réelles. C’est aussi pourquoi les institutions d’analyse les excluent depuis longtemps de leurs recherches fondamentales.
Dans le secteur, les jetons mèmes sont généralement abordés sous l’angle de leur caractère ludique et spéculatif, rarement en tant que classe d’actifs pouvant entretenir des liens substantiels avec l’économie réelle. Toutefois, cette perception a commencé à évoluer après le lancement de Robinhood Chain.
5.2 Mécanisme de liaison : conception du lien entre jetons mèmes et jetons actions
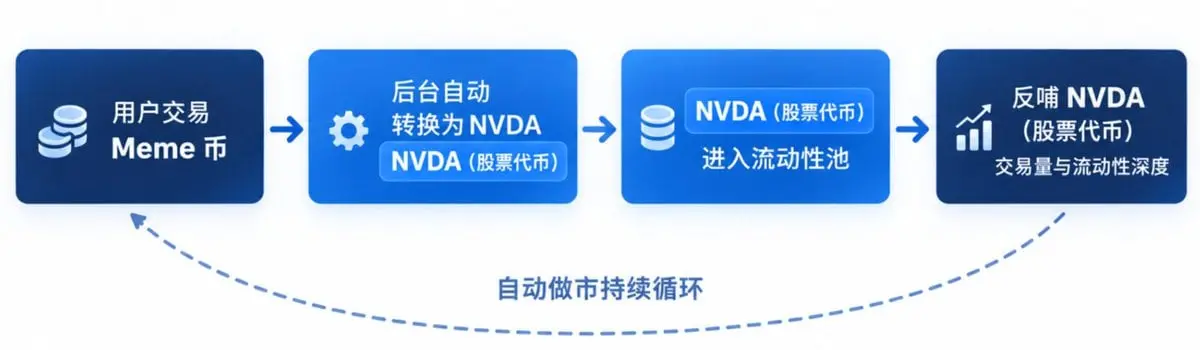
Après le lancement de Robinhood Chain, plusieurs produits déployés en chaîne ont directement lié des jetons mèmes à des jetons actions pour les échanges. Le cas le plus représentatif provient de la plateforme de lancement de jetons Long.xyz, qui a introduit le jeton mème $AI (Artificial Inu) : celui-ci est jumelé directement au jeton action de NVIDIA, $NVDA, et chaque transaction de jetons AI est d’abord convertie en $NVDA en arrière-plan avant d’entrer dans le pool de liquidité. Les données en chaîne montrent qu’à un moment donné, plus de 20 % de l’offre en circulation de $NVDA était verrouillée dans le pool de liquidité du jeton $AI pour le marché automatisé.
Outre le jumelage des jetons mèmes aux actions, de nombreux jetons mèmes populaires ayant connu une forte hausse dès le lancement de Robinhood Chain (comme $CashCat) ont attiré une attention et un trafic considérables vers la communauté. Ce phénomène, en soi, manque de pérennité et constitue un jeu de capitaux typique, mais son résultat objectif est qu’une importante masse de capitaux spéculatifs, initialement étrangers aux jetons actions, a été injectée sur Robinhood Chain via ces projets mèmes, puis redirigée vers le marché des jetons actions grâce au mécanisme de jumelage.
La caractéristique commune de ce mécanisme est que l’objet de négociation en avant-plan est un actif spéculatif, tandis que l’objet de règlement en arrière-plan est un véritable jeton de sécurité, la transmission des prix s’effectuant via des market makers automatisés. Le flux de capitaux, auparavant perçu comme un trading bruyant, est ainsi structurellement orienté vers des actifs réels. Les jetons mèmes attirent le trafic, tandis que les jetons actions assurent l’absorption, formant ensemble une boucle de financement inédite.
5.3 Données empiriques : effet bidirectionnel de transmission des volumes d’échange
Les données relatives aux frais en chaîne fournissent une preuve directe de cet effet de liaison. Le 1er septembre 2026, les frais journaliers en chaîne de Robinhood Chain ont atteint 3,75 millions de dollars, dépassant les frais totaux du réseau principal d’Ethereum et de la chaîne Base ce jour-là, établissant alors un record historique ; le 4 septembre, ce chiffre a encore grimpé à 6,04 millions de dollars, un nouveau sommet depuis son lancement, porté principalement par les échanges de jetons mèmes sur des plateformes de lancement telles que Long.xyz et Pons. Selon Bitquery, société indépendante d’analyse de données en chaîne, au 8 septembre, les frais cumulés depuis le lancement du réseau en juillet dépassaient 38 millions de dollars, dont environ 70 % générés après le 24 août et près de 90 % conservés par le réseau lui-même.
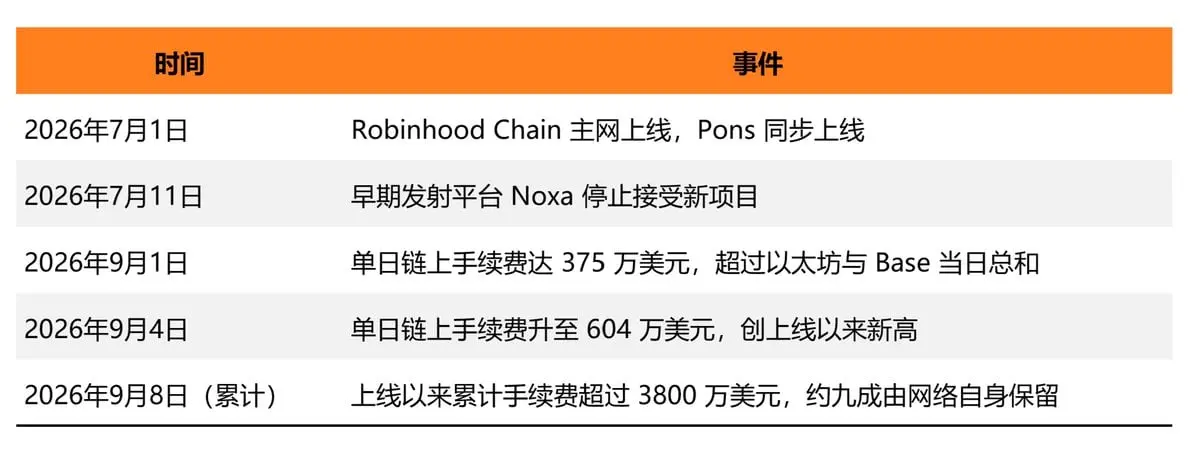
D’un point de vue sériel, les frais en chaîne sont restés élevés pendant plusieurs jours consécutifs, indiquant que ce mécanisme de liaison possède un certain degré de pérennité.
5.4 Évaluation de l’importance : transformation fonctionnelle des fonds spéculatifs
Auparavant, il existait presque aucun lien substantiel entre les fonds spéculatifs en chaîne et les actifs financiers traditionnels : les spéculateurs échangeaient des jetons mèmes, tandis que les investisseurs détenaient des actions, les deux marchés fonctionnant de manière indépendante. Désormais, les jetons mèmes ont trouvé une justification à leur existence, se transformant en point d’entrée pour diriger trafic et capitaux vers des actifs réels. Pour Robinhood, le trading haute fréquence des jetons mèmes a indirectement stimulé le volume d’échanges des jetons actions et les revenus issus des frais en chaîne ; pour l’ensemble du secteur, c’est la première fois que des données concrètes prouvent que le sentiment spéculatif en chaîne peut se transformer en volume réel d’échanges d’actifs financiers traditionnels.
Ce mécanisme a ensuite été repris sur BNB Chain. Le 8 septembre 2026, Zhao Changpeng (CZ), fondateur de Binance, a publié sur les réseaux sociaux : « Les introductions en bourse passeront en chaîne. »
« 🚨 AUJOURD’HUI : La SEC a émis une ordonnance accordant une dispense temporaire et conditionnelle aux places de marché de titres tokenisés, les exemptant de la définition d’« échange » prévue par la loi sur les échanges afin de négocier des actions NMS tokenisées via des systèmes automatisés autorisés innovants. » Source : Commission américaine des valeurs mobilières (SEC)
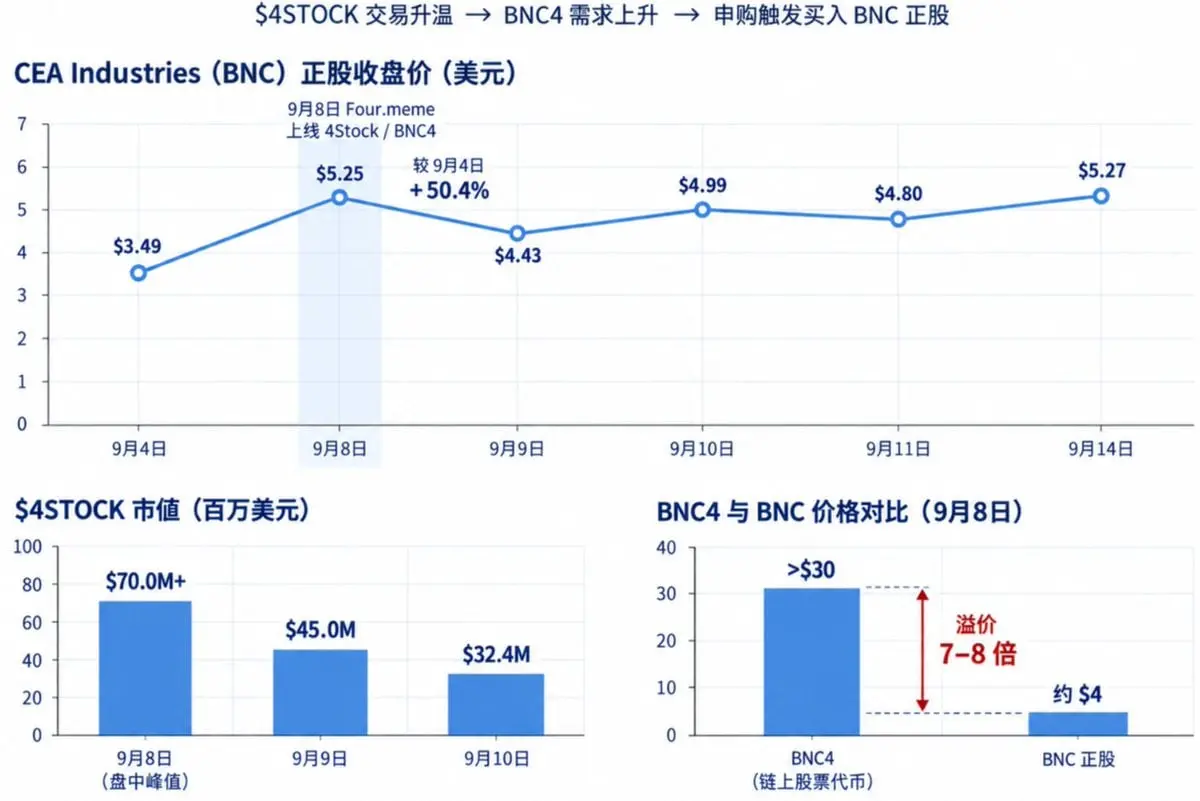
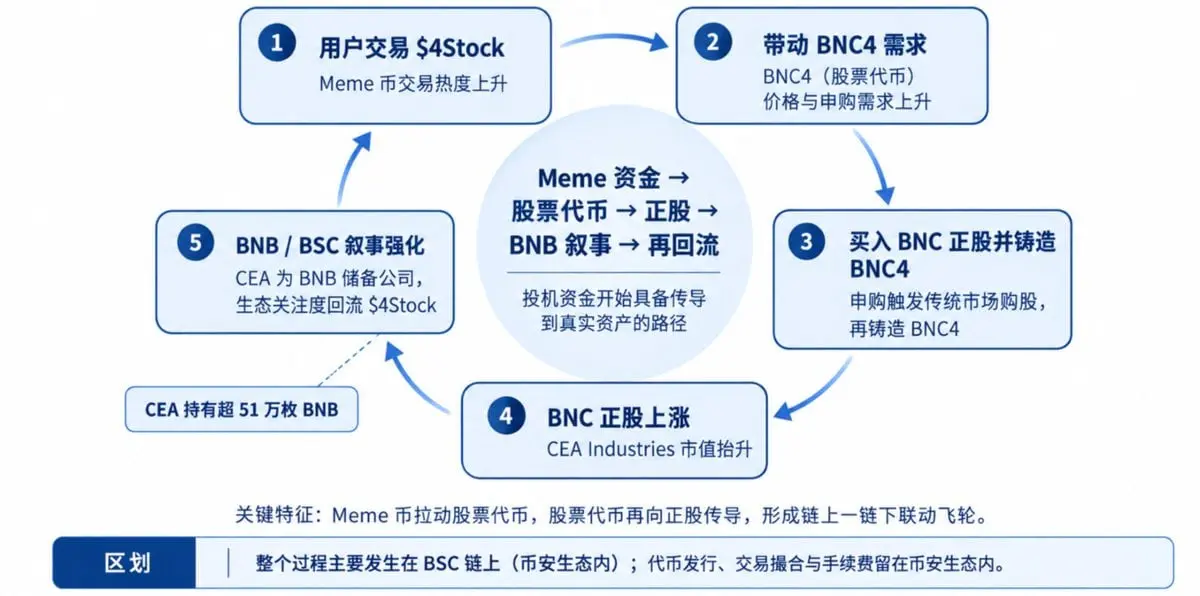
La plateforme de lancement de jetons mèmes sur BNB Chain, Four.meme, a immédiatement lancé un nouveau cadre baptisé « 4Stock » : d’abord émettre le jeton $BNC4, indexé 1:1 sur l’entreprise cotée au Nasdaq CEA Industries (code boursier BNC), puis émettre le jeton mème $4Stock par-dessus $BNC4.
Ce modèle suit une logique de jumelage similaire à celle de $AI et $NVDA sur Robinhood Chain, à la différence près que CEA Industries est elle-même une société fictive spécialisée principalement dans la détention de réserves de BNB, dont les avoirs dépassent 510 000 jetons. En trois heures suivant son lancement, la capitalisation boursière de $4Stock a brièvement atteint 90 millions de dollars ; durant la même période, le cours de $BNC4 a brièvement dépassé 30 dollars, correspondant à un cours sous-jacent d’environ 4 dollars pour l’action, soit une prime de 7 à 8 fois ; le cours de l’action de CEA Industries a augmenté de plus de 80 % en pré-marché ce jour-là, puis reculé, mais a tout de même clôturé en hausse de plus de 50 % par rapport à la veille. Wall Street a véritablement assisté à ceci : les jetons mèmes peuvent effectivement faire monter les actions réelles.
Ce mécanisme a engendré un cycle auto-renforçant : les jetons mèmes entraînent les jetons actions, les jetons actions entraînent les actions sous-jacentes, et l’actif sous-jacent de ces actions étant lui-même le BNB, la dynamique haussière se transmet ainsi en boucle fermée. L’ensemble du processus — lancement du jeton, appariement des échanges, règlement des frais — s’effectue entièrement sur BNB Chain, et les frais de transaction restent intégralement au sein de ce système.
Contrairement au modèle DAT de MicroStrategy, qui repose sur son influence sur le marché pour accroître continuellement ses réserves de Bitcoin, ce mécanisme ne nécessite aucun financement supplémentaire pour acquérir l’actif sous-jacent : il permet d’augmenter la valorisation de chaque maillon de la chaîne uniquement via les liens de prix générés par les échanges eux-mêmes, ce qui explique aussi pourquoi il suscite davantage d’inquiétudes que les modèles DAT traditionnels.
Ce type de lien remet en cause la perception traditionnelle selon laquelle actifs spéculatifs et actifs réels seraient déconnectés, constituant ainsi l’un des phénomènes les plus contre-intuitifs du développement actuel de la finance sur chaîne : un actif spéculatif dépourvu de valeur fondamentale peut acquérir une fonctionnalité économique réelle grâce à une conception mécanique.
Bien entendu, ce lien s’accompagne d’une distorsion notable de la découverte des prix, car la prime de $BNC4 par rapport à l’action sous-jacente manque d’un mécanisme d’arbitrage permettant une correction rapide, révélant ainsi que le marché actuel des actions tokenisées souffre encore de lacunes importantes en profondeur de liquidité et en efficacité de cotation, ce qui exige une grande prudence dans ces opérations.
## 6. Développement sectoriel et analyse des tendances de la finance sur chaîne
6.1 Évolution du positionnement des cryptomonnaies : de l’émission à l’utilisation d’actifs
Une tendance observable est que l’offre d’actifs utilisables sur chaîne est relativement abondante, et le secteur n’a plus besoin d’émettre continuellement de nouveaux jetons pour maintenir l’attention ; la logique ancienne de « lancement, promotion puis cotation » est désormais inefficace.
Avec l’essor de la finance sur chaîne, l’accent s’est déplacé de l’émission d’actifs vers la construction d’infrastructures centrées sur l’utilisation d’actifs existants afin de fournir des services sur chaîne à la finance traditionnelle. Les blockchains publiques assument désormais des rôles proches de canaux fondamentaux ou d’outils de service, leur orientation future étant d’accueillir des actifs libellés en dollars de qualité et de proposer des services conformes aux exigences réglementaires de la SEC, comme garantir aux détenteurs de jetons les mêmes droits de dividende et de vote que les actionnaires des actions sous-jacentes.
6.2 Fonctionnalisation des jetons Meme et repositionnement des jetons-actions
Les jetons Meme étaient jusqu’ici perçus comme de simples consommateurs de fonds ; le cas de Robinhood Chain montre que, moyennant un mécanisme de liaison bien conçu, leur popularité commerciale peut être directement convertie en volume d’échanges et en revenus de frais liés à des actifs réels.
Cette découverte pourrait faire émerger des équipes spécialisées dans la conception de mécanismes de liaison d’actifs, considérant « comment orienter le trafic des jetons Meme vers des actifs réels » comme une direction produit autonome, et non plus seulement un outil marketing ou de génération de trafic. Cette conception mécanique dépasse le cadre classique de l’émission de jetons et implique des algorithmes de marché automatisés, des modèles de cotation inter-actifs et des paramètres de contrôle des risques, relevant davantage d’une compétence en ingénierie financière que d’une simple gestion communautaire.
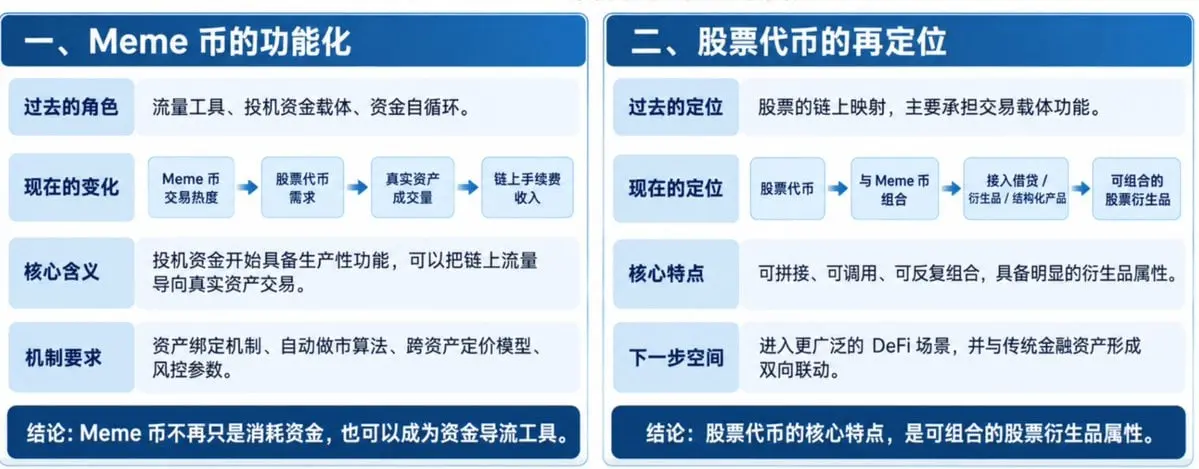
Cette découverte ouvre également une nouvelle fenêtre d’observation : les jetons-actions, combinés aux jetons Meme, présentent désormais des caractéristiques similaires à celles des produits dérivés financiers, dont la caractéristique centrale est leur capacité à être assemblés répétitivement et invoqués librement sur chaîne. À ce jour, seule la combinaison entre jetons-actions et jetons Meme a été validée ; si elle s’intègre davantage aux activités de prêt, de trading dérivé ou de produits structurés DeFi, la combinabilité intrinsèque des actifs-actions pourrait devenir la proposition narrative centrale de la prochaine étape.
Cela soulève aussi une question plus fondamentale : en tant que dérivé combinable, comment les jetons-actions peuvent-ils être intégrés à des scénarios DeFi plus larges et former un lien bidirectionnel avec les actifs financiers traditionnels ? La réponse à cette question déterminera les limites de valeur que les jetons-actions pourront atteindre dans la prochaine phase.
6.3 Voies de transformation des entreprises DAT (Digital Asset Treasury) coin-action
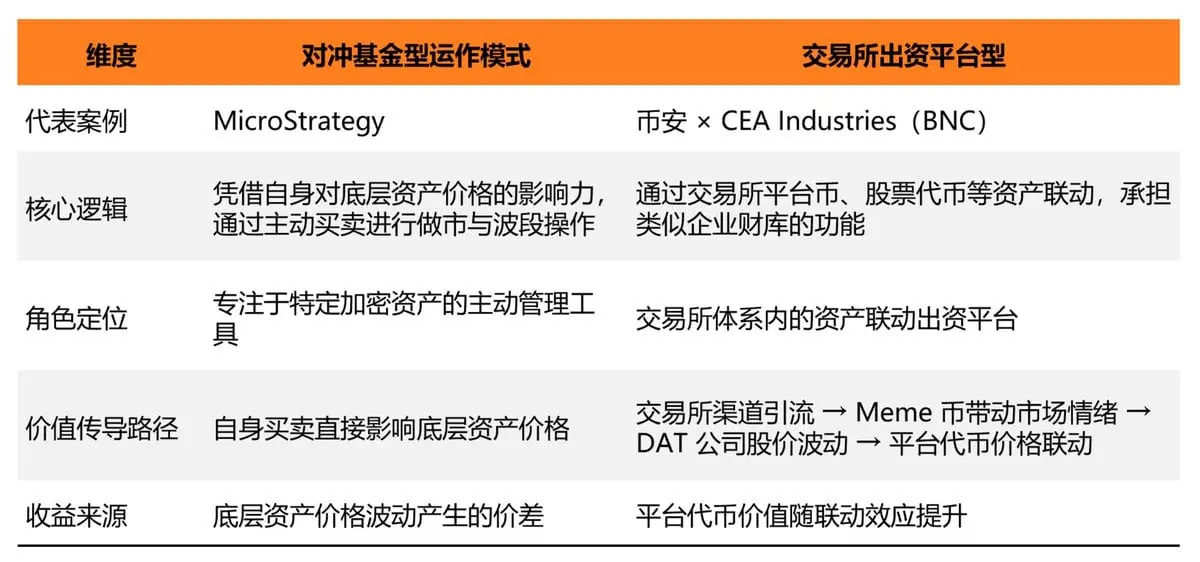
Avec l’annonce par MicroStrategy de la vente d’une partie de ses avoirs en Bitcoin et les exemples de liaison coin-action via des plateformes internes au sein du système Binance, le groupe des entreprises de trésorerie d’actifs numériques (DAT) fait face à deux voies de transformation distinctes.
Modèle opérationnel type hedge fund : à l’instar de MicroStrategy, tirer parti de son influence sur le prix de l’actif sous-jacent pour intervenir sur le marché (market-making) et acheter bas/vendre haut, transformant ainsi l’entreprise en un outil de gestion proactive axé sur des crypto-actifs spécifiques.
Plateforme de financement interne des bourses : en reliant les jetons de plateforme, les jetons-actions et autres actifs, jouer un rôle similaire à celui des trésoreries d’entreprises au sein du système boursier ; le lien entre Binance et CEA Industries (BNC) constitue un exemple précoce de cette voie : la bourse agit comme canal d’accès, utilisant les jetons Meme pour stimuler le sentiment du marché et améliorer la performance boursière des entreprises DAT sous-jacentes, influençant ainsi le cours des jetons de plateforme.
Outre ces deux voies, les petites et moyennes entreprises DAT sans positionnement clair feront face à des pressions de survie importantes à l’avenir.
6.4 La valeur stratégique des blockchains publiques pour les institutions crypto devient de plus en plus marquée
Les blockchains publiques deviennent un composant central de l’infrastructure institutionnelle : si une institution dépend uniquement de blockchains publiques tierces pour ses activités, les commissions de transaction et les frais réseau s’écoulent continuellement vers les opérateurs de ces blockchains. Seule une gestion efficace de sa propre blockchain publique lui permet de conserver cette valeur au sein de son écosystème.
Circle, afin de retenir le maximum de frais et de recettes dans son propre système, a choisi de développer Arc ; Robinhood, pour promouvoir la titrisation interne des actions et maîtriser les règlements sous-jacents, a également opté pour sa propre blockchain publique ; la BNB Chain de Binance est devenue un canal clé reliant les jetons de plateforme et les jetons Meme via des plateformes tierces de lancement comme Four.meme : c’est aussi la raison fondamentale pour laquelle ces trois acteurs ont choisi de construire ou de s’ancrer profondément dans des blockchains publiques.
6.5 Perspectives futures : la couche de connexion entre actifs et fonds
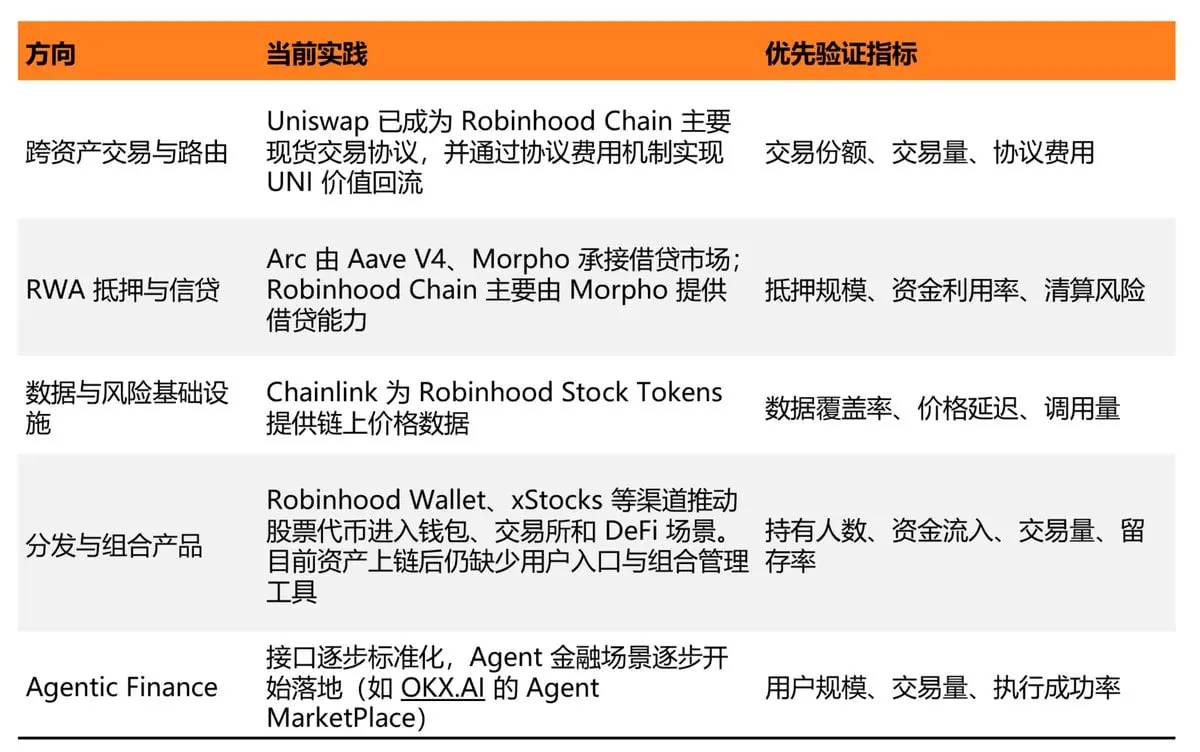
Les segments véritablement investissables se situent à l’intersection des actifs et des fonds, or ces segments manquent encore aujourd’hui de solutions matures. Les équipes qui résoudront en premier le problème de la connexion pourraient capter la part la plus certaine des dividendes industriels de ce cycle.
Parmi les axes mentionnés, le routage transversal de liquidité entre actifs constitue actuellement une direction offrant de fortes capacités de monétisation réelle, dont les performances récentes d’Uniswap illustrent un cas concret d’analyse.
Avec la croissance rapide du volume des échanges au comptant après le lancement de Robinhood Chain et d’Arc, Uniswap a capté la majeure partie de la part des échanges au comptant sur les deux chaînes. Le 5 septembre 2026, il représentait une part majoritaire du volume total des échanges sur Robinhood Chain, soit plus de 1,3 milliard de dollars. Ce changement de rôle se reflète directement sur les cours des jetons : du milieu août au début septembre 2026, le prix de UNI est passé d’environ 3 $ à plus de 7 $, soit une hausse supérieure à 100 %.
Ce cas montre que les institutions émettant des actifs titrisés ou construisant leurs propres blockchains publiques ne sont pas les seules bénéficiaires. Les projets contrôlant les points d’entrée de liquidité transversale et dotés de mécanismes de capture de valeur au niveau protocole peuvent aussi tirer des avantages vérifiables de la croissance structurelle des volumes d’échange, justifiant une étude et un suivi spécifiques.
### Conclusion
En examinant les événements de toute l’année 2026, une même conclusion émerge : la finance sur chaîne a dépassé le stade conceptuel pour entrer dans une phase concrète de mise en œuvre, portée par la SEC, la Bourse de New York, Nasdaq, Robinhood et Circle. Ce changement est motivé par la nécessité, pour la mondialisation du dollar et des actifs libellés en dollars, de disposer simultanément d’un côté financement et d’un côté actifs. Circle et Robinhood ont emprunté respectivement ces deux voies, conservant ainsi les commissions et frais de transaction au sein de leurs propres systèmes grâce à leurs blockchains publiques.
Dans cette logique, les jetons-actions et les jetons Meme ont chacun accompli une transformation de rôle. Les jetons-actions sont passés d’une catégorie fermée, négociable uniquement sur leur plateforme d’origine, à des composants financiers appelables par tout contrat, dotés de propriétés combinatoires similaires aux produits dérivés : c’est le changement le plus contre-intuitif, mais aussi la variable la plus prometteuse à suivre dans ce cycle. Quant aux jetons Meme, ils exploitent cette combinabilité pour mettre en place des mécanismes précis permettant d’attirer des actifs réels sur Robinhood Chain et BNB Chain — notamment via les paires $$AI et $$NVDA, $4STOCK et BNC4, ainsi que la liaison avec l’action sous-jacente de CEA Industries — permettant ainsi, pour la première fois, à des fonds spéculatifs de se transformer en volume réel d’échanges d’actifs financiers traditionnels.
Parallèlement, la valeur générée lors de la phase d’émission d’actifs diminue, tandis que la connexion entre actifs et fonds représente actuellement la position offrant des rendements plus certains. La capacité d’Uniswap à doubler le cours de UNI en capturant le routage de liquidité valide déjà ce jugement. La garantie et le crédit basés sur des actifs réels (RWA), les infrastructures de données et de risque, ainsi que la finance agentic restent à un stade précoce ; celui qui résoudra le problème de la connexion en premier aura davantage de chances de capter la part la plus certaine des dividendes industriels de ce cycle.
Bien entendu, les risques sont tout aussi évidents : la liquidité secondaire des actions titrisées est faible, et la distorsion de découverte des prix causée par la corrélation entre jetons Meme et jetons-actions n’a pas encore été corrigée par des mécanismes d’arbitrage. Le cadre réglementaire lui-même demeure dans une phase transitoire d’exemption temporaire de cinq ans, sans arrangement institutionnel stable à long terme. Ces variables structurelles détermineront jusqu’où la finance sur chaîne pourra aller : mais la direction est désormais irréversible.