0G lance « Compute Finance (ComFi) », un nouveau système financier dont l’actif central est la puissance de calcul IA
 Tapbit Wire
Source : 0G
La plupart des actifs rares suivent un parcours similaire : d’abord produits, puis valorisés, enfin financiarisés. Le pétrole dispose de bruts de référence et de marchés à terme, l’électricité de contrats à terme, et désormais le calcul emprunte le même chemin.
Aujourd’hui, les utilisateurs peuvent louer une GPU en quelques minutes. Les prix de location des GPU grand public sont déjà fixés quotidiennement, et les principales bourses mondiales préparent le lancement de contrats à terme sur le calcul. Toutefois, comparé à des matières premières matures comme le pétrole ou l’électricité, le calcul manque encore d’une véritable couche financière propre : on peut acheter ou louer du calcul, mais il reste difficile de le détenir comme actif à long terme, d’en tirer un rendement ou de posséder des droits négociables sur du calcul futur.
C’est précisément ce marché que désigne le terme « Compute Finance ». En substance, il transforme le calcul lui-même en actif sous-jacent. La DeFi a financiarisé le capital ; la Compute Finance vise à financiariser l’une des ressources productives les plus critiques de l’ère IA : les ressources de calcul.
L’exploitation minière a déjà validé cette voie
La Compute Finance ne part pas de zéro. Le développement du marché de l’exploitation minière Bitcoin en fournit déjà une référence relativement complète.
Au début, la puissance de hachage n’existait que dans les rigs et les centres de données : on y injectait de l’électricité, on faisait fonctionner du matériel et on percevait des récompenses de bloc. Par la suite, des plateformes telles que NiceHash ont créé des marchés de location de puissance de hachage, permettant aux mineurs de vendre leur calcul et aux acheteurs de déterminer les prix via des enchères ouvertes. Mais un simple marché de négoce ne suffisait pas, car le secteur manquait encore d’un indice de prix unifié.
Le véritable tournant est survenu avec le lancement de Hashprice par Luxor. Celui-ci a normalisé la puissance de hachage issue de machines différentes, de coûts énergétiques variables et de conditions d’exploitation hétérogènes en une métrique standardisée de revenus. Des contrats à terme se sont ensuite développés autour de cette métrique, puis des contrats à terme sur puissance de hachage cotés en bourse. Aujourd’hui, les mineurs peuvent déjà couvrir leurs revenus futurs, tout comme les agriculteurs couvrent les prix des matières premières agricoles.
Ce parcours se résume ainsi : marché au comptant, puis indice de prix, enfin produits dérivés financiers. Le marché du calcul reproduit aujourd’hui ce processus, mais à une échelle bien plus grande.
Le calcul possède déjà un prix, mais pas encore un véritable marché des capitaux
Actuellement, le marché au comptant du calcul est en réalité assez mature. De grands fournisseurs de services cloud comme AWS et Google Cloud proposent du calcul à la demande ou réservé, des plateformes comme Vast.ai et RunPod louent des GPU à l’heure, et des réseaux décentralisés tels qu’Akash, Render et io.net ont transposé ces modèles sur la blockchain.
Autrement dit, le calcul ne manque pas de lieux d’échange. Ce qui fait véritablement défaut, c’est l’infrastructure financière construite par-dessus ce marché au comptant.
Ce basculement commence déjà à émerger. Des indices quotidiens de prix de location pour les GPU grand public existent déjà sur le marché, certains données alimentant même des terminaux financiers ; des courbes de prix à terme prennent forme, et les principales bourses ont annoncé leur intention de lancer des contrats à terme sur le calcul réglés en espèces. Parallèlement, de grands acheteurs et vendeurs concluent déjà des accords de gré à gré pour verrouiller les prix futurs du calcul.
La finance traditionnelle traite progressivement le calcul comme une matière première négociable.
Toutefois, si l’on recentre le regard sur les utilisateurs finaux qui consomment effectivement du calcul, la situation est radicalement différente. La forme la plus courante reste aujourd’hui les crédits de service cloud ou les points prépayés. Ces crédits sont généralement non transférables, dépourvus de droits de propriété et peuvent même expirer. Même lorsqu’un utilisateur loue une GPU, aucune trace d’actif n’est conservée après la fin de la période de location.
Tel est le principal fossé du marché du calcul aujourd’hui : la couche de valorisation commence à s’établir, mais la couche des capitaux ne l’est pas encore.
De quels composants la finance du calcul pourrait-elle être constituée ?
Premièrement, la finance du calcul ne concerne ni les actions de sociétés de puces, ni les SCPI de centres de données, ni simplement le marché de location de GPU. Elle met l’accent sur le fait que les investisseurs détiennent directement des droits liés au calcul lui-même, plutôt que d’obtenir une exposition indirecte via une entreprise qui vend du calcul.
Le premier concept clé est le rendement en calcul. Les rendements traditionnels issus du staking sont généralement des jetons ou des intérêts, tandis que la logique du rendement en calcul est la suivante : les utilisateurs engagent du capital et reçoivent en fin de compte des ressources de calcul qu’ils peuvent effectivement utiliser. Ainsi, le calcul cesse d’être uniquement un coût et peut devenir un rendement continu inscrit à l’actif.
Cela revêt une importance particulière pour les agents IA. À l’avenir, un agent pourrait très bien détenir lui-même certains actifs et obtenir en continu les ressources d’inférence nécessaires à son fonctionnement. Une fois que le calcul devient un flux de trésorerie stable, il peut être valorisé ; et une fois valorisé, il dispose d’une base solide pour des échanges et une financiarisation ultérieures.
Le deuxième concept est celui des droits sur le calcul. Il représente un droit transférable à une utilisation future du calcul. Les utilisateurs peuvent acheter lorsque les prix sont bas, vendre lors des pics de demande ou l’utiliser comme garantie pour emprunter. À ce stade, le marché commence véritablement à valoriser non plus seulement Nvidia, les fournisseurs de services cloud ou les centres de données, mais le calcul lui-même.
La troisième orientation est celle d’une économie IA auto-financée. Aujourd’hui, les coûts d’inférence de la grande majorité des produits IA sont finalement supportés par des budgets d’entreprises ou par du capital-risque, mais à l’avenir, un service IA pourrait directement utiliser une partie de ses propres recettes pour acquérir la prochaine tranche de calcul nécessaire. Il ne dépendrait plus d’un financement externe continu, mais couvrirait ses propres coûts d’inférence grâce à ses revenus commerciaux.
Pour les agents, ce changement est particulièrement crucial. Un agent incapable de couvrir ses propres coûts d’inférence ressemble davantage à un produit expérimental, tandis qu’un agent capable de générer des revenus et de payer ses propres frais de fonctionnement commence tout juste à s’approcher d’une entité économique autonome.
Toutefois, la condition préalable au bon fonctionnement de ce modèle est l’existence d’une boucle de revenus réelle. L’autre côté de tout « droit futur sur le calcul » implique qu’une partie assume l’obligation de livraison, et cette livraison elle-même entraîne des coûts quotidiens. Les questions essentielles à résoudre sont donc les suivantes : qui fournit le calcul ? Qui paie réellement l’inférence ? Si les recettes sont insuffisantes pour couvrir les coûts, comment les droits sur le calcul sont-ils rachetés ?
Si ces questions n’ont pas de réponse fiable, les soi-disant « actifs calcul » risquent de n’être finalement qu’un simple billet à ordre empaqueté.
Le calcul peut-il être standardisé comme le pétrole ?
L’un des principaux problèmes auxquels se heurte la finance du calcul est précisément que le calcul lui-même est fortement hétérogène.
Bien qu’un baril de pétrole brut puisse varier légèrement en qualité, l’ensemble reste négociable via un système de cotation de référence. Le calcul est bien plus complexe : les H100 et B200 ne sont pas équivalents, une même puce affiche des performances différentes selon la précision de calcul, et les charges de travail IA réelles dépendent aussi de facteurs tels que la mémoire vidéo (VRAM), le réseau et l’efficacité des communications.
Ce qui complique encore davantage la situation, c’est la rapidité extrême des cycles de renouvellement des puces. La GPU phare d’aujourd’hui pourrait n’être plus qu’un modèle milieu de gamme dans quelques années. Si l’actif sous-jacent change constamment, quel standard de règlement les contrats financiers doivent-ils adopter ?
Or, le marché du minage a déjà répondu à une question similaire. Les machines de minage Bitcoin proviennent également de générations différentes et présentent des structures de coût et d’efficacité énergétique variées. Le hashprice ne cherche pas à rendre toutes les machines identiques, mais établit une métrique de référence commune, autour de laquelle différents matériels forment des décotes ou des primes.
Les marchés financiers gèrent depuis longtemps les matières premières hétérogènes de façon similaire : par exemple, les pétroles de différentes qualités ou l’électricité provenant de régions distinctes finissent par s’articuler autour d’un benchmark commun.
Il est très probable que le calcul évolue vers une structure similaire : choisir une GPU de référence ou une unité de calcul standardisée, établir un benchmark négociable, puis permettre aux différents types de matériel de s’échanger autour de ce point de référence. L’infrastructure véritablement utile ne consistera pas à prouver que toutes les GPU sont identiques, mais à mettre en place un système de décotes, de primes et d’écarts accepté par le marché.
Pourquoi maintenant ?
La raison la plus directe est que l’IA rend progressivement le calcul semblable à une denrée rare. La demande augmente rapidement, l’expansion de l’offre exige des investissements massifs, et les prix fluctuent nettement. Selon l’expérience historique, de tels actifs finissent inévitablement par développer leurs propres marchés financiers.
Ce que l’industrie de la cryptomonnaie maîtrise particulièrement bien correspond justement à l’infrastructure requise par ce système : droits programmables, garanties transparentes et marchés ouverts.
Plus important encore, les agents IA pourraient devenir les utilisateurs les plus naturels de la finance du calcul. Un agent n’a pas besoin de bureau ni d’employés traditionnels : son coût principal est l’inférence. Pour un agent, le calcul équivaut simultanément à des salaires, un loyer et des matières premières.
Ainsi, une économie véritablement constituée d’agents ne peut guère, à long terme, compter sur des cartes de crédit d’entreprise et des factures mensuelles de services cloud. Elle a besoin d’un actif informatique pouvant être détenu, gagné et dépensé directement par des logiciels.
De ce point de vue, le marché du calcul a probablement déjà atteint la phase intermédiaire de sa marche vers la financiarisation. Des marchés au comptant existent déjà, des références de prix se forment, et des bourses explorent…
Comment 0G conçoit-il ce système ?
0G s’inscrit à la couche fondamentale de ce système financier du calcul et a lancé deux produits connexes.
Ascend est le produit de staking liquide de l’écosystème 0G. Une fois les jetons 0G mis en staking, les utilisateurs reçoivent des a0G, leur permettant de continuer à participer à la DeFi tout en conservant leurs rendements ; les a0G constituent également la base pour frapper ultérieurement des actifs liés au calcul.
Infinite AI (iAI), prévu pour le 29 septembre, est un actif numérique adossé au calcul. Les utilisateurs peuvent échanger des a0G contre des iAI, puis, en engageant des iAI éligibles, obtenir des crédits de calcul utilisables avec des produits de l’écosystème tels que l’ordinateur privé 0G et l’application 0G. Selon la conception initiale, les détenteurs éligibles d’iAI reçoivent quotidiennement une certaine valeur en crédits de calcul, sous réserve des conditions applicables.
Ce processus se résume ainsi : staker des 0G → obtenir des a0G → frapper des iAI → staker des iAI → obtenir du calcul → utiliser l’IA.
Dans le cadre 0G, Ascend constitue la couche de staking et de liquidité, les iAI représentent les droits de calcul, tandis que les crédits effectivement consommés relient les actifs financiers à la demande réelle d’utilisation de l’IA.
Décalage d’un an des déblocages des jetons pour l’équipe et les investisseurs précoces
Outre les avancées produit, la Fondation 0G a également repoussé d’un an les échéances de déblocage des jetons réservés à l’équipe et aux investisseurs précoces. Ces deux catégories représentent ensemble 44 % de l’offre totale ; la première échéance passe ainsi du 22 octobre 2026 au 22 octobre 2027. Les libérations suivantes resteront mensuelles et linéaires, s’achevant en septembre 2029 ; le volume total alloué reste inchangé.
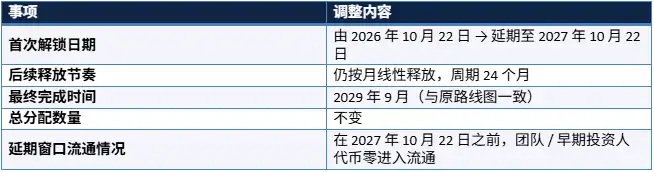
Cela signifie que cette partie des jetons ne sera pas mise en circulation avant le 22 octobre 2027. Ce report modifie le rythme de la masse monétaire circulante à court et moyen terme, sans affecter ni l’offre totale ni la date finale de déblocage.
La puissance de calcul pourrait devenir une nouvelle primitive financière
Par le passé, des concepts comme « matériel tokenisé » ou « crédit adossé à des GPU » sont apparus sur le marché, mais ils décrivaient surtout des produits isolés, non un marché complet.
La « finance du calcul » vise, quant à elle, à définir une catégorie plus large : la puissance de calcul cesse d’être simplement une charge pour les entreprises d’IA et commence à présenter le potentiel de devenir une classe d’actifs autonome.
Si les marchés au comptant, les références de prix, les droits de calcul, les produits à rendement et les produits dérivés parviennent à s’intégrer, le marché du calcul pourrait progressivement former un système financier analogue à ceux de l’énergie ou des matières premières.
Ce marché en est encore à ses balbutiements. De nombreuses questions clés — normalisation, responsabilité de livraison, risque de crédit, liquidité, régulation — restent largement en suspens.
Toutefois, une chose devient de plus en plus claire : à mesure que l’IA s’étend du secteur logiciel à l’infrastructure économique, la puissance de calcul elle-même se transforme progressivement d’une ressource technique en un actif devant être évalué, financé et géré en termes de risque.