معاملات هوش مصنوعی چه زمانی متوقف خواهد شد؟ بازار به «معضل زندانی» پشت انتشار گسترده اوراق قرضه متا توجه دارد.
 Tapbit Wire
در هفته گذشته، معاملات هوش مصنوعی با موج جدیدی از فشار فروش روبهرو شد و بازارهای سهام و اوراق قرضه آمریکا همزمان تحت فشار قرار گرفتند. ناسداک بدترین عملکرد روزانه خود را در ماهها داشت، حق ریسک اوراق قرضه با درجه بالای آمریکا به بالاترین سطح ۱۷ ماهه رسید و بازده اوراق قرضه زباله با درجه CCC به بالاترین سطح از سال ۲۰۲۰ رسید. اگرچه شاخصهای سهام نوسان سطحی محدودی نشان دادند، اما ارزیابی مجدد ریسک داراییهای بنیادی شتاب گرفت.
یکی از محورهای اصلی نگرانی بازار، برنامه تأمین مالی گسترده متا پس از اعلام نتایج سهماهه سوم است. بر اساس گزارش تحقیقاتی بارکلیز در ۲۳ اکتبر، متا تصمیم به تأمین مالی زودهنگام گرفت، تا حدی به دلیل اینکه سایر شرکتهای اکوسیستم هوش مصنوعی نیز شروع یا قصد انجام تأمین مالی را دارند و ظرفیت جذب بازار سرمایه بهتدریج کاهش مییابد.
این امر «معضل زندانی» پیشآمده برای غولهای هوش مصنوعی را آشکار میکند: هر شرکت انگیزه تأمین مالی زودهنگام دارد، اما اگر غولها بهصورت گروهی انتشار اوراق قرضه را شتاب دهند، عرضه جدید ممکن است هزینههای تأمین مالی را افزایش دهد و فضای تأمین مالی تمام شرکتکنندگان را محدود کند. در همین حال، صندوقهای پوششی همچنان اهرم خود را کاهش میدهند و گستره اوراق اعتباری مرتبط با هوش مصنوعی نیز در حال گسترش است.
بنابراین، زمان پایان افت معاملات هوش مصنوعی نهتنها به عملکرد سودآوری غولهای فناوری بستگی دارد، بلکه به این نیز وابسته است که آیا بازار میتواند عرضه متراکم اوراق قرضه را جذب کند و آیا افزایش هزینههای تأمین مالی تأثیر بیشتری بر زنجیره صنعتی هوش مصنوعی خواهد گذاشت.
شاخصهای سهام آرام به نظر میرسند، اما موقعیتهای هوش مصنوعی تحت تصفیه متمرکز قرار گرفتهاند.
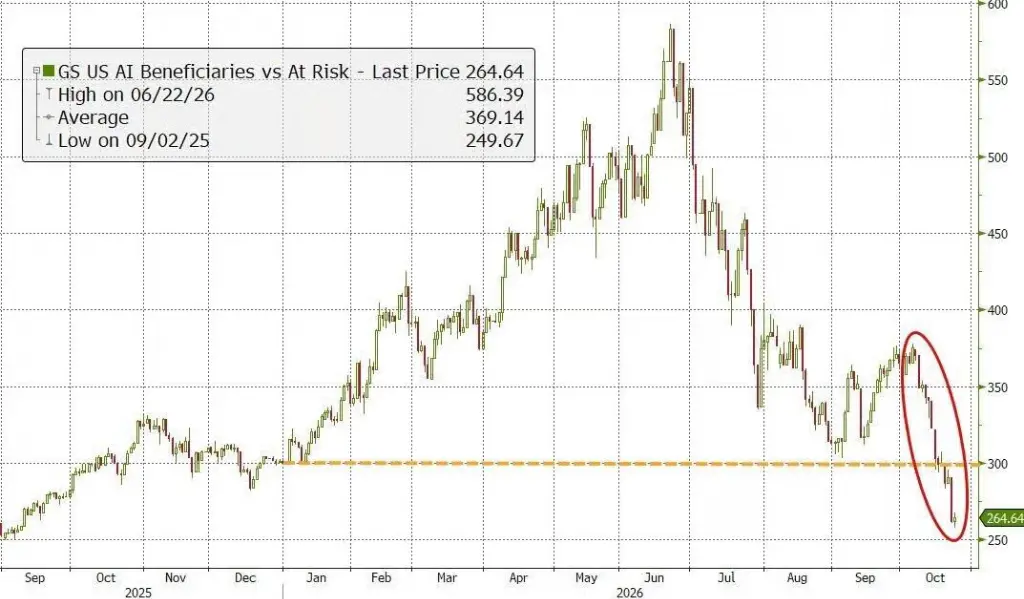
در هفته گذشته، عملکرد شاخصها تفاوت شدید بین سهام انفرادی را پنهان کرد. دادههای گلدمن ساکس نشان میدهد که ترکیب بلند-کوتاه سهام منتفعشونده از هوش مصنوعی و سهام پرریسک آن حدود ۵۵٪ از اوج ژوئن کاهش یافته و تمام سودهای سال بهطور کامل بازگشت کرده است؛ استراتژیهای حرکتی نیز کشیدگی قابلتوجهی داشتند و به سطوح افراطی رسیدند که از بحران مالی ۲۰۰۸ دیده نشده بود.
در روز پنجشنبه، شاخص S&P 500 به میزان ۱٫۲٪ کاهش یافت، اما ۳۳۵ سهم از اعضای آن همچنان روند صعودی داشتند؛ شاخص S&P 500 با وزن برابر ۰٫۷٪ افزایش یافت، درحالیکه SPY با وزن سرمایهگذاری بازار ۲٫۴٪ کاهش یافت. دادههای گلدمن ساکس نشان میدهد که صندوقهای پوششی در ۷ روز از ۸ روز معاملاتی قبلی عملیات کاهش اهرم را انجام دادهاند و فروش روز پنجشنبه کاملاً ناشی از تصفیه موقعیتهای بلند بوده است.
این امر نشان میدهد که اصلاح اخیر نهتنها بازبینی ارزشگذاری هوش مصنوعی است، بلکه شامل تصفیه متمرکز موقعیتهای شلوغ نیز میشود. با این حال، اینکه آیا اصلاح موقعیتها میتواند منجر به بازگشت پایدار شود، هنوز به کاهش فشار در بازار اعتباری بستگی دارد.
ریسک اعتباری بر قرضگیرندگان با درجه پایین متمرکز شده است.
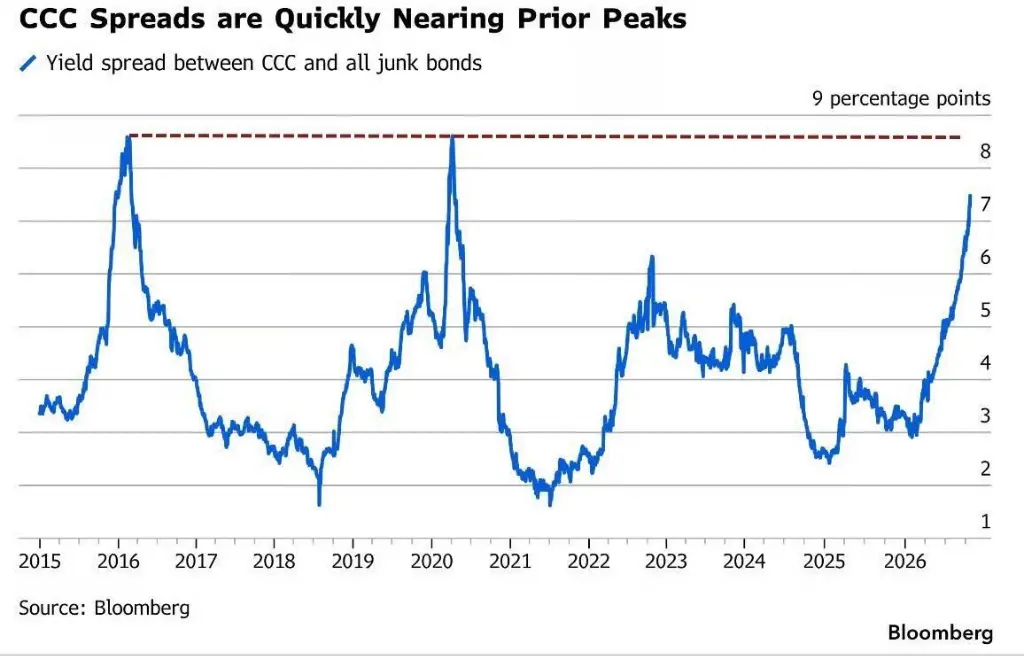
بر اساس بلومبرگ، حق ریسک میانگین اوراق قرضه با درجه بالای آمریکا به بالاترین سطح ۱۷ ماهه رسیده و بازار اولیه بزرگترین موج لغو انتشار را امسال تجربه کرده است؛ بازده اوراق قرضه زباله با درجه CCC به ۱۵٫۸۵٪ رسیده که بالاترین سطح از سال ۲۰۲۰ است و گستره بین اوراق CCC و BB به اوجهای مشاهدهشده در سالهای ۲۰۱۶ و ۲۰۲۰ نزدیک شده است.
بازار وامهای اهرمی نیز تحت فشار است. حجم وامهای عمیقاً بحرانی که قیمت آنها زیر ۶۰ سنت در دلار است، به بالاترین سطح از مارس ۲۰۲۰ رسیده است. دادههای JPMorgan نشان میدهد که در ۱۲ ماه گذشته، حجم وامهایی که قیمت آنها ۸۰ سنت در دلار یا کمتر است، تقریباً ۹۰٪ افزایش یافته است.
قابل توجه است که با گسترش گستره اوراق قرضه با درجه CCC، کل بازار اعتباری همزمان دچار تضعیف نشده است که نشاندهنده تمرکز ریسک بر صادرکنندگانی با توانایی بازپرداخت ضعیفتر است. رابرت کوهن، مدیر اعتبار شرکتی در DoubleLine Capital، اشاره کرد که برخی قرضگیرندگان با درجه CCC ممکن است به سمت بازسازی بدهی حرکت کنند، اما این به معنای معکوس شدن کل چرخه اعتباری نیست.
دادههای گلدمن ساکس نشان میدهد که گسترههای مختلف از مشتقات اعتباری با درجه سرمایهگذاری و با درجه بالا تا اوراق نقدی با درجه پایین در این دوره به اوج چرخهای خود رسیدهاند. آر. لاکشمنان، رئیس بخش اعتباری CreditSights سنگاپور، معتقد است که پس از تأثیر متوالی چندین ریسک جهانی بر بازار، بازقیمتگذاری ریسک اعتباری بهتدریج در حال شکلگیری یک روند پایدار است.
انتشار اوراق قرضه متا «معضل زندانی» تأمین مالی هوش مصنوعی را آشکار میکند.
طرح تأمین مالی متا تناقض بین هزینههای سرمایهای هوش مصنوعی و عرضه بازار اعتباری را بهروزنهترین نقطه خود رسانده است. این شرکت دامنه پیشبینی هزینههای سرمایهای خود برای سال ۲۰۲۶ را به بین ۱۳۵ تا ۱۴۵ میلیارد دلار تنگ کرده و پیشبینی میکند هزینههای سرمایهای فصل چهارم بین ۴۹ تا ۵۹ میلیارد دلار خواهد بود؛ پس از پرداخت سود سهام، جریان نقدی آزاد منفی است و مدیریت همچنین پیشبینی میکند از این پاییز شروع به تأمین مالی چند صد میلیارد دلاری خواهد کرد.
بارکلیز در گزارش خود اشاره کرد که رشد درآمد شرکتهای فناوری بسیار بزرگ در حال تحقق است، اما هزینههای سرمایهای به روند صعودی خود ادامه میدهند و مسئله تأمین مالی از «آیا میتوانیم وام بگیریم؟» به «چه زمانی، چقدر و چگونه وام بگیریم؟» تغییر کرده است.
متا در اعلامیه خود ذکر کرد که با توجه به اینکه سایر شرکتهای درون اکوسیستم هوش مصنوعی شروع به تأمین مالی کردهاند یا قصد دارند این کار را انجام دهند، ظرفیت جذب بازار سرمایه بهتدریج محدود میشود و تأمین مالی زودهنگام ضرورتی عملی است.
با این حال، زمانی که تمام شرکتها تصمیم به تأمین مالی زودهنگام میگیرند، انتخابهای عقلانی فردی میتواند به فشار کلی بازار تبدیل شود: عرضه انبوه اوراق قرضه جدید در بازار، هزینههای انتشار را افزایش داده و محدودیتی بر تنگشدن گپهای اعتباری ایجاد میکند. برای جلوگیری از آسیب بیشازحد بدهی به رتبهبندی اعتباری، شرکتها نیز شروع به بررسی تأمین مالی از طریق سهام، اوراق قابل تبدیل، اوراق مبتنی بر دارایی (ABS) و روشهای تأمین مالی خارج از ترازنامه کردهاند.
بارکلیز معتقد است که عرضه تأمین مالی مرتبط با هوش مصنوعی در کوتاهمدت فضای تنگشدن گپهای اعتباری را محدود خواهد کرد.
تفکیکپذیری اعتباری هوش مصنوعی تشدید میشود، بازار به قیمتگذاری جداگانه اوراق قرضه میپردازد
بارکلیز برآورد کرده است که حجم داراییهای اعتباری مرتبط با هوش مصنوعی حدود ۶۸۰ میلیارد دلار است و شامل شرکتهای فناوری بسیار بزرگ، شرکتهای نیمههادی، مراکز داده و تولیدکنندگان سختافزار میشود که حدود ۷٫۵ درصد از ارزش بازار شاخص اوراق قرضه با درجه سرمایهگذاری را تشکیل میدهد، اما حدود ۱۳ درصد از معرض ریسک مدتزمانی شاخص (DTS) را تأمین میکند.
بهطور کلی، پریمیوم گپ اعتباری داراییهای هوش مصنوعی نسبت به شاخص اوراق قرضه با درجه سرمایهگذاری حدود ۳۵ نقطه پایه است و برای اوراق قرضه با سررسید بیش از ۱۰ سال این پریمیوم به حدود ۵۵ نقطه پایه میرسد. در عین حال، پراکندگی گپهای اوراق قرضه صادرکنندگان هوش مصنوعی در طی یک سال گذشته از ۲۴ به ۶۵ نقطه پایه افزایش یافته است؛ حتی با حذف اوراکل و بخش مراکز داده نیز این شاخص حدود ۶۰ درصد رشد کرده و به ۳۷ نقطه پایه رسیده است.
از اواسط سپتامبر، گسترش گپهای اعتباری اوراکل، متا، اسپیساکس و چندین اپراتور مرکز داده بهمراتب بیش از شاخص بوده است؛ در عین حال اوراق قرضه کوتاهمدت مایکروسافت، گوگل و آمازون نسبتاً مقاوم ماندهاند. بازار اکنون بر اساس نیازهای تأمین مالی، ترازنامه و ریسکهای بلندمدت صادرکنندگان تفکیکپذیر شده است، نه اینکه هوش مصنوعی را بهعنوان یک موضوع اعتباری یکپارچه در نظر بگیرد.
منحنی بازده نیز فشار روی بخش بلندمدت را منعکس میکند. دادههای بارکلیز نشان میدهد که در طی یک سال گذشته، میانگین منحنی بازده شرکتهای فناوری بسیار بزرگ از ۲ ساله تا ۵ ساله، ۵ ساله تا ۱۰ ساله و ۱۰ ساله تا ۳۰ ساله بهترتیب ۱۳۷٪، ۱۴۰٪ و ۶۸٪ تیزتر شده است. در این میان، گپ منحنی ۱۰ ساله تا ۳۰ ساله متا به ۶۸ نقطه پایه رسیده که تیزترین مقدار در میان صادرکنندگان مشابه است.
تیزشدن بخش بلندمدت منحنی بازده نشاندهنده افزایش جبران ریسک مورد نیاز سرمایهگذاران برای بدهیهای بلندمدت است. با ادامه گسترش هزینههای سرمایهای شرکتهای هوش مصنوعی، بازار نهتنها باید تصمیم بگیرد که آیا این سرمایهگذاریها به درآمد تبدیل میشوند، بلکه باید مقیاس تأمین مالی، زمان بهبود جریان نقدی و تأثیر اوراق قرضه جدید بر هزینههای تأمین مالی را نیز ارزیابی کند.
بنابراین، اینکه معاملات هوش مصنوعی آیا متوقف میشوند یا خیر، به این بستگی دارد که آیا تأمین مالی انبوه توسط بازار جذب میشود، آیا گپهای اعتباری تثبیت میشوند و آیا تفکیکپذیری ریسک میان شرکتهای هوش مصنوعی ادامه مییابد یا خیر. تا این فشارها کاهش نیابد، هر بازگشت موقتی نیز ممکن است همچنان توسط افزایش هزینههای تأمین مالی محدود شود.