پیشبینی کاهش شغلهای جدید سپتامبر به ۹۰٬۰۰۰: نقطهٔ واقعی «انفجاری» امروز در گزارش حقوقبگیران غیرکشاورزی ممکن است بازنگری قابلتوجه دادههای آگوست باشد
گزارش حقوقبگیران غیرکشاورزی ایالات متحده برای سپتامبر روز پنجشنبه (۲ اکتبر) منتشر میشود؛ آخرین دادهٔ اشتغال پیش از جلسهٔ تعیین نرخ بهرهٔ فدرال رزرو در ۲۸ اکتبر است. با این حال، قیمتگذاری تأثیر آن در بازار به کمترین سطح اخیر رسیده است—تجربهٔ تاریخی نشان میدهد که وقتی بازار کمترین نگرانی را دارد، اغلب دادهها بیشترین واکنش را ایجاد میکنند.
میانهٔ پیشبینیهای والاستریت برای افزایش شغلها ۹۰٬۰۰۰ نفر است که افت قابلتوجهی نسبت به ۱۶۲٬۰۰۰ نفر در آگوست دارد. بازار بسیار تمرکز دارد بر اینکه آیا دادههای آگوست بهطور قابلتوجهی بازنگری شوند، زیرا تنظیمات فصلی غیرمعمول پیشتر عملکرد کلی اشتغال را بیشازحد تحریف کردهاند و عدم قطعیت زیادی دربارهٔ اثر پایهٔ دادههای سپتامبر ایجاد کردهاند.
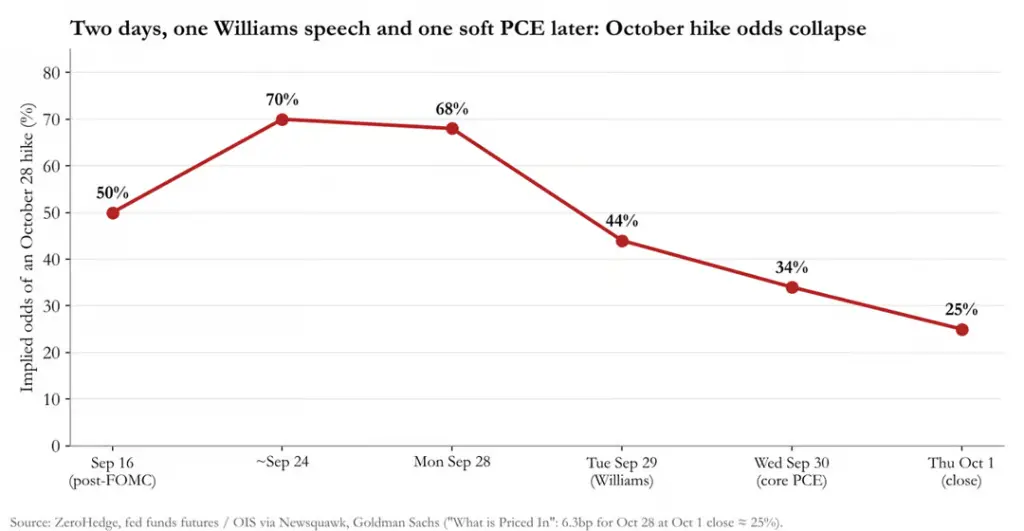
همزمان، انتظارات سیاستی فدرال رزرو در هفتهٔ گذشته تغییر شدیدی داشته است: روز دوشنبه بازار احتمال افزایش نرخ بهره در اکتبر را حدود ۷۰٪ تخمین زد، اما پس از اظهارات جان ویلیامز، رئیس بانک فدرال نیویورک مبنی بر اینکه «عجلهای برای افزایش نرخ ندارد» و انتشار دادهٔ ملایم PCE هستهای آگوست، تا پایان روز پنجشنبه احتمال افزایش نرخ در اکتبر به حدود ۲۵٪ کاهش یافت و گلدمن ساکس زمان افزایش بعدی نرخ را به دسامبر موکول کرد.
تنظیمات فصلی بزرگترین منبع عدم قطعیت در این گزارش هستند. بارکلیز تخمین زده است که اگر دادههای آگوست با عوامل فصلی امسال تنظیم شوند، افزایش «چشمگیر» ۱۶۲٬۰۰۰ نفری به کاهش ۷۴٬۰۰۰ نفری تبدیل میشود که نشاندهندهٔ تخمین بسیار بالای دادههای آگوست است. در این شرایط، بازنگری دادههای آگوست مستقیماً بر تفسیر دادههای سپتامبر تأثیر میگذارد.
برای بازار، ریسک واقعی ممکن است در سررسیدهای کوتاهمدت بهره نباشد بلکه در اوراق قرضهٔ بلندمدت باشد. دادههای گلدمن ساکس نشان میدهد که صندوقهای استراتژی روند CTA در حال حاضر حدود ۳۹۰ میلیارد دلار کوتاهفروش جهانی اوراق قرضه دارند، که سهم کوتاهفروش اوراق خزانهٔ ۱۰ سالهٔ آمریکا به حداکثر تاریخی ۹۹٪ و اوراق ۳۰ ساله به ۱۰۰٪ رسیده است. اگر دادههای حقوقبگیران ضعیف باشد یا نرخ بیکاری به ۴٫۲٪ برسد، پوشش گستردهٔ موقعیتهای کوتاه توسط صندوقهای سیستماتیک ممکن است باعث نوسانات شدید در بازار اوراق قرضه شود.
اعداد پیشبینیشده: توافق عمومی پایین است، اما اختلافات قابلتوجه است
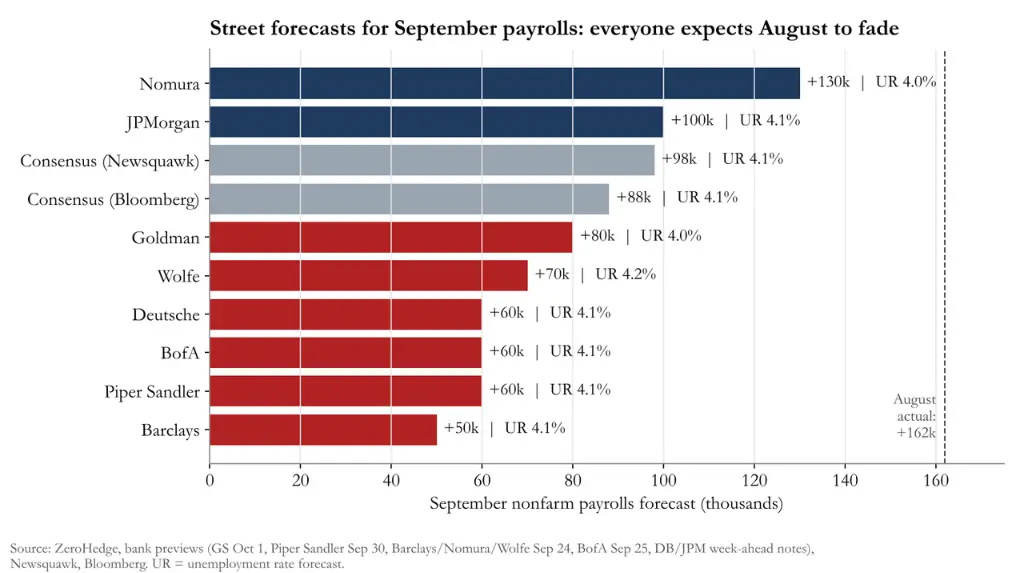
دامنهٔ پیشبینی ۸۰ مؤسسهٔ والاستریت از ۵۰٬۰۰۰ نفر بارکلیز تا ۱۳۰٬۰۰۰ نفر نومورا متغیر است؛ تقریباً تمام مؤسسات پیشبینیهایشان را زیر مقدار آگوست و اغلب زیر توافق عمومی قرار دادهاند.
نرخ بیکاری: ۴٫۱٪ (مقدار قبلی ۴٫۱۴٪، بدون گرد کردن)
نرخ مشارکت در نیروی کار: ۶۱٫۶٪ (بیتغییر از مقدار قبلی)
میانگین دستمزد ساعتی: افزایش ماهانه ۰٫۳٪، افزایش سالانه ۳٫۲٪ (مقدار قبلی ۳٫۱٪)
میانگین ساعات کار: ۳۴٫۳ ساعت (مقدار قبلی ۳۴٫۴ ساعت)
گلدمن ساکس افزایش ۸۰٬۰۰۰ شغل را پیشبینی میکند که کمی پایینتر از اجماع بازار و بالاتر از میانگین سهماهه است؛ همچنین نرخ بیکاری را به ۴٫۰٪ کاهش داده و این کاهش را به کاهش تعداد درخواستهای مستمر بیمه بیکاری نسبت میدهد. گلدمن ساکس همچنین افزایش دستمزد ساعتی متوسط را تنها ۰٫۲٪ در ماه پیشبینی کرده و «تأثیرات تقویمی نامطلوب» را به عنوان دلیل این پیشبینی ذکر کرده است.
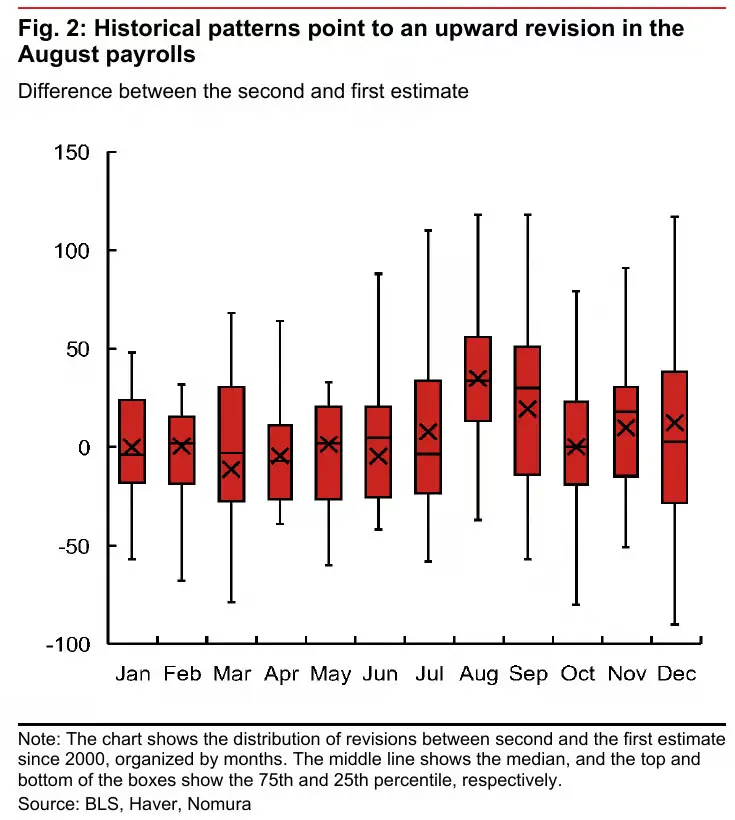
پیشبینی نومورا برای افزایش شغل به میزان ۱۳۰٬۰۰۰ بالاترین پیشبینی در خیابان وال استرات، زیرا اوت ماهی است که معمولاً در آن مقادیر اولیه بیشترین احتمال اصلاح به سمت بالا را دارند.
نرخ بیکاری و دستمزدها: جزئیات واکنش بازار را تعیین میکنند
محدوده پیشبینی نرخ بیکاری بین ۴٫۰٪ تا ۴٫۲٪ است که این اختلاف از مقدار غیرگردششده ۴٫۱۴٪ در اوت ناشی میشود.
گلدمن ساکس و نومورا نرخ ۴٫۰٪ را پیشبینی کردهاند که بر اساس کاهش درخواستهای مستمر بیمه بیکاری است؛
پژوهش وولف نرخ ۴٫۱۷٪ را پیشبینی کرده که به ۴٫۲٪ گرد میشود؛
بانک آمریکا نرخ ۴٫۱٪ را پیشبینی کرده اما از احتمال اصلاح پس از افزایش ناگهانی ۵۶۹٬۰۰۰ نفری در نظرسنجی اشتغال خانوار در اوت هشدار داده و معتقد است این اصلاح ممکن است نرخ بیکاری را به ۴٫۲٪ برساند؛ همچنین افزوده است که «حتی نرخ ۴٫۲٪ نیز با بنیانهای سالم بازار کار سازگار است»؛
بانک دویچه هشدار داده است که اگر نرخ مشارکت در نیروی کار کمی افزایش یابد، ممکن است نرخ بیکاری به ۴٫۲٪ گرد شود.
در مورد دستمزدها، گلدمن ساکس و نومورا هر دو افزایش ۰٫۲٪ در ماه را پیشبینی کردهاند، در حالی که بانک دویچه بالاتر از اجماع بازار است و افزایش ۰٫۴٪ را پیشبینی کرده است. شاخص گسترده ردیابی دستمزد گلدمن ساکس نشاندهنده افزایش سالانه ۳٫۵٪ و افزایش فصلی سهماهه ۳٫۱٪ است. پژوهش وولف اشاره کرده که رشد دستمزدها «همچنان در محدوده ترجیحی فدرال رزرو (۳٫۵٪ تا ۴٫۰٪) قرار ندارد» و آن را «بهصورت غیرمنتظره معتدل» خوانده است.
تنظیم فصلی: اوت «تورمزده» و سپتامبر ریسکهای دوطرفه دارد
عوامل فصلی دشواری اصلی تفسیر این گزارش هستند.
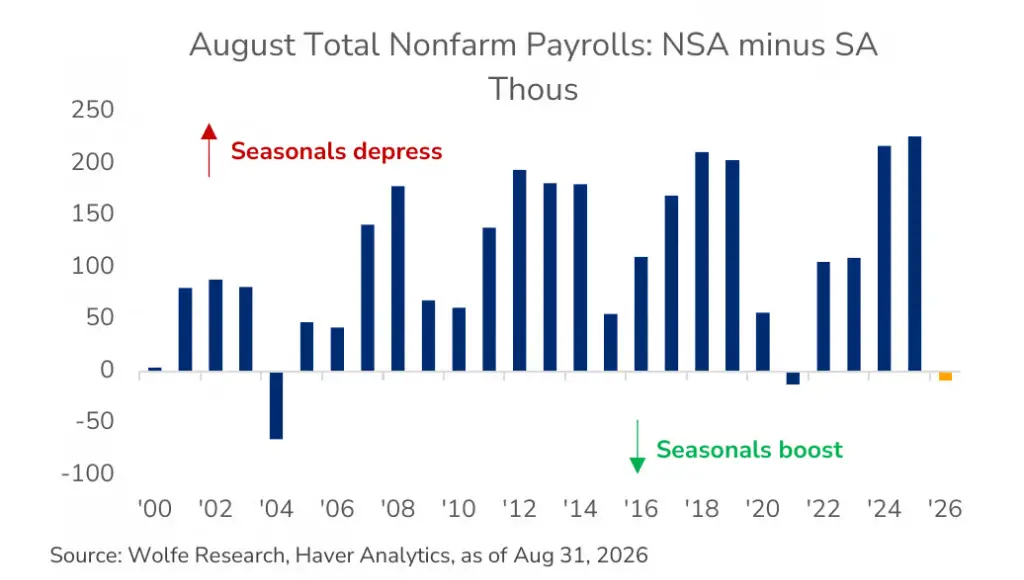
پژوهش وولف اشاره کرده که در یک اوت معمولی، تنظیمات فصلی معمولاً اعداد تعدیلشده را بیش از ۱۰۰٬۰۰۰ کاهش میدهند؛ اما در اوت امسال، عامل فصلی دادهها را در واقع افزایش داده است— این اولین بار از سال ۲۰۲۱ است که چنین اتفاقی رخ داده است.
شروتی میشرا، اقتصاددان بانک آمریکا، روشنترین توضیح را ارائه کرده است:
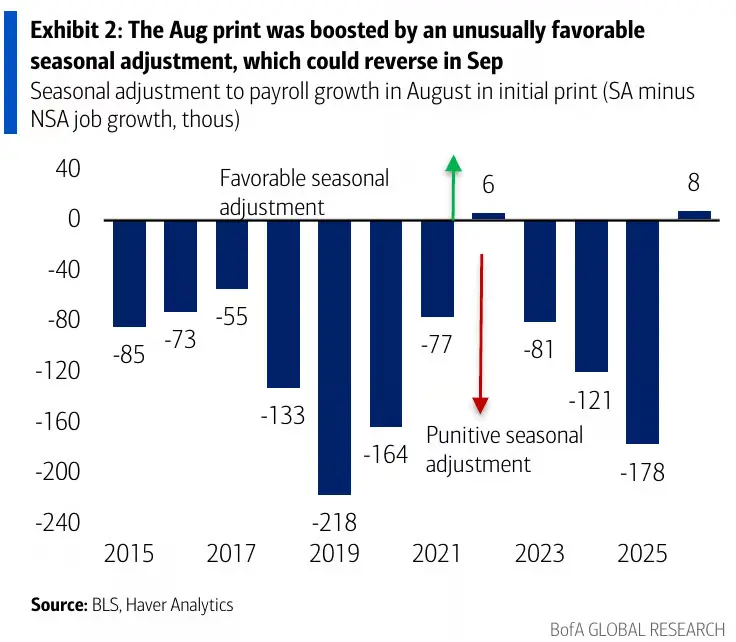
افزایش اشتغال بدون تعدیل در اوت در واقع پایینتر از همان دوره سال گذشته بود، اما تعدیل فصلی امسال «نزدیک به صفر» بود، در حالی که تعدیل اوت ۲۰۲۵ منفی ۱۷۸٬۰۰۰ بود، بنابراین افزایش بدون تعدیل امسال تقریباً کاملاً در اعداد تعدیلشده منعکس شده است.
بانک آمریکا این انحراف را به تفاوت در دورههای نظرسنجی نسبت میدهد— اوت ۲۰۲۶ دارای بازه چهارهفتهای و هر دو سال ۲۰۲۴ و ۲۰۲۵ دارای بازه پانزدهفتهای بودهاند.
نتیجهگیری بارکلیز زنجیرهای منطقی و واضح تشکیل میدهد:
اگر دادههای آگوست اصلاح شود → دادههای سپتامبر ممکن است بهطور غیرمنتظرهای قوی باشند؛ اگر دادههای آگوست اصلاح نشود → دادههای سپتامبر ممکن است ضعیف باشند.
بانک آمریکا به سرمایهگذاران توصیه میکند «از اعداد سرصفحه گول نخورند» و پیشبینی خود از رشد اشتغال بالقوه را در سطح سالم «۱۰۰٬۰۰۰+» حفظ میکند.
علاوه بر این، بانک آمریکا به ریسک منفی بالقوهای نیز اشاره میکند: حدود ۲۰۰٬۰۰۰ نفر از دارندگان وضعیت موقت حفاظتی هائیتی (TPS) در ۲۷ ژوئیه اجازه کار خود را از دست دادند که عمدتاً در بخشهای خدمات غذایی، مراقبتهای بهداشتی، حملونقل و خردهفروشی مشغول بودند. سناریوی پایه بانک آمریکا، تأثیر تدریجی است، اما این بانک اذعان دارد که «تأثیر آن بر دادههای سپتامبر ممکن است از انتظارات فراتر رود.»
شاخصهای با فرآوانی بالا از بازار کار: بهطور کلی مثبت، اما اعتماد مصرفکننده استثناء است
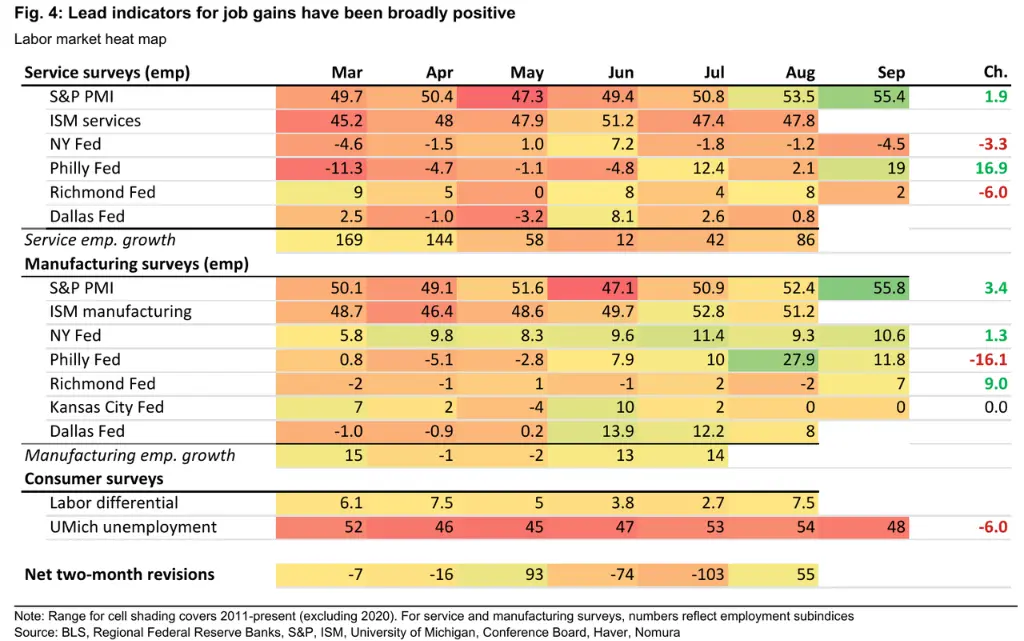
چندین شاخص با فرآوانی بالا نشان میدهد که بازار کار همچنان مقاوم است:
دعواهای اولیه بیکاری: هفته مرجع نظرسنجی ۱۹۸٬۰۰۰ بود، کمتر از ۲۰۷٬۰۰۰ در پنجره نظرسنجی آگوست؛ تعداد دعاوی جاری به ۱٫۷۱۹ میلیون رسید، کمترین مقدار از مارس ۲۰۲۳، که پیشبینی نرخ بیکاری ۴٫۰٪ را تأیید میکند.
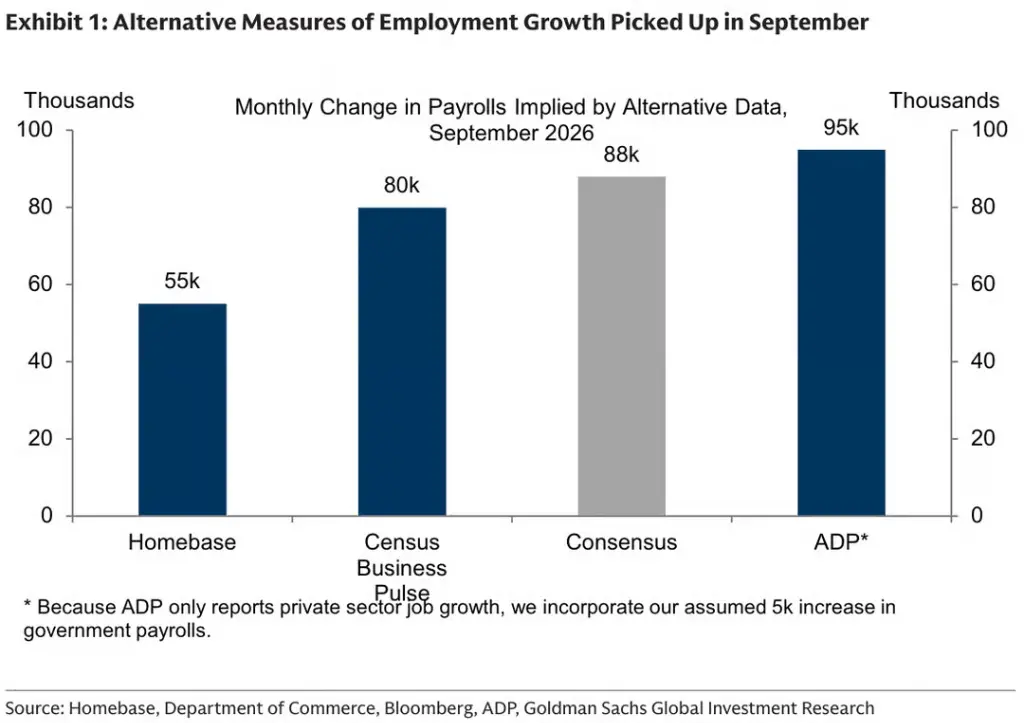
ADP: اشتغال خصوصی ۹۰٬۰۰۰ نفر افزایش یافت (پیشبینیشده ۷۰٬۰۰۰ و مقدار قبلی ۳۶٬۰۰۰)، اولین شتاب از ماه می، با رهبری بخشهای آموزش/مراقبتهای بهداشتی و تفریح/مهماننوازی.
Revelio: سپتامبر +۵۶٬۹۰۰، بالاتر از اصلاحشده آگوست +۴۰٬۶۰۰، با رهبری بخشهای اداری عمومی، مراقبتهای بهداشتی و ساختوساز.
اخراجهای Challenger: اخراجهای اعلامشده در سپتامبر ۴۳٬۰۰۰ نفر بود، کمترین مقدار از سال ۲۰۲۲، اما برنامههای استخدام کمترین مقدار از همین دوره در سال ۲۰۱۱ است.
شاخص مدیران خرید (PMI): شاخص اولیه S&P Global PMI سریعترین رشد اشتغال را از ژوئن ۲۰۲۲ نشان میدهد؛ زیرشاخص اشتغال ISM در بخش تولید به ۵۲٫۷ رسید.
تنها سیگنال متضاد از نظرسنجیهای اعتماد مصرفکننده ناشی میشود. در نظرسنجی فدراسیون جهانی شرکتهای بزرگ، شکاف بین «اشتغال کافی» و «یافتن شغل سخت» تنها به +۱٫۷ کاهش یافته و ارزش خالص انتظارات ششماهه اشتغال به -۱۴٫۴ رسیده که نشان میدهد مصرفکنندگان بازار اشتغال را همچنان در حال تضعیف میدانند.
سیاست فدرال رزرو: از «پرش» به مسیر «افزایش نرخ»
پس از اولین افزایش نرخ در سه سال اخیر، میانه نمودار نقطهای فدرال رزرو نشاندهنده یک افزایش دیگر در سال ۲۰۲۶ است. بازار قبلاً این اتفاق را برای اکتبر قیمتگذاری کرده بود اما سپس بهسرعت عقبنشینی کرد.
در حال حاضر، توافق بازار به «پرش در اکتبر و افزایش نرخ در دسامبر» تغییر کرده است. اقتصاددانان گلدمن ساکس معتقدند با افت پیشبینیشده PCE هستهای به ۳٫۰٪ تا پایان سال (زیر پیشبینی ۳٫۴٪ فدرال رزرو)، «احتمال اینکه FOMC نتیجه بگیرد هیچ افزایش نرخ دیگری لازم نیست، بسیار بالا است.»
بارکلیز نیز انتظار یک توقف در اکتبر و افزایش نرخ در دسامبر را دارد. سناریوی پایه بانک دویچه، یک افزایش نرخ در دسامبر و دیگری در مارس سال آینده است.
بانک آمریکا به اظهارات اخیر والر درباره مقاومت بازار کار ارجاع میدهد و معتقد است این گزارش اشتغال «بهاحتمال زیاد تغییردهندهای برای قیمتگذاری افزایش نرخ در اکتبر نخواهد بود و بازار بیشتر بر دادههای CPI تمرکز خواهد کرد.»
موقعیتهای کوتاه در بازار اوراق قرضه بزرگترین نقطه تحریکپذیری بالقوه است
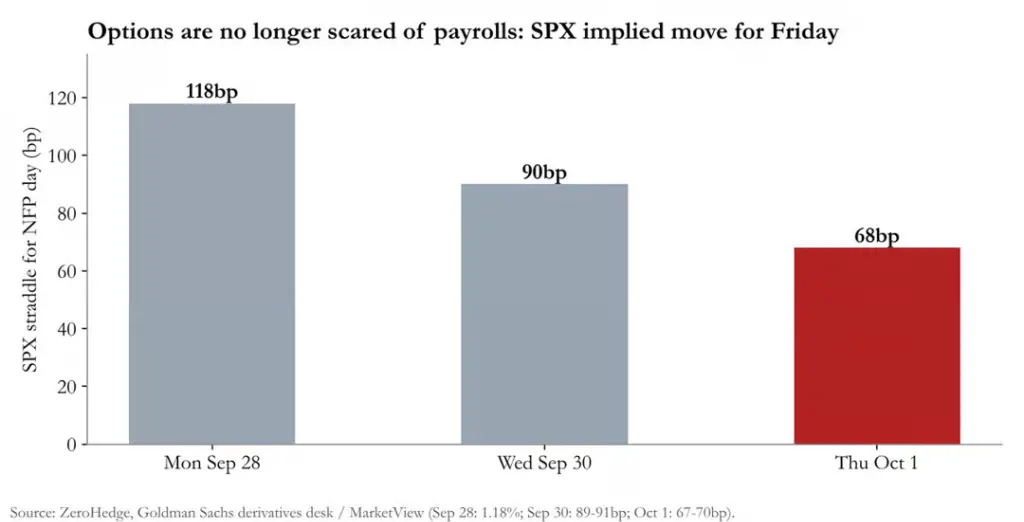
بازار اختیار معامله قیمتگذاری این گزارش را بهطور قابلتوجهی فشرده کرده است. بر اساس تیم مشتقات گلدمن ساکس، نوسان ضمنی استردهای S&P 500 از ۱٫۱۸٪ در دوشنبه به حدود ۶۷–۷۰ نقطه پایه در پنجشنبه کاهش یافته که زیر میانگین ۸ روز معاملاتی اخیر (۷۲ نقطه پایه) است. استردهای Nasdaq 100 نیز حدود ۹۵ نقطه پایه است.
در بازار ارز، نوسانپذیری ضمنی جفت ارز دلار آمریکا/ین ژاپن حدود ۴۲ نقطه پایه و جفت ارز یورو/دلار آمریکا حدود ۳۸ نقطه پایه است؛ هر دو نزدیک به سقف دامنه نوسانپذیری واقعی یکساله قرار دارند—بازار ارز در حال حاضر تنها بازاری است که همچنان احتمال وقوع شوکها را در قیمتگذاری خود لحاظ میکند.
ریچ پریوراتسکی از گلدمن ساکس اشاره کرد که فشار واقعی بر بخش بلندمدتتر بازار، نه کوتاهمدتتر آن، وارد میشود:
«نرخهای بهره: هیچ خریدی در بخش بلندمدت وجود ندارد. دادههای PCE ضعیف است، اما تأثیری جزئی بر مسیر بخش بلندمدت داشته است… مشکل اصلی این است که بخش بلندمدت اصلاً اهمیتی نمیدهد.»
این امر ریسک موقعیت را مهمترین متغیر نگرانکننده میسازد. برایان گارِت از گلدمن ساکس اعلام کرد که مدل CTA این بانک نشان میدهد صندوقهای سیستماتیک حدود ۳۹۰ میلیارد دلار از اوراق قرضه جهانی را کوتاه کردهاند؛ سهم کوتاهموقعیت در اوراق قرضه ۱۰ساله آمریکا به حداکثر تاریخی ۹۹ درصد و در اوراق ۳۰ساله به ۱۰۰ درصد رسیده است.
اگر دادهها «دقیقاً مناسب» باشند (افزایش ۴۰٬۰۰۰ تا ۱۰۰٬۰۰۰ شغل و نرخ بیکاری ۴٫۰–۴٫۱ درصد)، بازار سهام و اوراق قرضه هر دو بهصورت معتدل روند صعودی خواهند داشت؛
اگر دادهها «داغ» باشند (افزایش بیش از ۱۲۰٬۰۰۰ شغل و نرخ بیکاری ۴٫۰ درصد)، انتظارات مبنی بر افزایش نرخ بهره در اکتبر به سرعت به بازار بازمیگردد؛
اگر دادهها «سرد» باشند (افزایش کمتر از ۲۰٬۰۰۰ شغل یا افزایش نرخ بیکاری بالاتر از ۴٫۲ درصد)، نهتنها انتظارات افزایش نرخ بهره کاملاً از بین میرود، بلکه باعث فشار شدید بر کوتاهموقعیتهای CTA در اوراق قرضه نیز میشود.
در مورد سهام، نلسون آرمبراست از گلدمن ساکس اشاره کرد که شاخص S&P 500 تنها حدود ۲ درصد با بالاترین سطح تاریخی خود فاصله دارد و گفت: «هرگونه کاهش در نرخهای بهره به عنوان محرکی برای روند صعودی بازار سهام عمل خواهد کرد.» اندرو تایلر از جیپی مورگان درباره ریسکهای آینهای هشدار داد: دادههای قوی ADP ممکن است منجر به افزایش غیرمنتظره در اشتغال غیرکشاورزی شود؛ در این صورت بازار ممکن است دوباره به منطق «خبر خوب، خبر بد است» بازگردد.
قابل توجه است که اصلاح دادههای مرداد ممکن است تأثیر بازاری بیشتری نسبت به اعداد اولیه شهریور داشته باشد. اگر دادههای مرداد بهطور قابلتوجهی اصلاح و کاهش یابند، این امر تأیید میکند که تعدیلات فصلی روند واقعی اشتغال را مخدوش کردهاند و در نتیجه قضاوت بازار از کل چرخه اشتغال را دوباره شکل میدهد.
بازار بسیار متمرکز است بر اینکه آیا دادههای مرداد بهطور قابلتوجهی اصلاح و کاهش خواهند یافت، زیرا تعدیلات فصلی غیرمعمول پیشین عملکرد کلی اشتغال را بیشازحد برجسته کردهاند و این امر عدم قطعیت قابلتوجهی درباره اثر پایه دادههای شهریور ایجاد میکند.
 Tapbit Wire