نیمهای از سهام وارد بازار خ bears شدهاند و بازار سهام آمریکا به «محل تقاطع» رسیده است؛ تمرکز کلیدی بر نوسانات اوراق خزانهٔ آمریکا
 Tapbit Wire
شاخصهای سهام آمریکا در نزدیکی بالاترین مقادیر تاریخی خود قرار دارند، اما درون بازار بهصورت مخفیانه دو قسمت شده است.
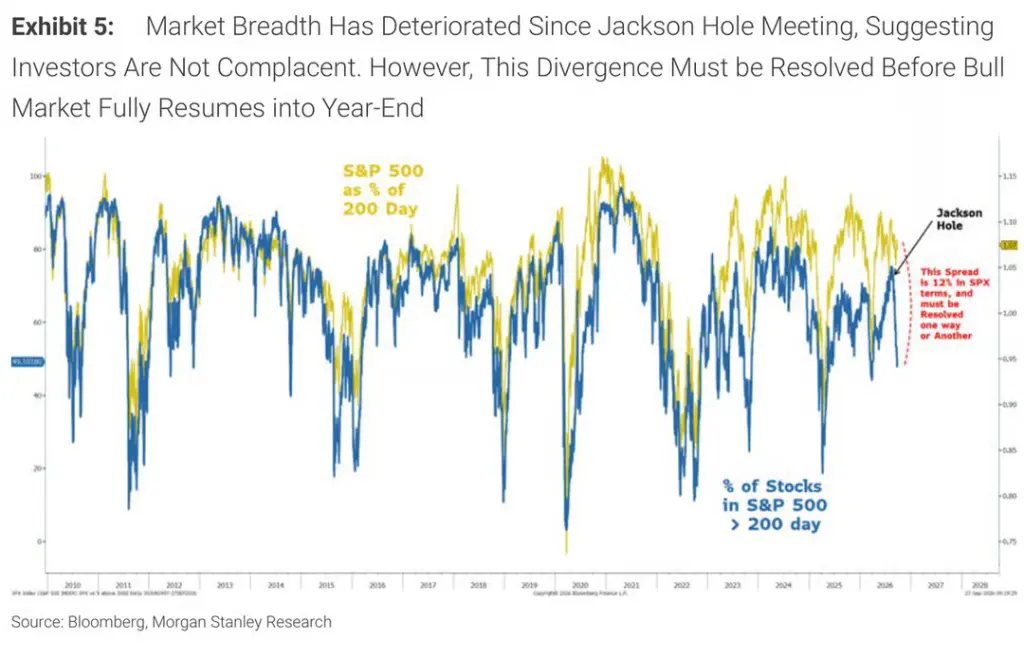
مایک ویلسون، استراتژیست ارشد سهام بانک مورگان استنلی، در گزارش اخیر خود هشدار داد: فاصلهٔ پراکندگی بین عمق بازار سهام آمریکا و قیمت شاخص در حال حاضر حدود ۱۲٪ است و این اختلاف باید به یکی از دو روش جبران شود: یا شاخص به سمت عمق بازار بازگردد، یا نوسانات اوراق خزانه کاهش یابد و سهام انفرادی روند صعودی پیدا کرده و شاخص را بالا ببرند. این دو مسیر جهتهای متضاد دارند و تنها قاضی نهایی، بازار اوراق خزانهٔ آمریکا است.
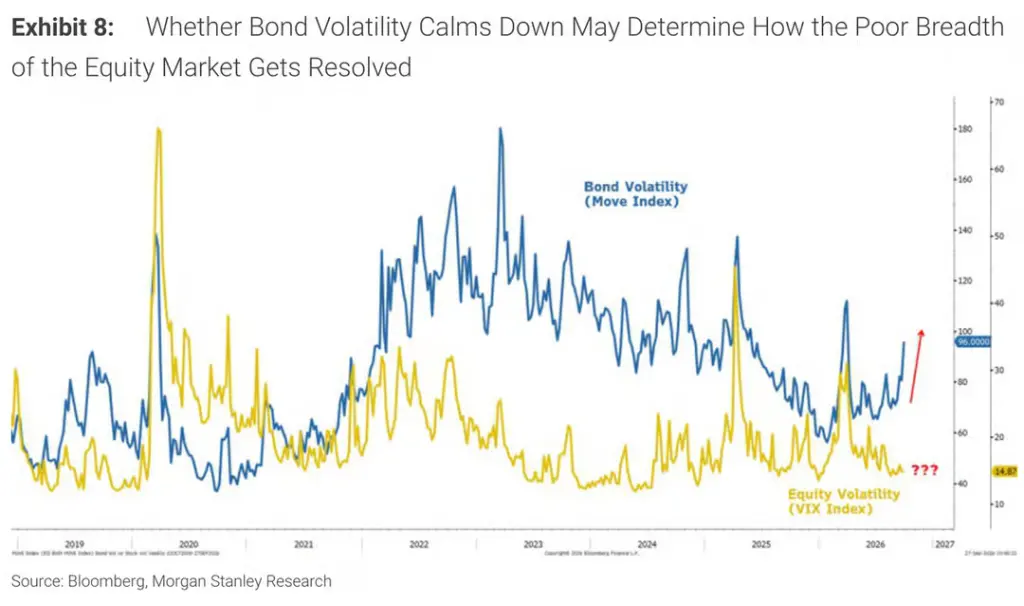
در حال حاضر، ۵۱٪ از اعضای شاخص راسل ۳۰۰۰ بیش از ۲۰٪ از اوج ژوئن خود سقوط کردهاند و رسمیً وارد بازار خ bears شدهاند؛ همچنین میانهٔ سهام شاخص S&P 500 ۱۶٪ از بالاترین سطح ۵۲ هفتهای خود کاسته شده و عمق بازار در پایینترین سطح خود از زمان انفجار حباب داتکام قرار دارد. در همین حال، بازده اوراق خزانهٔ ۱۰ سالهٔ آمریکا به ۵٫۲۵٪ بازگشته، شاخص MOVE (که نوسانات اوراق خزانهٔ آمریکا را اندازهگیری میکند) از ۱۰۰ فراتر رفته، درحالیکه شاخص ترس (VIX) همچنان زیر ۱۵ باقی مانده است؛ این واگرایی نادر بین نوسانات سهام و اوراق خزانه باعث شده بازار بسیار هوشیار شود.
نتیجهگیری ویلسون این است: اگر نوسانات اوراق خزانه کاهش نیابد، شاخص S&P 500 در ماه آینده ممکن است به محدودهٔ ۶۸۰۰ تا ۷۳۰۰ نقطه برسد و سپس احتمالاً در پایان سال روند بازگشتی داشته باشد؛ اما اگر نوسانات اوراق خزانه ابتدا کاهش یابد، روند صعودی سهام انفرادی همزمان شاخص و عمق بازار را بالا میبرد.
نیمهای از سهام عمیقاً در بازار خ bears قرار دارند، درحالیکه «ارزش اغراقآمیز» شاخص، فروپاشی درونی را پنهان کرده است
ظاهری، شاخص S&P 500 همچنان در نزدیکی بالاترین مقادیر تاریخی خود عمل میکند، اما آسیب درونی بازار بسیار شدید است.
ویلسون در آخرین شمارهٔ گزارش «گرمکردن هفتگی» اشاره کرد که ۵۱٪ از اعضای شاخص راسل ۳۰۰۰ از اوج ژوئن خود بیش از ۲۰٪ سقوط کردهاند که این رقم از «بیش از ۴۰٪» دو هفته پیش بدتر شده است. در همین حال، نسبت قیمت به سود پیشبینیشدهٔ شاخص S&P 500 به حدود ۱۹ بار کاهش یافته که با پایینترین سطح آن در شدیدترین فاز تنشهای ایران در مارس امسال برابر است.
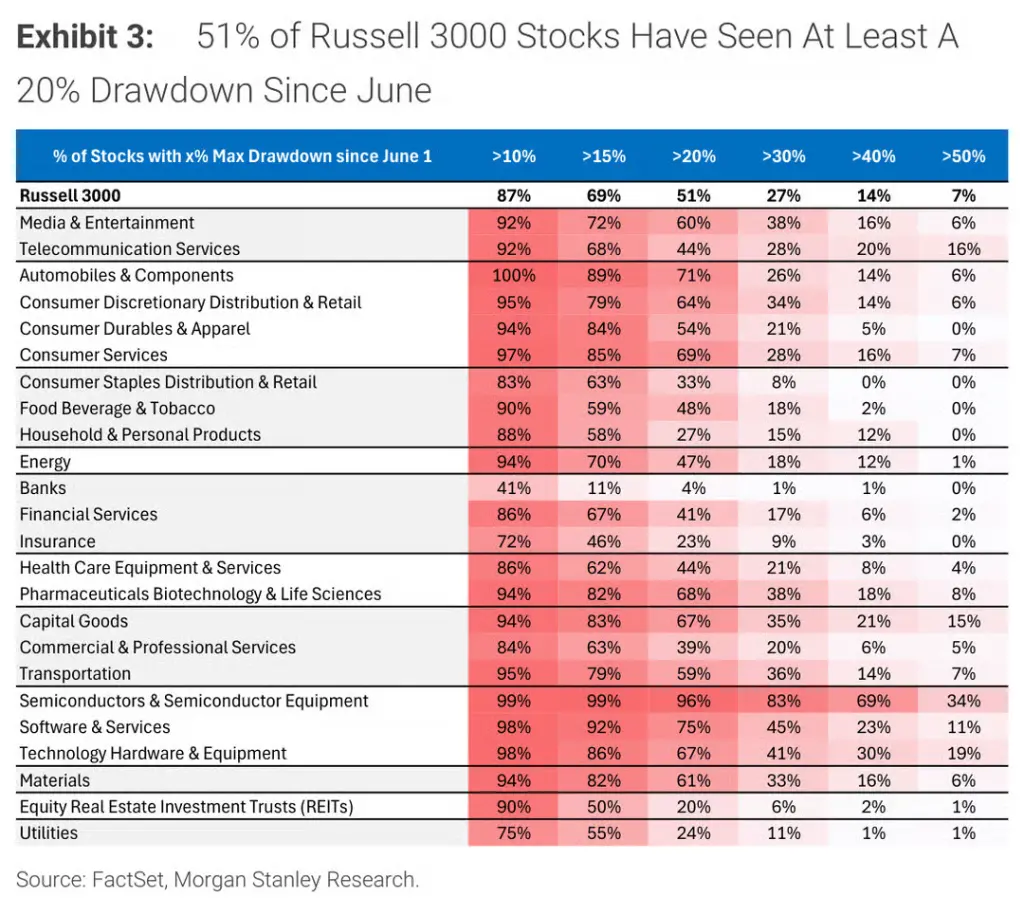
از نظر صنعتی، توزیع آسیب بسیار نامتعادل است. در بخش نیمههادیها، ۹۶٪ از سهام بیش از ۲۰٪ از اوج ژوئن خود سقوط کردهاند و ۶۹٪ آنها بیش از ۴۰٪ کاهش داشتهاند؛ در بخش خودروسازی، ۷۱٪ از سهام بیش از ۲۰٪ افت کردهاند و تمام سهام خودروسازی حداقل ۱۰٪ کاهش داشتهاند؛ در بخش نرمافزار، این نسبت ۷۵٪ است. بخش بانکداری استثناست و تنها ۴٪ از سهام آن چنین کاهشی را تجربه کردهاند.
ویلسون این مناطق شدیداً تحتفشار را «برندگان معمولی دورهٔ اولیه» توصیف کرده است — سهام نیمههادیها و خودروسازی از کف رکود متحرک آوریل ۲۰۲۵ تا ژوئن ۲۰۲۶ عملکردی بسیار بهتر از بازار داشتند، اما مورگان استنلی از ژوئن هشدار داده بود که عمق بازنگریهای سود برای این برندگان اولیه به اوج رسیده و بازار در حال انتقال از دورهٔ اولیه به دورهٔ میانی است و عوامل کیفیت اکنون اولویت دارند. تغییر سیاستی کبوتری فدرال رزرو نیز نشانهای کلاسیک از این انتقال دورهای است.
دادههای گلدمن ساکس این قضاوت را تأیید میکند. پیتر کالاهان، استراتژیست TMT گلدمن ساکس، گزارش داده است که میانهٔ سهام S&P 500 در حال حاضر ۱۶٪ از بالاترین سطح ۵۲ هفتهای خود کاسته شده و عمق بازار به پایینترین سطح خود از زمان انفجار حباب داتکام رسیده است. گلدمن ساکس از ۱ مه هشدار داده بود که افت شدید عمق بازار «معمولاً در تاریخ پیشزمینهٔ اصلاح بیش از متوسط شاخص S&P 500 در ۶ تا ۱۲ ماه آینده است» و پنج ماه بعد، این شاخص همچنان بدتر میشود.
عامل فروپاشی عمق بازار: جکسون هول، نه قیمت نفت
تضعیف عمق بازار بهطور ناگهانی رخ نداده و تحلیل زمانی ویلسون بسیار حیاتی است.
در طول تابستان، سهم سهام S&P 500 قرارگرفته بالای میانگین متحرک ۲۰۰ روزه از ۵۹٪ در پایان مه به حدود ۷۵٪ افزایش یافت، حتی در شرایط افزایش قیمت نفت و بازده اوراق خزانهٔ آمریکا، عمق بازار همچنان بهبود مییافت. اما این روند پس از اجلاس سالانهٔ بانکهای مرکزی جهانی در جکسون هول در اواخر آگوست بهطور ناگهانی معکوس شد و این سهم اکنون به ۴۹٪ رسیده است.
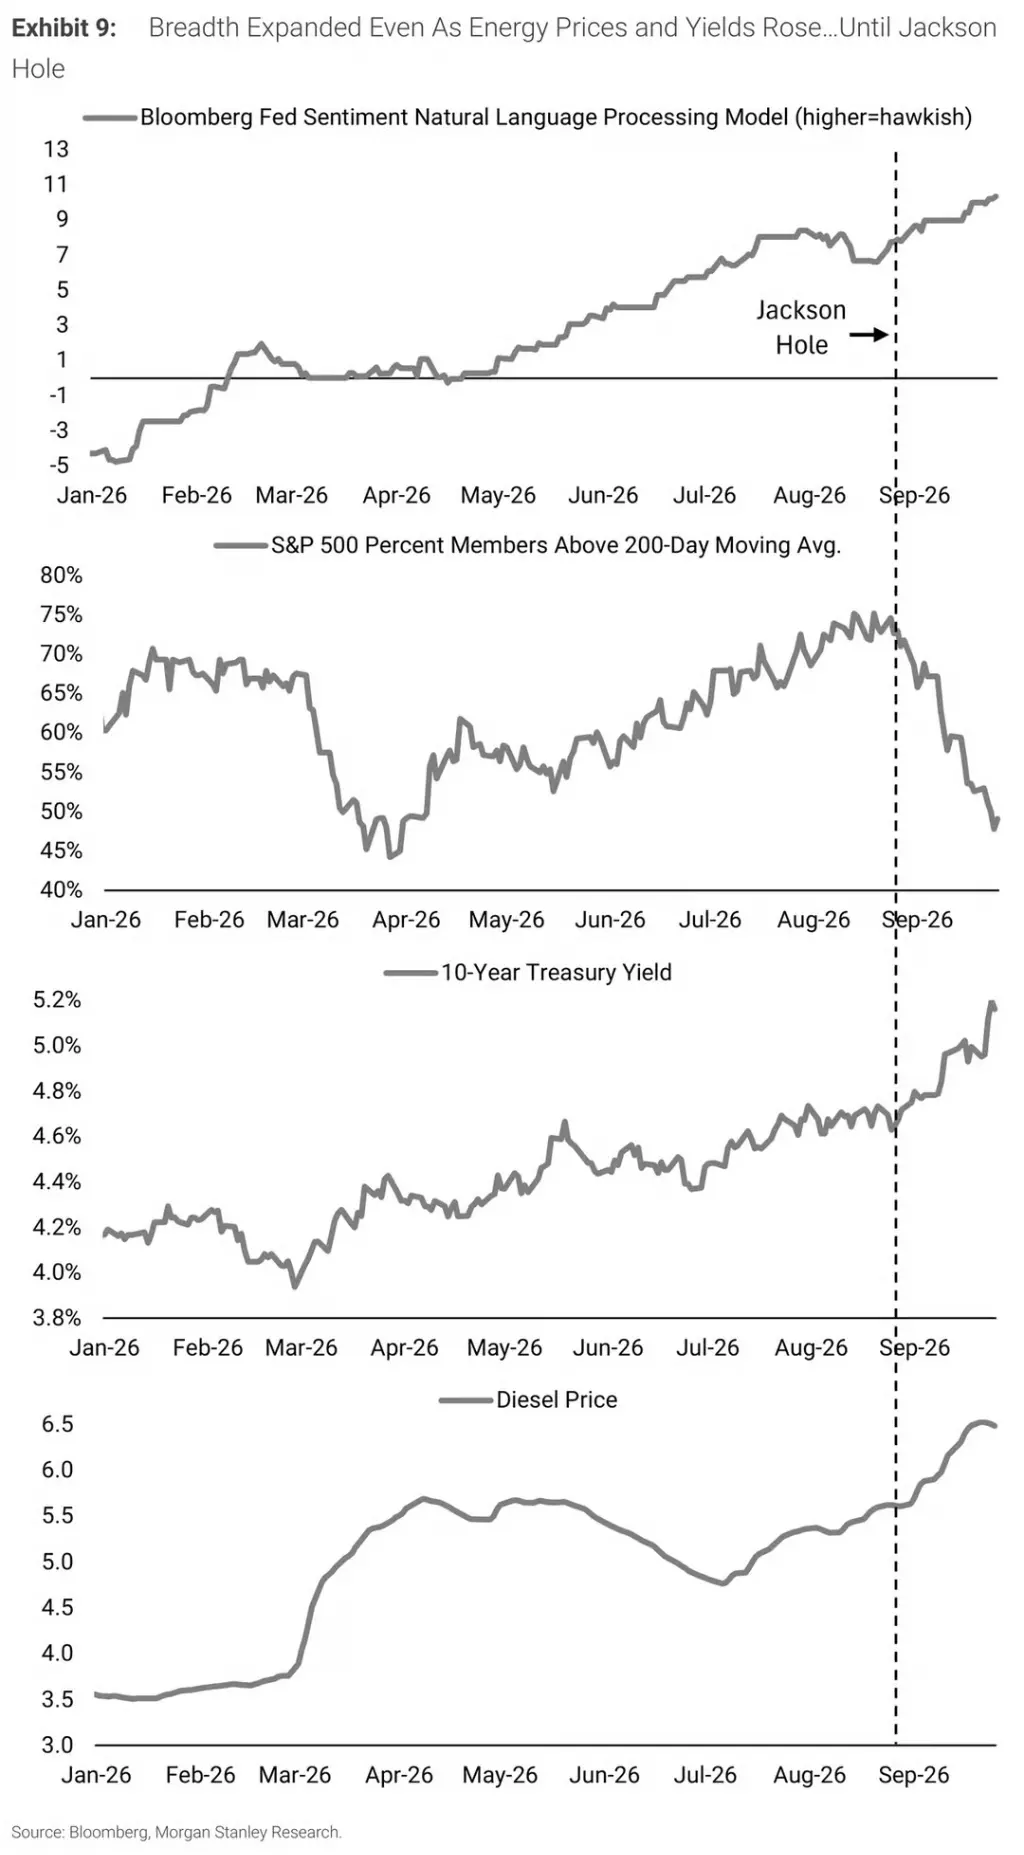
ویلسون بهوضوح اشاره کرده که کاهش ناگهانی عمق بازار ناشی از افزایش قیمت نفت نبوده، بلکه ناشی از شروع بازار به جذب مسیر سیاستی کبوتریتر فدرال رزرو پس از جکسون هول است.
همان تغییر جابجایی بهوضوح در بازار نرخ بهره قابل مشاهده است. شتاب رشد تولید ناخالص داخلی اسمی و افزایش قیمت انرژی، بازدهیها را در نیمه اول سال افزایش داد، اما از اواخر آگوست، افزایش بیشتر بازدهیها عمدتاً منعکسکننده چرخش هاوکیش فدرال رزرو است — و این چرخش در پیشزمینه رشد اقتصادی قوی رخ میدهد که لزوماً برای کلیت بازار سهام بد نیست، اما جهت رهبری بازار را تحت تأثیر قرار میدهد.
آمار جاناتان کرینسکی، استراتژیست BTIG، بعد دیگری از شواهد را ارائه میدهد: بر اساس دادههایی که بلومبرگ گزارش کرده، امسال ۵۷ روز معاملاتی بوده که قیمت و عمق بازار در جهتهای متضاد حرکت کردهاند؛ این بیشترین رقم در ۳۰ سال گذشته است و چهار و نیم ماه تا پایان سال باقی مانده است.
ویلسون واگرایی فعلی بین شاخص و عمق بازار را «شکاف حدود ۱۲٪ در شاخص S&P 500» توصیف میکند که باید به نحوی پُر شود.
اساسهای اقتصادی متوقف نشدهاند، اما فشردهسازی ارزشگذاری در حال انجام است
با این حال، علیرغم تضعیف عمق بازار، مورگان استنلی و گلدمن ساکس بهندرت در قضاوتهای بنیادی با یکدیگر همپوشانی داشتهاند: ضعف فعلی بازار ناشی از تدهور اساسها نیست، بلکه نتیجه فشردهسازی ارزشگذاری است.
ویلسون اشاره میکند که عمق بازنگریهای سود سهام برای S&P 500 حدود ۲۵٪ است که بسیار بالاتر از ۷٪ برای شاخص کیفیت پایینتر راسل ۲۰۰۰ است و رشد سود سهام میانه سهام در محدوده دو رقمی میانی (۱۵٪) قرار دارد. «شاخص از اوایل ژوئن متوقف شده است، نه به دلیل توقف سود، بلکه به دلیل جذب شوک توسط ارزشگذاریها.»
بر اساس گزارش گلدمن ساکس و با استناد به دادههای داخلی خود، سود سهام S&P 500 در فصل دوم سال ۵۱٪ رشد سالانه داشته و نسبت قیمت به سود آینده (P/E) از حدود ۲۳ برابر به حدود ۱۹ برابر کاهش یافته است؛ هدف ۱۲ ماهه گلدمن ساکس برای این شاخص در سطح ۸۷۰۰ نقطه تقریباً کاملاً بدون در نظر گرفتن اثر گسترش ارزشگذاری تعیین شده است.
قابل توجه است که پیشبینی مورگان استنلی برای سود سهام ۲۰۲۶ برابر با ۳۳۹ دلار است که حدود ۶٪ پایینتر از انتظار اجماع بازار از پایین به بالا (۳۶۱ دلار) است — حتی این استراتژیستی که تأکید دارد «سودها بار را تحمل میکنند»، پیشبینیای دارد که بهوضوح زیر انتظار بازار است.
نوسان اوراق خزانه ایالات متحده: متغیر نهایی تعیینکننده جهت بازار
ویلسون وضعیت فعلی را به دو سناریو نسبت میدهد که هر دو کاملاً وابسته به این است که آیا نوسان اوراق خزانه ایالات متحده کاهش یابد یا خیر.
سناریوی اول: اگر نوسان اوراق قرضه باقیمانده و بالا بماند، عمق بازار و قیمت شاخص در طی ماه آینده «در میانهای همپوشانی پیدا میکنند»، یعنی S&P 500 با فشار اصلاحی حدود ۶٪ مواجه خواهد شد که معادل سطح شاخصی در حدود ۷۳۰۰ نقطه است و پس از آن احتمالاً بازگشت قوی در پایان سال انتظار میرود.
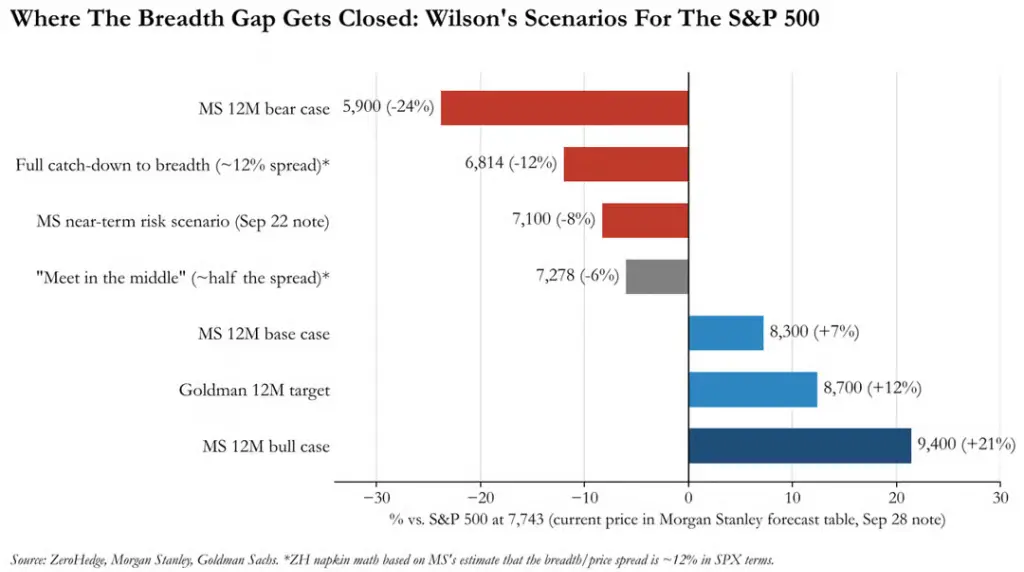
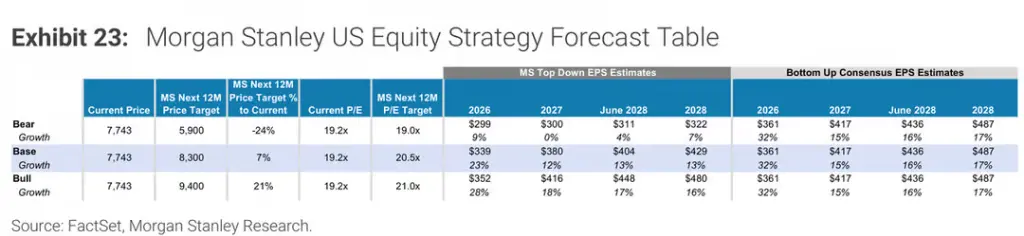
سناریوی دوم: اگر نوسان اوراق قرضه ابتدا کاهش یابد، عمق سهام منفرد با قیمت شاخص همراستا شده و هر دو روند صعودی مشترکی را تجربه خواهند کرد.
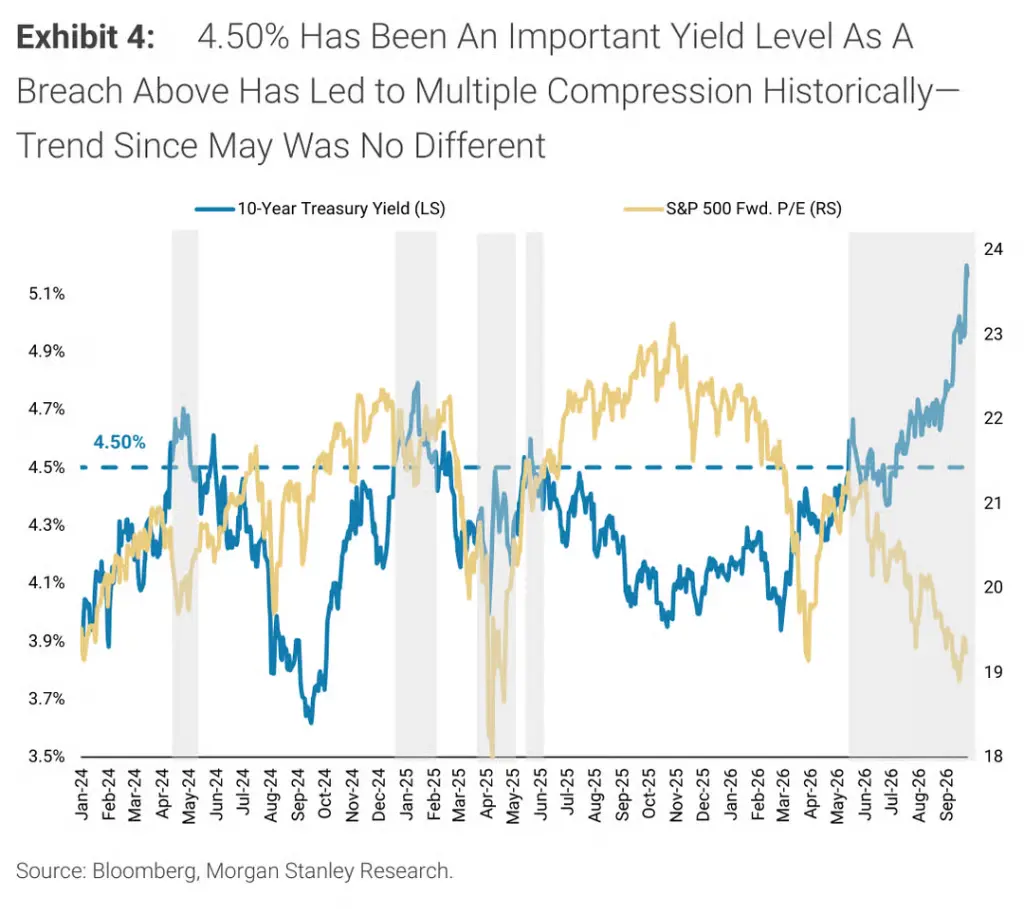
ویلسون مدتهاست سطح ۴٫۵۰٪ را بهعنوان نقطه حیاتی در نظر میگیرد که در آن بازده اوراق دهساله خزانه ایالات متحده فشار قابل توجهی بر ارزشگذاری سهام وارد میکند. پس از شکست این سطح در ماه مه، نسبت قیمت به سود آینده S&P 500 بهطور مداوم کاهش یافته است. تا آخرین جمعه، بازده اوراق دهساله خزانه به ۵٫۲۵٪ رسیده و تمام سودهای حاصل از انتشار دادههای اشتغال غیرکشاورزی را از بین برده است.
شاخص MOVE، که نوسان اوراق خزانه ایالات متحده را اندازهگیری میکند، در حال حاضر از ۱۰۰ فراتر رفته است، درحالیکه شاخص VIX همچنان زیر ۱۵ باقی مانده است. ویلسون اشاره میکند: «آرامش شاخص VIX در طی اخیرین فروپاشی عمق بازار و ارزشگذاریها بسیار چشمگیر است» و این واگرایی غیرعادی را با علامت سؤال قرمزی مشخص کرده است. او معتقد است اینکه آیا نوسان سهام و اوراق قرضه میتوانند همزمان شوند و زمان وقوع این همزمانی، در نهایت تعیینکننده نحوه پُر شدن شکاف بین عمق بازار و شاخص خواهد بود.
«اختیارات فروش والش»: وجود دارند، اما قیمت اجرای دقیق آنها نامشخص است
قابل توجه است که ویلسون بهطور خاص در گزارش خود بر تأثیر جدیدترین رئیس فدرال رزرو، والش، بر قیمتگذاری بازار تمرکز کرده است.
از زمان کنفرانس جکسون هول، بازده اوراق قرضه آمریکا با سررسید دو ساله حدود ۶۰ نقطه پایه افزایش یافته و بازار سیگنالهای منتشرشده توسط والش را اینگونه تفسیر میکند: تورم نهتنها باید کاهش یابد، بلکه باید «بهاندازه کافی سریع» کاهش یابد. افزایش نرخ بهره در سپتامبر این واکنش را تقویت بیشتری داده است.
با این حال، ویلسون معتقد است بازار اوراق قرضه ممکن است واکنش اغراقآمیزی نشان داده باشد: «از دیدگاه ما، بازار اوراق قرضه اخیراً به وضعیتی بیشازحد کبوتری گرایش پیدا کرده است.» او همچنین اشاره کرده که پремیوم سررسید در حال حاضر عملکرد مناسبی دارد که تا حدی نگرانیهای بازار درباره پایداری مالی دولت یا عقبماندگی شدید فدرال رزرو از منحنی نرخ بهره را کاهش داده است.
اما مهمتر از همه، ویلسون تفسیر منحصربهفردی از رویکرد پولی رئیس فدرال رزرو والش ارائه میکند:
«بازار ممکن است تعداد بیشازحدی افزایش نرخ بهره را برای سال آینده پیشبینی کند و در عین حال تمایل والش به استفاده از ترازنامه برای تأمین عجز بودجه یا تثبیت شرایط مالی در اولین نشانههای بحران را دستکم بگیرد. قضاوت ما این است که والش در صورت لزوم در نهایت نقدینگی فراهم خواهد کرد، اما بازار احتمالاً ابتدا مایل است اراده او را مورد آزمون قرار دهد. افزایش اخیر بازده و نوسان اوراق قرضه گامی در این جهت است.»
به عبارت دیگر، «گزینههای خرید والش» بهصورت عینی وجود دارند، اما قیمت اعمال (استرایک) هنوز مشخص نشده و بهنظر میرسد بازار در جستجوی این قیمت است.
ویلسون توصیه میکند که در این مرحله به سهام باکیفیت شرکتهای بزرگمقیاس پایبند بمانید و فرصتهای ورود را منتظر شوید.
در این مرحله، ویلسون توصیه میکند به سهام باکیفیت شرکتهای بزرگمقیاس، بهویژه شرکتهای کمدارایی با بازنگریشدهتر سود، پایبند بمانید و بر عوامل کیفیت و کارایی عملیاتی مانند بازده بالای جریان نقدی آزاد، سطح پایین تعهدات تجمعی و فروش بالای هر نفر تمرکز کنید.
اگر شاخص واقعاً اصلاح شود و «اصلاحی که ماههاست در پشتپرده در جریان است» را تکمیل کند، ویلسون معتقد است این زمان مناسبی برای افزایش سبد سهام پرریسک خواهد بود؛ با پنجره زمانی حدود یک ماه آینده.
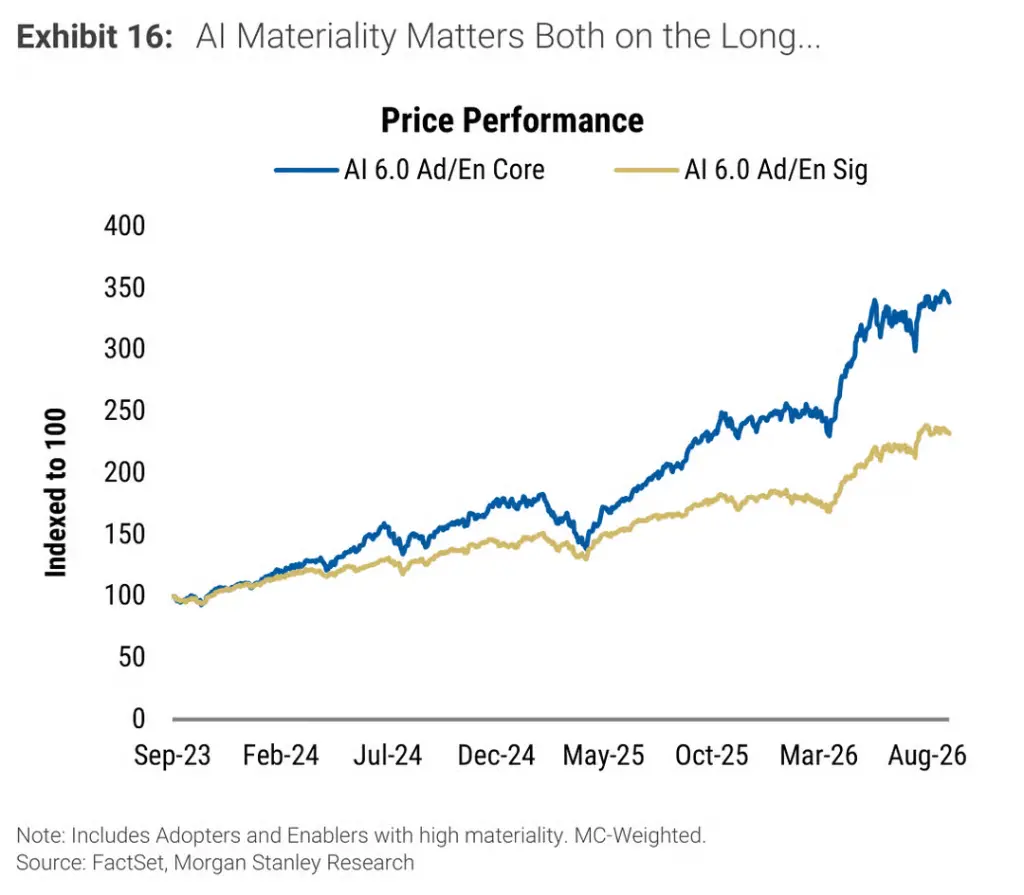
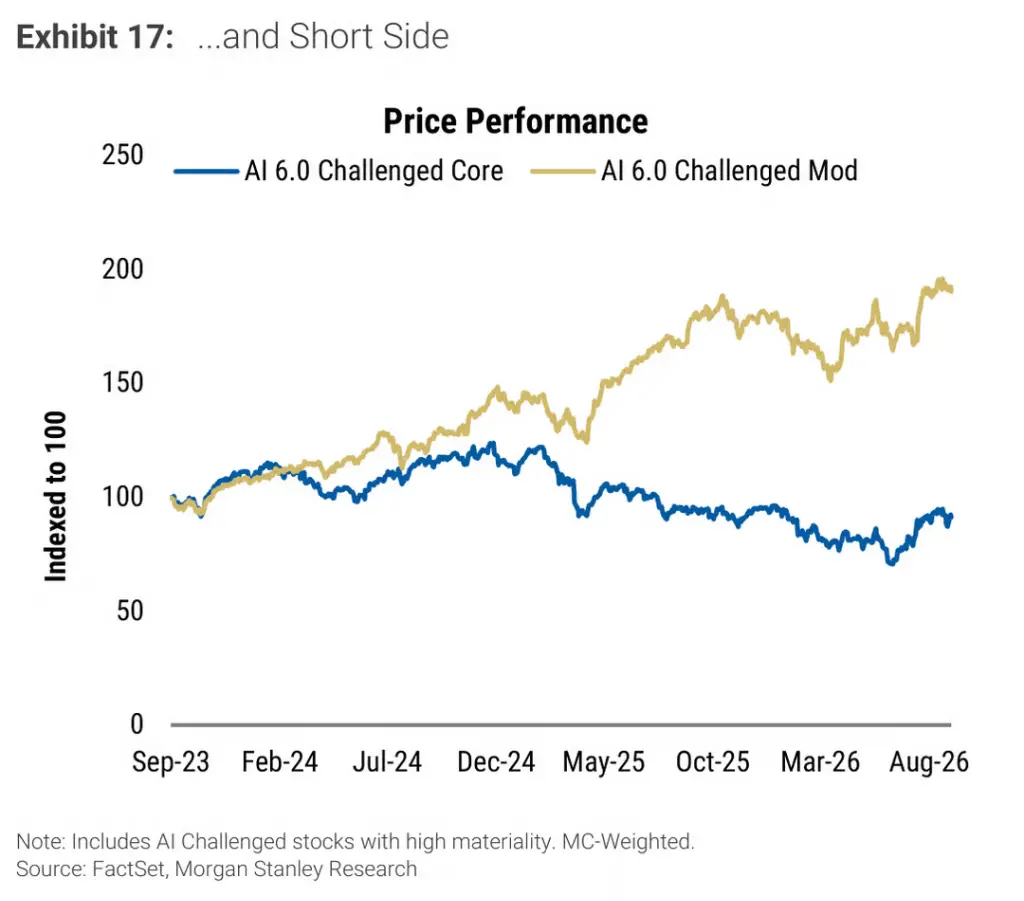
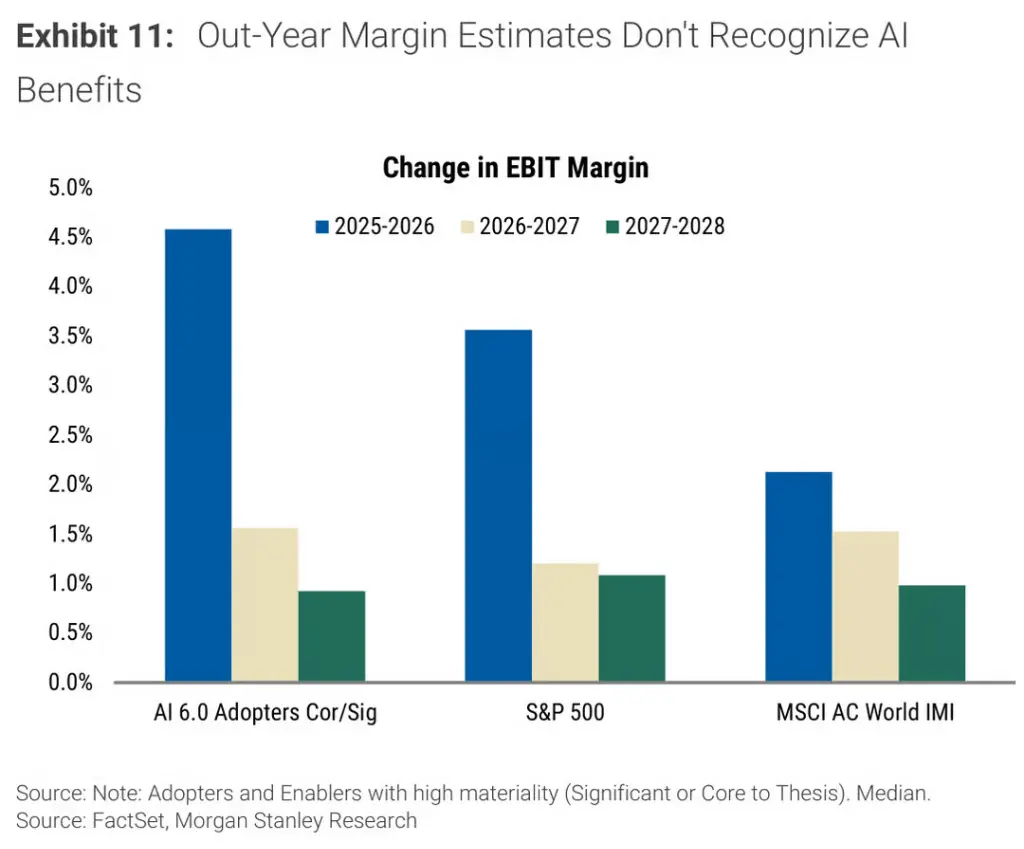
در زمینه تمهای هوش مصنوعی، تحلیل ششم میشل ویور، تحلیلگر مورگان استنلی، از حدود ۳۶۰۰ سهام جهانی نشان میدهد که بازار از «راهاندازهای هوش مصنوعی» به «پذیرندگان هوش مصنوعی» در حال چرخش است. بازار بهطور گسترده انتظار دارد که سود عملیاتی (EBIT) پذیرندگان شدیداً مرتبط با هوش مصنوعی در سالهای ۲۰۲۵ تا ۲۰۲۶ حدود ۴٫۶٪ افزایش یابد که از سطح کلی شاخص S&P 500 فراتر میرود، اما این مزیت در پیشبینیهای بلندمدت تقریباً ناپدید میشود؛ که نشاندهنده این است که تحلیلگران سود اولیه هوش مصنوعی را در ارزشگذاریها لحاظ کردهاند، اما پایداری آن را بهطور کامل قیمتگذاری نکردهاند.
از منظر ارزشگذاری، سود سهام در ۱۲ ماه آینده (EPS) برای پذیرندگان شدیداً مرتبط با هوش مصنوعی در دو سال گذشته حدود ۷۰٪ افزایش یافته است (درحالیکه راهاندازها بیش از دو برابر رشد کردهاند)، اما میانه پذیرندگان فعلی تنها در ۱۸ برابر سود آینده معامله میشوند که با شاخص MSCI World همسو است و بسیار پایینتر از ۲۲ برابر راهاندازهاست.
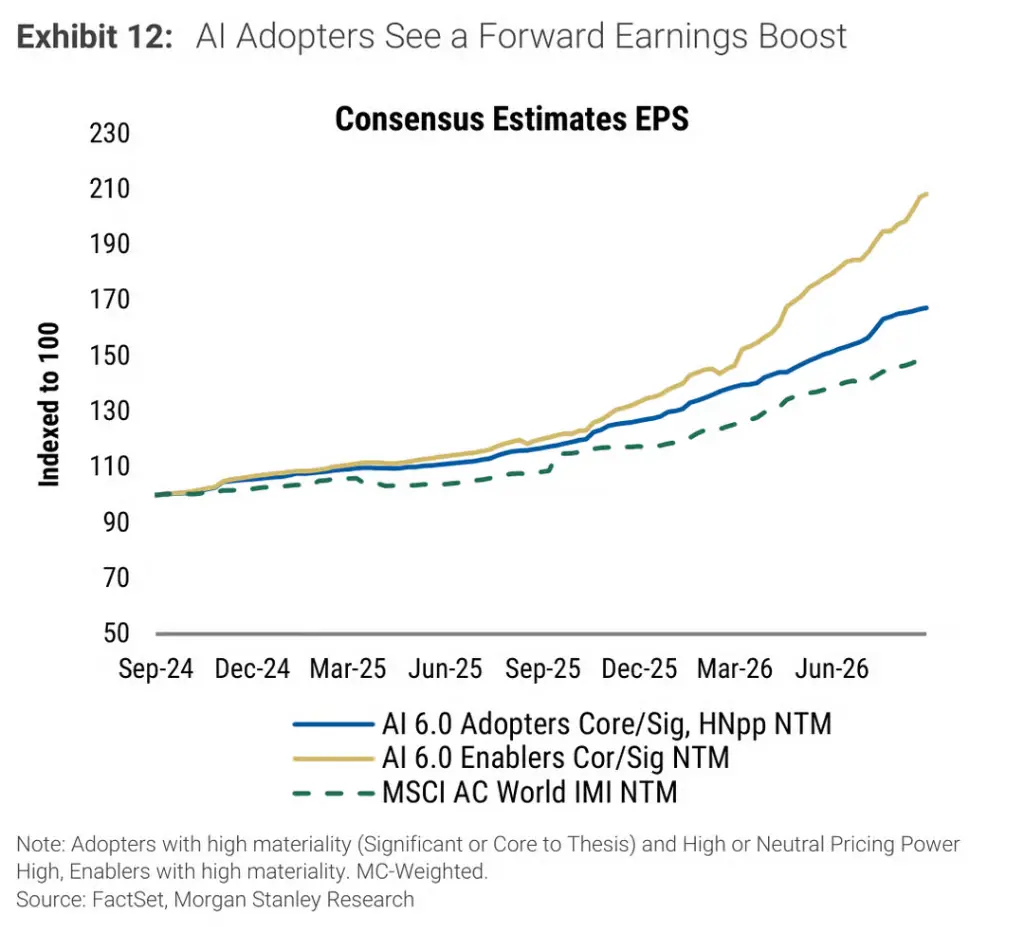
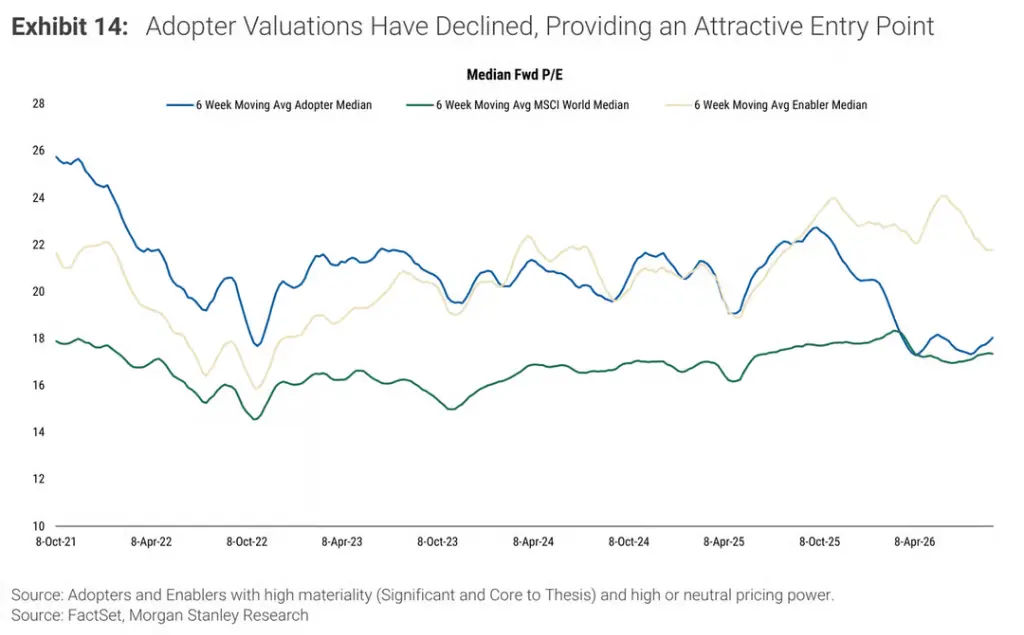
علاوه بر این، شرکتهایی که «هوش مصنوعی در منطق سرمایهگذاری آنها محوری است» نسبت به شرکتهایی که تنها «تأثیر قابلتوجهی» دارند ۱۰۷٪ عملکرد بهتری داشتهاند؛ درحالیکه شرکتهایی که با «تهدید اصلی هوش مصنوعی» روبهرو هستند، حدود ۱۶۱٪ عملکرد ضعیفتری نسبت به شرکتهایی با تأثیر متوسط داشتهاند؛ که نشاندهنده این است که قیمتگذاری تأثیر هوش مصنوعی توسط بازار روزبهروز دقیقتر میشود.