بانک مرکزی ایالات متحده برای اولین بار در سه سال گذشته نرخ بهره را افزایش داد؛ سهام، طلا و بیتکوین به کجا میروند؟
 Tapbit Wire
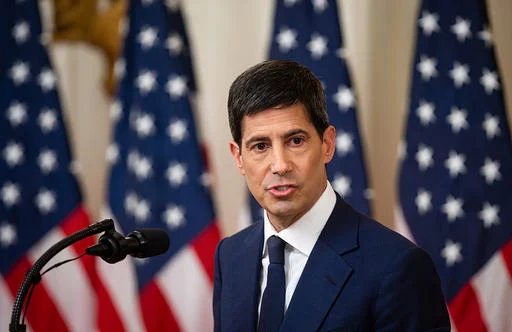
کوین ورش اولین اقدام خود را انجام داد.
در ساعت ۱۴:۰۰ روز ۱۶ سپتامبر، بانک مرکزی ایالات متحده با رأی یکسان ۱۲–۰ نرخ بهره را ۲۵ واحد پایه افزایش داد و محدوده هدف نرخ سرمایهگذاری فدرال را به ۳٫۷۵–۴٫۰۰٪ ارتقا داد. این اولین افزایش نرخ از جولای ۲۰۲۳ است و توقف بیش از سه ساله را پایان میبخشد.
بازار قبلاً این افزایش ۲۵ واحدی را کاملاً در قیمتگذاری خود منعکس کرده بود؛ زیرا احتمال آن در نمایشگر فدرال سیامای (FedWatch) قبل از رأیگیری ۹۲٪ بود. شوک واقعی از نمودار نقطهای (dot plot) منتشرشده پس از جلسه و کنفرانس خبری ورش ناشی شد.
نمودار نقطهای: سیگنالی سختگیرانهتر از افزایش نرخ
خلاصه پیشبینیهای اقتصادی (SEP) و نمودار نقطهای اصلیترین «سلاحهای» این جلسه بودند.
از میان ۱۸ عضو کمیته، ۱۲ نفر برای افزایش بیشتر نرخ در این سال رأی دادند، ۴ نفر دو افزایش بیشتر را ترجیح دادند و تنها ۲ نفر موافق حفظ سطح فعلی بودند. میانه نمودار نقطهای نرخ پایان سال ۲۰۲۶ را ۴٫۱٪ نشان داد که حداقل یک افزایش دیگر ۲۵ واحدی را پیشبینی میکند.
پیشبینیهای بلندمدت نیز سختگیرانه بود: میانه نرخ پیشبینیشده برای ۲۰۲۷، ۳٫۹٪ بود (که کاهش احتمالی نرخ در ۲۰۲۷ را نشان میدهد)، محدوده نرخ خنثای بلندمدت در ۳٫۰–۴٫۰٪ ثابت شد و پیشبینی شد تورم PCE تا ۲۰۲۹ به هدف ۲٫۰٪ بازنگردد.
ترجمه: فدرال رزرو معتقد است مشکل تورم فعلی در یک یا دو فصل حل نمیشود. نرخها باید حداقل برای یک سال در حدود ۴٪ باقی بمانند تا سپس بهتدریج کاهش یابند.
چرا الان؟
زبان ورش در کنفرانس خبری بدون ابهام بود: «تورم بیش از حد بالاست و مدتهاست که اینگونه است.»
دادهها این قضاوت را تأیید میکنند. تورم PCE آگوست حدود ۳٫۶٪ بود که بسیار بالاتر از هدف ۲٪ است. PCE هستهای حدود ۳٫۲٪ و CPI هستهای حدود ۲٫۴٪ بود. قیمت دیزل به ۶ دلار در گالن رسید. تنشهای خاورمیانه همچنان قیمت انرژی را افزایش میدهند و فشارهای عرضهای قیمتی هیچ نشانهای از کاهش ندارند.
پارادوکس این است که اقتصاد ایالات متحده ضعیف نیست. دادههای اشتغال غیرکشاورزی آگوست قوی بود، سود شرکتها سالم بود و سرمایهگذاریها رو به رشد بود. ورش بهطور خاص این را یادآور شد: «تصمیم به افزایش نرخ در زمانی گرفته شده که اقتصاد ایالات متحده ظاهراً در حال تقویت است.»
همین موضوع این افزایش نرخ را منحصر بهفرد میکند: در «منطقه نامطلوبی» رخ داده که «اقتصاد وضعی خوبی دارد اما تورم مقاوم است». این سناریو برای بازار قیمتگذاری سختتر از گرمایش ساده است، زیرا نشان میدهد فدرال رزرو ممکن است نرخها را قبل از کند شدن اقتصاد به سطوح محدودکننده برساند.
تأثیر بر داراییهای مختلف
سهام آمریکا: منفی کوتاهمدت قبلاً جذب شده، تمرکز میانمدت بر تحقق نمودار نقطهای
افزایش ۲۵ واحدی نرخ تأثیر محدودی بر سهام آمریکا دارد، زیرا بازار قبلاً احتمال ۹۲٪ آن را در قیمتگذاری خود لحاظ کرده بود. پس از اعلام تصمیم، S&P 500 و ناسداک کوتاهمدت افزایش یافتند که واکنشی کلاسیک «فروش شایعه، خرید خبر» است.
اما نمودار نقطهای واقعیترین مبنای قیمتگذاری است. اگر امسال یک افزایش دیگر صورت گیرد (انتظار میانه)، نرخ بدهی فدرال به محدوده ۴٫۲۵ تا ۴٫۵۰ درصد خواهد رسید. این امر مستقیماً ضرایب ارزشگذاری را کاهش میدهد: اگر بازده اوراق خزانه ۱۰ ساله نیز افزایش یابد، افزایش نرخ تنزیل در مخرج، ضرایب P/E سهام رشدی را فشرده میکند.
تأثیر ساختاری مهمتر است: ادامه نرخها بالاتر از ۴ درصد برای بیش از یک سال، به معنای بازگشت شرایط «بالاتر و طولانیتر» است. فضای ترمیم ارزشگذاری که از نیمه دوم ۲۰۲۴ تا نیمه اول ۲۰۲۵ به دلیل کاهش نرخها ایجاد شده بود، اکنون در حال بازپسگیری است.
قربانیان مستقیم این شرایط، شرکتهای رشد با اهرم مالی بالا و جریان نقدی پایین هستند. سهام بانکها (افزایش حاشیه سود سود خالص) و سهام انرژی (تورم ناشی از نفت دقیقاً منبع درآمد آنهاست) از منافعبرداران این شرایط محسوب میشوند.
طلاء: فشار کوتاهمدت، منطق بلندمدت بدون تغییر
افزایش نرخها، دلار و بازده واقعی را تقویت میکند که دو مانع اصلی برای طلا محسوب میشوند.
پس از تصمیم، دلار تقویت شد و فشاری بر طلا وارد کرد. افزایش نرخ فدرال همچنین هزینه تأمین مالی نگهداری طلای فیزیکی را مستقیماً افزایش میدهد و هزینههای تأمین مالی موجودی برای تصفیهکنندگان، جواهرفروشان و کاربران صنعتی را بالا میبرد.
اما منطق بلندمدت طلا سالم باقی مانده است. روند خرید طلای بانکهای مرکزی جهانی ساختاری است و با یک افزایش ۲۵ واحد پایهای نرخ، معکوس نخواهد شد. درگیری خاورمیانه و ریسکهای ژئوپلیتیکی تقاضای پناهگاه امن را بهطور پایدار تأمین میکنند. اگر تورم واقعاً تا ۲۰۲۹ به ۲ درصد نرسد — همانطور که فدرال رزرو پیشبینی کرده — داستان طلا بهعنوان سدی در برابر تورم در سه سال آینده مکرراً توسط بازار مطرح خواهد شد.
فشار فروش کوتاهمدت، فرصت خرید بلندمدت — این سناریوی کلاسیک طلا در ابتدای چرخه افزایش نرخهاست.
بیتکوین: پس از شکست قانون CLARITY، دو آزمون فشاری همزمان
بیتکوین روز قبل از افزایش نرخ به ۷۵٬۸۵۰ دلار سقوط کرده بود که علت اصلی آن شکست رأیگیری درباره قانون CLARITY بود. پس از اعلام افزایش نرخ، قیمت BTC تقریباً ثابت ماند و افت قابلتوجهی نداشت، زیرا بازار بخش عمدهای از کاهش تمایل به ریسک را روز قبل جذب کرده بود.
تأثیر میانمدت بر BTC به یک متغیر اصلی بستگی دارد: جهت نرخهای واقعی.
وقتی نرخهای واقعی (نرخ اسمی منهای تورم) افزایش مییابند، هزینه فرصت نگهداری داراییهای بدون بازده (طلاء و بیتکوین) افزایش یافته و سرمایه از این داراییها خارج میشود. در حال حاضر، با نرخ اسمی ۴ درصد و تورم PCE در سطح ۳٫۶ درصد، نرخ واقعی تنها حدود ۰٫۴ درصد است که هنوز بسیار پایین است. اگر فدرال رزرو نرخها را تا ۴٫۲۵–۴٫۵۰ درصد افزایش دهد و همزمان تورم به حدود ۳ درصد کاهش یابد، نرخ واقعی به ۱٫۲۵–۱٫۵۰ درصد افزایش یافته و فشار قابلتوجهی بر BTC وارد میکند.
اما بیتکوین داستان مستقل خود را نیز دارد. تأیید صندوقهای قابل معامله (ETF) در ژانویه ۲۰۲۴، اثر نیمهشدن (Halving) در ۲۰۲۵ و رشد مستمر سهام مؤسساتی — این متغیرهای ساختاری عرضه و تقاضا به دلیل یک افزایش نرخ ناپدید نمیشوند. در سال ۲۰۲۳، وقتی فدرال رزرو نرخها را در سطح بالا نگه داشت، قیمت BTC از ۱۶٬۰۰۰ به بیش از ۴۰٬۰۰۰ دلار افزایش یافت. جهت نرخهای بهره مهم است، اما هرگز تنها عامل قیمتگذاری نبوده است.
فدرال رزرو در دوران ورش: تفاوت آن با پاول چیست؟
این سومین جلسه کمیته بازار باز (FOMC) از زمان تصدی کِوین ورش در فدرال رزرو است، اما اولین باری است که او نرخها را تغییر میدهد. در دو جلسه قبلی (ژوئن و تیر)، او نرخها را ثابت نگه داشت، هرچند در جلسه تیر سه عضو رأی به افزایش نرخ دادند.
دو تفاوت قابلتوجه بین ورش و پاول وجود دارد:
او از ارائه راهنمایی پیشرو به بازار خودداری میکند. فدرال رزرو دوران پاول با تغییرات ظریف در واژهبندی، حرکت بعدی خود را به بازار اعلام میکرد. ورش این روش را صریحاً رد کرده است. این بدان معناست که هر جلسه FOMC میتواند لحظهای از تعلیق و ابهام باشد و بنابراین نوسانات بازار را ساختاری افزایش دهد.
او بیشتر بر تورم تمرکز دارد تا اشتغال.
در چرخه افزایش نرخهای ۲۰۲۱–۲۰۲۲، پاول مکرراً بر «ماموریت دوگانه» تأکید کرده و تمایل داشت سرعت سختگیری را در صورت ضعیفشدن دادههای اشتغال کند کند. در کنفرانس مطبوعاتی امروز ورش تمرکز اصلی را بر تورم گذاشته و تنها بهصورت مختصر به قوت بازار کار اشاره کرده است. این نشان میدهد که حتی اگر دادههای اشتغال در آینده ضعیفتر شود، ورش ممکن است بهسرعتی که پاول انجام میداد، تغییر مسیر ندهد.
وقتی از ورش پرسیده شد که آیا ترامپ بر تصمیم افزایش نرخ تأثیر گذاشته است، وی مستقیماً آن را رد کرد. در دوره دوم ریاست جمهوری ترامپ، وی مکرراً فدرال رزرو را تحت فشار قرار داد تا نرخها را کاهش دهد، درحالیکه تصمیم امروز در جهت مخالف عمل کرده است. این رویارویی از فاصله دور هنوز پایان نپذیرفته است.
در دو سال گذشته، بسیاری از سرمایهگذاران انگار کاهش نرخها روندی غیرقابل بازگشت است، معامله کردهاند. مدت زمان سبد سرمایهگذاری افزایش یافته، ارزشگذاریهای نسبت قیمت به سود (P/E) گسترش یافته و نسبت اهرم افزایش پیدا کرده است. افزایش امروزی نرخها این فرض را رد میکند. اگر تورم واقعاً تا سال ۲۰۲۹—بر اساس پیشبینی نمودار نقطهای—به ۲٪ بازنگردد، محیط نرخ بهره در سه سال آینده بسیار پیچیدهتر از کانال کاهش نرخهای ۲۰۲۴–۲۰۲۵ خواهد بود.
نتیجه اصلی برای سرمایهگذاران تنها یکی است: روی جهت حرکت نرخها شرط نبندید؛ بلکه در برابر نوسانات نرخها پوشش بگیرید. در دنیایی که تورم مقاوم است، اقتصاد ضعیف نیست و رئیس فدرال رزرو از ارائه راهنمایی پیشرو خودداری میکند، هر جلسه کمیته بازرسی بازار پول (FOMC) میتواند نقطه مرجع قیمتگذاری را تغییر دهد.