امروز، افزایش نرخ بهره فدرال رزرو تقریباً قطعی است و بازار منتظر بیانیه والر است: آیا این بیانیه نشاندهنده ادامه افزایش نرخها خواهد بود؟
 Tapbit Wire
امروز، اولین افزایش نرخ بهره فدرال رزرو در سال ۲۰۲۳ تقریباً مسلم شده است، اما آنچه واقعاً بازار را مضطرب میکند، اظهارات والر پس از افزایش نرخ — یا سکوت اوست.
اکنون احتمال افزایش ۲۵ واحد پایهای نرخ بهره توسط فدرال رزرو این هفته در بازار بیش از ۹۰٪ برآورد شده است؛ با این افزایش، محدوده هدف از ۳٫۵–۳٫۷۵٪ به ۳٫۷۵–۴٫۰۰٪ ارتقا مییابد. این انتظار ناشی از اظهارات کلاغگونه والر در نشست جکسون هول، دادههای غیرکشاورزی اشتغال اوت که بهمراتب بهتر از انتظار بود، و افزایش ماهانه شاخص CPI اصلی در اوت — که از پیشبینی فراتر رفت — شکل گرفته است. خودِ افزایش نرخ دیگر موضوعی مبهم نیست؛ تمرکز واقعی بازار بر این است که نمودار نقطهای امسال چند افزایش دیگر را پیشبینی میکند و آیا والر در کنفرانس خبری مسیر سیاستی روشنی ارائه خواهد داد.
سیتیگروپ و گلدمن ساکس در قضاوت اصلی خود همسو هستند: این افزایش نرخ «کلاغگونه نخواهد بود» و فدرال رزرو احتمالاً بهصورت فعال به ادامه افزایشها اشاره نخواهد کرد؛ میانه نمودار نقطهای تنها یک افزایش دیگر را برای امسال پیشبینی میکند. با این حال، بانک استاندارد چارترد نظری کاملاً مخالف دارد — این بانک معتقد است افزایش نرخ سپتامبر خود یک اشتباه سیاستی است و گزینه صحیح، انتظار برای کاهش اثرات تعرفهها و سپس انجام ارزیابی بیشتر است.
در همین حال، تحلیلهای استراتژیک جیپی مورگان و گلدمن ساکس نشان میدهد که اگر فدرال رزرو طبق انتظار نرخ را افزایش دهد اما راهنمایی پیشروی روشنی ارائه نکند، منحنی بازده شیبدارتر شده و حمایت معتدلی برای بازار سهام فراهم خواهد کرد؛ اگر والر بهصورت غیرمنتظره سیگنالهای کلاغگونه قوی برای افزایشهای مداوم ارائه دهد، نوسانات نرخ بهره بهطور جامع افزایش خواهد یافت. برعکس، اگر فدرال رزرو بهصورت غیرمنتظره اعلام کند که نرخها ثابت میمانند، نهتنها اعتبار سیاستی آن بهشدت لطمه میبیند، بلکه ممکن است باعث فروش گسترده در بازار سهام و افزایش چشمگیر بازده اوراق خزانه بلندمدت آمریکا بهدلیل نگرانیهای تورمی شود.
قابل توجه است که این افزایش نرخ فدرال رزرو ممکن است منجر به تنشهای سیاسی نیز شود، زیرا ترامپ اخیراً تأکید کرد که آمریکا باید پایینترین هزینههای وامگیری جهان را داشته باشد و افزایش نرخ ممکن است والر را در معرض انتقادات تازهای از سوی کاخ سفید قرار دهد.
منطق افزایش نرخ: والر «به دیوار رسانده شده»
سخنرانی والر در نشست جکسون هول در پایان اوت، او را بهطور مؤثری در وضعیت دوگانهای قرار داده است. او بهوضوح اشاره کرد که نرخ تورم PCE در ۱۲ ماه گذشته ۳٫۷٪ و نرخ سالانه ششماهه ۴٫۱٪ است که هر دو بسیار بالاتر از هدف هستند و بیش از نیمی از اجزای PCE هنوز با نرخی بالاتر از ۳٪ در حال افزایشاند؛ و هشدار داد که مگر اینکه پیشرفت واضحی در جهت رسیدن به هدف ۲٪ تورم مشاهده شود، فدرال رزرو «هنوز کارهایی پیشرو دارد».
دو هفته بعد، CPI اصلی اوت ۰٫۳٪ افزایش یافت که از پیشبینی ۰٫۲٪ بالاتر بود و انتظارات افزایش نرخ را تقویت کرد. بر اساس آخرین نظرسنجی رویترز، ۸۵٪ از ۱۰۱ اقتصاددان افزایش نرخ توسط فدرال رزرو را پیشبینی کردهاند و احتمال افزایش نرخ در بازار پول به ۹۰٪ نزدیک شده است.
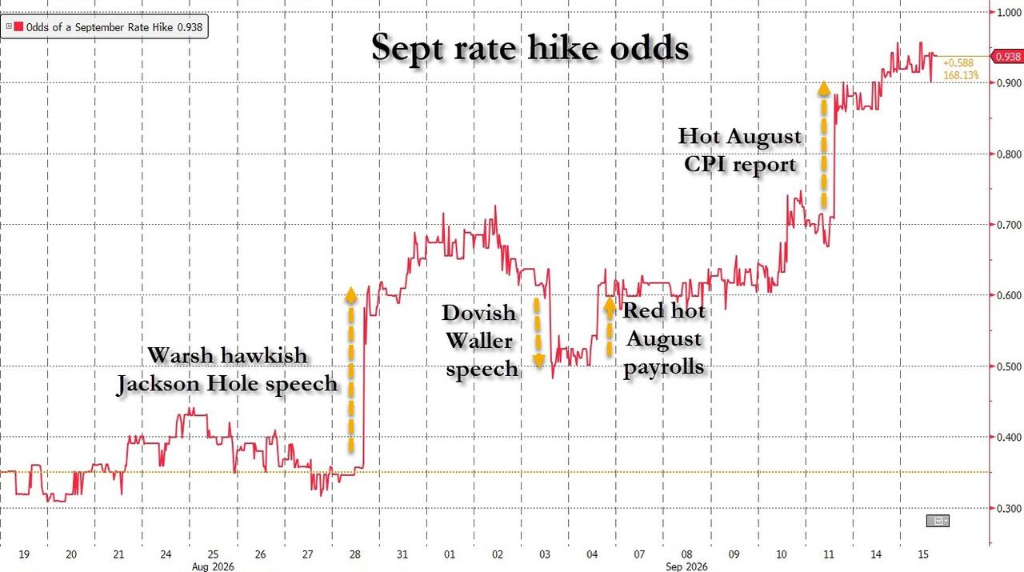
با این حال، افزایش نرخ قطعی نیست. اظهارات والر، رئیس فدرال رزرو، پیش از دوره «سکوت» جلسه FOMC سپتامبر، بهوضوح کلاغگونه نبود؛ او گفت که اگر دادههای تورم اوت پیشرفت پایداری نشان دهند، ترجیح میدهد نرخها ثابت بمانند، اما اضافه کرد که اگر تورم شدید باشد، ممکن است به افزایش نرخ فکر کند. علاوه بر این، مؤسسه اقتصادی آکسفورد معتقد است سه مجموعه متوالی دادههای تورم متعادل، دلیلی برای ثابت نگه داشتن نرخها فراهم کرده و استدلالهای کلاغگونه را نباید بهآسانی نادیده گرفت.
سیتیگروپ و گلدمن ساکس: افزایش اجباری نرخ و لحن «تنظیم»
مقالهای از گزارش وال استریت جورنال اشاره کرد که گلدمن ساکس افزایش ۲۵ واحد پایهای نرخ بهره توسط فدرال رزرو در جلسه FOMC سپتامبر را نه بهدلیل منطق اقتصادی محکمی، بلکه بیشتر بهدلیل «اجبار» ناشی از قیمتگذاری بازار پیشبینی میکند. فدرال رزرو تنها حداقل تغییرات لازم را در بیانیه خود اعمال کرده و از ارائه راهنمایی پیشروی درباره مسیرهای آینده خودداری میکند؛ یعنی اساساً یک «افزایش بدون سیگنال» ارائه میشود.
گلدمن ساکس صراحتاً اعلام کرد که این افزایش نرخ بانک مرکزی پایه اقتصادی محکمی ندارد. استدلال اصلی این بانک این است که تمامی میزان تورم بیش از هدف ۲٪ را میتوان به عوامل یکباره نسبت داد که تدریجاً از بین خواهند رفت؛ از جمله اثرات تعرفهها، انرژی و درگیری ایران، و قیمتهای نرمافزار و قطعات. گلدمن ساکس معتقد است تورم اصلی PCE از ژوئن تا اوت (با احتساب اصلاحات روششناسی) به نرخ سالانه حدود ۲٫۵٪ بهبود یافته است که نشانهای اولیه از کاهش این شوکهای یکباره است.
در مورد گستره تورم، گلدمن ساکس نیز دیدگاه متفاوتی دارد. اگرچه اخیراً تعداد بیشتری از دستهها با نرخ سالانه بیش از ۳٪ افزایش یافتهاند، گلدمن ساکس اشاره کرد که پس از حذف اثرات تعرفهها، گستره تورم تقریباً مشابه دورههای تاریخی با تورم ۲٪ است. علاوه بر این، «شاخص ردیابی گلوگاه» این بانک نشان میدهد که محدودیتهای ظرفیتی سطح صنعتی اکنون حتی کمی کمتر از قبل از همهگیری است که نشاندهنده عدم گرم شدن اقتصاد است — درحالیکه گرم شدن اقتصاد معمولاً دلیل اصلی افزایش نرخهاست.
گلدمن ساکس معتقد است که پس از انتشار دادههای CPI اوت، احتمال افزایش نرخ در بازار به ۹۰٪ نزدیک شده است و برای جلوگیری از واکنشهای شدید بازار در صورت عدم اقدام، فدرال رزرو مجبور به افزایش نرخ خواهد شد — یعنی این افزایش نرخ «توسط قیمتگذاری بازار اجباری شده» است، نه یک سیاست سختگیرانه فعال مبتنی بر اصول بنیادی.
پیشبینی پایه سیتیگروپ نشان میدهد که فدرال رزرو این افزایش نرخ را بهعنوان «تنظیم» تعریف خواهد کرد و اینکه افزایشهای بعدی نرخ ضروری نیستند را پیشنهاد خواهد داد. راهنمایی پیشروی همراه با این افزایش نرخ دیگر به افزایشهای بعدی نرخ سیاستی اشاره نخواهد کرد. والر احتمالاً این افزایش نرخ را بهعنوان «تنظیم جزئی» یا «تنظیم» کماهمیت جلوه خواهد داد و به بازار اشاره خواهد کرد که اگر تورم نشانههایی از بازگشت به هدف نشان دهد، افزایشهای نرخ بیشتری لازم نخواهد بود.
نمودار نقطهای: یکی یا دو تا، همچنان ابهام باقی است
در غیاب راهنماییهای شفاف از سوی بانک مرکزی، نمودار نقطهای و کنفرانس مطبوعاتی والر بزرگترین منبع ابهام برای بازار شدهاند.
تیمیرائوس از خبرگزاری جدید بانک مرکزی فدرال و روزنامه وال استریت جورنال اشاره کرد که فدرال رزرو تنها یکبار در تاریخ، در سال ۱۹۹۷، عملیات «افزایش و توقف» را انجام داده است و الگوهای تاریخی نشان میدهند که افزایش نرخها اغلب بهصورت متوالی رخ میدهد. ریچارد کلاریدا، معاون سابق رئیس فدرال رزرو نیز گفت: «اگر نرخها هفته آینده افزایش یابند، قطعاً افزایشهای بیشتری نیز پیشرو خواهد بود.» در حال حاضر، دادههای CME FedWatch نشان میدهد که بازار تقریباً چهار افزایش نرخ را تا اکتبر ۲۰۲۷ در قیمتگذاری خود لحاظ کرده است.
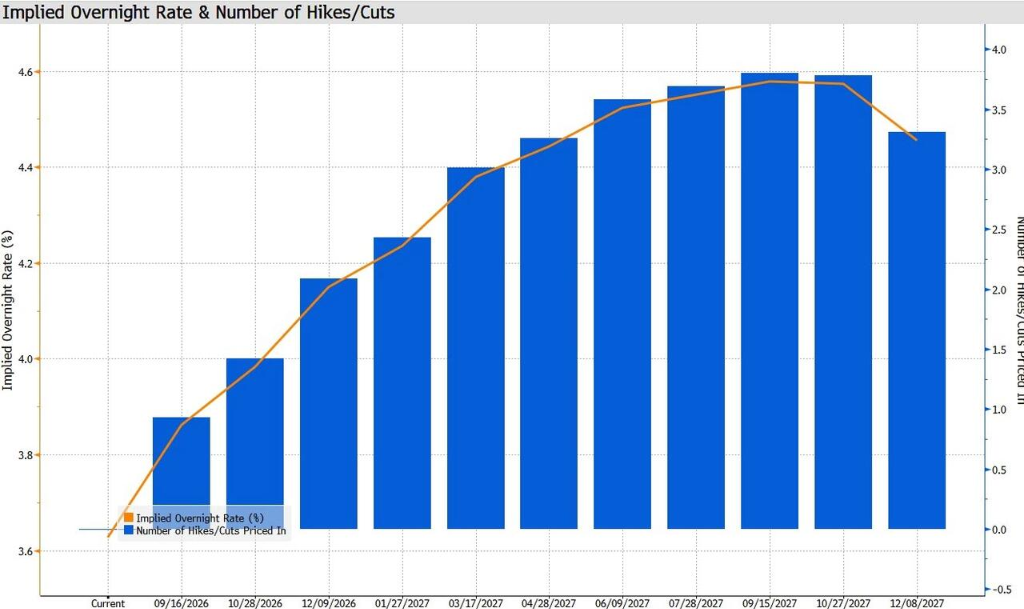
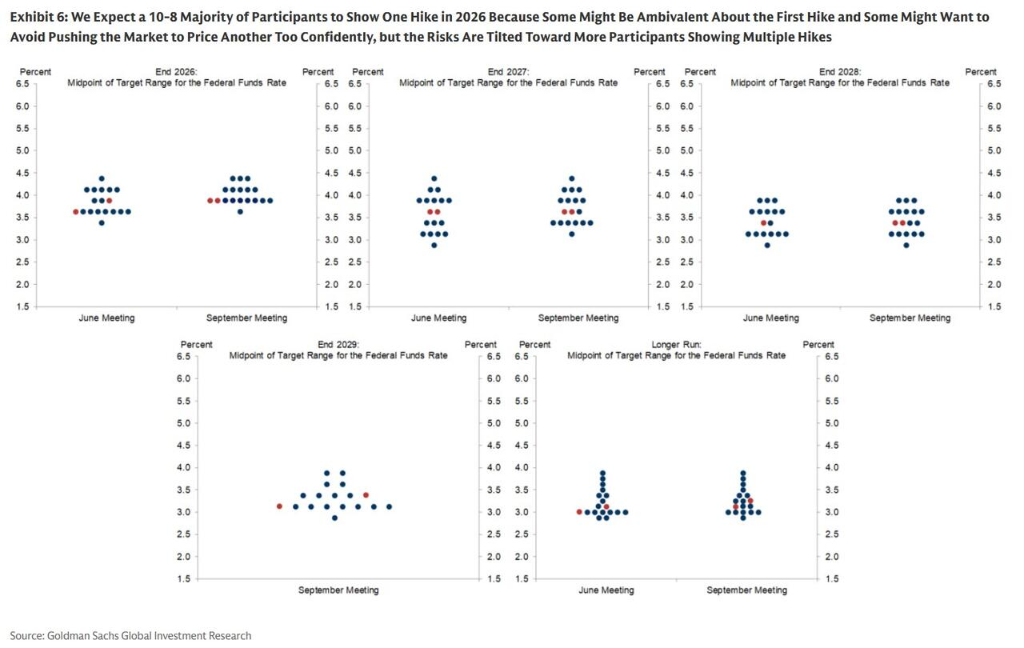
گلدمن ساکس پیشبینی میکند که نمودار نقطهای نشاندهنده اکثریت باریک ۱۰ رأی موافق در مقابل ۸ رأی مخالف برای تنها یک افزایش نرخ در سال ۲۰۲۶ خواهد بود (والر و احتمالاً سایر اعضای کمیته رأی مخالف برای هیچ افزایشی میدهند). این پیشبینی بر این اساس است که برخی از اعضا نسبت به این افزایش نگرش متناقضی دارند و برخی دیگر تمایلی به تشدید انتظارات بازار از افزایشهای بعدی ندارند.
با این حال، گلدمن ساکس خطر بالقوه را نیز بهوضوح برجسته میکند: اگر تعداد بیشتری از اعضای کمیته این افزایش نرخ این هفته را واکنشی عادی به افزایش قیمت نفت و تقاضای هوش مصنوعی بدانند و آن را آغازی برای سری افزایشهای متوالی ببینند، خطر حمایت اکثریت از دو افزایش نرخ نیز قابل چشمپوشی نیست.
در مورد رأی مخالف، گلدمن ساکس پیشبینی میکند که والر رأی مخالف خواهد داد، زیرا نرخ تورم PCE اصلی (با احتساب اصلاحات روششناختی) در سه ماه گذشته به حدود ۲٫۵٪ کاهش یافته که زیر آستانه «ثبات» ۲٫۸٪ تعیینشده توسط اوست.
خلاصه پیشبینیهای اقتصادی (SEP) که همزمان با تصمیم نرخ بهره منتشر میشود، نیز مورد تمرکز بازار قرار خواهد گرفت. در پیشبینی تورم، سیتیگروپ و گلدمن ساکس هر دو انتظار دارند که پیشبینی تورم PCE اصلی به دلیل اصلاحات روششناختی کاهش یابد. گلدمن ساکس پیشبینی میکند که میانه پیشبینی تورم PCE اصلی برای سال ۲۰۲۶ از ۳٫۳٪ در ژوئن به ۳٫۲٪ کاهش جزئی یابد که این امر پشتیبانی دادهای برای توقف افزایش نرخها فراهم میکند. میانه نقاط برای سالهای ۲۰۲۷ و ۲۰۲۸ هر کدام یک کاهش نرخ را پیشبینی میکنند و بهترتیب در سطوح ۳٫۶۲۵٪ و ۳٫۳۷۵٪ ثابت میمانند.
گلدمن ساکس همچنین اشاره کرد که برآورد نرخ بهره خنثی ممکن است در این جلسه کمی افزایش یابد و در طول سال آینده به تدریج به محدوده ۳٫۲۵–۳٫۵٪ برسد—بخشی از این افزایش به دلیل عملکرد پایدار اقتصاد در نرخهای بالاتر است که باعث شده برخی از اعضا باور داشته باشند نرخهای فعلی به سطح خنثی نزدیکاند و تقاضای سرمایهگذاری در هوش مصنوعی نیز ممکن است نرخ تعادلی را افزایش دهد.
کنفرانس مطبوعاتی والر: بزرگترین عدم قطعیت بازار
علاوه بر نمودار نقطهای، کنفرانس مطبوعاتی والر بزرگترین منبع عدم قطعیت امشب خواهد بود. جالب توجه است که والر احتمالاً دوباره از ارائه پیشبینیهای شخصی خودداری خواهد کرد و مقاومت ثابت خود در برابر راهنماییهای پیشرو را ادامه خواهد داد.
در مورد کنفرانس مطبوعاتی، سیتیگروپ هشدار داد که اگر والر صرفاً بر «کار بیشتری که باید انجام شود» تأکید کند و هیچ راهنمایی اخیری درباره نرخ بهره ارائه ندهد، این امر ممکن است توسط بازار بهعنوان سیگنال خطرناکی تفسیر شود. در این سناریوی کبوتری، بازار ممکن است افزایش نرخ را در جلسات FOMC اکتبر و دسامبر و حتی احتمال افزایشهای بیشتر را تا سال ۲۰۲۷ قیمتگذاری کند.
قضاوت گلدمن ساکس در این سناریو دقیقتر است: FOMC ممکن است بخواهد بازار را به کاهش اطمینان از قیمتگذاری افزایش نرخ در اکتبر (که در حال حاضر نزدیک به ۵۰٪ است) راهنمایی کند، اما این مطلب را صراحتاً در اعلامیه بیان نخواهد کرد. بلکه، احتمالاً والر در کنفرانس مطبوعاتی اشاره خواهد کرد که FOMC قبل از تصمیمگیری درباره اقدامات بعدی، «با دقت» دادههای آینده را ارزیابی خواهد کرد یا انتظار دارد چند گزارش تورمی آینده را مشاهده کند یا روند احتمالی تورم را زیر نظر بگیرد — هر یک از این بیانیهها نشاندهنده تمایل کمیته به جمعآوری دادهها برای مدتی طولانیتر قبل از اقدام است.
گلدمن ساکس همچنین اضافه کرد که از آنجا که بسیاری از سرمایهگذاران انتخابات میاندورهای اوایل نوامبر را مانع سیاسی افزایش نرخ در اکتبر دانستهاند، جلوگیری از تبدیل این افزایش به «پایه پیشفرض» بازار دشوار نیست.
والر در کنفرانس مطبوعاتی پس از جلسه ژوئیه به دلیل توضیح ناکافی درباره تصمیم به ثبات نرخ، مورد انتقاد بازار قرار گرفت که منجر به افزایش ناگهانی بازده اوراق قرضه بلندمدت آمریکا شد. اگر این بار نیز ابهامآمیز باشد، واکنش بازار ممکن است حتی شدیدتر باشد.
استندارد چارترد: خودِ افزایش نرخ یک اشتباه سیاستی است
گزارشی که بانک استندارد چارترد در ۱۴ سپتامبر منتشر کرده، دیدگاهی کاملاً متضاد دارد و صراحتاً قضاوت میکند که فدرال رزرو باید در این جلسه نرخها را بدون تغییر نگه دارد و افزایش فعلی نرخ همچنان «انتخابی اشتباه» است.
استدلال اصلی استندارد چارترد این است که احتمال دارد تورم اصلی فعلی بیشازحد تخمین زده شده باشد. شاخص CPI ابر-اصلی که این بانک پیگیری میکند اخیراً کاهش قابلتوجهی نشان داده و به محدوده عادی دهه ۲۰۱۰ بازگشته است. CPI اصلی زنجیرهای اخیراً از PCE اصلی انحراف قابلتوجهی داشته و از آنجا که CPI زنجیرهای بازتابگر دقیقتری از هزینههای واقعی مصرفکننده است، روند اخیر آن برای سیاستگذاران قابل توجه است. علاوه بر این، تحلیلهای متعدد داخل فدرال رزرو نشان میدهند که تعرفهها ممکن است حدود ۰٫۷ درصد از تورم PCE را تشکیل دهند و از آنجا که درآمدهای تعرفه در پایان سال ۲۰۲۵ به اوج خود میرسد، تأثیر تورمی آن در ماههای آینده به تدریج کاهش خواهد یافت.
استندارد چارترد همچنین اشاره کرد که قیمتگذاری بازار یک محدودیت معکوس بر سیاست ایجاد کرده است و خطر حلقه بازخوردی وجود دارد که «انتظارات بازار سیاست را هدایت میکند و سیاست به نوبه خود انتظارات بازار را تقویت میکند». خود والر در سخنرانی جکسون هول هشدار داد که اگر بازار بر راهنماییهای فدرال رزرو تکیه کند و فدرال رزرو نیز بر قیمتهای بازار وابسته باشد، سیاستگذاران ممکن است تغییرات اقتصادی جدید را نادیده بگیرند و خطر اشتباه سیاستی افزایش یابد.
از نظر منطق رأیگیری، استاندارد چارترد معتقد است که سه عضو کمیته در جلسه ژوئیهٔ کمیتهٔ بازار باز فدرال (FOMC) افزایش نرخ را حمایت کردند و اگر قرار باشد در سپتامبر افزایش نرخ انجام شود، حداقل چهار عضو که در ابتدا تمایل به ثابت نگهداشتن نرخ داشتند باید موضع خود را تغییر دهند تا آستانهٔ هفت رأی حاصل شود. استاندارد چارترد معتقد است دادههای فعلی برای برآوردهسازی این شرط کافی نیستند.
بازی قیمتگذاری داراییها و نوسانات: واکنش بازار چگونه خواهد بود؟
تیم تحقیقاتی نوسانات نرخ بهرهٔ گلدمن ساکس در گزارش ۱۵ سپتامبر اشاره کرد که نوسان ضمنی نرخهای بهرهٔ آمریکا در طول افزایش جاری بازدهی عموماً مهار شده باقی مانده است، اما فروش اخیر همراه با افزایش قابلتوجهی در نوسان بوده است. پس از تعدیل عوامل بنیادی کلان گستردهتر، نوسان ضمنی فعلی نرخهای بهرهٔ آمریکا از سرحد پایین محدودهٔ ارزش منصفانه به نزدیک نقطهٔ میانی آن رسیده که نشاندهندهٔ آسیبپذیری بازار در برابر سناریوهایی است که توزیع مسیرهای سیاستی بیشتر گسترش مییابد.
گلدمن ساکس معتقد است اگر فدرال رزرو نرخها را همانطور که انتظار میرود ۲۵ واحد پایه افزایش دهد، جهت بعدی نوسان عمدتاً به راهنمایی پیشروی منتقلشده در خلاصهٔ پیشبینیهای اقتصادی (SEP) و کنفرانس خبری بستگی دارد. اگر نمودار نقطهای نشاندهندهٔ یک تا دو افزایش نرخ با تأکید بر وابستگی به دادهها باشد، این امر ممکن است عدم قطعیت پیشرو را بهطور کامل از بین نبرد، اما باید منجر به کاهش نوسان و صافشدن دم منحنی شود.
تحقیقات تاریخی گلدمن ساکس نشان میدهد که زمانی که بازار احتمال افزایش نرخ را در محدودهٔ ۷۵ تا ۹۰ درصد قیمتگذاری کرده باشد، یک غافلگیری خرسی ملایم (یعنی افزایش نرخ مطابق انتظار) اغلب بازدهی بهتری در فروش نوسان ایجاد میکند که این امر حمایتکنندهٔ قضاوت دربارهٔ کاهش جزئی نوسان در سناریوی «افزایش نرخ مطابق انتظار + سیگنالهای متعادل» است.
در مقابل، اگر فدرال رزرو بهصورت غیرمنتظره نرخها را ثابت نگه دارد، گلدمن ساکس معتقد است این امر شوک بزرگی را در سراسر سطح نوسان ایجاد خواهد کرد — نهتنها انتظارات افزایش نرخ در آینده را بلافاصله کاهش نمیدهد، بلکه عدم قطعیت انتهای نزدیک را تشدید کرده و نگرانیهای تورمی و حق بیمهٔ سررسید را حفظ میکند. جلسهٔ اخیر بانک مرکزی اروپا مثالی از این مورد بود: سیگنالهای خرسی قوی همراه با افزایش نرخ، منجر به افزایش تند نوسان انتهای نزدیک شد که در سراسر منحنی گسترش یافت.
در سناریوی پایهای خود، گلدمن ساکس پیشبینی میکند که اگر دادههای تورمی بعدی بهاندازهٔ کافی ملایم باشند، فدرال رزرو پس از جلسهٔ این هفته افزایش نرخ را متوقف کند و نوسان بهتدریج کاهش یابد همراه با کمرنگشدن تدریجی ریسکهای افزایش نرخ.
بر اساس تحلیل سناریوها توسط تیم استراتژی جیپیمورگان، اگر فدرال رزرو بدون راهنمایی پیشرو نرخها را افزایش دهد (سناریوی پایه)، انتظار میرود شاخص S&P 500 بین ۲۵ تا ۷۵ واحد پایه افزایش یابد؛ اگر والر بهصورت غیرمنتظره سیگنال قوی «سرکوب تورم» را منتشر کند، بازار سهام ممکن است با کاهش ۱ تا ۲ درصدی مواجه شود.
خطرناکترین ریسک دم در «عدم افزایش نرخ بهصورت غیرمنتظره» قرار دارد که نهتنها منجر به بازقیمتگذاری خروسی انتهای نزدیک میشود، بلکه بهدلیل نگرانیهای تورمی و آسیب به اعتبار، بازدهی انتهای دور را بهشدت افزایش داده و منحنی بازدهی را بهطور تیزی تیزتر میکند و فروش سهام را تحریک میکند.