هوش مصنوعی خیلی سریع پول میسوزاند؟ غولهای فناوری ثروتمند چین به دنبال جذب سرمایه هستند
 Tapbit Wire
اخیراً چندین از ثروتمندترین شرکتهای اینترنتی چین برای جذب منابع مالی از بیرون اقدام کردهاند.
علیبابا افزایش سرمایه از طریق حق تقدم انجام داد، تنسنت اوراق قرضه منتشر کرد و بایتدنس وام همسانشدهای ۲۹٫۶ میلیارد دلاری از نزدیک به ۳۰ بانک دریافت کرد.
اما این سؤال مطرح میشود: آیا واقعاً کمبود پول دارند؟ حداقل از روی ارقام، اینگونه به نظر نمیرسد.
در پایان ژوئن امسال، علیبابا هنوز ۴۷۴٫۵ میلیارد یوان نقدینگی و سرمایهگذاریهای نقدشونده داشت. «کل نقدینگی» گزارششده تنسنت نیز ۵۱۱٫۲ میلیارد یوان بود. بایتدنس که گزارشهای مالی منتشر نمیکند، هم یکی از سودآورترین شرکتهای اینترنتی چین است.
با این وجود که اینقدر ثروتمند هستند، چرا همچنان در همهجا به دنبال پول هستند؟
پاسخ ساده است: هوش مصنوعی.
آخرین شرکتی که به این موج تأمین مالی پیوست، بایتدنس است.
بر اساس گزارشهای رسانهای در ۳ شهریور، بایتدنس در ابتدا قصد وامگیری صرفاً ۲۰ میلیارد دلاری را داشت. پس از افشای خبر، نزدیک به ۳۰ بانک از چین، ایالات متحده، اروپا و سنگاپور با سرمایهگذاری بیش از ۳۰ میلیارد دلار شرکت کردند؛ بنابراین بایتدنس حجم وام را به ۲۹٫۶ میلیارد دلار (حدود ۲۰۰ میلیارد یوان) افزایش داد که بزرگترین معامله وام دلاری آسیا در امسال محسوب میشود.
نکته ویژهتر این است که این مبلغ کلان بدون وثیقه به دست آمد.
فردی که مستقیماً در این معامله مشارکت داشت گفت چنین وام بدون وثیقهای بسیار نادر است؛ یعنی بانکها تنها بر اساس اعتبار خود بایتدنس جرات دادن این وام را داشتند.
در سال ۲۰۲۴، بایتدنس هم وام ۱۰٫۸ میلیارد دلاری از حدود ۲۰ بانک و مؤسسه وامدهنده داخلی و خارجی دریافت کرد. اکنون حجم وام تقریباً سهبرابر دو سال پیش شده، اما شرایط تأمین مالی حتی بهتر نیز شده است.
این پول برای چه کاری است؟ توضیح بایتدنس «اجراي اهداف عمومی شرکتی» است، اما گزارشهای رسانهای میگویند این مبلغ عمدتاً برای توسعه هوش مصنوعی شرکت استفاده خواهد شد.
علیبابا مسیر متفاوتی را انتخاب کرد.
در اواخر شهریور امسال، علیبابا سهام جدیدی در هنگکنگ عرضه کرد و ۸۰ میلیارد دلار هنگکنگ در یک مرحله جذب کرد و کاربرد آن را بهطور صریح اعلام کرد: تمام این پول صرف هوش مصنوعی خواهد شد، عمدتاً برای گسترش قدرت پردازشی، احداث مراکز داده هوش مصنوعی با مقیاس بزرگ و بهروزرسانی زیرساخت ابری.
تنسنت به بازار اوراق قرضه رفت. در خرداد امسال، تنسنت ۲٫۴۵ میلیارد دلار و ۱۵ میلیارد یوان اوراق قرضه منتشر کرد که برخی از اوراق یوانی آن تا سال ۲۰۵۶ سررسید دارند — یعنی با افق ۳۰ ساله. تنسنت این پول را اختصاصاً برای سرمایهگذاری در هوش مصنوعی اعلام نکرد، اما همزمان سرمایهگذاری خود در زیرساختهای هوش مصنوعی را نیز بهطور چشمگیری تسریع کرده است.
این پدیده از جذب گسترده سرمایه توسط شرکتهای بزرگ منحصر به چین نیست.
از تاریخ ۷ ژوئیه امسال، آمازون، الفابت، متا و اوراکل حدود ۱۹۴ میلیارد دلار اوراق قرضه در طول این سال منتشر کردهاند که تقریباً ۸۰ درصد بیشتر از ۱۰۸ میلیارد دلار اوراق قرضه منتشرشده در کل سال ۲۰۲۵ است.
در میان این شرکتها، متا در پایان آوریل یک نوبت ۲۵ میلیارد دلار اوراق قرضه منتشر کرد. اوراکل قصد دارد امسال از طریق اوراق قرضه و سهام ۴۵ تا ۵۰ میلیارد دلار جذب سرمایه کند تا تأمین مالی زیرساختهای ابری و هوش مصنوعی در حال گسترش خود را تقویت کند.
از چین تا ایالات متحده، فراتر از پیش، غولهای فناوری برای جذب منابع مالی خارجی اقدام میکنند. این به این دلیل نیست که وجه نقد ندارند، بلکه به این علت است که هوش مصنوعی بسیار سرمایهبر است.
اگر به شهرستان گوانگلینگ در داتونگ، شانسی بروید و زیرساخت محاسباتی بایتدنس را مشاهده کنید، درک شهودیتری از عبارت «هوش مصنوعی پول میسوزاند» پیدا خواهید کرد.
در آنجا، وولکانو انجین، زیرمجموعهٔ بایتدنس، مرکز محاسباتی گستردهٔ تایهانگ را راهاندازی کرده است. تنها برای فاز دوم، سرمایهگذاری کلی ۴٫۵ میلیارد یوان است، برنامهریزی برای نصب بیش از ۱۵٬۰۰۰ کابینت سرور انجام شده و فاز دوم شامل ساخت زیرساختهای پشتیبانی برای پروژهٔ انتقال و تبدیل برق ۲۲۰ کیلوولت نیز میشود.
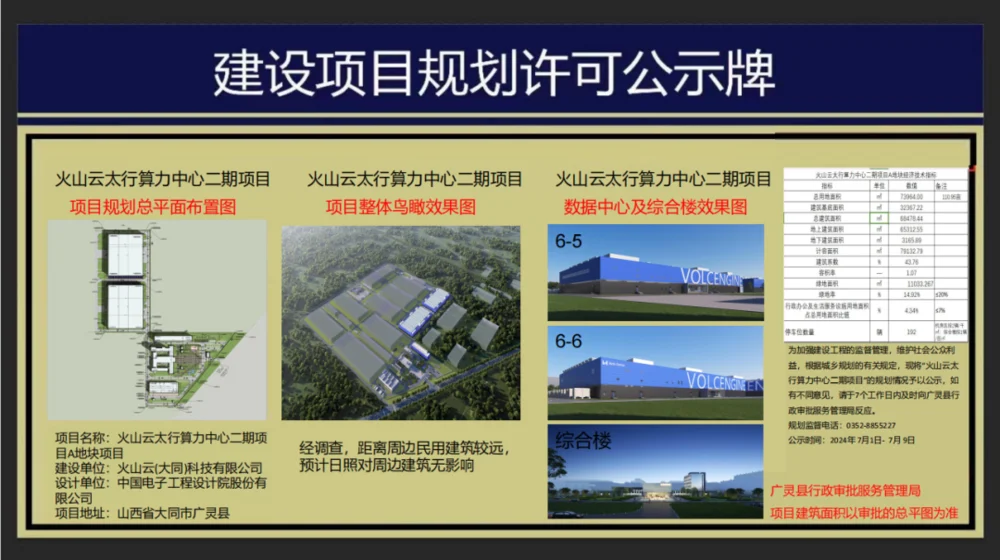
▲ منبع: وبسایت دولت محلی شهرستان گوانگلینگ
معمولاً هوش مصنوعیای که میبینیم یک چتبات یا ویدئویی است که در ثانیهها تولید میشود. اما هنگامی که واقعاً در عمل اجرا میشود، به ساختمانهای اتاق سرور، ردیفهای سرور و مجموعهای عظیم از زیرساختهای پشتیبان تبدیل میگردد.
هرچند تراشهها معمولاً بیشترین توجه را جلب میکنند، اما تأمین تراشهها تنها گام اول است. چالش واقعی این است که چگونه تراشههای جداگانه را به قدرت محاسباتی پایدار و عملیاتی تبدیل کنیم.
از ابتدای امسال، فروش تراشههای H200 شرکت انویدیا به چین از طریق فرآیندهای مکرر تأیید و تحویل گذشته است. حتی در صورت اخذ مجوز، تراشهها بلافاصله در دسترس نیستند. همزمان، مراکز داده نیازمند زمان برای ساخت، نصب تجهیزات و در نهایت روشنکردن سیستم هستند.
این همچنین بدین معناست که سرمایهگذاری در زیرساختهای هوش مصنوعی نهتنها از نظر مقیاس بسیار بزرگ است، بلکه نیازمند برنامهریزی پیشبینیشده و سرمایهگذاری مستمر است.
با افزایش مداوم تقاضا برای قدرت محاسباتی، هزینههای سرمایهای شرکتهای بزرگ نیز بهسرعت گسترش یافتهاند.
در ابتدای ۲۰۲۵، علیبابا اعلام کرد که در سه سال آینده حداقل ۳۸۰ میلیارد یوان برای ساخت زیرساختهای هوش مصنوعی و محاسبات ابری سرمایهگذاری خواهد کرد و تنها در فصل دوم ۶۷٫۷ میلیارد یوان هزینه کرده است.
بایتدنس حتی از این جهت پرقدرتتر است. بر اساس گزارشهای رسانهای، بایتدنس در داخل شرکت در مورد افزایش حداکثری هزینههای سرمایهای خود در سال ۲۰۲۶ به ۷۰ میلیارد دلار (معادل تقریبی ۴۷۰ میلیارد یوان) بحث کرده است که تمرکز اصلی آن همچنان بر مراکز داده و سایر زیرساختهای هوش مصنوعی است. این رقم ممکن است در نهایت تعدیل شود، اما بهاندازهکافی مقیاس این رقابت را نشان میدهد.
این حس فوریت در ژانگ ییمینگ نیز مشهود است.
هنگام اعلام استعفای خود از سمت مدیرعاملی بایتدنس در سال ۲۰۲۱، ژانگ ییمینگ در نامهای داخلی اشاره کرد که امیدوار است «دیدگاهی دهساله» داشته باشد و زمان بیشتری صرف یادگیری، تفکر سیستمی و پژوهش در زمینههای جدید کند.
تا ژوئیهٔ امسال، او بهندرت در جلسهٔ داخلی تیم سید سخنرانی کرد و صراحتاً اعلام کرد که نباید برای رتبهبندی کوتاهمدت، مدل رقبا را تقلید کرد و تمایل داشت برخی سودهای کوتاهمدت را برای اهداف بلندمدت فدای کند.
در تحقیق و توسعهٔ مدلها، ژانگ ییمینگ همچنان بر بلندمدتنگری تأکید دارد، اما در سرمایهگذاری در قدرت محاسباتی و زیرساخت، بایتدنس بهوضوح شتاب گرفته است.
دلیل این امر پیچیده نیست: اگر مدلی امروز عقب بماند، میتوان آن را در شش ماه آینده بهروزرسانی کرد. اما اگر رقبا قبلاً تعداد زیادی GPU را در اتاق سرورهای خود نصب کرده و بهکار انداختهاند، درحالیکه مرکز دادهٔ شما هنوز در حال ساخت است و منتظر اتصال به برق میماند، این شکاف زمانی بسیار سختپوششدهنده خواهد بود.
علاوه بر این، در عصر هوش مصنوعی، زیرساخت دیگر تنها پشتیبان کسبوکار نیست؛ بلکه خود بخشی از کسبوکار محسوب میشود.
آنچه یک مدل میتواند انجام دهد، تعداد کاربرانی که میتواند پشتیبانی کند و اینکه آیا هزینهها کاهش مییابند یا خیر، همه اینها مستقیماً توسط قدرت محاسباتی محدود میشوند. تا حدی، جایی که زیرساخت ساخته میشود، سقف کسبوکار را تعیین میکند.
بنابراین، رقابت در حوزه هوش مصنوعی ممکن است سالها ادامه یابد، اما مسابقه زیرساختها در این چند سال اخیر متمرکز است. آنچه شرکتهای بزرگ واقعاً برای آن رقابت میکنند، نهتنها تراشهها، بلکه زمان نیز هست.
اما این سؤال دیگری را مطرح میکند: از آنجا که صدها میلیارد یوان نقدینگی در ترازنامهشان وجود دارد، چرا صرفاً از پول خودشان استفاده نمیکنند؟
زیرا پول یک شرکت هرگز فقط برای یک کار خاص صرف نمیشود. بازخرید سهام، ادغام و استحواذ، و توسعه کسبوکارهای جدید همه نیازمند سرمایهاند و باید فضایی برای ریسکها و فرصتهای آینده نیز باقی بماند.
سرورها، مراکز داده و سایر زیرساختها ارزش خود را در طول چندین سال ایجاد میکنند. استفاده از منابع مالی بلندمدت برای حمایت از سرمایهگذاریهای بلندمدت انتخابی بسیار طبیعی است.
تنسنت نمونهای بسیار روشن است. اگرچه عواید اوراق قرضه را بهطور خاص به سرمایهگذاری در هوش مصنوعی وابسته نکرده است، اما منابع بلندمدت بهوضوح فضای بیشتری برای سرمایهگذاریهای گسترده آینده فراهم میکنند.
البته شرط مهم دیگری نیز برای اینکه شرکتهای بزرگ جرأت چنین هزینهای را داشته باشند، وجود دارد: اعداد در حال جمعشدن هستند.
در تماس سود فصل دوم امسال تنسنت، یک تحلیلگر سؤالی بسیار مستقیم پرسید: اگر هزینههای سرمایهای بر اساس حدود ۵۳ میلیارد یوان در فصل دوم محاسبه شود، هزینههای سرمایهای سالانه از ۲۰۰ میلیارد یوان فراتر خواهد رفت. استهلاک و استهلاک نامحسوس آینده چگونه بر سود تأثیر خواهد گذاشت؟ و چقدر طول میکشد تا درآمد جدید تولیدشده از هوش مصنوعی این هزینهها را جبران کند؟
جیمز میچل، مدیر ارشد استراتژی تنسنت، لایهای دیگر از منطق پشت هزینههای سرمایهای شرکت را آشکار کرد.
او توضیح داد که با توجه به تقاضای فعلی برای قدرت پردازش و قیمتهای اجاره، اگر تنسنت مانند برخی از شرکتهای نوظهور محاسبات ابری، قدرت پردازش جدید را مستقیماً به ذینفعان ثالث اجاره دهد، میتواند تقریباً بلافاصله استهلاک تجهیزات را جبران کند و سود مناسبی بهسرعت کسب نماید.
مارتین لاو، رئیس تنسنت، محاسبهای دیگر اضافه کرد: برخی از قدرت پردازشی که چند ماه پیش سفارش داده و پرداخت شدهاند، اکنون قابل فروش مجدد هستند و ممکن است سودی بیش از ۳۰٪ ایجاد کنند.
این بهطور مؤثر «بالش ایمنی»ای برای هزینههای سرمایهای تنسنت در حوزه هوش مصنوعی فراهم میکند: اگر کسبوکار هوش مصنوعی خودش سریع رشد کند، از قدرت پردازش استفاده میکند؛ و اگر تقاضای خارجی قویتر باشد، میتواند از طریق خدمات ابری آن را بهصورت درآمدزا کند.
قدرت پردازش در حال تبدیل شدن از یک هزینه محض به دارایی تولیدکننده درآمد است.
علیبابا نیز شروع به انجام محاسبات مشابه کرده است. در اوت امسال، اِدی وو، مدیرعامل گروه علیبابا، در تماس سود اعلام کرد که بر اساس حاشیه سود ناخالص متوسط فعلی محصولات هوش مصنوعی، بازپرداخت هزینههای سرمایهای مرتبط با هوش مصنوعی حدود سه سال طول میکشد. با بهبود حاشیه سود ناخالص و کارایی عملیاتی، این دوره ممکن است به ۲٫۵ سال و حتی در آینده به حدود ۲ سال کاهش یابد.
او همچنین اشاره کرد که تراشههای A100 که علیبابا در سال ۲۰۲۰ خریداری کرده و حتی تراشههای V100 خریداریشده در سال ۲۰۱۸ نیز هنوز با ظرفیت تقریباً کامل در حال اجرا هستند و عمر عملیاتی واقعی آنها از دوره استهلاک نظری بسیار فراتر رفته است.
در عین حال، درآمد نیز در حال ج catching up است. درآمد محصولات مرتبط با هوش مصنوعی علیبابا برای دوازدهمین فصل متوالی رشد سهرقمی داشته و درآمد سالانه آن از ۴۹٫۵ میلیارد یوان فراتر رفته است. در فصل دوم امسال، درآمد هوش مصنوعی کوایشو (کلینگ) نیز از ۸۵۰ میلیون یوان فراتر رفته است.
این اعداد هنوز نمیتوانند ثابت کنند که صدها میلیارد یوان سرمایهگذاریشده در هوش مصنوعی بهطور کامل بازپرداخت شدهاند. اما حداقل شرکتهای بزرگ دیگر تنها به تصور برای محاسبه آینده هوش مصنوعی وابسته نیستند. میزان سرمایهگذاری، زمان بازپرداخت و درآمد قابلتحصیل — این محاسبات روزبهروز شفافتر میشوند.
بنابراین، چرخه جدیدی شکل میگیرد: قدرت پردازش بیشتر، آموزش مدلهای بیشتر و خدمترسانی به مشتریان بیشتر را ممکن میسازد؛ و با رشد درآمد، شرکت اعتماد بیشتری برای ادامه سرمایهگذاری پیدا میکند و جذب دور بعدی تأمین مالی نیز آسانتر میشود.
پول تبدیل به قدرت پردازش میشود، قدرت پردازش کسبوکار را پیش میبرد و کسبوکار حمایتکننده دور بعدی سرمایهگذاری است.
اما جهت بازار سرمایه نیز در حال تغییر است.
در نیمه اول امسال، سرمایه در چین و ایالات متحده بهشدت به هوش مصنوعی علاقهمند بود. اما با ورود به نیمه دوم سال، بازار محتاطتر شده و تمرکز بیشتری بر این مسائل اعمال میشود که آیا ارزشگذاریهای بالا قابل تحقق هستند و بازپرداخت سرمایهگذاریهای عظیم چقدر طول میکشد.
این هم دلیل اهمیت افزایش سرمایهٔ ۸۰ میلیارد دلار هنگکنگی علیبابا است. علیبابا از نظر نقدینگی کمبودی ندارد، با این حال همچنان انتخاب کرده است که اکنون منابع مالی را تأمین کند. بایتدنس مقیاس وامهای مشترک خود را گسترش داد و تنسنت اوراق قرضه بلندمدت صادر کرد—انگیزههای مشابهی نیز در پس این اقدامات قرار دارد.
برای شرکتهای فناوری بزرگ، تأمین ذخیرهی مالی برای چند سال آینده در حالی که دسترسی به سرمایه هنوز آسان است، رویکردی امنتر از انتظار تا زمانی است که واقعاً نیاز به جذب سرمایه پیدا شود.
زیرا این شرکتها اصلاً تنها شرکتهایی نیستند که در آینده به سرمایه نیاز خواهند داشت. شرکتهای پلتفرمی، تولیدکنندگان تراشه، ارائهدهندگان خدمات ابری و شرکتهای مدلهای بزرگ همگی همچنان باید سرمایهگذاریهای خود را افزایش دهند. وقتی همهٔ این شرکتها همزمان به دهها یا صدها میلیارد یوان سرمایه نیاز داشته باشند، خود سرمایه ممکن است به منبعی کمیاب تبدیل شود.
این شرکتهای فناوری بزرگ بهطور فزایندهای متوجه شدهاند که این رقابت هوش مصنوعی با دورهٔ اینترنت تفاوت اساسی دارد: فناوری تعیینکنندهٔ این است که آیا میتوانید در میز رقابت حضور داشته باشید، اما عمق جیبتان ممکن است مدت زمان حضور شما در آن میز را تعیین کند.