¿Cuándo dejará de caer el trading con IA? El mercado observa el «dilema del prisionero» tras la «emisión masiva de bonos» de Meta.
 Tapbit Wire
La semana pasada, el trading con IA enfrentó una nueva ola de presión vendedora, con los mercados accionario y de bonos estadounidenses bajo presión simultánea. El Nasdaq registró su peor desempeño diario en meses; la prima de riesgo de bonos de alto rendimiento estadounidenses alcanzó un máximo de 17 meses, y el rendimiento de bonos basura calificados CCC subió a su nivel más alto desde 2020. Aunque los índices bursátiles mostraron poca volatilidad superficial, la reevaluación del riesgo subyacente de los activos se aceleró.
Uno de los focos que generan preocupación en el mercado es el plan de financiación masiva anunciado por Meta tras sus resultados del tercer trimestre. Según un informe de investigación de Barclays del 23 de octubre, Meta optó por financiarse temprano, en parte porque otras empresas del ecosistema de IA ya han iniciado o planean iniciar su financiación, y la capacidad de absorción del mercado de capitales se está reduciendo progresivamente.
Esto revela el «dilema del prisionero» que enfrentan los gigantes de la IA: cada empresa tiene incentivos para financiarse pronto, pero si todos aceleran colectivamente la emisión de bonos, la nueva oferta podría elevar los costos de financiación, lo que a su vez comprimiría el espacio de financiación para todos los participantes. Mientras tanto, los fondos de cobertura siguen reduciendo su apalancamiento y el diferencial de activos crediticios relacionados con la IA también se amplía.
Por tanto, cuándo dejará de caer el trading con IA depende no solo del desempeño de ganancias de los gigantes tecnológicos, sino también de si el mercado puede absorber la densa oferta de bonos y si el aumento de los costos de financiación impactará aún más la cadena de valor de la IA.
Los índices bursátiles parecen tranquilos, pero las posiciones en IA sufren liquidaciones concentradas
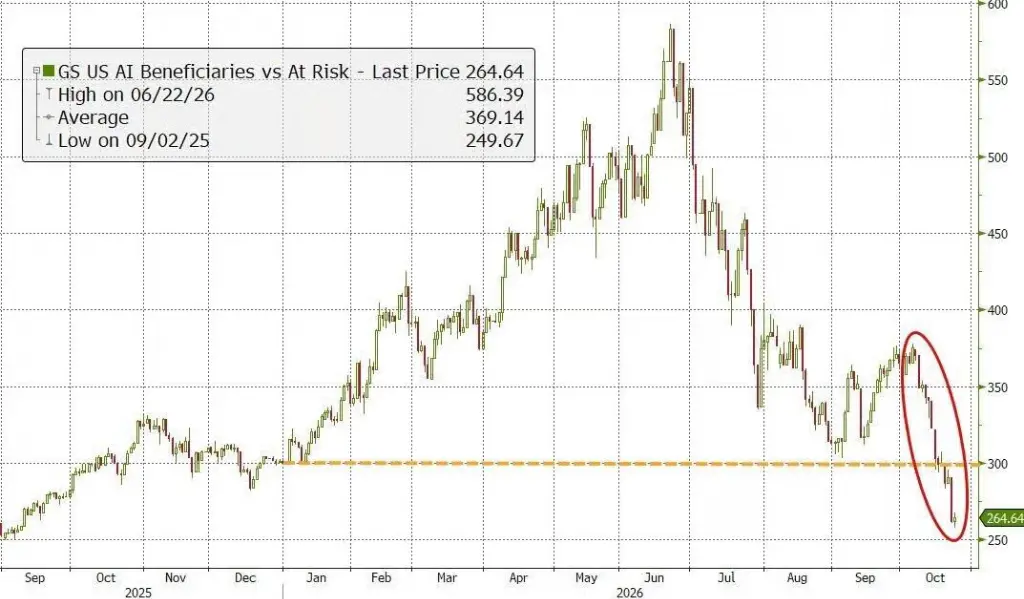
La semana pasada, el desempeño de los índices ocultó una fuerte divergencia entre acciones individuales. Datos de Goldman Sachs indican que su cartera larga/corta de acciones beneficiarias de la IA y acciones de riesgo cayó cerca de un 55 % desde su máximo de junio, recuperando totalmente las ganancias anuales; las estrategias de momentum también experimentaron una fuerte corrección, cayendo a niveles extremos no vistos desde la crisis financiera de 2008.
El jueves, el índice S&P 500 cayó un 1,2 %, aunque 335 de sus acciones componentes subieron; el S&P 500 ponderado por igual aumentó un 0,7 %, mientras que el SPY ponderado por capitalización cerró a la baja. Datos de Goldman Sachs indican que los fondos de cobertura realizaron operaciones de desapalancamiento en siete de los ocho días hábiles anteriores, y la caída del jueves fue impulsada íntegramente por la liquidación de posiciones largas.
Esto indica que el reciente ajuste no solo implica una reevaluación de las valoraciones de la IA, sino también la liquidación concentrada de posiciones sobrecargadas. No obstante, si este ajuste de posiciones conducirá a una recuperación sostenida dependerá de si disminuye la presión en el mercado crediticio.
El riesgo crediticio se concentra en prestatarios con calificaciones bajas
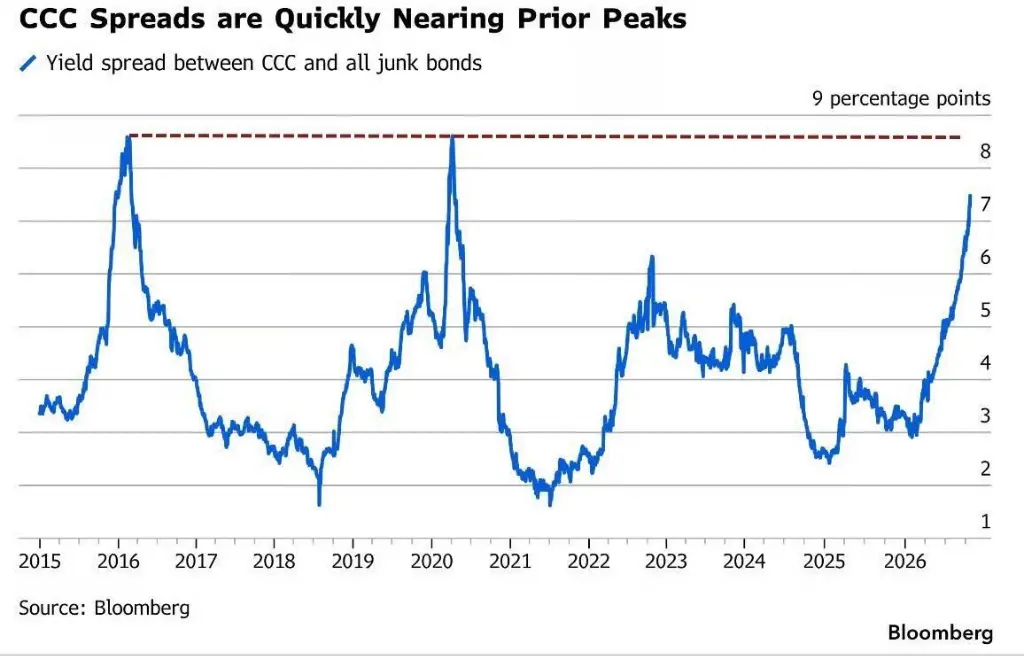
Según Bloomberg, la prima de riesgo promedio de los bonos de alto rendimiento estadounidenses ha subido a un máximo de 17 meses, y el mercado primario registra la mayor ola de cancelaciones del año; el rendimiento de los bonos basura calificados CCC ha subido al 15,85 %, un nuevo máximo desde 2020, y el diferencial entre bonos CCC y BB se acerca a los máximos de 2016 y 2020.
El mercado de préstamos apalancados también enfrenta presión. El volumen de préstamos gravemente deteriorados cotizados por debajo de 60 centavos por dólar alcanzó su nivel más alto desde marzo de 2020. Datos de JPMorgan muestran que, en los últimos 12 meses, el volumen de préstamos cotizados a 80 centavos por dólar o menos aumentó casi un 90 %.
Cabe destacar que, al ampliarse significativamente los diferenciales de bonos CCC, el mercado crediticio en su conjunto no ha empeorado simultáneamente, lo que indica que los riesgos se concentran en emisores con menor capacidad de pago. Robert Cohen, director de crédito corporativo de DoubleLine Capital, señaló que algunos prestatarios CCC podrían dirigirse hacia reestructuraciones de deuda, pero esto no implica que todo el ciclo crediticio haya invertido su tendencia.
Datos de Goldman Sachs muestran que los diferenciales en múltiples rangos de calificación —desde derivados crediticios de grado de inversión y alto rendimiento hasta bonos al contado de baja calificación— alcanzaron máximos cíclicos en esta ronda. R. Lakshmanan, jefe de crédito de CreditSights Singapur, considera que, tras el impacto consecutivo de múltiples riesgos globales, la repricing del riesgo crediticio está formando gradualmente una tendencia sostenida.
La emisión de bonos de Meta revela el «dilema del prisionero» en la financiación de la IA
El plan de financiación de Meta ha puesto de relieve la contradicción entre las inversiones de capital en IA y la oferta del mercado crediticio. La empresa ha reducido su previsión de gastos de capital para 2026 a entre 135 000 y 145 000 millones de dólares, anticipando que los gastos del cuarto trimestre alcanzarán entre 49 000 y 59 000 millones; tras los dividendos, el flujo de caja libre es negativo, y la dirección prevé financiar varios cientos de miles de millones de dólares a partir de este otoño.
Barclays señaló en su informe que el crecimiento de ingresos de las grandes tecnológicas ya se está materializando, pero los gastos de capital siguen aumentando, y la cuestión de la financiación ha pasado de «¿podemos recaudar fondos?» a «¿cuándo, cuánto y cómo recaudar?».
Meta indicó en su presentación regulatoria que, dado que otras empresas del ecosistema de IA ya han iniciado o planean iniciar procesos de financiación, la capacidad de absorción del mercado de capitales se está volviendo cada vez más limitada, lo que hace indispensable una financiación temprana.
No obstante, cuando todas las empresas optan por financiarse temprano, decisiones racionales individuales pueden traducirse en presión generalizada sobre el mercado: la avalancha de nueva oferta de bonos eleva los costes de emisión y limita la reducción de los diferenciales crediticios. Para evitar que una deuda excesiva dañe sus calificaciones crediticias, las empresas también empiezan a considerar financiación accionarial, bonos convertibles, valores respaldados por activos (ABS) y canales de financiación fuera del balance.
Barclays considera que la oferta de financiación relacionada con IA seguirá limitando, a corto plazo, el margen para reducir los diferenciales crediticios.
La diferenciación crediticia en IA se intensifica y el mercado pasa a valorar bonos individualmente.
Barclays estima que el volumen de activos crediticios vinculados a IA asciende a unos 680 000 millones de dólares, abarcando grandes tecnológicas, fabricantes de semiconductores, centros de datos y empresas de hardware, lo que representa aproximadamente el 7,5 % del valor de mercado del índice de bonos grado de inversión, aunque contribuye alrededor del 13 % al riesgo de duración (DTS) del índice.
En conjunto, la prima de diferencial de los activos crediticios de IA frente al índice grado de inversión es de unos 35 puntos base, alcanzando los 55 puntos base en bonos con vencimiento superior a 10 años. Al mismo tiempo, la dispersión de diferenciales entre emisores de IA ha subido de 24 a 65 puntos base en el último año; incluso excluyendo Oracle y el sector de centros de datos, esta cifra ha aumentado cerca del 60 %, hasta 37 puntos base.
Desde mediados de septiembre, la ampliación de los diferenciales crediticios de Oracle, Meta, SpaceX y varios operadores de centros de datos ha superado notablemente al índice; los bonos a corto plazo de Microsoft, Google y Amazon han mantenido una mayor resistencia. El mercado ya no trata la IA como un tema crediticio homogéneo, sino que comienza a diferenciar según las necesidades de financiación, la solvencia patrimonial y los riesgos a largo plazo de cada emisor.
La curva de rendimientos también refleja presión en su extremo largo. Datos de Barclays muestran que, en el último año, la pendiente media de la curva de rendimientos de las grandes tecnológicas —entre 2 y 5 años, 5 y 10 años, y 10 y 30 años— se ha incrementado un 137 %, un 140 % y un 68 %, respectivamente. En particular, el diferencial de Meta entre 10 y 30 años alcanzó los 68 puntos base, el más pronunciado entre emisores similares.
El aumento de la pendiente en el extremo largo refleja una mayor compensación exigida por los inversores al asumir riesgo en deuda a largo plazo. A medida que las empresas de IA amplían continuamente sus gastos de capital, el mercado debe evaluar no solo si dichas inversiones generarán ingresos, sino también la escala de la financiación requerida, el momento de la mejora del flujo de caja y el impacto de los nuevos bonos sobre los costes de financiación.
Por tanto, que las operaciones con activos de IA dejen de caer dependerá de si el mercado puede absorber esa ingente financiación, si los diferenciales crediticios se estabilizan y si la diferenciación de riesgo entre empresas de IA sigue ampliándose. Hasta que estas presiones disminuyan, cualquier repunte temporal seguirá limitado por el alza de los costes de financiación.