La recaudación de fondos comunitaria de Linera se ha enfriado inesperadamente; ¿por qué no tiene éxito el «concepto a16z»?
 Tapbit Wire
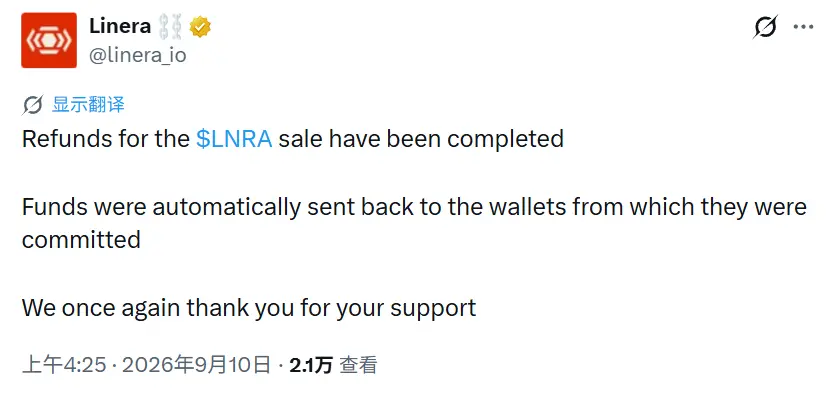
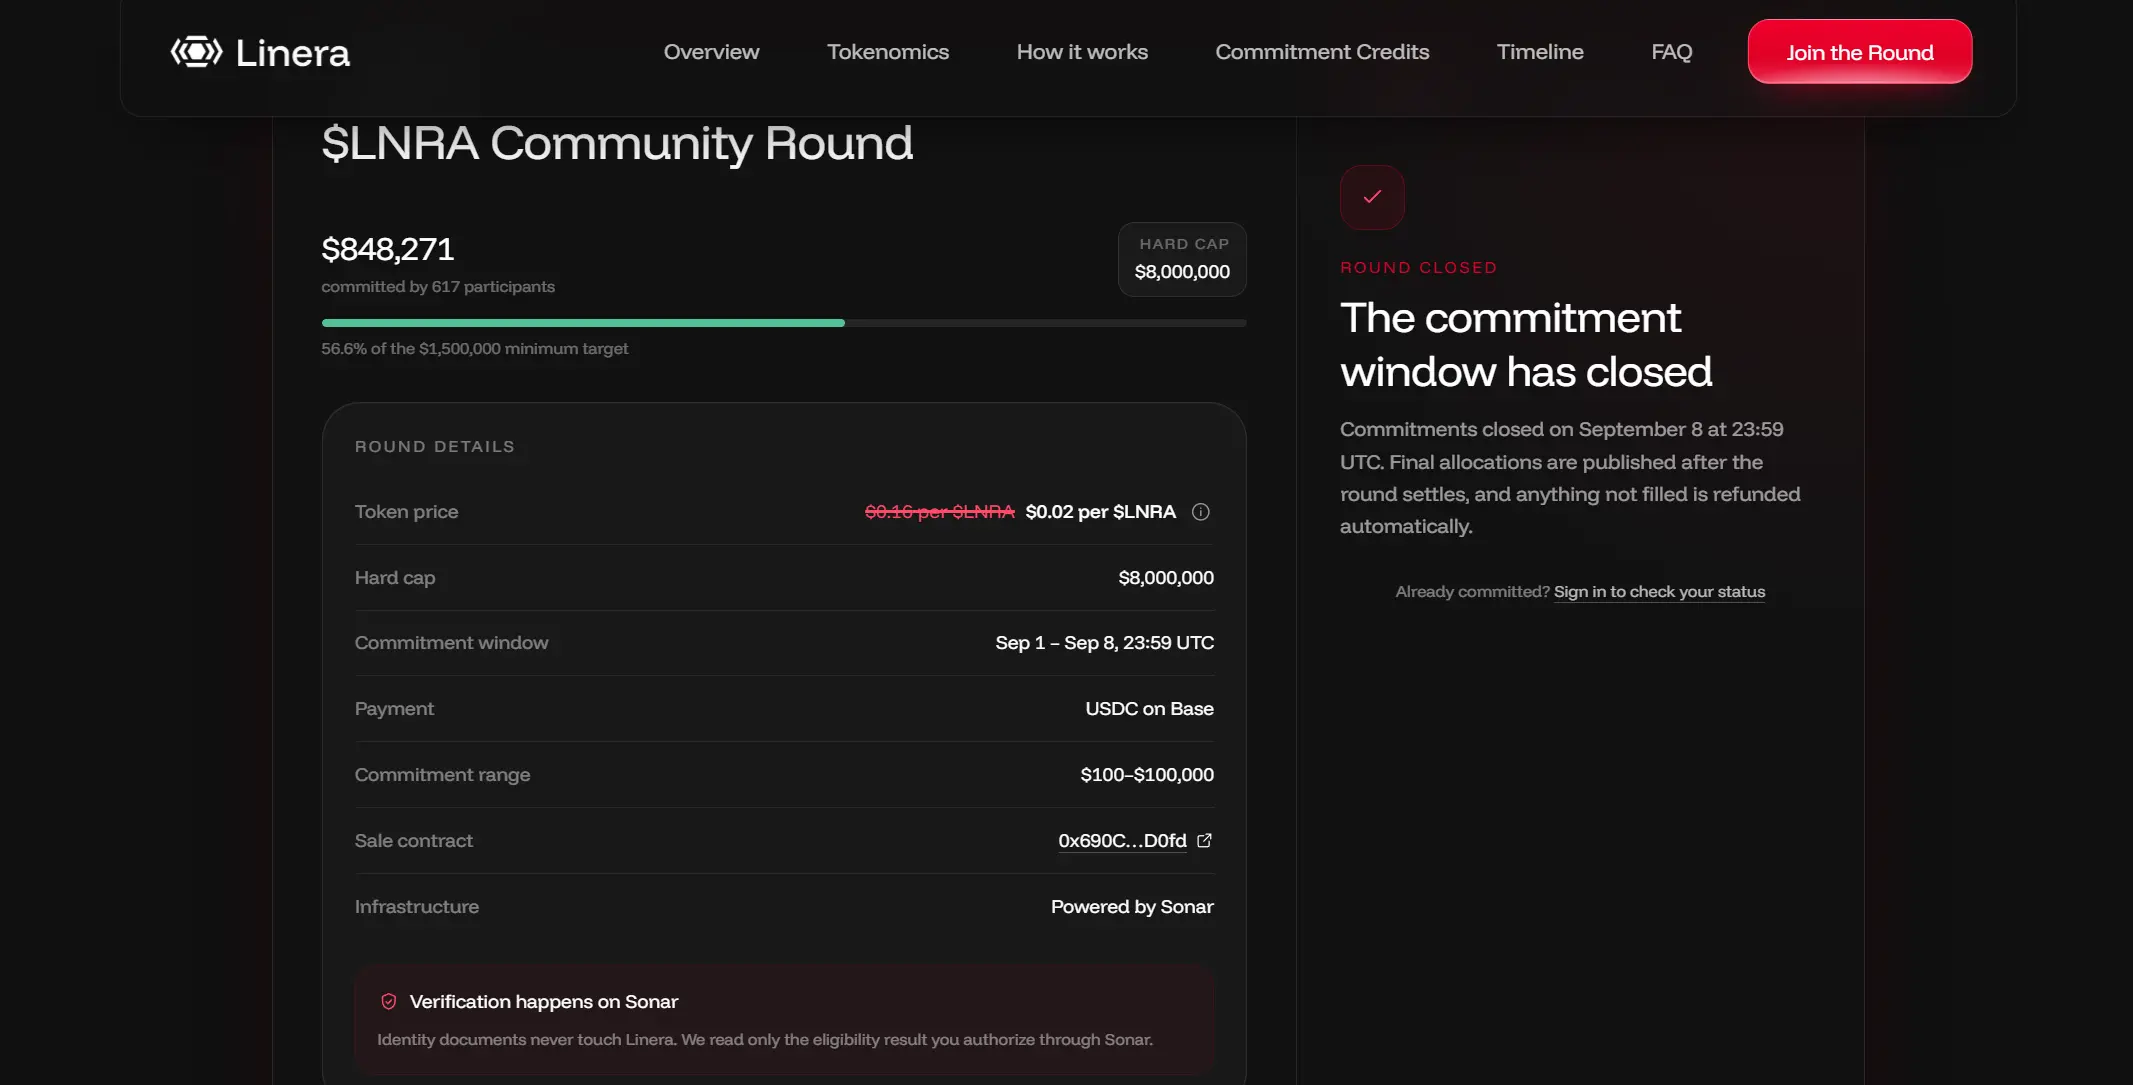
El 9 de septiembre, Linera anunció el fin de la ronda comunitaria de recaudación de fondos de $LNRA, recaudando un total de 848 000 USD de 617 participantes en 69 países, por debajo del objetivo mínimo de 1,5 millones de USD. Según el comunicado oficial, los fondos se han devuelto a las billeteras de los participantes.
Linera cuenta con el respaldo de instituciones como a16z, habiendo recaudado más de 10 millones de USD en dos rondas de financiación y siendo considerada anteriormente como candidata a cadena pública de próxima generación en el mercado de capitales. La ronda comunitaria tenía un precio de 0,16 USD, con un precio promocional oficial tan bajo como 0,02 USD, y los participantes recibían bonos en forma de insignias como incentivo. Aun así, no se alcanzó el umbral de 1,5 millones de USD. ¡Esta vez el mercado ha perdido su fe en la «tasa de sueño»!
De Diem Legacy a mercados predictivos: Linera en los últimos tres años
Según información oficial, Linera es una cadena pública de capa 1 que adopta una arquitectura de microcadenas, permitiendo que cada usuario y aplicación utilice su propia cadena de ejecución ligera para procesamiento paralelo.
Entre 2022 y 2023, se posicionó como una cadena pública de alta performance de próxima generación, destacando aplicaciones en tiempo real y menor latencia. Su fundador, Mathieu Baudet, participó anteriormente en investigaciones relacionadas con FastPay en Meta, y según el comunicado oficial, Linera ha convertido ese trabajo en una cadena viable.
Durante ese mismo período, Meta también desarrolló Diem, proyecto sucesor de la iniciativa inicial de la moneda estable Libra, posteriormente suspendida por cuestiones regulatorias. Tras la disolución del equipo de Diem, algunos miembros fundaron Aptos y Sui, continuando con Move, mientras que Linera utiliza Rust.
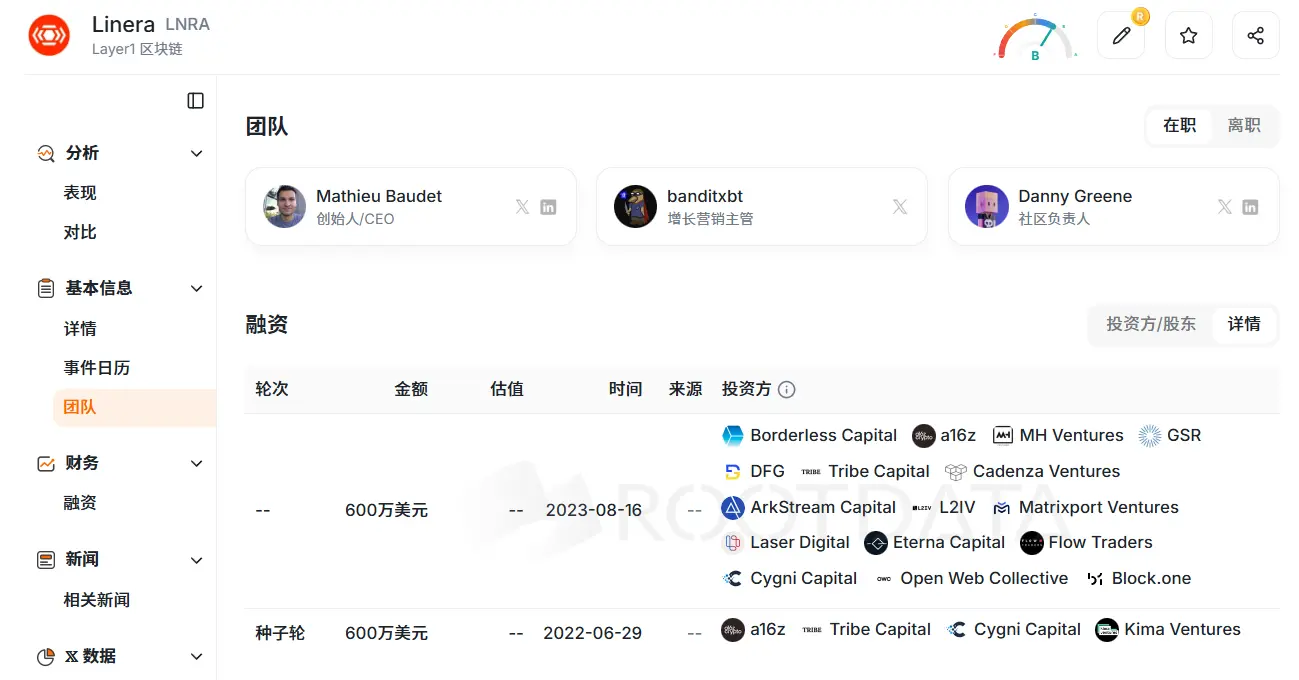
En cuanto a financiación, Linera cerró una ronda semilla de 6 millones de USD en junio de 2022, con inversores como a16z, Tribe Capital, Cygni Capital y Kima Ventures. En agosto de 2023, recaudó otros 6 millones de USD, con la participación continuada de a16z, además de Borderless Capital, GSR, DFG, Matrixport Ventures y Flow Traders. El total recaudado en ambas rondas asciende a unos 12 millones de USD.
Tras más de tres años, la red principal aún no se ha lanzado, y posteriormente se incorporó al producto un mercado predictivo en cadena de ciclo corto, Linera Markets, que registra fluctuaciones de precios cada minuto, cubriendo activos como BTC, ETH y SOL.
En agosto, Baudet publicó una declaración para reformular la narrativa, indicando que los mercados predictivos de ciclo rápido, como la fluctuación del precio del BTC cada cinco minutos, son generalmente más populares de lo esperado, y posicionó el mercado de un minuto de Linera Markets desde pruebas de producto hasta la narrativa principal externa, con el objetivo de crear aplicaciones y generar ingresos por aplicaciones para la cadena.
Según el comunicado oficial, Linera Markets ha estado operando en la testnet durante más de veinticinco semanas, con aproximadamente 85 millones de transacciones y más de 50 000 usuarios, y la página de ventas afirma que la participación diaria supera los 8 000 usuarios.
Posteriormente se lanzó la venta pública de la ronda comunitaria, abriéndose la preinscripción a finales de agosto y la ventana de compra el 1 de septiembre, con fecha de finalización original el día 8, aunque se extendió diez horas. El objetivo mínimo era de 1,5 millones de USD, con un límite máximo de 8 millones de USD.
Según la página oficial de ventas, los participantes deben primero completar la verificación de identidad en Sonar y luego comprar usando USDC en la cadena Base, con una compra mínima individual de 100 USD y un límite por billetera de aproximadamente 100 000 USD para el grupo abierto. Los inversores estadounidenses deben cumplir los requisitos de inversores acreditados y bloquear sus fondos durante doce meses; algunas regiones no pueden registrarse.
La insignia de la testnet corresponde a una distribución separada (airdrop), equivalente a aproximadamente el 1 % de la oferta total de tokens; durante la venta de la ronda comunitaria, los usuarios con insignias tuvieron prioridad en el grupo reservado, mientras que los demás ingresaron al grupo abierto, con asignaciones excedentes distribuidas proporcionalmente.
La ronda comunitaria tenía un precio de 0,16 USD, correspondiente a una valoración diluida completa de 160 millones de USD. Los primeros 1,6 millones de USD comprados otorgaban la identidad de Fundador, y tras el lanzamiento de la red principal y la realización de una transacción en la aplicación oficial antes de la generación de tokens, los usuarios podían recibir recompensas a razón de siete tokens por cada uno reclamado desde la reserva comunitaria, con un costo calculado en 0,02 USD por token.
Sin embargo, los resultados de esta venta comunitaria no fueron prometedores. Al día siguiente de la apertura del período, el monto suscrito fue de aproximadamente el 1,1 % del límite máximo, y muchos usuarios cuestionaron las afirmaciones previas del proyecto sobre su rendimiento comparativo con aplicaciones líderes de trading y su alineación con las valoraciones de rondas institucionales.
Algunos también consideraron que las reglas de venta no eran fáciles de entender, con una aplicación poco clara de tokens adicionales y tiempos de desbloqueo inciertos; además, muchas direcciones de Asia fueron bloqueadas durante el proceso de KYC. El experto en cadena KOL señaló que, si Linera hubiera lanzado junto a Aptos y Sui en el mismo ciclo, podría haberse percibido como un objetivo de airdrop de alta rentabilidad, pero actualmente los inversores minoristas muestran menor disposición a adherirse a narrativas institucionales.
En total se recaudaron $848 000, aproximadamente el 56,6 % del umbral mínimo y cerca del 10,6 % del límite máximo; el anuncio oficial confirmó que no se alcanzó el objetivo mínimo. Ryan Trost, Director de Producto, indicó que el equipo está compuesto por unos cinco miembros, con gastos limitados, y que esta ronda buscaba distribuir tokens a usuarios clave dispuestos a participar antes de que el proyecto genere ingresos. El monto promedio de compra de usuarios de testnet fue superior al esperado, pero los datos indican que esta ronda debe reembolsarse.
El mercado primario se está enfriando, no solo en el caso de Linera
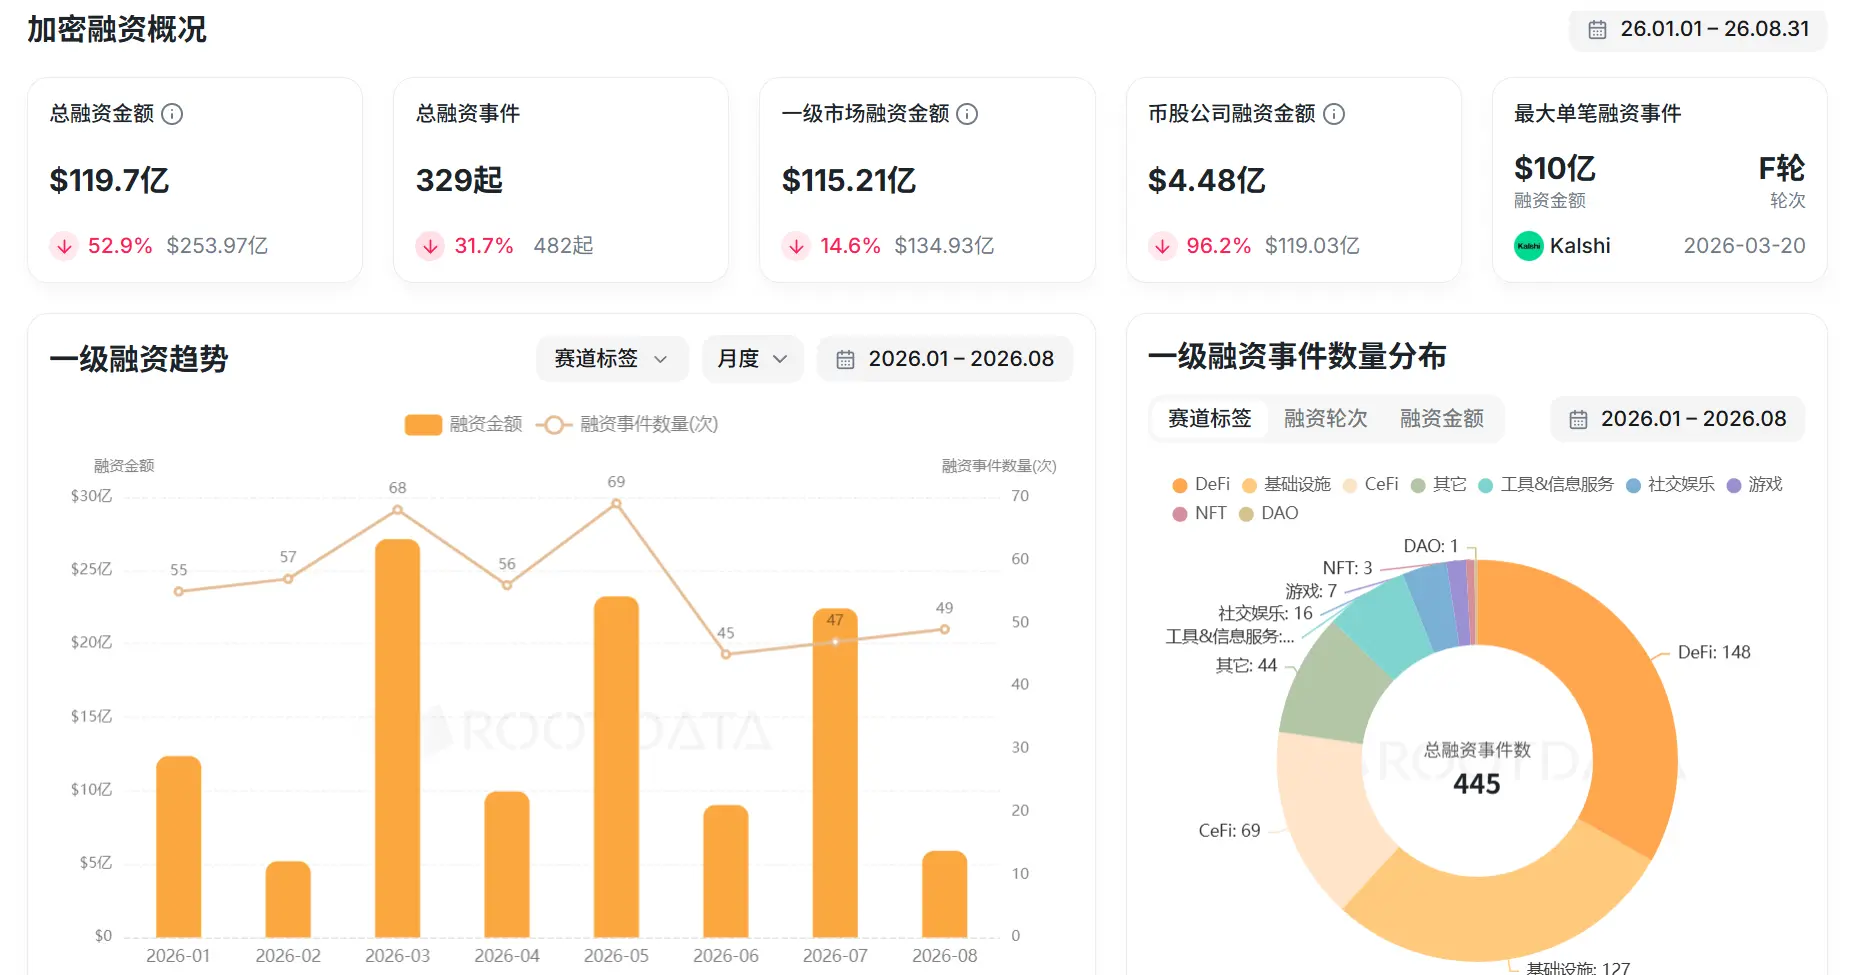
Ampliando la perspectiva, la situación de Linera no es un caso aislado. Según RootData, de enero a agosto de 2026, la financiación total revelada en la industria cripto fue de unos $11 970 millones, una caída interanual del 52,9 %; el mercado primario representó unos $11 520 millones (una caída interanual del 14,6 %) y 329 eventos de financiación (una caída interanual del 31,7 %). La estructura del mercado cripto ha cambiado: la financiación total sigue sostenida por unas pocas transacciones grandes y las inversiones institucionales se han vuelto más concentradas.
Las ventas públicas en las que los inversores minoristas pueden participar directamente se han contraído aún más drásticamente. Los datos de seguimiento indican que, en el primer trimestre de 2026, las ICO, IDO e IEO sumaron unos $390 millones en 105 eventos. A principios de junio, esto bajó a unos $58 millones en 37 eventos, con una reducción significativa tanto del monto recaudado como del número de eventos respecto al primer trimestre. En el primer trimestre de 2025 alcanzó unos $849 millones en 429 eventos.
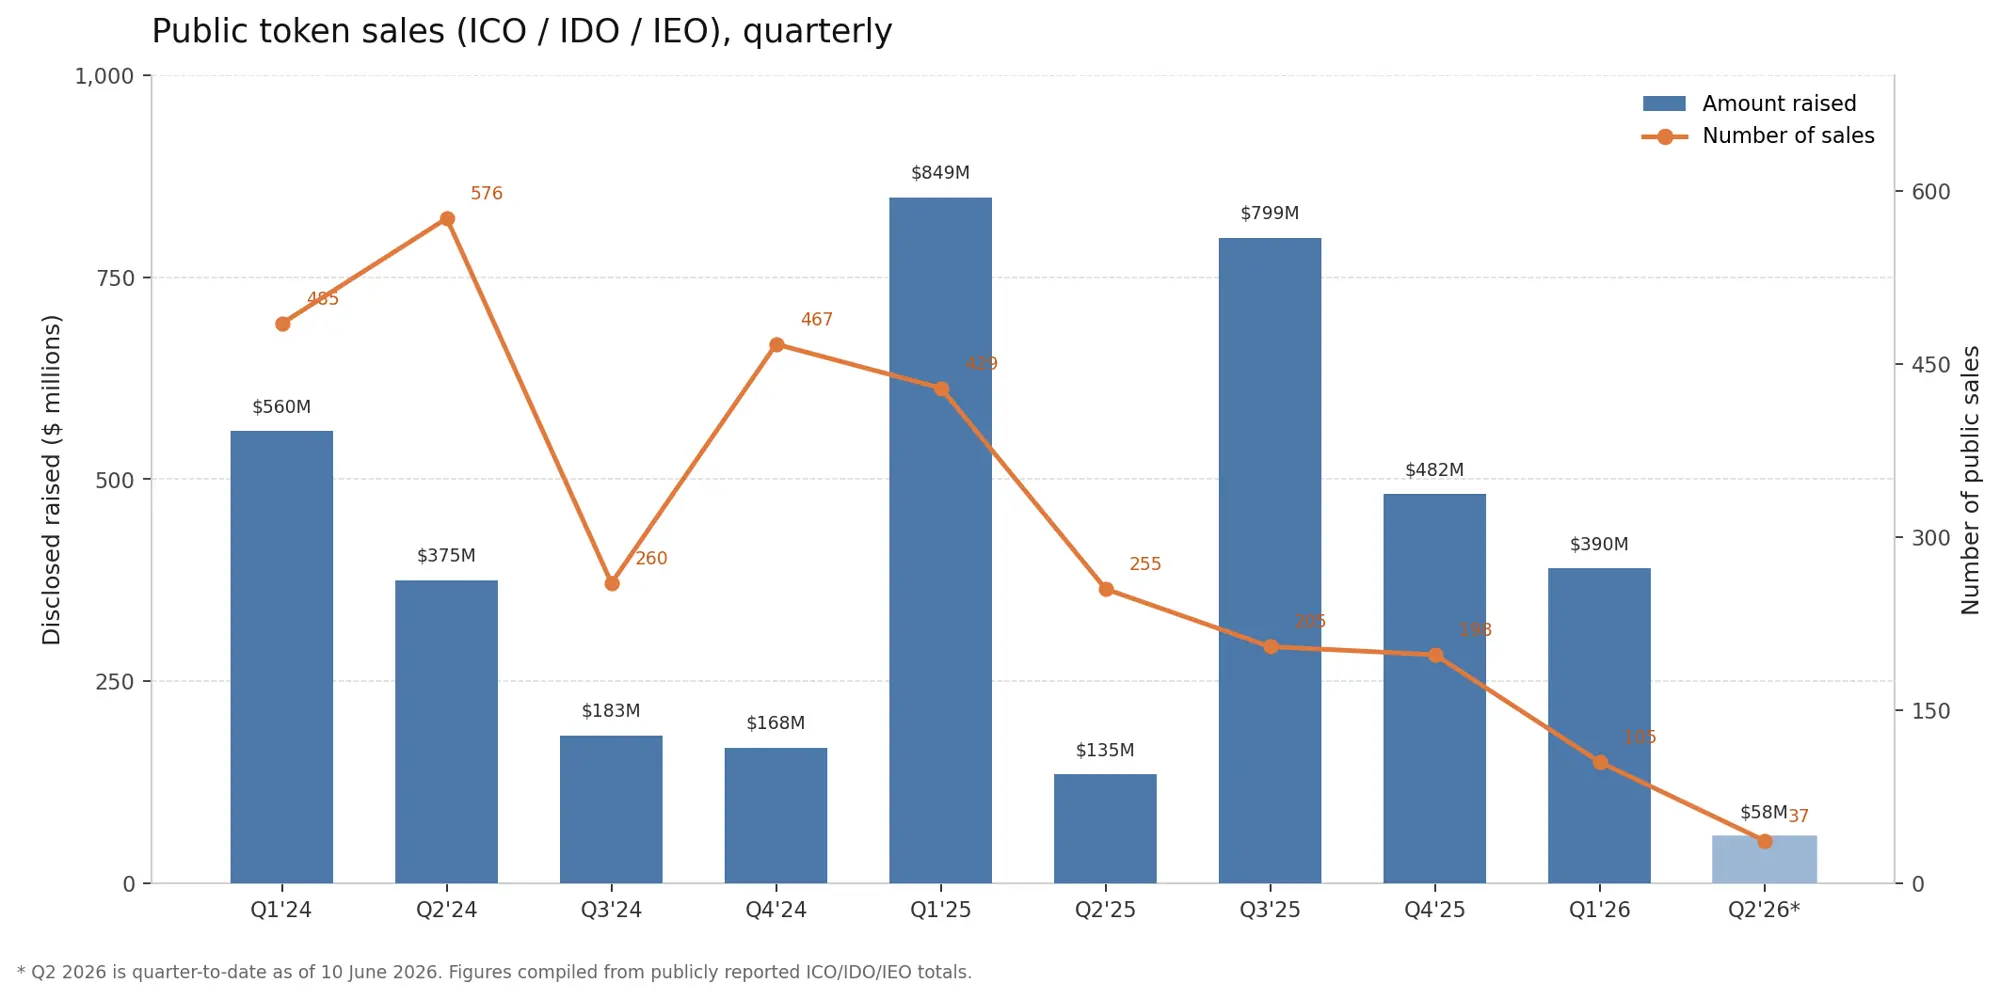
Esto indica que disminuye el capital dispuesto a asumir incertidumbres tempranas en el mercado primario, y los fondos restantes son más selectivos con los proyectos.
Muchos proyectos estrella también han tenido un desempeño deficiente en el mercado secundario. MegaETH llegó a cotizarse en una FDV premercado de $6 000 millones, listándose oficialmente el 30 de abril de este año con una FDV inicial entre $1 600 y $2 000 millones, alcanzando su pico el día de cotización. Al momento de redactar este texto, su precio ha caído a $0,037, con una FDV de solo $370 millones, un descenso del 80 % respecto a su máximo.
Monad recaudó unos $225 millones en una ronda de financiación liderada por Paradigm en 2024 y, en noviembre de 2025, completó unos $269 millones en una venta pública en Coinbase. Tras su lanzamiento, su FDV llegó a casi $4 700 millones, pero ahora ha bajado a unos $2 300 millones, una caída del 52 % respecto a su máximo.
Plasma usó el mismo sistema de recaudación pública Sonar que Linera, con un objetivo de $50 millones, pero logró una sobreinscripción de $373 millones, valuado a una FDV de $500 millones. En su primer día de cotización, su token subió a un máximo histórico de $1,68, pero luego cayó bruscamente, ubicándose actualmente en unos $0,084, un descenso del 95 % respecto a su pico. Al momento de redactar este texto, su valoración completamente diluida es de unos $650 millones, habiéndose eliminado casi toda la prima generada tras la cotización.
Antes, el mercado primario estaba dispuesto a pagar por narrativas: si la historia era convincente y la liquidez elevada, las ofertas públicas podían quedar totalmente suscritas o incluso sobreinscritas. Sin embargo, desde principios de este año, tanto la escala como el número de ventas públicas han disminuido simultáneamente. Linera entró al mercado con valoraciones institucionales del ciclo anterior y una nueva narrativa, pero el mercado general ya no está dispuesto a comprar esa «tasa de sueños».
Actualmente es difícil vender la narrativa
De hecho, incluso las cadenas públicas ya lanzadas enfrentan tiempos difíciles. Al seguir ingresando nuevas cadenas potentes al mercado, el espacio de bloques de las cadenas antiguas se asemeja cada vez más a una mercancía homogénea, con usuarios y tarifas de transacción drenadas por unas pocas redes con aplicaciones. Confiar únicamente en el rendimiento y las pruebas de conocimiento cero ha dificultado presentar nuevas valoraciones.
Como resultado, las cadenas antiguas también comienzan a desarrollar productos.
El 8 de septiembre, Scroll, una capa 2 de Ethereum, publicó una actualización de progreso en su foro de gobernanza, preparándose para transicionar gradualmente de una zkEVM de propósito general a una red especializada en torno al producto de IA Compass, con un período de transición de unos nueve meses. Esto no es una propuesta formal; los asuntos posteriores relacionados con la transformación de la red y que requieran aprobación DAO se plantearán por separado.
Sus productos incluyen Compass (orientado al usuario), la API de Compass que conecta más de treinta modelos grandes, la capa de privacidad CENO y el producto de pagos y liquidaciones USX. El equipo afirma que CENO ya contactó a más de treinta clientes potenciales, doce de los cuales realizan actualmente pruebas de concepto, mientras que Compass aún está en fase temprana de validación con consumidores.
Acciones similares no se limitan a esta sola cadena. MegaETH cerró su acelerador especulativo MegaMafia y ahora se enfoca en aplicaciones de consumo desarrolladas internamente, utilizando los ingresos de su producto estable USDm para recompras y quemas. Arbitrum, Sei y Sophon también están analizando cómo traer aplicaciones y tarifas de transacción de vuelta a sus propias cuentas.
Xiao Feng, de Wanxiang Blockchain, escribió este año que aproximadamente el 90 % de los proyectos cripto aún carecen de usuarios claros, ingresos sostenibles o cumplimiento normativo. La próxima fase se centrará en los ingresos, la estabilidad y la conexión con la economía real, ya que los libros blancos y las métricas de rendimiento ya no bastan por sí solos para sustentar las valoraciones.
Los compradores ya no pujan según el tamaño de la historia, sino que se centran más en si hay usuarios y si hay ingresos. Es decir, la estrategia de depender únicamente de una narrativa para inflar la FDV se ha vuelto muy difícil de seguir. La dirección del mercado de capitales cripto ha cambiado.