La mitad de las acciones han entrado en mercado bajista y el mercado bursátil estadounidense ha llegado a una «encrucijada», con especial atención en la volatilidad de los bonos del Tesoro estadounidense
 Tapbit Wire
Los índices bursátiles estadounidenses se mantienen cerca de máximos históricos, pero internamente el mercado se ha dividido silenciosamente.
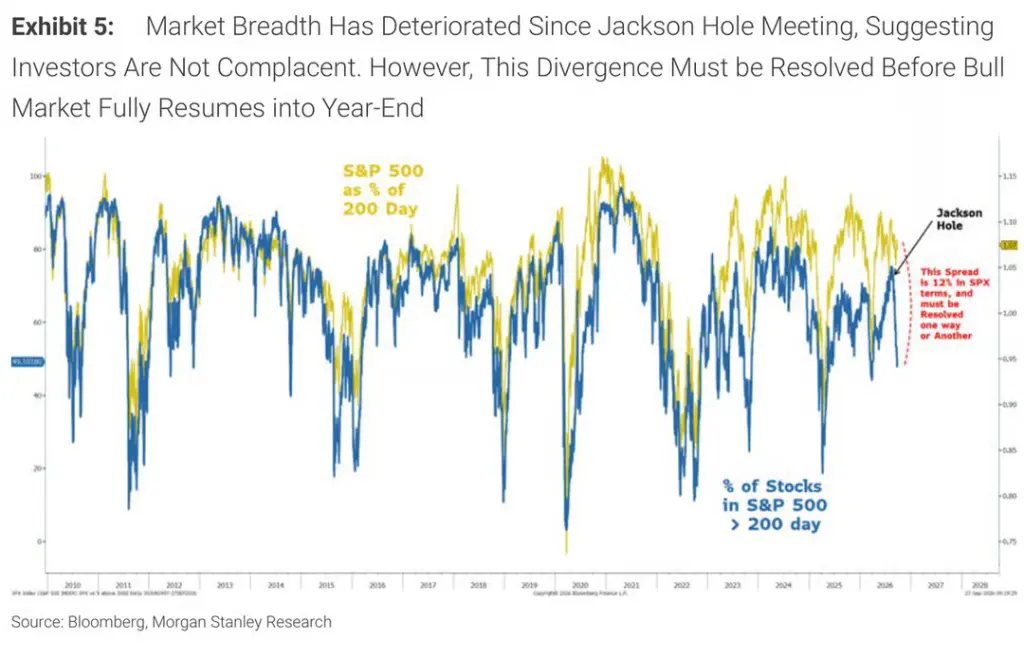
Mike Wilson, estratega jefe de renta variable de Morgan Stanley, advirtió en su último informe: existe una brecha de divergencia del 12 % entre la amplitud actual del mercado bursátil estadounidense y los precios de los índices; esta discrepancia debe resolverse de algún modo: o el índice retrocede para alinearse con la amplitud, o la volatilidad de los bonos se reduce y las acciones individuales repuntan para impulsar al alza al índice. Hay dos caminos opuestos y un único árbitro final: el mercado de bonos del Tesoro estadounidense.
Actualmente, el 51 % de los componentes del Russell 3000 ha caído más del 20 % desde sus máximos de junio, entrando oficialmente en mercado bajista; además, la mediana de las acciones del S&P 500 ha bajado un 16 % desde su máximo anual, y la amplitud del mercado está en su nivel más bajo desde la explosión de la burbuja punto com. Al mismo tiempo, el rendimiento del bono del Tesoro estadounidense a 10 años ha vuelto al 5,25 %, el índice MOVE (que mide la volatilidad de los bonos del Tesoro) superó 100, mientras que el índice de miedo (VIX) permanece por debajo de 15, creando una rara divergencia entre la volatilidad accionaria y la bonista que ha puesto al mercado en alerta máxima.
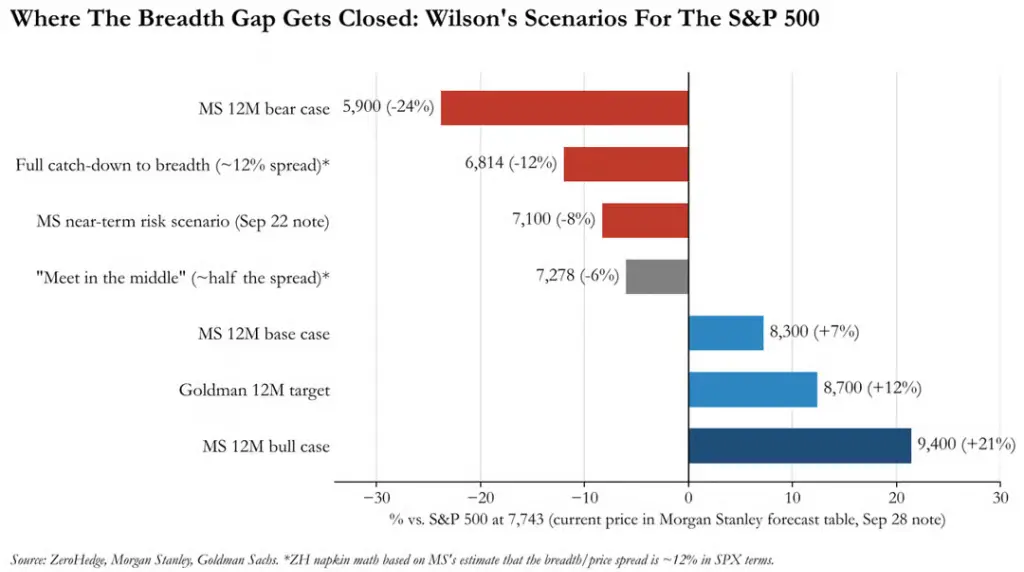
La conclusión de Wilson es: si la volatilidad de los bonos no disminuye, el S&P 500 podría caer a unos 6800–7300 puntos el próximo mes, tras lo cual podría esperarse un repunte de fin de año; si primero baja la volatilidad bonista, el repunte de acciones individuales impulsará tanto al índice como a la amplitud.
La mitad de las acciones están profundamente en mercado bajista; el índice «sobrevalorado» oculta un colapso interno
Superficialmente, el índice S&P 500 sigue operando cerca de máximos históricos, pero el daño interno del mercado es muy grave.
Wilson señaló en la última edición de su informe «Calentamiento semanal» que el 51 % de los componentes del Russell 3000 ha caído acumulativamente más del 20 % desde sus máximos de junio, empeorando respecto al «más del 40 %» registrado hace dos semanas. Asimismo, el ratio precio-beneficio anticipado del S&P 500 ha caído a unos 19 veces, igualando el mínimo registrado durante la fase más intensa del conflicto iraní en marzo de este año.
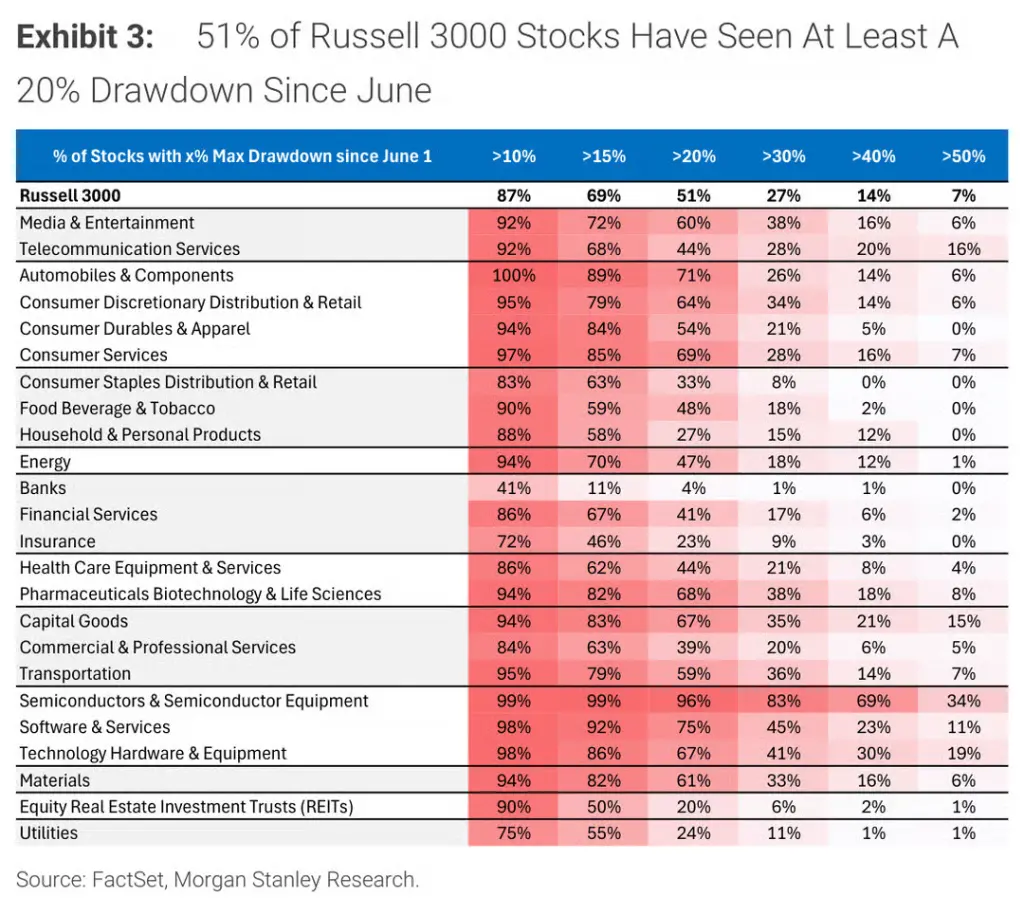
Por sectores, los daños son extremadamente desiguales: en semiconductores, el 96 % de las acciones cayó más del 20 % desde sus máximos de junio, y el 69 % lo hizo más del 40 %; en automoción, el 71 % cayó más del 20 % y todas las acciones del sector bajaron al menos un 10 %; en software, esa proporción es del 75 %. El sector bancario es la excepción, con solo el 4 % de sus acciones registrando caídas similares.
Wilson califica estas zonas gravemente afectadas como «ganadores típicos de fase temprana»: las acciones de semiconductores y automoción superaron claramente al mercado desde el mínimo de recesión rodante de abril de 2025 hasta junio de 2026, pero Morgan Stanley ya advirtió en junio que la amplitud de revisiones de beneficios para estos ganadores había alcanzado su pico y que el mercado pasaba de fase temprana a media, donde empiezan a dominar los factores de calidad. El giro restrictivo de la Fed es otra señal clásica de esta transición cíclica.
Los datos de Goldman Sachs respaldan aún más este juicio. Según Peter Callahan, estratega TMT de Goldman Sachs, la mediana de las acciones del S&P 500 ha bajado un 16 % desde su máximo anual y la amplitud del mercado ha caído a su nivel más bajo desde la burbuja punto com. Goldman Sachs advirtió ya el 1 de mayo que la fuerte caída de la amplitud «históricamente suele preceder a una corrección superior al promedio en el S&P 500 dentro de los próximos 6 a 12 meses», y cinco meses después este indicador sigue deteriorándose.
El detonante del colapso de la amplitud: Jackson Hole, no los precios del petróleo
La deterioración de la amplitud no ocurrió de golpe, y el análisis cronológico de Wilson es especialmente clave.
Durante el verano, la proporción de componentes del S&P 500 por encima de su media móvil a 200 días subió del 59 % a finales de mayo al 75 % aproximadamente, incluso con subidas de los precios del petróleo y de los rendimientos de los bonos del Tesoro. Sin embargo, esta tendencia dio un giro brusco a la baja tras la reunión anual de bancos centrales en Jackson Hole a finales de agosto, y actualmente ha caído al 49 %.
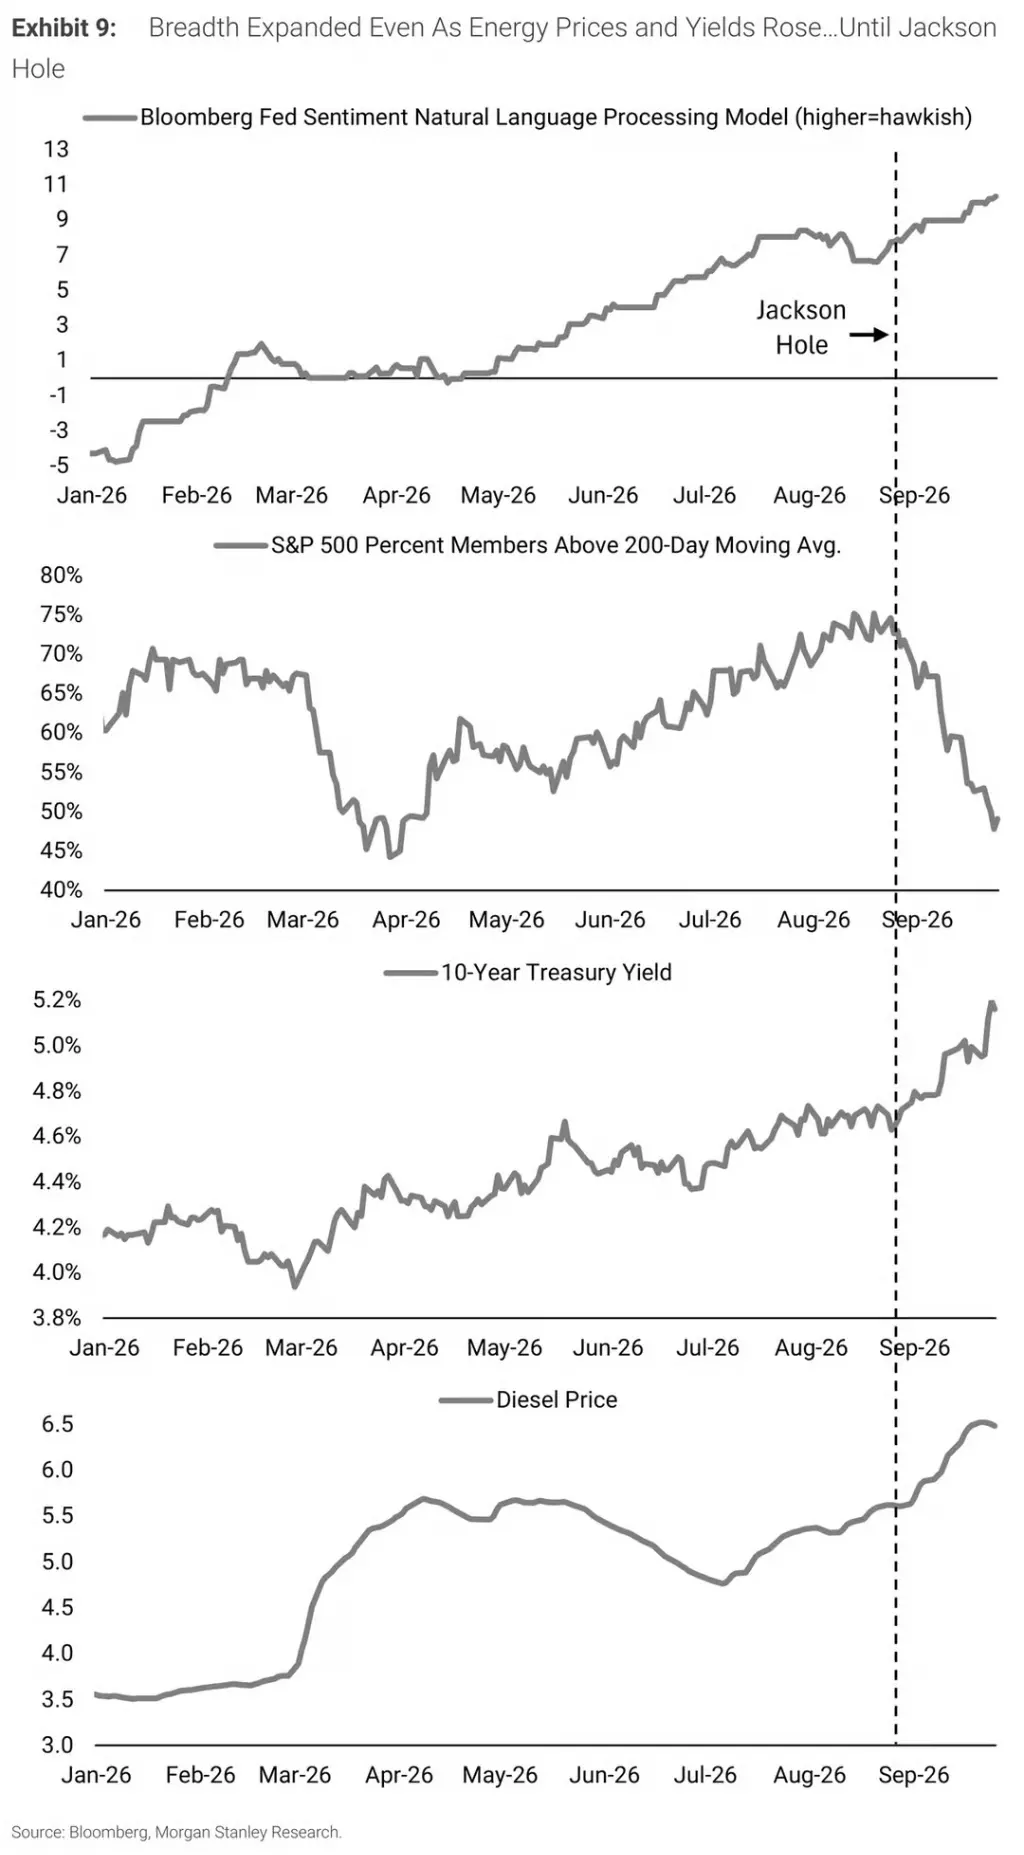
Wilson señaló claramente que la contracción repentina de la amplitud no fue provocada por el alza de los precios del petróleo, sino por la digestión, por parte del mercado, de una postura más restrictiva de la Fed tras Jackson Hole.
«El mismo cambio es claramente visible en el mercado de tipos de interés. La aceleración del crecimiento del PIB nominal y el alza de los precios energéticos impulsaron al alza los rendimientos en la primera mitad del año, pero desde finales de agosto, el nuevo incremento de los rendimientos refleja cada vez más el giro restrictivo de la Reserva Federal —y este giro ocurre en un contexto de sólido crecimiento económico, lo cual no es necesariamente negativo para el mercado bursátil en su conjunto, aunque sí afecta la dirección predominante del mercado.»
Las estadísticas del estratega de BTIG Jonathan Krinsky aportan otra dimensión de evidencia: según datos citados por Bloomberg, este año se han registrado 57 días de negociación en los que los precios y la amplitud del mercado evolucionaron en direcciones opuestas, igualando el récord más alto de los últimos 30 años, con aún cuatro meses y medio hasta el final del año.
Wilson cuantifica la actual divergencia entre el índice y la amplitud como «una brecha del 12 % en el S&P 500 que debe cerrarse de algún modo».
Los fundamentales no se han estancado, pero ya ha comenzado la compresión de valoraciones
Sin embargo, pese al deterioro de la amplitud del mercado, Morgan Stanley y Goldman Sachs rara vez han coincidido tanto en juicios fundamentales: la actual debilidad del mercado no se debe a un empeoramiento de los fundamentales, sino al resultado de la compresión de valoraciones.
Wilson señaló que la amplitud de revisiones de beneficios por acción (BPA) del S&P 500 es del 25 %, muy superior al 7 % del Russell 2000 (de menor calidad), y que el crecimiento de BPA de la acción mediana se sitúa en torno al 15 %. «El índice lleva estancado desde principios de junio, no por una interrupción de los beneficios, sino porque las valoraciones han absorbido el impacto.»
Según Goldman Sachs, citando sus propios datos, el BPA del S&P 500 creció un 51 % interanual en el segundo trimestre, y su ratio precio-beneficio (PER) anticipado ha caído de unos 23 a unos 19 veces; su precio objetivo a 12 meses, de 8700 puntos, excluye casi por completo cualquier contribución de expansión de valoraciones.
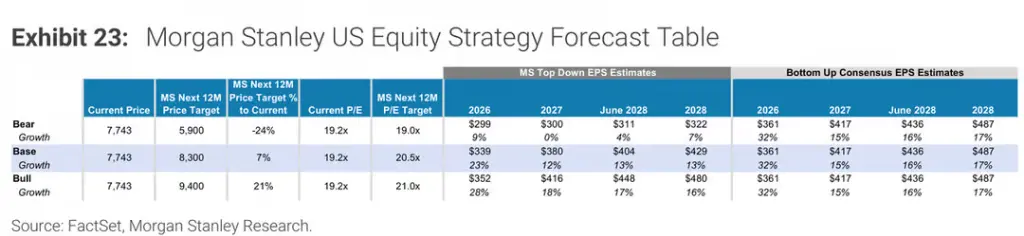
Cabe destacar que la previsión de Morgan Stanley para el BPA de 2026 es de 339 dólares, aproximadamente un 6 % inferior a la expectativa consensuada «bottom-up» del mercado de 361 dólares —incluso este estratega, que insiste en que «los beneficios están cargando con el peso», ofrece una previsión claramente inferior al consenso del mercado.
Volatilidad de los bonos del Tesoro estadounidense: la variable definitiva que determinará la dirección del mercado
Wilson atribuye la situación actual a dos escenarios, ambos dependientes exclusivamente de si la volatilidad de los bonos del Tesoro estadounidense logra disminuir.
Escenario uno: si la volatilidad de los bonos permanece alta, la amplitud del mercado y los precios del índice «se encontrarán a mitad de camino» en el próximo mes, lo que implica una presión bajista del 6 % sobre el S&P 500, equivalente a un nivel de índice de unos 7300 puntos, tras lo cual podría esperarse una fuerte recuperación de cierre de año.
Escenario dos: si primero disminuye la volatilidad de los bonos, la amplitud individual de las acciones alcanzará a los precios del índice, impulsándolos conjuntamente al alza.
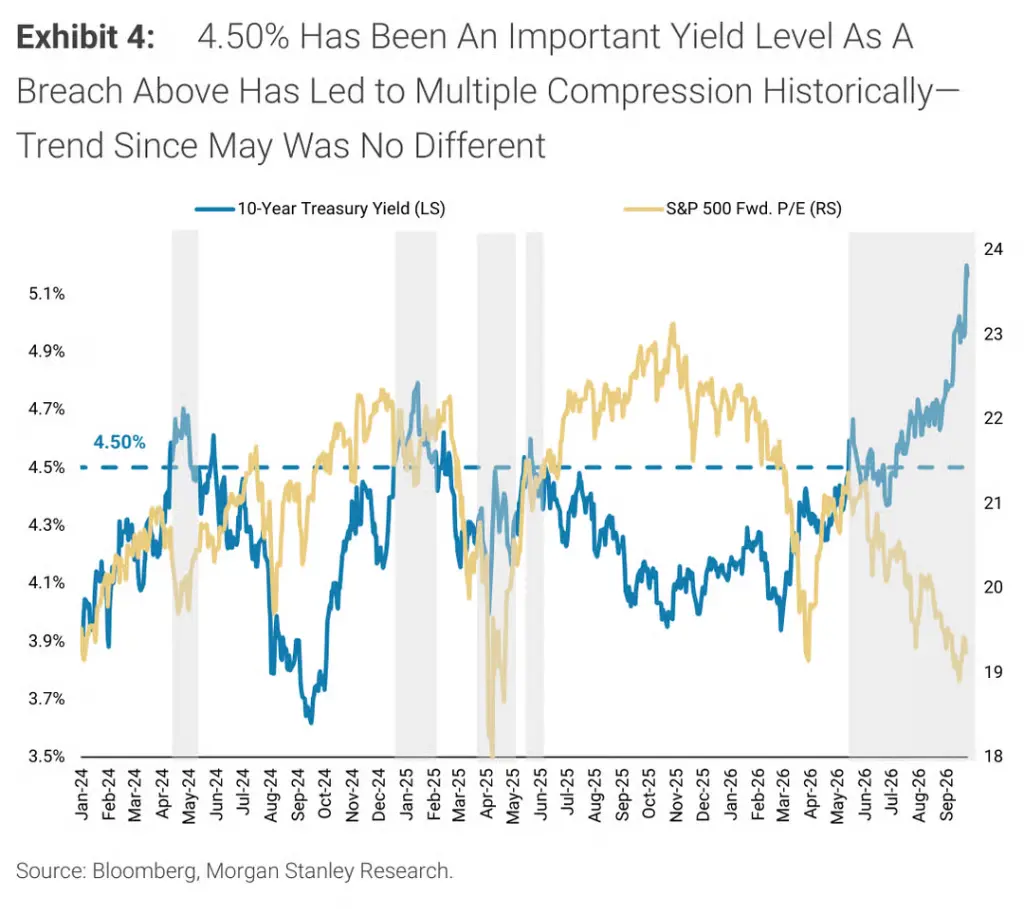
Wilson siempre ha considerado el 4,50 % como el punto crítico en el que el rendimiento del bono del Tesoro estadounidense a 10 años ejerce una fuerte presión sobre las valoraciones bursátiles. Tras superar este umbral en mayo, el PER anticipado del S&P 500 ha seguido descendiendo. Hasta el viernes pasado, el rendimiento del bono a 10 años volvió al 5,25 %, anulando todos los avances posteriores a la publicación de los datos de nóminas no agrícolas.
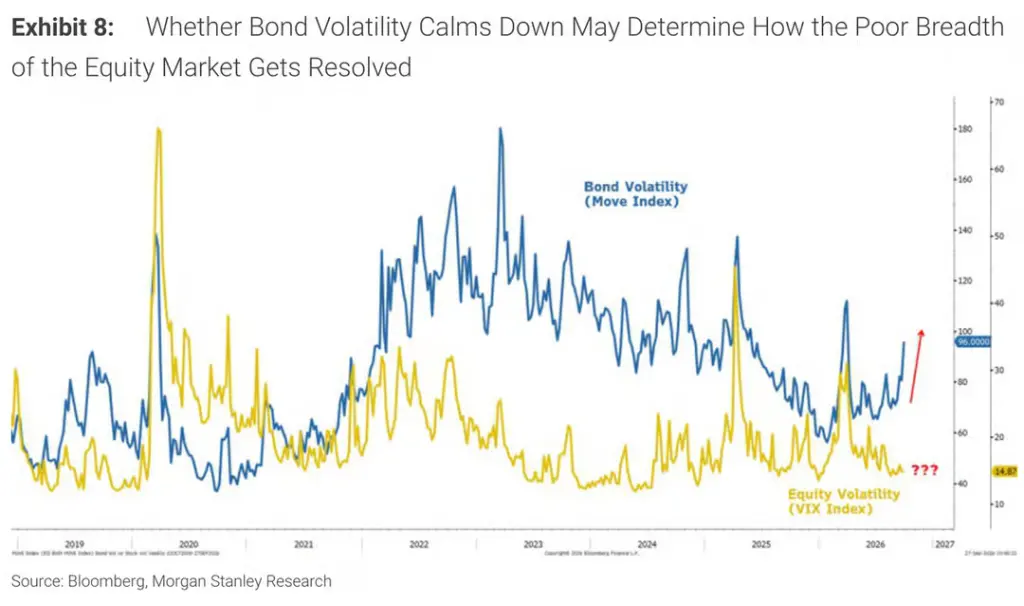
El índice MOVE, que mide la volatilidad de los bonos del Tesoro estadounidense, supera actualmente 100, mientras que el VIX permanece por debajo de 15. Wilson señaló: «Es sorprendente la calma del VIX durante el reciente colapso de la amplitud y las valoraciones», y marcó esta divergencia anómala con un signo de interrogación rojo. Considera que la sincronización —y el momento— de la volatilidad accionaria y de bonos determinará finalmente cómo se cierra la brecha entre amplitud e índice.
«Opciones put de Walsh»: existen, pero nadie conoce su precio de ejercicio
Es notable que Wilson analizó específicamente el impacto del nuevo presidente de la Reserva Federal, Walsh, sobre la fijación de precios en los mercados en su informe.
Desde Jackson Hole, el rendimiento del bono estadounidense a 2 años ha subido casi 60 puntos básicos, y el mercado interpreta las señales emitidas por Walsh como: la inflación no solo debe bajar, sino que debe hacerlo «con suficiente rapidez». El aumento de tasas en septiembre reforzó aún más esta función de reacción.
Sin embargo, Wilson considera que el mercado de bonos podría estar exagerando su reacción. «En nuestra opinión, el mercado de bonos podría haber adoptado recientemente una postura demasiado restrictiva». También señaló que la prima de plazo actualmente se comporta bien, lo que ha aliviado en parte las preocupaciones del mercado sobre la sostenibilidad fiscal o que la Fed quede significativamente rezagada.
Más críticamente, Wilson ofrece una interpretación única de la postura monetarista del presidente de la Reserva Federal, Walsh:
«El mercado podría estar asumiendo demasiados aumentos de tasas en el próximo año, mientras subestima la disposición de Walsh a utilizar el balance para financiar déficits o estabilizar las condiciones financieras ante el primer signo de dificultad. Nuestro juicio es que Walsh proporcionará liquidez cuando sea necesario, pero el mercado parece querer probar primero su determinación. El reciente alza de rendimientos y volatilidad en bonos es un paso en esa dirección».
Es decir, las «opciones put de Walsh» existen objetivamente, pero su precio de ejercicio sigue sin definirse, y el mercado parece estar activamente buscándolo.
Wilson recomienda mantenerse en acciones de gran capitalización de alta calidad y esperar oportunidades de entrada
En esta fase, Wilson recomienda mantenerse en acciones de gran capitalización de alta calidad, especialmente empresas con pocos activos tangibles y revisiones de beneficios en mejora, centrándose en factores de calidad y eficiencia operativa, como altos rendimientos de flujo de caja libre, bajos ajustes contables y altas ventas por empleado.
Si efectivamente el índice retrocede, completando el «ajuste que lleva meses desarrollándose bajo la superficie», Wilson considera que ese será el momento para incrementar las posiciones en acciones de mayor riesgo, con una ventana temporal de aproximadamente un mes.
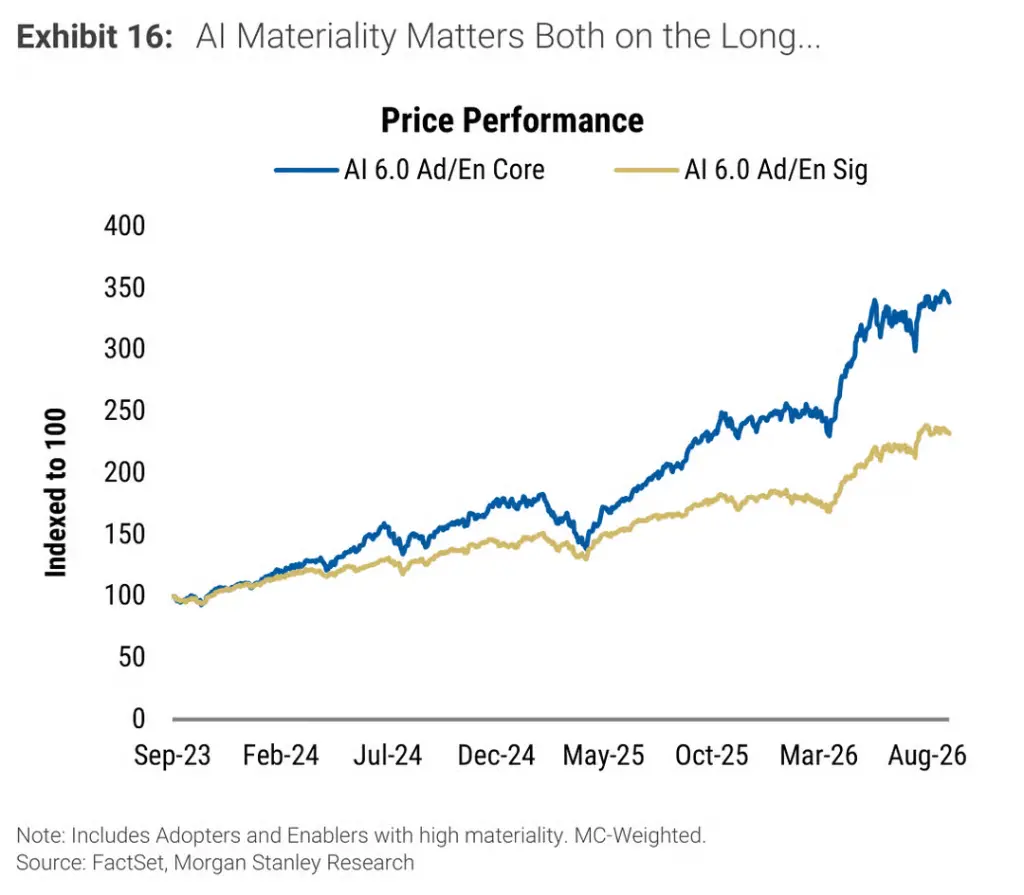
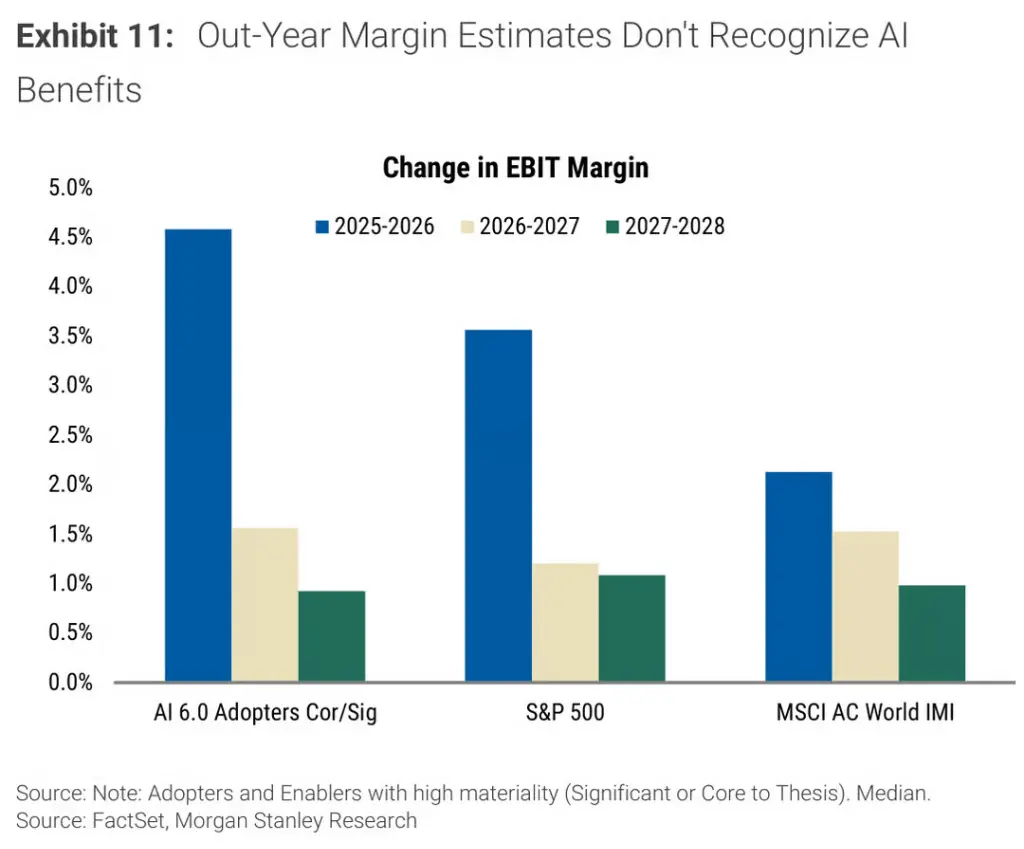
En cuanto a los temas de IA, el sexto análisis del panorama de IA de la analista de Morgan Stanley Michelle Weaver, que abarca unos 3.600 valores globales, muestra que el mercado está rotando de los «habilitadores de IA» a los «adoptadores de IA». Se espera ampliamente que los adoptadores estrechamente vinculados a la IA logren una expansión del margen de beneficio EBIT del 4,6 % entre 2025 y 2026, superando el nivel general del S&P 500, aunque esta ventaja casi desaparece en previsiones a más largo plazo, lo que indica que los analistas ya han incorporado el dividendo inicial de la IA en las valoraciones, pero no han precificado plenamente su sostenibilidad.
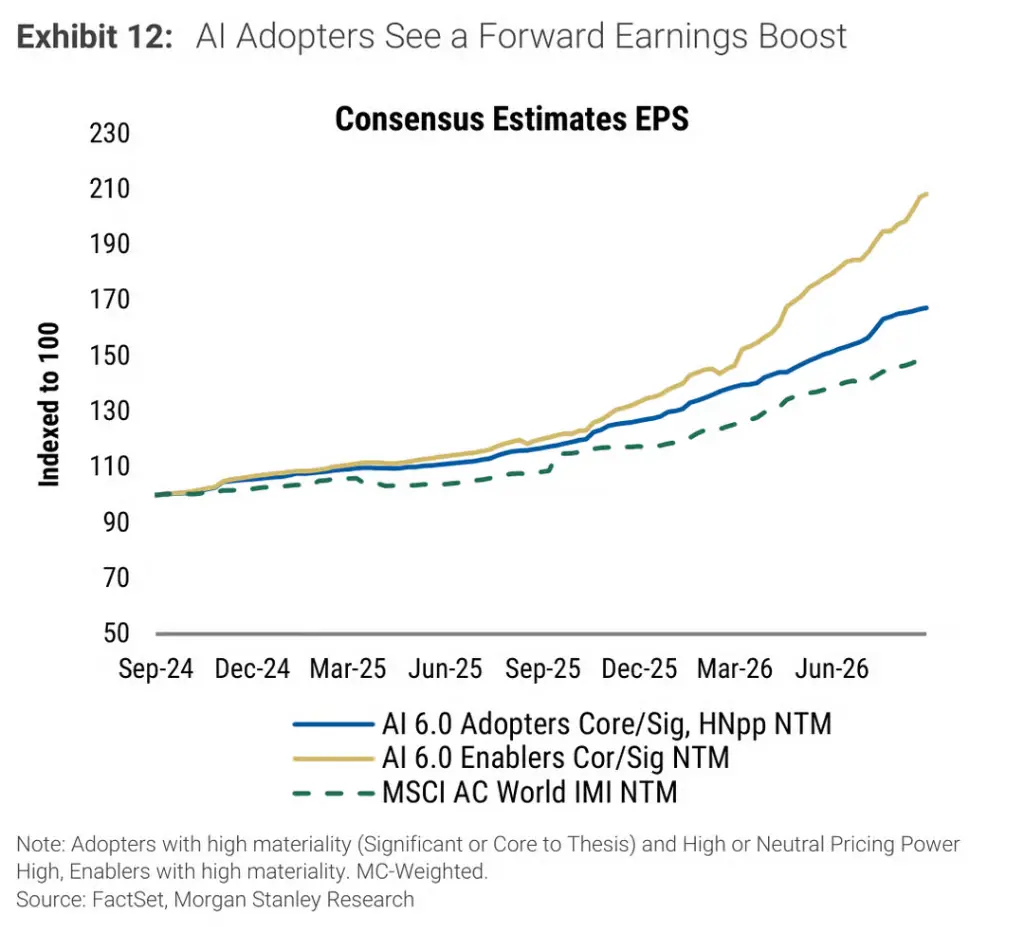
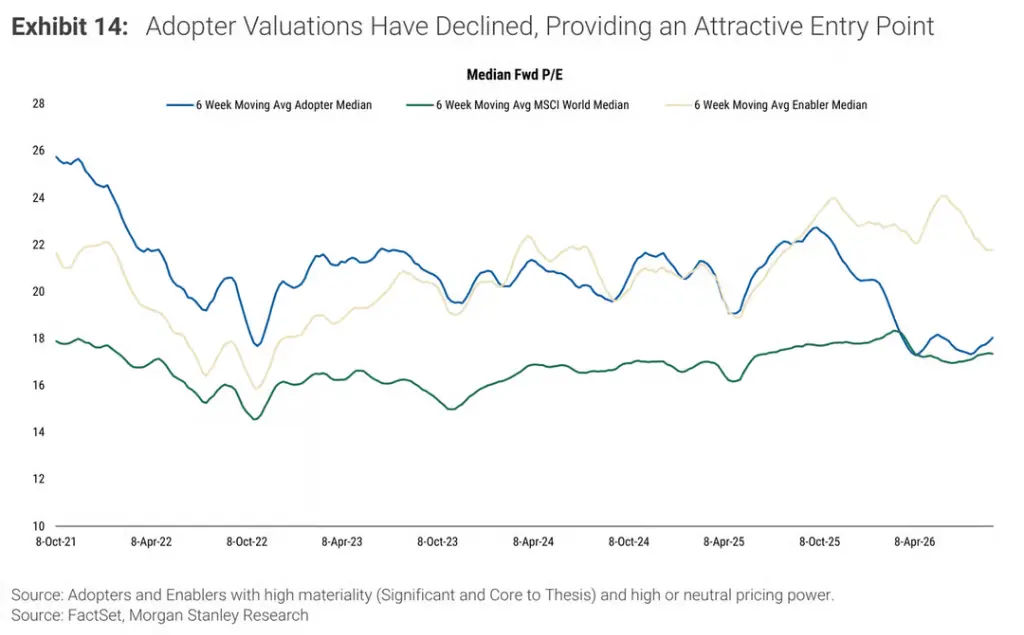
En cuanto a valoración, el beneficio por acción (BPA) esperado para los próximos 12 meses de los adoptadores de IA estrechamente vinculados ha aumentado acumuladamente cerca del 70 % en dos años (mientras que los habilitadores subieron más del doble), pero el adoptador mediano cotiza actualmente a solo 18 veces el BPA esperado, en línea con el índice MSCI World y muy por debajo de las 22 veces de los habilitadores.
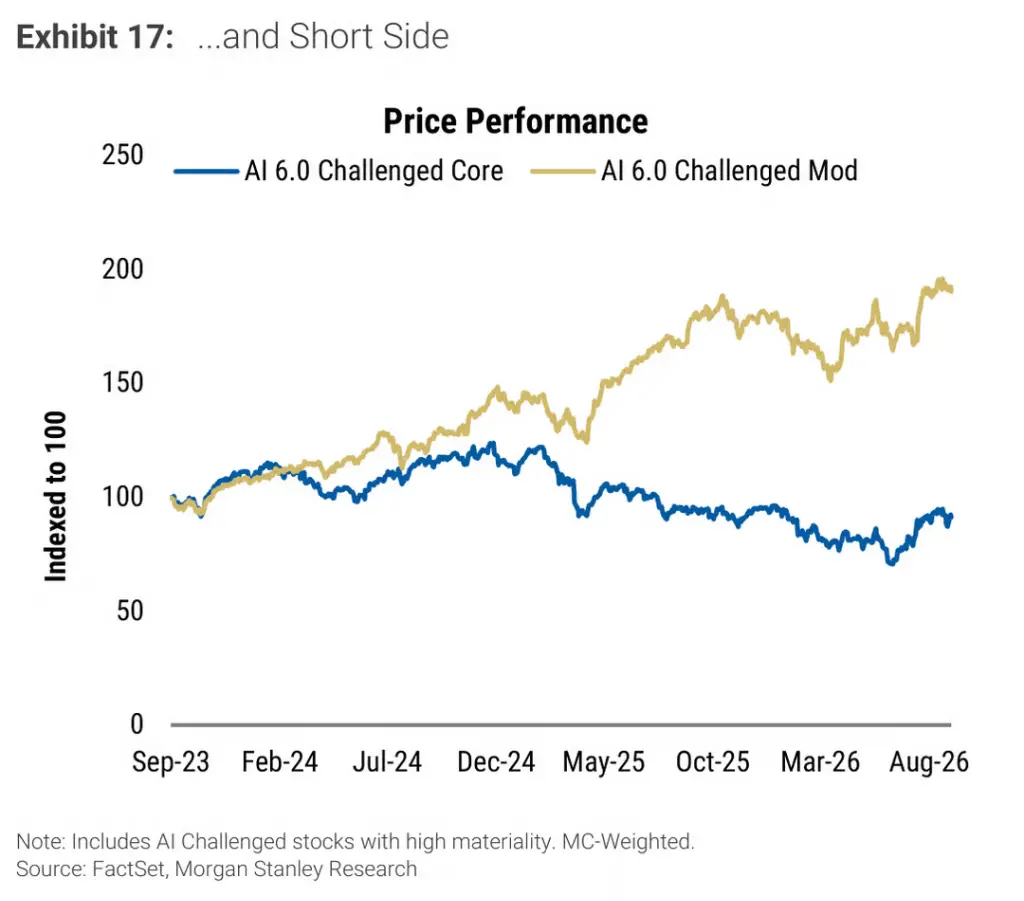
Además, las empresas cuya «IA es central en su lógica de inversión» superan a las empresas con «impacto significativo solamente» en un 107 %; mientras que las empresas expuestas a amenazas fundamentales por la IA tienen un desempeño inferior al de aquellas con impactos moderados en cerca de un 161 %, lo que indica que la valoración del impacto de la IA por parte del mercado se ha vuelto cada vez más precisa.