Tras las vacaciones de la Semana Dorada, los bonos del Tesoro estadounidense siguen «en la UCI»: ¿cómo lo ve Wall Street ahora?
 Tapbit Wire
Al regresar los inversores chinos al mercado tras las vacaciones del Día Nacional, sin duda encontrarán una escena casi idéntica a la previa a la pausa: los bonos de mercados desarrollados, liderados por los bonos del Tesoro estadounidense, siguen sufriendo fuerte presión de venta...
Los datos de mercado muestran que, el miércoles, al intensificarse la última ola global de ventas de bonos, el rendimiento del bono del Tesoro estadounidense a 10 años alcanzó temporalmente un máximo de 5,36 %, mientras que el rendimiento del bono a 30 años llegó al 5,73 %, ambos máximos desde 2002. Al mismo tiempo, los rendimientos de los bonos soberanos de referencia en Francia e Italia también subieron fuertemente. El rendimiento del bono soberano británico a 30 años incluso tocó su nivel más alto desde 1998.
Cuando caen los precios de los bonos, sus rendimientos suben. Aunque, más tarde el jueves, tras la subasta del Tesoro estadounidense de bonos a 10 años por valor de 39 000 millones de dólares, con fuerte demanda, los rendimientos de los bonos del Tesoro estadounidense a largo plazo retrocedieron ligeramente en la sesión de Nueva York. Sin embargo, el rendimiento adjudicado en dicha subasta fue del 5,3 %, el más alto registrado para cualquier subasta de bonos del Tesoro estadounidense a 10 años desde noviembre de 2000.
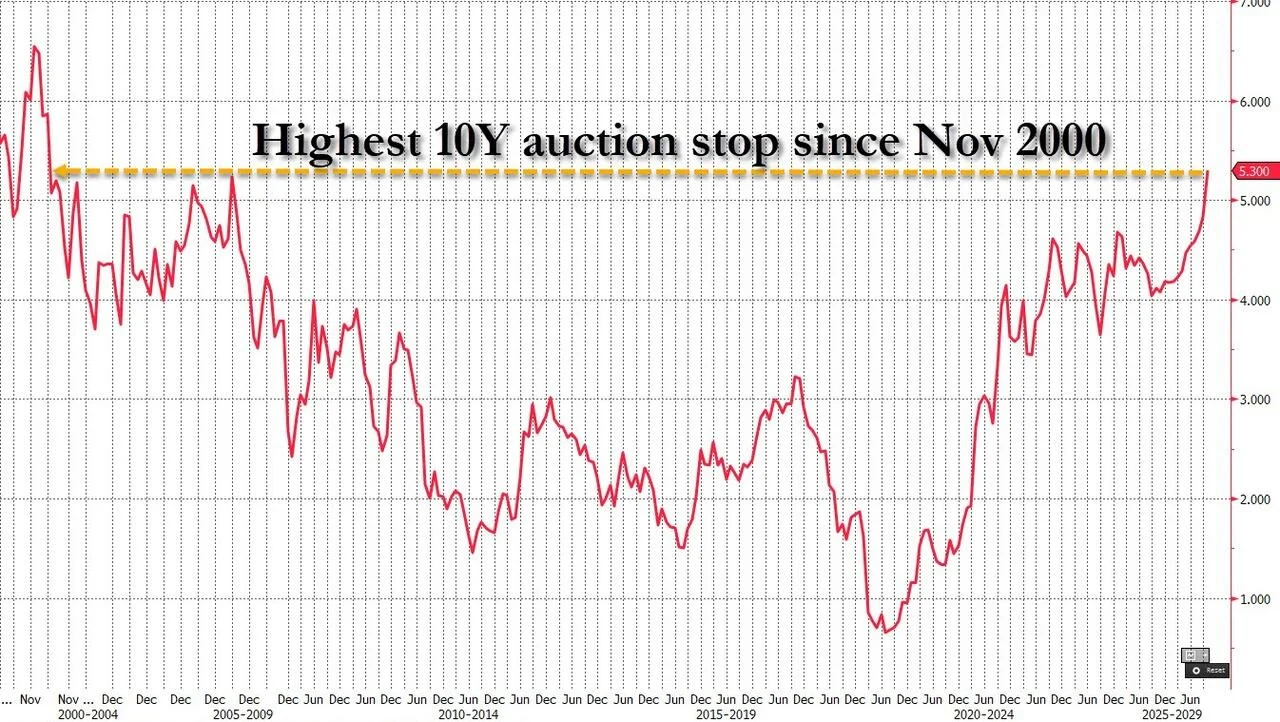
El jueves, el Tesoro estadounidense también realizará una subasta de bonos a 30 años por 22 000 millones de dólares, cuyo rendimiento de emisión podría ser asimismo el más alto desde 2000. Tras ello, el Tesoro estadounidense llevará a cabo recompras de bonos a largo plazo, posiblemente adquiriendo hasta otros 6 000 millones de dólares en bonos con vencimientos entre 20 y 30 años.
Se puede decir que, durante estas vacaciones del Día Nacional, mientras los inversores chinos estaban ausentes, la presión sobre los mercados globales de bonos no disminuyó mucho; más bien, surgieron nuevos epicentros de la tormenta.
En cuanto a las expectativas sobre la política de la Reserva Federal, desde la reunión de septiembre del FOMC, las expectativas del mercado sobre otro aumento de tasas en octubre han fluctuado varias veces. Los datos de LSEG indican que actualmente el mercado asigna una probabilidad del 22 % a un alza en octubre, muy por debajo del 70 % aproximado al inicio de la semana pasada, aunque sigue esperando varios aumentos en el próximo año.
Tras el reciente aumento de los ataques iraníes contra petroleros que atraviesan el estrecho de Ormuz —lo que elevó los precios del petróleo—, la geopolítica sigue siendo un foco clave para los mercados globales de bonos. Durante toda la Semana Dorada, el crudo Brent se mantuvo en niveles elevados, cerca de los 100 dólares por barril.
Simon Ballard, economista jefe del First Abu Dhabi Bank, señaló: «Claramente, la sombra del panorama geopolítico, junto con las persistentes presiones inflacionarias asociadas y el alza de los rendimientos de los bonos soberanos, sigue afectando el sentimiento del mercado y el apetito general por el riesgo».
Mientras tanto, las negociaciones presupuestarias en Francia y las protestas nacionales que siguieron han puesto nerviosos a los mercados europeos y convertido a los bonos soberanos franceses en el «nuevo epicentro» de la crisis global de bonos a largo plazo.
Los datos de Tradeweb muestran que el rendimiento del bono soberano francés a 10 años subió casi 14 puntos base el miércoles, hasta el 4,889 %. En comparación, el rendimiento del bono soberano alemán a 10 años aumentó solo 3,3 puntos base, hasta el 3,507 %; el diferencial entre los rendimientos a 10 años de los bonos soberanos francés y alemán volvió a situarse en 139 puntos base, acercándose nuevamente al pico de casi 159 puntos base alcanzado el viernes pasado.
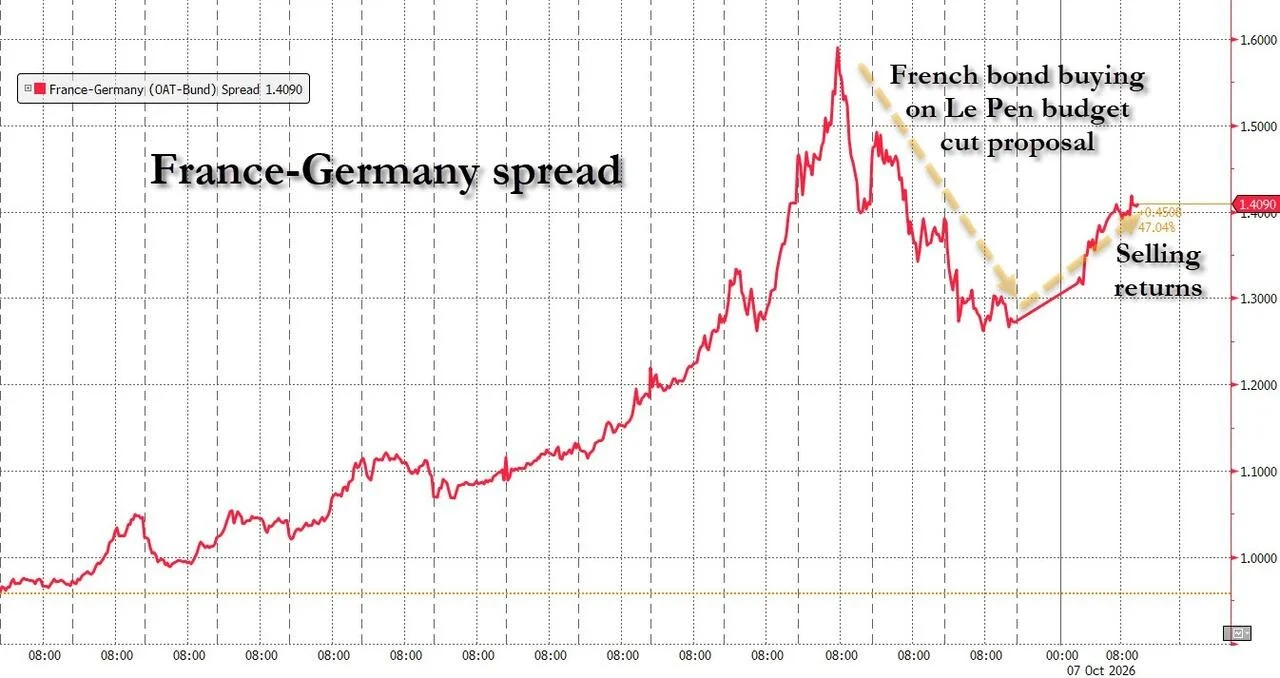
«Francia se está convirtiendo rápidamente en el foco de la venta masiva de bonos europeos», afirmó Mitch Reznick, jefe de crédito transfronterizo en Federated Hermes Limited, en un informe. «La velocidad de este movimiento es clave. Los inversores están vendiendo bonos soberanos franceses y rotando hacia bonos soberanos alemanes de mayor calidad, lo que amplía aún más el diferencial de rendimientos entre ambos».
¿Cómo ve Wall Street la dirección del mercado de bonos ahora?
Actualmente persiste una clara división entre los estrategas de Wall Street sobre si los rendimientos de los bonos del Tesoro estadounidense caerán drásticamente antes de final de año o alcanzarán nuevos máximos.
Los alcistas del mercado de bonos, encabezados por William Marshall del Grupo Goldman Sachs, mantienen una postura firmemente alcista respecto a una caída de los rendimientos. Apuestan a que el mercado ha sobrereactivo ante las preocupaciones sobre la inflación persistentemente alta y la enorme deuda gubernamental, lo que podría sentar las bases para una posible recuperación de los bonos del Tesoro estadounidense antes de final de año. Sin embargo, los bajistas, como Anshul Pradhan, jefe de investigación de tasas estadounidenses en Barclays Capital, mantienen una postura firmemente bajista, argumentando que los rendimientos seguirán subiendo y permanecerán elevados durante mucho tiempo.
Al mismo tiempo, esto no significa que ninguna de las partes considere que el camino futuro será fácil de predecir.
Actualmente, una serie de incertidumbres nubla las perspectivas del mercado de bonos: el shock en los precios de la energía derivado de la guerra en Irán, la trayectoria de política monetaria de la Reserva Federal, que vuelve a subir tipos, y la expansión de la inteligencia artificial, que sigue impulsando fuertemente la economía. Todas estas incertidumbres han dificultado mucho más prever la dirección del mercado de bonos.
El bando bajista
Barclays Capital ha elevado su previsión para el rendimiento del bono del Tesoro estadounidense a 10 años en el tercer trimestre de 2027, del 5 % al 5,25 %, y considera que, a corto plazo, hay pocas razones para que los rendimientos bajen.
«Mientras la economía estadounidense siga siendo resistente, no vemos actualmente ningún catalizador específico que lleve los rendimientos por debajo del 5 %», escribió Anshul Pradhan, jefe de investigación de tipos de interés de EE. UU. en Barclays Capital, en un informe reciente. Si la economía estadounidense mantiene su resistencia, el rendimiento del bono del Tesoro a 30 años podría alcanzar el 6 %.
«El mercado sigue preciando una tasa neutral a largo plazo de aproximadamente el 3,5 %, y creemos que hay margen para que la productividad supere las expectativas con el tiempo. Si eso ocurre, el mercado podría reajustar al alza esta tasa a largo plazo. En nuestra opinión, ello empujaría el rendimiento a 30 años hacia el 6 %, o al menos haría que el 6 % represente su rendimiento justo».
Los analistas del banco danés Danske Bank también consideran que los bonos del Tesoro estadounidense a largo plazo enfrentan riesgos de mayor presión.
«La presión se concentra en la parte larga de la curva de rendimientos del Tesoro estadounidense, impulsada no solo por la abundante oferta de bonos del Tesoro, sino también por la emisión de bonos de proveedores de servicios en la nube a gran escala», escribió Jens Peter Sorensen, analista jefe de Danske Bank, en un informe. «Como los inversores exigen una prima de vencimiento más alta en la parte larga, sí vemos el riesgo de que los rendimientos a 10 y 30 años del Tesoro estadounidense alcancen el 6 %».
Además, Bank of America prevé actualmente que el rendimiento del bono del Tesoro estadounidense a 10 años será del 5 % a cierre de año, en línea con la visión de sus economistas sobre la trayectoria de tasas: es decir, que la Fed subirá tipos en sus próximas dos reuniones, en octubre y diciembre, devolviendo así a la economía a un estado de «equilibrio». No obstante, el equipo liderado por Mark Cabana, copresidente de estrategia global de tipos en Bank of America, ya ha propuesto una serie de recomendaciones operativas basadas en la hipótesis de que los rendimientos podrían seguir subiendo.
Él afirmó: «Creemos que aún es demasiado pronto para operar contra la tendencia. Aunque nuestra previsión de rendimientos es más baja y seguimos evaluando la situación según un escenario base para la economía estadounidense, desde la perspectiva del equilibrio de riesgos, consideramos que, actualmente, la probabilidad de que las tasas suban es mayor que la de que bajen».
El bando alcista
Por supuesto, algunos participantes del mercado consideran ahora que los rendimientos a largo plazo, al acercarse gradualmente al 6 %, ya podrían ser lo suficientemente atractivos como para impulsar una recuperación del mercado de bonos a cierre de año. La sólida subasta del miércoles del bono del Tesoro a 10 años evidenció que algunos inversores están adquiriendo bonos a largo plazo.
Goldman Sachs prevé que el rendimiento del bono del Tesoro estadounidense a 10 años caerá al 4,75 % a cierre de año, retrocediendo casi 60 puntos básicos desde el máximo del miércoles.
William Marshall, jefe de estrategia de tipos de interés de EE. UU. en Goldman Sachs, dijo: «Creemos que nuestra perspectiva positiva a medio plazo sigue justificada. Las presiones inflacionarias subyacentes ya están bastante contenidas. Además, las razones de la actual elevación de la inflación son, bien cuestiones como los aranceles, que ya pertenecen mayoritariamente al pasado, o bien eventos como el 'conflicto en curso' en Irán. Nuestra previsión base es que estos factores se atenuarán eventualmente, momento en el que la atención del mercado volverá a centrarse en fundamentos estructurales más básicos».
JPMorgan, por su parte, prevé que el rendimiento del bono del Tesoro estadounidense a 10 años caerá al 5,05 % a cierre de año, lo que marcaría su «primera vuelta al valor justo en seis meses».
Además, Morgan Stanley prevé que el rendimiento del bono del Tesoro estadounidense a 10 años caerá al 4,8 % a cierre de año.
Martin Tobias, estratega de tipos de Morgan Stanley, señaló: «El sentimiento restrictivo actualmente preciado en el mercado es mucho más pesimista que las expectativas ponderadas por probabilidad de nuestro equipo económico sobre la trayectoria de la Fed. En comparación, nuestro escenario base bajista (adverso) para el bono a 10 años es del 5,25 %, pero el mercado al contado ya ha incorporado totalmente esa expectativa pesimista; por otro lado, nuestro escenario base alcista (favorable), consistente en una profunda recesión provocada por una crisis global del crudo, corresponde a un rendimiento que caería al 3,8 %. Dado que los contratos a plazo del mercado ya han incorporado expectativas bajistas, consideramos que el sesgo de riesgo para los rendimientos de los bonos del Tesoro favorece una caída».