Último informe de a16z: La tecnología se ha convertido en el «ciclo de todo» en el mercado global de capitales, con el 86 % de los fondos de capital riesgo fluyendo hacia la IA. Las inversiones en IA han devuelto a los semiconductores, la electricidad y la defensa al centro del escenario, convirtiendo a la infraestructura física en la nueva favorita
 Tapbit Wire
Recientemente, el equipo a16z Growth publicó la segunda edición de «Estado de los mercados II». El informe analiza la situación del mercado para 2026 (al menos los dos primeros trimestres) desde las perspectivas bursátil y tecnológica, y ofrece perspectivas sobre el futuro.
Su contenido central se resume así: la tecnología ya no es solo un sector, sino el «ciclo de todo» del crecimiento de beneficios en los mercados de capitales; dentro de la tecnología, el foco del mercado ha pasado del software al hardware e infraestructura; la teoría de la obsolescencia de las GPU ha perdido fuerza ante la realidad; la industria del software no ha llegado a su fin, sino que ha entrado en una fase de «demostración de su valor»; la adopción de IA sigue en sus fases iniciales.
La tecnología se ha convertido en el «ciclo de todo», una alternativa de alto crecimiento y bajo requerimiento de capital
El juicio central del informe es que la tecnología ha evolucionado de una «industria artesanal» a la principal fuerza impulsora de la economía global. Afirma que hoy toda empresa es, en cierto sentido, una empresa tecnológica, y es difícil encontrar negocios que operen únicamente con papel y lápiz. La tecnología impulsa más que cualquier otro sector los ciclos de inversión, I+D, crecimiento de beneficios y expansión de márgenes; las empresas más grandes, rentables y de mayor crecimiento son mayoritariamente tecnológicas.
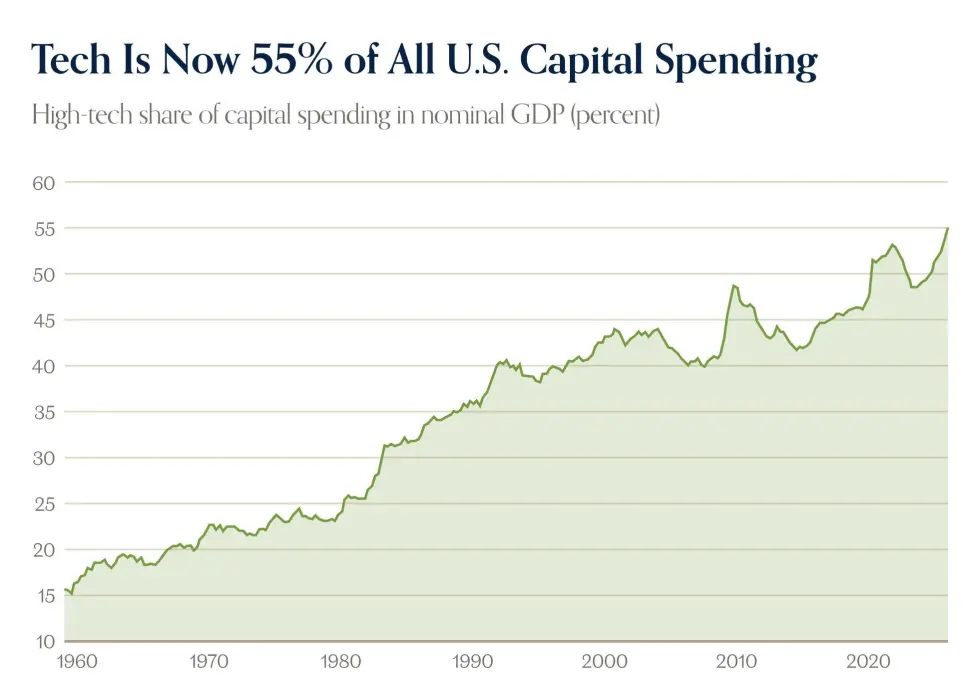
El informe señala que, tras la crisis financiera global, la tecnología despegó realmente como fuerza en los mercados de capitales. Tras el colapso inmobiliario y el endurecimiento del crédito, la tecnología ofreció una alternativa de alto crecimiento y bajo requerimiento de capital para inversores cautelosos respecto a los activos.
Más importante aún, la tecnología posee una gran palanca operativa integrada, pues su mercado potencial está lejos de saturarse y el coste marginal del software es casi nulo. En retrospectiva, quienes dudaron de que las empresas tecnológicas con pérdidas pudieran convertirse en máquinas de altos márgenes pasaron por alto el tema de la última década.
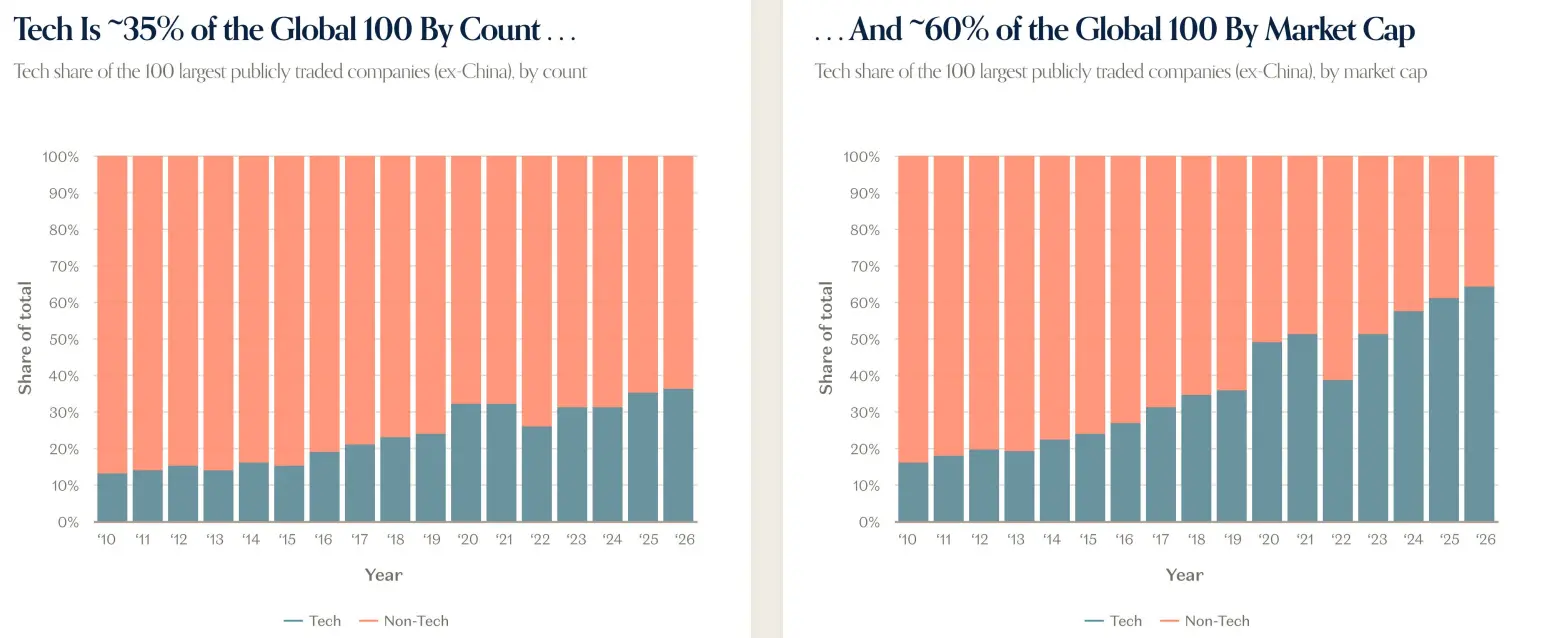
El software efectivamente ha devorado al mundo, pero la centralidad de la tecnología en los mercados de capitales ha alcanzado un nuevo nivel. Los beneficios tecnológicos siguen acumulándose, y aunque la base es baja, su crecimiento es más acusado frente a otros sectores. Desde 2023, la tecnología ha sido prácticamente la historia del crecimiento de beneficios: a finales de agosto de 2026, aportaba cerca del 76 % del crecimiento total de beneficios del S&P 500.
El informe considera que ya no se puede referir a la tecnología simplemente como un sector. Antes, los bienes duraderos definían los ciclos —viviendas, lavavajillas, automóviles, etc.— y ahora la tecnología los ha reemplazado. Está en todas partes y se ha convertido en el «ciclo de todo».
El software dominó el último ciclo tecnológico, mientras que ahora el hardware ocupa el centro del escenario
Al convertirse la tecnología en el «ciclo de todo», también está cambiando su estructura interna.
El informe afirma que el tema en ciclos anuales o más largos ha pasado de los bits a los átomos. El software dominó el último ciclo tecnológico y ahora el hardware es el protagonista principal.
El desarrollo de la IA impulsa una oleada de demanda en industrias tradicionalmente lentas, cíclicas e intensivas en capital, como los semiconductores, la energía y las redes. Esta demanda se financia mayoritariamente con los beneficios históricos de las mayores empresas tecnológicas, transformando funcionalmente el flujo de caja libre de los proveedores hipercalificados de nube en flujo de caja libre de semiconductores; al mismo tiempo, depende cada vez más de la deuda.
Pero no se trata solo de IA. La demanda global de infraestructura se mide en billones, el gasto en defensa aumenta, la red eléctrica responde a toda la electrificación, la fabricación vuelve a relocalizarse y los robots y taxis autónomos están a la vuelta de la esquina.
El informe señala que el hardware y la infraestructura, tras años de quedarse atrás respecto al software, se han convertido en el foco del mercado. El capital público y privado se está invirtiendo con intensidad sin precedentes —desde hace décadas o más— en computación, almacenamiento, energía, robótica, fabricación y defensa. En palabras del informe: «los átomos han regresado».
La IA es un cambio generacional de plataforma, con una escala de inversión de capital sin precedentes
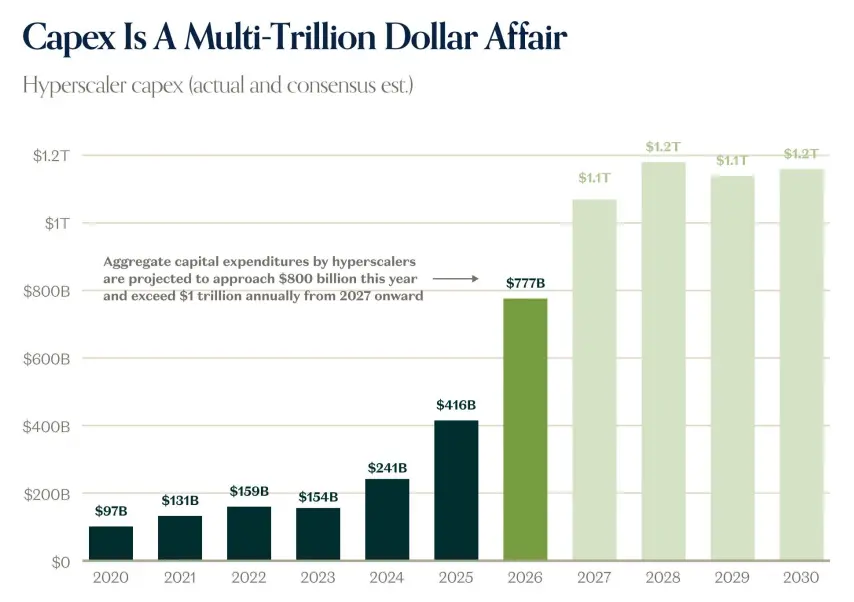
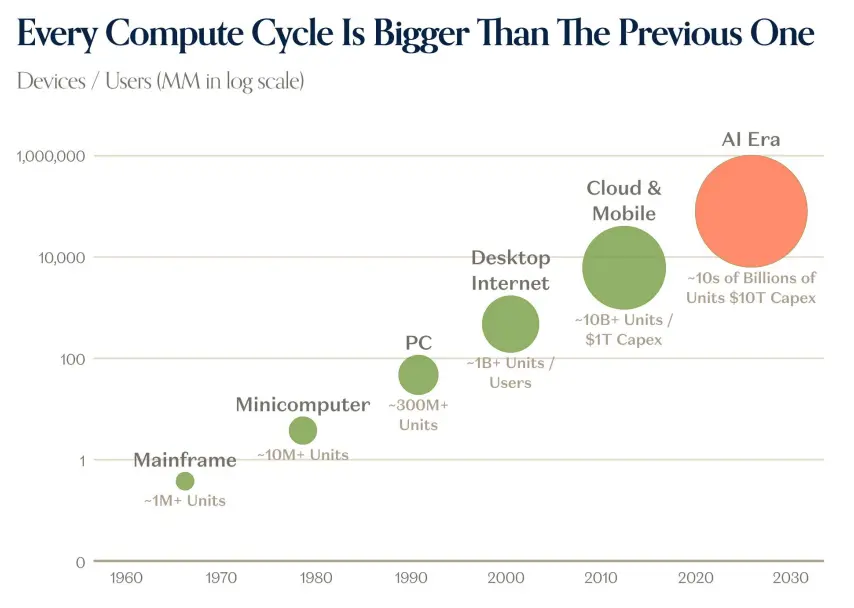
El informe describe la IA como un cambio generacional de plataforma. Las inversiones de capital de las empresas hipercalificadas pasaron de unos 97 000 millones de dólares en 2020 a 241 000 millones en 2024 y 416 000 millones en 2025; se prevé que alcancen los 777 000 millones en 2026 y superen el billón de dólares anuales a partir de 2027. El informe afirma que cada ciclo computacional es mayor que el anterior: desde las computadoras centrales, minicomputadoras, PC, internet de escritorio, nube y móvil hasta la era de la IA, la escala de dispositivos, usuarios y gastos de capital ha aumentado un orden de magnitud.
El informe señala que las predicciones del mercado sobre inversiones de capital son sistemáticamente bajas, mientras que la demanda y los precios impulsan continuamente mayores inversiones. La proporción de inversión de capital respecto al PIB se acerca o supera los máximos históricos de ciclos anteriores, como los del ferrocarril, petróleo y gas o telecomunicaciones. El flujo de caja libre de las empresas hipercalificadas se está consumiendo íntegramente en inversiones de capital, y el informe prevé que esta presión persista hasta aproximadamente 2028. Al agotarse el efectivo, el mercado de deuda comienza a intervenir: el endeudamiento relacionado con la IA aumenta significativamente en 2026, con plazos más largos. Asimismo, el informe indica que el ROIC de las empresas hipercalificadas sigue por encima del costo de la deuda y del WACC, lo que hace financieramente sólida su estrategia actual de endeudamiento e inversión.
Las inversiones de capital también se están trasladando a la economía real. El informe señala que la construcción de centros de datos ha generado más de 300 000 empleos en construcción y oficios especializados, con primas salariales: los salarios de puestos como gestores de instalaciones, directores de obra e ingenieros de redes en centros de datos superan los de posiciones similares fuera de ese entorno.
Las inversiones de capital están dando resultados
El informe afirma que la velocidad y escala del crecimiento de ingresos por IA son sin precedentes. Se espera que el ARR combinado de OpenAI y Anthropic aumente rápidamente desde el cuarto trimestre de 2024, alcanzando casi 150 000 millones de dólares para el tercer trimestre de 2026. El informe muestra que, en 2026, los ingresos de OpenAI y Anthropic rondarán los 100 000 millones de dólares, superando los ingresos del software público (excluidas las empresas hipercalificadas), que ascienden a unos 63 000 millones. El backlog de ingresos en la nube se ha duplicado interanualmente, y se espera que el flujo de caja libre de las empresas hipercalificadas se recupere significativamente entre 2029 y 2030.
El informe también menciona que las neoclouds están creciendo rápidamente, con empresas como CoreWeave, Nebius y Applied Digital mostrando curvas de ingresos muy pronunciadas. Respecto a las preocupaciones sobre la depreciación y obsolescencia de las GPU, el informe señala que los precios de alquiler y valor residual de las GPU antiguas no han colapsado, sino que se han mantenido estables o incluso han aumentado: los datos sobre precios de alquiler y valor residual de las B200, H200, H100 y A100 respaldan esta conclusión.
En cuanto a la adopción, el informe considera que la IA aún está en sus primeras etapas. El 69 % de las empresas del S&P 500 informan tener despliegues reales de IA en tiempo real, pero solo el 2 % divulga métricas cuantificables y ningún caso separa ni rastrea dichas métricas. El potencial de gasto corporativo en IA sigue siendo elevado: solo el 20 % de las organizaciones limita su uso por costos relacionados con la IA; la mayoría de los sectores prevé aumentar dicho gasto. El informe señala que el gasto actual en inferencia de IA representa solo aproximadamente el 0,3 % de los ingresos del S&P 500, mientras que la nube alcanzó cerca del 4 % de los presupuestos de TI en su segundo año, lo que indica que el TAM de la IA es mayor que los presupuestos de TI. En el ámbito del consumidor, las suscripciones pagas de IA han crecido cerca de cinco veces desde 2025, con un aumento del gasto mensual promedio por hogar, aunque el tráfico de recomendaciones en búsquedas sigue siendo reducido.
El informe también hace referencia a la internet móvil: los semiconductores lideraron la vanguardia, seguidos por la infraestructura y luego por el software y los servicios. El informe considera que la versión basada en IA podría seguir un orden similar.
La teoría de la obsolescencia de las GPU está exagerada
Directamente vinculada al hardware y a las inversiones de capital está la oferta y demanda de potencia computacional y el ciclo de vida de las GPU. El informe señala que la demanda computacional sigue superando la oferta. Anteriormente, destacados analistas escépticos cuestionaban si las GPU quedarían obsoletas en tres o cuatro años y si valía la pena invertir tanto; ¿qué implica la popularidad de las B200 para las A100 desplegadas hace uno o dos años? Por ahora, al menos, la demanda computacional de IA ha aumentado y las A100 siguen siendo muy útiles.
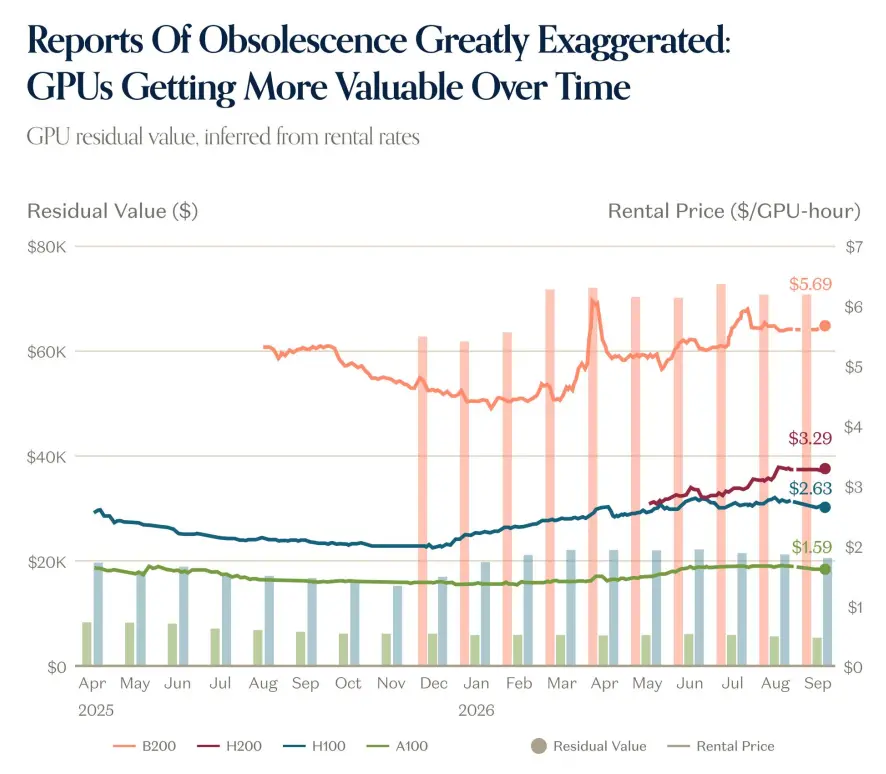
Normalmente, las tarifas de alquiler y los valores residuales de las GPU disminuyen con el tiempo, pero eso no ha ocurrido. A medida que la inteligencia se vuelve más barata, la demanda computacional aumenta y los precios de los chips más recientes suben, los precios de los chips antiguos permanecen firmes. Los precios de las A100 son iguales o superiores a los niveles iniciales del año. El informe considera que la historia está lejos de terminar, pero hasta ahora los avances en computación y modelos no han sido de suma cero. Una inteligencia mejor y más económica acumula valor para todo el ecosistema, y los chips y modelos antiguos conservan un valor considerable incluso después de la «fecha de caducidad» fijada por los escépticos.
Al mismo tiempo, la adopción de la IA sigue siendo relativamente inmadura: generalizada pero superficial. Casi el 30 % de las empresas del S&P 500 informan que la IA ha tenido algún «impacto cuantificable», pero solo alrededor del 2 % reporta métricas rastreables. En casos de uso basados en agentes, solo una fracción mínima de usuarios los ha desplegado a gran escala. En el lado del consumidor, en abril solo cerca del 2 % de los hogares estadounidenses pagaba por algún servicio de IA; esa cifra ya es mayor y sigue creciendo, pero en términos generales sigue siendo baja. El informe concluye que las GPU están funcionando a alta temperatura, mientras que los datos indican que la adopción y utilización maduras de la IA aún están en sus primeras etapas.
SaaS: demostrando su validez, no su fin
Al regresar del hardware al software, a principios de año surgieron voces que afirmaban que el software había muerto y que la IA podía generar todo mediante una «programación ambiental», anunciando así el fin del SaaS. El informe señala que la realidad suele ser más matizada. Efectivamente hubo una venta masiva, pero es más selectiva de lo que sugiere la frase «el fin»; la IA o las amenazas que representa sí juegan un papel, pero no son los únicos factores.
Una revalorización de las empresas de software cotizadas en bolsa era largamente necesaria. Tras el fin de las políticas de tipos de interés cero, las tecnológicas y otras compañías intercambiaron crecimiento por rentabilidad. En 2022, el mercado estaba lleno de empresas de software de alto crecimiento, mayoritariamente no rentables; para 2026, la situación se invirtió: cerca del 75 % son rentables, pero solo un ~30 % crece más del 20 %. Las altas tasas de interés buscaban hacer escaso el capital, lo que llevó a las empresas a pasar sabiamente del crecimiento con pérdidas a un crecimiento más autosostenible, más lento pero estable. Esto es razonable, pero las empresas de crecimiento lento no recibirán múltiplos de valoración propios de alto crecimiento a largo plazo, y la nueva normalidad de «crecimiento lento» finalmente alcanzó al sector software. No todas las empresas siguen esta pauta: las de rápido crecimiento aún cotizan con múltiplos alineados con los históricos, aunque no con los máximos de la era de tipos cero; sin embargo, su número disminuye y todo el sector se está revalorizando. El informe concluye: el software no ha llegado a su fin, pero sí debe «demostrar su valía».},{
Mercados privados: acumulación de valor en el ámbito privado
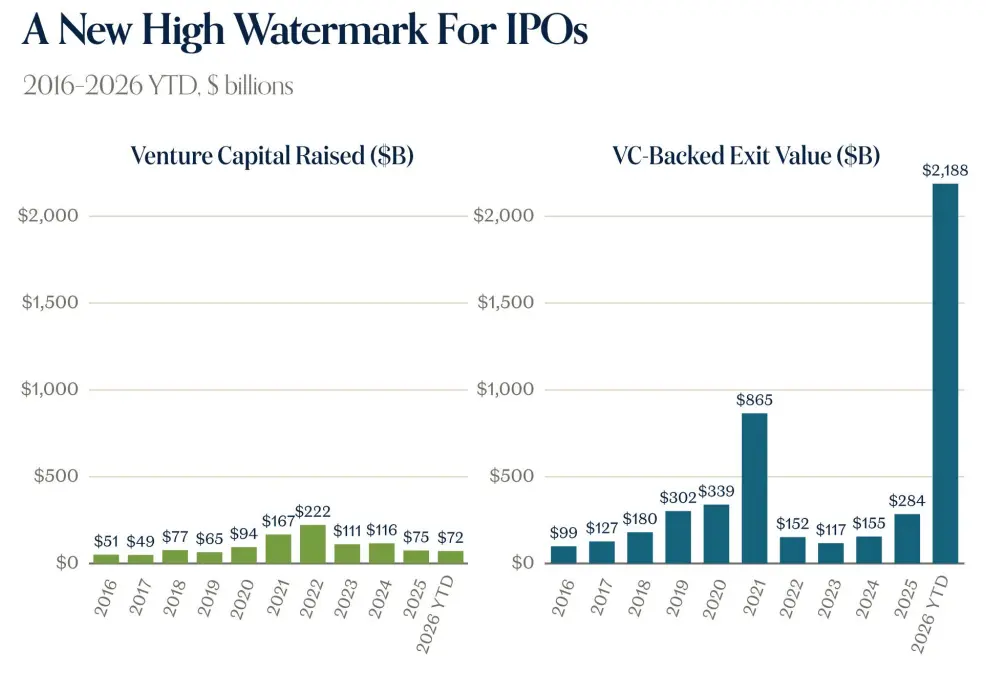
El informe considera que el mercado de capital privado está acumulando valor histórico. Desde principios de 2026 hasta ahora, la financiación de capital riesgo asciende a unos 72 000 millones de dólares, mientras que el valor de salidas respaldado por dicho capital ronda los 2,188 billones. El tamaño de las mayores empresas privadas es sin precedentes: la valoración combinada de compañías como SpaceX, Anthropic, OpenAI, Databricks, Stripe, Revolut, Anduril, Cursor, Ramp y Waymo alcanza varios billones de dólares. El informe señala que el valor de las cinco principales empresas privadas supera ya el total de las salidas tecnológicas (IPO) de la última década.
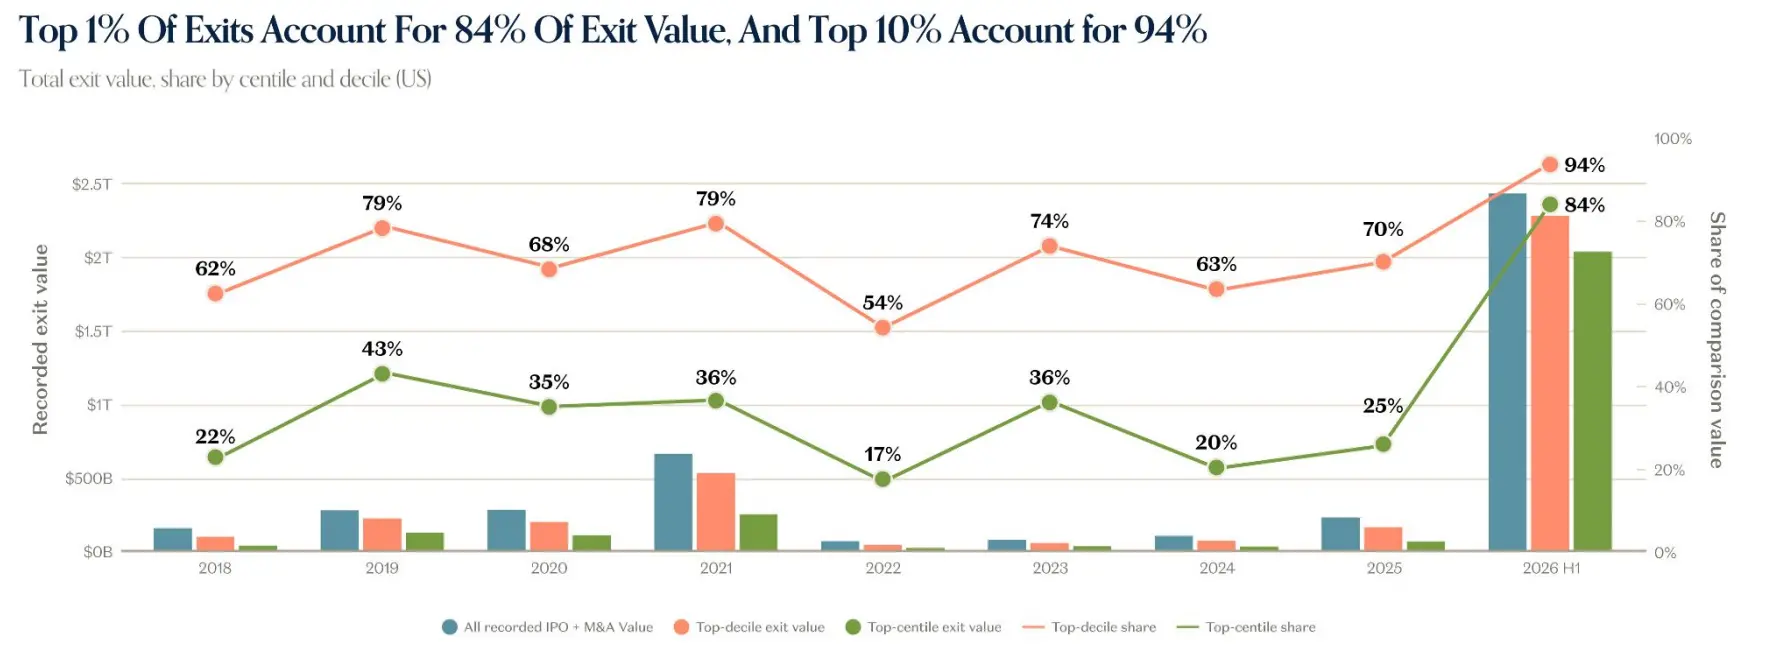
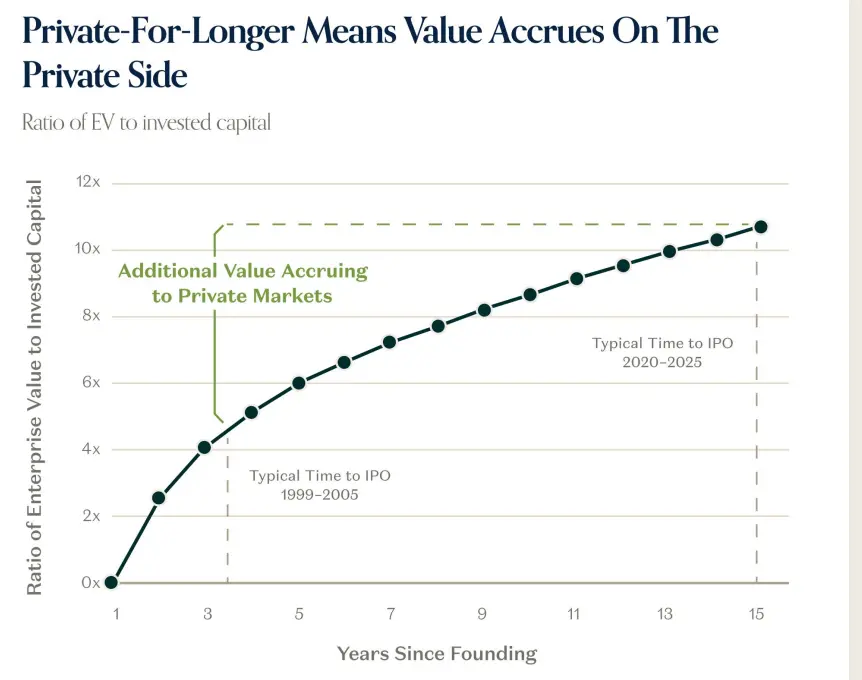
El informe denomina a este fenómeno «Privado-por-más-tiempo», es decir, las empresas posponen su salida a bolsa y acumulan más valor durante la etapa privada. El tiempo típico hasta una IPO pasó de ~3 años entre 1999 y 2005 a más de 10 años entre 2020 y 2025. La valoración total de las unicornios estadounidenses activas alcanza 5,34 billones de dólares, superando los 3,5 billones del índice Russell 2000. El efecto ley de potencia en las salidas también se ha intensificado: el 1 % superior de salidas representa el 84 % del valor total, y el 10 % superior, el 94 %.
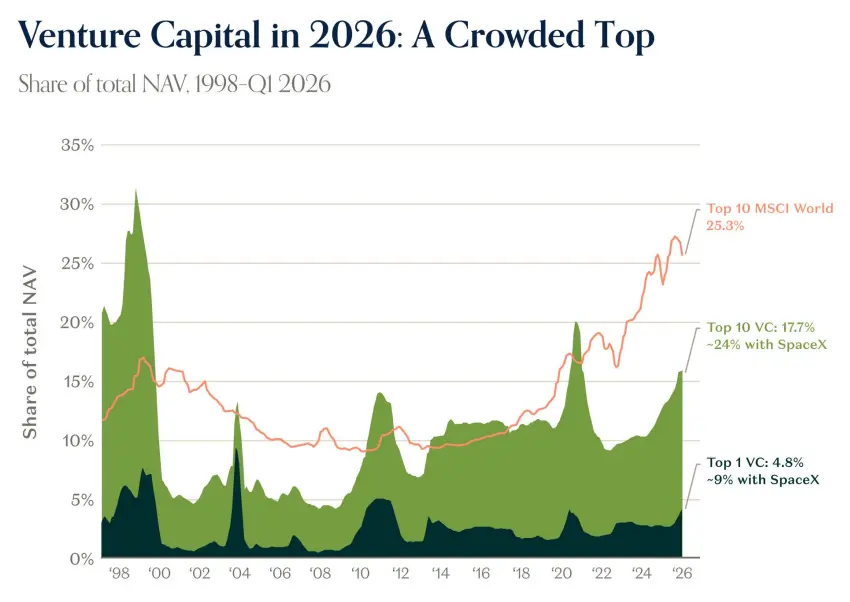
El mercado secundario también refleja esta tendencia. El informe indica que la tasa de participación en transferencias de acciones a empleados es inferior al 60 %, pero la tasa de suscripción ha alcanzado un máximo histórico; los descuentos en dichas transferencias son mínimos; el precio mediano en el mercado secundario muestra un 0 % de descuento respecto a la ronda anterior, con un 23 % de prima en el percentil 75 y un 79 % en el 90. El crecimiento del valor de las carteras de VC líderes supera ampliamente al de las principales empresas cotizadas: entre 2017 y 2026, el índice Top 30 de carteras VC subió de 100 a 2.333, mientras que las 10 empresas públicas líderes solo alcanzaron 542. La concentración en VC ha aumentado: los 10 principales fondos representan el 17,7 % del valor neto de activos (NAV), y cerca del 24 % si incluimos SpaceX. Al mismo tiempo, la dispersión de rendimientos entre fondos VC ha alcanzado un máximo histórico, ampliándose la brecha entre el decil superior y el resto.
El informe afirma que, tras el fin de la era de tipos cero, las startups, al igual que las empresas cotizadas, están pasando del crecimiento a la rentabilidad. Sin embargo, las empresas que logran financiación mantienen tasas de crecimiento elevadas, comparables o incluso superiores a las del pico de los tipos cero. La participación de la IA en el valor de operaciones de VC ha subido del 15 % en 2016 al 86 % en 2026. Las nuevas unicornios son más jóvenes: su edad mediana bajó de ~7 años en 2019 a ~4 años en 2026, mientras que la edad mediana de todas las unicornios activas subió a ~15 años.
El informe también señala que, en 2026, la mayoría de las unicornios tecnológicas estadounidenses apoyadas por VC tienen ingresos inferiores a 500 millones de dólares, crecimiento ≤20 % y horizontes de tesorería más cortos. Las startups posteriores a la IA muestran curvas de crecimiento distintas: las fundadas en 2022 registran, en su cuarto año, un crecimiento de ingresos ~3 veces más acusado que en años anteriores. Las mejores aplicaciones de IA crecen ~5 veces desde bases pequeñas y ~2,5 veces desde bases grandes; el crecimiento anual mediano desde bases pequeñas es del 423 % y desde bases grandes, del 150 %.
Los datos de empresas privadas cuentan una historia macroeconómica
El informe sostiene que las empresas tecnológicas privadas se están convirtiendo cada vez más en indicadores clave de importantes cuestiones económicas. Los datos de OpenRouter muestran que el uso semanal de tokens pasó de 0,5 billones a principios de 2025 a 4,7 billones en septiembre de 2025, y luego a 126,2 billones en septiembre de 2026: un aumento interanual de ~27 veces y una duplicación dos veces desde junio.
El informe considera que la adopción de IA sigue siendo «amplia pero superficial». La proporción de usuarios del decil superior que usan plugins y habilidades es mucho mayor que en empresas típicas: la tasa de adopción de plugins es del 95 % en OpenAI, 21 % en empresas punteras y 9 % en empresas típicas; la de habilidades, del 93 %, 19 % y 3 % respectivamente. El Smart Router de Databricks resuelve el 92,3 % de las tareas de programación a un coste de 2,13 $ por tarea, reduciendo costes un 35 % y mejorando las puntuaciones 1,3 puntos. Kalshi ya cotiza potencia informática GPU futura. El informe también indica que los proveedores de inferencia han añadido ~¾ de los ingresos, pero solo representan ~⅕ del valor empresarial (EV).
En retrospectiva, el informe también incluye previsiones. El equipo a16z Growth espera que la IA amplíe la demanda: la adopción empresarial y de consumidores madurará y avanzará hacia nuevos frentes como robótica, biotecnología, salud y conducción autónoma (AD). En conjunto, la tecnología mejora a ritmo exponencial. El informe afirma que nadie puede predecir el futuro, pero, dada la velocidad y el ritmo del cambio, este ciclo no se parecerá a ninguno anterior.