Wann hört der KI-Handel mit dem Fall auf? Der Markt beobachtet das „Gefangenen-Dilemma“ hinter Meta's „massiver Anleiheemission.“
 Tapbit Wire
In der vergangenen Woche stand der KI-Handel unter neuem Verkaufsdruck, wobei US-Aktien- und Anleihemärkte gleichzeitig unter Druck gerieten. Der Nasdaq verzeichnete seine schlechteste Tagesperformance seit Monaten, die Risikoprämie für US-High-Yield-Anleihen stieg auf ein 17-Monats-Hoch, und die Rendite von CCC-bewerteten Junk-Bonds erreichte den höchsten Stand seit 2020. Während die Aktienindizes nur geringe Oberflächenvolatilität zeigten, beschleunigte sich die Neubewertung der zugrundeliegenden Asset-Risiken.
Ein zentrales Thema, das Sorge im Markt auslöst, ist der umfangreiche Finanzierungsplan, den Meta nach Bekanntgabe seiner Quartalsergebnisse vorstellte. Laut einem am 23. Oktober von Barclays veröffentlichten Researchbericht entschied sich Meta für eine frühzeitige Finanzierung, teilweise weil andere Unternehmen des KI-Ökosystems bereits begonnen haben oder planen, Finanzierungen einzuleiten, während die Aufnahmekapazität des Kapitalmarkts zunehmend sinkt.
Dies offenbart das „Gefangenen-Dilemma“ der KI-Giganten: Jedes Unternehmen hat einen Anreiz zur frühzeitigen Finanzierung, doch wenn alle Giganten gemeinsam die Anleiheemission beschleunigen, könnte das neue Angebot die Finanzierungskosten erhöhen und so den Finanzierungsspielraum aller Beteiligten einschränken. Gleichzeitig reduzieren Hedgefonds weiterhin ihre Hebelwirkung, und die Spreads bei KI-bezogenen Kreditassets weiten sich ebenfalls aus.
Ob der KI-Handel mit dem Fallen aufhört, hängt daher nicht nur von den Ergebnissen der Tech-Giganten ab, sondern auch davon, ob der Markt das dichte Anleiheangebot verkraften kann und ob steigende Finanzierungskosten die gesamte KI-Wertschöpfungskette weiter belasten.
Aktienindizes wirken ruhig, KI-Positionen werden konzentriert liquidiert
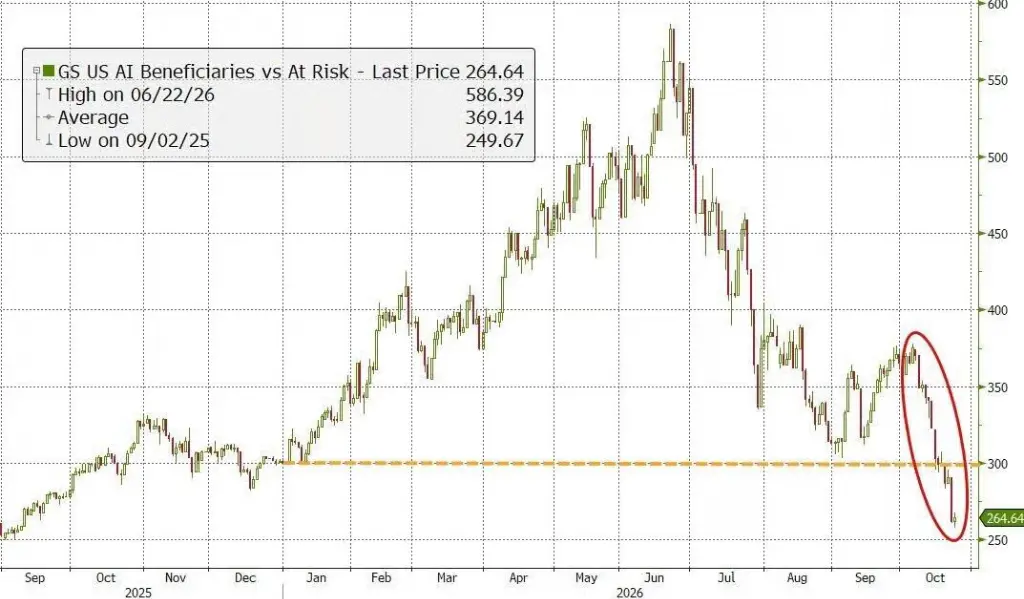
In der vergangenen Woche verschleierten die Indexentwicklungen die starke Differenzierung einzelner Titel. Daten von Goldman Sachs zeigen, dass ihre Long-Short-Kombination aus KI-begünstigten und Risikoaktien seit dem Juni-Hoch um rund 55 % gefallen ist; sämtliche Jahresgewinne sind damit vollständig aufgezehrt; auch Momentum-Strategien verzeichneten einen deutlichen Rückgang bis auf Extremwerte, wie sie seit der Finanzkrise 2008 nicht mehr beobachtet wurden.
Am Donnerstag fiel der S&P-500-Index um 1,2 %, doch 335 seiner Bestandteile stiegen weiter; der gleichgewichtete S&P-500 stieg um 0,7 %, während der marktkapitalisationsgewichtete SPY sank. Goldman-Sachs-Daten zeigen, dass Hedgefonds an sieben der letzten acht Handelstage Deleveraging-Operationen durchführten; der Verkaufsdruck am Donnerstag wurde ausschließlich durch Liquidationen von Long-Positionen ausgelöst.
Dies zeigt, dass die jüngste Korrektur nicht nur eine Neubewertung der KI-Bewertungen darstellt, sondern auch eine konzentrierte Auflösung überfüllter Positionen umfasst. Ob diese Positionskorrektur jedoch zu einer nachhaltigen Erholung führt, hängt weiterhin davon ab, ob der Druck auf dem Kreditmarkt nachlässt.
Kreditrisiko konzentriert sich auf niedrig bewertete Schuldner
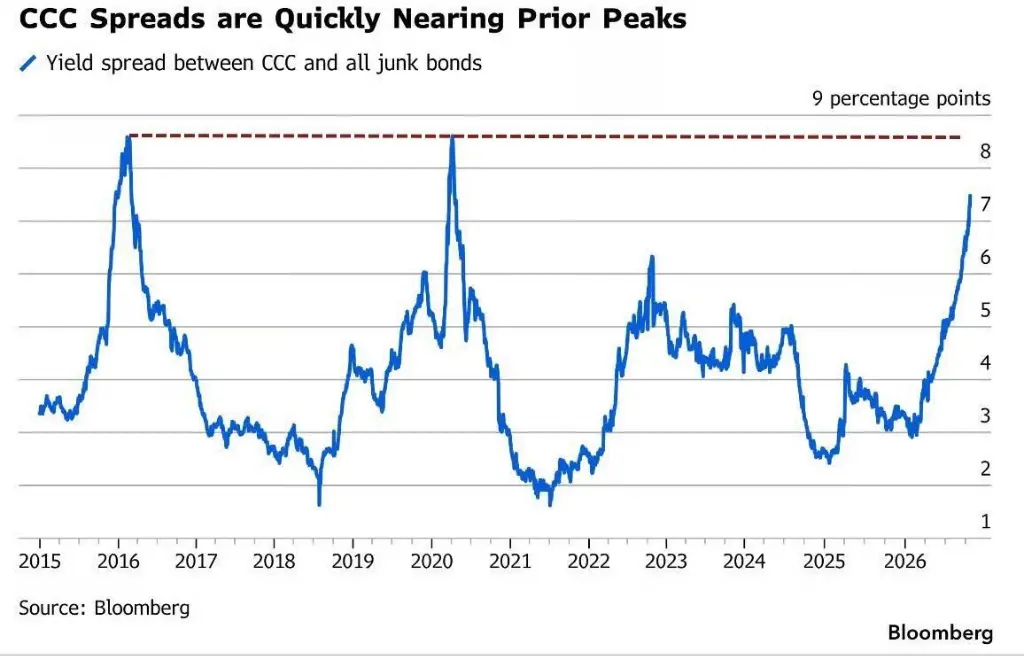
Laut Bloomberg ist die durchschnittliche Risikoprämie für US-High-Yield-Anleihen auf ein 17-Monats-Hoch gestiegen, und der Primärmarkt verzeichnet die größte Zahl an Stornierungen dieses Jahres; die Rendite von CCC-bewerteten Junk-Bonds stieg auf 15,85 % – ein neuer Höchststand seit 2020 – und der Spread zwischen CCC- und BB-bewerteten Anleihen nähert sich den Spitzenwerten von 2016 und 2020.
Auch der Leveraged-Loan-Markt steht unter Druck. Der Umfang stark notleidender Darlehen mit Preisen unter 60 Cent pro Dollar erreichte den höchsten Stand seit März 2020. Daten von JPMorgan zeigen, dass das Volumen von Darlehen mit Preisen von 80 Cent pro Dollar oder weniger in den letzten 12 Monaten um fast 90 % stieg.
Bemerkenswert ist, dass sich bei deutlich steigenden Spreads für CCC-bewertete Anleihen der Gesamtkreditmarkt nicht gleichzeitig verschlechtert hat – dies deutet darauf hin, dass sich die Risiken auf Emittenten mit schwächerer Rückzahlungsfähigkeit konzentrieren. Robert Cohen, Direktor für Unternehmenskredite bei DoubleLine Capital, betonte, dass einige CCC-bewertete Schuldner möglicherweise in Richtung Schuldenrestrukturierung gehen, was jedoch nicht bedeutet, dass sich der gesamte Kreditzyklus umgekehrt hat.
Goldman-Sachs-Daten zeigen, dass Spreads über mehrere Ratingsklassen hinweg – von Investment-Grade- und High-Yield-Kreditderivaten bis hin zu niedrig bewerteten Cash-Bonds – in dieser Runde sämtlich Zyklenhöchststände erreicht haben. R. Lakshmanan, Leiter Kredit bei CreditSights Singapur, sieht darin einen nachhaltigen Trend der Neubewertung von Kreditrisiken nach mehreren aufeinanderfolgenden globalen Risiken.
Meta's Anleiheemission offenbart das KI-Finanzierungs-„Gefangenen-Dilemma“
Der Finanzierungsplan von Meta hat den Konflikt zwischen KI-Kapitalausgaben und Kreditmarktanbot in den Vordergrund gerückt. Das Unternehmen hat seine erwarteten Kapitalausgaben für 2026 auf 135–145 Mrd. USD eingegrenzt und rechnet im vierten Quartal mit Ausgaben von 49–59 Mrd. USD; nach Dividendenzahlungen ist der freie Cashflow negativ, und das Management erwartet zudem eine Finanzierung mehrerer hundert Milliarden Dollar ab diesem Herbst.
Barclays wies in seinem Bericht darauf hin, dass das Umsatzwachstum der größten Tech-Unternehmen realisiert wird, die Kapitalausgaben jedoch weiter steigen – die Finanzierungsfrage hat sich daher von „Können wir Mittel aufnehmen?“ zu „Wann, wie viel und wie?“ verschoben.
Meta erklärte in seiner Einreichung, dass angesichts geplanter oder bereits gestarteter Finanzierungen anderer Unternehmen innerhalb des KI-Ökosystems die Aufnahmekapazität des Kapitalmarkts zunehmend begrenzt sei, weshalb eine frühzeitige Finanzierung praktisch notwendig werde.
Doch wenn alle Unternehmen frühzeitig finanzieren, können individuell rationale Entscheidungen zu gesamtmarktlichem Druck führen: Ein Ansturm neuer Anleihen verteuert die Emission und begrenzt die Spreadverengung. Um einer übermäßigen Verschuldung und damit verbundenen Ratingrisiken vorzubeugen, erwägen Unternehmen zunehmend Eigenkapitalfinanzierung, Wandelschuldverschreibungen, Asset-Backed Securities (ABS) sowie außerbilanzielle Finanzierungswege.
Barclays geht davon aus, dass das KI-bezogene Finanzierungsaufkommen kurzfristig weiter den Spielraum für eine Spreadverengung einschränken wird.
KI-Kreditdifferenzierung verschärft sich – Markt wechselt zu individueller Anleihebewertung
Barclays schätzt das Volumen KI-bezogener Kreditaktiva auf rund 680 Mrd. USD – darunter Großtech-Unternehmen, Halbleiter-, Rechenzentrums- und Hardwarefirmen – was etwa 7,5 % des Marktwerts des Investment-Grade-Anleiheindex ausmacht, jedoch rund 13 % der Index-Duration-Risikoexposition (DTS) beiträgt.
Insgesamt liegt die Spreadprämie KI-bezogener Kreditaktiva gegenüber dem Investment-Grade-Index bei ca. 35 Basispunkten; bei Laufzeiten über 10 Jahre erreichen die Prämien etwa 55 Basispunkte. Gleichzeitig stieg die Spreadstreuung unter KI-Emittenten im vergangenen Jahr von 24 auf 65 Basispunkte; selbst ohne Oracle und den Rechenzentrumssektor erhöhte sie sich um rund 60 % auf 37 Basispunkte.
Seit Mitte September übertrafen die Spreadausweitungen bei Oracle, Meta, SpaceX und mehreren Rechenzentrumsbetreibern deutlich den Index; kurzfristige Anleihen von Microsoft, Google und Amazon blieben relativ widerstandsfähig. Der Markt differenziert nun zunehmend nach Finanzierungsbedarf, Bilanzstruktur und langfristigen Risiken der Emittenten – statt KI als einheitliches Kreditthema zu betrachten.
Auch die Zinsstrukturkurve spiegelt den Druck am langen Ende wider. Daten von Barclays zeigen, dass sich die durchschnittliche Zinsstrukturkurve der größten Tech-Unternehmen (2–5 Jahre, 5–10 Jahre, 10–30 Jahre) im vergangenen Jahr um 137 %, 140 % bzw. 68 % verstärkt hat. Bei Meta betrug die Spreaddifferenz zwischen 10- und 30-jährigen Anleihen 68 Basispunkte – die höchste unter vergleichbaren Emittenten.
Die Verstärkung der langfristigen Kurve zeigt eine höhere Risikokompensation, die Investoren für langfristige Schuldtitel verlangen. Da KI-Unternehmen ihre Kapitalausgaben weiter ausdehnen, muss der Markt nicht nur prüfen, ob Investitionen in Umsatz umgesetzt werden können, sondern auch die Finanzierungsvolumina, den Zeitpunkt der Cashflow-Verbesserung sowie die Auswirkungen neuer Anleihen auf die Finanzierungskosten bewerten.
Ob der KI-Handel stabilisiert wird, hängt daher davon ab, ob die massiven Finanzierungen vom Markt absorbiert werden können, ob sich die Spreads stabilisieren und ob die Risikodifferenzierung zwischen KI-Unternehmen weiter zunimmt. Solange diese Belastungen andauern, bleibt jeder kurzfristige Aufwärtstrend möglicherweise durch steigende Finanzierungskosten eingeschränkt.