Sind die Buchmacher immer die Gewinner? Delphi Digital interpretiert die spekulative Welle des nächsten Jahrzehnts.
 Tapbit Wire
Zusammenfassung
Spekulation wird zum zentralen Anlagethema des kommenden Jahrzehnts. Historisch wurde sie von zwei Kräften getrieben: „bauorientierter Spekulation“ durch technologische Revolutionen und „lotterieartiger Spekulation“ infolge fiskalischer, monetärer und sozioökonomischer Belastungen. Früher wirkten beide meist getrennt; heute beschleunigen sie sich simultan.
KI treibt beide Spekulationsmotoren zugleich an. Einerseits treiben Tech-Giganten mit Hunderten Milliarden Dollar Kapitalaufwand den Ausbau von Rechenleistung, Stromversorgung und Rechenzentren – ein Technologieinvestitionsboom à la Eisenbahn- oder Internetära. Andererseits treibt KI auch die Energiekosten hoch, verschärft fiskalische und Finanzierungsdrucke und mindert die Beschäftigungsaussichten junger Menschen – was indirekt die Motivation für risikoreiche, renditestarke Chancen verstärkt.
Kryptowährungen werden zur Infrastruktur spekulativer Aktivitäten. Wenn KI die Begründung für Spekulation liefert, stellt die Krypto-Technologie die Werkzeuge bereit. Perpetual-Contracts, Meme-Coins, Predictionsmärkte und tokenisierte Vermögenswerte haben die Hürden für die Erstellung und den Handel finanzieller Produkte drastisch gesenkt – ermöglichen weltweiten, runden-the-clock-Handel mit immer mehr Vermögenswerten.
Spekulative Nachfrage überschreitet traditionelle Anlageklassen. Sportwetten, Optionen mit gleichtägiger Fälligkeit, Predictionsmärkte, Kryptowährungen und Social Trading scheinen unterschiedlichen Märkten anzugehören – doch sie spiegeln dieselbe Nachfrage wider: Anleger wollen ihre Einschätzung zukünftiger Ereignisse in handelbare Positionen mit potenzieller Rendite umwandeln. Diese Aktivitäten konvergieren zunehmend auf dieselben Handelsplattformen.
Die zentrale Anlagestrategie lautet: „Kaufen Sie das Haus, nicht die Chips.“ Statt auf das nächste erfolgreiche KI-Unternehmen, den nächsten durchstartenden Token oder das nächste heiße Ereignis zu setzen, sollten Sie sich auf Plattformen konzentrieren, die kontinuierlich Umsatz aus Handelsaktivität generieren. Der Bericht analysiert Geschäftsmodelle und Wachstumspotenziale von Handelsplattformen wie Robinhood, Hyperliquid, Lighter sowie Kalshi und Polymarket.
Handelsplattformen garantieren keine Gewinne. Volumenwachstum bedeutet nicht zwangsläufig Gewinn; Preiswettbewerb, regulatorische Risiken, Anreize für Scheinhandel und Marktzyklen können den Plattformwert schmälern. Besonders wichtig: Unterscheiden Sie zwischen Aktien einer Handelsplattform und Plattform-Tokens – selbst bei einem Fee-Buyback-Mechanismus ist ein Token nicht gleichbedeutend mit Börsenaktien.
Die langfristige Chance liegt in spekulativer Infrastruktur – nicht in einem einzelnen Marktzyklus. Historisch führten sowohl die Eisenbahn- als auch die Internet-Blase zu massiven Kapitalverlusten, hinterließen aber nachhaltige Infrastruktur. Delphi Digital geht davon aus, dass zukünftige Spekulationsblasen zwar platzen könnten, doch die überlebenden Matching-, Clearing- und Distributionsnetzwerke dürften zu Kernvermögenswerten werden, die kontinuierlich Handelsnachfrage abschöpfen.
Der Originaltext lautet:
Historisch wurde Spekulation von zwei Kräften getrieben. Heute laufen diese beiden Motoren mit beispielloser Intensität gleichzeitig – und werden von derselben Technologiegruppe angetrieben.
1841 veröffentlichte der schottische Journalist Charles Mackay „Memoiren außergewöhnlicher populärer Wahnvorstellungen“. Der am häufigsten zitierte Satz steht am Anfang: „Menschen, heißt es treffend, denken in Herden; man wird sehen, dass sie in Herden wahnsinnig werden, während sie nur langsam und einzeln wieder zur Vernunft zurückkehren.“
Das Buch dokumentiert die Mississippi-Blase, die Südsee-Blase, die Tulpenmanie, Hexenjagden, Alchemisten und Kreuzzüge. In den 185 Jahren seitdem wurde dieser Satz immer wieder verwendet, um Spekulationswellen zu beschreiben – Eisenbahnaktien, Radiokonzeptaktien, Internetaktien, Immobilien, Meme-Aktien, Kryptowährungen und Null-Tage-Optionen.
Mackays Beobachtung zum Herdenverhalten war zutreffend, doch seine Einschätzung ihrer Rolle in der menschlichen Gesellschaft verfehlte das Ziel. Er sah kollektives Verhalten als kurze Raserei, die vom Normalzustand abweicht, und glaubte, Menschen würden hineinstürzen – und schließlich wieder zur Vernunft zurückkehren.
Doch an den Märkten ist Herdenverhalten selbst die Norm. Wenn niemand die Zukunft kennt, bestimmen gemeinsam Beobachtung und gegenseitiges Antizipieren die Preise. Seit Entstehung der Märkte hat sich diese Regel nie geändert.
Der Finanzjournalist Edwin Lefèvre beschrieb dies weniger moralisierend. In „Erinnerungen eines Börsenhändlers“ sagt sein Protagonist – angelehnt an den legendären Trader Jesse Livermore – knapp: „Es gibt nichts Neues an der Wall Street. Es kann auch nichts Neues geben, denn Spekulation ist so alt wie die Berge. Was heute am Aktienmarkt passiert, geschah schon früher – und wird sich wiederholen.“
Finanzinstrumente ändern sich ständig, doch das menschliche Verhalten rund um sie bleibt im Wesentlichen unverändert.
Solange Menschen Ansprüche auf zukünftige Erträge kaufen und verkaufen können, wird Spekulation existieren. Der entscheidende Unterschied zwischen Epochen liegt in der Intensität der Spekulation und darin, was Menschen glauben, tatsächlich zu erwerben.
Dieser Artikel geht von einer einfachen Frage aus: Ist Spekulation eine gesellschaftliche Reaktion auf technologischen Wandel oder auf den Verfall politischer und monetärer Ordnung?
Die Geschichte zeigt, dass beide Faktoren Spekulation auslösen können; die berühmtesten spekulativen Episoden wurden meist primär durch eine dieser Kräfte getrieben. Manchmal macht eine neue Technologie zukünftige Möglichkeiten weit umfassender erscheinen als die Gegenwart; manchmal treiben angespannte fiskalische und politische Systeme die Öffentlichkeit in spekulative Geschäfte, die vom System selbst konzipiert und vertrieben werden.
Heute laufen beide Kräfte gleichzeitig mit hoher Geschwindigkeit – und dieselbe Technologie treibt beide an. Genau deshalb betrachten wir Spekulation selbst als investierbares Thema. Statt direkt auf ein spekulatives Asset zu wetten, ist es besser, Plattformen zu halten, die Matching- und Clearing-Dienste für solche Geschäfte bereitstellen.
I. Das Gespenst der Spekulation
Benjamin Graham, Warren Buffetts Lehrer, lernte den Unterschied zwischen Anlage und Spekulation auf schmerzhafte Weise.
Von 1929 bis 1932 verlor die von ihm geleitete Investmentpartnerschaft rund 70 %. Den Großteil seiner anschließenden Karriere hindurch bemühte er sich, Menschen davon abzuhalten, das Wort „Anlage“ leichtfertig auf jedes gerade erworbene Vermögensgut anzuwenden.
1934 schlugen Graham und David Dodd in „Security Analysis“ eine Definition vor, die bis heute als klassischer Maßstab zur Unterscheidung von Anlage und Spekulation gilt: „Eine Anlageoperation ist eine, die nach gründlicher Analyse Sicherheit des Kapitals und eine angemessene Rendite verspricht. Operationen, die diese Anforderungen nicht erfüllen, sind spekulativ.“
Doch Graham war sich bewusst, dass Wall Street diese Begriffe niemals streng nach diesem Standard verwenden würde. Später schrieb er: „Im breiten Sprachgebrauch an der Wall Street wird jeder, der Wertpapiere kauft oder verkauft, zum Investor – unabhängig davon, welche Papiere gekauft oder verkauft werden, zu welchem Zweck, zu welchem Preis oder ob bar oder auf Kredit.“
Dennoch betrachtete Graham Spekulation niemals als Sünde. In „Der intelligente Investor“ schrieb er: „Reine Spekulation ist weder illegal noch unmoralisch noch für die meisten Menschen portemonnaie-freundlich.“
Er betonte zudem, dass ein gewisses Maß an Spekulation sowohl notwendig als auch unvermeidlich sei. Schließlich muss jemand die Risiken tragen, die Modelle nicht vollständig eliminieren können. Was er wirklich ablehnte, war die Begriffsverwirrung.
Der Wall-Street-Händler Fred Schwed, der im Crash von 1929 den Großteil seines Vermögens verlor, fasste den Unterschied 1940 in zwei Sätzen in seinem Buch „Where Are the Customers' Yachts?“ zusammen: „Spekulation ist ein Versuch – wahrscheinlich erfolglos –, wenig Geld in viel Geld zu verwandeln. Anlage ist ein Versuch – der gelingen sollte –, viel Geld daran zu hindern, zu wenig zu werden.“
John Maynard Keynes selbst spekulierte intensiv mit seinem Privatvermögen. Sein Fokus lag nicht auf den moralischen Aspekten der Spekulation, sondern auf ihrem Funktionsmechanismus.
In Kapitel 12 von „Allgemeine Theorie“ verglich Keynes professionelle Anlage mit einem Schönheitswettbewerb, wie ihn Zeitungen damals veranstalteten: Leser mussten aus hundert Fotos die sechs schönsten Gesichter wählen; Gewinner war nicht derjenige, der objektiv die schönsten Gesichter wählte, sondern dessen Auswahl der Durchschnittswahl aller Teilnehmer am nächsten kam.
Keynes erläuterte: „Es geht nicht darum, jene auszuwählen, die nach bestem eigenem Urteil wirklich am schönsten sind, noch jene, die die Durchschnittsmeinung tatsächlich für am schönsten hält. Wir befinden uns bereits auf der dritten Stufe, wo wir unseren Verstand darauf richten, vorherzusagen, was die Durchschnittsmeinung für die Durchschnittsmeinung hält.“
Er fügte hinzu, dass manche sogar bis zur vierten und fünften Vorhersageebene vordringen. Aus dieser Perspektive dreht sich Spekulation im Kern darum, zu beurteilen, wie andere beurteilen – Cashflows des Assets sind lediglich ein Referenzfaktor.
Der Nobelpreisträger und Yale-Ökonom Robert Shiller erklärte später, wie sich solche Erwartungen verbreiten.
In „Irrationale Übertreibung“ und „Narrative Ökonomie“ argumentierte er, dass Geschichten oft schneller kursieren als Finanzdaten. Was Vermögenspreise tatsächlich antreibt, sind meist Narrative über eine „neue Ära“: Immobilienpreise können nur steigen; das Internet wird alles verändern; eine Währung, die die Regierung nicht beliebig vermehren kann, ist besser als Fiatgeld.
Ob wahr oder falsch – solange eine Geschichte leicht weitererzählt werden kann, birgt sie Potenzial, Preise zu bewegen.
George Soros, der 1992 durch den Leerverkauf des Pfunds berühmt wurde, baute seine Karriere darauf auf, diesen Feedback-Effekt zu handeln. Er nannte diesen Mechanismus „Reflexivität.“
In einer Rede aus dem Jahr 2009 bemerkte Soros: „Jede Blase hat zwei Komponenten: einen zugrunde liegenden Trend, der in der Realität besteht, und eine Fehleinschätzung bezüglich dieses Trends.“
Wenn beide sich gegenseitig verstärken, scheinen steigende Preise als Bestätigung der ursprünglichen Einschätzung zu fungieren. Wie Soros es beschrieb, ist die Boomphase „langsam und langgezogen“, während die Crashphase „kurz und steil“ ist, da die zwangsweise Liquidation nachhaltiger Positionen den Abwärtstrend weiter verstärkt.
Bevor sich der Trend umkehrt, sind die Massen nicht so dumm, wie Mackay suggeriert. Sie beteiligen sich lediglich an einem Prozess, der über eine gewisse Zeit hinweg Renditen erwirtschaften kann – oft sogar beträchtliche. Soross eigener Erfolg ist hierfür ein Beweis.
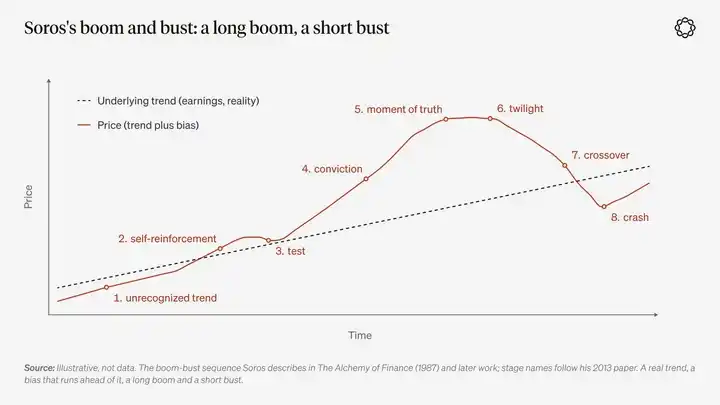
Diese vier Denker stritten sich über viele Themen, doch bei kollektivem Verhalten kamen sie letztlich zu Schlussfolgerungen, die einander näher stehen, als ihre jeweiligen Methoden vermuten lassen: Kurzfristige Preise werden durch die Erwartungen der Marktteilnehmer hinsichtlich des Verhaltens anderer bestimmt. Solange dieses Verhalten weiterhin Renditen erzielt, erscheint die Masse rational.
Doch keiner von ihnen beantwortete gründlich eine zentrale Frage: Was löst das kollektive Handeln ursprünglich aus?
II. Zwei große spekulative Triebkräfte
Eine Masse braucht einen Grund zum Handeln – dieser stammt meist aus der Kluft zwischen zwei Welten: der realen Welt, die bereits in den Vermögenswerten widergespiegelt ist, und der Welt, die sich möglicherweise in Zukunft entfalten wird.
Historisch entstand diese Kluft vor allem auf zwei Arten.
Die erste ist der technologische Wandel.
Eisenbahnen senkten Transport- und Distanzkosten drastisch, Elektrizität reorganisierte die Fabrikproduktion, und heute formen KI-Modelle, die lesen und schreiben können, neu, wie Menschen den Wert weißkoller Arbeit wahrnehmen.
Über den Zeitpunkt des Wandels und darüber, wer letztlich die neuen Gewinne abschöpft, herrscht Uneinigkeit; liquide Märkte sind der Ort, an dem diese Meinungsunterschiede bewertet und gehandelt werden.
Wir nennen dies Konstruktions-Spekulation.
Irgendjemand wird schließlich eine völlig neue industrielle Landschaft errichten; die Ersten erhalten Status und Rendite, während Kapital oft rasch, aber unreflektiert einströmt. So wurden etwa Glasfasernetze verlegt – und so entstehen heute auch Rechenzentren. Gleichzeitig wird im Prozess auch viel Kapital vernichtet.
Die zweite Triebkraft stammt aus dem politischen und monetären System.
Wenn ein Land unter Haushaltsdruck steht oder ein politisches Regime spezifische Ziele verfolgt, beginnt es, der Öffentlichkeit eine Art Wette anzubieten: Kriegsanleihen in Unternehmensaktien umzuwandeln; Immobilien zu kaufen, weil Eigenheimbesitz Staatsziel ist; oder jegliches Vermögenswert außer Bargeld zu halten.
Auf Haushaltsebene zeigt sich dieser Wandel darin, dass der heutige Lebensweg vielen Menschen nicht mehr die Gewissheit vermittelt, später ein angemessenes Leben führen zu können. Die reale Kaufkraft des Geldes scheint schneller zu sinken, als offizielle Daten anzeigen, und Einkommen aus Arbeit reichen nicht mehr aus, um im gleichen Lebensabschnitt wie die vorherige Generation ein Eigenheim zu erwerben.
Wir nennen dies Lotterie-Spekulation.
Zu diesem Zeitpunkt klingt geduldiges Warten zunehmend wie Ratschlag von Menschen, die bereits Vermögen besitzen. Die verbliebene Option ähnelt einer Lotterieticket: Bei einem extrem unwahrscheinlichen, aber riesigen Gewinn könnte sich das Leben vollständig ändern; bei Misserfolg unterscheidet sich das Ergebnis kaum vom Ausgangszustand des Spekulanten.
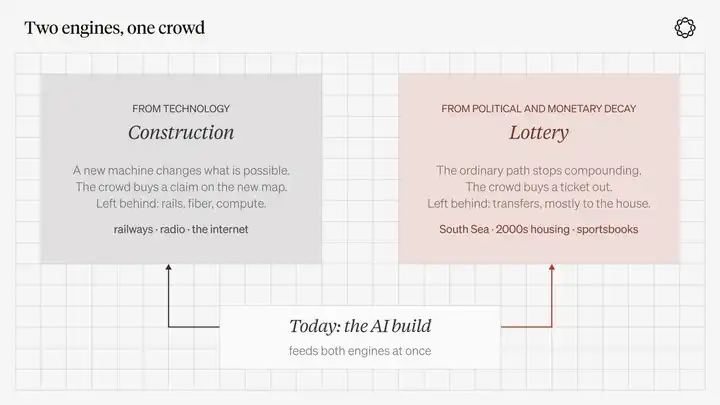
Diagrammbeschreibung: Dies sind zwei Wege, auf denen Gruppen eine gemeinsame Erzählung entwickeln. Ähnliches Verhalten – unterschiedliche Ergebnisse.
Keines der beiden Konzepte ist abwertend; sie beschreiben, warum Menschen an Spekulationen teilnehmen – nicht, welche Vermögenswerte sie kaufen.
Eine Eisenbahnaktie aus dem Jahr 1845 gehört vorwiegend zur Erzählung des Aufbaus, enthält aber auch lotterieartige Träume vom schnellen Reichtum. Eine Sport-Parlay-Wette ist im Wesentlichen ein Lotterielos – nur dass es die Sprache der Finanzmärkte gelernt hat. Ein ständig handelbarer Aktienindexkontrakt kann je nach Gegenpartei und Motiv ihres Marktzutritts beiden Kategorien zugeordnet werden.
Mackay beobachtete tatsächlich diese beiden Kräfte, benannte sie jedoch nicht.
Er eröffnete sein Kapitel über die Kreuzzüge mit den Worten, jede Epoche habe ihre eigene besondere Raserei: „irgendein Vorhaben, Projekt oder Phantasiegebilde, das Menschen wegen des Gewinnstrebens, des Bedürfnisses nach Aufregung oder der bloßen Nachahmungskraft anzieht. Fehlen all diese Faktoren, so treiben politische oder religiöse Ursachen – oder beide gemeinsam – die Menschen in eine Art Raserei.“
Das Gewinnstreben rund um Projekte entspricht der Aufbau-Spekulation; der Druck politischer Kräfte der zweiten Triebkraft. Die Nachahmung ist das Herdenverhalten selbst und kümmert sich nicht darum, welche Kraft den Prozess ursprünglich ausgelöst hat.
William Quinn und John Turner schlugen in ihrem Buch „Boom and Bust“ (2020) ebenfalls eine ähnliche Unterscheidung vor.
Ihr „Blasen-Dreieck“ umfasst drei Elemente: Handelbarkeit von Vermögenswerten, Geld und Kredit sowie Spekulation. Zudem benötigt eine Blase einen Auslöser – meist neue Technologie oder staatliche Politik.
Ihrer Analyse zufolge verursachen Blasen, die durch Bankfinanzierung getrieben werden, gewöhnlich den schwersten Schaden, während technologiegetriebene Blasen am ehesten nach dem Platzen noch etwas wirklich Nutzvolles hinterlassen.
III. Was taten spekulative Massen in der Geschichte tatsächlich?
Falls Lefèvres Aussage „Es gibt nichts Neues an der Wall Street“ zutrifft, dann besteht die wertvollste Methode, Geschichte zu studieren, darin, die Ursachen jeder Spekulationswelle zu identifizieren, zu prüfen, was sie letztlich hinterlässt, und zu erkennen, wie selten es tatsächlich ist, dass beide Haupttriebkräfte gleichzeitig stark wirken.
Tulpenmanie: Ein neu entstehender Handelsartikel in einer wohlhabenden Republik
Die niederländische Tulpenmanie von 1636 bis 1637 gehört zu den bekanntesten Finanzblasen-Geschichten und zu den Ereignissen, die Historiker am intensivsten neu untersucht haben.
Die Historikerin Anne Goldgar stellte in ihrem Buch „Tulipmania“ (2007) fest, dass die Hauptakteure damals eine kleine Gruppe von Kaufleuten und Fachhandwerkern in Haarlem und Amsterdam waren, die untereinander ein Luxusgut handelten.
Später sagte sie: „Ich fand niemanden, der dadurch bankrott ging.“
Der Schaden dieser Spekulationswelle konzentrierte sich hauptsächlich auf Vertrauens- und Rufschäden. Doch drei Voraussetzungen waren damals gegeben: ein neu entstehendes ästhetisches Konsumgut, Terminkontrakte für noch nicht ausgegrabene Zwiebeln sowie eine wohlhabende Handelsrepublik mit einem gut entwickelten Rechtssystem, das zukünftige Zusagen handeln konnte.
Tulpen waren keine technologische Innovation, doch Neuheit lässt sich als kleiner Zweig der Aufbau-Spekulation verstehen. Ein neuer Artikel und ein Terminhandelsmarkt reichten aus, um in einer Umgebung mit funktionierender politischer Ordnung eine spekulative Masse hervorzurufen.
Die meisten Phänomene, die in normalen Aufwärtsmärkten als „Blasen“ bezeichnet werden, ähneln diesem Fall – und der tatsächliche Schaden ist meist weit geringer, als spätere Darstellungen suggerieren.
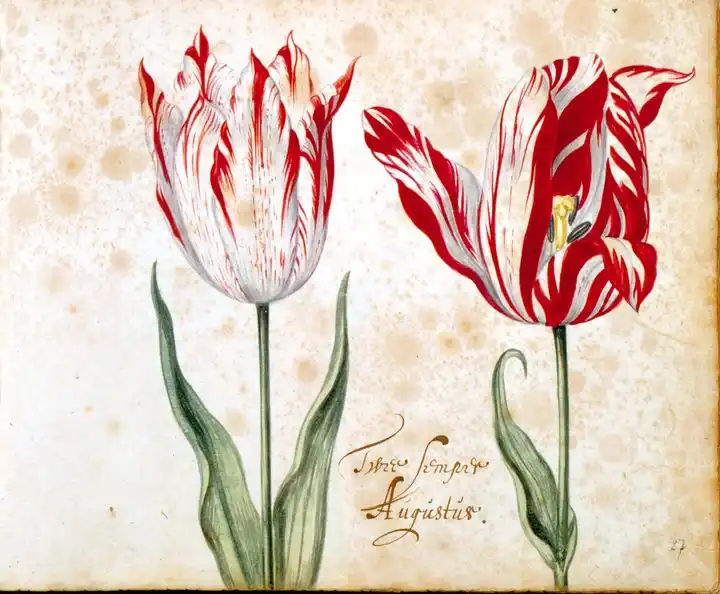
Bildunterschrift: Semper Augustus, die berühmteste Sorte im Tulpenhandel 1636–1637; Abbildung aus einem tulpenkatalog des 17. Jahrhunderts.
Die Südseeblase und John Law: Verpackung staatlicher Haushaltsverschuldung als Aktie
Die Lage im Jahr 1720 war völlig anders – Technologie spielte praktisch keine Rolle. Nach Ende des Spanischen Erbfolgekriegs waren sowohl Großbritannien als auch Frankreich mit enormer Schuldenlast konfrontiert, die die bestehenden Steuersysteme kaum bewältigen konnten. Beide Länder versuchten, ihre Schulden über Handelsgesellschaften umzuschulden.
In London schlug die South Sea Company vor, Staatsverschuldung durch Umwandlung in Eigenkapital aus den öffentlichen Büchern zu entfernen. Steigende Aktienkurse machten Gläubiger bereiter, den Tausch anzunehmen – was die Kurse weiter antrieb und die nächste Runde der Schuldenumwandlung erleichterte.
Der Aktienkurs der South Sea Company stieg von rund 128 Pfund im Januar jenes Jahres auf etwa 1.000 Pfund Ende Juni. Während der Sommerpause für die Eintragung von Aktienübertragungen handelte der Markt weiter mittels Terminkursen. Doch bis zum Herbst hatte die Aktie den Großteil ihrer Gewinne wieder verloren.
In Paris ging John Law noch weiter: Er integrierte eine königliche Bank, ein Papiergeldsystem und die Mississippi Company in einen einheitlichen Finanzmechanismus.
Mehrere Monate lang schien dieser Mechanismus einem Land am Rande des Haushaltszusammenbruchs durch einen klugen Schotten neues Finanzierungspotenzial zu verschaffen. Doch Papiergeld muss letztlich gegen echten Wert – jenseits des Papiers selbst – einlösbar sein und lässt sich nicht unbegrenzt durch weitere Emissionen aufrechterhalten.
Frankreich litt stärker unter dieser Krise als Großbritannien, weil sein gesamtes Geldsystem Teil des spekulativen Konstrukts war.
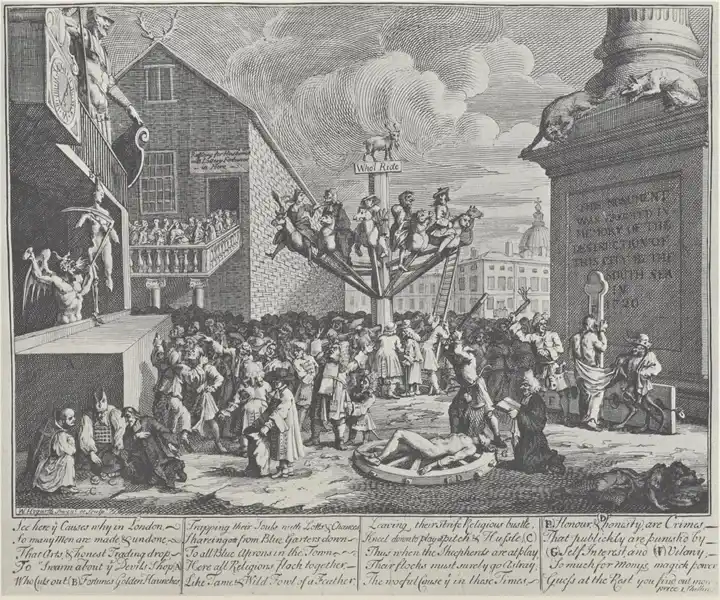
Bildunterschrift: William Hogarths satirische Radierung „Die Südseeblase“ aus dem Jahr 1721, veröffentlicht 1724. Spekulanten reiten auf einer Karussellplatte unter dem Schild „Wer steigt ein?“. Das Böse peitscht die Ehre, Eigeninteresse fesselt die Redlichkeit an das Folterrad, und das Denkmal wird neu gewidmet dem Schaden, den die South Sea Company der Stadt zugefügt hat.
Dies ist das typische Muster des zweiten spekulativen Antriebs: Staatsverschuldung wird in private Gewinnchancen umgewandelt, während die Öffentlichkeit letztlich das Risiko trägt.
Die Wohnungspolitik der 2000er Jahre realisierte eine weitere Variante dieses Musters mittels Hypotheken. Die geldpolitische Erzählung rund um Kryptowährungen entfaltet sich hingegen in umgekehrter Richtung: Sobald die offizielle Währung weiter an Wert verliert, eilt der Markt zur Annahme einer anderen Währungseinheit.
Auch ohne die quasi-religiöse Erzählung zu unterstützen, ist die zugrundeliegende Struktur leicht verständlich: Sobald eine Gruppe dem offiziellen Wertespeicher nicht mehr vertraut, ist sie bereit, die Geschichte einer besseren Alternative zu kaufen.
Eisenbahnwahn: Reale Technologie, billiges Geld und ein nachgiebiges Parlament
Großbritannien Mitte der 1840er Jahre war der historische Prototyp jeder späteren Technologiespekulationswelle.
Die Dampflokomotive war eine reale Technologie. Bereits 1830 nahm die Eisenbahnlinie Liverpool–Manchester den bezahlten Personenverkehr auf. Danach wurde Geld zunehmend günstiger.
1844 senkte die Bank of England den Zinssatz von 4 % auf 2,5 %; Anleger konnten Eisenbahnaktien mit nur einer geringen Anzahlung zeichnen; und das britische Parlament genehmigte neue Strecken schneller, als Ingenieure die Trassen vermessen konnten.
Andrew Odlyzko, ein Mathematiker, der sich seit Langem mit Eisenbahnhistorischen Archiven beschäftigt, fand mittels statistischer Analyse heraus, dass das Parlament 1844 805 Meilen neue Strecken, 1845 bereits 2.700 Meilen und 1846 sogar 4.538 Meilen genehmigte.
Bis 1847 gab Großbritannien jährlich rund 44 Millionen Pfund für den Eisenbahnbau aus, während der gesamte jährliche Haushalt der Zentralregierung damals nur etwa 50 Millionen Pfund betrug.
In „Dombey und Sohn“ beschreibt Dickens eine Zeit, die von Eisenbahnelementen durchdrungen war: „Eisenbahnhotels, Eisenbahnbüros, Eisenbahnpensionen und -gästehäuser; Eisenbahnpläne, -karten, Landschaftsansichten, Verpackungspapier, Flaschen, Sandwichdosen und Fahrpläne.“
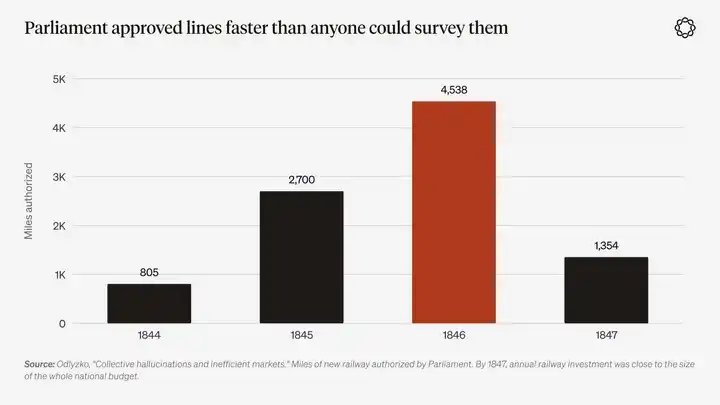
Diagrammuntertitel: Genehmigte Streckenlänge neuer Eisenbahnen durch das britische Parlament, Daten aus Odlyzkos „Collective Hallucinations and Inefficient Markets“. Bis 1847 näherte sich die jährliche Eisenbahninvestition dem gesamten Haushalt der Zentralregierung.
Mackays eigene Rolle in diesem Wahn ist eine ziemlich ironische Episode der Finanzgeschichte.
Odlyzko untersuchte die „Glasgow Argus“ – die Mackay von 1844 bis 1847 herausgab – erneut und stellte fest, dass der Autor des berühmtesten Werks über Massenhysterie tatsächlich „einer der begeistertesten Förderer des Eisenbahnwahns“ war.
Im Oktober 1845, als die Eisenbahnkurse ihren Höchststand erreicht hatten, versicherte Mackays Zeitung ihren Lesern noch: „Die Warnenden irren; es gibt keinerlei Grund, vor einer legitimen Eisenbahnspekulation Angst zu haben.“
Als Mackay sein Buch 1852 überarbeitete, erwähnte er jedoch die schwerste Spekulationswelle, die er persönlich erlebt hatte, lediglich in einer einzigen Fußnote.
Wenn selbst ein Experte für Herdenverhalten es nicht klar erkennen konnte, während er mitten in der Herde stand, sollten andere ihre eigene Fähigkeit, Massenhysterie zu identifizieren, nicht überschätzen.
Odlyzkos weitere Forschungsergebnisse sind heute noch relevanter. In seinen Worten erlitten Eisenbahnaktionäre letztlich „äußerst schwere Enttäuschungen“.
Doch das Eisenbahnnetz wurde dennoch gebaut und hinterließ Großbritannien mit dem, was Odlyzko „die weltbeste Verkehrsinfrastruktur“ nennt. Das Kapital wurde vor allem durch falsche Investitionszeitpunkte und Routenwahl verschwendet – nicht durch die Schaffung wertloser Dinge aus dem Nichts. Dies ist genau die klassische Form konstruktiver Spekulation.
Die historische Lehre für KI-Investitionen lautet nicht: „Eisenbahnen waren letztlich erfolgreich, also sollte man KI-Labore kaufen.“
Die eigentliche Lehre lautet: Wenn eine Allzwecktechnologie, billiges Geld und politisch motivierte Entscheidungsträger, die Bauprojekte unterstützen wollen, zusammentreffen, entstehen gleichzeitig Überkapazitäten und langfristig nutzbare Infrastrukturnetze.
Ihr gewähltes Anlageziel könnte zum Gewinner werden – oder komplett wertlos werden; doch der großflächige Ausbau selbst hinterlässt nützliche physische Infrastruktur.
Die 1920er Jahre: Ein neuer Technologieboom, angetrieben durch Fremdkapital
In den 1920er Jahren setzte dieselbe spekulative Dynamik erneut ein – diesmal mit höherer Hebelwirkung.
Radio, Automobile, Elektrifizierung und Massenindustrieproduktion waren echte technologische Fortschritte – wie zuvor die Eisenbahnen. Die Radio Corporation of America (RCA) wurde zur Leitaktie jener „neuen Ära“. Heute spielen einige Speicherchip- und Halbleiterunternehmen sowie die sie unterstützenden Spitzen-KI-Labore eine ähnliche Rolle.
Der Harvard-Ökonom John Kenneth Galbraith lehnte es eine Generation später in seinem Werk „Der große Crash 1929“ ab, einen solchen gewaltigen Boom einfach auf einen einzigen Zinsschritt der US-Notenbank zurückzuführen.
Seiner Ansicht nach war vielmehr die gesellschaftliche Stimmung entscheidend: die weit verbreitete Überzeugung, dass auch gewöhnliche Menschen reich werden sollten. Jahrzehnte später fügte er zwei bislang wenig beachtete Faktoren hinzu: „Das finanzielle Gedächtnis ist äußerst kurz“ und „die falsche Verknüpfung von Geld mit Intelligenz“.
Treibstoff dieser Raserei war Kredit – und teurer Kredit dazu. Maklerkredite überstiegen 8,5 Mrd. USD; im März 1929 erreichten kurzfristige Call-Money-Sätze kurzzeitig 20 %.
Menschen zahlten solch hohe Zinsen, weil sie Renditen erwarteten, die mehrfach über den Finanzierungskosten lagen. Investmenttrusts kauften sich gegenseitig Aktien und verpackten diesen zirkulären Besitz als Wertsteigerung.
Walter Bagehot, der viktorianische Herausgeber des „Economist“, hatte das Grundmaterial dieses Phänomens bereits 70 Jahre zuvor beschrieben: „Zu bestimmten Zeiten haben sehr viele dumme Menschen sehr viel dummes Geld.“
Demnach beginnt dieses Geld, nach Menschen zu suchen, die es „verschlingen“ können – eine Phase namens „Überschussgeld“; findet es sein Ziel, entsteht „Spekulation“; wird es schließlich „verschlungen“, entsteht „Panik“.
Vom September 1929 bis Juli 1932 stürzte der Dow Jones Industrial Average um 89 % ab.
Heute entsprechen den 1920er-Jahren Margin-Trades Hebelinstrumente, die sich nie als Darlehen bezeichnen: Optionen mit Ablauf am selben Tag, Perpetual-Contract-Funding-Raten und zehnfach gehebelte Positionen, die per Smartphone-Tipp mit als Bargeld deklariertem Sicherheiten eingerichtet werden können.
Nach dem Platzen einer Blase sucht die offizielle Erzählung meist einen Schuldigen – ob Shortseller, Ausländer oder Zentralbanker. Denn zuzugeben, dass die ganze Gesellschaft an einem „Schönheitswettbewerb“ teilnahm, widerspricht schwer der Vorstellung, dass Reichtum Intelligenz misst.
Der französische Denker René Girard war besonders fasziniert von mimetischem Verhalten und baute seine Theorie der kulturellen Mimesis um Nachahmung und Sündenbock-Mechanismen auf. Später übertrugen andere Wissenschaftler diese Theorie auf die Ökonomie.
Peter Thiel studierte bei Girard an der Stanford University und wurde Facebooks erster externer Investor. Er nutzte Girards theoretischen Rahmen auch, um diese Investition zu erklären. Auf- und Abstiegszyklen passen bemerkenswert gut zu dieser Theorie.
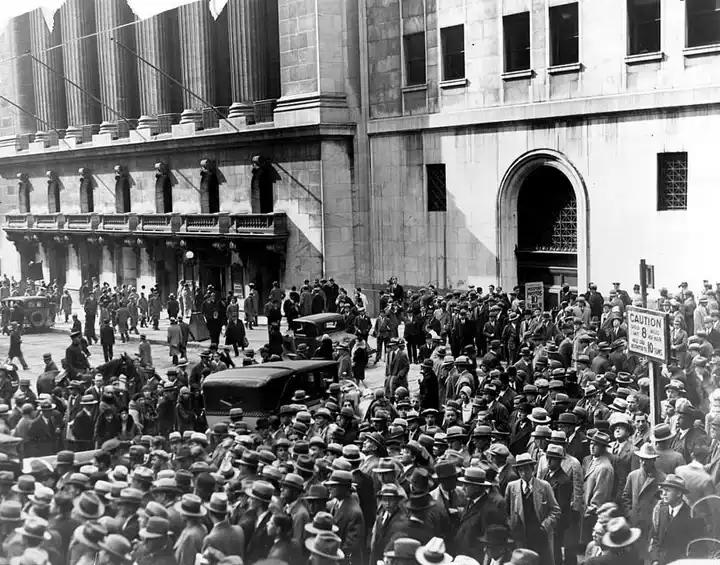
Bildunterschrift: Menschenmassen vor der New York Stock Exchange nach dem Börsencrash von 1929.
Die Internetblase und die Immobilienblase: Zwei unterschiedliche Treiber
Die Internetblase der späten 1990er-Jahre ließe sich als Eisenbahnwahn im Zeitalter der Maus beschreiben.
Das Internet veränderte die Welt dauerhaft; Shillers Narrativ einer „neuen Ära“ trieb keynesianische Erwartungsspiele: Marktteilnehmer glaubten, andere würden ebenfalls meinen, traditionelle Bewertungsmethoden seien nicht mehr anwendbar.
Von März 2000 bis Oktober 2002 fiel der Nasdaq Composite um 78 %; die meisten notierten Unternehmen verließen schließlich den Markt – doch die unterirdisch verlegten Glasfaserkabel blieben.
Amazon war ein auf Aufbau ausgerichtetes Projekt, das die lotterieartige Spekulationsphase erfolgreich überstand. Pets.com war ein Lotterielos, das mit derselben Marketingrhetorik vermarktet wurde. Während der Blasenentwicklung konnten die Massen beide in Echtzeit nicht unterscheiden – und diese Unsicherheit bildet genau die Grundlage, auf der der „Schönheitswettbewerb“ fortbestehen kann.
Der anschließende Immobilienboom wurde von einem anderen Motor angetrieben und gewann durch politische Maßnahmen kontinuierlich an Schwung.
Shiller zufolge wurde Wohneigentum zu einem nationalen Entwicklungsziel geformt – eine ansteckende gesellschaftliche Erzählung, die lange vor ihrer Verpackung in strukturierte Finanzprodukte existierte.
Nach dem Platzen der Dotcom-Blase lockerte die US-Notenbank die Geldpolitik; staatlich unterstützte Hypothekeninstitute und politischer Druck erweiterten gemeinsam die Finanzierungsmöglichkeiten für Hauskäufe; Banken und das Schattenbanksystem nahmen erhebliche Hebelwirkung auf.
Von 2000 bis zum Höhepunkt 2006 stiegen die US-Immobilienpreise um rund 85 %, danach fielen sie um 27 %. Dies ist der typischste Fall für Quinns und Turners Warnung vor Risiken bankfinanzierter Blasen.
Krypto: Beide Motoren von Anfang an vorhanden
Als Vermögenswert wird Krypto seit seiner Entstehung von zwei spekulativen Motoren getrieben.
Bitcoins Gründungsnarrativ ist im Kern ein Protest gegen ein monetäres System, bei dem Bargeldhaltung wie ein ständiger Wertverlust wirkt. Stablecoins ermöglichen Einwohnern von Städten wie Lagos und São Paulo, US-Dollar zu halten – ohne US-Bankkonto.
Bereits im Mai 2020 bemerkten wir: „Die Voraussetzungen für eine breite Währungsabwertung nehmen vor unseren Augen Gestalt an.“
Im Dezember desselben Jahres bezeichneten wir Bitcoin als „vermutlich den Vermögenswert mit der stärksten Hebelwirkung auf breite Währungsabwertung.“
Chainalysis verzeichnete in seinem jüngsten Jahresbericht grenzüberschreitende Stablecoin-Geldströme von rund 220 Mrd. USD – ein Anstieg von 78 % gegenüber dem Vorjahr. Stablecoins machen heute 96 % des innerstaatlichen Peer-to-Peer-Überweisungswerts zwischen Ländern aus.
Auch die zugrundeliegende Technologie von Krypto selbst ist eine Aufbaunarrative: Sie trägt etwa 300 Mrd. USD an Stablecoins und unterstützt Orderbook-Handelssysteme, die niemals schließen.
Derselbe Krypto-Asset-Ticker trägt oft beide Narrative. Die Debatte, ob Bitcoin Technologie, Absicherung oder Glaube ist, wird nie enden – denn die beteiligten Communities müssen sich nie zwischen diesen Erklärungen entscheiden.
Doch für die zentrale Anlageargumentation dieses Artikels ist Kryptos zweite Rolle wichtiger: Krypto selbst ist auch eine Technologie, die spekulative Aktivität erzeugt.
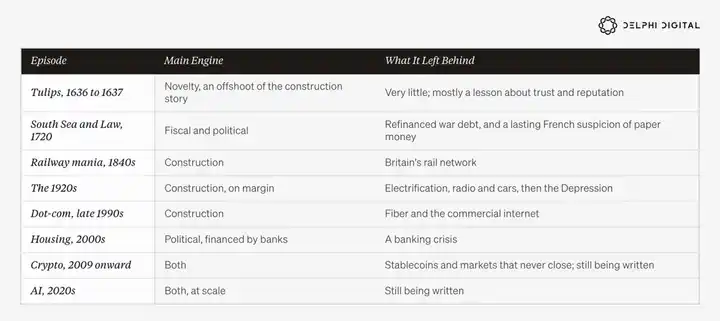
Blickt man auf die obige Geschichte zurück, wurde jede große spekulative Manie primär von einem Motor getrieben.
Tulpen, Eisenbahnen, Radio und das Internet waren allesamt Ausbau-Narrative innerhalb allgemein funktionierender politischer und monetärer Systeme. Der Boom der 1920er Jahre beruhte auf geliehenem Geld zur Finanzierung technologischen Ausbaus und endete letztlich in einer schweren Krise.
Die Südseeblase, Johns Laws Finanzsystem und die Immobilienblase waren alle politikgetriebene Narrative mit nur geringem Bezug zu bahnbrechenden neuen Technologien.
In diesen Fällen wurden spekulative Chancen von oben nach unten an die Öffentlichkeit vermarktet – sei es, um Staatsverschuldung umzustrukturieren, oder um die Eigenheimquote zu erhöhen.
Kryptowährungen werden von beiden Kräften zugleich angetrieben; bis vor Kurzem blieb ihre Größe im Verhältnis zur Gesamtwirtschaft jedoch gering.
Heute haben sich zwei Dinge geändert.
Erstens laufen beide Motoren gleichzeitig stark. Zweitens werden die politischen und monetären Motoren nicht mehr primär von oben gesteuert, sondern zunehmend auch von der Basis – von Haushalten aus –, da immer mehr Haushalte nicht mehr glauben, dass der traditionelle Weg zur Lebensverbesserung funktioniert.
Diese zweite Veränderung ist ein wichtiger Grund für die breite heutige Spekulationsnachfrage.
IV. Zwei gleichzeitig laufende spekulative Motoren
Der lotterieartige Motor: Wohnen, Schulden und Beschäftigung
Nach der Finanzkrise 2008 und erneut nach der Pandemie 2020 sendeten politische Maßnahmen zwei Signale an eine ganze Generation: Die Kaufkraft von Bargeld wird stetig schwinden, und Einbrüche an Vermögensmärkten werden als Notfälle behandelt, die staatliche Gegenmaßnahmen erfordern.
Haushaltsdefizite sind nicht länger eine Ausnahme, sondern ein etablierter politischer Rahmen.
Im Haushaltsjahr 2025 erreichte das US-Bundeshaushaltsdefizit 1,8 Billionen USD – rund 5,8 % des BIP – obwohl die US-Wirtschaft zu diesem Zeitpunkt nicht in einer Rezession war. Das Congressional Budget Office schätzt, dass das Defizit im Haushaltsjahr 2026, das im September endet, weiter auf etwa 2 Billionen USD angewachsen ist.
Die jährlichen Nettoschuldzinszahlungen der US-Bundesregierung liegen mittlerweile bei rund 1 Billion USD – mehr als die Verteidigungsausgaben.
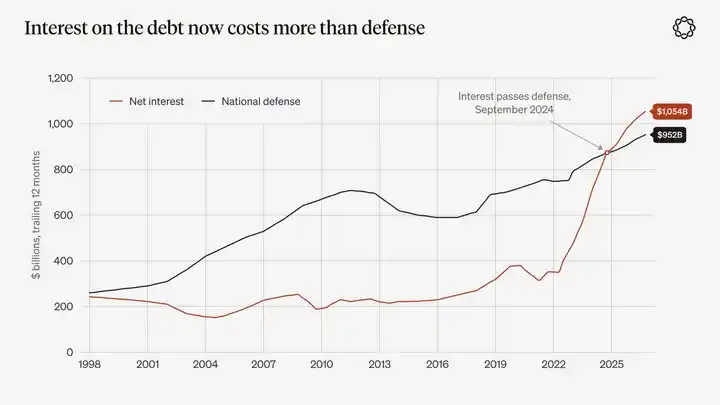
Diagrammbeschreibung: Nettoschuldzinszahlungen und Verteidigungsausgaben der US-Bundesregierung (12-Monats-Gleitwerte). Quelle: U.S. Treasury Monthly Treasury Statement. Die Nettoschuldzinszahlungen überstiegen erstmals im September 2024 die Verteidigungsausgaben und blieben seit Dezember 2024 darüber.
Während der 2010er Jahre blieben die Verbraucherpreise insgesamt moderat, doch überschüssige Liquidität floss in Vermögensmärkte: Immobilien, langlaufende Aktien und verschiedene knappe Vermögenswerte. Nach 2020 traten Inflationsdruck sowohl bei Konsumgütern als auch bei Vermögenspreisen gleichzeitig auf.
Baugesetze und unzureichendes Wohnungsangebot sind entscheidende Faktoren für das US-Immobilienproblem. Zudem lagen die realen Zinssätze seit 2008 nicht jedes Jahr nahe null.
Dieser Artikel konzentriert sich jedoch darauf: Welche Optionen bleiben einer Familie, wenn das Einkommen aus Erwerbstätigkeit nicht mehr ausreicht, um zum gleichen Zeitpunkt wie die vorherige Generation das erste Eigenheim zu kaufen?
Die Messmethode des Pew Research Center ist die anschaulichste.
Von 1975 bis 2000 lag das Verhältnis von mittlerem Immobilienwert zu mittlerem Haushaltseinkommen bei Haushalten unter 40 Jahren über lange Zeit stabil bei etwa 2,5. Dieses Verhältnis stieg auf 3,6 während der Immobilienblase 2006, fiel 2019 auf 2,9, stieg 2022 wieder auf 3,6 und betrug 2024 noch immer 3,5.
Das Harvard Joint Center for Housing Studies verglich das gesamte Haushaltseinkommen mit Verkaufspreisen für Häuser und stellte fest: Im Jahr 2024 betrug der nationale Medianpreis für Einfamilienhäuser in den USA das 5-Fache des Median-Haushaltseinkommens. In San Jose, Los Angeles, San Francisco und Honolulu lag dieses Verhältnis über 10.
Die jüngste Umfrage der National Association of Realtors zeigt, dass der Anteil Erstkaufender an allen Wohnimmobilientransaktionen auf ein Rekordtief von 21 % fiel, während das Medianalter Erstkaufender auf ein Rekordhoch von 40 Jahren stieg.
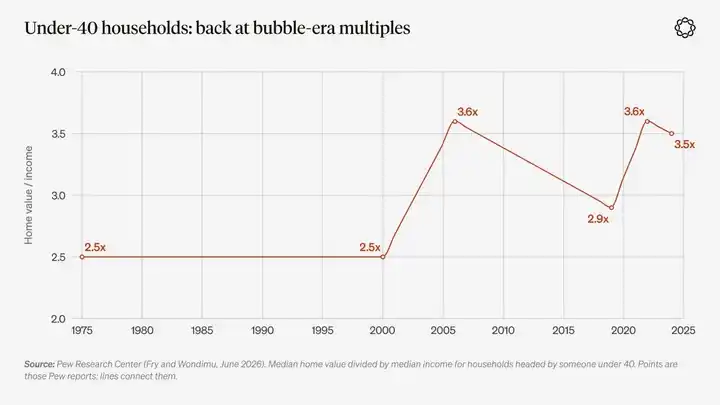
Diagrammbeschreibung: Verhältnis des Median-Wohnungspreises zum Median-Einkommen für Haushalte mit Hauptverdienern unter 40 Jahren. Quelle: Pew Research Center, Fry und Wondimu, Juni 2026.
Bei solchen Preisen verändert sich die ökonomische Bedeutung des Sparens. Für eine Familie macht es kaum einen Unterschied, ob sie null oder 10.000 Dollar hat – in beiden Fällen reicht es nicht für eine Anzahlung. Zwischen 10.000 Dollar und einer Immobilie klafft jedoch immer noch eine riesige Lücke.
In vielerlei Hinsicht ist der alte soziale Vertrag der Vergangenheit – hart arbeiten, Ersparnisse anhäufen, eine Immobilie kaufen und dann durch Wertsteigerung Vermögen aufbauen – durch politische und geldpolitische Entscheidungen gebrochen worden. Damit hat sich auch geändert, was gewöhnliche Menschen als rationales Verhalten betrachten.
Junge Menschen spüren dies am stärksten; unter ihnen strömen junge Männer in großer Zahl zu Sportwettplattformen, Options-Handels-Apps und Vorhersagemärkten.
Die Pew Research Center fand heraus, dass im vergangenen Jahr 36 % der Männer unter 30 an Sportwetten teilnahmen – im Vergleich zu 22 % aller US-Erwachsenen. Eine Umfrage der FINRA Foundation ergab, dass 43 % der Anleger unter 35 Jahren Optionen handelten; bei Anlegern ab 55 Jahren lag dieser Anteil nur bei 10 %.
Biologische und kulturelle Faktoren erklären teilweise diese Unterschiede. Schon vor dem Aufkommen des heutigen Geldsystems neigten junge Männer stets stärker zu Risiko. Doch die Blockade traditioneller Vermögensaufbauwege ist wahrscheinlich ebenso ein Grund für die rasche Ausbreitung dieses Verhaltens – neben zwei weiteren Faktoren: der Legalisierung von Glücksspiel und der Verbreitung von Smartphones.
Im Mai 2024, als die Meme-Coin-Manie ihren Höhepunkt erreichte, beschrieben wir dieses Phänomen: eine junge Generation, die „mit hoher Verschuldung, unerreichbarem Wohnraum und durch Inflation rapide schrumpfenden Löhnen“ konfrontiert sei und für die „der einzige Weg, in diesem neuen Wettbewerb um Vermögen zu gewinnen, offenbar 100-fache Renditen“ seien.
Wenn Menschen nach den Gründen für ihre Wahl risikoreicher Anlagen gefragt werden, antworten sie äußerst direkt.
Eine 2026 von Northwestern Mutual durchgeführte Studie ergab, dass unter Gen-Z-Befragten, die risikoreiche Vermögenswerte ansprachen, 80 % angaben, aus dem Gefühl heraus investiert zu haben, dass ihre persönliche finanzielle Lage zurückgeblieben sei.
Doch dies bedeutet nicht, dass eine ganze Generation traditionelle Vermögensaufbaumethoden aufgegeben hat. Das Urban Institute fand heraus, dass im vergangenen Jahr nur 17 % der Gen Z an Sportwetten teilnahmen; die meisten jungen Menschen nutzen nach wie vor konventionelle Sparmethoden.
Dieses Anlagethema muss jedoch nicht die große Mehrheit erreichen – es genügt eine ausreichend große, motivierte Minderheit, die sämtlich über Smartphones verfügt.
Laut Daten der American Gaming Association stiegen die legalen Sportwetteinsätze in den USA von 6,6 Milliarden Dollar im Jahr 2018 auf 166,9 Milliarden Dollar im Jahr 2025.
Im Mai 2018 veränderte das Urteil des US Supreme Court im Fall Murphy v. NCAA die rechtliche Lage für Sportwetten. Die Nachfrage bestand bereits, und das Urteil schuf einen legalen Kanal dafür sowie eine neue Steuereinnahmequelle für Bundesstaaten.
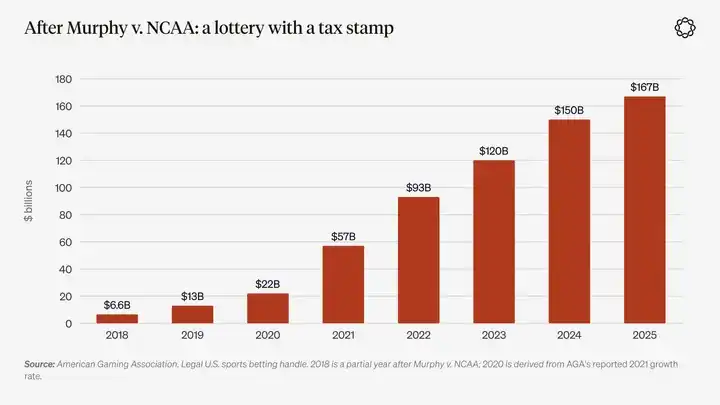
Diagrammbeschreibung: Legale Sportwetteinsätze in den USA, Quelle: American Gaming Association. 2018 enthält nur Daten für einen Teil des Jahres nach dem Urteil; die Daten für 2020 basieren auf der vom Verband veröffentlichten Wachstumsrate für 2021.
In der ersten Jahreshälfte schwächte sich der geldpolitisch bedingte Spekulationsdruck etwas ab. Doch am 19. August kündigte das US-Finanzministerium an, die Größe der „Liquiditätshilfe“-Rückkaufprogramme für langlaufende Staatsanleihen mindestens zu verdoppeln – wodurch dieser Effekt erneut verstärkt wurde.
Am Tag der Ankündigung bezeichnete Delphis Scott Freeman die Maßnahme als „denselben konsolidierten Bilanzvorgang wie Quantitative Easing – nur über ein anderes Gebäude ausgeführt.“
Im Oktober 2025 brachte ein Researchbericht von JPMorgan den Begriff „Debasement Trade“ in breite Umlauf. Wenige Tage später durchbrach der Goldpreis die Marke von 4.000 Dollar pro Unze.
Tatsächlich diskutierten wir diese Handelslogik bereits seit 2019. In unserer makroökonomischen Jahresprognose für Dezember jenes Jahres argumentierten wir, dass „eine neue Runde globaler Fiatgeld-Entwertungspolitik gerade erst beginnt.“
Im Januar 2025, als der Goldpreis sich der Marke von 2.700 Dollar pro Unze näherte, nannten wir ihn erneut „eines der bemerkenswertesten Charts derzeit.“
Im Januar 2026 erreichten die Goldpreise mit rund 5.600 USD je Unze ein Hoch. Seitdem gab Gold etwa ein Viertel seiner Gewinne wieder ab, die US-Notenbank erhöhte erstmals seit 2023 ihren Leitzins, und die Rendite der zehnjährigen US-Staatsanleihen schloss Anfang Oktober über 5,3 % – der höchste Stand seit über zwanzig Jahren.
Bargeldhaltung erwirtschaftet nun wieder eine sichere Rendite; zudem haben jene, die den Abwertungstrade als reinen Gold-Boom interpretierten, die Marktberichtigung akzeptiert.
Höhere Zinsen haben jedoch die traditionelle Vermögensaufbau-Leiter nicht wieder geöffnet: Für Hauskäufer, bei denen die Immobilienpreise das 3,5-Fache des Haushaltseinkommens betragen, werden Hypotheken durch höhere Zinsen noch unerschwinglicher.
Gleichzeitig befindet sich die US-Wirtschaft bei Vollbeschäftigung, doch das Haushaltsdefizit liegt weiterhin nahe bei 6 % des BIP. Der Staat muss nun Schulden zu höheren Zinssätzen refinanzieren, während rasch wachsende Finanzierungsbedarfe im KI-Bereich um dieselbe Sparquote konkurrieren.
Der heutige lotterieartige Spekulationsmotor stützt sich daher nicht mehr primär auf Gold, sondern vielmehr auf Wohnungsbaupreise, Beschäftigung und fiskalischen Druck – und KI beeinflusst alle drei Bereiche gleichzeitig.
Der Ausbaumotor: Die größte private Bauwelle seit Jahrzehnten
Die Baunarrative dieses Jahrzehnts trägt einen klaren Namen: KI – oder sollte man sie mittlerweile SI (Superintelligenz) nennen?
Ungeachtet dessen gaben Microsoft, Alphabet, Amazon und Meta im Jahr 2025 gemeinsam rund 416 Mrd. USD für Investitionen aus – ein Anstieg um etwa zwei Drittel gegenüber 2024.
Nach Unternehmensangaben wird ihr gesamter Investitionsbedarf für 2026 zwischen 720 Mrd. und 745 Mrd. USD liegen – ohne Oracle-Ausgaben.
Dies entspricht etwa 2,3 % des US-BIP; allerdings erfolgt ein Teil der Investitionen im Ausland, und viel Hardware muss importiert werden. Dieser Anteil ist mehr als doppelt so hoch wie die rund 1 % des BIP während des Telekom-Investitionshochs und vergleichbar mit den US-Eisenbahnausgaben in den 1870er und 1880er Jahren. Heute stützt sich diese Investitionswelle vor allem auf die Bilanzen dieser vier Unternehmen.
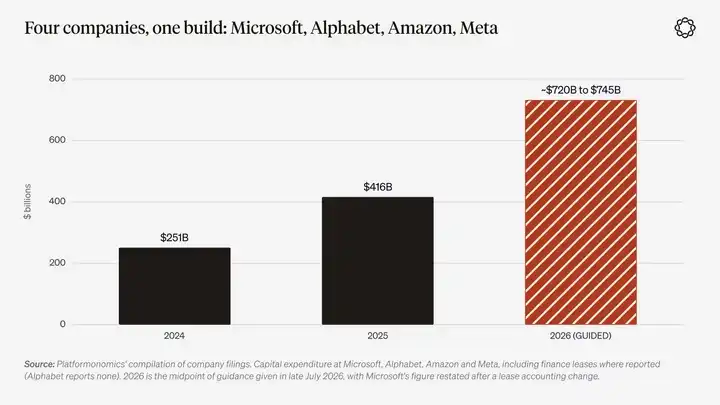
Anmerkung zur Grafik: Kapitalausgaben von Microsoft, Alphabet, Amazon und Meta einschließlich offengelegter Finanzierungsleasing-Ausgaben. Daten für 2024 und 2025 stammen aus der Aggregation von Unternehmensfinanzberichten durch Platformonomics; für 2026 wurde der Mittelwert der Unternehmensprognosen vom späten Juli dieses Jahres verwendet.
Der Ökonom Jason Furman berechnete, dass im ersten Halbjahr 2025 die Investition in Informationsverarbeitungsgeräte und -software 92 % zum US-BIP-Wachstum beitrugen – doch handelt es sich dabei um einen Bruttobeitrag.
Da ein Großteil der Hardware importiert wird, weisen Ökonomen von Goldman Sachs und der Federal Reserve darauf hin, dass der Nettobeitrag nach Abzug der Importe deutlich geringer ausfällt.
In jedem Fall ist der Umfang dieser Bauwelle bereits so groß, dass das gesamte Wirtschaftssystem, das Stromnetz und die Regierung ihre Ressourcen darum herum neu zuordnen müssen.
Soros könnte argumentieren, dass hier tatsächlich ein realer Trend zugrunde liegt: der Ausbau von Rechenkapazität und Strominfrastruktur. Gleichzeitig könnte jedoch auch ein Irrglaube bestehen: Der Markt geht davon aus, dass die entsprechenden Erträge innerhalb der Abschreibungsfrist der Vermögenswerte realisiert werden.
Steigende Vermögenspreise finanzieren weitere Bauprojekte, und steigende Investitionen machen die ursprüngliche Erzählung glaubhafter.
Am Ende könnten die meisten Aktieninvestitionen genauso enttäuschend sein wie Eisenbahnaktien damals – doch Teile der durch Kapitalausgaben geschaffenen Infrastruktur bleiben langfristig erhalten, genau wie das Eisenbahnnetz letztlich bestand.
Die anschaulichste Anlagestrategie besteht darin, die Kernaktiva dieser Bauwelle direkt zu halten – also Strom, Chips und letztlich die KI-Labore, die langfristig bestehen bleiben.
Aus der Perspektive dessen, was nach dem Boom übrig bleibt, ist dieser Ansatz richtig. Wir werden dieses Thema in unseren kommenden Berichten der jährlichen Ausblickreihe ausführlicher behandeln. Doch diese Strategie vernachlässigt die Auswirkungen der Bauwelle auf alle Beteiligten.
Je mehr Zukunftsmöglichkeiten eine Technologie eröffnet, desto größer ist die Nachfrage nach Finanzverträgen, die es Menschen ermöglichen, auf unterschiedliche Zukunftszenarien zu wetten.
Perpetual-Futures, Optionen mit gleichtägiger Fälligkeit und Event-Verträge zu Halbleiteraktien, Zinsentscheidungen und KI-Nachrichten sind genau die Mittel, mit denen Anleger dieser Unsicherheit begegnen. Schließlich kann niemand im Voraus wissen, welches der Unternehmen, die heute den KI-Infrastrukturausbau vorantreiben, der nächste Amazon wird – und welches der nächste Pets.com.
Wo sich zwei Motoren kreuzen
In den meisten früheren spekulativen Phasen liefen der Technologie- und der Politikmotor weitgehend unabhängig voneinander. Heute jedoch ist die Größenordnung der KI-Ausbauwelle so groß, dass sie beide gleichzeitig antreibt.
Sie wirkt primär über vier Kanäle: Stromrechnungen, Staat, Anleihemarkt und Arbeitsmarkt.
Der erste Kanal sind die Stromrechnungen.
2023 entfielen Rechenzentren auf rund 4,4 % des US-Stromverbrauchs. Das Lawrence Berkeley National Laboratory prognostiziert, dass dieser Anteil bis 2030 auf knapp 12 % steigen wird.
Das PJM-Netz umfasst 13 US-Bundesstaaten und Washington, D.C., und versorgt etwa 67 Millionen Menschen. Jährlich führt es Auktionen zur Festlegung der Preise für zukünftige Erzeugungskapazitäten durch.
Für das Lieferjahr 2024/25 lag der Kapazitätsmarktpreis bei 28,92 US-Dollar pro Megawatt-Tag; für 2025/26 stieg er auf 269,92 US-Dollar und liegt seitdem nahe der Preisobergrenze von rund 330 US-Dollar.
Der unabhängige Marktbeobachter von PJM stellte fest, dass allein Rechenzentren im ersten Schub stark steigender Preise zusätzliche Kosten von 9,3 Milliarden US-Dollar verursachten.
US-Haushaltsstrompreise stiegen bis März 2026 kumulativ um rund 40 %. Treibende Faktoren waren Netzausbau und Brennstoffpreise; der Anteil der Kapazitätsmarktpreiserhöhungen wächst kontinuierlich.
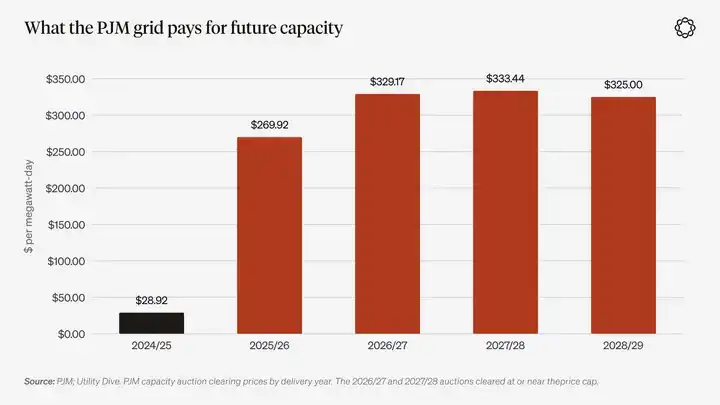
Diagrammbeschreibung: Clearing-Preise der PJM-Kapazitätsmarktauktion nach Lieferjahr. Die Jahre 2026/27, 2027/28 und 2028/29 erreichten alle die Preisobergrenze. Quelle: PJM, Utility Dive.
Das Thema Stromrechnungen entwickelte sich rasch zu einem politischen Thema.
Im November 2025 wählten New Jersey und Virginia Gouverneure, die Stromkosten zu einem Kernthema ihres Wahlkampfs machten. New Jerseys Gouverneurin Mikie Sherrill versprach, einen „Notstand bei Versorgungskosten“ auszurufen. Virginias Gouverneurin Abigail Spanberger versprach, Rechenzentren zur Selbstfinanzierung ihrer Stromkosten zu verpflichten.
Im Januar dieses Jahres erklärte der US-Präsident, die amerikanische Öffentlichkeit dürfe diese Kosten nicht tragen. Daraufhin verpflichtete sich Microsoft, sämtliche eigenen Stromkosten vollständig zu übernehmen und lokale Steuervergünstigungen zu reduzieren.
Im Haushaltsjahr 2025 kostete Virginias Umsatzsteuerbefreiung für Rechenzentren den Bundesstaat 1,6 Milliarden US-Dollar an Steuereinnahmen.
Lokale Organisationen, die sich gegen den Bau von Rechenzentren wenden, gibt es fast überall. Laut Data Center Watch beliefen sich allein im ersten Quartal 2026 blockierte oder verzögerte Rechenzentrumsvorhaben auf rund 130 Milliarden US-Dollar.
Am 29. September genehmigte die US-Bundesenergiebehörde (FERC) PJMs Notfallvorschlag zur Beschaffung zusätzlicher Stromkapazität für Rechenzentren nur teilweise und verlangte Änderungen am Kostenverteilungsmechanismus.
Der Kommissionsvorsitzende erklärte, Aufsichtsbehörden „werden keinen beschleunigt und kurzfristig vorgelegten, gravierend fehlerhaften Beschaffungsmechanismus akzeptieren, der Verbraucher mit mehreren Milliarden US-Dollar belasten könnte.“
Das sich hier abzeichnende Muster lautet: Gewinne gehen an private Unternehmen, doch Teile der Kosten für Strom, Übertragungsleitungen und sogar Kraftwerke belasten letztlich öffentliche oder halböffentliche Haushalte – über Stromrechnungen, Steuervergünstigungen und -erstattungen.
Die Begründung für diese Regelung lautet, dass diese Infrastruktur für den nationalen Wettbewerb unverzichtbar sei.
Die Südseeblase verlief genau in die entgegengesetzte Richtung: öffentliche Schulden wurden in privates Eigenkapital umgewandelt und der Öffentlichkeit verkauft. Doch zwischen beiden besteht eine deutliche familienähnliche Verwandtschaft: Der private Sektor profitiert von den potenziellen Erträgen, während die Bilanz des öffentlichen Sektors als Stütze dient.
Der Immobilienmarkt erreichte dies über Hypothekendarlehen, während KI einen ähnlichen Mechanismus über das Stromnetz realisierte.
Natürlich stößt diese Regelung auf Widerstand: AEP in Ohio verlangt von großen Rechenzentren nun, mindestens 85 % ihrer reservierten Kapazität zu bezahlen. Gouverneure in der PJM-Region fordern zudem, dass Rechenzentren die Kosten für zusätzliche Stromversorgung tragen.
Derzeit dreht sich die Debatte daher vor allem darum, welcher Anteil der Kosten an die Betreiber von Rechenzentren weitergegeben werden soll.
Der zweite Kanal ist der Wandel der Regierungsrolle.
Die Regierung fungiert nicht mehr nur als Aufsichtsbehörde für die KI-Bauphase, sondern hält nun auch direkt Anteile an einigen dieser Vermögenswerte.
Im August 2025 erwarb die US-Bundesregierung eine 9,9-prozentige Beteiligung an Intel, finanziert vorwiegend aus bislang nicht ausgezahlten Subventionen des CHIPS Act.
Nvidia und AMD vereinbarten mit der Regierung, einen Teil ihres Umsatzes mit China-Chips als Gegenleistung für Exportlizenzen abzuführen. Der ursprünglich vereinbarte Anteil betrug 15 %; bei der Genehmigung von Nvidias H200 für den Export im Dezember desselben Jahres wurde er auf 25 % angehoben.
Die US-Regierung bezeichnete ihre „Genesis-Mission“ als „vergleichbar mit dem Manhattan-Projekt hinsichtlich Dringlichkeit und Zielsetzung“ und ordnete zudem eine Beschleunigung der Genehmigungen für große Rechenzentren an.
Im Dezember 2025 begann die US-Regierung, staatliche KI-Gesetze gerichtlich anzufechten. Zuvor hatte der Senat mit 99 zu 1 Stimmen eine Bestimmung gestrichen, die die Umsetzung landesweiter KI-Gesetze ausgesetzt hätte.
Gleichzeitig wurde der Super-PAC „Leading the Future“ gegründet, ein Branchenlobbyverband der KI-Branche mit einer Anfangsfinanzierung von über 100 Millionen Dollar. Allein bei einer House-Vorwahl im Juni dieses Jahres in New York gaben Gruppen auf beiden Seiten der KI-Frage gemeinsam über 27 Millionen Dollar aus.
Wenn eine Regierung beginnt, Anteile an Chipherstellern zu halten und den Ausbau der KI-Infrastruktur mit dem Manhattan-Projekt zu vergleichen, sendet sie dem Markt effektiv die Botschaft: Dieser Ausbauschub darf nicht scheitern.
Dies entspricht nahezu einer politischen Put-Option zur Absicherung der spekulativen, baubetriebenen Narration. Zugleich ist KI in jedem Wahlkreis mit einem Rechenzentrum mittlerweile ein echtes Wahlkampfthema.
Der dritte Kanal ist der Anleihenmarkt.
Stand Anfang August 2026 hatten große Technologieunternehmen in diesem Jahr rund 220 Milliarden Dollar an Anleihen emittiert – mehr als das gesamte Emissionsvolumen des Vorjahres 2025.
Die 27 Milliarden Dollar Finanzierung für das Hyperion-Rechenzentrum von Meta ist die größte Private-Credit-Transaktion der Geschichte und wurde in einer Struktur gestaltet, die nicht in Metas Bilanz ausgewiesen wird.
In diesem Herbst trug die steigende Kreditaufnahme von KI-Unternehmen dazu bei, dass die Rendite der US-10-Jahres-Anleihen über 5 % stieg – ein Faktor, den der Markt als Erklärung dafür nannte.
Im Mai berichtete die Federal Reserve in ihrem „Financial Stability Report“ über Besorgnis der Marktteilnehmer: „Kapitalausgaben werden zunehmend durch Schulden finanziert, was die Verschuldung des Finanzsystems erhöht.“
Der private KI-Investitionsboom und die Staatsverschuldung konkurrieren um denselben Sparpool.
Der vierte Kanal ist Löhne und Beschäftigung.
Im August 2026 aktualisierten Erik Brynjolfsson von der Stanford University und seine Mitautoren ihr Forschungspapier „Kanarienvögel im Kohlenbergwerk.“
Die Studie ergab, dass in Berufen mit starker KI-Exposition die Beschäftigungsquote junger Menschen im Alter von 22 bis 25 Jahren um 19 % niedriger lag als bei vergleichbaren Altersgruppen mit geringerer KI-Exposition. Die Forscher betonten, dass es sich hierbei um eine deskriptive Erkenntnis handelt, nicht um einen kausalen Nachweis.
Daten der New Yorker Fed zeigen, dass die Arbeitslosenquote bei jüngst Absolvierten 5,6 % beträgt, verglichen mit rund 4,2 % bei allen Erwerbstätigen. Diese Lücke begann sich bereits ab 2019 zu vergrößern – noch vor der Einführung von ChatGPT; KI ist daher eindeutig nicht die alleinige Ursache.
Laut der Karriereberatungsfirma Challenger, Gray & Christmas wurden in den ersten neun Monaten 2026 in Entlassungsankündigungen KI als Grund für rund 120.000 Stellenstreichungen genannt – mehr als doppelt so viele wie im gesamten Jahr 2025.
Einige dieser Unternehmen haben wahrscheinlich lediglich routinemäßige Entlassungen als KI-getriebene Umstrukturierung neu verpackt.
2025 warnte Anthropic-CEO Dario Amodei, KI könnte die Hälfte aller Einstiegsstellen im Büroberufsbereich eliminieren.
Eine Pew-Umfrage dieses Sommers ergab, dass 73 % der Erwachsenen unter 30 glauben, KI werde weniger Jobchancen bedeuten.
Bislang konnte noch keine Studie einen direkten Zusammenhang zwischen KI-bedingter Jobangst und Sportwetten oder Optionshandel mit Ablauf am selben Tag nachweisen. Der in diesem Artikel vorgeschlagene Zusammenhang beruht daher auf mehreren unabhängigen Belegen – nicht auf einer direkt bestätigten kausalen Schlussfolgerung.
Dennoch weisen alle Hinweise in dieselbe Richtung.
Einerseits hat die KI-Ausbauwelle dem Markt die größte Technologie-Ausbaunarrative seit Jahrzehnten beschert; andererseits treibt sie die Stromrechnungen privater Haushalte nach oben, zwingt Regierungen zu direkten Beteiligungen an Aktien und Industriepolitik, lässt sie mit dem US-Finanzministerium um Spareinlagen konkurrieren und lässt einen 23-Jährigen besorgt fragen, ob die Einstiegsstellen, die eigentlich den Karrierestart markieren sollten, künftig überhaupt noch existieren werden.
Im Juli dieses Jahres stellte Delphi Ventures die Frage: Wer wird die Verbindlichkeiten dieser alternden und verschuldeten Welt tragen?
Die von ihnen gegebene Antwort lautete: „Die offensichtlichste und wahrscheinlichste Lösung ist eine Kombination aus Währungsabwertung und beschleunigter Automatisierung.“
KI könnte der erste große Technologieboom der Geschichte sein, der sowohl Spekulation im Lotteriestil als auch im Bau-Stil gleichermaßen und unmittelbar befeuert.
Alles vereint sich auf einem einzigen Smartphone
Im 19. Jahrhundert war es unmöglich, Investitionen im Bau-Stil und Spekulationen im Lotteriestil am selben Ort zu tätigen: Eisenbahnprospekte und Wettbüros befanden sich in unterschiedlichen Gebäuden verschiedener Stadtteile.
Heute kann ein 25-Jähriger zwischen zwei Smartphone-Benachrichtigungen separat auf Chiphersteller, Gold, Fußballspiele und Zinsentscheidungen der Zentralbank wetten. Für ihn besteht kein wesentlicher Unterschied zwischen diesen vier Aktivitäten: Alle basieren darauf, eine Einschätzung abzugeben und zu hoffen, dass diese letztlich Gewinn abwirft.
Finanzprodukte passen sich ebenfalls dieser Nachfrage an.
2022 schloss die Chicago Board Options Exchange (Cboe) die Einführung von S&P-500-Index-Optionen mit täglicher Fälligkeit ab.
Der Anteil solcher Optionen mit Ablauf am selben Tag (0DTE) am gesamten SPX-Optionsvolumen stieg von rund 5 % im Jahr 2016 auf 45 % im Jahr 2023 und erreichte 2025 59 %. Im Juli 2026 stellte dieser Wert mit 66 % einen neuen Einzelmonatsrekord auf.
Nach eigenen Schätzungen der Cboe trugen Privatanleger über die Hälfte des Kundenvolumens bei solchen Kontrakten.
Ein Teil dieses Wachstums ist mechanisch bedingt: Wenn Optionen täglich auslaufen, existieren Optionen mit Ablauf am selben Tag naturgemäß jeden Tag. Der Grund, warum die Cboe diese Verfallsdaten eingeführt hat, ist jedoch genau die ausreichende Marktnachfrage.
Im Juni 2026 hoben Regulierungsbehörden zudem die Mindestkontoequity von 25.000 USD für Pattern-Day-Trader auf und senkten damit die Markteintrittsbarriere weiter.
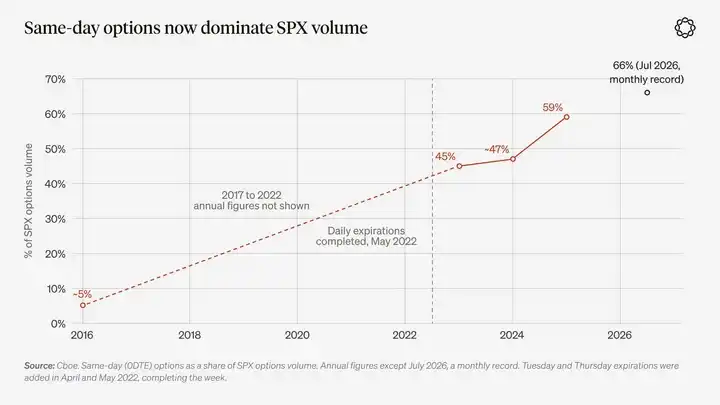
Diagrammunterschrift: Anteil der am selben Tag verfallenden Optionen am SPX-Optionsvolumen. Quelle: Cboe. Mit Ausnahme von Juli 2026 – einem Einzelmonatsrekord – handelt es sich bei allen anderen Werten um Jahresdaten.
Ereigniskontrakte gehen noch einen Schritt weiter.
Mitte 2025 betrug das kombinierte monatliche Handelsvolumen von Kalshi und Polymarket etwa 2 Mrd. USD. Laut einer Analyse der Pew Research Center zu Daten von The Block stieg das Handelsvolumen beider Plattformen bis Mai 2026 auf 25,7 Mrd. USD, im Juni auf 47,7 Mrd. USD und im Juli auf 53 Mrd. USD.
Das bedeutet, dass das Handelsvolumen im Juli 2026 etwa das 25-Fache desselben Zeitraums 2025 betrug.
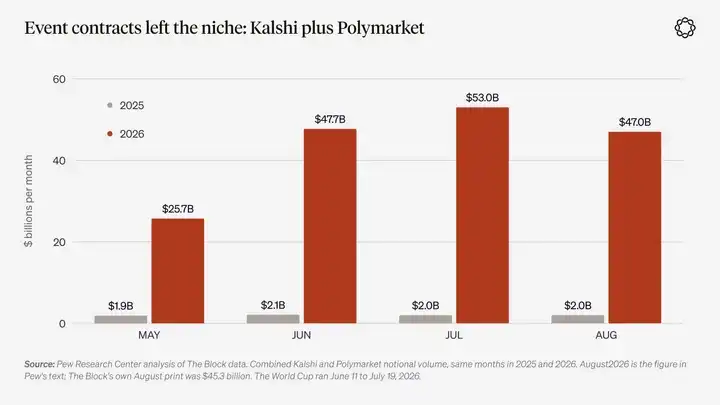
Diagrammbeschreibung: Vergleich des nominalen Handelsvolumens zwischen Kalshi und Polymarket in denselben Monaten 2025 und 2026. Quelle: Pew Research Center, The Block. Die WM 2026 fand vom 11. Juni bis 19. Juli statt.
Die neueste Generation von Handels-Apps geht noch einen Schritt weiter und stellt kollektives Verhalten direkt auf den Bildschirmen der Nutzer dar.
Fomo, eine Krypto-Handels-App, die im Mai 2025 gestartet wurde, zeigt gezielt die verifizierte, reale Handelsaktivität anderer Nutzer. Nutzer können andere Trader folgen, deren Käufe, Verkäufe und realisierte Gewinne/Verluste einsehen und direkt innerhalb derselben Oberfläche handeln.
Fomos Perpetual-Futures-Handel erfolgt über Hyperliquid, die größte on-chain-Perpetual-Futures-Börse. Damit beruht diese soziale Oberfläche bereits auf der Infrastruktur einer on-chain-Handelsplattform.
Das Unternehmen gab an, dass seine Nutzerbasis im Juni 2026 die Marke von 600.000 überschritten hatte und das kumulierte Handelsvolumen 4 Mrd. USD überstieg. In diesem Monat schloss das Unternehmen eine Finanzierungsrunde über 75 Mio. USD ab, die eine Bewertung von 550 Mio. USD ergab.
Der Zahlungspartner Crossmint berichtete, dass rund 68.000 Erstkäufer von Kryptowährungen ihre Konten über den Apple-Pay-Abwicklungschannel aufluden.
Keynes’ Schönheitswettbewerb fordert Teilnehmer auf, zu erraten, wie andere wählen werden. Soziale Handelsfeeds hingegen zeigen Nutzern in Echtzeit, welche Entscheidungen andere gerade treffen.
Sportwetten, Casino-Apps, sozialer Handel, Memecoins und Optionen mit Ablauf am selben Tag gelten typischerweise als fünf unzusammenhängende Phänomene, die jeweils eigene moralische Paniken auslösen.
Eine präzisere Sichtweise betrachtet sie jedoch als unterschiedliche Ausprägungen derselben Nachfrage über verschiedene Produkte hinweg.
In einer Ära, in der zwei große Spekulationsmotoren gleichzeitig laufen, können Menschen jede Erwartung mit nur wenigen Sekunden auf ihrem Smartphone in einen Trade umwandeln.
Was hat die Kryptowirtschaft gebracht?
Wenn KI vor allem Gründe zum Spekulieren liefert, dann bietet Krypto die Werkzeuge dazu – und zieht dabei kontinuierlich neue Spekulanten an.
Erstens: die Kosten für den Start eines spekulativen Trades.
Früher erforderte die Schaffung eines neuen handelbaren Assets Anwälte, einen Börsennotierungsprozess und Monate Vorbereitung. Heute kostet die Ausgabe eines Tokens auf der Solana-basierten Memecoin-Launchpad pump.fun weniger als 2 USD.
Seit Januar 2024 hat die Plattform über 19 Millionen Token erstellt. Bis Ende September dieses Jahres belief sich die Zahl neuer Token-Emissionen an einem durchschnittlichen Handelstag auf rund 33.000.
Doch nur etwa 1 % der Token schaffen es, die anfängliche Bonding-Curve-Handelsphase der Plattform zu durchbrechen; die meisten Token werden am Emissionsdatum nicht mehr gehandelt.
Der Prozess der Schaffung von Handelsmärkten für beliebige Vermögenswerte erfährt eine ähnliche Transformation. Heute kann bei Hyperliquid jeder, der ausreichend Vermögenswerte staked, einen Perpetual-Futures-Markt für nahezu jedes Underlying erstellen.
Diese Angebotsausweitung hat den Kryptobereich bei Weitem übertroffen.
Laut TokenInsight stieg das monatliche Handelsvolumen für Aktien-, Rohstoff- und Devisen-Perpetual-Kontrakte an Krypto-Börsen von ca. 52 Mrd. USD im Januar 2026 auf ca. 268 Mrd. USD im Juni.
Allein Binance listete Perpetual-Kontrakte für Underlyings wie Gold, Tesla, das noch nicht börsennotierte SpaceX und den brasilianischen Real.
Diesen Sommer entfielen zwischen rund einem Viertel und über der Hälfte des Handelsvolumens von Hyperliquid auf von Drittanbietern bereitgestellte Märkte.
Der tokenisierte Aktienmarkt bleibt relativ klein: Laut rwa.xyz beträgt sein Gesamtwert etwa 3,2 Mrd. USD – doch er wächst.
Bemerkenswerterweise ereignen sich diese Veränderungen, während die gesamte Krypto-Marktkapitalisierung bis Juni dieses Jahres um rund die Hälfte vom Höchststand 2025 gesunken war. Das deutet darauf hin, dass die Marktnachfrage nicht ausschließlich auf Krypto selbst, sondern gleichermaßen auf diese Handelsstruktur gerichtet ist.
Auch die traditionelle Finanzwelt entwickelt sich in Richtung ähnlicher Strukturen.
Die Chicago Mercantile Exchange Group (CME) startete im Mai dieses Jahres den 24/7-Handel mit Krypto-Futures und -Optionen.
Im selben Monat genehmigte die US-Commodity Futures Trading Commission (CFTC) Kalshis Bitcoin-Perpetual-Kontrakte und veröffentlichte eine Grundsatzstellungnahme zu Perpetual-Kontrakten.
Danach lancierte Kalshi im September Gold- und Silber-Perpetual-Kontrakte, im Oktober Index-Perpetual-Kontrakte und reichte im Anschluss einen Antrag für Einzelaktien-Perpetual-Kontrakte ein.
Die Depository Trust & Clearing Corporation (DTCC) bot ab Juni werktäglich Rund-um-die-Uhr-Abrechnungsdienste an.
Nasdaq plant den Start des Nacht-Handels im Dezember. Im September eröffnete die US-Securities and Exchange Commission (SEC) einen Freistellungsrahmen für den Handel tokenisierter Aktien auf öffentlichen Blockchains.
All diese Entwicklungen treiben die traditionellen Märkte in Richtung der Modelle, die Krypto-Handelsplattformen seit Jahren anbieten.
Krypto schafft zudem ständig neue Spekulanten.
Eine 2023 gemeinsam vom CFA Institute und der FINRA Foundation veröffentlichte Umfrage ergab, dass 44 % der US-amerikanischen Gen-Z-Anleger Krypto als erste Anlage tätigten – ein höherer Anteil als bei Einzelaktien als Erstanlage.
Eine Studie der Bank für Internationalen Zahlungsausgleich (BIS) für 95 Länder zeigt, dass steigende Bitcoin-Preise neue Nutzer zu Krypto-Handels-Apps ziehen – davon sind etwa 40 % Männer unter 35.
Airdrops spielen auf kleinerer Skala eine vergleichbare Rolle.
Eine kürzlich veröffentlichte Studie ergab, dass Wallets, die BONK-Airdrops erhielten, im Handel auf Solana rund 80 % aktiver waren als vergleichbare Wallets ohne Airdrops und eher zu Handel mit volatileren Tokens neigten.
Selbst wenn die durch Airdrops erworbenen Token an Wert verlieren, bleibt diese Verhaltensänderung bestehen.
Gewinne aus dem Kryptomarkt werden zudem oft zur Kaufkraft für die nächste Rallye. Von Oktober 2023 bis März 2024 stieg der SOL-Kurs von etwa 20 $ auf rund 200 $. Der Solana-Meme-Coin-Boom entwickelte sich parallel dazu.
Dieser Zyklus stärkt auch die Handelsplattformen selbst.
Plattformen verteilen Token an Trader, um Nutzer anzuziehen; Trader zahlen Gebühren, und die Plattformen nutzen diese Einnahmen, um eigene Token zurückzukaufen.
2024 verteilte Hyperliquid 31 % der HYPE-Token per Airdrop und gewann so eine Gruppe von Tradern. Seitdem haben deren Gebühren die Plattform dabei unterstützt, über 1,3 Mrd. $ an HYPE zurückzukaufen.
Die Kosten spekulativer Aktivitäten sind jedoch ebenso offensichtlich.
Am 10. Oktober 2025 liquidierte der Kryptomarkt innerhalb von 24 Stunden rund 19 Mrd. $ an Hebelpositionen – betroffen waren etwa 1,6 Mio. Trader; das Ausmaß der Liquidationen übertraf das der COVID-Krise um mehr als das Zehnfache.
Stand Januar 2025 hatten nur etwa 0,4 % der pump.fun-Wallets Gewinne von über 10.000 $ realisiert. Eine Studie der Bank für Internationalen Zahlungsausgleich (BIS) schätzte, dass Ende 2022 etwa drei Viertel der Privatanleger bei ihrer ersten Bitcoin-Anlage Verluste erlitten. Zudem haben Wash-Trading und Volume-Farming zur Inanspruchnahme von Anreizen die gemeldeten Handelsvolumina in diesem Sektor künstlich aufgebläht.
Daten von CoinGecko zeigen, dass der Anteil profitabler Wallets auf pump.fun 2026 stieg – doch diese Statistik berücksichtigt nur realisierte Trades und umfasst auch Handels-Bots.
Unterdessen zeigt die Haushaltsbefragung der US-Notenbank (Fed), dass die Nutzung von Krypto in den USA immer noch unter dem Niveau von 2021 liegt.
Wie beim Sportwetten hängt diese Anlagestrategie nicht von der Mehrheit der Gesellschaft ab, sondern von einer motivierten Minderheit. Für sie macht Krypto Spekulation günstiger, schneller und globaler. BIS-Daten deuten zudem darauf hin, dass diese Gruppe bei steigenden Preisen weiter wächst.
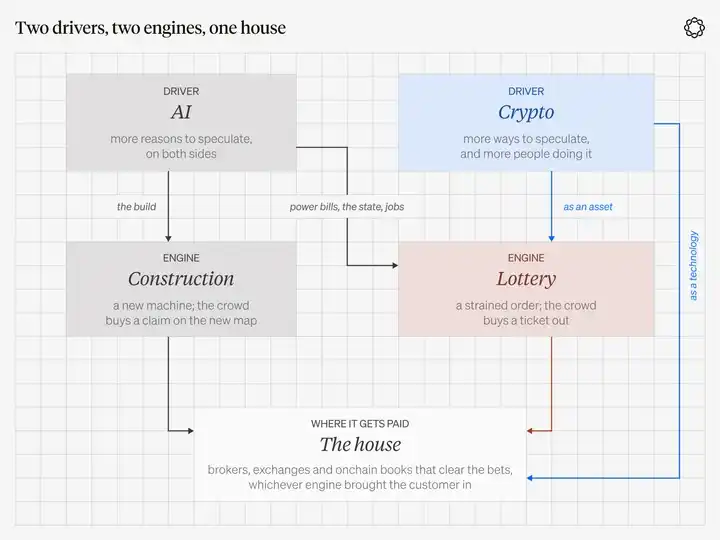
Bildunterschrift: Zwei Treiberkräfte, zwei Hauptmotoren – letztlich münden beide in dieselbe Art von Handelsplattform. KI liefert vor allem die Gründe für Spekulation; Krypto stellt die Werkzeuge sowie neue Teilnehmer bereit.
V. Investieren Sie ins „Haus“, statt auf Gewinner zu wetten
Wenn Spekulation die gesellschaftliche Reaktion auf eine bestimmte Lücke ist – und heute zwei solche Lücken gleichzeitig bestehen –, wechseln die Objekte, auf die gewettet wird, ständig.
Was letztes Jahr im Rahmen einer baufokussierten Anlagegeschichte ein heißes Ziel war, kann nächsten Monat bereits ein Lotterielos sein.
Unternehmen, die wirklich keine Gewinner auswählen müssen, sind die Plattformen, die das Listing und den Handel all dieser Ziele ermöglichen.
Casinos brauchen das Roulette-Rad, das ständig dreht – ob Spieler die Gewinnchancen wirklich verstehen, spielt für das Casino keine Rolle.
Börsen benötigen Meinungsverschiedenheiten am Markt, Hebel und eine Gebührenquote, die sich trotz Wettbewerb halten lässt. Ob die Geschichte hinter dem gehandelten Asset letztlich wahr wird, ist weniger wichtig.
Graham wollte, dass die Öffentlichkeit stets im Blick behält, ob sie investiert oder spekuliert. Für das „Haus“ fließen Gebühren unabhängig davon, ob Trader letztlich Gewinn oder Verlust machen.
Natürlich ist ein stichhaltiger Einwand, dass die Strategie „in das Haus zu investieren“ zu einfach klingt. Die Geschichte stützt diese Skepsis.
Früher gab es in den USA Straßen-Ecken-Börsen, sogenannte „Bucket Shops“, an denen Kunden auf steigende oder fallende Aktien- und Getreidepreise wetten konnten – ohne diese Vermögenswerte tatsächlich zu erwerben.
1905 urteilte der US-Supreme Court gegen sie und erlaubte seriösen Börsen, die Marktdatenquellen abzuschalten, auf die sich diese Bucket Shops zur Geschäftsausführung verließen. Bis in die 1920er Jahre wurden sie durch landesweite Gesetze schließlich vollständig aus dem Markt verdrängt.
Im Oktober 2026 startete Papertrade auf Hyperliquids HyperEVM und ermöglichte Tradern, gegen einen gemeinsamen Kapitalpool der Plattform zu wetten. Kritiker vergleichen es bereits mit den historischen Bucket Shops.
Island war einst eine elektronische Orderbuch-Handelsplattform, die half, das Zitat-Spread-Monopol traditioneller Nasdaq-Market Maker zu brechen; später wurde sie in Instinet und schließlich in das Nasdaq-System integriert.
FTX war ebenfalls ein „Haus“. Durch Wettbewerb sanken die Aktienhandelsgebühren letztlich auf null.
Ein Handelsplatz ist daher nur unter einer Bedingung wirklich investitionswürdig: Er muss einen schwer nachahmbaren Franchise-Vorteil besitzen.
Das bedeutet: Vertriebskanäle, die Konkurrenten nicht leicht wegnehmen können; ein Orderbuch, das auch bei geschlossenen anderen Märkten geöffnet bleibt; die Fähigkeit, das Produktangebot an wechselnde Spekulationsinteressen anzupassen, ohne Kunden zu verlieren; sowie Gebühren, die langfristig tatsächlich eingezogen werden können – nicht aber Umsätze, die durch Subventionen und Anreizprogramme kaschiert sind.
Zudem verdient das „Haus“ nur dann Geld, wenn Trader weiterhin am Markt teilnehmen. Die Einnahmen von Handelsplattformen sind zyklisch.
In der zweiten Hälfte 2025 betrug Hyperliquids durchschnittlicher monatlicher Gebührenumsatz etwa 109 Mio. USD, während er im bisherigen Verlauf 2026 durchschnittlich bei rund 71 Mio. USD lag.
Robinhoods Kryptogeschäft brach im zweiten Quartal um 38 % gegenüber dem Vorjahr ein.
Daher bedeutet das Investieren in das „Haus“ auch, das Risiko zyklischer Schwankungen des Handelsvolumens zu tragen. Die Bewertung ist ebenso entscheidend: Selbst wenn die gesamte Anlagehypothese zutrifft, können Anleger, die eine Handelsplattform zu einem hohen Bewertungsmultiplikator kaufen – entsprechend dem Höchststand des Handelsvolumens – letztlich trotzdem Verluste erleiden.
Was bedeutet „in das Haus investieren“ wirklich?
„In das Haus investieren“ heißt, die Matching-Engines, Brokerkonten und Vertriebskanäle zu besitzen, die Marktmeinungen in reale Trades umsetzen – statt selbst auf diese Meinungen zu wetten.
Die einfachste Möglichkeit, diese Anlalogik zu zerstören, ist, das Portfolio mit spekulativen Instrumenten zu füllen, die auf Handelsplattformen gehandelt werden: KI-Labore, Memes, Kryptowährungen oder Sportteams.
Genau darauf wetten Spekulanten direkt – und genau das führt letztlich dazu, dass sie Verluste hinnehmen müssen.
Derzeit besitzt das „Haus“ einen weiteren Vorteil: Es ist gleichgültig, welcher spekulative Motor Kunden anzieht.
Ein regulierter Broker kann Kunden um 10 Uhr morgens Aktienoptionen verkaufen, Event-Kontrakte beim Beginn eines Sportspiels anbieten und Sonntagnacht Krypto-Handelspaare bereitstellen.
Er kann sowohl aus konstruktiver als auch aus lotterieartiger Spekulation Einnahmen generieren – ohne beide unterscheiden zu müssen.
Ebenso kann eine on-chain-Perpetual-Futures-Börse Rohöl handeln, während traditionelle Märkte geschlossen sind, und gleichzeitig Index-, Gold- und Krypto-Kontrakte notieren – für Spekulanten, die sich nicht an herkömmliche Handelszeiten binden lassen.
Diese Anlagestrategie erfordert nicht die Vorhersage der nächsten Trendnarrative. Es genügt, zu glauben, dass stets neue Marktnarrative entstehen – und dass diese stets einen Handelsplatz benötigen.
Delphis Expertise liegt im Kryptobereich. Daher konzentriert sich die Analyse im Rest dieses Kapitels stärker auf Kryptomärkte und bereitet unsere bevorstehende jährliche Ausblickserie vor.
Dieses Anlagethema ist jedoch nicht auf eine einzige Anlageklasse beschränkt – auch Handelsplattformen der traditionellen Finanzwelt gehören zur Untersuchung.
Cboe besitzt einen Wettbewerbsvorteil bei S&P-500-Optionen mit Ablauf am selben Tag.
CME stellt die Kontrakte für FanDuel Predicts bereit, das im Januar dieses Jahres in allen 50 US-Bundesstaaten gestartet wurde.
DraftKings migrierte sein Vorhersageprodukt im Juni auf seine eigene Börse.
Coinbase bietet Handel mit Vorhersagemärkten über Kalshi an. Seit der Übernahme von Deribit für 2,9 Mrd. USD im August 2025 besitzt Coinbase zudem die weltweit größte Krypto-Optionsbörse.
Interactive Brokers betreibt ForecastEx.
All diese Unternehmen verfügen über vergleichsweise ausgereifte Geschäftsmodelle und starke Wettbewerbsvorteile.
On-Chain-Handelsplattformen sind aus anderen Gründen interessant: Sie können nahezu beliebige Vermögenswerte notieren, arbeiten 24/7 und bedienen globale Kunden. Beispiel Hyperliquid: Fast sämtliche Protokollgebühren werden für den Rückkauf des Plattform-Tokens verwendet.
On-Chain-Handelsplattformen bieten daher eine stärker spekulationsgetriebene Anlageexposition – allerdings mit entsprechend höherem Risiko.
Robinhood: Wie diversifizierte Handelsprodukte Umsatz generieren
Im Q2 2026 gliederte Robinhood erstmals Event-Kontrakte als eigenständige Umsatzsparte aus.
Das Geschäft erwirtschaftete im Quartal 156 Mio. USD Umsatz – mehr als Aktienhandel (129 Mio. USD) und Kryptohandel (100 Mio. USD) zusammen.
Optionen bleiben mit 342 Mio. USD die größte handelsbezogene Umsatzquelle. Der gesamte Netto-Umsatz des Quartals betrug 1,31 Mrd. USD.
Ein Jahr zuvor lag der Quartalsumsatz des Event-Kontrakt-Geschäfts noch bei nur rund 10 Mio. USD.
Robinhood gibt an, dass von seinen 28,4 Mio. finanzierten Kunden fast 2 Mio. Event-Kontrakt-Produkte genutzt haben – eine Penetrationsrate von rund 7 %.
Im September hob Morgan Stanley beim Upgrade der Robinhood-Aktie gezielt die große Lücke zwischen dieser Penetrationsrate und der Gesamtkundenbasis hervor.
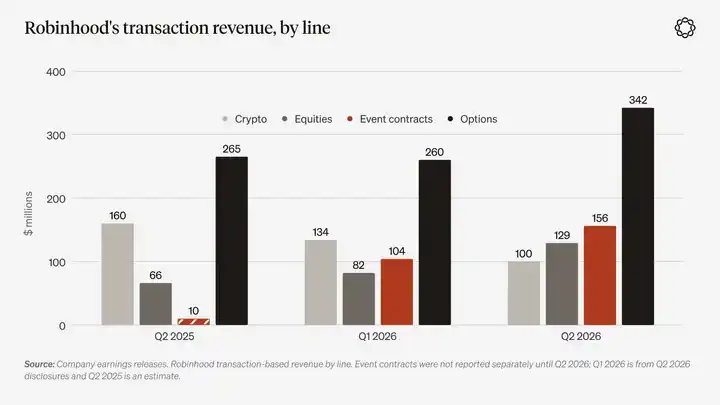
Diagrammbeschreibung: Robinhoods handelsbezogener Umsatz nach Geschäftsbereich. Quelle: Unternehmensunterlagen. Event-Kontrakte wurden erst ab Q2 2026 separat ausgewiesen; Q1-2026-Daten stammen aus der Q2-2026-Ergebnisveröffentlichung, Q2-2025-Daten sind geschätzt.
Kunden wünschen sich einen Ort, um ihre Marktmeinung auszudrücken und daraus Gewinn zu schlagen.
In der vorherigen Phase übernahm Krypto diese Rolle. Jahrelang erfüllten Optionen eine ähnliche Funktion. In dieser Phase sind Event-Verträge zum neuen Instrument geworden.
Falls Event-Verträge weiterhin rund ein Fünftel der transaktionsbezogenen Einnahmen erwirtschaften können, obwohl die Kundenpenetration unter 10 % liegt, besteht noch ausreichend Potenzial, Zuschauer in aktive Trader zu verwandeln.
Sollte sich der Kryptomarkt erneut stärken, fließt die damit verbundene Handelsnachfrage ebenfalls in dieselbe Kundengruppe.
In regulierten Finanzmärkten ergibt sich der Wert eines Market Makers aus einem Portfolio verschiedener Handelsprodukte. Investoren sollten dieses Geschäftsportfolio halten, weil niemand im Voraus wissen kann, welches Produkt zukünftig am aktivsten sein wird.
Rechtliche Streitigkeiten stellen jedoch ein reales und weiterentwickeltes Risiko dar.
Im April dieses Jahres entschied das US-Berufungsgericht für den dritten Bezirk zugunsten von Kalshi im Rechtsstreit mit New Jersey.
Im August kam das Berufungsgericht für den neunten Bezirk hingegen zu einer gegenteiligen Entscheidung: Im Kalshi-Verfahren sowie im verwandten Robinhood-Fall stellte es fest, dass Sport-Event-Verträge keine Swaps darstellen – daher darf Nevada seine landesweiten Glücksspielgesetze darauf anwenden.
Im September urteilte auch das Berufungsgericht für den sechsten Bezirk zugunsten von Ohio und Tennessee gegen Kalshi.
Derzeit haben sowohl New Jersey als auch Robinhood beim US-Supreme-Court Petitionen eingereicht, um die zuständige Gerichtsbarkeit für die betreffenden Rechtsstreitigkeiten zu beantragen.
Robinhood hat das Angebot von Sport-Event-Verträgen in Nevada eingestellt und zugesagt, in Michigan keine neuen Sport-Event-Verträge mehr einzuführen. Im September sandte der Generalstaatsanwalt von Missouri außerdem Unterlassungsaufforderungen an sechs Plattformen.
Falls Gerichte die Entwicklung des Event-Vertrags-Geschäfts letztlich einschränken, bleiben die betreffenden Kunden dennoch im Options-Handels- und Wertpapier-Brokerage-System von Robinhood. Damit würde die Anlagehypothese komplexer, aber nicht vollständig widerlegt.
Zudem dürfte der Event-Vertrags-Umsatz von 156 Mio. USD im zweiten Quartal teilweise vom WM-Handelsboom profitiert haben.
Robinhood veröffentlicht die Ergebnisse für das dritte Quartal am 27. Oktober.
Die Daten der kommenden Quartale helfen Investoren dabei zu beurteilen, ob die aktuelle Produkt-Penetration von rund 7 % auf einen erst beginnenden Geschäftszweig hindeutet oder ob die Beliebtheit eines Neuheitsprodukts bereits ihren Höhepunkt erreicht hat.
Hyperliquid: Ein Handelsmarkt ohne Listing-Prüfungsausschuss
Das Aufkommen on-chain perpetueller Kontrakte ist vergleichbar damit, dass Eisenbahnprospekte plötzlich keine parlamentarische Genehmigung mehr benötigen.
Elf Tage nach dem HYPE-Token-Launch veröffentlichten wir unseren Bericht „Marktausblick 2025“ und nannten Hyperliquid als eines unserer Kerninvestitionsthemen.
Damals schrieben wir, Hyperliquid „möchte zur Synonymität mit dem Begriff ‚on-chain Binance‘ werden.“
2025 belief sich das Handelsvolumen von Hyperliquid auf rund 3 Bio. USD; Trader zahlten insgesamt ca. 972 Mio. USD Gebühren.
Laut DefiLlama entfielen nach Abzug der an Ökosystem-Entwickler und andere Beteiligte gezahlten Gebühren etwa 818 Mio. USD auf Protokolleinnahmen.
Nahezu alle Protokolleinnahmen flossen in den Assistance-Fonds, der sie nutzte, um HYPE am Sekundärmarkt zu kaufen und aus dem Umlauf zu nehmen.
In den ersten neun Monaten 2026 betrugen die Plattformgebühreneinnahmen rund 643 Mio. USD und wuchsen langsamer als im zweiten Halbjahr 2025. Dies ist eine weitere Erinnerung an Anleger, dass die Handelsplattform-Einnahmen weiterhin mit der Stimmung am Kryptomarkt schwanken werden.
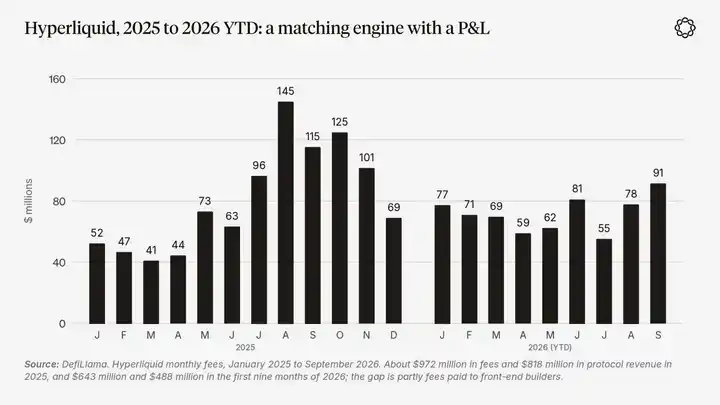
Diagrammbeschreibung: Hyperliquid monatliche Gebühreneinnahmen von Januar 2025 bis September 2026. Quelle: DefiLlama. Die Gebühreneinnahmen 2025 betrugen rund 972 Mio. USD, die Protokolleinnahmen rund 818 Mio. USD; in den ersten neun Monaten 2026 lagen sie bei rund 643 Mio. bzw. 488 Mio. USD. Der Unterschied resultiert teilweise aus Gebühren an Frontend-Entwickler.
Was wirklich der Logik der „zwei großen Spekulationsmotoren“ dieses Artikels entspricht, ist HIP-3 – nicht nur Hyperliquids ursprüngliches Kryptowährungsgeschäft.
Seit Oktober 2025 kann jeder, der 500.000 HYPE stakt, auf Hyperliquid seinen eigenen Perpetual-Contract-Markt bereitstellen und bis zur Hälfte der Handelsgebühren behalten.
Der größte Anbieter ist derzeit trade.xyz. Die Plattform bietet Handel mit Rohöl, Brent-Rohöl, Gold, Silber, Aktienindizes, Einzelaktien und Vermögenswerten privater Unternehmen.
Laut Statistiken verschiedener Datenplattformen betrug das Handelsvolumen von trade.xyz in den 30 Tagen bis zum 6. Oktober rund 47–58 Mrd. USD.
Am Samstag, 28. Februar, als die USA und Israel Angriffe auf den Iran starteten, war die CME noch nicht geöffnet, doch Perpetual-Contracts für Rohöl wurden auf Hyperliquid weiterhin gehandelt.
JPMorgan stellte später fest, dass das eintägige Spitzenhandelsvolumen der Plattform für Rohöl 1,7 Mrd. USD erreichte.
Händler bemerkten, dass es auch samstags einen offenen Rohölhandelsmarkt gab, und beteiligten sich am Handel. Bleibt dieses Verhalten bestehen, könnte sich Hyperliquids Geschäftszyklus verändern: Denn Krypto-Perpetuals schwanken vorrangig mit der Risikobereitschaft des Marktes, während die Aktivität bei Rohstoff- und Indexorderbüchern stärker von Nachrichtenereignissen und der gesamtwirtschaftlichen Handelsnachfrage beeinflusst wird.
Natürlich bestehen weiterhin Risiken – und sie sind nicht komplex: Gebührensätze könnten durch Wettbewerb sinken. HIP-3s Wachstumsmodell hat die Gebühren für neue Märkte bereits um 90 % oder mehr gesenkt, um Handelsvolumen anzuziehen. Händler könnten Wash-Trades tätigen, um unbestimmte Punktebelohnungen zu erhalten. Ein einziger Anbieter könnte zudem den gesamten Markt dominieren. So entfielen im Q2 2026 rund 95 % des HIP-3-Handelsvolumens auf trade.xyz. Zudem könnte die Regulierung US-Kunden den Zugang zu diesen Orderbüchern verbieten.
Zudem stellt ein Tokenkauf mittels Gebühreneinnahmen noch keine Eigenkapitalbeteiligung an der Handelsplattform dar.
HYPE steht gleichzeitig auf beiden Seiten des später erläuterten ersten Anlageprinzips: Einerseits repräsentiert es indirekte Exposition gegenüber den wirtschaftlichen Erträgen der Handelsplattform; andererseits bleibt es für die meisten Inhaber ein von Spekulanten gehaltenes Asset, dessen Preis mit der Stimmung am Kryptomarkt schwankt.
Hyperliquid verdient in diesem Artikel besondere Erwähnung, da es den klarsten, bereits operativen Fall darstellt: eine Order-Matching-Engine, die versucht, eine umfassende Börse für nahezu alle Vermögenswerte zu werden – genau die Marktform, auf die die beiden großen Spekulationsmotoren gemeinsam hindeuten.
Lighter: Warum kann der Markt mehr als eine Handelsplattform aufnehmen?
Dass nur eine Handelsplattform erfolgreich ist, könnte lediglich eine Geschichte über ein einzelnes Unternehmen sein. Doch wenn mehrere Plattformen gleichzeitig erfolgreich sind, deutet dies auf reale Marktnachfrage hin.
Laut den 30-Tage-Handelsvolumenstatistiken von DefiLlama Anfang Oktober belief sich Hyperliquids Volumen auf rund 203 Mrd. USD, Variational auf 66 Mrd. USD, Aster auf 60 Mrd. USD und Lighter auf 56 Mrd. USD.
Darüber hinaus gibt es zahlreiche kleinere Anbieter. Ein Teil dieses Volumens stammt von anreizgesteuertem Wash-Trading. Im Oktober 2025 entfernte DefiLlama Aster aufgrund von Bedenken bezüglich seiner Volumendaten aus den Rankings – wurde jedoch später wieder aufgenommen. Selbst nach einer realistischen Abschlagung bleibt der on-chain-Perpetual-Futures-Markt groß genug, um mehrere Gewinner zu tragen.
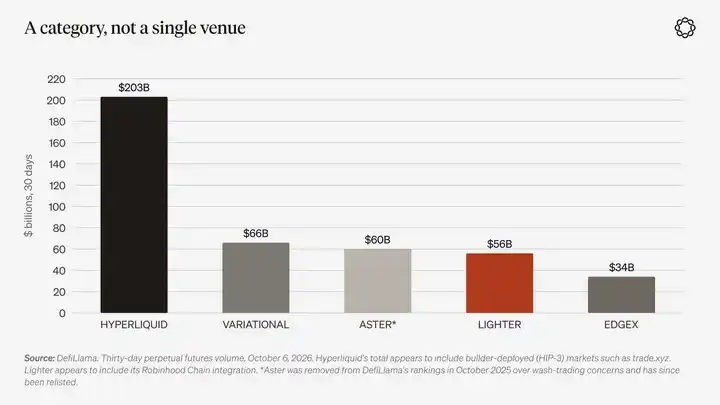
Bildunterschrift: Perpetual-Futures-Volumen der letzten 30 Tage bis zum 6. Oktober 2026. Quelle: DefiLlama. Hyperliquids Gesamtvolumen umfasst offenbar über HIP-3 bereitgestellte Märkte wie trade.xyz; Lighters Daten scheinen seine Robinhood-Chain-Integration einzuschließen. Aster wurde im Oktober 2025 wegen Wash-Trading-Bedenken aus DefiLlamas Rankings entfernt und später wieder aufgenommen.
Lighter ist derzeit der deutlichste zweite Anlagekandidat.
Es betreibt ein Orderbuch, dessen Matching-Ergebnisse mittels Zero-Knowledge-Beweisen verifiziert werden können, erhebt keine Handelsgebühren für Standardkonten und bietet neben Krypto auch Aktien, Rohstoffe und Devisenhandel an.
Robinhood beteiligte sich im November 2025 an Lighters Finanzierungsrunde.
Seit Juli dieses Jahres erfolgt der Perpetual-Futures-Handel, den Robinhood Wallet Nutzern außerhalb der USA anbietet, über Lighter auf der Robinhood Chain nach einem Umsatzbeteiligungsmodell.
Lighters LIT-Token wurde im Dezember 2025 gestartet.
Da Privatkunden kostenlos handeln können, muss Lighter zur Erzielung von Einnahmen auf Premiumkonten, Vertriebspartnerschaften und den wirtschaftlichen Wert des Tokens setzen.
Am 20. September erschien im Proof-System-Code-Repository von Lighter ein Commit mit dem Titel „Unterstützung für binäre Optionen“. Das Update fügte ergebnisbasierte Positionen und deren Abwicklungslogik hinzu.
Natürlich bedeutet ein Feature in einem Code-Repository nicht zwangsläufig kommerziellen Wert – es wird erst dann wirklich relevant, wenn echte Liquidität auf der anderen Marktseite vorhanden ist.
Es zeigt jedoch zumindest, wohin Lighter zukünftige Marktnachfrage verortet.
Event-Verträge: Finanzprodukte für das Smartphone-Zeitalter
Prognosemarktverträge und Optionen repräsentieren zwei unterschiedliche Arten von Auszahlungsansprüchen.
Bei Prognosemärkten kaufen Trader „Ja“- oder „Nein“-Verträge zu einer Aussage, deren Wahrheitsgehalt zu einem festgelegten Datum verifiziert wird. Der Vertragspreis spiegelt die vom Markt eingeschätzte Wahrscheinlichkeit des Ereigniseintritts wider. Trader riskieren maximal den bezahlten Vertragspreis, tragen keine Funding-Raten und sind keiner Zwangsliquidation ausgesetzt.
Aus gesellschaftlicher Sicht ähneln diese Produkte stark lotterieartigen Spekulationsinstrumenten: Nutzer bilden bereits eigene Einschätzungen zu Sportereignissen, Wahlen, Inflationsdaten oder Vermögenswerten – Prognosemärkte ermöglichen es ihnen, diese Einschätzungen vor der endgültigen Klärung in potenzielle Renditen umzuwandeln.
Im Vergleich zu vielen früheren Finanzprodukten eignen sich Prognosemärkte besonders gut für mobiles Handeln – denn dasselbe Konto kann langfristige Ereigniseinschätzungen halten und gleichzeitig an einem Samstagnachmittag an Sportwetten teilnehmen.
Im Januar 2023, als wir erstmals über Prognosemärkte schrieben, bereitete Kalshi noch den Markteintritt vor, während Polymarket gerade eine Geldstrafe der CFTC gezahlt hatte und US-Nutzer nicht mehr bediente.
Heute ist Kalshi eine lizenzierte Prognosemarkt-Handelsplattform in den USA; das Unternehmen soll angeblich eine Finanzierungsrunde zu einer Bewertung von rund 40 Mrd. USD anstreben.
Polymarket ist eine globale Prognosemarkt-Plattform, die viele heute sogar als Nachrichtenquelle betrachten. Die Plattform kehrte Ende 2025 wieder in den US-Markt zurück.
Robinhood fungiert als Distributor und hat bereits festgestellt, dass die durch Event-Verträge generierten Einnahmen sein Kryptogeschäft übertreffen können.
Gemeinsam belegen diese Plattformen, dass die Nachfrage nach Prognosemärkten weit über den Kryptobereich hinausgeht.
Der häufigste Einwand lautet, sogenannte Prognosemärkte seien lediglich Sportwetten unter einem anderen Namen.
Das Pew Research Center analysierte Handelsvolumendaten von Juli 2024 bis April 2026 und stellte fest, dass sportbezogene Verträge 80 % des Handelsvolumens bei Kalshi und 39 % bei Polymarket ausmachten.
Diesen Sommer stieg der Anteil des Sport-Handels weiter. Das Pew Research Center stellte fest, dass dieses Wachstum nicht einfach auf die Weltmeisterschaft zurückgeführt werden kann.
Bleibt diese Handelsstruktur bestehen, könnten Vorhersagemärkte tatsächlich lediglich eine besser vermarktete, bundesweit regulierte Sportwettplattform sein.
Doch selbst dann bleibt die Logik des „Investierens in das Haus“ weiterhin gültig – nur dass es sich hierbei um eine Investitionslogik für die Infrastruktur des Wetthandels handelt, nicht um Informationsmärkte.
Die eigentliche Bewährungsprobe lautet: Können politische, makroökonomische und Unternehmensereignismärkte auch dann weiterwachsen, wenn der Sportkalender nicht mehr so dicht ist?
Andernfalls sollten Anleger ihre Positionen nach der Logik der Sportwettinfrastruktur bemessen.
Auch die Qualität des Markt-Handelsvolumens verdient Aufmerksamkeit.
Die Wall Street Journal berichtete, dass die CFTC Vorwürfe von Scheinhandel bei Kalshi untersucht. Kalshi bestreitet die Vorwürfe und beendet ihr Volumen-Anreizprogramm.
Dies ist eine weitere Erinnerung an Anleger, dass ein Teil des branchenweit offengelegten Handelsvolumens tatsächlich über Anreize erworben wurde.
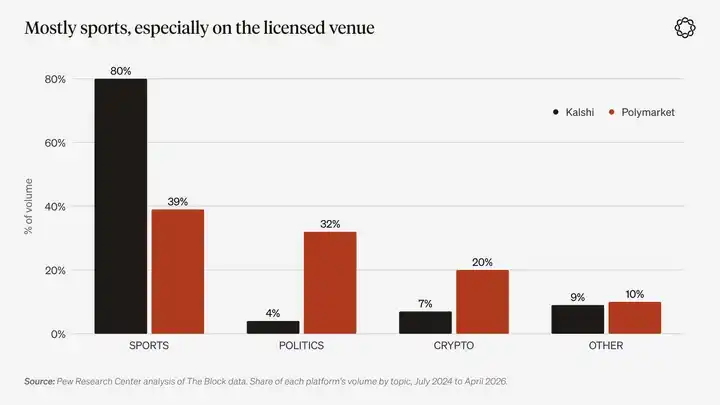
Diagrammuntertitel: Anteil des Handelsvolumens nach Themen für Kalshi und Polymarket, Juli 2024 bis April 2026. Quelle: Analyse der Daten von The Block durch das Pew Research Center.
HIP-4 ist Hyperliquids Markt für Ereigniskontrakte und stellt die Umsetzung solcher Produkte in einer zulassungsfreien, on-chain-Umgebung dar.
Er läuft parallel zum Perpetual-Futures-Markt auf Hyperliquid, nutzt die gleiche Sicherheit und wird üblicherweise mit einem Ergebnis von 0 oder 1 abgewickelt.
Am 2. Mai 2026 starteten kuratierte Ereignismärkte offiziell. Das erste Produkt war ein täglich fälliger Bitcoin-Binary-Kontrakt mit Fälligkeit um 06:00 Uhr UTC.
Am 29. August wurde die Markteinführung für HIP-4 allen Nutzern geöffnet. Bereitsteller müssen 500.000 HYPE hinterlegen. Falls Entwickler unangemessene Märkte erstellen oder die Abwicklung nicht ordnungsgemäß abschließen, können Validatoren ihr hinterlegtes Kapital einziehen.
Outcome, Skew und trade.xyz waren die ersten Bereitsteller.
Stand Anfang Oktober belief sich das kumulierte Handelsvolumen von HIP-4 laut verschiedenen Datenplattformen auf rund 317 bis 395 Millionen US-Dollar.
In den 30 Tagen bis zum 5. Oktober betrug das Handelsvolumen etwa 45 Millionen US-Dollar. Zum Vergleich: Allein Kalshi verzeichnete im Zeitraum bis zum 29. September dieses Jahres etwa 53 Milliarden US-Dollar Handelsvolumen.
HIP-4 bleibt derzeit lediglich ein grundlegendes Finanzinstrument. Eine direkte Analogie seines aktuellen Handelsvolumens mit einem zweiten Polymarket entspricht der Beschreibung eines Grundfinanzinstruments als bereits ausgereiftes Geschäft.
Die eigentliche Innovation von HIP-4 ist die Vereinheitlichung des Kontosystems.
Um 3 Uhr morgens kann ein Trader innerhalb derselben Orderbuch- und Margenbilanz gleichzeitig eine Long-Position in einem Bitcoin-Perpetual-Kontrakt sowie eine Long-Position in einem Binary-Kontrakt halten, der auszahlt, sobald der gleiche Marktpreis unter einen bestimmten Strike-Preis fällt.
Auch andere Plattformen bewegen sich in eine ähnliche Richtung: Polymarket führte im September außerhalb der USA Perpetual-Kontrakte ein, während Kalshi solche Produkte bereits seit Juni anbietet.
Da sich Predictionsmärkte und Plattformen für Perpetual-Contract-Handel allmählich annähern, besteht der wahrscheinlichste langfristige Vorteil von HIP-4 im zulassungsfreien Listing neuer Märkte.
Gebühren müssen jedoch mit den Deployern geteilt werden. Dominiert ein einziger Builder die Haupt-Contract-Vorlagen, könnte das Hyperliquid-Protokoll zwar die Marke behalten, müsste aber den Großteil der Gebühreneinnahmen abtreten.
Dies ist dasselbe Risiko wie bei HIP-3 – nur in einer anderen Kategorie von Contract-Produkten.
Notierte Optionen: Ein noch nicht ausgereifter Volatilitätsmarkt
Optionen sind ein Finanzprodukt, das schwieriger zu implementieren ist als Event-Contracts.
Eine Option weist einen Strike-Preis, ein Verfallsdatum, griechische Risikokennzahlen sowie eine vollständige Volatilitätsfläche auf. Jemand muss diese Contracts quoten und als Gegenpartei bereitstehen – was eine andere Liquiditäts-Herausforderung als bei Event-Contracts darstellt.
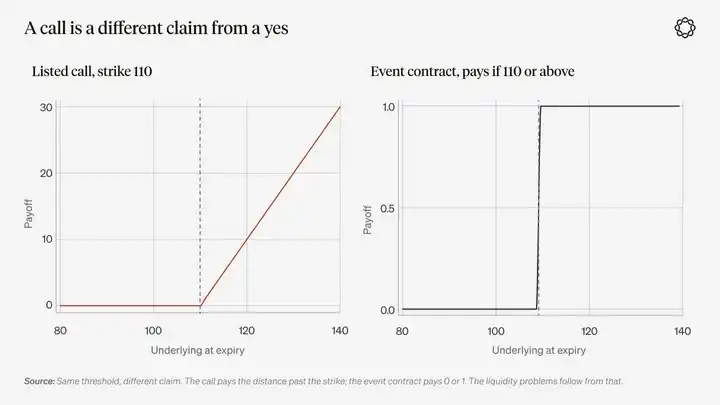
Diagrammbeschreibung: Derselbe Preis-Schwellenwert korrespondiert mit unterschiedlichen Auszahlungsansprüchen. Die Auszahlung einer Call-Option hängt davon ab, wie stark der Basispreis den Strike-Preis übersteigt; die Auszahlung eines Event-Contracts kennt dagegen meist nur zwei Ergebnisse: 0 oder 1. Auch die daraus resultierenden Liquiditätsprobleme unterscheiden sich.
Privatanleger haben eindrucksvoll die starke Nachfrage nach Finanzprodukten mit begrenztem Downside-Risiko, aber konvexer Auszahlungspotenzial demonstriert.
Ob es sich um Optionen mit Ablauf am selben Tag auf den S&P-500-Index handelt oder um Robinhoods quartalsweise Options-Handelsumsätze von 342 Mio. USD – beide Beispiele unterstreichen diesen Punkt.
Lotterieartige spekulative Nachfrage ist bereit, für konvexe Auszahlungsstrukturen zu zahlen – besonders, da moderne Handelsplattformen solche Produkte hochgradig zugänglich gemacht haben. Doch on-chain bleiben Optionsorderbücher mit echtem Volumen weiterhin klein.
Derive hat sich zur führenden Plattform für on-chain-Optionshandel entwickelt. Mitte September dieses Jahres entfielen rund 87 % des gesamten on-chain-Optionsprämienhandelsvolumens 2026 auf Derive. Laut Daten eines offengelegten Handelstags im September betrug Derives Optionshandelsvolumen 163 Mio. USD. Im Vergleich lag Deribits Volumen an diesem Tag bei 3,56 Mrd. USD. Deribit gehört mittlerweile Coinbase und hält nahezu 80 % der globalen Open Interest bei Krypto-Optionen.
Eine weitere Plattform, Paradex, wurde vom institutionellen Handelsnetzwerk Paradigm gegründet. Mitte September integrierte Paradex Paradigms Request-for-Quote-(RFQ)-Engine. In den folgenden vier Tagen stieg die Open Interest bei Paradex um das 2,6-Fache auf 202 Mio. USD.
Selbst wenn sämtliche on-chain-Optionsplattformen zusammengenommen werden, bleibt ihr Umfang im Vergleich zu Deribit so gering, dass er praktisch vernachlässigbar ist.
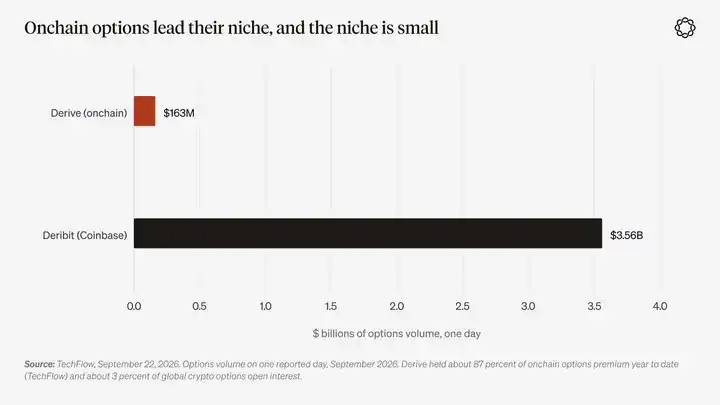
Bildunterschrift: Optionshandelsvolumen an einem offengelegten Handelstag im September 2026. Quelle: TechFlow, 22. September 2026. Derive entfällt rund 87 % des kumulierten on-chain-Optionsprämienhandelsvolumens (Alea Research) und etwa 3 % der globalen Open Interest bei Krypto-Optionen.
Die mangelnde Liquidität in der Volatilitätsfläche für on-chain-Optionen resultiert vor allem aus der Marktstruktur selbst.
Für Perpetual-Contracts genügt pro Underlying ein Orderbuch. Bei Optionen hingegen kann jedes Underlying, jeder Strike-Preis, jedes Verfallsdatum und jeder Optionstyp ein eigenes Orderbuch erfordern – wodurch die Liquidität auf zahlreiche einzelne Contracts verteilt wird.
Solange Kryptohandelsplattformen Optionshandel nicht genauso einfach gestalten können wie Same-Day-Expiry-Optionen auf den S&P-500-Index und eine Volatilitätsfläche aufbauen, bei der Marktteilnehmer tatsächlich bereit sind, Risiken abzusichern, bleiben notierte Optionen ein Nischenmarkt mit realer Nachfrage, aber dünnen Orderbüchern.
Eine sinnvollere Sichtweise auf Derive und Paradex ist, sie als kostengünstige Call-Option auf die zukünftige Entwicklung der Options-Volatilitätsfläche zu betrachten.
Zugleich generieren Handelsplattformen bereits über andere Wege Einnahmen aus der leichter erzielbaren Nachfrage nach konvexen Auszahlungen: Regulierte Märkte bieten Same-Day-Expiry-Optionen an, andere Plattformen Event-Contracts.
Hyperliquid könnte eine der ersten Plattformen sein, die versucht, dieses Problem zu lösen.
Anfang Oktober dieses Jahres sagte Hyperliquid-Gründer Jeff Yan in einem Interview im Empire-Podcast von Blockworks, dass Optionen wahrscheinlich die nächste Entwicklungsrichtung der Plattform sein werden.
Er wies darauf hin, dass HIP-4 Ökosystem-Entwicklern bereits einen klaren Weg bietet, Optionsprotokolle zu entwickeln und dabei Hyperliquids bestehendes Spot-Orderbuch, das Portfolio-Margin-Verfahren sowie die Möglichkeit zum Delta-Hedging über Perpetual-Contract-Märkte zu nutzen.
Allerdings nannte er keinen konkreten Zeitplan.
Falls jemand letztlich erfolgreich ein solches Produkt entwickelt, ist die Handelsplattform mit der größten on-chain-Perpetual-Contract-Liquidität vermutlich auch der geeignetste Ort, schrittweise eine vollständige Options-Volatilitätsfläche aufzubauen.
Wie baut man ein Portfolio auf?
Ein Portfolio zu diesem Thema lässt sich in vier Teile gliedern.
Kernpositionen sollten Handelsplattformen sein, die echte Gewinne oder Gebühreneinnahmen erwirtschaften und Vertriebskanäle kontrollieren, die Wettbewerbern schwer zugänglich sind.
Satellitenpositionen können neuere Handelsplattformen erhalten, deren Geschäftsmodelle und Wirtschaftlichkeit noch nicht validiert sind.
Frühzeitige Anlagemöglichkeiten ergeben sich aus grundlegenden Finanzprimitiven wie on-chain-Options-Handelsplattformen. Solche Produkte könnten zukünftig äußerst wichtig werden – oder sich letztlich als wertlos erweisen.
Für private, noch nicht börsennotierte Handelsplattformen, in die derzeit nicht investiert werden kann, empfiehlt sich zunächst eine Beobachtungsliste.
Vermögenswerte, die direkt von spekulativer Kundschaft gehalten werden – also KI-Labore, Memecoins, Kryptowährungen und an Börsen notierte Sportteams – sind von diesem Portfolio auszuschließen.
Konkrete Anlagegewichte und Überzeugungsgrade werden in unserem jährlichen Ausblicksbericht weiter behandelt.
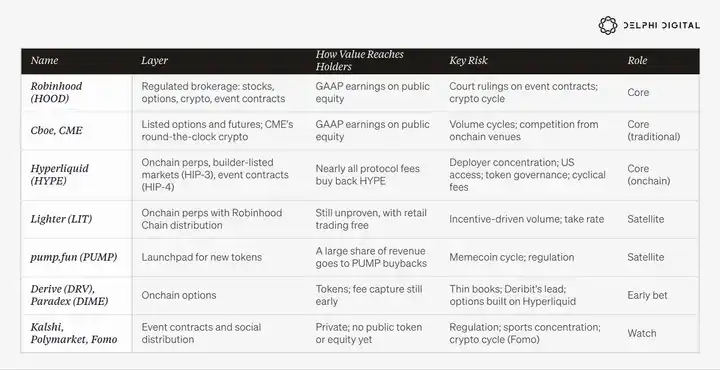
Die Verwaltung dieses Portfolios erfordert fünf Prinzipien.
1. Trennung der vom Haus und der spekulativen Kundschaft gehaltenen Vermögenswerte.
Verdient ein Unternehmen Einnahmen aus Gebühren für Spekulationshandel Dritter, handelt es sich um das Haus. Ist ein Vermögenswert selbst Gegenstand der Spekulation, gehört er zur spekulativen Kundschaft.
Bestimmte Vermögenswerte wie HYPE können beide Eigenschaften gleichzeitig aufweisen. Daher muss diese Doppelrolle bei der Positionsgestaltung vollständig berücksichtigt werden.
2. Fokus auf Gebührenquote und Ertragsstruktur – nicht nur auf Handelsvolumen.
Was Bagehot als „törichtes Geld“ bezeichnete, kann das Handelsvolumen einer Plattform mit kostenlosen Produkten künstlich aufblähen.
Hyperliquids Wachstumsmodell, Lighters Mechanismus zur Gebührenbefreiung für Privatanleger und Robinhoods Payment-for-Order-Flow-(PFOF)-Modell sind unterschiedliche Lösungen für dasselbe Geschäftsproblem – doch jedes Modell birgt eigene Risiken.
Wenn ein hohes Handelsvolumen letztlich nicht in Einnahmen umgesetzt werden kann, die die Plattform tatsächlich einbehält, handelt es sich lediglich um Handelsaktivität – nicht um wirtschaftlichen Wert, den Anleger realisieren können.
3. Regulierung als Teil des Geschäftsmodells betrachten.
Eine lizenzierte Handelsplattform kann – auch bei begrenztem Geschäftsvolumen – ein qualitativ hochwertiges Unternehmen sein, ähnlich staatlichen Lotteriebetrieben in den USA.
Eine nicht lizenzierte Handelsplattform könnte gezwungen sein, in Offshore-Märkte umzuziehen, bleibt aber weiterhin aktiv, während die US-Märkte geschlossen sind.
Wer auf nur eines dieser Modelle setzt, wettet indirekt auch auf die gerichtliche Entscheidung.
4. Investitionsvehikel priorisieren, die der Eigenkapitalstruktur der Handelsinfrastruktur am nächsten stehen.
Robinhood veröffentlicht Ergebnisdaten gemäß US-GAAP. Hyperliquid offenbart Gebühreneinnahmen und Token-Rückkäufe.
Beide sind unterschiedliche Arten von Investitionsvehikeln mit jeweils eigenen Governance-Strukturen und Tail-Risiken. Dennoch ähneln sie sich wirtschaftlich stärker als einem der spekulativen Vermögenswerte, die auf ihren Plattformen gehandelt werden.
5. Positionen anhand langfristiger kultureller Trends – nicht anhand der Leistung eines einzelnen Quartals – bemessen.
Wenn sich Realität und Zukunft allmählich annähern, verblassen spekulative Kulturen entsprechend. Beispiel: Sobald Lohneinkommen wieder ausreichen, um Immobilien zu kaufen, wenn Einstiegsjobs zurückkehren oder eine neue Technologie schließlich so alltäglich wird wie Strom, schwächen sich die Treiber der Spekulation ab.
Bis dahin dreht sich das Rad jedoch weiter – nur die spekulativen Ziele darauf wechseln ständig.
Wohin führt dieser Trend letztlich?
Für diesen Trend gibt es zwei wesentliche mögliche Ausgänge.
Erstens: Immer mehr Lebensbereiche werden handelbare Objekte – Wahlen, Zinsentscheidungen, Wetter, das nächste Produkt einer Firma oder das nächste Spiel eines Athleten.
Jeder Einsatz wird kleiner, schneller ausgeführt und häufiger; immer mehr Trades erfolgen automatisch durch Software.
Ein KI-Agent, der Aufgaben im Auftrag eines Nutzers ausführt, könnte dieselbe Marktmeinung über Dutzende Verträge auf mehreren Handelsplattformen zum Ausdruck bringen – ohne dass der Nutzer jemals eine Handels-App öffnen müsste.
Dies wird den wirtschaftlichen Wert weiter zu den Betreibern von Order-Matching-Engines und Abwicklungs-Schichten lenken.
Auf diesem Weg schwankt die Intensität spekulativer Aktivitäten zwar weiterhin mit den Marktzyklen, doch die zugrundeliegende Infrastruktur expandiert kontinuierlich. Letztlich gleicht das ‚Haus‘ zunehmend einem Versorgungsunternehmen, das grundlegende öffentliche Dienstleistungen bereitstellt.
Der zweite Ausgang ist das, was jede historische Welle spekulativer Manien – wie in diesem Artikel beschrieben – letztlich erlebt hat.
Spekulation in solchem Umfang endete in der Geschichte stets mit einem Crash. Es gibt keinen hinreichenden Grund anzunehmen, dass diesmal alles anders verläuft. Entscheidend ist vielmehr, was nach dem Platzen der Blase übrigbleibt.
Eisenbahnen sind das klassischste historische Vorbild: Aktionäre erlitten schwere Verluste, doch das Eisenbahnnetz überlebte.
Natürlich ist das Haus ebenfalls nicht vollständig schockresistent. FTX fiel letztlich auf null, und sobald die spekulative Masse den Markt verlässt, sinken auch die Umsätze der Handelsplattformen stark.
Der Marktcrash am 10. Oktober 2025 war ein Stress-Test kleineren Ausmaßes.
Bei der größten Ein-Tages-Liquidation aller Zeiten erklärte der Gründer von Hyperliquid, die Plattform habe 100 % Betriebszeit erreicht und keine schlechten Schulden angehäuft.
Die Börse musste jedoch erstmals seit über zwei Jahren ihren Cross-Margin-Auto-Deleveraging-Mechanismus aktivieren.
Während eines Marktcrashes kann eine gut geführte Handelsplattform Umsatzeinbußen hinnehmen, während die Vermögenswerte der spekulativen Masse direkt auf null fallen können.
Diese beiden Entwicklungspfade schließen sich nicht gegenseitig aus. Tatsächlich ist das wahrscheinlichste Szenario, dass beide gleichzeitig eintreten: Die Spekulationsblase platzt irgendwann, doch die zugehörige Infrastruktur überlebt den Crash und bleibt in Händen bestimmter Unternehmen.
Im Folgenden nutzen wir die nachstehenden Indikatoren, um zu bestimmen, welchen Pfad der Markt tatsächlich einschlägt.
Welche Indikatoren beobachten wir?
In den nächsten zwölf Monaten verfolgen wir weiterhin die folgenden Signale und quantifizieren sie schrittweise.
1. Marktanteil.
Können On-Chain-Handelsplattformen weiterhin Terminkontrakt-Umsätze von großen zentralisierten Börsen abziehen – oder profitieren sie lediglich vom Wachstum des gesamten Terminkontraktmarktes?
2. Der Event-Kontraktmarkt nach der Fußball-WM.
Wenn der Sportkalender weniger dicht ist, können Event-Kontrakte weiterhin eine dauerhafte Einnahmequelle für Brokeragen bleiben? Kann sich der Geschäftsbereich der Predictive-Markets von Sportereignissen auf weitere Bereiche ausweiten?
3. Handel traditioneller Vermögenswerte über Krypto-Infrastruktur.
Werden Aktien, Rohstoffe und Devisen weiterhin on-chain migrieren? Gleichzeitig: Wie schnell schließen traditionelle Börsen die Lücke zu Krypto-Handelsplattformen durch 24/7-Handel und tokenisierte Aktien?
4. Gerichtsurteile.
Werden Event-Kontrakte letztlich als Futures oder als Glücksspiel eingestuft? Und führt diese rechtliche Einordnung zu unterschiedlichen Entwicklungsrichtungen für US-amerikanische und Offshore-Handelsplattformen?
5. Auswirkungen von KI auf Stromrechnungen und Wahlen.
Wird der Aufbau von KI-Infrastruktur weiterhin in Haushaltsstromrechnungen und politischen Wahlen sichtbar werden? Kann sich der Einstiegsjobmarkt erholen?
Was würde unsere Einschätzung widerlegen?
Bleiben die realen Zinssätze lange hoch, während der Wohnungsmarkt wieder zugänglicher wird, könnte der spekulative „Lotto-Effekt“ schwächer werden. Die jüngsten Zinserhöhungen der US-Notenbank und eine Rendite der US-Staatsanleihen mit 10-jähriger Laufzeit über 5 % stellen diese Einschätzung auf die Probe.
Führt die KI-basierte Bauwelle letztlich zu einem breiten Markt-Konsens statt zu ständig neuen Meinungsverschiedenheiten – oder verlangsamt sich die KI-Investitionstätigkeit selbst –, so schwächt sich auch der „Bau-Spekulationsmotor“.
Werden Handelsplattformen durch Wettbewerb gezwungen, ihre Gebühren auf null zu senken, oder stützt sich das Handelsvolumen allein auf Anreizprogramme, bleibt trotz hoher Handelsaktivität kaum noch wirtschaftlich wertvolle Leistung übrig.
Entscheidet sich die Regierung politisch dafür, die gesamte Branche als gesellschaftliches Übel einzustufen und entsprechende Regulierungsmaßnahmen tatsächlich umzusetzen, könnte am Ende nur noch eine kleinere Zahl lizenzierter Handelsplattformen übrig bleiben. Der US-Oberste Gerichtshof könnte dem Markt in Kürze durch einschlägige Urteile in diese Richtung lenken.
Zudem weist der analytische Rahmen der „zwei Spekulationsmotoren“ selbst ein Problem auf: Wenn sich jede historische Spekulationsblase nachträglich entweder als Bau- oder als Lotto-Spekulation erklären lässt, wirkt dieser Ansatz zu allgemein und bietet unzureichende Erklärungskraft.
Die eigentliche Prüfung muss daher konkreter sein: Obwohl Spekulanten ständig zwischen Vermögenswerten wechseln – können die für Matching und Clearing zuständigen Plattformen langfristig konsistent Einnahmen generieren?
Der wahrscheinlichste Fehler ist, Vermögenswerte zu halten, auf die die Spekulantenschar setzt, und dabei fälschlich zu glauben, man investiere in das „Haus“.
VI. Unsere Antwort
Ist Spekulation eine gesellschaftliche Reaktion auf technologischen Wandel oder auf den Verfall politischer und geldpolitischer Ordnung? Unsere Antwort lautet: Spekulation ist eine Reaktion auf eine bestimmte Lücke – und beide genannten Kräfte können diese Lücke erzeugen.
Technologischer Wandel öffnet diese Lücke von oben und liefert der Masse eine Geschichte über zukünftigen Aufbau und Wachstum. Eine unter Druck geratene politische und geldpolitische Ordnung öffnet sie von unten und übergibt der Masse ein „Lottoschein“.
Historisch gesehen wirkten diese beiden Kräfte meist getrennt. Zudem erfolgt die staatliche „Politik-Spekulationsmaschine“ typischerweise von oben, indem der Staat der Öffentlichkeit spekulative Chancen anbietet.
Heute laufen jedoch beide Motoren gleichzeitig.
Lotto-Spekulation wird nicht nur durch staatliche Politik, sondern ebenso von privaten Haushalten von unten getrieben. Und dieselbe Technologie treibt beide Spekulationsarten zugleich an.
Auch das Marktumfeld hat sich verändert: Früher erforderte Bau-Spekulation einen Wertpapierbroker, Lotto-Spekulation einen Buchmacher. Heute lassen sich beide Aktivitäten über dasselbe Smartphone durchführen – und beide teilen sich einen ungeklärten rechtlichen Status; entsprechende Rechtsstreitigkeiten laufen noch vor Gericht.
Zugleich haben politische Praktiken der vergangenen rund fünfzehn Jahre zunehmend die Wahrnehmung gefördert, dass sich Vermögen über traditionelle Wege nicht mehr schnell genug vermehren lässt.
Die Objekte, auf die gewettet wird, ändern sich ständig – und die Namen der aktuellen „Hot Assets“ rotieren fortlaufend. Doch die Spekulantenschar braucht immer einen Ort, um Wetten abzugeben.
Und genau das ist der Teil, der wirklich einer Investition wert ist.