Tiger Research: Q3-2026-Bericht zur Investitionstätigkeit in der Kryptowährungsbranche
 Tapbit Wire
Datenquelle: RootData
Wichtigste Erkenntnisse
Die Zahl der Übernahmetransaktionen bleibt stabil, doch große Übernahmen weichen kleineren ab; Käufer legen stärkeren Wert auf spezifische Kompetenzen wie Lizenzen, Zahlungsabwicklung und institutionellen Handel.
Der Einfluss etablierter Lead-Venture-Capitalisten auf Vertragsbedingungen ist gesunken, während strategische Investoren aktiver geworden sind – darunter auch Venture-Capitalisten zentralisierter Börsen, die ihre eigenen Börsen und Ökosysteme öffentlicher Blockchains durch Investitionen ausbauen möchten.
Seed-Runden und andere Frühphasenrunden sind zurückgegangen; Kapital konzentriert sich auf Unternehmen der Serien A bis C, die ihr Geschäft bereits durch Umsatz und Lizenzen bewiesen haben.
Venture-Capital-Equity-Finanzierungen sind rückläufig, während finanzierungsorientierte Methoden zugelegt haben – darunter Anleiheemissionen, Kreditlinien und SPAC-Börsengänge.
Kapital konzentriert sich auf Bereiche mit Bezug zur traditionellen Finanzwelt und realweltlichen Anwendungen – etwa Zahlungsabwicklung, Stablecoins, tokenisierte Wertpapiere und KI-bezogene Infrastruktur – statt auf isolierte Blockchain-Ökosysteme.
1. Markt-Erholung, Chancen verschieben sich zugunsten institutioneller Akteure
Im Q3 2026 wandelte sich die Stimmung am Kryptomarkt von Angst zu Gier.
Nach zwei Quartalen mit Rückgang in der ersten Jahreshälfte stieg Bitcoin im Q3 um 43 % – die stärkste dritte Quartalsperformance seit 2017. Der US-Spot-Bitcoin-ETF verzeichnete ein Nettozufluss von 6,34 Mrd. USD. Der Krypto-Angst-Gier-Index, der in der ersten Jahreshälfte durchgehend im Bereich „extreme Angst“ lag, betrat am 20. August die „Gier“-Zone und blieb dort überwiegend im September.
Jedoch zeigen offengelegte Transaktionsbeträge, dass diese Erholung nicht zu mehr Investitionen in Krypto-Unternehmen geführt hat.
Das mit steigenden Preisen zurückfließende Kapital floss direkt in Krypto-Assets selbst, während Unternehmensinvestitionen – die Mittel jahrelang binden würden – nicht auf kurzfristige Stimmungsschwankungen reagierten. Die folgenden Abschnitte analysieren die wichtigsten Veränderungen im Q3.
2. Fünf zentrale Veränderungen im Q3
Übernahmen: Vom Expansionsdeal zum Kompetenzkauf
VC-Markt: Rückgang der Lead-Investoren, Aufstieg strategischen Kapitals
Finanzierungsphasen: Vorsicht bei frühen Runden, Fokus auf nachgewiesene Unternehmen
Finanzierungsmethoden: Börsennotierungen und Fremdkapital übersteigen Eigenkapital
Entwicklungslinien: Kapital konzentriert sich auf Infrastruktur zur Verbindung traditioneller Finanzwirtschaft
2.1. Fusionen und Übernahmen: Wandel von Expansions- zu Kompetenzakquisitionen
Die Zahl der M&A-Transaktionen im Q3 blieb gegenüber der ersten Jahreshälfte stabil, doch das Transaktionsvolumen sank deutlich.
Im Q1 gab es 39, im Q2 36 und im Q3 37 M&A-Transaktionen; das Transaktionsvolumen ging jedoch zurück. Daten von Architect Partners, einem unabhängigen Unternehmen zur Erfassung kryptobasierter Transaktionen, zeigen einen monatlichen Rückgang um 7 % bei der Zahl kryptobasierter M&A-Transaktionen im Q3 und einen Einbruch des Transaktionsvolumens um 83 %.
Der Rückgang des Transaktionsvolumens ist auf eine Zielverschiebung zurückzuführen: In der ersten Jahreshälfte dominierten Transaktionen zur Übernahme ganzer Unternehmen, um neue Geschäftsfelder aufzubauen – etwa Mastercards 1,8-Mrd.-USD-Akquisition von BVNK. Im Q3 standen hingegen Akquisitionen im Fokus, die bestehende Geschäftsbereiche ergänzen sollten.
Circle vereinbarte die Übernahme des singapurischen grenzüberschreitenden Zahlungsanbieters Tazapay; MoonPay die Übernahme von North Capital mit US-Wertpapierlizenz; BitGo erwarb das institutionelle Handelsgeschäft von NYDIG.
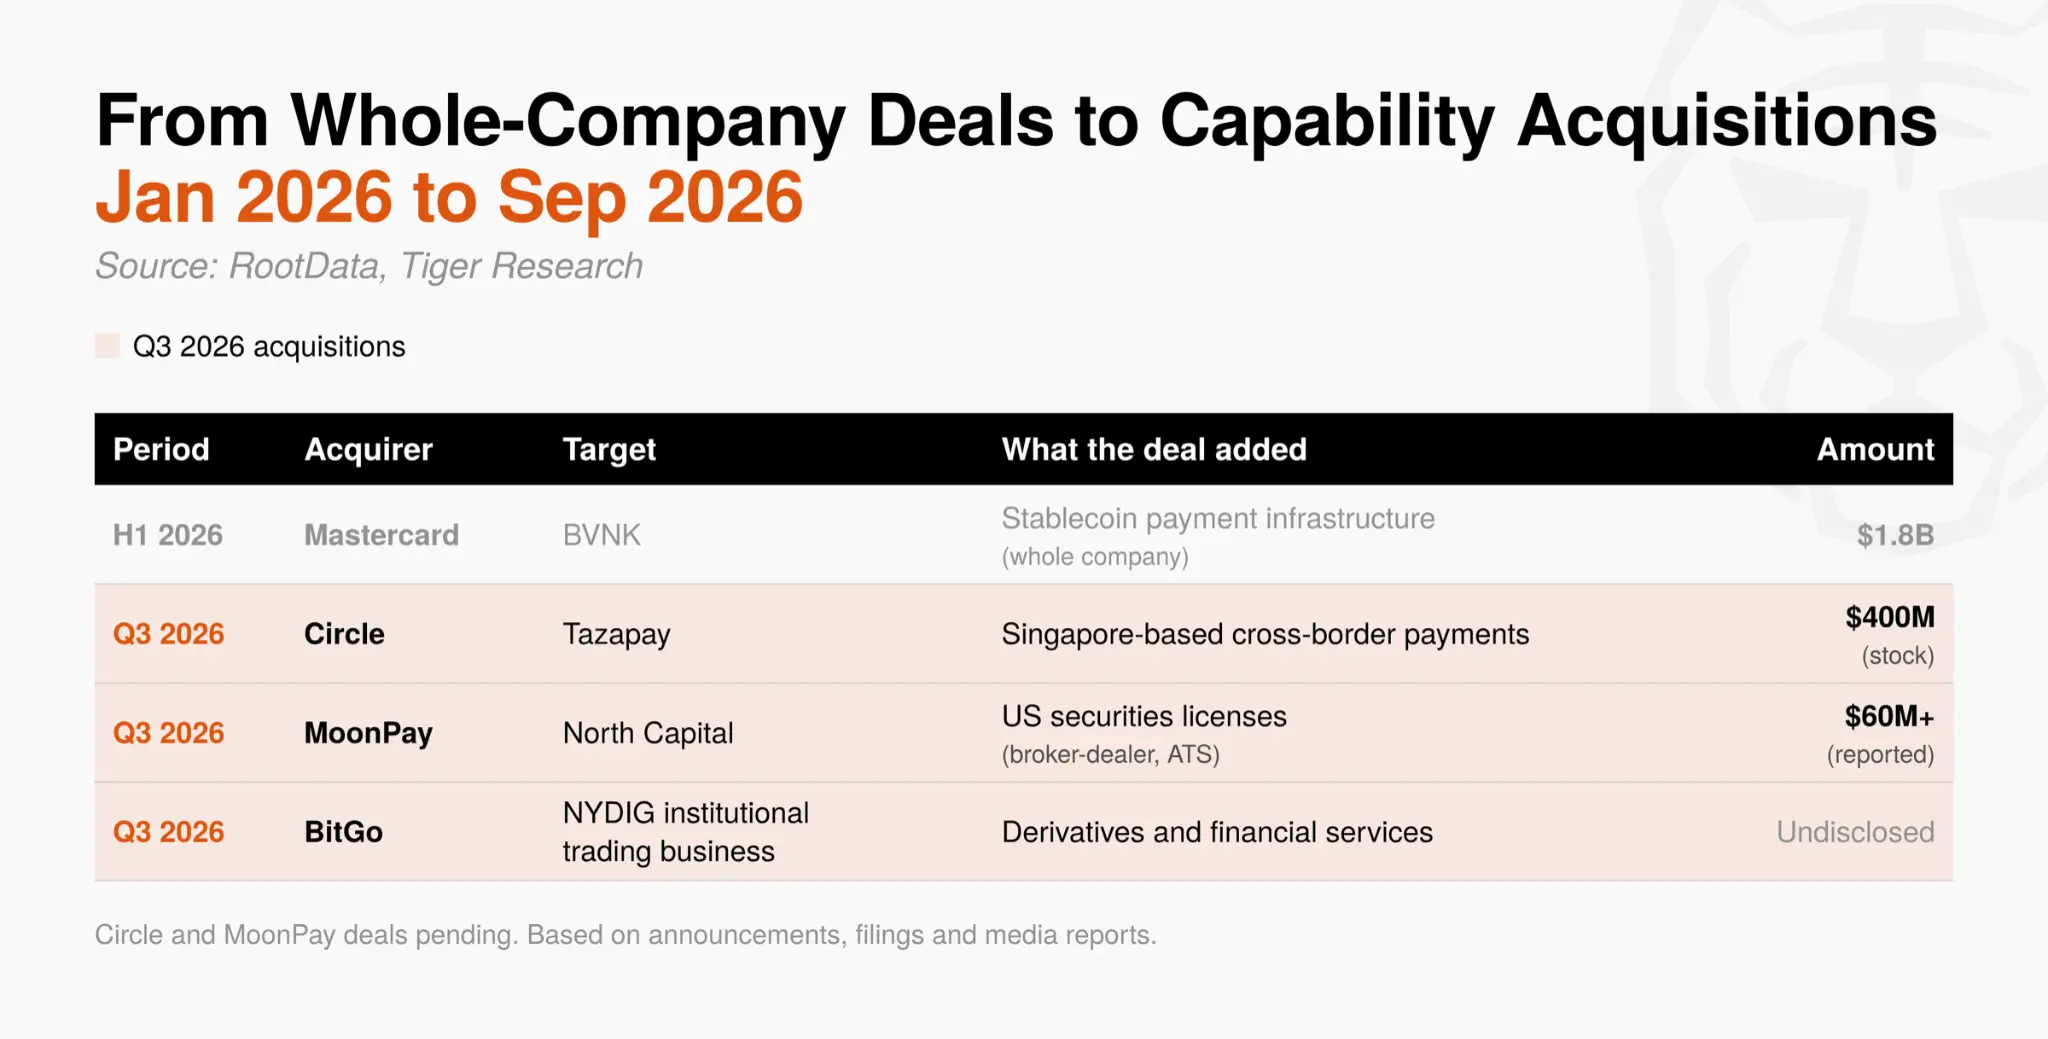
Die interne Beschaffung einer Lizenz und der Nachweis einer Kompetenz dauern lange, während Akquisitionen beides sofort sichern können. In einer Phase, in der sich die branchenweiten Betriebsstrukturen noch formieren, ist diese Zeitersparnis zu einem Wettbewerbsvorteil geworden. Der Fokus von M&A verschiebt sich rasch von der Expansion in neue Geschäftsfelder hin zur gezielten Kompetenzakquisition.
2.2. Risikokapitalmarkt: Rückgang führender Investoren, Aufstieg strategischen Kapitals
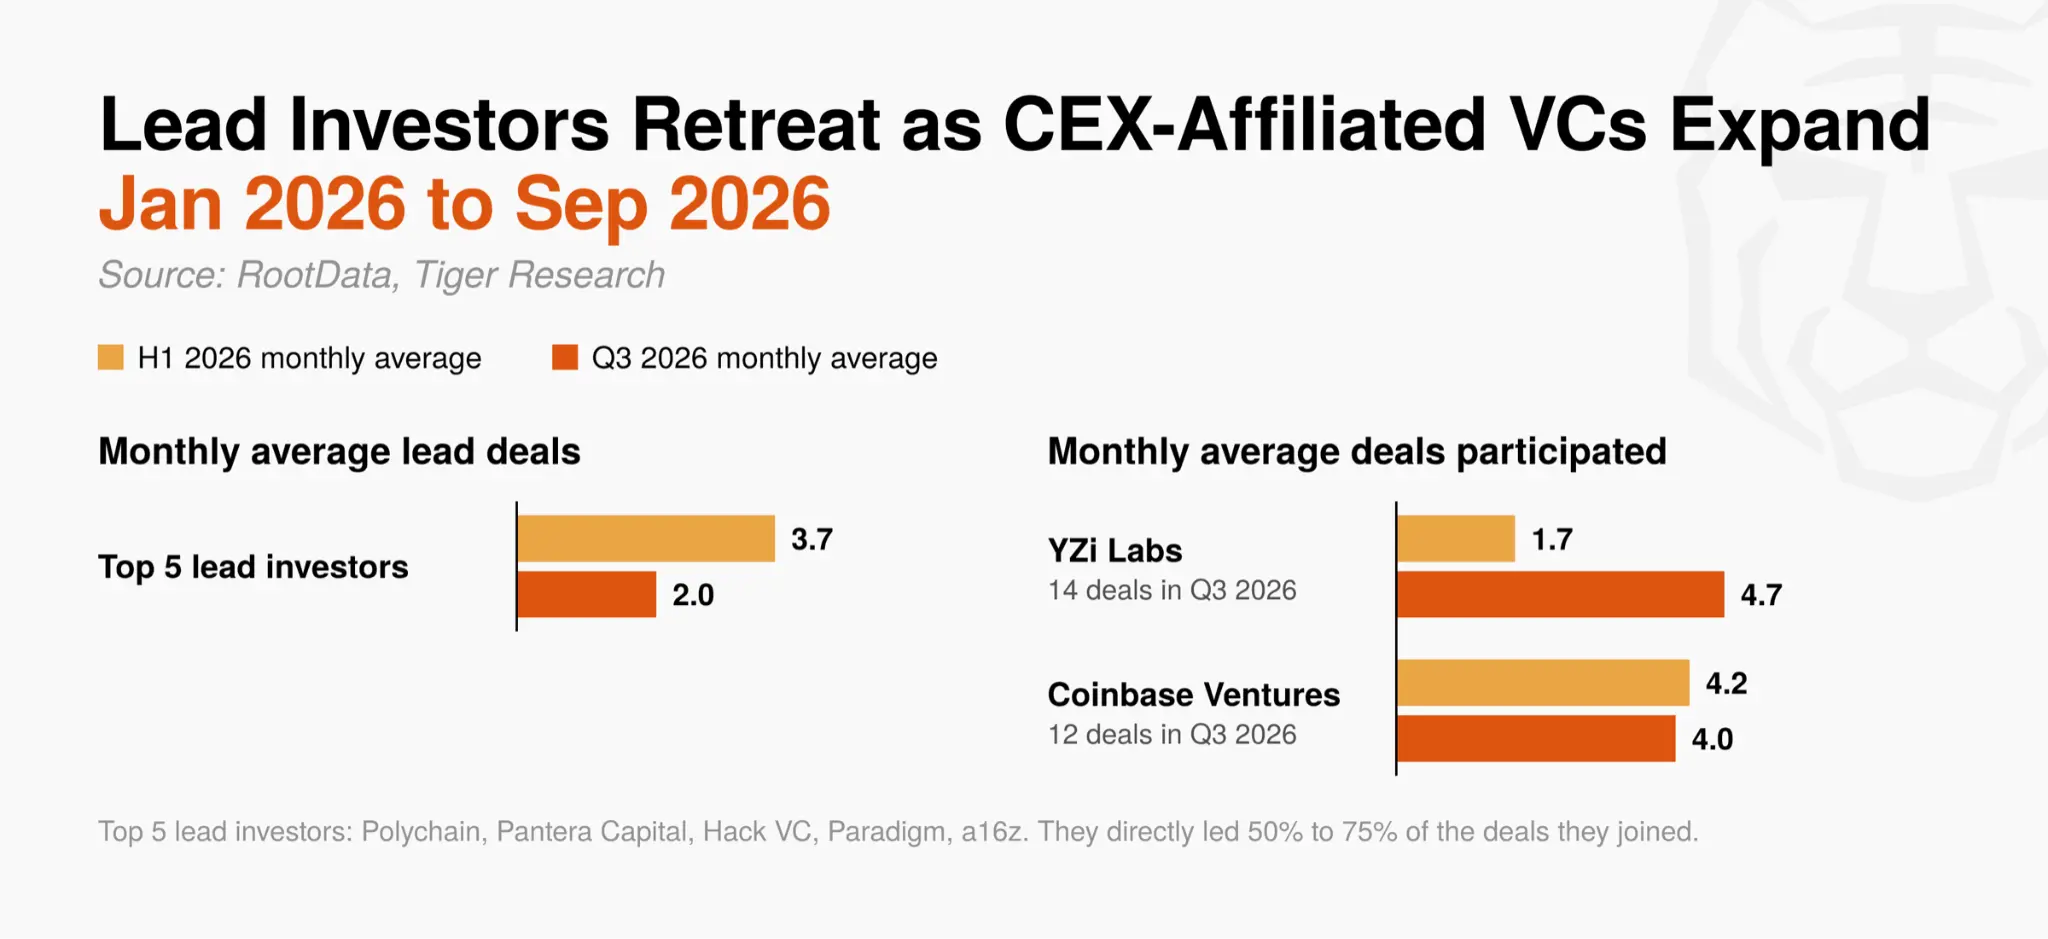
Der Einfluss bedeutender Lead-Investoren ist stark gesunken. Die fünf aktivsten Lead-Investoren seit 2024 (Polychain, Pantera Capital, Hack VC, Paradigm und a16z) führten im Q3 durchschnittlich 2,0 Transaktionen pro Monat – verglichen mit 3,7 in der ersten Jahreshälfte.
Diese Firmen hatten zuvor 50 bis 75 % der von ihnen unterstützten Transaktionen angeführt und Marktvergleichswerte für Bewertungen gesetzt; ihre Kontrolle über Finanzierungsrunden schwächt sich jedoch ab.
YZi Labs (ehemals Binance Labs) beteiligte sich hingegen an 14 Transaktionen – fast dreimal so viele wie der monatliche Durchschnitt der ersten Jahreshälfte; Coinbase Ventures folgte mit 12 Transaktionen.
Der gestiegene Einsatz von Risikokapitalfonds zentralisierter Börsen beruht auf strukturell anderen Anlagezielen: Finanz-VCs verfolgen Kapitalgewinne aus Eigenkapital oder Wertsteigerung von Vermögenswerten, während VC-Fonds zentralisierter Börsen zusätzliche Handelsvolumina und neue Nutzer gewinnen, sobald Portfolio-Projekte auf ihren eigenen Börsen oder öffentlichen Blockchains (z. B. BNB Chain oder Base) gestartet werden.
Daher investieren diese Institutionen auch bei Preis- und Bewertungsunsicherheiten weiterhin gezielt – sie verfolgen klare strategische Ziele. Folge: Q3-Finanzierungsrunden spiegeln stärker den Einfluss strategischer Investoren wider, die ihre eigenen Plattformen ausbauen wollen, als den finanzieller Investoren, die Marktpreise setzen.
Der VC-Markt im Q3 zeigt eine Verschiebung: weg von der Erzielung hoher Renditen durch Finanzinvestitionen hin zu geschäftlichen und ökosystemischen Synergien durch strategische Investitionen.
2.3. Finanzierungsphasen: Vorsicht bei frühen Runden, Fokus auf nachgewiesene Unternehmen
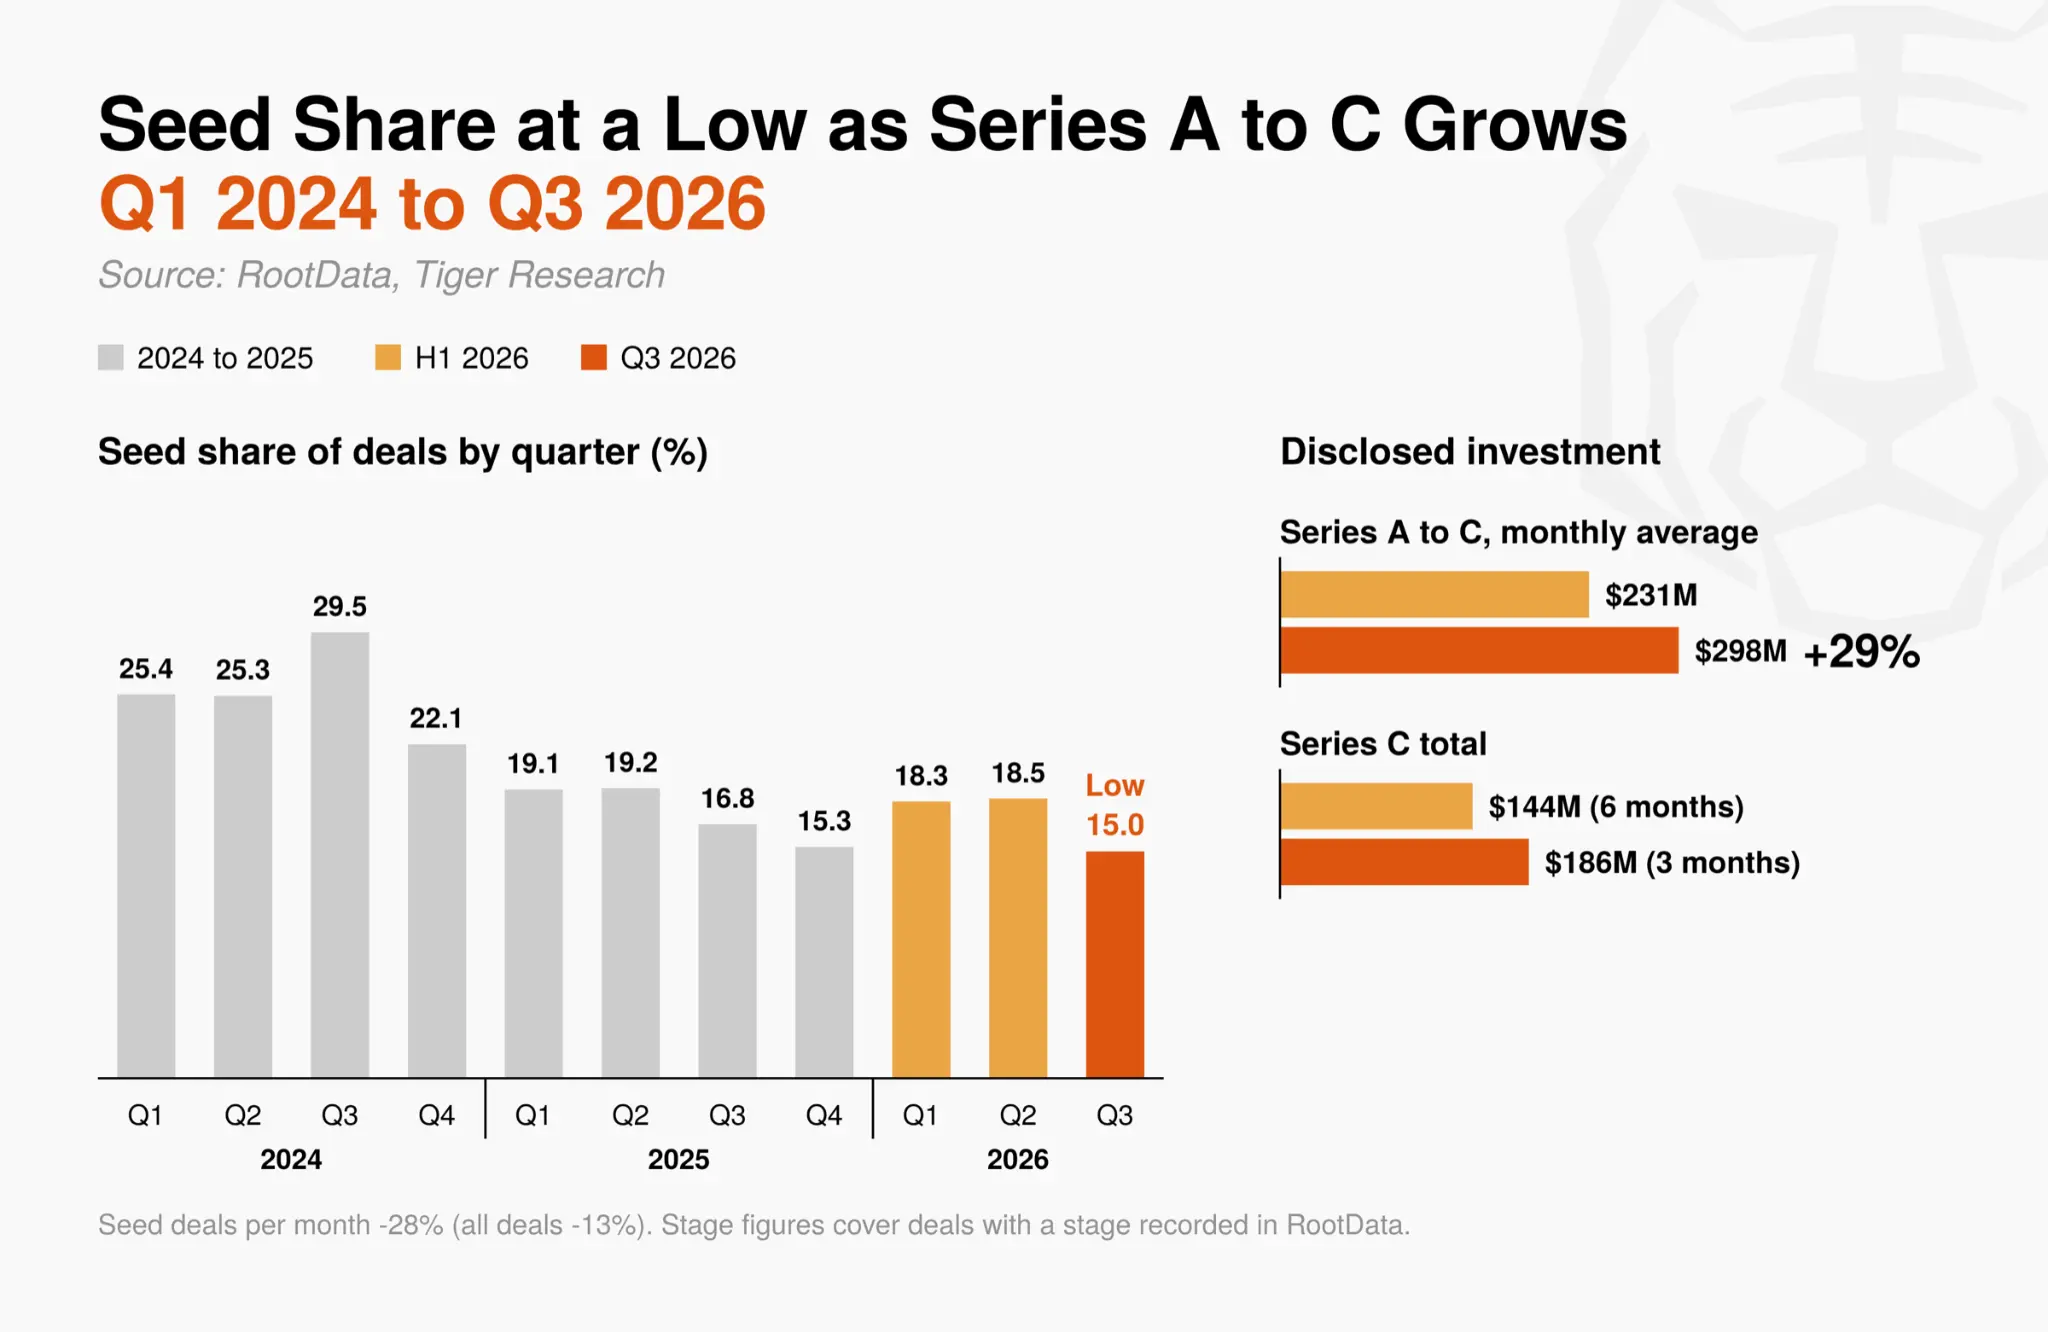
Investoren zögern, unerprobte Risiken einzugehen. Seed-Runden machten 15,0 % aller Transaktionen aus – den geringsten Quartalsanteil seit 2024. Die durchschnittliche monatliche Zahl von Seed-Runden sank um 28 %, mehr als doppelt so stark wie der gesamte Transaktionsrückgang von 13 %.
Offengelegte Investitionen von Serie A bis C stiegen im Monatsvergleich um 29 %; die Finanzierungsrunde C allein im dritten Quartal übertraf das Gesamtvolumen der ersten beiden Quartale.
Frühphaseninvestitionen verteilen Kapital auf viele kleine Projekte und setzen auf wenige Erfolgsgeschichten für hohe Renditen. Damit dieses Modell funktioniert, müssen nachfolgende Investoren weiterhin Anteile oder Token zu höheren Bewertungen erwerben.
Da Unternehmensinvestitionen insgesamt im dritten Quartal vorsichtiger wurden, scheinen die Markterwartungen an solche Folgeinvestitionen geschwächt zu sein. Die Investoren fokussieren sich nun stärker auf Wachstumsrunden für Unternehmen, die ihr Geschäft bereits durch Umsatz und Lizenzierungen bewiesen haben.
Jeeves und EDX Markets schlossen beide im dritten Quartal eine C-Runde ab; beide sind Zahlungs- und Handelsinfrastrukturunternehmen, die dasselbe Muster widerspiegeln. Die Marktstandards verschieben sich von Zeitplänen für Tokenausgaben hin zu nachweisbaren Geschäftsergebnissen.
2.4. Finanzierungsformen: Börsengänge und Fremdkapitalfinanzierung überflügeln Eigenkapital
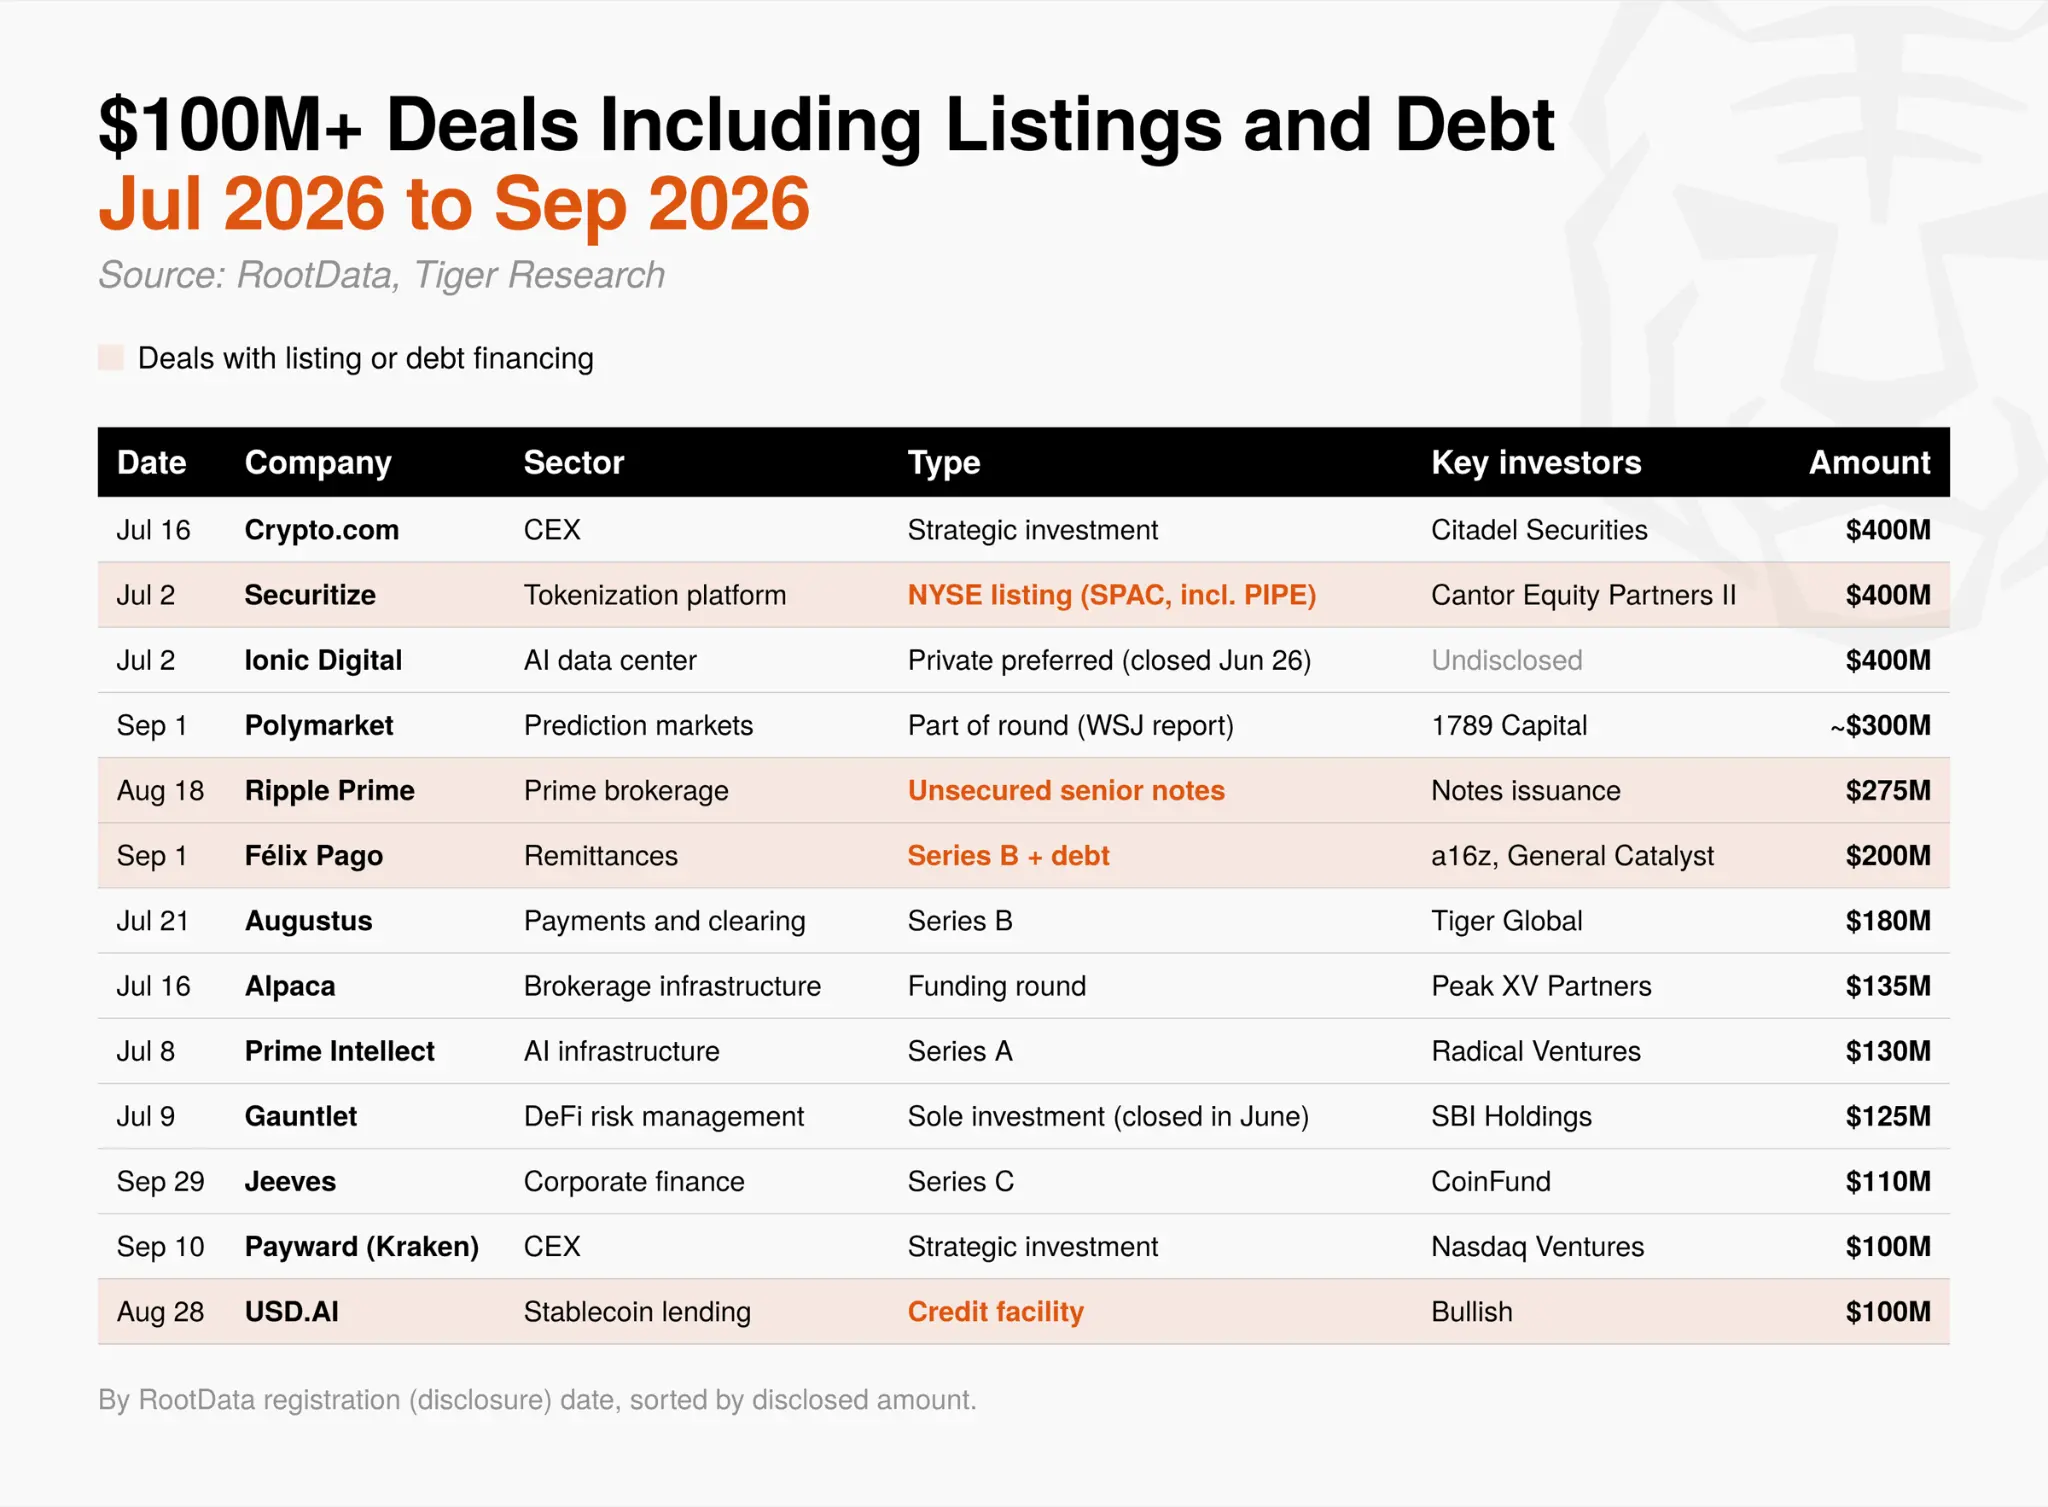
Im dritten Quartal stammte ebenfalls viel Kapital außerhalb der Risikokapital-Eigenkapitalfinanzierung. Unter den 13 Transaktionen mit einem Volumen von über 100 Mio. USD betrafen vier Börsengänge oder Fremdkapitalfinanzierungen.
Securitize ging mittels SPAC-Merger an der New Yorker Börse (NYSE) an die Börse; Ripple Prime emittierte ungesicherte Senior-Notes im Volumen von 275 Mio. USD. Im Monatsvergleich sanken Risikokapital- und strategische Eigenkapitalfinanzierungen um 24 %, während Fremdkapitalfinanzierungen von 70 Mio. USD auf 190 Mio. USD stiegen und öffentliche Kapitalbeschaffung von 80 Mio. USD auf 150 Mio. USD anstieg.
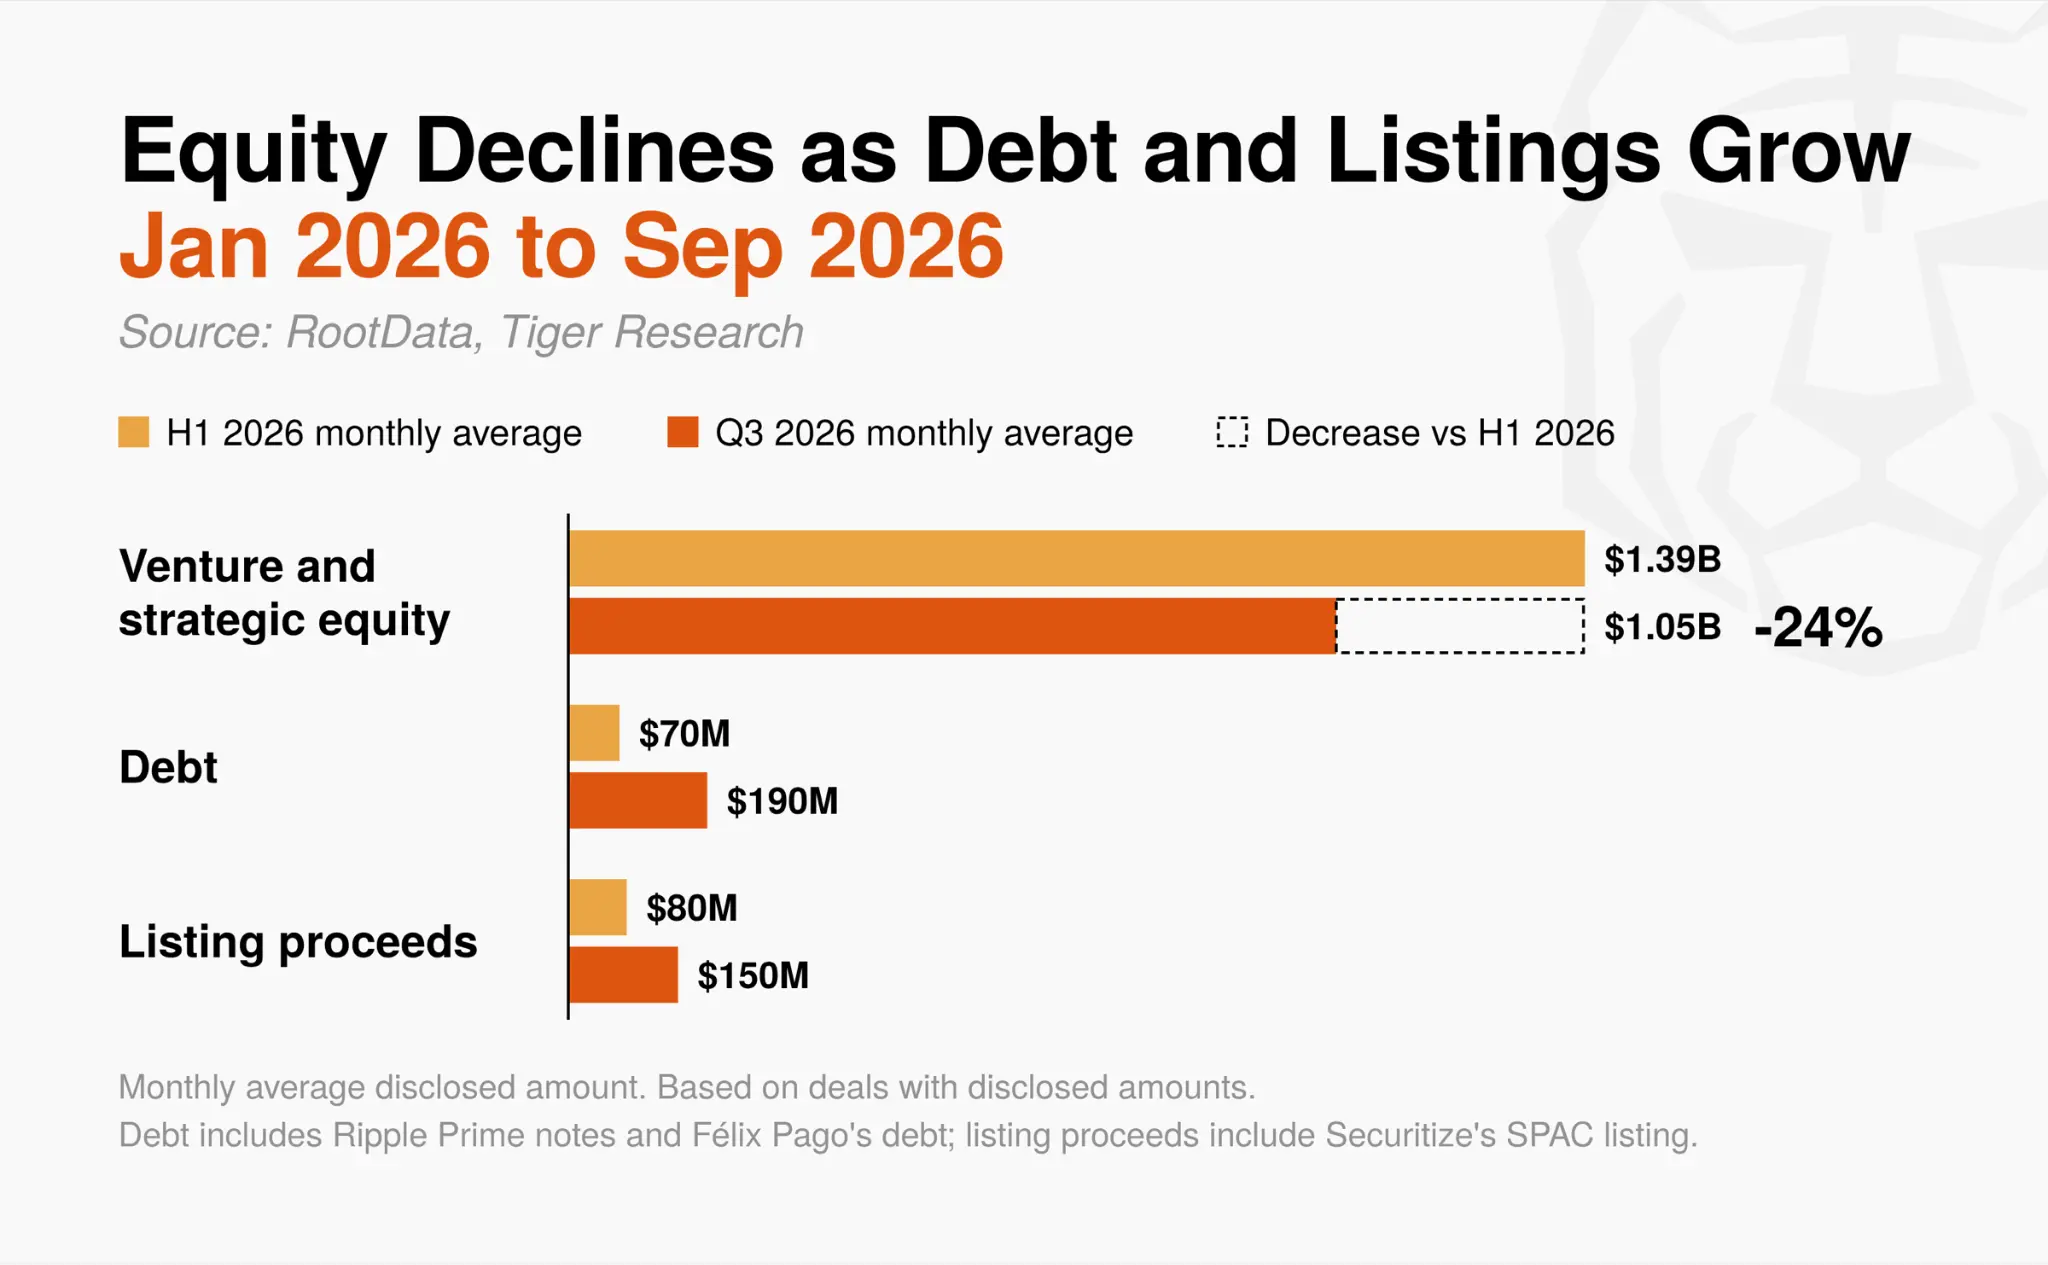
Anleihen und Börsengänge setzen entweder Rückzahlungsfähigkeit voraus oder benötigen Bewertungen durch den Kapitalmarkt. In der ersten Jahreshälfte stammte Fremdkapitalfinanzierung hauptsächlich von Bitcoin-Finanzunternehmen, etwa Metaplanet, das zur Bitcoin-Akquisition Kredite aufnahm.
Im dritten Quartal nahmen kapitalstarke Unternehmen – wie Prime-Broker, Remittance-Dienste und Stablecoin-Lending-Anbieter – Kredite zur Geschäftsexpansion auf. Die Rückzahlungsgrundlage verschob sich von Bitcoin-Kursen hin zu Unternehmens-Cashflows. Einige Firmen können sich nun wie klassische Unternehmen finanzieren – ohne Risikokapital – was möglicherweise die Rolle von VC-Investoren auf Frühphasen beschränkt.
2.5. Segmentfokus: Kapital konzentriert sich auf Infrastruktur im Schnittfeld traditioneller Finanzwirtschaft
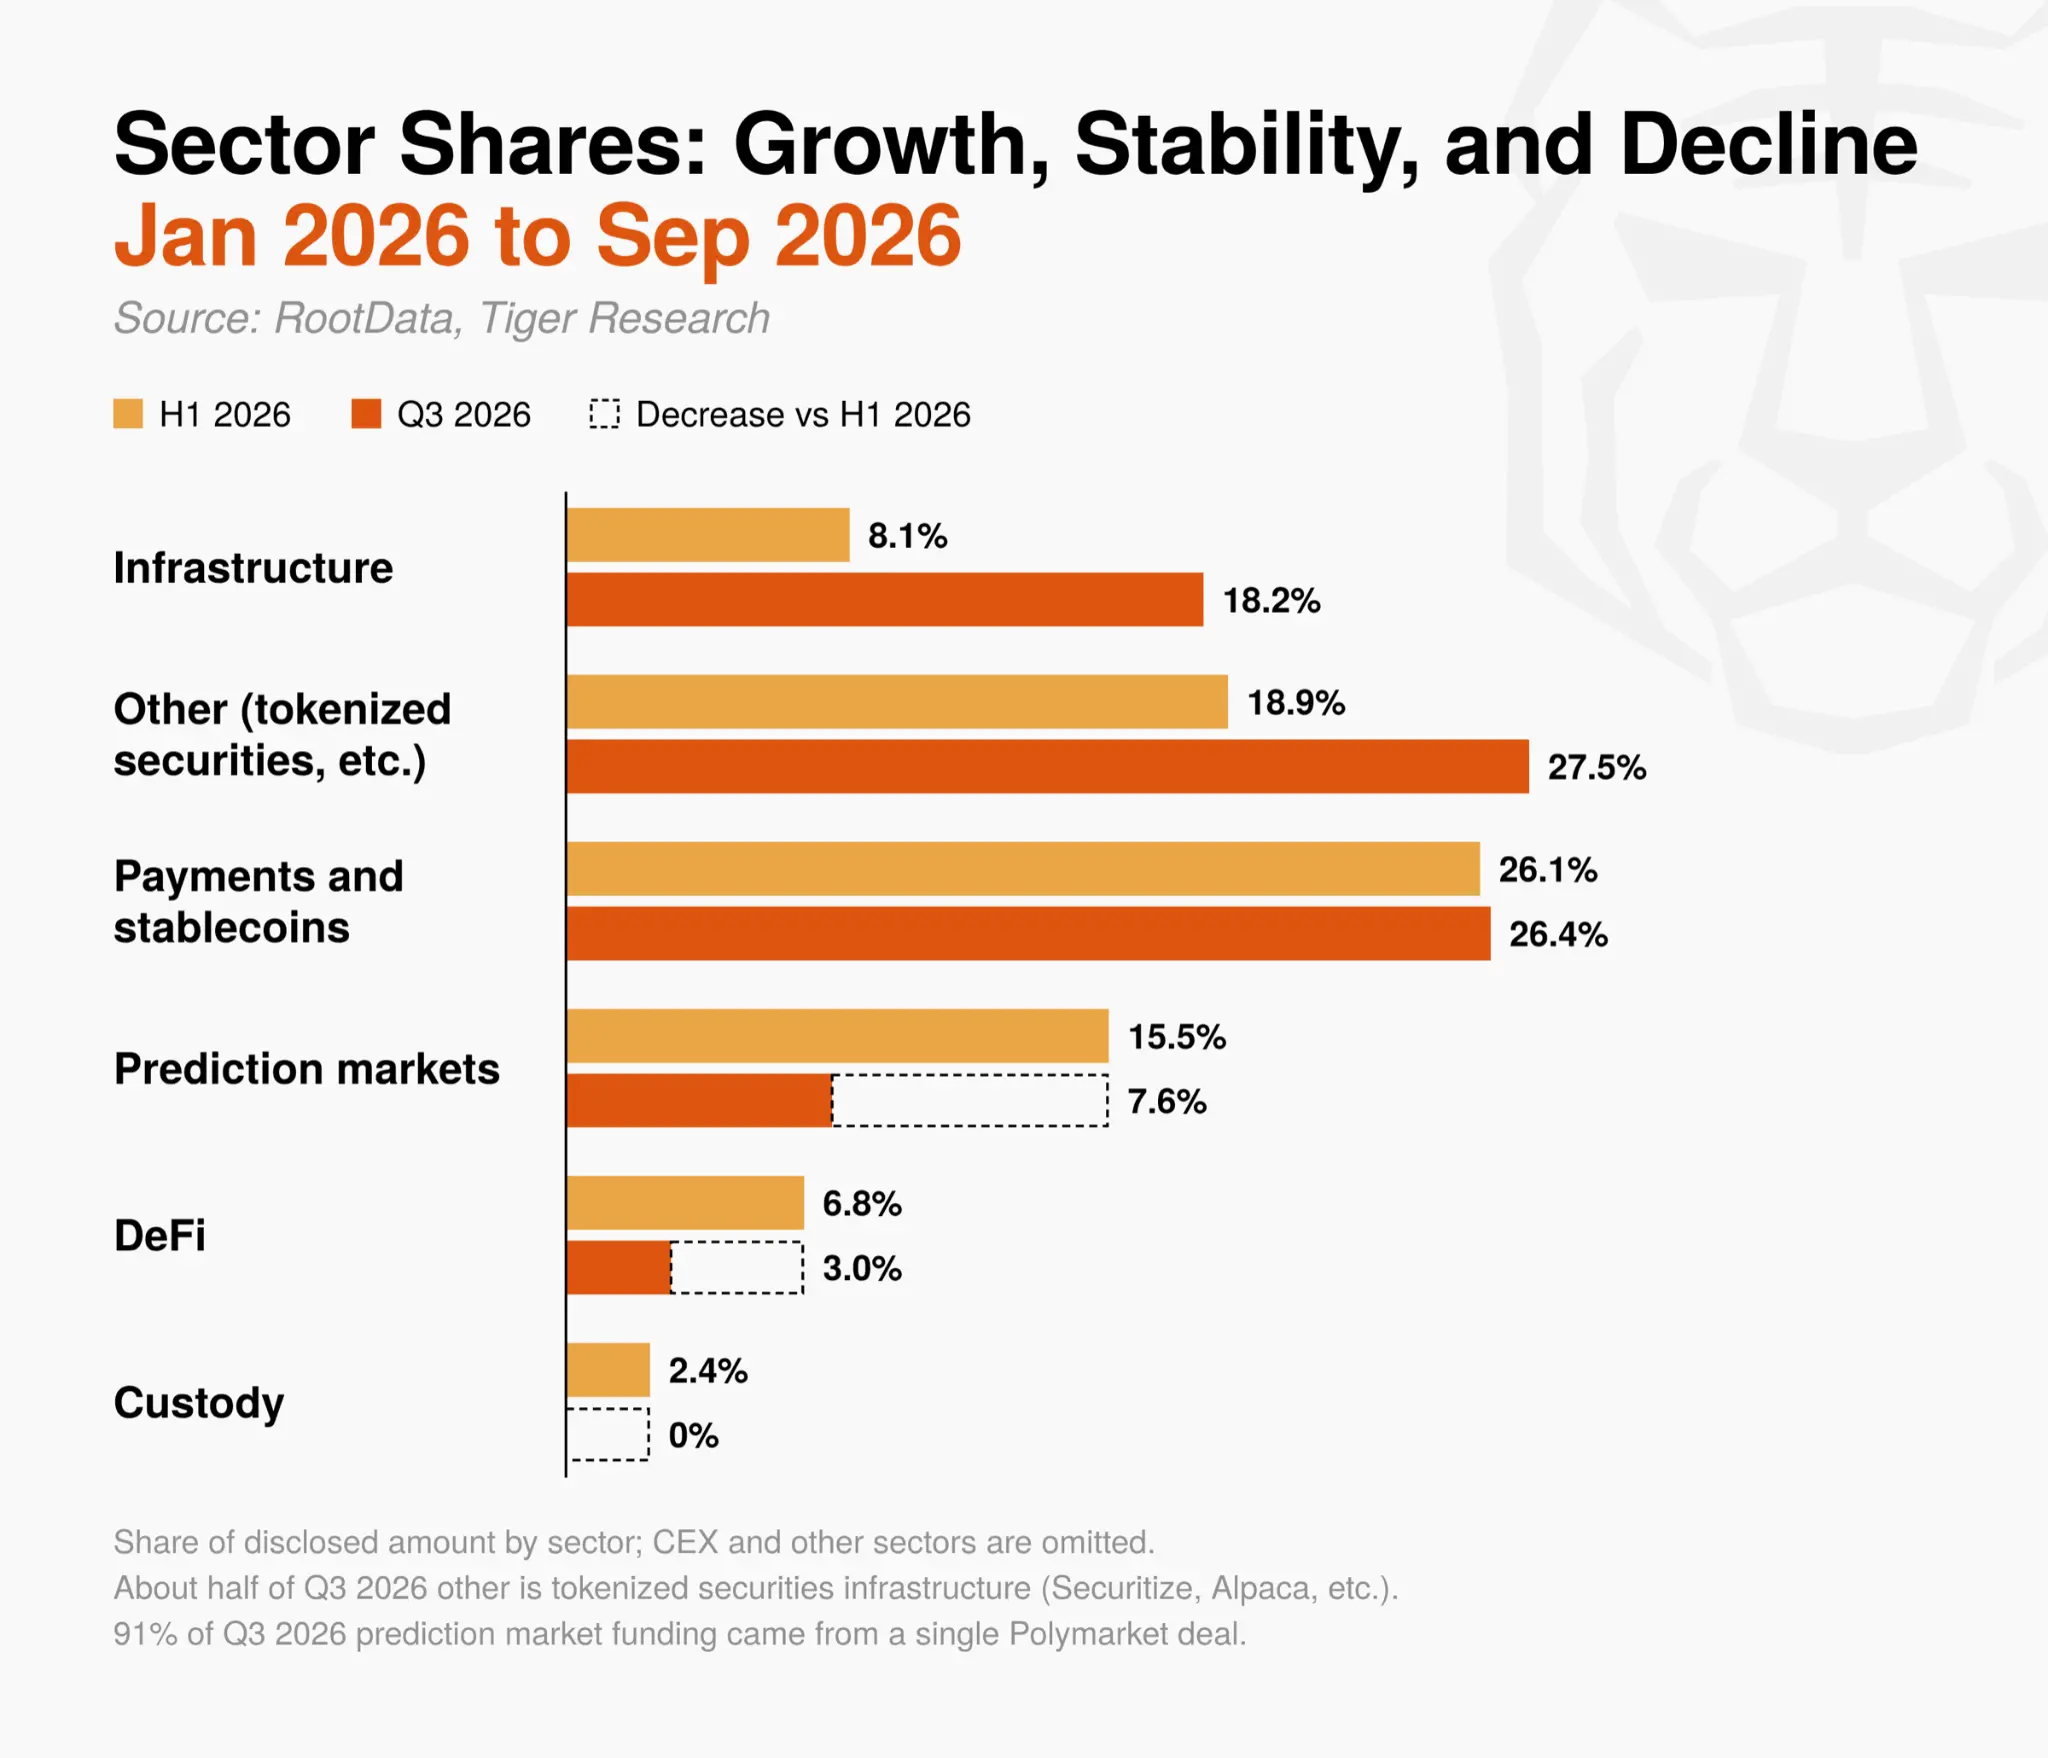
Nach Sektor floss das Kapital im dritten Quartal vorrangig in Bereiche, die traditionelle Finanzwirtschaft mit dem Krypto-Ökosystem verbinden – nicht in neue Layer-1- oder Layer-2-Protokolle.
Der Anteil des Infrastruktursektors an den offengelegten Investitionen stieg von 8,1 % in der ersten Jahreshälfte auf 18,2 % – mehr als verdoppelt. Das Wachstum resultierte aus AI-bezogenen Transaktionen, nicht aus neuen Blockchain-Hauptnetzen. Beispiele sind Ionic Digital, das sein Geschäft auf KI-Rechenzentren umstellte, sowie Prime Intellect, ein Anbieter von KI-Trainingsinfrastruktur.
Etwa die Hälfte des als „sonstige“ kategorisierten Kapitals floss in Infrastruktur für tokenisierte Wertpapiere wie Securitize und Alpaca. Zahlungsverkehr und Stablecoins waren der einzige Sektor mit konstantem Anteil.
Im Gegensatz dazu erhielten Sektoren mit geringerer Verbindung zur traditionellen Finanzwirtschaft deutlich weniger Kapital. Auf dem Predictions-Markt machte eine einzelne Transaktion von Polymarket (ca. 300 Mio. USD) 91 % der Investitionen im dritten Quartal aus. DeFi-Investitionen sanken um 71 %; auch die Transaktionszahl ging zurück – auf nur noch 3,0 % des Gesamtvolumens. Die größte DeFi-Transaktion war Cari Network, ein Einzahlungstoken-Netzwerk, das von regionalen US-Banken unterstützt wird. Im Custody-Bereich gab es keine neuen Investitionen; Aktivitäten beschränkten sich auf Integrationen zwischen etablierten Unternehmen, etwa die Übernahme des Handelsgeschäfts von NYDIG durch BitGo.
Im dritten Quartal floss Kapital ausschließlich in reife Unternehmen, die bereits Lizenzen und regulatorische Genehmigungen besitzen, oder in Projekte, die mit traditionellen Finanzinstituten wie Banken verbunden sind. Die Investitionen haben sich eindeutig vom Aufbau neuer Krypto-Ökosysteme hin zu Vertriebskanälen und Infrastruktur verschoben, die traditionelles Finanzkapital den Zugang zum Kryptomarkt ermöglichen.
3. Implikationen für verschiedene Marktteilnehmer
Trotz der Kursbelebung blieb die Kapitalzufluss in Krypto-Unternehmen im dritten Quartal knapp. Das Kapital verlagerte seine Schwerpunkte: Kleine Akquisitionen zur gezielten Stärkung spezifischer Kompetenzen ersetzten große Transaktionen; strategische Investoren, die ihre eigenen Plattformen ausbauen wollen, rückten stärker in den Fokus als finanzielle Lead-Investoren.
Kapital konzentriert sich zudem auf Unternehmen mit nachgewiesener Geschäftstätigkeit – also solche mit Einnahmen und Lizenzen – statt auf frühe Projekte. Da sich die in dem vorherigen Bericht genannten Trends zu Kontrolle und Fundamentaldaten fortsetzen, skizzieren die folgenden Abschnitte die zentralen Aufgaben für die verschiedenen Marktteilnehmer.
3.1 Krypto-Unternehmen und Gründer
Vorbereitung auf längere Frühphasen-Finanzierungsrunden: Der Rückgang bei Seed-Round-Transaktionen im dritten Quartal fiel stärker aus als im Marktgesamtdurchschnitt. Vor der nächsten Finanzierungsrunde sollten Unternehmen ihre Finanzierungsreichweite konservativ neu berechnen, um konkrete Meilensteine wie Umsatz, Lizenzen oder wichtige Partnerschaften zu erreichen.
Überprüfung der Bedingungen strategischer Investitionen: Kapital von mit CEX verbundenen Risikokapitalgebern fließt weiterhin ein, kann jedoch Auflagen beinhalten – etwa die Verpflichtung zur Nutzung einer bestimmten CEX oder Blockchain. Unternehmen sollten vorab prüfen, ob solche Bedingungen künftige Finanzierungsrunden oder den Verkauf des Unternehmens einschränken würden.
Aufbau regulatorischer und lizenzrechtlicher Kompetenzen: Jüngste Käufer fokussieren sich auf unmittelbar nutzbare Kompetenzen – etwa Wertpapierlizenzen, Zahlungsnetzwerke oder Handelsinfrastruktur – statt auf das gesamte Unternehmen. Unternehmen, die einen Verkauf oder eine Partnerschaft erwägen, sollten ihre Kernkompetenzen klar benennen und deren Passgenauigkeit zu den Geschäftsmodellen potenzieller Partner bewerten.
Einsatz vielfältigerer Finanzierungsmethoden: Unternehmen mit stabilem Cashflow können traditionelle Finanzierungsinstrumente wie Anleihen oder Kreditlinien nutzen, um Eigenkapitalverwässerung zu reduzieren.
3.2 Traditionelle Finanzinstitute und Unternehmen
Markteintritt über Akquisitionen: Für neue Krypto-Geschäfte kann der Erwerb eines spezialisierten Unternehmens mit Lizenzen und operativer Erfahrung effizienter sein als der interne Aufbau von Infrastruktur. Fusionen und Übernahmen im Bereich Infrastruktur, Lizenzen und Handelskompetenzen nehmen weiter zu.
Bewertung von Transaktionen anhand realer Gegebenheiten: Allein die betrachteten offengelegten Transaktionsvolumina geben nicht Auskunft darüber, wie der Markt diese Unternehmen bewertet. Käufer sollten die strategische Passgenauigkeit zum eigenen Geschäft priorisieren und mit professionellen Beratern prüfen, ob eine Transaktion über den Kaufpreis hinaus Mehrwert schafft.
3.3 Investoren und Privatanleger
Vorsicht bei Finanzierungsmeldungen: VC-Finanzierungsmeldungen sollten nicht automatisch als Kaufsignale gewertet werden. Die großangelegten Token-Verkäufe und überhöhten Handelsgewinne der Vergangenheit sind im aktuellen Markt schwerer zu erwarten; Privatanleger sollten erkennen, dass das Aufwärts-Potenzial früher Positionen begrenzt ist.
Projektbewertung anhand fundamentaler Kriterien: Projektanalysen sollten Umsatzstruktur, regulatorische Einhaltung und Verbindungen zur traditionellen Finanzwelt berücksichtigen – nicht aber Token-Emissionszeitpläne oder kurzfristige Nachrichten.
Der Kryptomarkt entwickelt sich zunehmend über kurzfristige Erwartungen hinaus hin zu nachweisbarem Mehrwert und praktischer Anwendung. Einige Investoren mögen diese Veränderung bedauern, doch der Übergang des Marktes zu einer echten Branche ist als gesunde Entwicklung zu werten.
Marktteilnehmer, die diesen strukturellen Wandel erkennen und ihre Kernkompetenzen sowie ihr Risikomanagement stärken, sind besser auf die nächste Marktphase vorbereitet.
Daten und Methodik
Datenquelle: Die Daten von Januar 2024 bis September 2026 basieren auf der RootData-API und umfassen insgesamt 3.515 Finanzierungsrunden, klassifiziert nach dem RootData-Registrierungsdatum. Ionic Digital und Gauntlet, im Juni abgeschlossen, aber erst im Juli bekanntgegeben, werden im dritten Quartal gezählt. Von den 195 RootData-Einträgen für das dritte Quartal sind zwei keine Investitionen: eine DEX-Launch-Kooperation zwischen Robinhood und dYdX Labs sowie die Mitgliedschaft in der Ethereum Enterprise Alliance – beide wurden ausgeschlossen, sodass 193 Transaktionen für die Analyse verblieben.
Betragsschwellen: Die Beträge in diesem Bericht entsprechen der Summe der offengelegten Transaktionsbeträge. Im dritten Quartal waren davon 112 von 193 Transaktionen offengelegt, in der ersten Jahreshälfte 286 von 441. Transaktionen ohne offengelegten Betrag wurden nicht einbezogen; das tatsächliche Transaktionsvolumen ist daher höher als die dargestellten Zahlen. Eine bei RootData erfasste Raven-Finanzierungsrunde in Höhe von 90 Mio. USD wurde ausgeschlossen, da die Originalquelle angab, dass dieser Betrag eine Bewertung – nicht eine Investitionssumme – darstellt.
M&A-Beträge: Offengelegte M&A-Beträge und der Anteil rückläufiger M&A-Transaktionen (83 %) basieren ausschließlich auf RootData-Transaktionen mit dokumentierten Beträgen. Transaktionen mit offengelegten Beträgen, die jedoch nicht bei RootData erfasst sind – etwa Circle und Tazapay (400 Mio. USD laut SEC-Unterlagen) sowie Future Assets und Korbit (ca. 141,4 Mrd. KRW, ca. 100 Mio. USD) – werden im Text separat genannt. Der Vergleich für das dritte Quartal orientiert sich an Quartalsdaten von Architect Partners.
Finanzierungsarten: M&A folgt den Rundentypen von RootData. Öffentliche Kapitalbeschaffung umfasst Börsengänge (IPOs), Nachbörsen-Finanzierungen und Listings durch Securitize. Schuldtitel umfassen Schuldenfinanzierungen, Ripple-Prime-Noten sowie den Schuldenanteil von Félix-Pago-Runden. Token-Verkäufe umfassen OTC- und öffentliche Verkaufsrunden. Alle übrigen Transaktionen werden als Risikokapital- und strategische Eigenkapitalinvestitionen klassifiziert, inklusive Fälle des Erwerbs bestehender Anteile – etwa durch Hana Financial Group und Samsung Securities bei Dunamu in der ersten Jahreshälfte.
Vergleich erster Halbjahr und drittes Quartal: Da die beiden Zeiträume unterschiedlich lang sind (sechs vs. drei Monate), werden sowohl Transaktionszahlen als auch Beträge für den Vergleich in monatliche Durchschnittswerte umgerechnet. Die Daten des ersten Halbjahrs wurden anhand nachträglicher RootData-Informationen neu berechnet (441 Transaktionen statt zuvor 435).
Finanzierungsstufen: Die Daten werden nach Stufe gezählt (z. B. Seed-Runde, Series-A–C), wobei nur Transaktionen mit in RootData vermerkten Stufen berücksichtigt werden (143 von 193 Transaktionen im dritten Quartal). Beispiele: Fassets C-Runde und Augustus’ B-Runde fehlen in der Stufenstatistik, da RootData keine Stufe verzeichnet.
Track-Klassifizierung: Jede Transaktion wird eindeutig einem Track zugeordnet, basierend auf RootData-Projekt-Tags – Priorisierung nach konkreter Geschäftsmodell-Kategorie: Predictionsmärkte, CEX, Custody, Zahlungen & Stablecoins, DeFi, Gaming, NFTs, Social & Entertainment, Infrastruktur. Große, ungetaggte Transaktionen werden manuell klassifiziert; nicht zuzuordnende gelten als „Sonstige“.
Institutionelle Beteiligung: Transaktionen mit mindestens einem Investor, den RootData als Unternehmen oder Institution klassifiziert. Dies entspricht dem Kriterium „Transaktionen mit traditionellen Finanzinstituten“ aus dem vorherigen Bericht.
Direkte Beteiligung traditioneller Finanzinstitute: Transaktionen mit mindestens einer Bank, Wertpapierfirma, Vermögensverwaltung, Börsenbetreiber, Zahlungsnetzwerk-, Rating- oder Datenfirma, traditionellem Market Maker oder deren Investmentabteilungen. Ohne RootData-Investorinfo erfolgt keine Erfassung – der Anteil ist daher konservativ. Beispiele: Hana Financial Group/Samsung Securities (Dunamu-Anteile, erstes Halbjahr) und US-Regionalbank (Cari Network, drittes Quartal) fehlen mangels Investorinfo. Keyword-basiert identifizierte Investoren wurden einzeln verifiziert; Fintechs wie PayPal, Stripe, Robinhood und Nium gelten nicht als traditionelle Finanzinstitute.
Verifizierung zentraler Transaktionen: Wichtige Transaktionen des dritten Quartals wurden anhand von Unternehmens-Pressemitteilungen, regulatorischen Einreichungen und Mainstream-Medienberichten abgeglichen. Transaktionen im Abschlussstadium (S&P Global/OpenZeppelin, Nasdaq/LeveL Markets, Circle/Tazapay) sind noch nicht abgeschlossen.
Marktindikatoren: Bitcoin-Kurse und Quartalsrenditen basieren auf täglichen Schlusskursen Binance BTC/USDT (UTC). Der Crypto Fear and Greed Index stammt von Alternative.me; der Nettozufluss US-amerikanischer Spot-Bitcoin-ETFs stammt aus SoSoValue-Daten (zitiert von Investing.com). Abstimmung zum CLARITY Act und SEC-Ausnahmen basieren auf US-Senats-Abstimmungsprotokollen und SEC-Ankündigungen.