Ist der Bullenmarkt da? RootData veröffentlichte die Q4-Warnung zu beliebten Projekten: 1.537 Projekte enthüllten Token-Versorgungsmuster – nicht mehr nur Liquiditätsausstiegsanbieter
 Tapbit Wire
Viertes Quartal 2026: ALLO und HUMA erfahren im November die erste konzentrierte Freigabe von Team- und Investorentokens; DBR und ZRO werden vierteljährlich bzw. monatlich freigegeben; ENA gibt die verbleibenden Investorentokens am 5. Oktober in einer Einzelpreisfreigabe frei. Dieser Artikel fasst anhand von RootData-Daten und Projektankündigungen aktuelle Freigabetermine sowie Entwicklungen bei der Tokenökonomie der letzten zwei Jahre zusammen.
I. Anstehende Tokenfreigaben beliebter Projekte
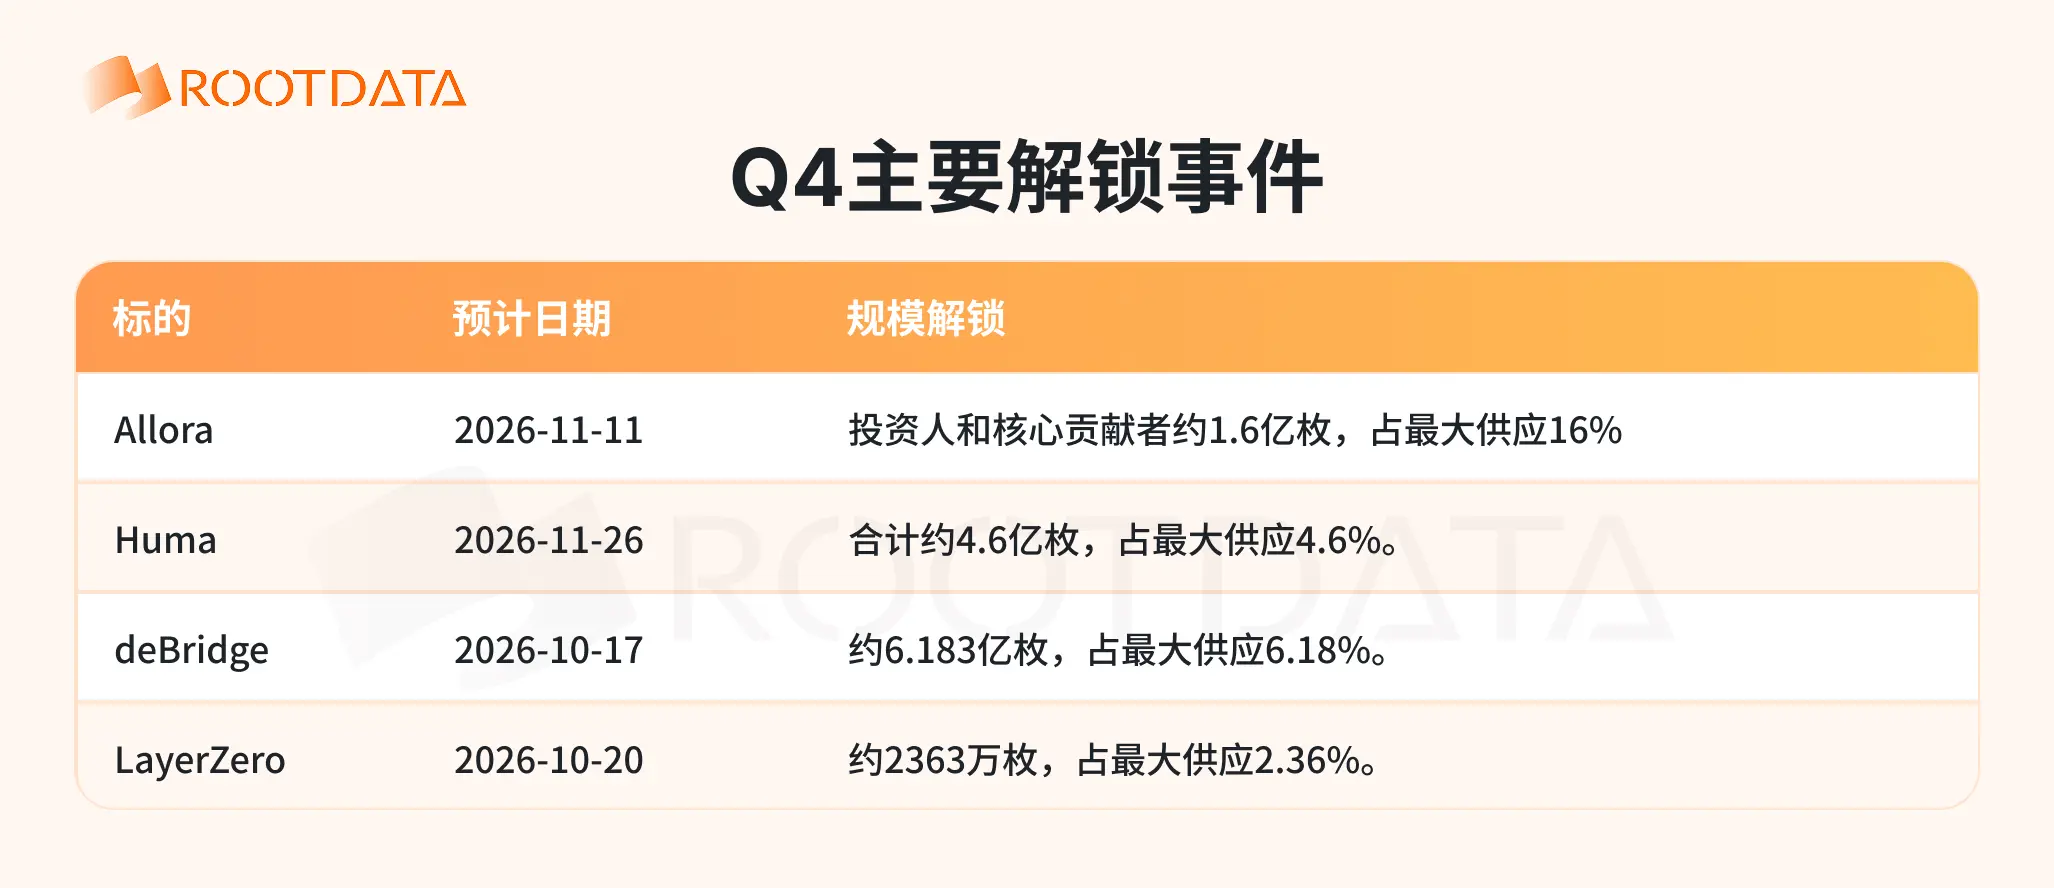
Die aktuelle Freigabe von ALLO und HUMA ist eine Cliff-Freigabe – die erste konzentrierte Freigabe nach Ablauf der Sperrfrist; DBR und ZRO folgen festen Zeitplänen. Die Tabelle zeigt die maximale Versorgungsquote; im Haupttext wird separat die zirkulierende Quote zum Verifizierungszeitpunkt genannt. Da die zirkulierende Menge schwanken kann, weicht diese Quote möglicherweise vom Wert am Freigabetag ab.
Wichtige Freigabetermine im Q4
Allora (ALLO): Erste interne Freigabe von ca. 160 Mio. Tokens
Allora ist ein dezentrales KI-Netzwerk. Investoren und Core-Contributoren erhalten 31,05 % bzw. 17,5 % der Gesamtversorgung; nach einer einjährigen Sperrfrist wird 33 % ihres Anteils freigegeben – insgesamt ca. 160,2 Mio. Tokens. Basierend auf den ca. 250 Mio. zirkulierenden Tokens laut Kalenderplattform entspricht dies ca. 64 % des aktuellen zirkulierenden Angebots; inklusive anderer gleichzeitiger Chargen beträgt die Gesamtmenge ca. 163,9 Mio. Tokens.
Diese neu übertragbaren Anteile halten vorwiegend Investoren und Core-Contributoren; ihr Umfang ist im Vergleich zum bestehenden zirkulierenden Angebot relativ groß. Allora verfügt bereits über ein Mainnet und eine Finanzierungsgrundlage, doch fehlen aktuell kontinuierliche Zahlungsnachfrage und Einnahmedaten – eine quantitative Abschätzung der Geschäftsfähigkeit zur Aufnahme des neuen Angebots ist daher vorerst nicht möglich. Das tatsächliche Verkaufsvolumen hängt zudem von den Verwertungsvereinbarungen dieser Halter ab. Quelle: Offizielle ALLO-Regeln.
Huma (HUMA): Interne Freigabe um sechs Monate verschoben
Huma konzentriert sich auf PayFi und bietet Finanzierung sowie Liquidität für echte Zahlungen. Die erste Freigabe für Team, Berater und Großinvestoren wurde vom 26. Mai 2026 auf den 26. November 2026 verschoben. Diese Anteile machen insgesamt 39,9 % der Gesamtversorgung aus; bei gleichmäßiger Verteilung über die folgenden 12 Quartale beträgt die erste interne Charge ca. 332,5 Mio. Tokens; inklusive anderer Kategorien derselben Periode liegt die Gesamtmenge bei ca. 459–479 Mio. Tokens – das entspricht ca. 4,59–4,79 % der maximalen Versorgung von 10 Mrd. Tokens.
Humas Geschäft dreht sich um echte Zahlungen; die sechsmonatige Verzögerung verschiebt den Umlaufzeitpunkt interner Anteile. Der aktuelle Zahlungsumfang lässt sich jedoch nicht direkt in Kaufnachfrage nach HUMA umwandeln – wie viel Wert der Token durch Geschäftswachstum gewinnt, hängt weiterhin von Nutzung und Wertverteilungsmechanismen ab. Diese Anpassung betrifft nur einen Teil der internen Anteile; Kategorien wie Ökosystem und Treasury werden weiterhin gemäß ihren jeweiligen Zeitplänen freigegeben. Quelle: Offizielle HUMA-Tokenregeln.
deBridge (DBR) und LayerZero (ZRO): Vierteljährliche und monatliche Freigaben
Die vierteljährliche DBR-Freigabe umfasst ca. 618,3 Mio. Tokens – laut Kalenderplattform ca. 10,44 % des damaligen zirkulierenden Angebots; vergleichbare vierteljährliche Chargen folgen. deBridge ermöglicht cross-chain Handel und Asset-Transfer-Matching; Kapital muss nicht lange im Protokoll verbleiben, weshalb TVL (Total Value Locked) die Geschäftsgröße nur unvollständig widerspiegelt. Das Protokoll generiert bereits Gebühreneinnahmen und Buybacks; fortlaufende Freigaben und Buybacks beeinflussen Angebot und Nachfrage simultan. Quelle: Offizielle DBR-Regeln.
Die monatliche ZRO-Freigabe umfasst ca. 23,63 Mio. Tokens – laut Plattform ca. 6,69 % des damaligen zirkulierenden Angebots. LayerZero stellt cross-chain Messaging-Infrastruktur bereit; offiziell wurden einige Buybacks von Investorentokens sowie Re-Lockings sowie Buyback-Vereinbarungen im Zusammenhang mit Stargate-Einnahmen bekanntgegeben. Erstere verzögern den Verkaufszeitpunkt einiger Anteile, letztere erhöhen die Kaufnachfrage nach dem Token; aktuelle Daten reichen nicht aus, um den Anteil der Buybacks an den monatlichen Freigaben zu bestätigen. Quelle: Offizielle ZRO-Erklärung.
RootDatas Frontend-Export enthält diesmal nach Token-Deduplizierung 90 Stichproben, davon haben 87 gültige „nächste Freigabe-Wertquoten“, 16 erreichen oder überschreiten 10 % – das entspricht ca. 18,4 %. Dieses Feld nähert sich der Quote aus Freigabewert zu zirkulierendem Marktwert und spiegelt die Angebotsgröße wider – nicht den erwarteten Preisrückgang. Die im Snapshot erfasste „nächste Charge“ und die hier diskutierte große interne Freigabe können unterschiedlichen Terminen entsprechen.
Weitere Projekte mit Freigabevereinbarungen
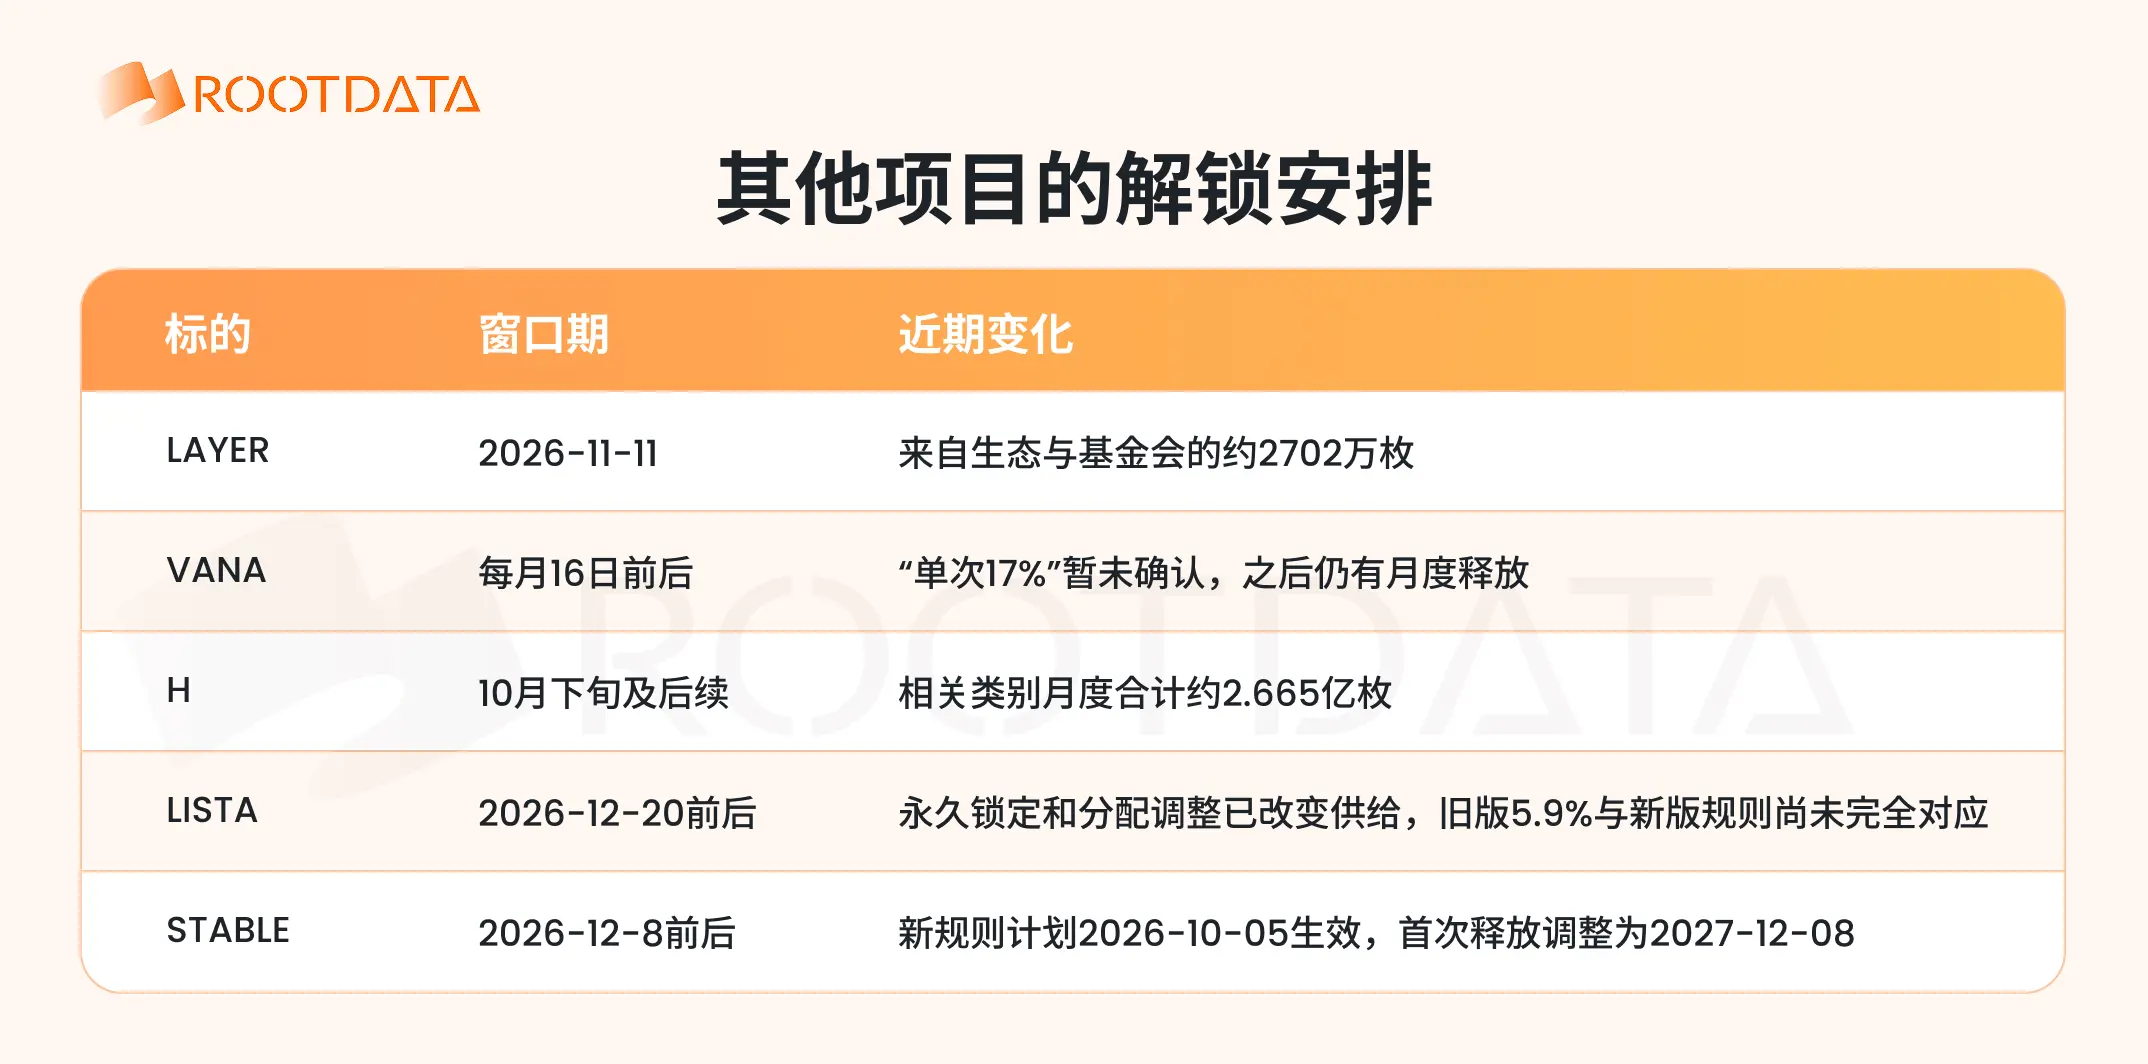
Die vierteljährliche Ökosystem-Veröffentlichung von LAYER erfolgt parallel zur kontinuierlichen Ausgabe durch Team und Investoren; nachfolgende Lieferungen werden in verschiedenen Chargen gestreut. Offizielle Regeln, Kalender. Die Vega-Aktualisierung von VANA umfasst Produkte und Technologie; Versorgungs- und Emissionsraten blieben unverändert – die ursprüngliche Ausgabe läuft fort.
Humanity (H) erlitt im Juni 2026 einen Sicherheitsvorfall und eine Token-Migration. Die Token-Zuordnung sowie Veränderungen der Handelstiefe vor und nach der Migration erschweren den Vergleich von Preis und Umlaufmenge. Offizielles Whitepaper, Kalenderaktualisierungen, offizielle Wiederherstellungsseite. Die Anpassungen der Versorgungsregeln für LISTA und STABLE werden im zweiten Teil detailliert beschrieben.
Laufende Veröffentlichungsprojekte
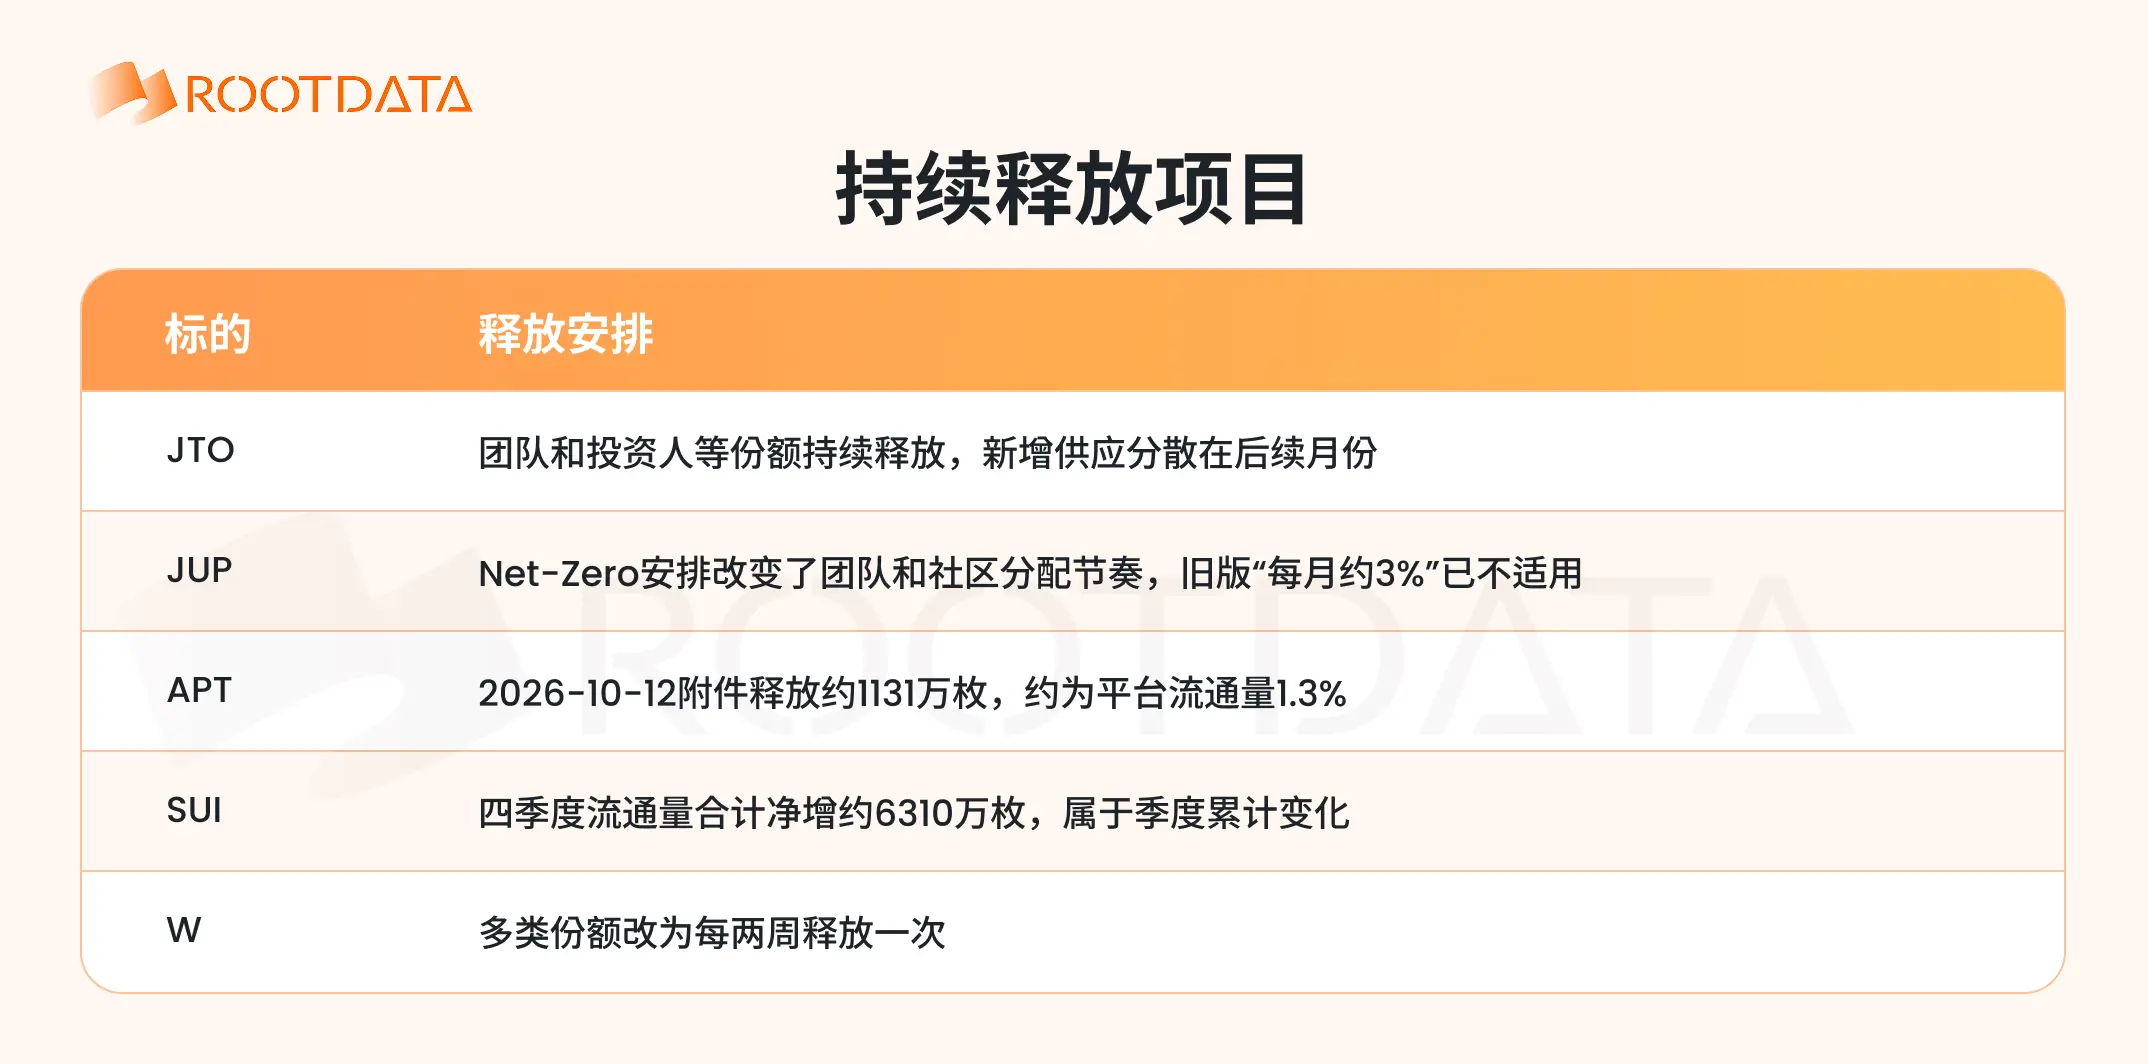
Quelle: JTO-Regeln, JUP-Plan, APT-Kalender, SUI-Plan, SUI-Plandaten, offizielle Ankündigung von W.
Zusätzlich beginnt die Entsperrung für das UNITE-Team nach der Verzögerung am 30. September 2026; ENAs beschleunigte Veröffentlichung ist für den 5. Oktober 2026 vorgesehen.
II. Beliebte Projekte mit geänderter Tokenökonomie der letzten zwei Jahre
In den letzten zwei Jahren wurden mehrere Anpassungen der Tokenökonomie vorgenommen, die den ursprünglichen Entsperrungsplan veränderten: UNITE und Story verschoben die Freigabe interner Anteile; BABY konzentriert Entsperrungen auf monatliche Tranchen; ENA beschleunigte die Freigabe einiger Investoranteile. Vernichtung, dauerhafte Sperrung und Rückkäufe beeinflussten jeweils Gesamtmenge, Umlaufmenge oder Marktnachfrage. Im Folgenden werden diese Anpassungen zusammengefasst – getrennt nach bereits umgesetzten und noch ausstehenden Maßnahmen.
Verschiebungen und verlängerte Sperrfristen
UNITE verschob mittels Governance im November 2025 die Entsperrung von Investor-, Team- und Berateranteilen insgesamt um 8 Monate. Der neue Starttermin für Investoren ist der 30. Juli 2026, für das Team der 30. September 2026 und für Berater der 30. August 2026. Dauer und Gesamtanteil der nachfolgenden Ausgabe bleiben unverändert; die Versorgung verzögert sich lediglich im Eintritt in den Umlauf.
Im Juni 2026 kündigte Story seine Umbenennung in DATA Network an und migrierte das Token im Verhältnis 1:1 zu DATA. Die internen Bestände wurden zunächst vom 13. Februar 2026 auf den 13. August 2026 verschoben; anschließend genehmigte der Aufsichtsrat eine weitere Verzögerung um 18 Monate bis zum 13. Februar 2028. Diese beiden Verschiebungen änderten den Zeitpunkt des Eintritts interner Anteile in den Umlauf; Gesamtmenge, Verteilung und Eigentumsverhältnisse blieben unverändert.
HUMA verschob die erste interne Entsperrung um 6 Monate auf den 26. November 2026; Ökosystem- und Treasury-Ausgaben sind weiterhin geplant. SAHARA verschob die Investoranteile um 3 Monate auf den 26. September 2026 sowie Gründer-, Kernteam- und Berateranteile um 6 Monate auf den 26. Dezember 2026. Diese Anpassungen betreffen ausschließlich die genannten Empfänger.
0G passte im September 2026 die Verteilung von rund 44 % für Team und Early Investors an. Die Erstausgabe wurde vom 22. Oktober 2026 auf den 22. Oktober 2027 verschoben; die anschließende Ausgabedauer wurde jedoch von 36 auf 24 Monate verkürzt – der Gesamtplan endet weiterhin im September 2029. Bleibt die Gesamtanteilsmenge unverändert und erfolgt die Ausgabe gleichmäßig, steigt die monatliche Ausgaberate nach der Verschiebung um 50 % gegenüber der ursprünglichen Regelung.
WLD passte bereits im Juli 2024 – vor dem zweijährigen Beobachtungszeitraum dieses Artikels – an: ca. 80 % der Sperrvereinbarungen für das TFH-Team und Investoren wurden von drei auf fünf Jahre verlängert. Die 80 % beziehen sich auf diesen Haltertyp, nicht auf das gesamte Token-Angebot. Durch die Verlängerung der Ausgabedauer wird dieselbe Anteilstranche über einen längeren Zeitraum verteilt.
Chargen- und lineare Ausgaben
BABY änderte die Sperrfrist für Early-Investor-, Team- und Berateranteile dahingehend, dass diese ab dem 10. Mai 2026 monatlich zu je 1/36 freigegeben werden – bis April 2029. Die ursprüngliche gebündelte Ausgabe wurde auf monatliche Tranchen verteilt; die Gesamtmenge dieser Anteile bleibt unverändert. Ökologische Anreize und Staking-Erhöhungen stellen weiterhin zusätzliche Versorgungsquellen dar.
Wormhole startete im September 2025 W 2.0 und wechselte die Ausgabe verschiedener Anteilsklassen von jährlichen gebündelten auf zweiwöchentliche Ausgaben, wobei einige Sperrfristen verlängert wurden. Der Betrag pro Ausgabetermin wird dadurch gestreut. Einige Token gelangen zunächst in die Verwahrung der Stiftung; der Verkaufszeitpunkt für die Endempfänger richtet sich weiterhin nach deren individuellen Sperrbedingungen – Buchungszeitpunkt und Verkaufsfähigkeit sind nicht vollständig synchronisiert.
Beschleunigte Ausgaben
ENA änderte die verbleibenden monatlichen Ausgaben für die betroffenen Originalinvestoren in eine einmalige Ausgabe ab dem 5. Oktober 2026. Der Markt schätzt etwa 1,4 Milliarden Token; der endgültige Netto-Betrag steht noch unter Verifikation anhand der Rückkauf- und Ausgabeliste; die Anpassung betrifft nicht sämtliche VC-, Team- und Stiftungsanteile gleichzeitig. Die ursprünglich auf folgende Monate verteilte Versorgung wird damit früher konzentriert; Rückkäufe generieren Kaufnachfrage für einen Teil davon, doch die tatsächliche Netto-Ausgabemenge ist noch nicht bestätigt.
Die Vertrags-Sperrfrist-Ausnahme für von StablecoinX gehaltene ENA tritt am 5. Oktober 2026 in Kraft. Verkäufe nach dieser Ausnahme bedürfen weiterhin der vorherigen schriftlichen Zustimmung der Stiftung; bestimmte Finanzierungsverkäufe erfordern zudem eine Benachrichtigung fünf Werktage im Voraus, und die Stiftung behält ihr Vorkaufsrecht. Diese vertraglichen Beschränkungen wirken sich weiterhin auf Zeitpunkt und Art des Verkaufs dieses Anteils aus.
STABLE passt Sperrfrist-Regeln an
Der neue STABLE-Whitepaper-Plan sieht vor, 82 Mrd. Token – also 82 % des Gesamtangebots – unter die Universal Lock (einheitliche Sperrfristregelung) zu stellen. Der Plan tritt am 5. Oktober 2026 in Kraft; die erste Freigabe erfolgt nun am 8. Dezember 2027, gefolgt von sieben sich überlappenden Phasen. Die neue Regelung verschiebt das ursprüngliche Angebot nach hinten, ist jedoch zum Zeitpunkt der Recherche noch nicht wirksam.
Die Preis-Schutzklausel der neuen Regeln erlaubt unter bestimmten Bedingungen die Verschiebung einiger Freigaben, bietet aber keine Preisgarantien. Dieser Schutz endet am 8. Dezember 2029; ab dann werden alle verbleibenden Token gemäß den Regeln vollständig freigegeben. Damit sind einige Freigabetermine an Preisbedingungen geknüpft, während die endgültige Ablauf-Freigabe erhalten bleibt. Stimmrechte und Verkaufsrechte während der Sperrfrist unterliegen unterschiedlichen Regeln. Neuer STABLE-Whitepaper.
Dauerhafte Sperrung und Vernichtung
Jupiter vernichtete im Januar 2025 drei Milliarden JUP, wodurch die Obergrenze des Angebots von zehn auf sieben Milliarden sank – eine Reduktion um 30 %. Dieser Tokenanteil wurde aus dem Angebot entfernt und gehört nicht mehr zukünftigen Freigaben an.
LISTA sperrte dauerhaft 200 Mio. Token mittels LIP021 und passte diverse Verteilungen an. Die dauerhaft gesperrten Anteile fließen nicht mehr in das verfügbare Angebot ein; die im Vertrag angegebene Gesamtmenge sinkt jedoch möglicherweise nicht synchron – ihre Behandlung unterscheidet sich von einer Vernichtung. Die offizielle Seite enthält noch sowohl neue als auch alte Erklärungen, und die alten Verteilungsverhältnisse entsprechen nicht vollständig den zukünftigen Freigabearrangements.
Emissionsaussetzung und Rückkäufe
Im Rahmen der Net-Zero-Vereinbarung nach der DAO-Abstimmung im Februar 2026 verschob JUP die Ausgabe von 700 Mio. Jupuary-Token, setzte die on-chain-Emissionen aus Teamreserven aus und führte Kompensationen für tatsächliche Verkäufe merkurialbezogener Anteile ein; der ursprüngliche 50-%-on-chain-Einnahmen-Rückkaufmechanismus bleibt bestehen. Die verschobenen 700 Mio. Token befinden sich weiterhin in der Community-Multi-Signatur-Wallet und können künftig durch Governance neu verteilt – nicht vernichtet – werden. Daher weist JUP drei Arten von Änderungen auf: abgeschlossene Angebotsreduzierungen, verschobene Ausgaben und laufende Rückkäufe.
Der Rückkaufmechanismus für ENA wurde per Abstimmung genehmigt; die erste Schwelle hängt mit einem USDe-Betrag von 7,5 Mrd. USD zusammen. Die Rückkaufhöhe wird weiterhin durch das Auslösen der Schwelle und die anschließende Umsetzung beeinflusst; diese Angaben reichen nicht aus, um den tatsächlichen Kaufbetrag zu bestätigen.
LISTA wird im Frühjahr 2026 im Rahmen von Tokenomics 2.0 das veLISTA-Sperrmodell abschaffen und die Wertverteilung auf Rückkäufe umstellen. Die ursprünglich gestakten Anteile können ausgezahlt werden, was bestehende Token leichter handelbar macht; es erfolgt keine neue Prägung. Sowohl die Auszahlung freigegebener Anteile als auch die Rückkaufkäufe beeinflussen gleichzeitig Angebot und Nachfrage; die endgültige Wirkung hängt von deren jeweiligem Umfang sowie der Nachhaltigkeit der Rückkauffonds ab.
Anpassung der Inflationsrate und der Angebots-Obergrenze
Aptos plant 2026 eine Angebotsreform; das offizielle Panel nennt eine Obergrenze von 2,1 Mrd. Token und eine jährliche Stake-Reward-Rate von 2,6 %. Bei der vorherigen Überprüfung wurden monatlich ca. 1,6 Mio. Token hinzugefügt, während in den letzten 30 Tagen etwa 164.000 Token vernichtet wurden – ein Nettoumsatz von ca. 1,4 Mio. Token. Basierend auf diesem Datenpunkt befindet sich APT weiterhin in einem Nettoausgabezustand, wobei neue Token durch Stake-Rewards entstehen und bestehende Anteile freigegeben werden.
Fazit
In dieser Analyserunde wurden 1.537 Projekte mit Freigabeplänen aus RootData als Stichprobe extrahiert. Die ersten internen Freigaben von ALLO und HUMA sind relativ konzentriert, während DBR und ZRO über mehrere Zyklen verteilt erfolgen. Auch bei den Tokenomics-Anpassungen zeigen sich unterschiedliche Richtungen: Story verschob interne Freigaben, 0G komprimierte die Folgefreigaben und verzögerte sie zugleich, ENA konzentrierte frühe Freigaben, und JUP kombinierte Vernichtung, Emissionsaussetzung und Rückkäufe. Bereits bei der Anpassung der Freigabetermine ergeben sich deutliche Unterschiede in zukünftiger Angebotsmenge und -rhythmus jedes Projekts.