Die Hälfte der Aktien ist in eine Baisse eingetreten, und der US-Aktienmarkt hat eine „Zwickmühle“ erreicht – im Fokus steht die Volatilität der US-Staatsanleihen
 Tapbit Wire
US-Aktienindizes bewegen sich nahe historischer Höchststände, doch der Markt ist intern stillschweigend gespalten.
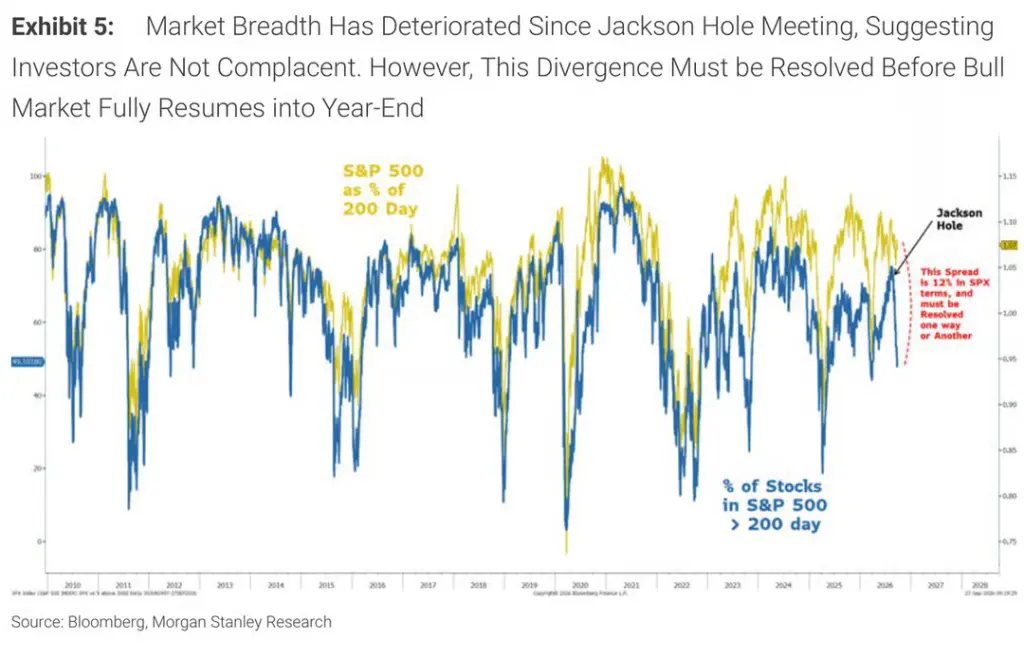
Mike Wilson, Chefstratege für Aktien bei Morgan Stanley, warnt in seinem neuesten Bericht: Derzeit beträgt die Divergenz zwischen Marktbreite und Indexkursen rund 12 % – diese Lücke muss geschlossen werden: Entweder korrigiert der Index nach unten, um sich der Breite anzupassen, oder die Anleihevolatilität sinkt, und Einzelaktien steigen stark an, um den Index nach oben zu ziehen. Beide Wege führen in entgegengesetzte Richtungen – einziger Schiedsrichter ist der Markt für US-Staatsanleihen.
Derzeit sind 51 % der Titel im Russell 3000 um mehr als 20 % von ihren Juni-Hochs gefallen und damit offiziell in die Baisse eingetreten; der Medianwert der S&P-500-Titel liegt 16 % unter seinem Jahreshoch, während die Marktbreite auf dem niedrigsten Stand seit der Dotcom-Blase ist. Gleichzeitig liegt die Rendite der 10-jährigen US-Staatsanleihe wieder bei 5,25 %, der MOVE-Index (Maß für US-Anleihevolatilität) übersteigt 100, während der „Angstindex“ VIX unter 15 bleibt – eine seltene Divergenz zwischen Aktien- und Anleihevolatilität, die den Markt äußerst wachsam macht.
Wilson folgert: Falls die Anleihevolatilität nicht sinkt, könnte der S&P 500 im nächsten Monat auf 6800–7300 Punkte fallen – danach sei ein Jahresend-Rally möglich; fällt die Anleihevolatilität hingegen zuerst, treiben Einzelaktien sowohl Index als auch Breite nach oben.
Die Hälfte der Aktien steckt tief in der Baisse – der Index ist „überbewertet“, was einen internen Zusammenbruch verbirgt
Oberflächlich bewegt sich der S&P 500 noch nahe historischer Höchststände – doch der interne Schaden ist gravierend.
Wilson weist im neuesten „Weekly Warm-up“-Bericht darauf hin, dass 51 % der Russell-3000-Titel kumuliert um mehr als 20 % von ihren Juni-Hochs gefallen sind – ein Anstieg gegenüber „über 40 %“ vor zwei Wochen. Zugleich ist das Kurs-Gewinn-Verhältnis (KGV) des S&P 500 auf etwa 19 gefallen – auf dem Niveau der intensivsten Phase des Iran-Konflikts im März dieses Jahres.
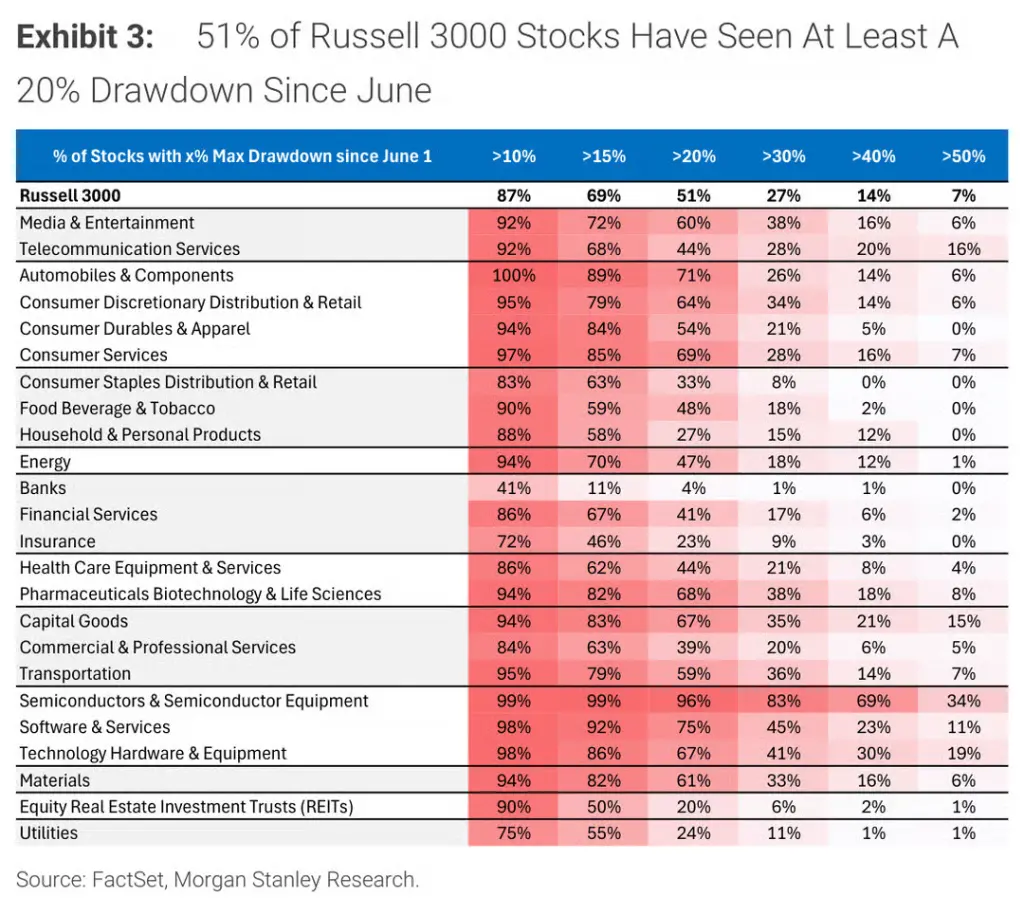
Nach Branchen verteilt sich der Schaden extrem ungleich: Im Halbleitersektor sind 96 % der Titel um mehr als 20 % von ihren Juni-Hochs gefallen, 69 % sogar um über 40 %; im Automobilsektor sind 71 % um mehr als 20 % gesunken, jeder Automobiltitel fiel mindestens 10 %; im Softwaresektor liegt dieser Anteil bei 75 %. Die Bankenbranche bildet eine Ausnahme: Nur 4 % der Titel verzeichnen vergleichbare Einbußen.
Wilson bezeichnet diese stark betroffenen Bereiche als „typische Early-Cycle-Gewinner“ – Halbleiter- und Automobilaktien hatten vom Tief der rollierenden Rezession im April 2025 bis Juni 2026 deutlich stärker als der Markt performt; Morgan Stanley hatte jedoch bereits im Juni gewarnt, dass die Breite der Gewinnerwartungsanpassungen für diese Early-Cycle-Gewinner ihren Höhepunkt überschritten habe und der Markt nun vom Early- in den Mid-Cycle übergehe – mit zunehmender Dominanz qualitätsbasierter Faktoren. Die hawkische Wende der Fed ist ein weiteres klassisches Signal dieses Zykluswechsels.
Daten von Goldman Sachs bestätigen diese Einschätzung: Nach Angaben des TMT-Strategen Peter Callahan liegt der Medianwert der S&P-500-Titel aktuell 16 % unter seinem Jahreshoch, und die Marktbreite ist auf den niedrigsten Stand seit der Dotcom-Blase gefallen. Goldman Sachs hatte bereits am 1. Mai gewarnt, dass der starke Rückgang der Breite „historisch oft innerhalb der nächsten 6 bis 12 Monate einen überdurchschnittlichen S&P-500-Rückgang vorausgeht“ – fünf Monate später verschlechtert sich dieser Indikator weiter.
Auslöser des Breiten-Zusammenbruchs: Jackson Hole – nicht Ölpreise
Der Verfall der Marktbreite erfolgte nicht über Nacht – Wilsons Zeitlinienanalyse ist hier besonders entscheidend.
Während des Sommers stieg der Anteil der S&P-500-Titel über dem 200-Tage-Durchschnitt von 59 % Ende Mai auf rund 75 % – und das trotz steigender Ölpreise und US-Staatsanleiherenditen; die Marktbreite verbesserte sich also noch. Doch nach der globalen Zentralbankkonferenz von Jackson Hole Ende August drehte sich dieser Trend abrupt – aktuell liegt der Anteil bei nur noch 49 %.
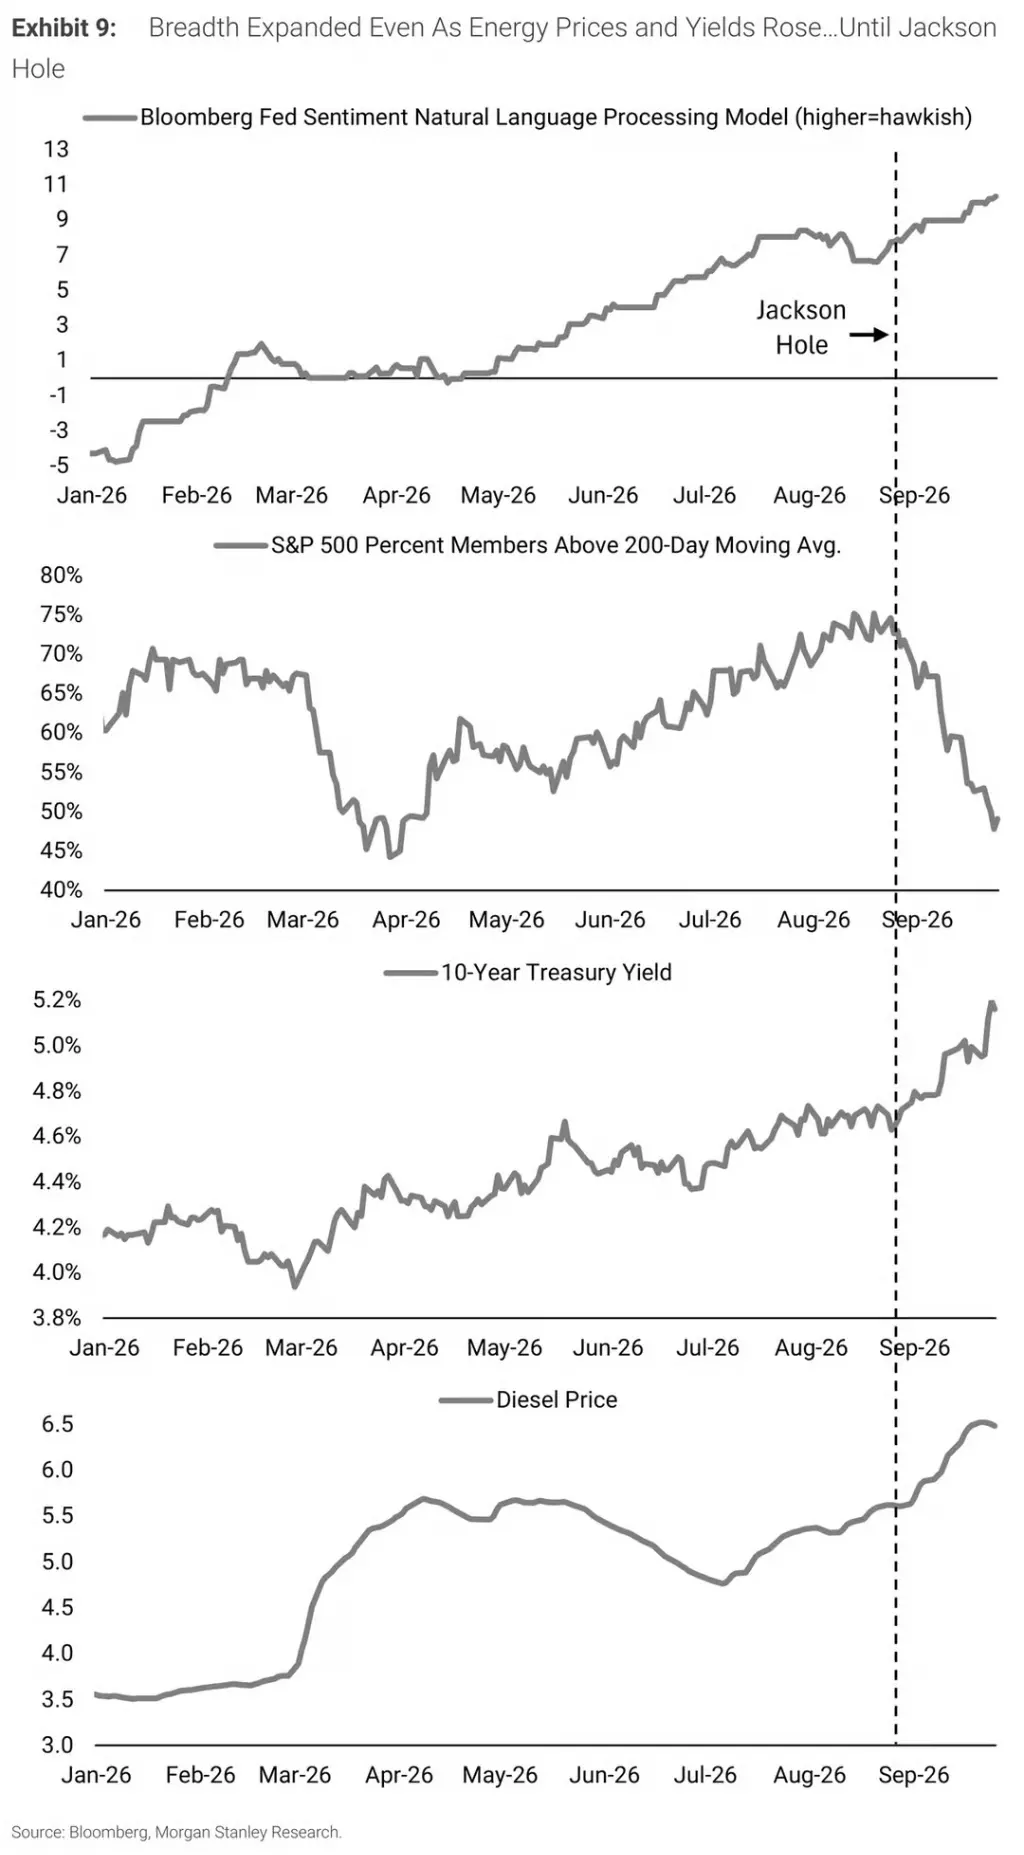
Wilson betont klar: Die plötzliche Einengung der Breite wurde nicht durch steigende Ölpreise ausgelöst, sondern durch die Marktreaktion auf die hawkischere Geldpolitik der Fed nach Jackson Hole.
Derselbe Wandel ist auch am Zinsmarkt deutlich erkennbar: Die Beschleunigung des nominalen BIP-Wachstums und steigende Energiepreise trieben die Renditen in der ersten Jahreshälfte nach oben; seit Ende August spiegelt der weitere Anstieg jedoch zunehmend die restriktive Wende der Fed wider – und diese Wende erfolgt vor dem Hintergrund starken Wirtschaftswachstums, was für den gesamten Aktienmarkt nicht zwangsläufig negativ ist, jedoch die zukünftige Marktrichtung beeinflusst.
Statistiken des BTIG-Strategen Jonathan Krinsky liefern eine weitere Belegdimension: Laut Bloomberg-Daten gab es in diesem Jahr bereits 57 Handelstage, an denen Kurs und Marktweite entgegengesetzt verliefen – ein Rekordwert der letzten 30 Jahre; bis Jahresende bleiben noch viereinhalb Monate.
Wilson quantifiziert die aktuelle Divergenz zwischen Index und Marktweite als „etwa 12 % Abstand beim S&P 500, der auf irgendeine Weise geschlossen werden muss.“
Fundamentaldaten stagnieren nicht, aber eine Bewertungskorrektur läuft bereits.
Trotz der Verschlechterung der Marktweite sind sich Morgan Stanley und Goldman Sachs bei der fundamentalen Einschätzung selten so einig: Die aktuelle Schwäche resultiert nicht aus einer Verschlechterung der Fundamentaldaten, sondern aus einer Bewertungskorrektur.
Wilson weist darauf hin, dass die Streuung der EPS-Korrekturen beim S&P 500 bei 25 % liegt – deutlich höher als die 7 % beim minderwertigeren Russell 2000; das mittlere Aktienwachstum liegt im mittleren zweistelligen Prozentbereich. „Der Index stagniert seit Anfang Juni nicht wegen eines Erlahmens der Gewinne, sondern weil sich die Bewertungen an den Schock angepasst haben.“
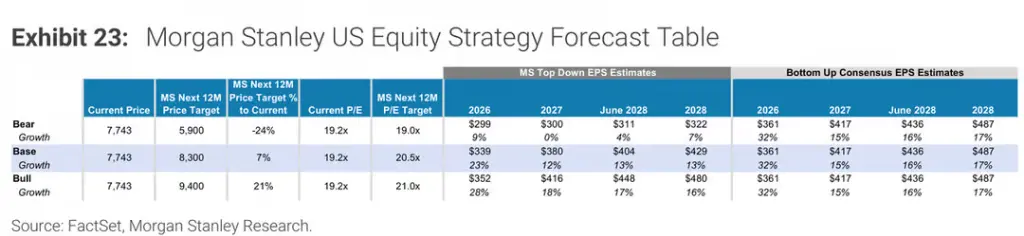
Laut Goldman Sachs stiegen die EPS des S&P 500 im zweiten Quartal um 51 % gegenüber dem Vorjahr; die Forward-Kurs-Gewinn-Relation sank von rund 23 auf etwa 19; Goldmans 12-Monats-Zielkurs von 8700 Punkten berücksichtigt nahezu ausschließlich keine Bewertungsausweitung.
Anmerkenswert ist, dass Morgan Stanleys Prognose für die EPS 2026 bei 339 USD liegt – etwa 6 % unter der Bottom-up-Marktkonsensprognose von 361 USD; selbst dieser Strateg, der betont, „die Gewinne trügen die Last“, prognostiziert deutlich unter dem Marktkonsens.
US-Staatsanleihenvolatilität: Die letzte Variable, die die Marktrichtung bestimmt
Wilson führt die aktuelle Lage auf zwei Szenarien zurück, deren Verlauf vollständig davon abhängt, ob die Volatilität der US-Staatsanleihen sinkt.
Szenario 1: Bleibt die Anleihevolatilität hoch, treffen sich Marktweite und Indexkurse „in der Mitte“ innerhalb des nächsten Monats – d. h., der S&P 500 steht unter einem Rückgangsdruck von rund 6 % (entspricht etwa 7300 Punkten), danach könnte eine kräftige Jahresendrally erwartet werden.
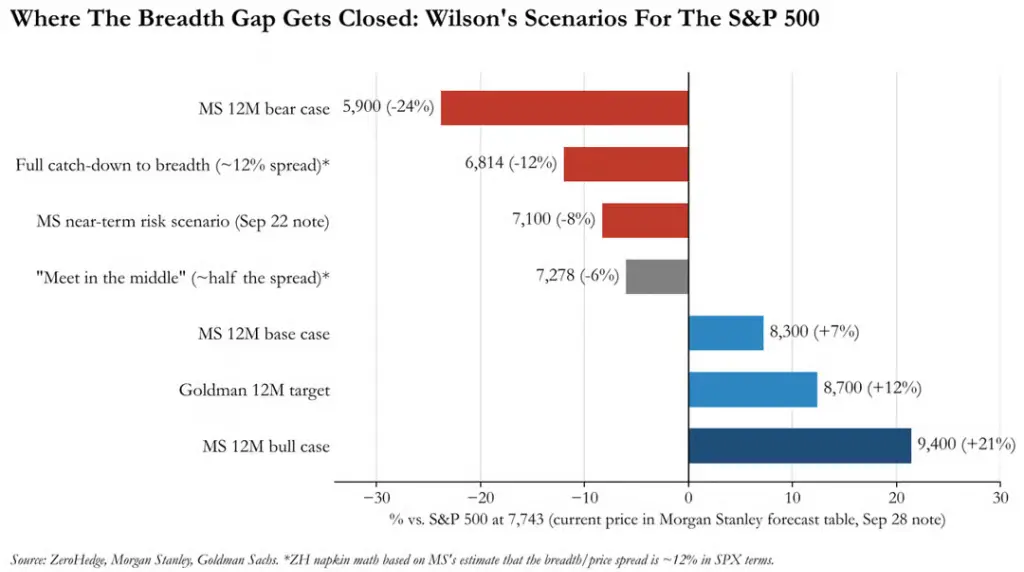
Szenario 2: Kühlt die Anleihevolatilität zuerst ab, holt die Einzelaktienweite wieder auf die Indexkurse ein und treibt beide gemeinsam nach oben.
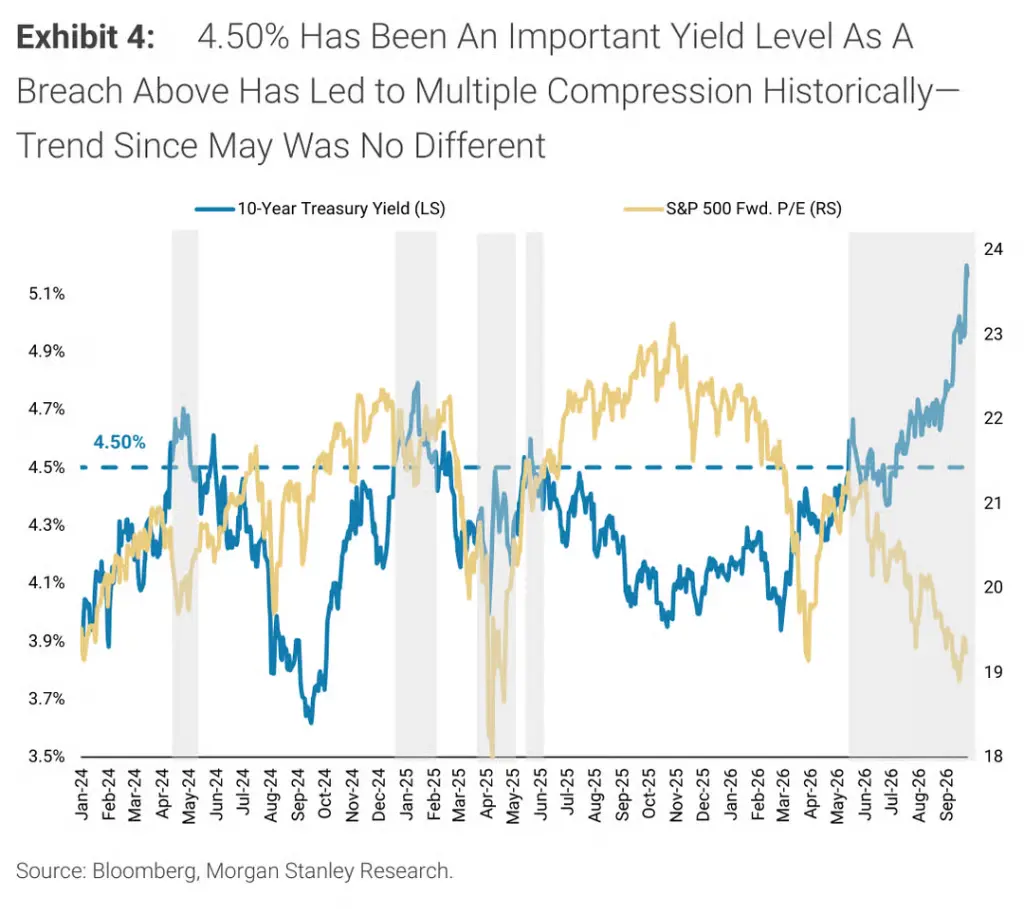
Wilson betrachtet seit Langem 4,50 % als kritischen Punkt, ab dem die Rendite der 10-jährigen US-Staatsanleihe massiven Druck auf Aktienbewertungen ausübt. Nachdem diese Marke im Mai durchbrochen wurde, sank die Forward-Kurs-Gewinn-Relation des S&P 500 kontinuierlich; zuletzt lag die Rendite der 10-jährigen US-Staatsanleihe bei 5,25 % – alle Gewinne nach Veröffentlichung der Nichtlandwirtschaftlichen-Beschäftigungsdaten waren damit aufgebraucht.
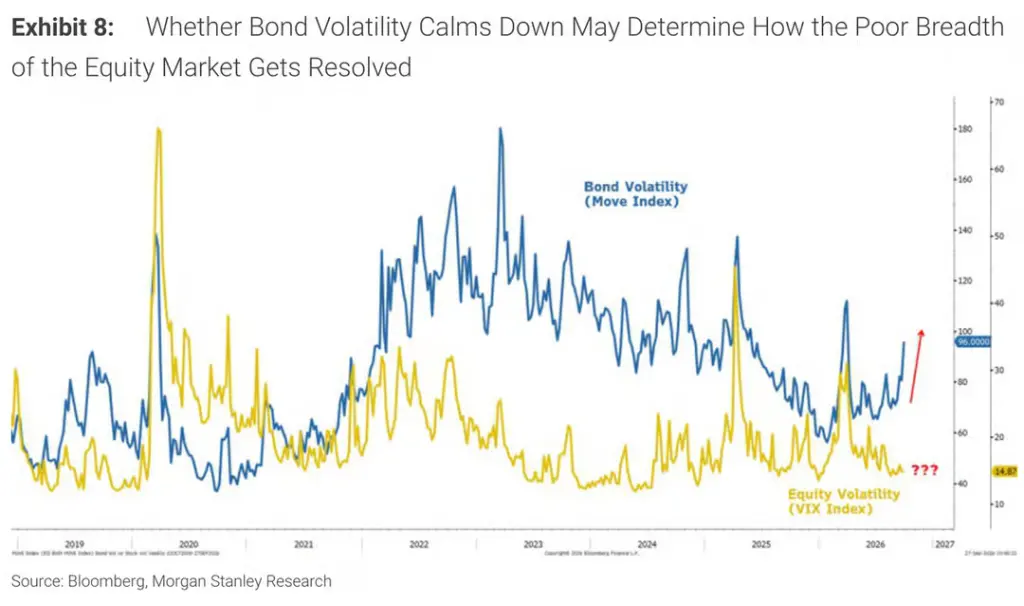
Der MOVE-Index zur Messung der US-Staatsanleihenvolatilität liegt derzeit über 100, während der VIX unter 15 bleibt. Wilson stellt fest: „Die Ruhe des VIX während des jüngsten Einbruchs von Marktweite und Bewertung ist bemerkenswert“, und markiert diese ungewöhnliche Divergenz mit einem roten Fragezeichen. Ob und wann sich Aktien- und Anleihevolatilität synchronisieren, wird letztlich entscheiden, wie die Lücke zwischen Marktweite und Index geschlossen wird.
„Walsh-Verkaufsoptionen“: Existieren zwar, doch niemand kennt den Ausübungspreis
Bemerkenswert ist, dass Wilson in seinem Bericht ausdrücklich die Auswirkungen des neuen Fed-Chefs Walsh auf die Marktpreisbildung analysierte.
Seit Jackson Hole stieg die Rendite der 2-jährigen US-Staatsanleihen um knapp 60 Basispunkte; der Markt deutet die Signale Walshs so: Die Inflation muss nicht nur sinken, sondern „schnell genug“ sinken. Die Zinserhöhung im September verstärkte diese Reaktionsfunktion weiter.
Wilson hält die Anleihemärkte jedoch für möglicherweise überzogen: „Unserer Ansicht nach könnte der Anleihemarkt kürzlich eine zu hawkische Haltung eingenommen haben.“ Er weist zudem darauf hin, dass die Laufzeitprämie derzeit stabil ist – was die Sorgen des Marktes bezüglich der Haushaltsstabilität oder einer deutlichen Verzögerung der Fed etwas lindert.
Kritischer noch bietet Wilson eine eigenständige Interpretation der monetaristischen Haltung von Fed-Chef Walsh:
„Der Markt könnte für das kommende Jahr zu viele Zinserhöhungen erwarten und gleichzeitig Walshs Bereitschaft unterschätzen, die Bilanz zur Finanzierung von Defiziten oder zur Stabilisierung der Finanzbedingungen bei ersten Anzeichen von Schwierigkeiten einzusetzen. Wir gehen davon aus, dass Walsh letztlich bei Bedarf Liquidität bereitstellen wird – doch der Markt scheint zunächst seine Entschlossenheit auf die Probe stellen zu wollen. Der jüngste Anstieg der Renditen und der Anleihevolatilität ist ein Schritt in diese Richtung.“
Mit anderen Worten: „Walsh-Put-Optionen“ existieren objektiv – doch der Strike-Preis bleibt unklar, und der Markt sucht offenbar aktiv danach.
Wilson empfiehlt, sich an Großkapitalisierungs-Qualitätsaktien zu halten und auf Einstiegschancen zu warten.
Zurzeit rät Wilson, sich auf Großkapitalisierungs-Qualitätsaktien zu konzentrieren – insbesondere auf kapitalleichte Unternehmen mit steigenden Gewinnerwartungen – und Qualitäts- sowie Effizienzfaktoren wie hohe Free-Cashflow-Renditen, niedrige Accruals und hohe Umsätze pro Kopf zu priorisieren.
Sollte der Index tatsächlich korrigieren und damit die „bereits monatelang unterschwellig stattfindende Anpassung“ abschließen, sieht Wilson darin den richtigen Zeitpunkt, die Positionen in risikoreicheren Aktien auszubauen – innerhalb eines Zeitfensters von etwa einem Monat.
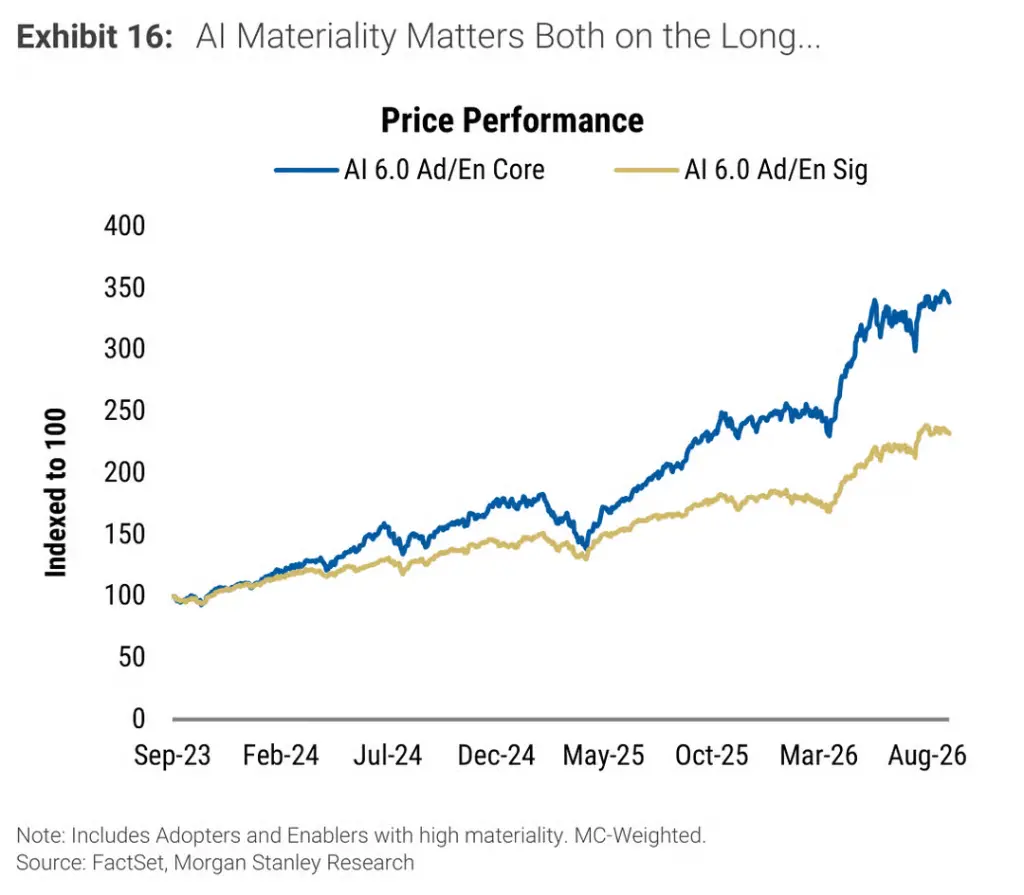
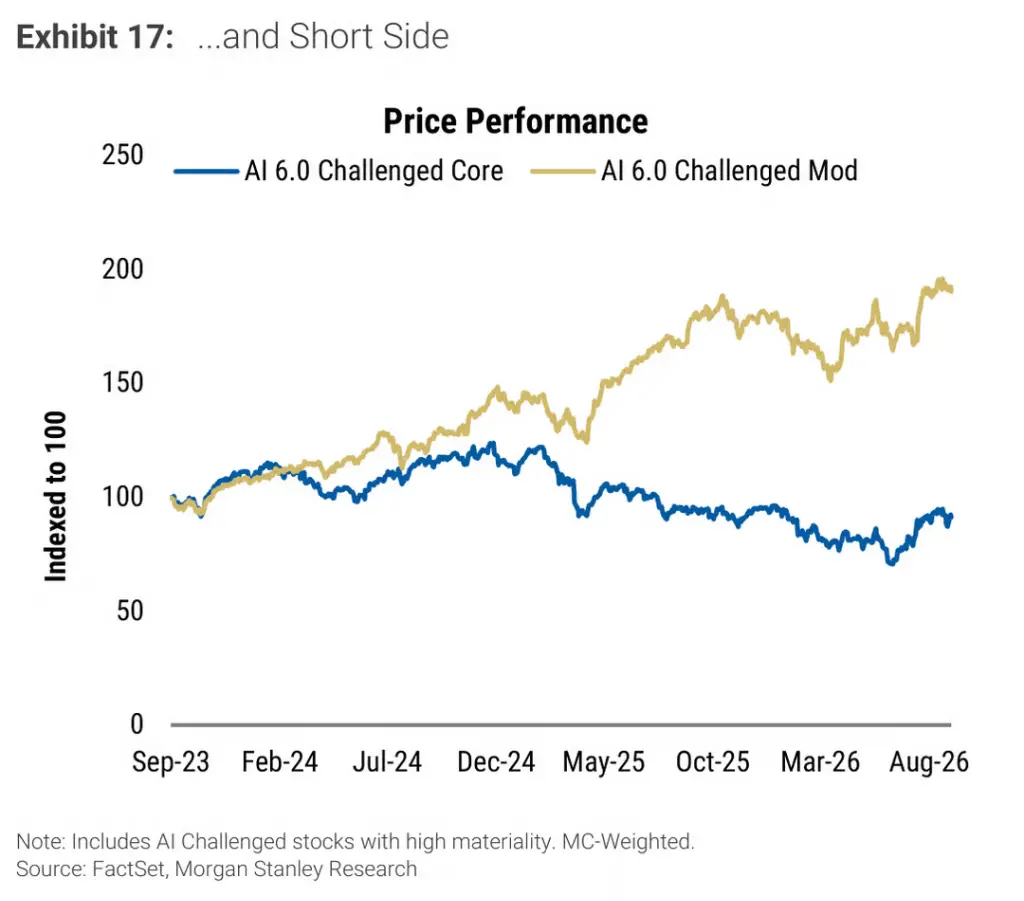
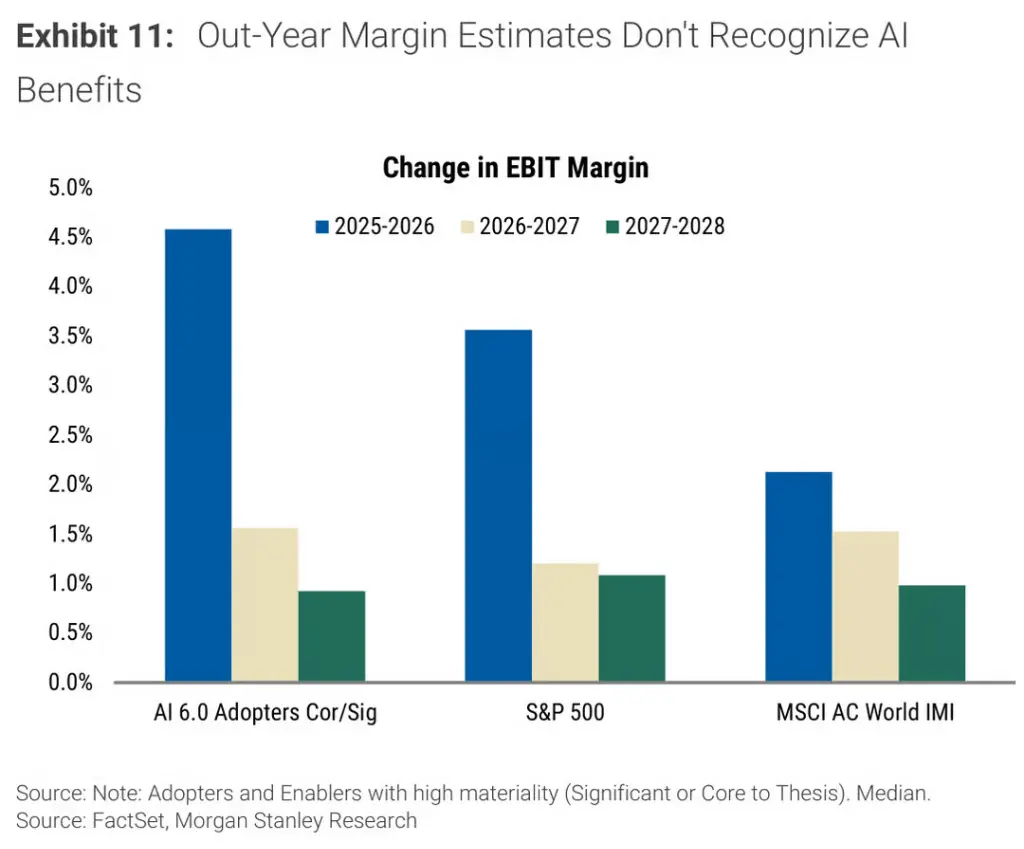
Zum KI-Thema zeigt die sechste KI-Landschaftsanalyse der Morgan-Stanley-Analystin Michelle Weaver mit rund 3.600 globalen Aktien, dass der Markt von „KI-Enablern“ zu „KI-Anwendern“ rotiert. Weit verbreitet ist die Erwartung, dass stark KI-korrelierte Anwender 2025–2026 eine EBIT-Gewinnmargenerweiterung von 4,6 % erzielen werden – über dem Niveau des S&P 500 –, doch dieser Vorteil verschwindet in längerfristigen Prognosen nahezu vollständig; dies deutet darauf hin, dass Analysten die erste KI-Dividende bereits in die Bewertungen eingepreist haben, ihre Nachhaltigkeit aber noch nicht vollständig berücksichtigt wurde.
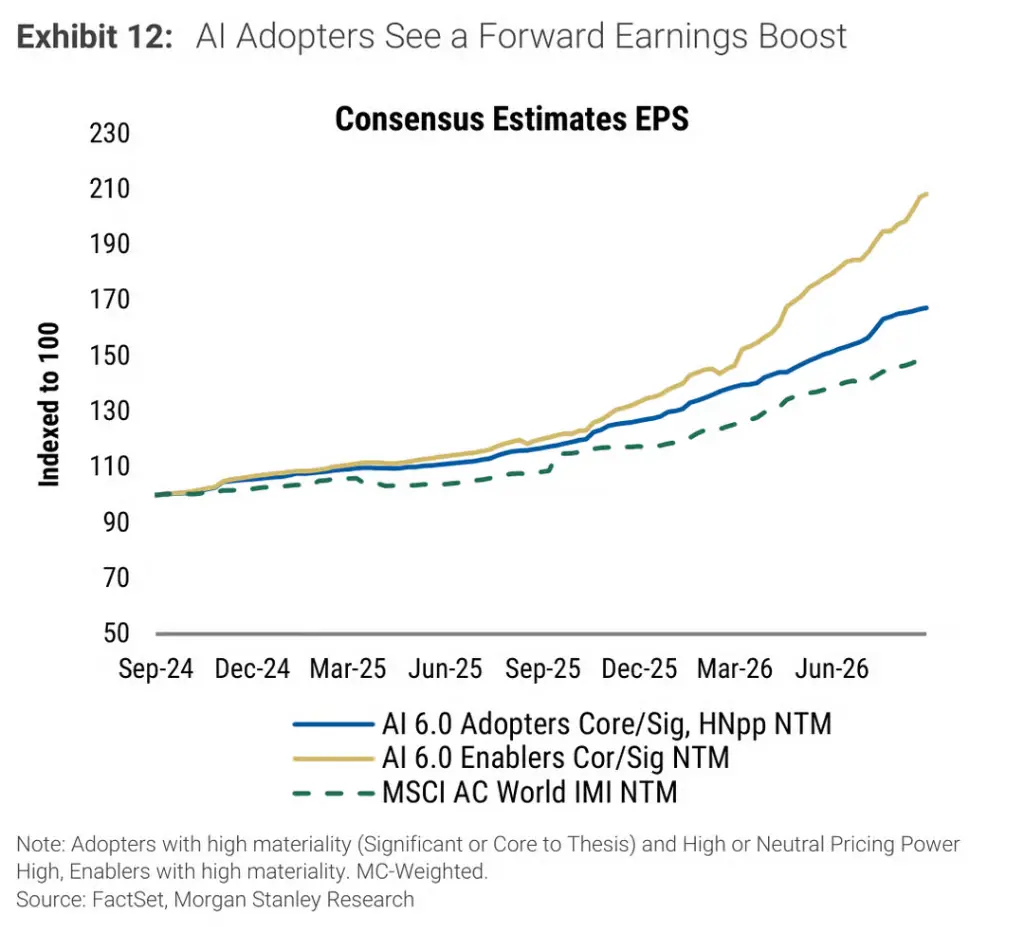
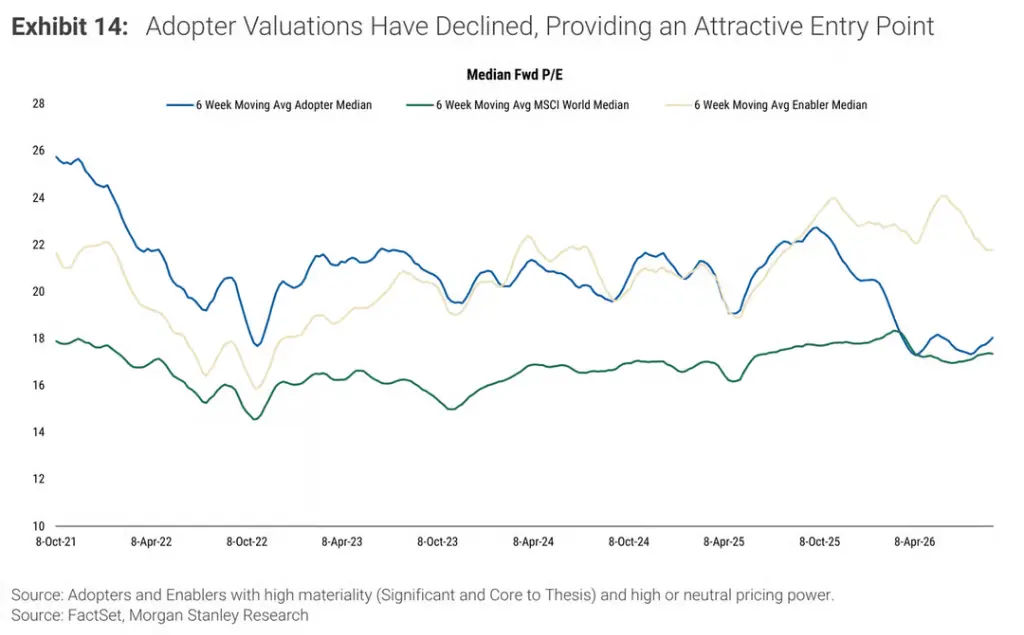
Bei der Bewertung stieg der prognostizierte Gewinn je Aktie (EPS) für stark KI-korrelierte Anwender in den letzten zwei Jahren kumuliert um rund 70 % (bei Enablern sogar mehr als verdoppelt); der Median-Anwender notiert aktuell jedoch nur mit 18-fachem Kurs-Gewinn-Verhältnis (Forward P/E), vergleichbar mit dem MSCI World Index und deutlich unter den 22-fach bei Enablern.
Zudem outperformen Unternehmen mit „KI im Kern der Anlagestrategie“ solche mit „nur signifikantem“ KI-Einsatz um 107 %; Unternehmen mit zentralen KI-Risiken unterperformen solche mit moderaten Risiken dagegen um rund 161 % – ein Hinweis darauf, dass die Marktbewertung der KI-Auswirkungen zunehmend differenzierter wird.