Epische Transformation der Kryptoindustrie: Vom Hype-Narrativ zum Handel mit realen Vermögenswerten
 Tapbit Wire
Zusammenfassung
1. Wiederholte US-iranische Konflikte trieben die Ölpreise nach oben, Benzinpreise erhöhten die Inflationserwartungen, und die Federal Reserve hob im September erstmals seit 2023 den Leitzins an.
2. Bitcoin bewegte sich synchron mit Tech-Aktien (repräsentiert durch den Nasdaq), löste sich von Gold und bleibt vor allem durch Ölpreise und Zinssätze beeinflusst.
3. Trotz einer Vielzahl negativer Nachrichten im dritten Quartal stieg Bitcoin um 42 %; Kapital floss vorwiegend über ETFs zu, der Meme-Boom ist endgültig vorbei.
4. Bei Robinhood und Circle dominiert der Handel nach wie vor Memecoins; neue Vermögensklassen wurden auf Unternehmenschains noch nicht eingeführt.
5. Dieser RWA-Boom spiegelt sich hauptsächlich in RWA-Perpetual-Kontrakten für Aktien und andere Vermögenswerte wider – die wichtigste Quelle für zusätzliches Handelsvolumen in der Kryptoindustrie 2026.
6. Tokens mit Protokolleinnahmen und kontinuierlichen Rückkäufen übertrafen andere Altcoins deutlich im dritten Quartal; die Nachhaltigkeit dieser Einnahmen wird künftig ein entscheidendes Auswahlkriterium sein.
Einleitung
Im dritten Quartal 2026 beschloss die Federal Reserve mit 12:0-Stimmen die erste Zinserhöhung seit 2023; der US-Senat lehnte den Verfahrensantrag zum CLARITY Act mit 49:50 ab; Brent-Rohöl stieg zweimal über 100 USD und schloss am 28. September bei 108,50 USD; die Rendite der zehnjährigen US-Staatsanleihen erreichte am 28. September 5,25 % – der höchste Stand seit Juni 2007. Dennoch verzeichnete der Kryptomarkt trotz zahlreicher negativer Entwicklungen deutliche Gewinne: Bitcoin erholte sich vom 21-Monats-Tief von rund 57.800 USD Anfang Juli auf 87.397 USD am 21. September (+51 %), fiel danach bis zum 28. September auf ca. 83.000 USD; die Nettozuflüsse in US-ETFs für Bitcoin wechselten im September von Nettoabflüssen zu Nettozuflüssen; der Nasdaq Composite schloss am 21. September bei 27.122,09 – erstmals seit Juni ein neuer Höchststand.
Wir behandeln dies in drei Teilen: Wie sich der US-iranische Konflikt über Ölpreise, Inflation und Zinsen auf Finanzmärkte auswirkte – und wie Aktien, Gold und Bitcoin sich dabei entwickelten; die Erholung des Kryptomarktes im dritten Quartal sowie die tatsächlich gehandelten Assets auf den Unternehmenschains von Robinhood und Circle; und der Weg der Kryptoindustrie hin zur Integration realer Vermögenswerte (RWA).
Makroumfeld: Von Ölpreisen zu Zinssätzen
Die makroökonomischen Verschiebungen dieses Quartals lassen sich entlang einer Kette verfolgen: wiederholte Eskalation des US-iranischen Konflikts → steigende Ölpreise → Benzinpreise treiben Inflation und Inflationserwartungen nach oben → Zinserhöhung durch die Fed, steigende Staatsanleiherenditen → Preisschwankungen bei Finanzassets wie Aktien, Gold und Bitcoin.
Im Juli und September eskalierte der US-iranische Konflikt zweimal: Brent-Rohöl stieg von 73,74 USD Ende Juni auf 108,35 USD Mitte September; im August stiegen Benzinpreise um 27,4 % gegenüber dem Vorjahr, der CPI-Anstieg betrug 0,4 % monatlich, die einjährige Inflationserwartung der Verbraucher erreichte 4,6 %; die Fed erhöhte im September um 25 Basispunkte; 16 der 19 Teilnehmer an den Zinsprognosen (davon 12 stimmberechtigt) erwarten weitere Erhöhungen innerhalb des Jahres; die Rendite der zehnjährigen Anleihen stieg am 28. September auf 5,25 %, die der 30-jährigen am 29. September auf 5,56 %. Bei jedem Rückgang der Ölpreise stiegen Aktien und Bitcoin; bei jeder Eskalation gerieten alle drei Assetklassen unter Druck. Am 21. September fielen die Ölpreise unter 100 USD – Nasdaq und Bitcoin erreichten an diesem Tag Höchststände; am 26. September lehnte Trump den iranischen Plan zur Wiedereröffnung der Straße von Hormus ab; am 28. September stiegen die Ölpreise erneut auf 108 USD – Nasdaq, Gold und Bitcoin gaben zeitgleich nach. Wir analysieren diese Kette Schritt für Schritt, um zu verstehen, wie das Makroumfeld letztlich Finanz- und Kryptomärkte beeinflusst.
US-iranischer Konflikt, Ölpreise und Inflation
Ende des zweiten Quartals machten die US-iranischen Verhandlungen Fortschritte; Öltanker nahmen die Durchfahrt durch die Straße von Hormus wieder auf; Brent-Rohöl schloss am 24. Juni bei 73,74 USD – der niedrigste Schlussstand seit Ausbruch des Konflikts am 28. Februar. Im dritten Quartal eskalierte der Konflikt wiederholt – die Ölpreise stiegen entsprechend stark an.
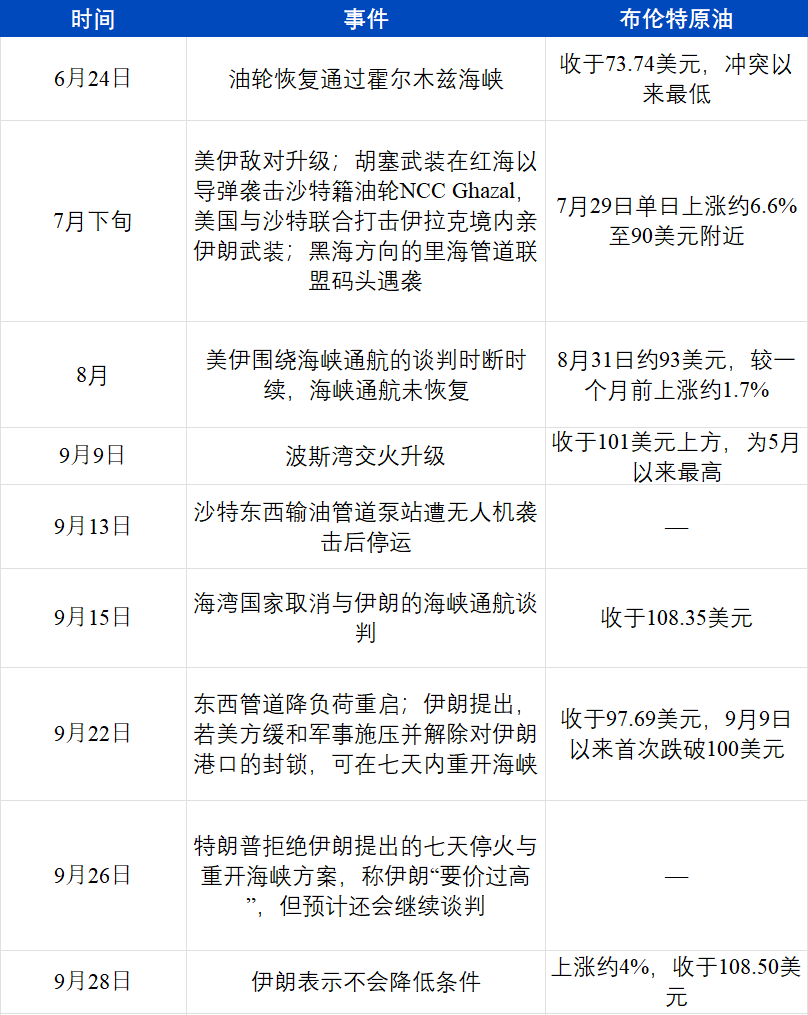
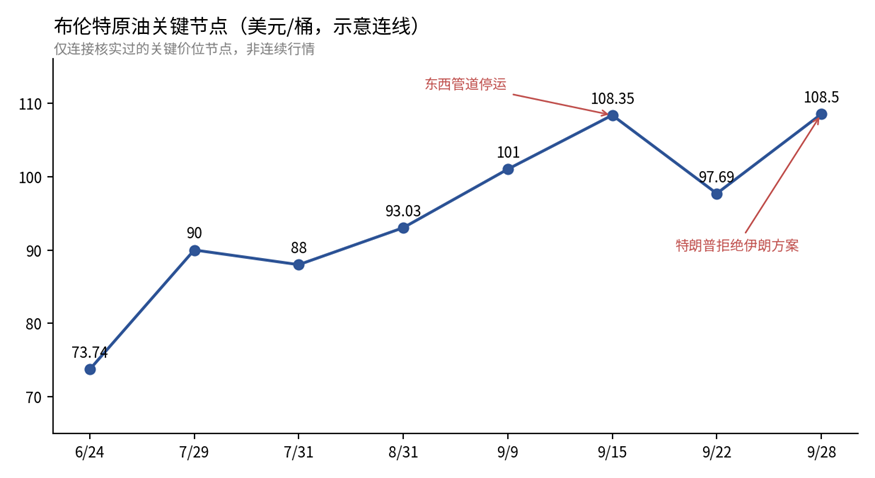
Wichtige Meilensteine für Brent-Rohöl im Q3 2026 (zusammengestellt von ArkStream)
Preisanstiege für Öl spiegelten sich zunächst in den Benzinpreisen wider. Im August stiegen die US-Benzinpreise um 3,9 % gegenüber dem Vormonat und um 27,4 % gegenüber dem Vorjahr und trugen damit über ein Drittel zum monatlichen Anstieg des Gesamt-CPI bei; der Energie-Teilindex stieg um 2,1 % gegenüber dem Vormonat.
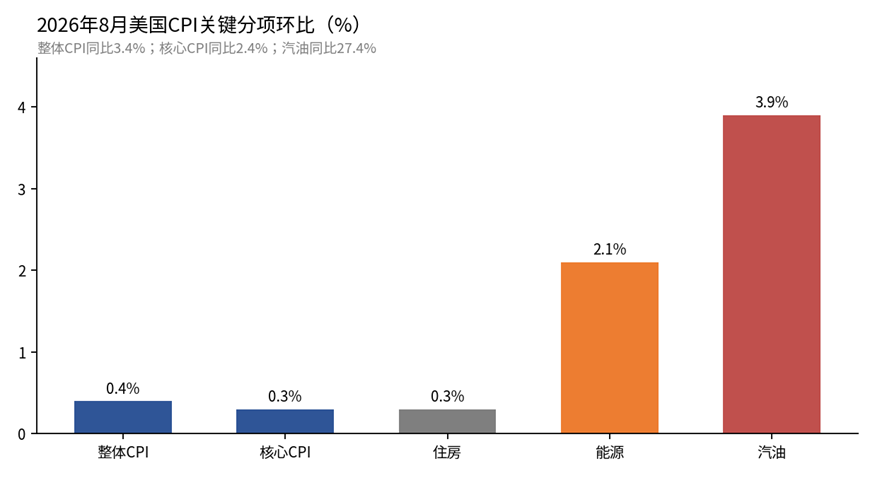
US-CPI-Hauptkomponenten für August 2026, MoM (US Bureau of Labor Statistics, aufbereitet von ArkStream)
Auch die Beschäftigungsdaten sorgten für einen massiven Schock an den Märkten: Im August wurden 162.000 neue Nichtlandwirtschafts-Stellen geschaffen – deutlich mehr als die konsensbasierte Schätzung von rund 53.000 und die stärkste Einzelmonatsleistung seit März; die Arbeitslosenquote blieb bei 4,1 %, bei insgesamt etwa 7 Millionen Arbeitslosen.
Zum Zeitpunkt der Veröffentlichung der Nichtlandwirtschafts-Stellendaten waren Inflationserwartungen bereits von den Finanzmärkten eingepreist. Die endgültige September-Lesung der University of Michigan zeigte bei Verbrauchern eine einjährige Inflationserwartung von 4,6 % – der höchste Wert seit Juni; die fünfjährige Inflationserwartung stieg drei Monate hintereinander von 3,3 % auf 3,4 %. Der Verbrauchervertrauensindex fiel auf 48,1; Befragte nannten wiederholt steigende Kraftstoffpreise als Belastungsfaktor. Die Inflationserwartungen am Anleihemarkt blieben relativ stabil: Die zehnjährige Break-even-Inflationsrate lag im September bei 2,33 % – deutlich unter dem Höchststand von 3,02 % im April 2022; Haushalte und Anleiheinvestoren bewerteten die Inflation unterschiedlich.
Zinsanhebungen und Erwartungen zu Zinsanhebungen
Nach Veröffentlichung der Inflations- und Beschäftigungsdaten vollzog die Federal Reserve im September eine Zinsanhebung.
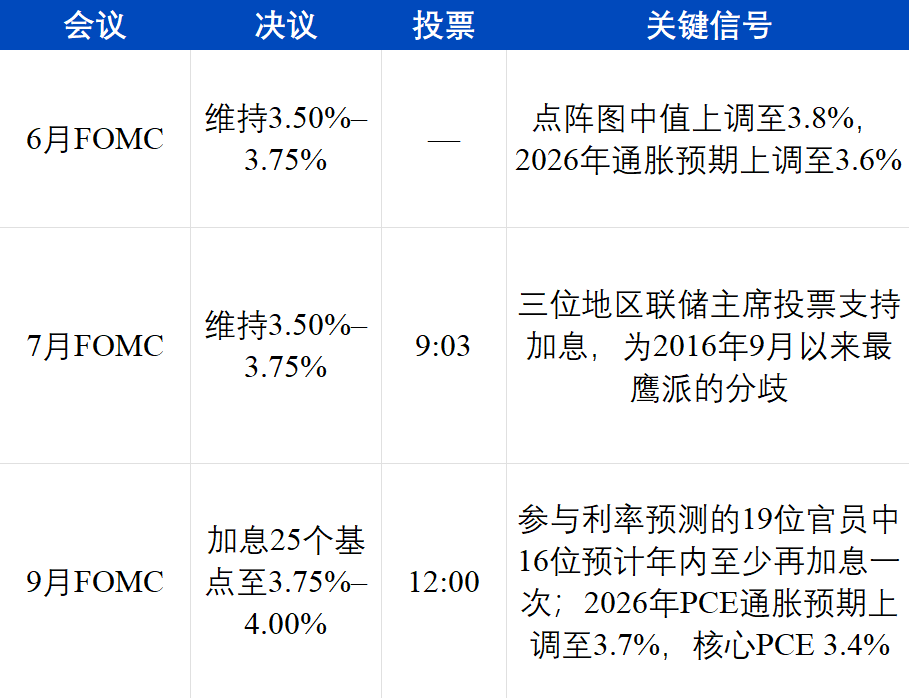
Die Haltung der Fed wurde über drei Sitzungen hinweg schrittweise klarer. Die Juli-Erklärung beschrieb die Wirtschaftstätigkeit als „robust wachsend“, die Inflation als „noch etwas über dem Zielwert von 2 %“ und führte diese auf energiebedingte Angebotsstörungen zurück; die Juli-Sitzungsprotokolle zeigten, dass die Entscheidungsträger weitere Zinsschritte für notwendig hielten, falls die Inflation nicht nachließe. Die September-Entscheidungserklärung lautete: „Die Inflation bleibt hoch, und die heutige geldpolitische Maßnahme wird eine zeitgerechtere Rückkehr der Inflation zum Zielwert von 2 % unterstützen.“ Angesichts einer wachsenden Wirtschaft, einer Arbeitslosenquote von rund 4,1 % und einer Inflation oberhalb des Ziels beendete die Fed daraufhin ihre abwartende Haltung.
Auch die Aussichten der Fed für die zukünftige Inflation waren gleichermaßen pessimistisch. Ihre September-Wirtschaftsprognosen hoben die PCE-Inflation für 2026 von 3,6 % auf 3,7 % an und verschoben den Zeitpunkt für die Rückkehr zur 2 %-Marke auf 2029; 16 Entscheidungsträger erwarteten mindestens eine weitere Zinsanhebung innerhalb des Jahres, vier sogar zwei weitere, und die Mehrheit prognostizierte, dass die Zinsen bis Ende 2027 noch über dem aktuellen Niveau liegen würden. Vor der September-Sitzung war eine Zinsanhebung vom Markt weitgehend eingepreist; die nach der Entscheidung beobachtete Marktvoltatilität resultierte vor allem aus dieser Prognose: Zinsen über 4 % könnten bis 2027 andauern. Der Markt folgt diesem Trend: Am 28. September zeigte CME FedWatch eine Wahrscheinlichkeit von rund 94 % für mindestens eine weitere Zinsanhebung bis Jahresende sowie etwa 70 % für eine Anhebung im Oktober.
ArkStream Capital ist der Ansicht, dass die September-Zinsanhebung unsere Einschätzung aus dem zweiten Quartal bestätigt: Diese Inflationsrunde wird vorrangig durch Angebotseffekte wie Ölpreise getrieben. Zinsanhebungen können die Engstelle nicht befahrbar machen, und die Dauer hoher Zinsen dürfte sich verlängern.
Finanzmärkte: US-Aktien, Gold und Bitcoin
Änderungen der Zinsen und Ölpreise wirkten sich letztlich auf die Preise dreier Vermögensklassen aus.
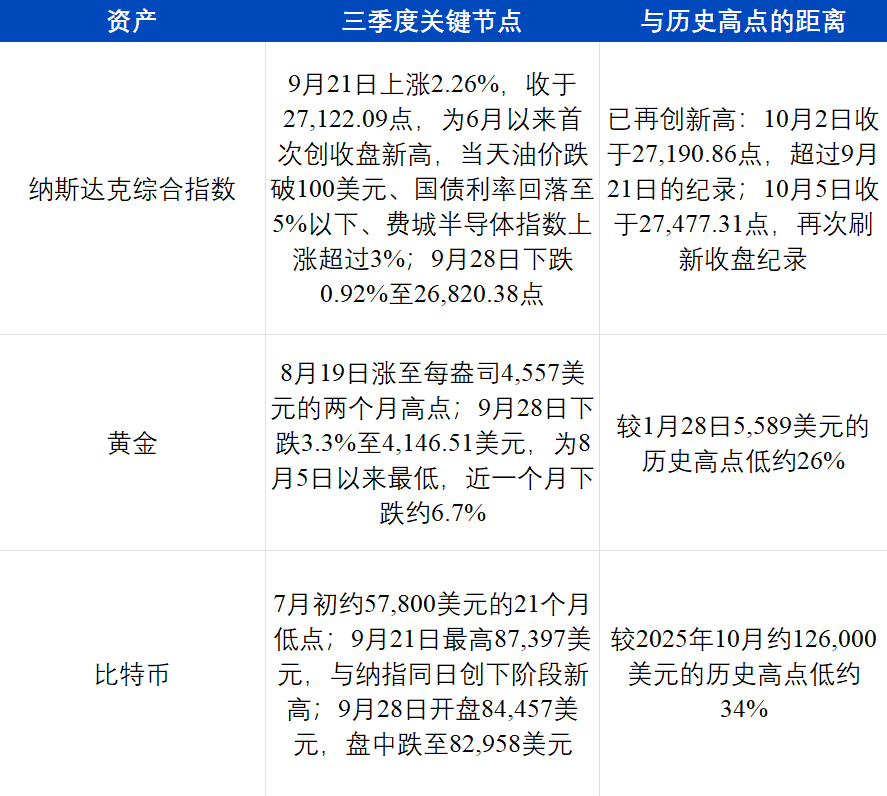
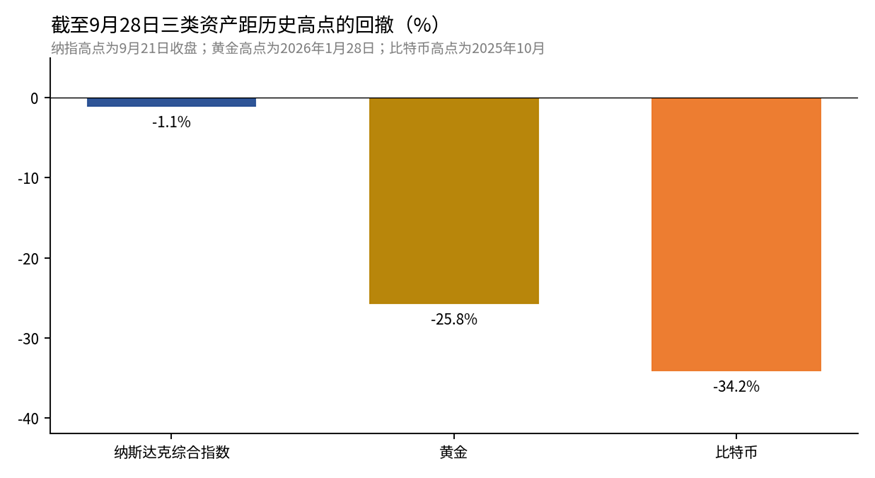
Kursrückgänge von Nasdaq, Gold und Bitcoin gegenüber ihren historischen Höchstständen bis zum 28. September 2026 (aufbereitet von ArkStream)
Im September bewegten sich die drei Vermögensklassen unterschiedlich: Bitcoin und Nasdaq erreichten am 21. September gleichzeitig Höchststände und fielen dann am 28. September gemeinsam; Gold schwächte sich im gesamten September ab. Der Nasdaq-Anstieg am 21. September wurde von Halbleiter- und KI-Aktien getragen: Meta stieg an diesem Tag um rund 11 %, AMD und Intel um 8–11 %; AMDs Marktkapitalisierung erreichte 1 Billion US-Dollar. Am 28. September fiel der S&P 500 um 0,77 % auf 7.683,69 Punkte, der Nasdaq um 0,92 % und der Dow Jones um 0,67 %, während Brent-Rohöl an diesem Tag um rund 4 % stieg. Dieses Phänomen trat bereits mehrfach im vergangenen Jahr auf: Bitcoin hat sich von Gold entkoppelt und bewegt sich nun stärker mit Risikoanlagen wie dem Nasdaq.
Preislich erreichte Gold am 28. Januar 2026 ein historisches Hoch von 5.589 US-Dollar. Bitcoin war im selben Zeitraum bereits vom Hoch im Oktober 2025 gefallen und sank bis Anfang Juli auf rund 57.800 US-Dollar – ein maximaler Kursverlust von etwa 54 %. Der gleitende Korrelationskoeffizient zwischen beiden Werten lag im vergangenen Jahr bei −0,17 und fiel im Frühjahr dieses Jahres sogar auf −0,88; im selben Zeitraum stieg Bitcoions Korrelationskoeffizient mit US-Aktien innerhalb von zwei Wochen von −0,68 auf +0,72. Der August war eine Ausnahme: Nachdem das US-Finanzministerium die Rückkaufprogramme ausweitete, verstärkten sich Diskussionen über eine Dollarabschwächung, und Bitcoin sowie Gold stiegen zeitweise gemeinsam. Der 90-Tage-Korrelationskoeffizient von Grayscale stieg von nahe null auf rund 0,5, während Bitcoions 90-Tage-Korrelationskoeffizient mit dem Nasdaq von rund 0,6 auf 0,33 fiel. Im September fiel Gold, Bitcoin und Nasdaq stiegen und fielen synchron – beide trennten sich erneut. Historische Daten von Glassnode zeigen, dass solche kurzfristigen Korrelationswechsel meist nicht lange andauern.
Bitcoin hat sich von Gold entkoppelt und bewegt sich synchron mit dem Nasdaq; ArkStream sieht dafür vier Hauptgründe:
Unterschiedliche Käufer. Die stabilsten Käufer von Gold sind Zentralbanken. 2025 beliefen sich die weltweiten offiziellen Goldkäufe auf 863,3 Tonnen – mehr als doppelt so viel wie der jährliche Durchschnitt von 2010 bis 2021; diese Käufe sind preisunempfindlich. Im selben Jahr erreichten die Nettozuflüsse in globale Gold-ETFs einen Rekord von 89 Mrd. US-Dollar. Für Bitcoin gibt es keine Zentralbankkäufe; neue Zuflüsse stammen hauptsächlich von Spot-ETFs und institutionellen Investoren. Das verwaltete Vermögen der US-Spot-Bitcoin-ETFs beträgt rund 108,4 Mrd. US-Dollar; deren Anleger überschneiden sich stark mit Tech-Aktieninvestoren.
Gleiche Reaktion auf Zinsänderungen. Weder Bitcoin noch Wachstums-Techaktien weisen stabile Dividenden auf, und ihre Bewertung hängt stark von Zukunftserwartungen ab. Steigen die langfristigen Zinsen, geraten beide gleichzeitig unter Druck; fallen sie, profitieren beide zugleich. Am 21. September erreichten Nasdaq und Bitcoin gleichzeitig Höchststände – an diesem Tag fiel Öl unter 100 US-Dollar und die Staatsanleiherenditen gaben nach; am 28. September fielen beide gleichzeitig – an diesem Tag stieg die Rendite der 10-jährigen Staatsanleihe auf ein 19-Jahres-Hoch.
Gold wird von anderen Faktoren beeinflusst. Gold erzielt ebenfalls keine Zinsen, und steigende Zinsen sowie ein stärkerer Dollar drücken den Goldpreis. Der unmittelbare Grund für den Goldrückgang Ende September war genau die Steigerung der Staatsanleiherenditen auf den höchsten Stand seit 2007 sowie die Annäherung des Dollars an ein Zwei-Monats-Hoch; am selben Tag fiel Silber um rund 4,7 % auf 61,27 US-Dollar. Der mittel- bis langfristige Goldtrend wird jedoch auch von Zentralbankgoldkäufen und der Devisenreservenallokation der Länder beeinflusst – Faktoren, die nichts mit Bitcoin zu tun haben.
Höhere Hebelwirkung. Das Open Interest bei Bitcoin-Futures und Perpetual-Contracts betrug im September rund 61,5 Mrd. US-Dollar. Starke Kursbewegungen lösen kaskadierende Liquidationen aus und verstärken Gewinne und Verluste. Dies ähnelt eher stark volatilen Tech-Aktien und unterscheidet sich deutlich von Gold.
Zusammenfassend lässt sich dieses Quartal auf makroökonomischer Ebene auf drei Punkte reduzieren:
1. Der US-iranische Konflikt trieb die Ölpreise nach oben, was wiederum die Inflationserwartungen anhob. Mit jeder Eskalation des Konflikts stieg Brent-Rohöl von 73,74 $ auf über 108 $, die Benzinpreise stiegen um 27,4 % im Vorjahresvergleich, und die einjährige Verbraucherinflationserwartung erreichte 4,6 %.
2. Die Fed hob die Zinsen an und bereitet eine weitere Anhebung vor; die Renditen langlaufender Staatsanleihen erreichten ein 19-Jahres-Hoch. Der Leitzins stieg auf 3,75–4,00 %, und der Markt sieht eine Wahrscheinlichkeit von rund 94 % für eine weitere Erhöhung bis Jahresende; die Rendite der 10-jährigen Staatsanleihe stieg am 28. September auf 5,25 % – das höchste Niveau seit Juni 2007.
3. Bitcoin folgt dem Nasdaq und entkoppelt sich vom Gold. Bitcoin und der Nasdaq erreichten am 21. September zeitgleich Höchststände und fielen am 28. September ebenfalls synchron, während Gold im letzten Monat um rund 6,7 % sank.
Kryptomarkt und Unternehmens-Blockchains
Unter wachsendem makroökonomischem Druck in diesem Quartal erreichte der Kryptomarkt im dritten Quartal (Q3) seinen Tiefpunkt und erholte sich anschließend. Wir untersuchen die Verschiebung des Schwerpunkts in der Kryptoindustrie anhand der Marktleistung, der Kapitalströme – abgeleitet aus Handelsplattformdaten – sowie der Asset-Aktivität auf den von Robinhood und Circle gestarteten Unternehmens-Blockchains.
Kursentwicklung des Kryptomarkts
In den ersten beiden Quartalen 2026 befand sich der Markt weiterhin in einer Phase der Bodenbildung und Erholung mit geringem Handelsvolumen und schwacher Hebelwirkungsnachfrage. Ab August zeigte sich eine deutliche Trendwende bei der Marktstimmung. Vom 18. bis 19. August folgten drei positive Entwicklungen rasch nacheinander: Erstens kündigte US-Finanzminister Bessent an, dass die langfristigen Ankaufvolumina von Staatsanleihen mindestens verdoppelt werden – von 2 Mrd. $ pro Aktion auf mindestens 4 Mrd. $ – und damit Liquiditätserwartungen am Markt auslösten; zweitens veröffentlichte die US-SEC einen Entwurf der „Regulation Crypto Assets“ zur öffentlichen Kommentierung, der Kryptoausstellern eine befristete Befreiung von bis zu 5 Mio. $ innerhalb von vier Jahren oder bis zu 75 Mio. $ jährlich ermöglichen soll, bei deutlich geringeren Offenlegungsanforderungen als bei traditionellen Wertpapierangeboten – ein Türöffner für regelkonforme Emissionen; drittens lud Trump Führungskräfte der Kryptoindustrie (u. a. von Coinbase, Gemini, Ripple, Chainlink Labs) ins Weiße Haus ein, um den im Senat blockierten CLARITY Act endgültig voranzutreiben (der CLARITY Act wurde letztlich nicht verabschiedet). Diese drei Faktoren lösten eine heftige Short-Squeeze aus: Bitcoin stieg binnen zwei Tagen um fast 8 % und näherte sich kurzzeitig 70.000 $; Ethereum legte binnen zwei Tagen um 18–20 % zu und durchbrach 2.250 $; innerhalb von 24 Stunden beliefen sich die Liquidationen auf rund 1,9 Mrd. $, überwiegend Short-Positionen.
Diese „Rally vom 19. August“ trieb die gesamte Quartals-Erholung an. Bitcoin stieg im Q3 insgesamt um 42 % und schloss das Quartal bei 83.161 $; aufgrund des zuvor starken Einbruchs lag es zum Quartalsende immer noch um ca. 5,13 % unter dem Vorjahresniveau und etwa 34 % unter seinem Allzeithoch von 126.000 $. Q3 war daher eher eine korrektive Erholung, um Verluste wettzumachen.
Doch wir sehen, dass das Kapital weiterhin stark in Bitcoin konzentriert bleibt. Während Bitcoin im August um nahezu 25 % stieg, fiel der Altcoin-Season-Index von Anfang August von ca. 67 auf den 25. August auf 39 (Schwelle für „Altcoin-Season“: 75); Bitcoins Marktanteil blieb bei rund 60 % (CoinMarketCap). Die kumulierten Jahres-Nettozuflüsse in US-Spot-Bitcoin-ETFs wandelten sich Mitte Juli kurzfristig in einen Nettoabfluss von ca. 5,8 Mrd. $, bevor Ende September wieder Nettozuflüsse verzeichnet wurden; die Gesamtmarktkapitalisierung aller Stablecoins sank von ca. 320,6 Mrd. $ im Mai auf 306,6 Mrd. $ am 24. September (DefiLlama). Neues Kapital fließt primär über ETFs in Bitcoin, während die on-chain verfügbaren Dollar nicht zunahmen.
US-Aktien und Krypto-Asset-Handel
In unserem Q2-Bericht stellten wir fest: Der Zeitpunkt maximaler Auswirkung auf den Kryptomarkt ist vorüber, und der Markt erholt sich langsam. Mit derselben statistischen Methodik wie im Q2 haben wir die relevanten Daten für Q3 aktualisiert.
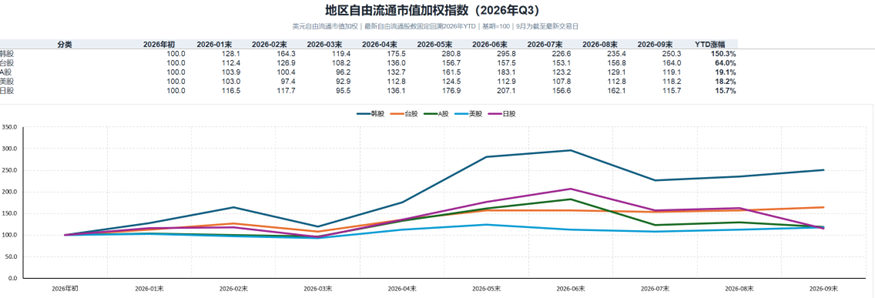
Q3-2026 Free-Float-Marktkapitalisierungs-gewichteter Index wichtiger regionaler Aktienmärkte (zusammengestellt von ArkStream)
Die Entwicklung der US-Aktienmärkte verläuft hochgradig synchron mit Bitcoin: Tiefststand im Juli, Erholung von August bis September, Quartalshoch im September. Dies bestätigt unsere Schlussfolgerung aus Teil Eins: Bitcoins Kursverlauf ähnelt stärker dem technologieorientierten Nasdaq als anderen Anlageklassen.
Daten von Binance und Hyperliquid bestätigen diese Einschätzung: Seit August erwärmte sich der Krypto-Handel wieder.
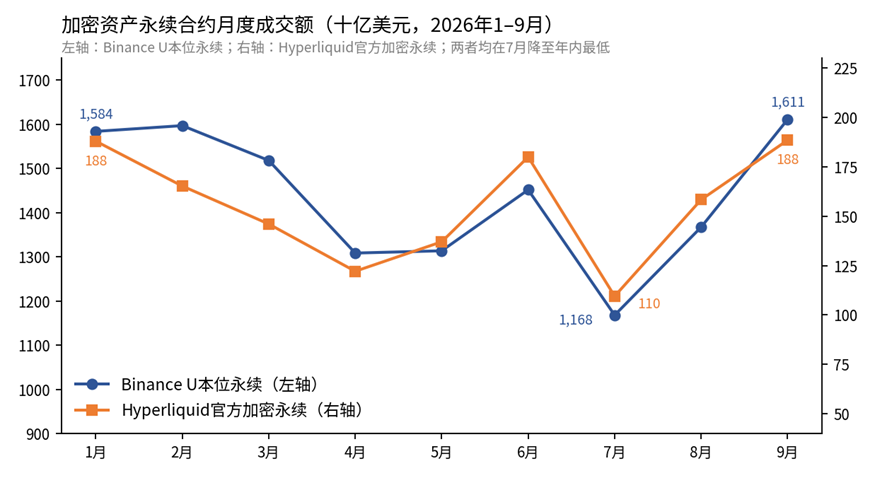
Monatliches Handelsvolumen von Krypto-Asset-Perpetual-Contracts (Binance, Hyperliquid, zusammengestellt von ArkStream)
Im Juli sank das monatliche Handelsvolumen der USDT-basierten Perpetual-Contracts auf Binance auf 1,17 Bio. $, und die offiziellen Krypto-Perpetuals von Hyperliquid fielen auf 109,5 Mrd. $ – jeweils Jahrestiefs; im September erholten sich beide Werte auf 1,61 Bio. $ bzw. 188,4 Mrd. $, wobei die USDT-basierten Perpetuals von Binance bereits das Januar-Niveau überschritten. Das Spot-Handelsvolumen von Binance stieg im selben Zeitraum von 193,7 Mrd. $ auf 306,6 Mrd. $.
Diese Erholung stellt jedoch vor allem einen Gegenbewegung vom Juli-Tief dar. Im Q3 verzeichneten die USDT-basierten Perpetuals von Binance ein Handelsvolumen von 4,15 Bio. $ – ein Rückgang um ca. 12 % gegenüber Q1; das Spot-Handelsvolumen sank um ca. 28 %. Hyperliquids offizielle Krypto-Perpetuals erreichten 456,2 Mrd. $ – ein Rückgang um ca. 9 % gegenüber Q1. Der zusätzliche Handelsvolumenzuwachs in der Branche kam in dieser Zeit von RWA-Perpetuals (z. B. Aktien), worauf wir in Teil Drei eingehen.
Robinhood Chain
Q3-Daten
Robinhood Chain ist eine Ethereum-Layer-2-Lösung unter Führung von Robinhood, deren Mainnet am 1. Juli 2026 gestartet wurde. Q3 war ihr erstes vollständiges Betriebsquartal. Das Kernprodukt der Chain sind Aktientoken, die sich an Nutzer in über 120 Ländern außerhalb der USA richten, den Handel rund um die Uhr ermöglichen und als Sicherheit in Kreditpools hinterlegt werden können.
Stand 30. September betrug das tägliche Handelsvolumen der DEX von Robinhood Chain rund 1,3 Mrd. USD bei 394.000 aktiven Adressen; der Umsatz an einem Tag (4. September) erreichte mit 8,27 Mio. USD den Höchstwert des Quartals.
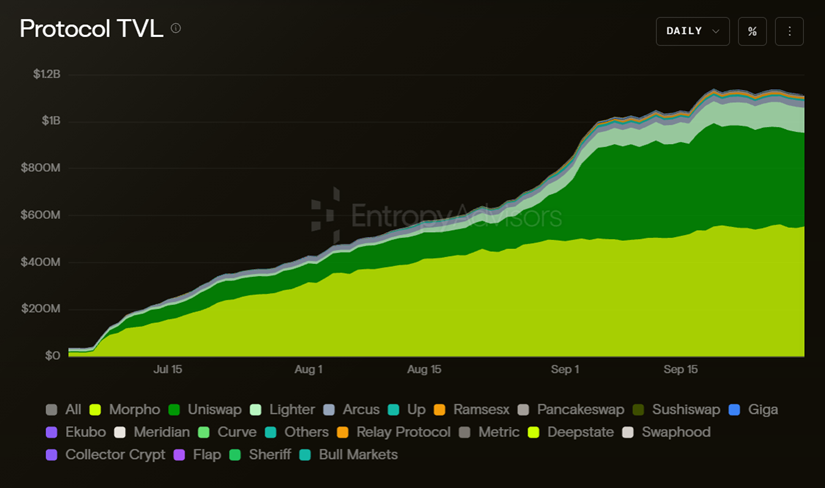
TVL des Robinhood-Chain-Protokolls (Entropy Advisors)
Laut Statistiken von Entropy Advisors erreichte die TVL von Robinhood Chain Ende September 1,12 Mrd. USD – nach drei Monaten. Zum Vergleich: Hyperliquids HyperEVM startete im Februar 2025 und benötigte bis Anfang September desselben Jahres etwa sieben Monate, um eine TVL von 190–200 Mio. USD zu erreichen; Coinbases Base-Chain startete im August 2023 und brauchte bis September 2024 rund 13 Monate, um 2 Mrd. USD zu überschreiten.
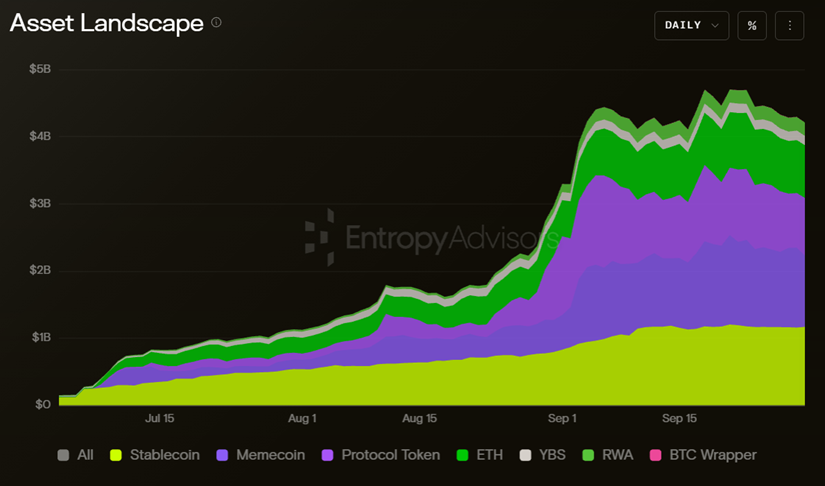
Zusammensetzung der On-Chain-Vermögenswerte von Robinhood Chain (Entropy Advisors)
Die gesamten On-Chain-Vermögenswerte erreichten Ende September 4,21 Mrd. USD. Das rasche Wachstum Anfang September wurde vor allem durch Memecoins und Protokolltokens getrieben; der absolute Umfang der Stablecoins stieg zwar parallel, doch ihr Anteil sank deutlich; RWA- und renditeerzeugende Stablecoins (YBS) wuchsen nur langsam – ihre Wachstumsraten lagen weit unter denen von Memecoins und Protokolltokens. Diese Phase fiel mit dem Handels- und Minting-Boom der Token-Emittierungsplattform Pons zusammen, deren kumuliertes Handelsvolumen auf der Plattform bereits 4,5 Mrd. USD erreicht hat.
On-Chain-Vermögenswerte
Höher kapitalisierte Vermögenswerte sind vorwiegend Memecoins und Tokens von Token-Launch-Plattformen.
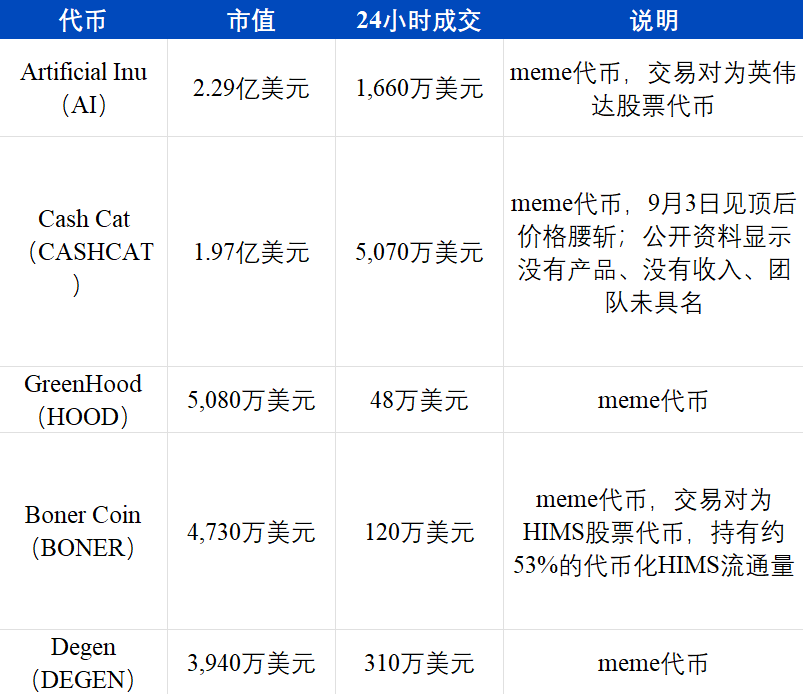
Am 29. September betrug die Gesamtmarktkapitalisierung der Memecoins auf Robinhood Chain rund 871 Mio. USD mit einem 24-Stunden-Handelsvolumen von ca. 146 Mio. USD; der Plattformtoken PONS der Token-Launch-Plattform Pons stieg im August von einer Marktkapitalisierung von 20 Mio. USD auf über 200 Mio. USD. Der nach Marktkapitalisierung führende KI-Token und der viertplatzierte BONER nutzen beide Aktientokens als Handelspaare: Ersterer wird in tokenisiertem Nvidia-Aktienwert gehandelt, letzterer hält mehr als die Hälfte des tokenisierten HIMS-Aktienwerts; ein weiterer Memecoin, A Meme Coin, nutzt den tokenisierten AMC-Aktienwert als Handelspaar und greift damit die „Meme-Stock“-Narrative von 2021 auf.
Token-Launch-Plattformen sind die umsatzstärksten On-Chain-Anwendungen. Pons emittierte am 2. September innerhalb eines Tages rund 25.000 neue Tokens und erzielte kumulierte Gebühreneinnahmen von 174,6 Mio. USD; in der Woche bis zum 24. September beliefen sich Pons’ Gebühreneinnahmen auf rund 19,5 Mio. USD – nach 35 Mio. USD in der Vorwoche.
Das Handelsvolumen für Aktientokens wächst rasch, ist aber mit Memehandel verflochten. Laut CoinDesk Research betrug Robinhoods tokenisierter Aktienhandel im September 6,57 Mrd. USD – ein monatlicher Anstieg um 407 % – und machte 42,0 % des gesamten Marktes aus, womit Robinhood der größte tokenisierte Aktienhandelsplatz ist. Laut Token Terminal belief das DEX-Handelsvolumen für Aktientokens auf Robinhood Chain in den 30 Tagen bis zum 23. September bei 10,4 Mrd. USD – also rund 19 % des gesamten DEX-Handelsvolumens aller Chains in derselben Periode, verglichen mit rund 8,7 % in den ersten beiden Monaten nach Launch. Unter den Aktientokens hatte Nvidia das höchste Handelsvolumen mit einem kumulierten Volumen von rund 2,1 Mrd. USD; tokenisierte Apple-, GameStop- und SpaceX-Aktien waren ebenfalls relativ aktiv. Diese Methodik schließt Handelspaare zwischen Memecoins und Aktientokens nicht aus; einige Memehandel, die in Aktientokens wie AI und BONER bewertet werden, fließen daher ebenfalls in das Handelsvolumen für Aktientokens ein.
Gesperrte Vermögenswerte zeigen hingegen entgegengesetzte Trends. Laut DefiLlama belaufen sich die onchain tokenisierten Vermögenswerte auf rund 125 Mio. USD (bei engerer Methodik rund 32 Mio. USD), was nur etwa 6 % der TVL entspricht – verglichen mit fast einem Drittel beim Launch. Von den rund 640 Mio. USD Stablecoins onchain entfällt allein auf USDG ein Anteil von 54,8 %; USDe wuchs innerhalb eines Monats um 167 %.
Circle und Arc
Circles Public Chain Arc startete am 16. September ihr Mainnet. Nahezu alle Designaspekte zielen auf Institutionen ab: Alle 11 Gründungsvalidatoren stammen aus traditionellen Finanz- und Zahlungsbranchen – darunter BlackRock, DTCC, Intercontinental Exchange, Visa, Mastercard, Standard Chartered, MoneyGram, SBI, Sumitomo Corporation, Global Payments und Galaxy; Transaktionsgebühren werden in USDC bezahlt; Settlement erfolgt innerhalb einer Sekunde. Im Mai schloss Circle den Pre-Sale der ARC-Tokens bei einer Bewertung von 3 Mrd. USD ab und sammelte 222 Mio. USD ein – angeführt von a16z, mit Beteiligung institutioneller Investoren wie BlackRock und Apollo.
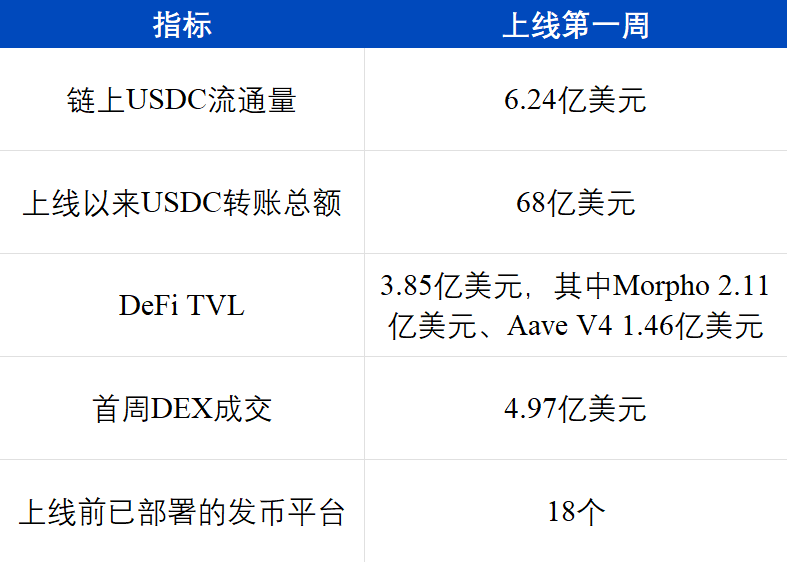
Kapital konzentriert sich auf Kreditprotokolle und USDC-Transfers. Von den 385 Mio. USD TVL sind über 90 % in den beiden Kreditprotokollen Morpho und Aave eingezahlt; Stablecoin-Transfers sind derzeit die dominierende Aktivität auf der Chain.
Obwohl Circle über Arc sein institutionelles Geschäft weiter ausbauen möchte, dominiert auf Arc der Handel nach wie vor Memecoins. Am 19. September lauteten die fünf Tokens mit dem höchsten 24-Stunden-Handelsvolumen auf Arc: ARGUS (Token der Launch-Plattform, 4,24 Mio. USD), BCAT (Memecoin, 4,11 Mio. USD), ein Community-Memecoin, der den Namen USDC nutzt (1,79 Mio. USD), TOLLY (Token der Launch-Plattform, 930.000 USD) und DUKE (Memecoin, 840.000 USD). Auf einer institutionellen Public Chain, deren Kern-USDC ist, gehören drei der fünf meistgehandelten Tokens zu den Memecoins. Unter den ersten Ökosystemprojekten, die Arc bekanntgab, ist die Devisenhandelsplattform Hibachi die einzige mit klarer Abweichung von bestehenden Asset-Kategorien – öffentliche Handelsdaten liegen jedoch noch nicht vor.
ArkStream vertritt die Ansicht, dass Unternehmenschains bisher keine neuen Asset-Klassen hervorgebracht haben. Auf Robinhood Chain sind höhere Marktkapitalisierungen vorwiegend bei Memecoins und Tokens von Token-Launch-Plattformen zu finden; ein erheblicher Teil des Handels mit Aktientokens findet zudem in Form von Memehandelspaaren statt; auf Arc konzentriert sich das Kapital auf USDC-Kredite, während der Handel stark auf Memecoins und Tokens von Launch-Plattformen fokussiert ist. Bleibt der On-Chain-Handel nach Auslaufen von Gas-Subventionen und Handelsanreizen weiterhin überwiegend memegesteuert, bleibt der wahre Wert von Unternehmenschains weiter ungewiss.
Der Weg zur Integration realwirtschaftlicher Vermögenswerte (RWA) in die Kryptoindustrie
Merkmale früherer Bullenmärkte
Bevor wir diesen RWA-Bullenmarkt definieren, wollen wir zunächst frühere Bullenmärkte betrachten.
Der ICO-Bullenmarkt 2017–2018 war die erste wirklich breitenwirksame Vermögensschaffungsbewegung der Kryptogeschichte: Projekte sammelten öffentlich Mittel durch Tokenausgabe; Privatanleger waren die absolut dominierenden Teilnehmer; die zentrale Narrative lautete „dezentralisierte disruptive Innovation“ – mit nahezu keinerlei Markteintrittsbarrieren und kaum regulatorischen Beschränkungen. Viele Projekte dieses Bullenmarktes nutzten Blockchain wie einen Hammer auf der Suche nach Nägeln und kreierten branchenübergreifend „Blockchain+“-PowerPoint-Innovationen. Im Vergleich zum folgenden Zyklus 2020–2021 war die Infrastruktur damals noch unzureichend entwickelt, und viele Projekte hatten noch nicht einmal den Validierungsstadium erreicht. Rückblickend erwiesen sich zahlreiche Projekte dieser Zeit als Betrug.
Der DeFi+NFT-Boom 2020–2021 spielte sich vor dem Hintergrund einer weltweit expansiven Geldpolitik ab. Die on-chain-Umlaufmenge stabiler Coins wie USDT und USDC wuchs explosionsartig und wurde zur zentralen Schnittstelle zwischen dem traditionellen Dollarsystem und der on-chain-Welt. Nach der Reifung der Infrastruktur begann DeFi zu funktionieren: AMM als Innovation im Liquiditätsmodell verstärkte die Vermögenswirkung stark, und der Flywheel des Liquidity Mining trieb die Preise rasch nach oben. Menschen glaubten erneut an „Blockchain+“, und kryptobasierte Innovationsversuche erreichten einen Höhepunkt. Gleichzeitig standen aufgrund der reifen Infrastruktur verschiedene Narrative nun echten Tests gegenüber. Tokenisierung und Airdrop-Anreize verlängerten den Testzyklus, doch die meisten Narrative erwiesen sich im anschließenden Bärenmarkt als falsch – das Metaverse ist das typischste Beispiel.
Abgesehen von frühen Memecoins wie DOGE lässt sich die Mehrheit der Memecoins bis auf SUSHI während der DeFi-Sommer-Phase zurückverfolgen. Frühe Memecoins waren nicht rein: Sie gehörten zum Typ „Meme-DeFi“ und nutzten spielerische Methoden, um die virale Reichweite von DeFi-Projekten in der Community zu steigern, während ihre Operationen weiterhin konventionellen Projektmethoden folgten. Damals entstanden zahlreiche tier-, pflanzen- und lebensmittelbezogene Meme-DeFi-Projekte. In der Spätphase des Bullenmarktes verstärkten sich die Falsifikation von Narrativen und der Höhepunkt der Memes gegenseitig: Krypto-Nutzer erkannten, dass sogenannte Narrative meist nur Verpackung für Projekttreiber zum Harvesting waren, während scheinbar fair verteilte Memes stattdessen Marktakzeptanz gewannen. SHIB war der ikonischste Token darunter. Sein Ansatz war diametral entgegengesetzt zum früheren Meme-DeFi: Zuerst das Meme, dann Nutzung von DeFi- und Public-Chain-Narrativen, um Umsetzungsnachfrage und Verkaufsdruck aufzunehmen. Ab SHIB übernahmen immer mehr Meme-Projekte einen reinen Meme-Ansatz. Die Grundelemente des Memes in der Post-DeFi-Ära sind: Fair Launch, Community-Identität, Anti-VC-Narrativ, Promi-Katalyse, extrem niedriger Einheitspreis und sozialmediengetriebene Reflexivität.
Der ETF/Meme-Boom 2024–2025 war durch eine grundlegende Veränderung der Kapitalzuflüsse gekennzeichnet. Spot-ETFs unter Führung traditioneller Asset-Manager wie BlackRocks IBIT wurden zu SEC-regulierten, konformen Zugangspunkten für institutionelles Kapital; DATs („Digital Asset Tokens“), repräsentiert durch Strategy, hielten indirekt Krypto-Assets wie Bitcoin über Aktien börsennotierter Unternehmen. In diesem Bullenmarkt gab es keinen sogenannten Altcoin-Boom. Bitcoin erhielt massiven institutionellen Kapitalzufluss – doch dieses Kapital rotiert nicht automatisch in Altcoins. Der Altcoin-Markt verlor sein breit angelegtes Rallye-Merkmal und wurde zu einem „kleiner-Hotspot-Markt“: Kapital konzentriert sich rasch, schafft Vermögen und verflüchtigt sich wieder – jeweils in einem neuen kleinen Hotspot, dessen durchschnittlicher Zyklus nicht länger als drei Monate dauert. Im Bullenmarkt 2020–2021 strömte Kapital sequenziell von BTC über ETH zu großen Altcoins und schließlich zu sektorübergreifenden Altcoins; im Bullenmarkt 2024–2025 folgten Altcoin-Rallyes strikt aufeinander: Meme-Pumps, dann AI-Pumps, dann wieder Meme-Pumps – streng genommen waren damals die meisten AI-Projekte ebenfalls AI-basierte Memes.
Während der Falsifikation im Bärenmarkt 2023 traten Altcoins in die post-narrative Ära ein. Krypto-Nutzer glaubten nicht mehr an Narrative und wandten sich vollständig Memes zu. Ende 2023 lösten BONK und WIF auf Solana den Meme-Trend aus. Im Gegensatz zu SHIB des vorherigen Zyklus hatte WIF nahezu keine komplexe Vision und keinen Roadmap im herkömmlichen Sinne. Es bewies, dass ein rein auf Bild, Sprache, Community-Konsens und Liquidität beruhendes Meme auch auf Solana ein großvolumiges Asset werden kann. Damit wechselte Solanas Meme-Markt von „Ökosystem-Community-Coin“ in die Phase des „Aufmerksamkeits-Assets“.
Pump.fun trieb das Meme-Narrativ an seinen Höhepunkt und markierte zugleich das umfassende Ende des kryptobasierten Narrative-Zyklus. Unsere Einschätzung lautet: Der einst heftige Solana-Meme-Bullenmarkt wird sich wahrscheinlich nicht wiederholen – obwohl im Q3 ein Coin-Aktien-Meme auf Robinhoods Chain kurzfristig eine Mini-Steigerung auslöste. Der Hauptgrund ist, dass Pump.fun die Ausgabe von Meme-Coins in das Zeitalter industrieller Fließbandproduktion katapultierte, bei der das Meme-Angebot die Retail-Liquidität deutlich übersteigt. Der Zusammenbruch der Wahrnehmung einer „fairen Meme-Verteilung“ wird das Marktvertrauen ebenso schwer erschüttern wie damals der Vertrauensverlust bei VC-Coins. Ein ähnliches Phänomen trat während des NFT-Bullenmarktes auf: Blur stellte reichlich Liquidität für NFTs bereit – diese Liquidität wurde jedoch genau zur Abwicklung konzentrierter NFT-Verkäufe genutzt.
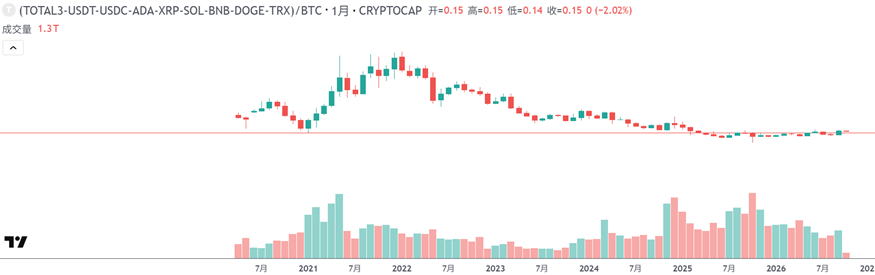
Wechselkurs kleiner Altcoins/BTC (TradingView)
Doch nun ist der Meme-Bullenmarkt endgültig vorbei. Auch die Wechselkurse kleiner Altcoins gegenüber Bitcoin bestätigen dies: Dieser Gewinnzyklus konzentrierte sich fast ausschließlich auf Bitcoin. In den Jahren 2024 und 2025 verzeichneten US-Spot-Bitcoin-ETFs Nettozuflüsse von jeweils 35,2 Mrd. USD und 21,4 Mrd. USD (CoinDesk); neues Kapital floss hauptsächlich über ETFs in Bitcoin und breitete sich nicht auf kleinere Altcoins aus; Daten aus dem zweiten Teil zeigen, dass auch die Erholung im Q3 2026 allein auf Bitcoin konzentriert war.
Zum aktuellen Zeitfenster können wir den eigentlichen Meilenstein des Crypto-RWA-Bullenmarktes noch nicht definieren – doch 2026 ist zweifellos das Gründungsjahr des Crypto-RWA-Marktes. Würde man diesen Bullenmarkt mit einem Wort beschreiben, wäre „Konvergenz“ am treffendsten. Früher diente Crypto als globales Testfeld für Finanzinnovationen; heute integriert es sich zunehmend ins reale Leben und wird Teil davon: Einerseits durch die globale Expansion stabiler Coins, andererseits durch die tokenisierte Liquiditäts-Transformation von Aktien.
Das gemeinsame Merkmal der drei vorangegangenen Bullenmärkte (ICO, DeFi/NFT, ETF/DAT) war die „Einwegpenetration“, bei der Kapital oder Narrative vorwiegend vom kryptoeigenen Raum aus nach außen ausstrahlten und Aufmerksamkeit sowie zusätzliches Kapital aus der traditionellen Welt anzogen. Das auffälligste Merkmal dieser Runde mit RWA als Kernnarrativ ist hingegen die „zweiwegige Konvergenz“: Einerseits dehnen führende zentralisierte Handelsplattformen wie Binance, Coinbase und Kraken aktiv ihr Angebot aus und bringen traditionelle Vermögenswerte wie Aktien, Rohstoffe und Indizes auf die Blockchain; andererseits bewegen sich Internetbroker wie Robinhood in die entgegengesetzte Richtung: Sie bauen eigene Public Chains, emittieren Token und migrieren die Grundlage ihres Wertpapiergeschäfts auf die Blockchain.
Handelsplattformen und RWA-Perpetual-Kontrakte
Die unmittelbarste Manifestation dieses RWA-Bullenmarktes ist das Handelsvolumen von RWA-Perpetual-Kontrakten – etwa auf Aktien basierende Kontrakte auf Binance und Hyperliquid –, das 2026 die wichtigste Quelle für zusätzliches Handelsvolumen in der Krypto-Branche darstellt.
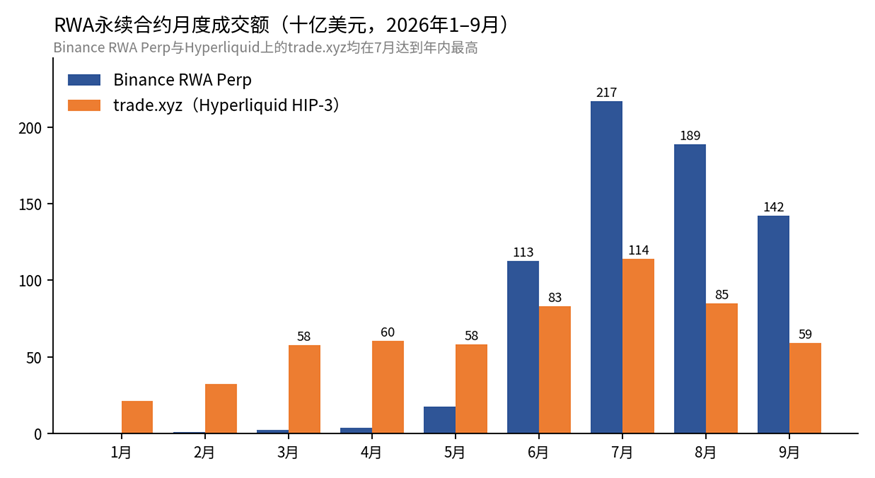
Monatliches Handelsvolumen RWA-Perpetual-Kontrakte (Binance, Hyperliquid, zusammengestellt von ArkStream)
Das monatliche Handelsvolumen von Binance RWA Perp stieg von 410 Mio. USD im Januar auf 216,9 Mrd. USD im Juli, während trade.xyz im Rahmen des HIP-3-Standards auf Hyperliquid im Juli 114,1 Mrd. USD erreichte – beides Jahreshöchststände. Ab August gingen beide Werte zurück und lagen im September bei 142 Mrd. USD bzw. 59,3 Mrd. USD – immer noch deutlich höher als im zweiten Quartal. Im dritten Quartal handelte Binance RWA Perp insgesamt 547,7 Mrd. USD – mehr als viermal so viel wie im zweiten Quartal – und machte damit 11,7 % des gesamten Perpetual-Kontrakt-Handelsvolumens aus, verglichen mit weniger als 0,1 % im ersten Quartal.
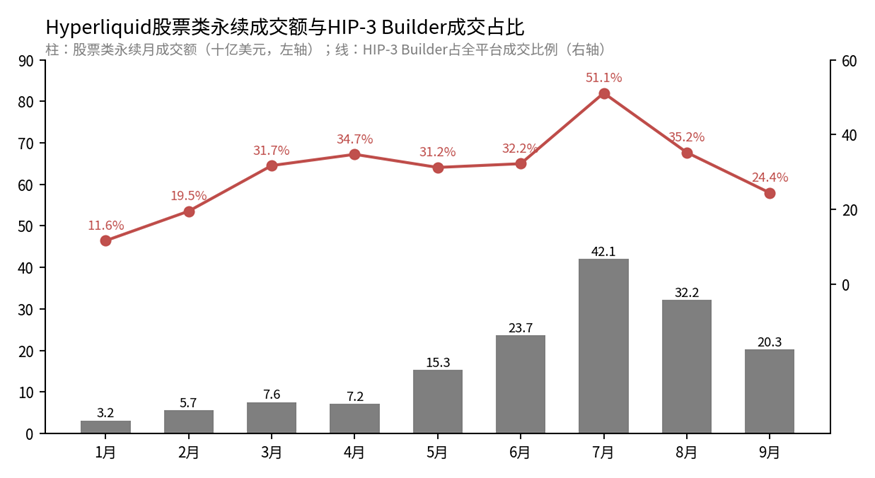
Hyperliquid-Aktien-Perpetual-Handelsvolumen und Anteil der HIP-3-Builders am Volumen (Hyperliquid, zusammengestellt von ArkStream)
Bei Hyperliquid stieg das Handelsvolumen des HIP-3 Builder von 132,4 Mrd. USD im Q1 auf 261,2 Mrd. USD im Q3, während das Volumen der Aktien-Perpetuals von 16,5 Mrd. USD auf 94,6 Mrd. USD anstieg; monatlich erreichte der HIP-3-Builder-Anteil am Gesamtvolumen im Juli 51,1 %, fiel jedoch im September wieder auf 24,4 % zurück; das monatliche Aktien-Perpetual-Volumen sank von 42,1 Mrd. USD im Juli auf 20,3 Mrd. USD im September. Im selben Zeitraum lag das Krypto-Perpetual-Volumen sowohl bei Binance als auch bei Hyperliquid unter dem Q1-Niveau; nahezu das gesamte Branchenwachstum ging auf RWA-Perpetual-Kontrakte zurück (offizielle APIs von Binance und Hyperliquid).
Betrachtet man die Branche insgesamt: Laut CryptoRank erzielten RWA-Perpetual-DEXs im Q3 ein Gesamtvolumen von 365 Mrd. USD – ein Anstieg um 32 % gegenüber dem Vorquartal; davon entfielen 175 Mrd. USD (ca. 48 %) auf Aktienwerte; laut CoinDesk Research verarbeiteten Kryptobörsen im ersten Halbjahr 2026 nahezu 1 Bio. USD an RWA-bezogenem Handelsvolumen, wobei allein Binance einen Marktanteil von 60,9 % hielt. Commodities-Perpetuals wie Gold, Silber und Rohöl sowie Pre-IPO-Kontrakte wie SpaceX sind zu neuen Volumenquellen für Handelsplattformen geworden.
Handelsplattformen beschleunigen ihren Wandel von reinen Krypto-Asset-Matching-Plattformen hin zu umfassender Finanzinfrastruktur, in der „alles handelbar ist“. Coinbase kooperiert mit Yahoo Finance, um Marktdaten und Handelszugang für Krypto-Assets sowie traditionelle Aktien zu verbinden und damit seine Vision einer „Everything Exchange“ voranzutreiben; Kraken hat regulierte tokenisierte Aktien-Perpetual-Kontrakte im Rahmen des xStocks-Frameworks gestartet und bietet Nicht-US-Nutzern bis zu 20-fachen Hebel sowie 7×24-Handel; Binance wiederum bietet tokenisierte Asset-Exposures von Ondo Finance über Binance Alpha an. Die Q3-Listings-Daten von Binance spiegeln dies wider – es ist durchaus zutreffend, dass Binance zu „Stockbinance“ geworden ist.
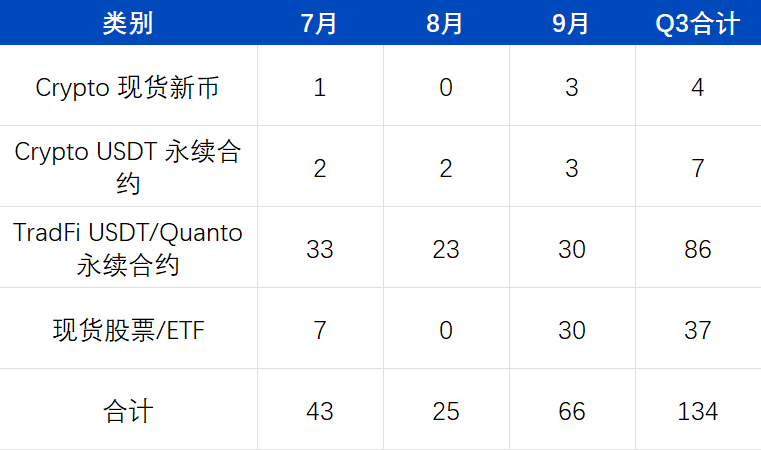
Neue Handelsinstrumente von Binance im Q3 2026 (zusammengestellt von ArkStream)
Im Q3 führte Binance insgesamt 134 neue Handelsinstrumente ein, darunter 86 TradFi-Perpetual-Kontrakte und 37 Spot-Aktien sowie ETFs; lediglich 11 neue Krypto-Spot-Token und Perpetual-Kontrakte zusammen.
Tokenisierte Aktien und on-chain RWAs
Laut Binance Research erreichte der on-chain-RWA-Markt zum 15. September 34,18 Mrd. USD – ein Zuwachs von 85,2 % seit Jahresbeginn; davon entfielen 18,29 Mrd. USD auf US-Staatsanleihen und Geldmarktfonds und trugen 54,7 % zum Jahreszuwachs bei, während tokenisierte Aktien 4,43 Mrd. USD erreichten und sich seit Jahresbeginn um 390,4 % erhöhten; ihr Anteil am RWA-Markt stieg von 4,9 % zu Jahresbeginn auf 13,0 %. Private Kredite sind die am schnellsten wachsende Nicht-Treasury-Kategorie; alternative Assets wie Gold und andere Rohstoffe, Unternehmens- und Staatsanleihen, Immobilien, Schifffahrtsfinanzierungen sowie erneuerbare Energien migrieren ebenfalls zunehmend on-chain. Etablierte Finanzinstitutionen wie BlackRock, Franklin Templeton, Fidelity, JPMorgan und Apollo sowie Tokenisierungsplattformen wie Securitize, InvestaX und IXS bilden die primäre institutionelle Angebotsseite dieser RWA-Welle. Die DTCC hat Live-Trading-Tests für tokenisierte Wertpapiere, ETFs und Staatsanleihen in Produktionsumgebung mit rund 40 Institutionen abgeschlossen und plant die vollständige Kommerzialisierung im Oktober; Singapurs „Project Guardian“ hat seine Teilnehmerzahl ebenfalls auf über 40 Institutionen ausgeweitet.
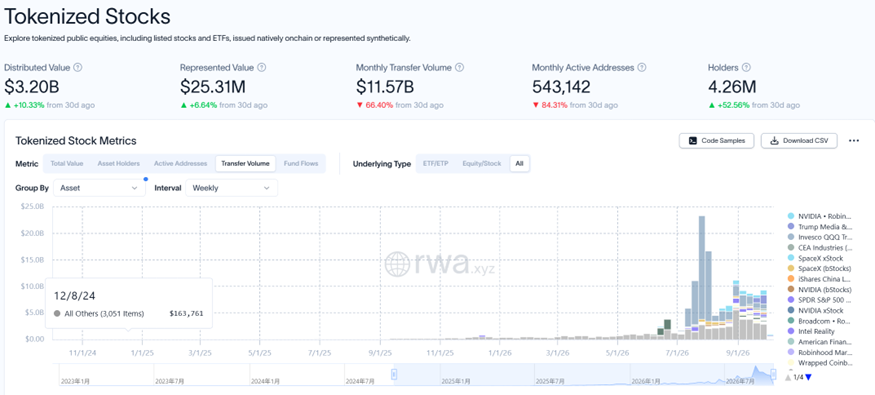
Vollständige Marktdaten zu tokenisierten Aktien, Stand Ende September 2026 (rwa.xyz)
Tokenisierte Aktien sind die am schnellsten wachsende Kategorie. Laut CoinDesk Research erreichte die Gesamtmarkt-Kapitalisierung tokenisierter Aktien im September 4,87 Mrd. USD, das monatliche Handelsvolumen betrug 15,6 Mrd. USD – beides Rekordhöhen. Das on-chain-Transfer-Volumen tokenisierter Aktien erreichte seinen Höchststand im Juli und ging danach zurück; August und September lagen aber deutlich über den Vor-Juni-Niveaus; die Zahl der Halteadressen stieg auf 4,26 Mio.
Auf Broker-Seite war Robinhood der am meisten beobachtete Fall dieses Quartals. Im September wurde Robinhood zur größten Handelsplattform für tokenisierte Aktien mit einem Anteil von 42,0 % am Gesamtmarkt-Volumen; wie jedoch in Teil Zwei dargelegt, dominieren bei Robinhood Chain nach wie vor hochkapitalisierte Assets wie Meme- und Token-Launch-Plattform-Token, während Aktien-Token nur etwa 6 % des gesperrten Werts ausmachen. Robinhoods Vorteil auf dem Weg zur Konvergenz liegt eher in seinem Gateway mit Abdeckung in 38 Ländern und über 28 Mio. Kunden.
Branchenbeobachter fassen dieses Phänomen als „die Grenze zwischen digitalen und traditionellen Assets löst sich simultan von beiden Seiten auf“ zusammen: Krypto-Handelsplattformen bemühen sich, sich immer mehr wie traditionelle Handelsplattformen anzufühlen, während traditionelle Broker versuchen, sich immer mehr wie Krypto-Handelsplattformen anzufühlen. Was das zusätzliche Handelsvolumen betrifft, liegt aktuell die Plattformseite vorn; RWA-Perpetual-Kontrakte für Aktien und andere Assets tragen den Großteil des zusätzlichen Wachstums dieses Zyklus; auf Broker-Seite befinden sich on-chain-Aktien-Token noch in einer frühen Entwicklungsphase.
Konvergenz von Nutzern und Technologie
Ob Binance oder Robinhood – das Ziel in diesem historischen Fenster des „Wegs zur Konvergenz“ ist identisch: eine globale Zugangsplattform für Multi-Asset-Investments zu werden. Diese Konvergenz beschränkt sich nicht allein auf Handelsinstrumente.
Konvergenz der Nutzer. Zum Jahresende 2025 zählte die weltweite Gemeinschaft der Krypto-Asset-Inhaber schätzungsweise 720–740 Mio. Personen – etwa 9 % der Weltbevölkerung. Doch Besitz bedeutet nicht Nutzung: Nach Deduplizierung beläuft sich die Zahl aktiver Krypto-Nutzer auf ca. 40–70 Mio., also nur 6–10 % der Inhaber-Basis. Krypto hat eine breite Abdeckung an Asset-Inhabern erreicht, doch bis zur etablierten, hochfrequent genutzten Finanzinfrastruktur besteht weiterhin ein deutlicher Entwicklungsspielraum.
Konvergenz der Technologie. 2025 kündigten Stripe und Shopify an, dass Millionen Händler in 34 Ländern USDC-Zahlungen akzeptieren werden: Verbraucher zahlen mit on-chain-USDC, Händler erhalten direkt lokale Fiat-Währung, und die Mittel fließen wie bei herkömmlichen Kartenzahlungen direkt auf Bankkonten – ohne dass Händler Wallets, Gasgebühren oder Stablecoin-Umtausche verwalten müssen. Polymarket stellt einen weiteren Weg dar, wie Krypto in die reale Welt eindringt: Es bewahrt die Blockchain-Transparenz, nutzt Stablecoin-Abrechnung, öffentliche Positionen und Smart-Contract-Eskrow, um einen Echtzeit-Wahrscheinlichkeitsmarkt zu schaffen, der zwischen traditionellen Medien und Wettplattformen zuvor nicht existierte. Sein Durchbruch liegt darin, politische Beobachter, Trader, Journalisten und die breite Öffentlichkeit dazu zu bewegen, on-chain-Preise als Informationsquelle zu nutzen – ob Nutzer außerhalb der Krypto-Community tatsächlich Krypto-Assets kaufen, ist sekundär.
Früher assoziierte man mit Krypto Cypherpunks, Spekulationsmärkte, Randmärkte und Experimentierfelder der Finanzwelt. Mit dem Fortschritt von RWA wird Krypto zunehmend Teil des realen Lebens – und zieht zugleich Wachstumsimpulse aus diesem Leben.
Marktleistung von Buyback-Token
Da zunehmendes Marktkapital von „traditionell-anleihenähnlichen“ Assets wie RWA, tokenisierten Aktien und Stablecoins angezogen wird, wird die Fähigkeit rein krypto-native Tokens, Kapital zu binden, zum Kernkriterium für jedes Krypto-Projekt in diesem Zyklus. Buyback-Token – Projekte, die einen Teil ihres Protokollumsatzes nutzen, um eigene Token am Sekundärmarkt zurückzukaufen und einzuziehen oder neu zu verteilen, typischerweise wie HYPE von Hyperliquid oder PUMP von Pump.fun – dienen als Benchmark, um zu prüfen, „ob ein Protokoll echten Cashflow generieren kann und ob es diesen Wert an sein Token zurückgeben kann“, was die Logik von „nachweisbarem Cashflow und Rendite“ widerspiegelt, die bei RWA-Assets betont wird.
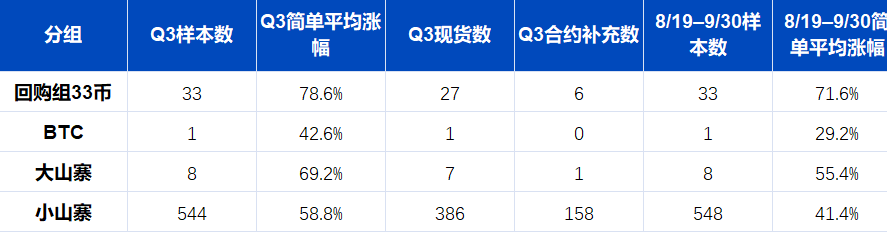
Q3-Kursentwicklung von Binance-Buyback-Token (zusammengestellt von ArkStream)
ArkStream analysierte die Performance von Projekten auf Binance, wobei Spot-Daten als Hauptkennzahl und Futures als Ergänzung dienten. Im Gesamtquartal Q3 stiegen die 33 Token der Buyback-Gruppe durchschnittlich um 78,6 %, Bitcoin um 42,6 %, die 8 Large-Cap-Altcoins um durchschnittlich 69,2 % und die 544 Small-Cap-Altcoins um durchschnittlich 58,8 %. Vom 19. August – dem Zeitpunkt, an dem Bitcoin tatsächlich stark wurde – bis Quartalsende stiegen die Buyback-Token durchschnittlich um 71,6 %, Bitcoin um 29,2 %, Large-Cap-Altcoins um 55,4 % und Small-Cap-Altcoins um 41,4 %. Unabhängig davon, ob man das gesamte Quartal oder den Zeitraum nach dem 19. August betrachtet: Die Buyback-Token übertrafen andere Altcoins. Ein weiteres Phänomen in diesem Datensatz: Large-Cap-Altcoins zeigten eine höhere Elastizität als Bitcoin, während Small-Cap-Altcoins insgesamt hinter Large-Cap-Altcoins zurückblieben. Obwohl der durchschnittliche Gewinn bei Small-Cap-Altcoins höher war als bei Bitcoin, handelte es sich hierbei um eine Erholung von einem zuvor tieferen Einbruch; der Wechselkurs von Small-Cap-Altcoins gegenüber Bitcoin bleibt auf einem mehrjährigen Tief. Dies bestätigt unsere Auffassung: Ohne Buybacks zur Stützung der Wertabsorption können die meisten Altcoins nicht die Aufmerksamkeit des Marktes gewinnen wie Memecoins – sie werden vielmehr schrittweise vom Markt verschwinden.
Für Kryptoprojekte stellt dies genau die echte Bewährungsprobe dar, die dieser RWA-Bullenmarkt stellt. Vermögenswerte wie RWA und tokenisierte Aktien ziehen weiterhin frisches Kapital an – dank klarer zugrundeliegender Cashflows und hoher regulatorischer Akzeptanz. Können Krypto-native Projekte nicht nachweisen, dass sie über nachhaltige, verifizierbare Protokolleinnahmen und Wertabsorptionsmechanismen verfügen – sei es durch Buybacks, Dividenden oder andere Formen –, droht ihnen im nächsten Kapitalumverteilungszyklus die Marginalisierung. Eine kleine Zahl führender Protokolle mit echter cashflowgenerierender Kapazität, die bereit sind, Wert über Mechanismen wie Buybacks an Token-Inhaber weiterzugeben (z. B. Hyperliquid), dürfte sich bei der Neugestaltung eines „RWA-ähnlichen“ Bewertungssystems hervortun und als Brücke zwischen krypto-native Narrativen und traditioneller Finanzbewertungslogik fungieren. ArkStream ist der Ansicht, dass in den kommenden Quartalen „Nachhaltigkeit von Protokolleinnahmen und Buybacks“ TVL oder Handelsvolumen als wichtigere Kennzahl für die fundamentale Qualität von Kryptoprojekten ablösen wird.
Spekulative Nachfrage wird nicht verschwinden, und meme- sowie narrativgetriebene Projekte behalten ihren Marktanteil. Doch für die Mehrheit der Projekte ist das goldene Zeitalter des Tokenverkaufs zur Kapitalbeschaffung vorbei; was Kryptoprojekte nun erwartet, ist ein umfassender Wettbewerb. Während dieser Artikel entstand, kündigten Blast und Abstract ihre Schließung an; gleichzeitig setzten CEXs die Streichung von Krypto-Assets fort – Binance strich im Q3 insgesamt 15 Spot- und 13 Futures-Assets. Diese Bereinigung wird nicht rasch enden; sie ist ein unvermeidlicher Schmerz auf dem Weg der Krypto-Branche zur Integration von RWAs. Sobald dieser Integrationsprozess beginnt, wird Krypto neu geboren.
Zusammenfassung
Auf makroökonomischer Ebene eskalierte der Konflikt zwischen den USA und dem Iran wiederholt: Der Brent-Ölpreis stieg von 73,74 $ auf über 108 $, Benzinpreise lagen um 27,4 % über dem Vorjahresniveau, und die einjährige Verbraucherinflationsprognose stieg auf 4,6 %. Die US-Notenbank vollzog ihre erste Zinserhöhung seit 2023; der Markt rechnet mit einer ca. 94-prozentigen Wahrscheinlichkeit für eine weitere Erhöhung bis Jahresende. Die Rendite der 10-jährigen US-Staatsanleihen stieg am 28. September auf 5,25 % – der höchste Stand seit Juni 2007. Bitcoin bewegte sich synchron zum Nasdaq, löste sich aber von Gold.
Auf Krypto-Ebene erholte sich der Markt nach dem 19. August deutlich: Bitcoin stieg im Q3 um 42 %, doch der Altcoin-Season-Index und die Bitcoin-Dominanz zeigen, dass das Kapital weiterhin in Bitcoin konzentriert blieb. Krypto-Perpetuals erreichten im Juli ihr Tief und erholten sich im September – das Q3-Volumen blieb jedoch unter dem von Q1. Robinhood Chain und Arc verzeichneten nach dem Launch rasches Handelswachstum, doch dominieren nach wie vor Memecoins; Aktientoken und institutionelle Abrechnung befinden sich noch in frühen Entwicklungsphasen.
Auf Branchenebene spiegelt sich dieser RWA-Bullenmarkt vor allem im Handelswachstum von RWA-Perpetuals wider – etwa Aktien auf Binance und Hyperliquid –, das die primäre Handelszugabe für die Krypto-Branche im Jahr 2026 darstellt; die on-chain-RWA-Größe wuchs seit Jahresbeginn um 85,2 % (Binance Research). Der Meme-Bullenmarkt ist endgültig vorbei: Neues Kapital fließt primär über ETFs in Bitcoin; unter Krypto-native Projekten haben Token mit Protokolleinnahmen und nachhaltigen Buybacks andere Altcoins deutlich übertroffen.
Unser Basisszenario lautet: Solange die Straße von Hormus nicht wieder befahrbar ist und Ölpreise sowie Staatsanleiherenditen nicht deutlich fallen, wird Bitcoin höchstwahrscheinlich weiterhin im Einklang mit der Risikoappetitlage der US-Aktienmärkte schwanken. Die Divergenz zwischen Kryptoprojekten könnte sich weiter vertiefen; die Nachhaltigkeit von Protokolleinnahmen und Buybacks wird zu einem entscheidenden Auswahlkriterium.
Original-Link