Nach dem Goldenen-Wochenende-Ferien ist der US-Anleihemarkt immer noch „auf der Intensivstation“: Wie sehen es die Wall-Street-Experten jetzt?
 Tapbit Wire
Wenn chinesische Anleger nach dem Nationalfeiertags-Ferienwochenende wieder auf den Markt zurückkehren, werden sie zweifellos eine nahezu identische Szene vorfinden wie vor der Pause – Anleihen in Industrieländern, angeführt von US-Staatsanleihen, stehen weiterhin unter starkem Verkaufsdruck …
Marktdaten zeigen: Am Mittwoch stieg bei einer erneuten weltweiten Anleiheverkäufen die Rendite der 10-jährigen US-Staatsanleihe zeitweise auf 5,36 %, die der 30-jährigen auf 5,73 % – beides Höchststände seit 2002. Gleichzeitig stiegen auch die Referenzrenditen französischer und italienischer Staatsanleihen deutlich. Die Rendite der britischen 30-jährigen Staatsanleihe erreichte sogar ihr höchsten Stand seit 1998.
Bei fallenden Anleihekursen steigen deren Renditen. Obwohl sich die Renditen langlaufender US-Staatsanleihen am Donnerstag nach einer stark nachgefragten US-Treasury-Auktion von 39 Mrd. USD an 10-jährigen Anleihen im New Yorker Nachmittagshandel etwas zurücknahmen, lag die Zuschlagsrendite bei einem hohen 5,3 % – der höchste Stop-Out-Satz bei einer 10-jährigen US-Treasury-Auktion seit November 2000.
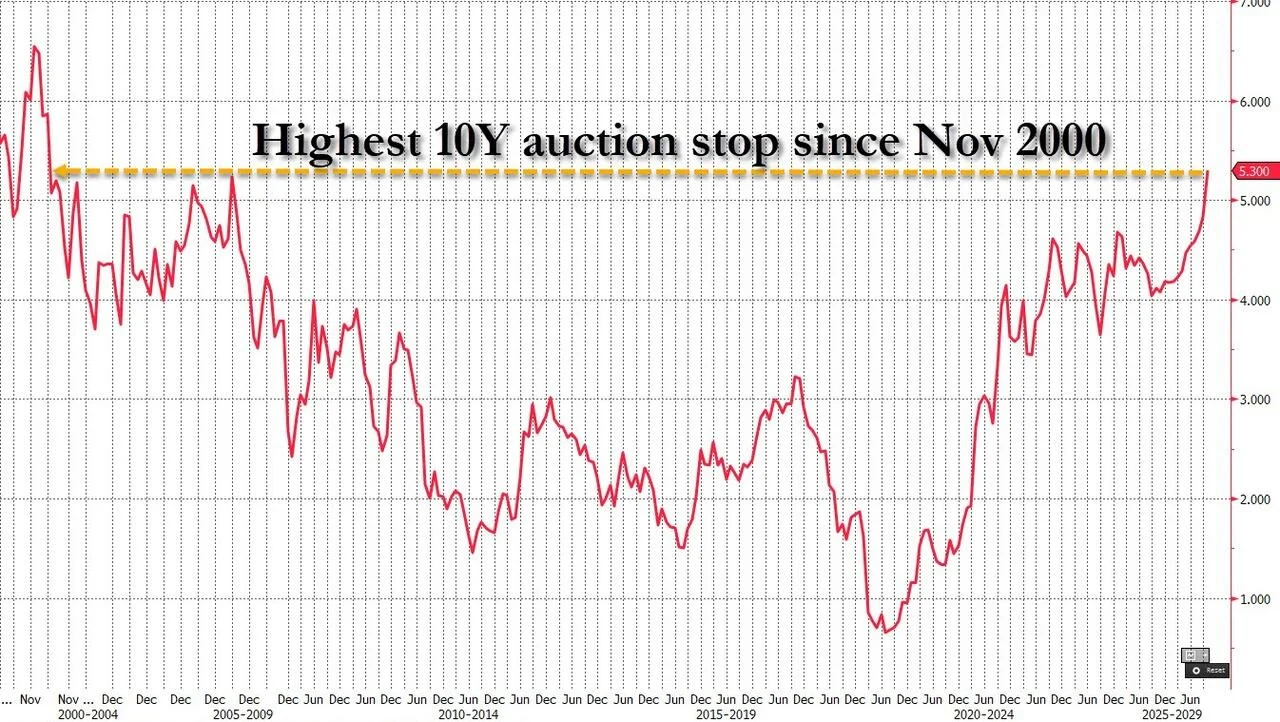
Am Donnerstag führt die US-Treasury zudem eine 30-jährige Anleiheauktion über 22 Mrd. USD durch, deren Emissionsrendite möglicherweise ebenfalls die höchste seit 2000 sein wird. Danach plant die US-Treasury Rückkäufe langlaufender Anleihen – möglicherweise bis zu weitere 6 Mrd. USD an Anleihen mit Laufzeiten von 20 bis 30 Jahren.
Man kann sagen, dass während dieses Nationalfeiertags-Ferienwochenendes, als chinesische Anleger vom Markt abwesend waren, der Druck auf die globalen Anleihemärkte kaum nachließ – stattdessen entstanden weitere Epizentren des Sturms.
Zu den Erwartungen an die Fed-Politik: Seit der FOMC-Sitzung im September schwankten die Markterwartungen für eine weitere Zinserhöhung im Oktober mehrfach. LSEG-Daten zeigen, dass der Markt aktuell eine Wahrscheinlichkeit von 22 % für eine Erhöhung im Oktober sieht – ein deutlicher Rückgang von rund 70 % zu Beginn der vergangenen Woche; dennoch rechnet der Markt noch mit mehreren Erhöhungen im kommenden Jahr.
Nachdem der Iran in den letzten Tagen seine Angriffe auf Öltanker im Persischen Golf intensiviert und die Ölpreise angehoben hat, bleibt die Geopolitik ein zentraler Faktor für die globalen Anleihemärkte. Während des gesamten Goldenen-Wochenende-Ferienwochenendes bewegte sich Brent-Rohöl weiterhin auf hohem Niveau nahe der Marke von 100 USD.
Simon Ballard, Chefökonom der First Abu Dhabi Bank, sagte: „Deutlich spürbar ist der Schatten der geopolitischen Lage sowie der damit verbundene anhaltend hohe Preisdruck und der Anstieg der Staatsanleiherenditen – all dies belastet weiterhin die Marktstimmung und die allgemeine Risikobereitschaft.“
Gleichzeitig haben Frankreichs Haushaltsverhandlungen und die darauf folgenden landesweiten Proteste die europäischen Märkte verunsichert und französische Staatsanleihen zum „neuen Epizentrum“ der globalen Krise langlaufender Anleihen gemacht.
Daten von Tradeweb zeigen, dass die Rendite der 10-jährigen französischen Staatsanleihe am Mittwoch um fast 14 Basispunkte auf 4,889 % stieg. Im Vergleich stieg die Rendite der 10-jährigen deutschen Staatsanleihe nur um 3,3 Basispunkte auf 3,507 %; die Renditespanne zwischen französischen und deutschen 10-jährigen Staatsanleihen lag zuletzt bei 139 Basispunkten – erneut nahe dem Höchststand von knapp 159 Basispunkten vom vergangenen Freitag.
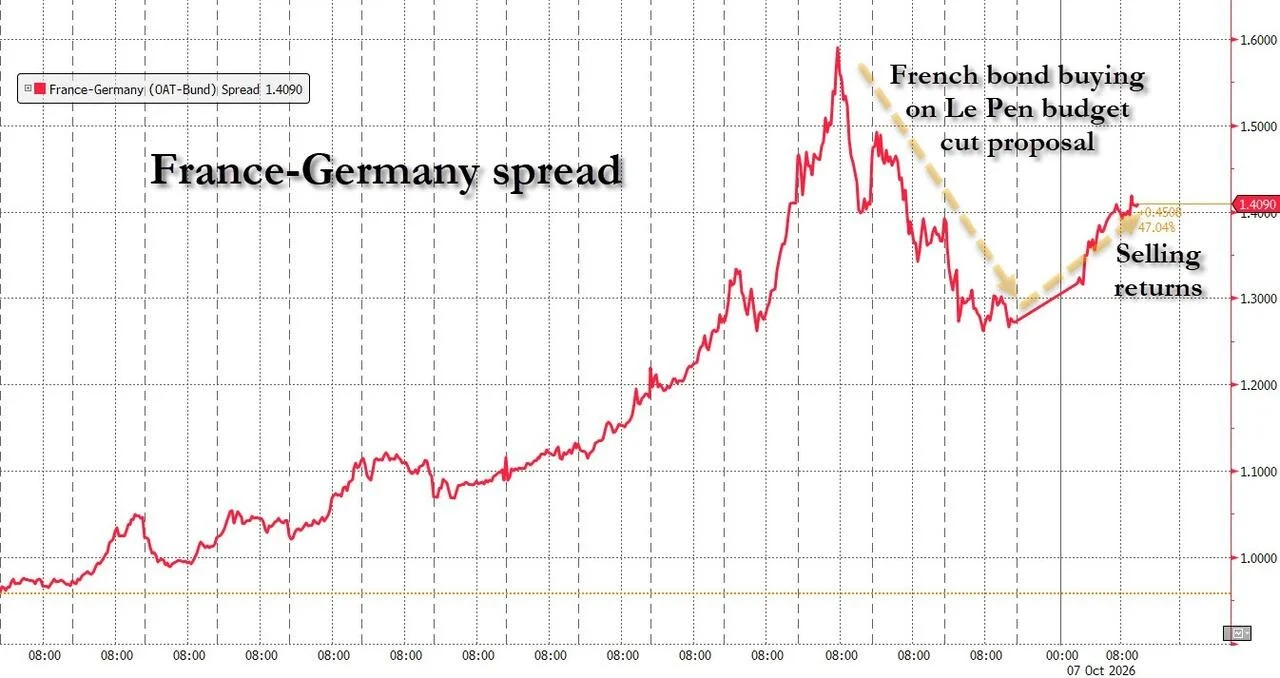
„Frankreich entwickelt sich rasch zum Brennpunkt des europäischen Anleiheverkaufs“, heißt es in einem Bericht von Mitch Reznick, Leiter Cross-Border Credit bei Federated Hermes Limited. „Die Geschwindigkeit dieser Entwicklung ist entscheidend. Investoren verkaufen französische Staatsanleihen und wechseln in hochwertigere deutsche Staatsanleihen – was die Renditespanne zwischen beiden weiter vergrößert.“
Wie sehen die Wall-Street-Experten die künftige Richtung des Anleihemarktes?
Derzeit besteht unter Wall-Street-Strategen weiterhin eine klare Spaltung darüber, ob die Renditen US-Staatsanleihen bis Jahresende stark fallen oder neue Höchststände erreichen werden.
Die Anleihe-Bullen unter Führung von William Marshall von Goldman Sachs Group bleiben fest davon überzeugt, dass die Renditen sinken werden. Sie setzen darauf, dass der Markt auf anhaltend hohe Inflation und massive Staatsverschuldung überreagiert hat – was eine potenzielle Jahresend-Erholung der US-Staatsanleihen vorbereiten könnte. Die Bären hingegen, darunter Anshul Pradhan, Leiter der US-Zinsforschung bei Barclays Capital, lehnen dies nachdrücklich ab und argumentieren, dass die Renditen weiter steigen und auf hohem Niveau bleiben werden.
Gleichzeitig bedeutet dies nicht, dass eine der Seiten glaubt, den zukünftigen Kurs leicht vorhersagen zu können.
Derzeit trüben zahlreiche Unsicherheiten die Aussichten für den Anleihenmarkt: der Energiepreisschock durch den Iran-Konflikt, der geldpolitische Kurs der Fed mit einer Rückkehr zu Zinserhöhungen sowie die boomende KI-Welle, die weiterhin starke Impulse für die Konjunktur liefert – all diese Faktoren erschweren die Einschätzung der künftigen Richtung des Anleihenmarkts erheblich.
Die bärische Fraktion
Barclays Capital hat seine Prognose für die Rendite der 10-jährigen US-Staatsanleihe für das dritte Quartal 2027 von 5 % auf 5,25 % angehoben und sieht kurzfristig kaum Gründe für eine weitere Senkung der Renditen.
„Solange die US-Wirtschaft widerstandsfähig bleibt, sehen wir derzeit keinen konkreten Auslöser dafür, dass die Renditen unter 5 % fallen“, schrieb Anshul Pradhan, Leiter der US-Zinsforschung bei Barclays Capital, in einem jüngsten Bericht. Falls die US-Wirtschaft weiterhin robust bleibt, könnte die Rendite der 30-jährigen Staatsanleihe 6 % erreichen.
„Der Markt geht nach wie vor von einem langfristigen Neutralzins von rund 3,5 % aus; gleichzeitig sehen wir Spielraum für positive Produktivitätsüberraschungen im Zeitverlauf. Sollte dies eintreten, könnte der Markt diesen langfristigen Zins nach oben korrigieren – was unserer Ansicht nach die Rendite der 30-jährigen Anleihe in Richtung 6 % treiben oder zumindest 6 % als faire Rendite für diese Laufzeit etablieren würde.“
Auch Analysten der dänischen Danske Bank halten langlaufende US-Staatsanleihen für weiteren Druck gefährdet.
„Der Druck konzentriert sich am langen Ende der US-Staatsanleihekurve – getrieben nicht nur durch ein hohes Angebot an US-Staatsanleihen, sondern auch durch die Emissionen hyperskaliger Cloud-Dienstleister“, schrieb Jens Peter Sørensen, Chef-Analyst der Danske Bank, in einem Bericht. „Da Anleger am langen Ende eine höhere Laufzeitprämie fordern, sehen wir durchaus das Risiko, dass die Renditen der 10- und 30-jährigen US-Staatsanleihen 6 % erreichen könnten.“
Zudem prognostiziert die Bank of America für das Jahresende eine Rendite der 10-jährigen US-Staatsanleihe von 5 % – im Einklang mit der Sichtweise ihrer Ökonomen zum Zinspfad: Die Fed werde bei ihren nächsten beiden Sitzungen im Oktober und Dezember weitere Zinserhöhungen beschließen, um die Wirtschaft wieder in einen „Gleichgewichtszustand“ zu bringen. Das Team um Mark Cabana, Co-Leiter der globalen Zinsstrategie bei der Bank of America, hat jedoch bereits eine Reihe von Handelsempfehlungen auf Basis der Annahme vorgelegt, dass die Renditen weiter steigen könnten.
Er sagte: „Es ist noch zu früh, gegen den Trend zu handeln. Obwohl unsere Renditeprognose niedriger ausfällt und wir uns weiterhin an einem Basisszenario für die US-Wirtschaft orientieren, überwiegt aus risikogewichteter Sicht derzeit die Wahrscheinlichkeit für steigende Zinsen gegenüber sinkenden Zinsen.“
Die bullische Fraktion
Natürlich glauben einige Marktteilnehmer mittlerweile auch, dass langlaufende Renditen, die sich allmählich der Marke von 6 % nähern, bereits attraktiv genug sein könnten, um eine Jahresend-Erholung am Anleihenmarkt anzukurbeln. Die starke Auktion der 10-jährigen Staatsanleihe am Mittwoch zeigte, dass einige Investoren langlaufende Anleihen massiv nachfragen.
Goldman Sachs erwartet, dass die Rendite der 10-jährigen US-Staatsanleihe bis Jahresende auf 4,75 % fällt – ein Rückgang von knapp 60 Basispunkten vom Höchststand am Mittwoch.
William Marshall, Leiter der US-Zinsstrategie bei Goldman Sachs, sagte: „Unsere aktuell positive mittelfristige Einschätzung bleibt nach wie vor gerechtfertigt. Die zugrundeliegenden Inflationsdrucke sind bereits weitgehend eingedämmt. Die Gründe für die derzeit hohe Inflation sind entweder vergangene Themen wie Zölle oder Ereignisse wie der ‚andauernde Konflikt‘ im Iran. Unser Basisszenario geht davon aus, dass diese Faktoren sich allmählich abschwächen werden – wodurch sich der Fokus des Marktes wieder auf grundlegendere strukturelle Faktoren verlagern wird.“
JPMorgan hingegen prognostiziert für das Jahresende eine Rendite der 10-jährigen US-Staatsanleihe von 5,05 % – die erste Rückkehr zur „fairen Bewertung“ seit sechs Monaten.
Darüber hinaus erwartet Morgan Stanley für das Jahresende eine Rendite der 10-jährigen US-Staatsanleihe von 4,8 %.
Martin Tobias, Zinsstratege bei Morgan Stanley, bemerkte: „Die derzeit am Markt eingepreiste hawkische Stimmung ist deutlich pessimistischer als die wahrscheinlichkeitsgewichteten Erwartungen unseres Ökonomieteams zum Fed-Kurs. Im Vergleich dazu liegt unser bärisches Basisszenario (Negativszenario) für die 10-jährige Anleihe bei 5,25 % – doch dieser pessimistische Ausblick ist am Spotmarkt bereits vollständig eingepreist. Umgekehrt entspricht unser bullisches Basisszenario (Positivszenario) – eine tiefe Rezession infolge einer weltweiten Rohölkrise – einer Renditesenkung auf 3,8 %. Da die Forward-Kontrakte am Markt bereits bärische Erwartungen vollständig reflektieren, begünstigt die Risikoasymmetrie bei den Anleiherenditen unserer Ansicht nach eine weitere Senkung.“