九月新增就業預期降至9萬:今晚非農就業數據真正的「引爆點」,或在於八月數據是否大幅下修
 Tapbit Wire
美國九月非農就業報告將於週五(10月2日)公布,為聯準會10月28日利率會議前最後一項就業數據。然而,市場對其影響的定價已降至近期低點——歷史經驗顯示,當市場最不關注時,數據往往最易引發波動。
華爾街中值預期新增就業9萬人,較八月的16.2萬人顯著下降。市場高度關注八月數據是否大幅下修,因先前異常的季節性調整曾誇大整體就業表現,導致九月數據的基期效應充滿不確定性。
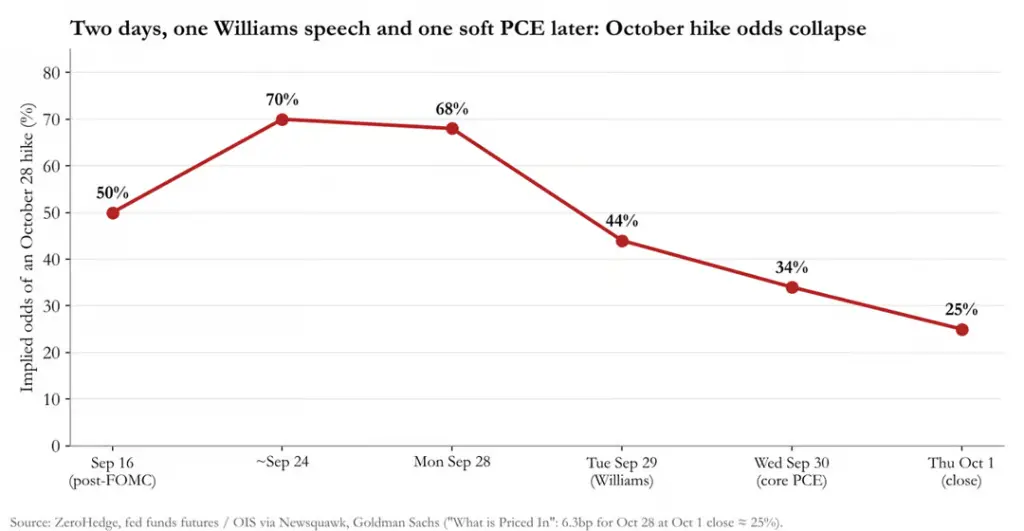
與此同時,聯準會政策預期過去一週劇烈轉向:週一市場預計十月升息機率約70%,但紐約聯儲主席威廉斯表示「不急於升息」、且八月核心PCE數據溫和後,截至週四收盤,十月升息機率已降至約25%,高盛更將下次升息時點推遲至十二月。
季節性調整是本份報告最大不確定來源。巴克萊估計,若以今年季節性因子重新調整八月數據,原先「亮眼」的16.2萬人增幅將轉為減少7.4萬人,顯示八月數據嚴重高估。在此背景下,八月數據是否下修將直接決定九月數據解讀方向。
對市場而言,真正風險未必在短期利率端,而在長期債券。高盛數據顯示,CTA趨勢策略基金目前持有約3900億美元全球債券空倉,其中美國10年期公債空倉達歷史極值99%,30年期更達100%。若非農數據疲弱或失業率升至4.2%,系統性基金大規模空單回補恐引發債市劇烈波動。
預期數字:共識偏低,分歧顯著
華爾街80家機構預測範圍從巴克萊的+5萬人至野村的+13萬人,幾乎所有機構預期均低於八月實際值,且多數低於共識。
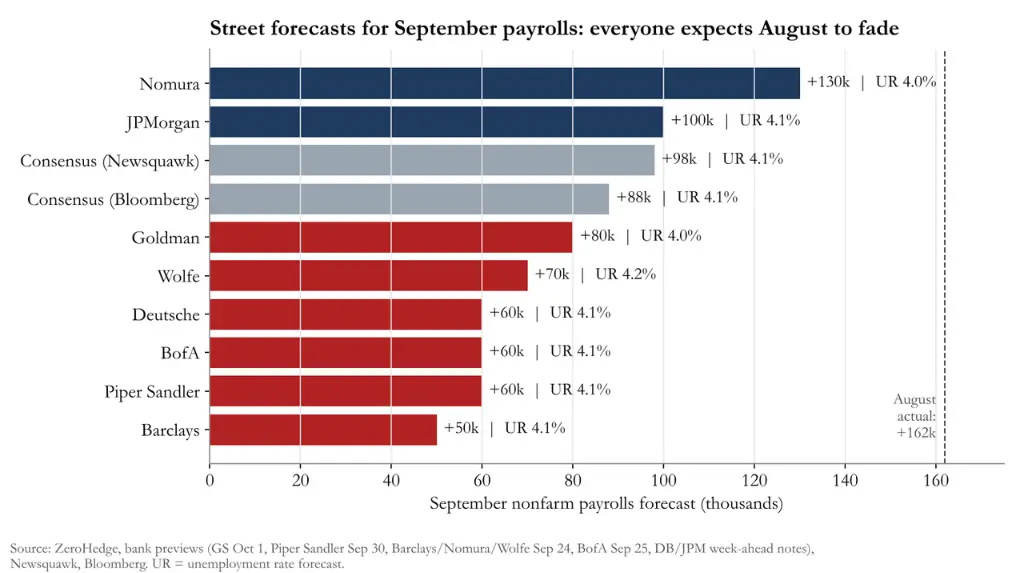
核心預期數據如下:
非農就業人數:+9萬(前值+16.2萬);3個月均值7.1萬,6個月均值10.7萬,12個月均值5萬
民間就業人數:+8.1萬(前值+12.7萬)
失業率:4.1%(前值4.14%,未四捨五入)
勞動參與率:61.6%(與前值持平)
平均每小時薪資:月增0.3%,年增3.2%(前值3.1%)
平均每週工時:34.3小時(前值34.4小時)
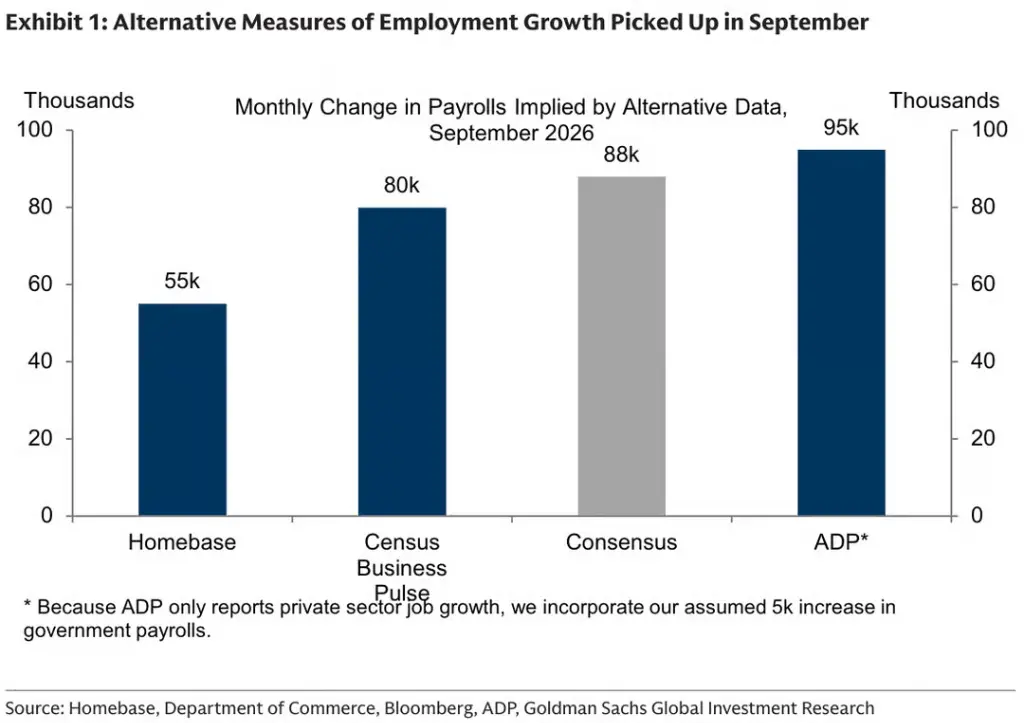
高盛預期新增就業人數將增加8萬,略低於市場共識但高於三個月平均值;同時將失業率預測下調至4.0%,理由是持續領取失業救濟金人數下降。高盛亦預期平均每小時薪資僅月增0.2%,歸因於「不利的曆法效應」。
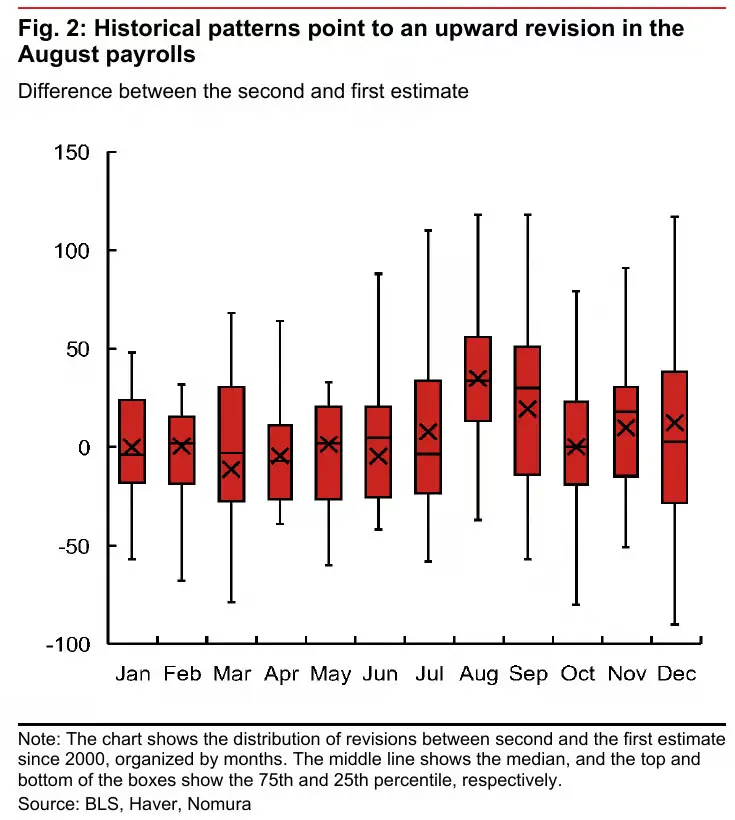
野村證券預期新增13萬,為華爾街最高預估值,理由是八月向來是初值最常被上修的月份。
失業率與薪資:細節決定市場反應
失業率預測區間為4.0%至4.2%,差異源於八月未四捨五入的4.14%。
高盛與野村預期為4.0%,依據為持續領取失業救濟金人數下降;
狼獾研究預期為4.17%,四捨五入後為4.2%;
美國銀行預期為4.1%,但警告八月家庭就業調查激增56.9萬人可能導致修正,使失業率升至4.2%;並指出「即使達4.2%,仍符合健康勞動市場基本面」;
德意志銀行警告,若勞動參與率小幅上升,可能使失業率四捨五入至4.2%。
關於薪資,高盛與野村均預期月增0.2%,而德意志銀行則高於共識,預期月增0.4%。高盛廣泛薪資追蹤指標顯示年增3.5%,第三季年化增幅為3.1%。狼獾研究指出,薪資增長「仍低於聯準會偏好的3.5%–4.0%區間」,形容其「出乎意料地溫和」。
季節性調整:八月「膨脹」,九月具雙向風險
季節性因素是本份報告解讀的核心難點。
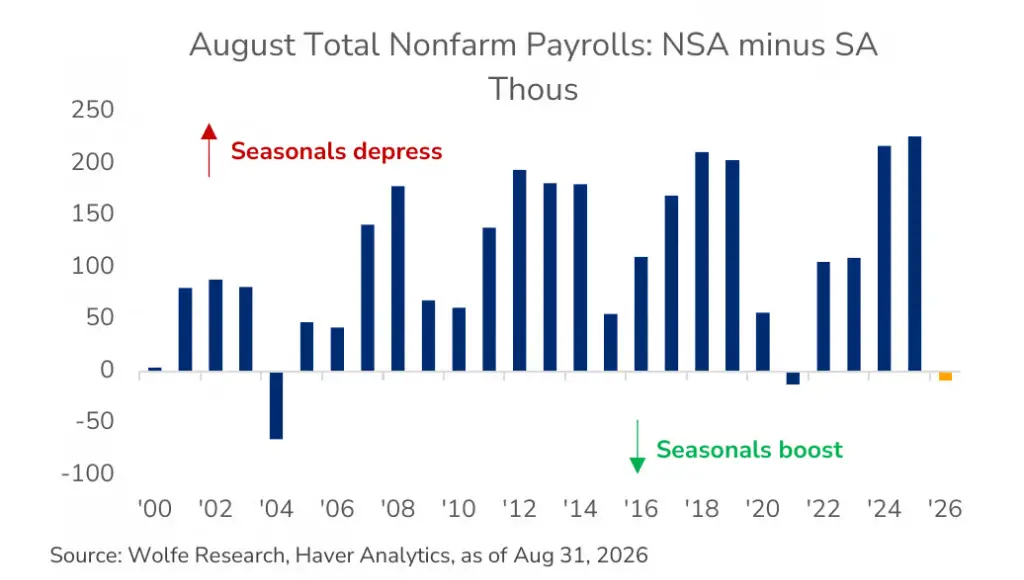
狼獾研究指出,一般八月季節性調整通常使經季節調整後數據減少逾10萬人;但今年八月季節性因子反而推高數據——此為自2021年以來首見。
美國銀行經濟學家希魯蒂·米什拉提供最清晰解釋:
八月未經調整就業增幅實際低於去年同期,但今年季節性調整「接近零」,而2025年八月調整為負17.8萬,致使今年未經調整增幅幾乎全數反映於經季節調整數據中。
美國銀行將此異常歸因於調查期間差異——2026年八月為四周調查,而2024與2025年均為五週。
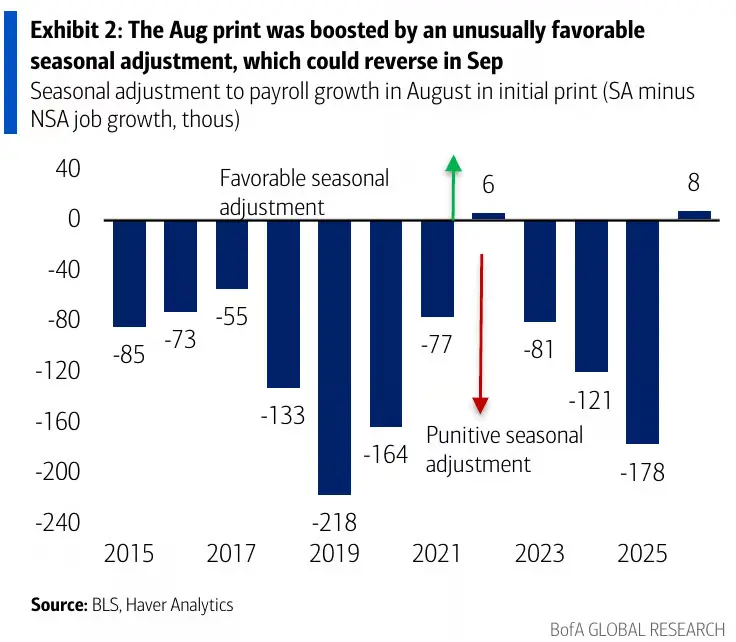
巴克萊結論構成清晰邏輯鏈:
若八月數據下修→九月數據可能意外強勁;若八月數據未下修→九月數據可能偏弱。
美國銀行提醒投資人「勿被 headline 數字誤導」,並維持其對就業增長潛力的預估——「10萬以上」,屬健康水準。
此外,美國銀行亦指出一項潛在下行風險:約20萬名海地臨時保護身份(TPS)持有人於7月27日失去工作許可,主要集中於餐飲服務、醫療保健、運輸及零售業。該行基準情境為漸進式拖累,但承認「對九月數據的影響可能超乎預期」。
勞動市場高頻指標:整體正面,消費者信心為例外
多項高頻指標顯示勞動市場仍具韌性:
初領失業救濟金:調查基準週為19.8萬人,低於八月調查區間的20.7萬人;持續申領人數降至171.9萬人,為2023年3月以來最低,支持失業率4.0%之預測。
ADP:民間就業增加9萬人(預期7萬人,前值3.6萬人),為5月以來首度加速,主因教育/醫療保健與休閒/接待業帶動。
Revelio:九月+5.69萬人,高於修正後八月+4.06萬人,公共行政、醫療保健與營造業居首。
Challenger裁員:九月宣布裁員4.3萬人,為2022年以來最低,但招聘計畫則為同期自2011年以來最低。
PMI:標普全球速報PMI顯示就業增長為2022年6月以來最快;ISM製造業就業分項指數升至52.7。
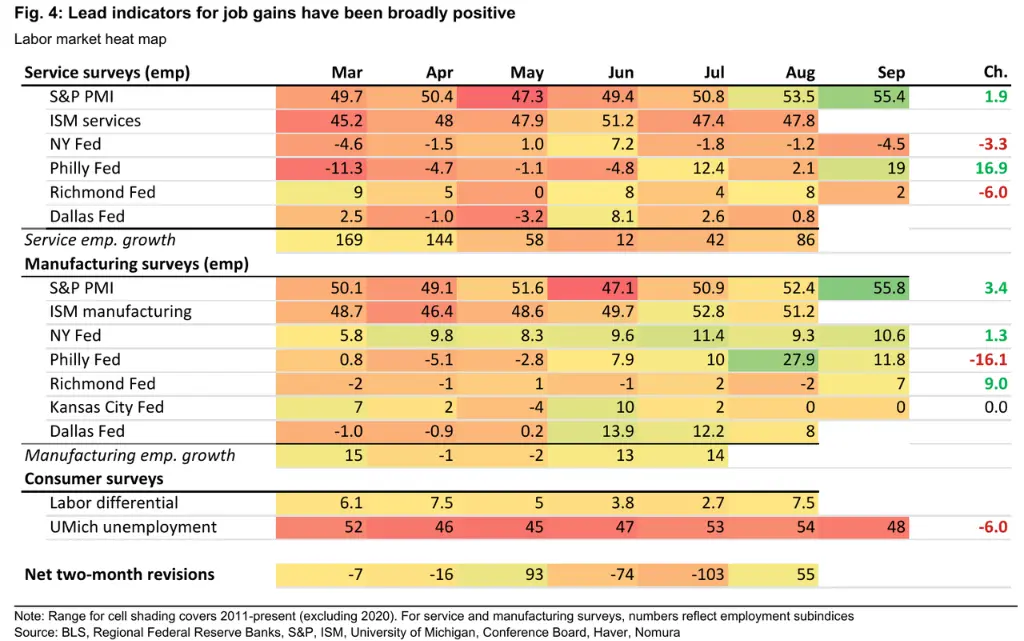
唯一反向訊號來自消費者信心調查。世界大型企業聯合會(WFEO)調查中,「就業充裕」與「求職困難」之差距縮窄至僅+1.7;六個月就業預期淨值跌至-14.4,反映消費者認為就業市場仍在走弱。
聯準會政策:從「跳過加息」轉向「加息路徑」
在三年來首次加息後,聯準會點陣圖中值顯示2026年將再加息一次。市場一度將此定價於10月,但隨即快速退卻。
目前市場共識已轉為「10月跳過、12月加息」。高盛經濟學家認為,核心PCE預期年底將降至3.0%(低於聯準會3.4%預測),故「FOMC判定無需進一步加息的可能性極高」。
巴克萊亦預期10月暫停、12月加息;德意志銀行基準情境則為12月與明年3月各加息一次。
美國銀行援引沃勒近期關於勞動市場韌性的發言,認為本次就業報告「不太可能改變10月加息的定價,市場焦點將更集中於CPI數據」。
債市空倉為最大潛在觸發點
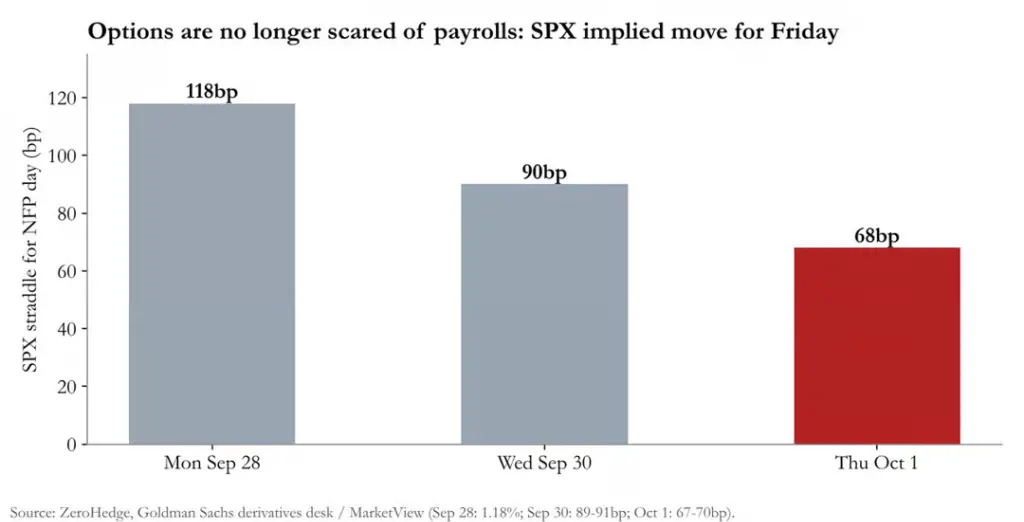
選擇權市場已大幅壓縮本份報告的定價空間。據高盛衍生品團隊,標普500跨式部位隱含波動率由週一的1.18%降至週四約67–70個基點,低於過去八個交易日均值72個基點;納斯達克100跨式部位則約為95個基點。
外匯市場中,美元/日圓隱含波動率約為42個基點,歐元/美元約為38個基點,兩者均接近一年已實現波動率區間的上限——目前唯獨外匯市場仍在定價潛在意外事件。
高盛集團瑞奇·普里沃羅茨基指出,真正壓力落在長端而非短端:
「利率:長端完全缺乏買盤。PCE數據偏弱,但幾乎未改變長端走勢……核心問題在於長端根本毫不關心。」
這使得部位風險成為最令人擔憂的變數。高盛集團布萊恩·加勒特表示,該行CTA模型顯示,系統性基金在全球債券市場的空倉規模約達3900億美元;其中美國10年期公債空倉比例達歷史最高水準99%,30年期更達100%。
若數據「恰到好處」(新增就業4萬至10萬人、失業率4.0%–4.1%),股債市場將溫和上漲;
若數據「過熱」(新增就業逾12萬人且失業率為4.0%),市場將迅速重燃對10月升息的預期;
若數據「過冷」(新增就業少於2萬人或失業率升破4.2%),不僅升息預期將徹底消失,更將觸發CTA債券空倉全面軋空。
就股市而言,高盛集團尼爾森·阿姆布拉斯特指出,標普500指數距歷史高點僅約2%;他並表示:「利率任何程度的放鬆,都將成為股市上漲的催化劑。」摩根大通安德魯·泰勒則警示鏡像風險:ADP數據強勁可能導致非農就業意外上修,屆時市場或重回「好消息即壞消息」邏輯。
值得注意的是,8月數據修正值對市場的影響,恐高於9月 headline 數據本身。倘若8月數據大幅下修,將證實季節調整扭曲了真實就業趨勢,進而重塑市場對整體就業週期的判斷。
市場高度關注8月數據是否將大幅下修,因先前異常的季節調整曾誇大整體就業表現,致使9月數據的基期效應充滿高度不確定性。