貝萊德:聯準會多年來首度升息,股市與債市將如何反應?
 Tapbit Wire
原文標題:多年來首次聯準會升息:對投資人投資組合的意義
原作者:Kristy Akullian
編輯註:聯準會於多年後再度調升利率。
聯準會於九月會議中,將聯邦基金利率目標區間上調25個基點至3.75%–4.00%。此舉背景並不複雜:通膨仍高於目標水準、能源價格再度上漲,且美國勞動市場尚未明顯走弱。
但對投資人而言,更關鍵的問題並非「本次升幅多少」,而是:若美國重返高利率環境,股市與債市接下來表現將如何?
貝萊德iShares美洲投資策略主管Kristy Akullian於最新報告中提出樂觀見解。歷史顯示,首次升息未必導致股債雙跌;只要經濟保持韌性且利率波動可控,高利率環境下仍可出現投資機會。
以下為原文翻譯:
聯準會已啟動新一輪升息。
九月,聯準會將聯邦基金利率目標區間上調25個基點至3.75%–4.00%,為自2023年7月以來首次升息。
貝萊德指出,此次升息主因有三:整體通膨仍居高不下、能源價格上漲再度推升物價壓力,以及美國勞動市場持續穩健。
因此,聯準會仍有空間持續壓制通膨,無須立即憂心經濟與就業顯著惡化。
但對市場而言,一個更關鍵的問題已然浮現:若利率再度上升,股市與債市是否必然下跌?
貝萊德的答案是:未必。
升息不等於股債必跌
市場通常將升息視為利空。
原因很簡單:利率上升將提高企業融資成本,可能壓抑股市估值;同時,債券收益率上揚亦可能導致既有債券價格下跌。
但從歷史數據看,升息與資產下跌之間的關聯並非如此直接。
貝萊德分析了自1983年以來的七輪聯準會升息週期,結果顯示:首次升息後12個月內,美國股市平均上漲4.7%,美國公債平均上漲3.07%,高收益債券平均上漲4.68%。
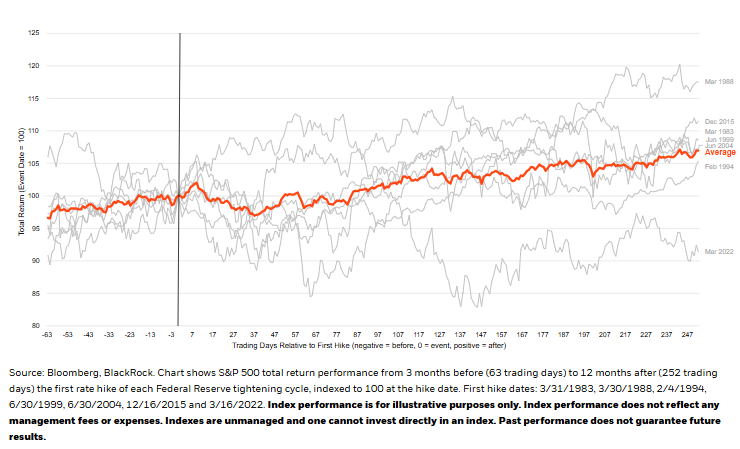
當然,這並不表示『升息其實對市場有利』;更準確地說,單次升息本身無法決定未來一年資產價格的走勢。
聯準會通常在經濟仍相對強勁時升息。若企業盈利持續增長、就業市場尚未顯著惡化,則經濟自身的成長動能可能抵銷部分升息壓力。
因此,與其簡單判斷『升息是利空或利多』,更重要的是問:聯準會為何升息?且經濟能否承受更高利率?
對債券而言,更高的利率也意味更高的收益率。
本次升息環境與以往最大的不同之一,在於債券本身已能提供較高的票息收入。貝萊德認為,目前較高的無風險利率與實質收益率,為固定收益資產提供了更具吸引力的起始點。
換言之,儘管升息可能壓低既有債券價格,但對準備購買新債券的投資人而言,可獲得的收益率亦隨之提高。
因此,升息對債券並非純粹利空。貝萊德目前偏好信用品質較高的債券,包括投資級債券及高品質高收益債券,並強調透過票息收入獲取報酬,而非過度押注債券價格上漲。
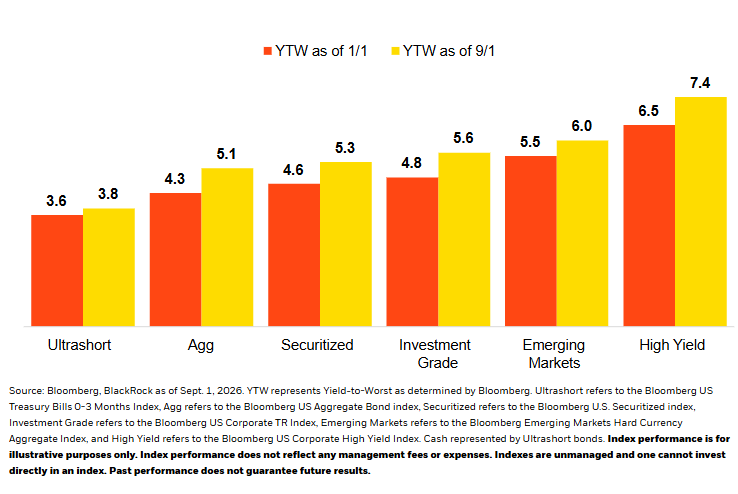
然而,美國公債與公司債的大規模發行仍可能推升長期利率,故貝萊德認為投資人不應當前就預期長期利率將快速回落,而需更靈活管理債券存續期間。
值得注意的是,長期實質收益率目前已處於相對高位。貝萊德指出,30年期美國通膨保值公債(TIPS)的實質收益率已逾3%。
這代表即使不仰賴債券價格大幅上漲,長期債券本身已開始提供相對可觀的實質報酬。
美國股市真正擔憂的,未必是高利率本身。
與債券相比,股票面臨的問題較為複雜。
貝萊德對美國股市仍持相對正面看法,理由是美國企業盈利依然強勁,且歷史上股市並不會僅因聯準會首度升息便自動進入跌勢。
貝萊德數據顯示,在過去七輪升息週期中,標普500指數於首度升息後12個月內整體仍傾向上漲。
但此處有極重要的前提:利率不可劇烈波動。市場實際上能逐步適應『較高但相對穩定』的利率環境。例如,若投資人已預期政策利率將在未來一段時間維持於約4%水準,該利率最終將逐步反映於股市估值與企業融資成本中。
真正的困擾在於市場持續重新評估利率終究會升至多高。若通膨反覆超乎預期,投資人不斷上調未來利率預期,導致長期美國公債收益率快速攀升,則股市估值亦須不斷重估。
因此,貝萊德真正關注的,不僅是利率高低,更是利率是否會突然劇烈波動。
在此環境下,貝萊德偏好盈餘品質較高、股息支付穩定的大型企業,對較易受融資成本影響的小型股則相對謹慎。
同時購入股票與債券,可能已不如以往具分散風險效果
另一項正在改變的,是股票與債券之間的關係。
傳統60/40投資組合之所以流行,關鍵原因之一在於:過去股票與債券常呈對沖關係——經濟惡化時,股價通常下跌;但聯準會可能同步降息,推升債券價格,進而抵銷部分股票損失。然而近年此關係已趨不穩定。
據貝萊德與晨星數據,2010至2019年間,股債相關係數約為-0.22;2020年起則升至0.51,顯示近年股債同漲或同跌的情況更頻繁。
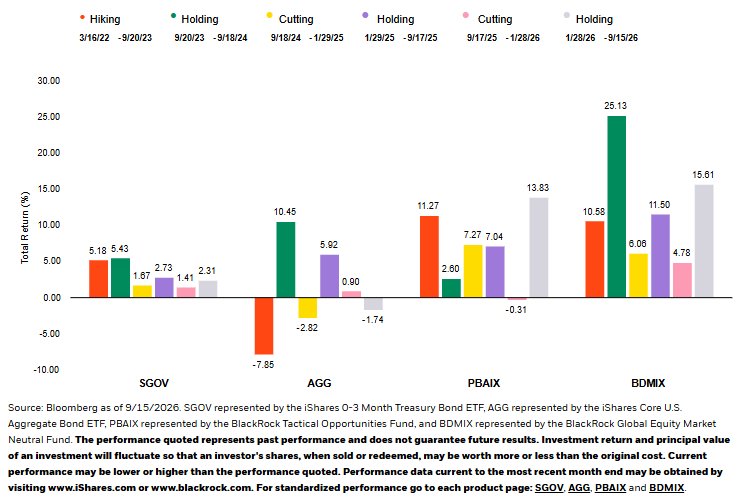
主因在於市場面臨的主要風險已改變。
若市場最憂心經濟衰退,債券往往隨股市下跌而受益;但若最擔憂通膨,情勢則截然不同:通膨升溫推高利率,壓低債券價格,同時高利率亦壓抑股票估值。
正因如此,貝萊德認為傳統「股票+債券」組合的穩定性已大不如前,須納入其他具不同報酬來源的資產或策略,以進一步分散風險。
接下來,重點不僅在聯準會是否再升息
貝萊德基準預期為:聯準會2026年或再升息一次,但目前不認為將演變為強力升息循環。
對市場而言,真正值得關注的未必是「再升一次或兩次」,而是三項更關鍵變數。
第一,通膨是否持續攀升。
若能源價格逐步回落、通膨再度降溫,聯準會持續升息壓力將減輕;反之,若通膨進一步擴散,市場可能需上修利率預期。
第二,經濟與企業盈利能否承受高利率。
歷史上,升息後股市仍常上漲,多發生於經濟持續成長之際。若就業、消費與企業盈利同步顯著走弱,過往歷史經驗的參考價值亦將降低。
最後,也是本份貝萊德報告最關鍵之處:真正須防範的,或許非高利率本身,而是利率突然劇烈波動。
若經濟維持韌性,市場能逐步適應「較高但穩定」的利率環境,股市仍可上漲,債券亦能憑更高票息提供報酬;但若通膨反覆震盪,導致市場不斷上修利率預期、長期利率急速飆升,則股債恐再度承壓。
因此,本次升息循環中真正關鍵的,不僅是聯準會下次何時行動,更重要的是:高利率能否維持穩定,以及美國經濟還能承受多久。