從南韓出發,經香港,走向全球:香港的真實世界資產代幣化(RWA)如何運作?
 Tapbit Wire
原創編譯:深潮 TechFlow
深潮導讀:真實世界資產代幣化(RWA)市場一年內暴漲26倍,但真正考驗在於發行、銷售與贖回能否形成閉環。本文剖析韓國資產如何經由香港管道,觸達海外專業投資人的完整路徑。關注合規架構與跨境分銷者,此為罕見的實務拆解。
核心洞察
真實世界資產代幣化市場正快速成長,關鍵問題是:代幣化產品在實務上如何發行、銷售與贖回?
本文剖析之模式中,離岸實體發行以底層資產為支撐之產品,並由持牌香港中介機構向海外專業投資人銷售。投資人購買的是發行人之產品,而非底層資產本身。
銷售不等同償付。發行人須對資產現金流擁有可執行之權利,且資金須及時到位,以履行對投資人之義務。
首筆發行後才是真正的考驗:相同架構能否支援下一檔產品?永續市場需穩定資產供應與願意持續再購之投資人。
1. 真實世界資產代幣化市場已成長,關鍵時刻來臨
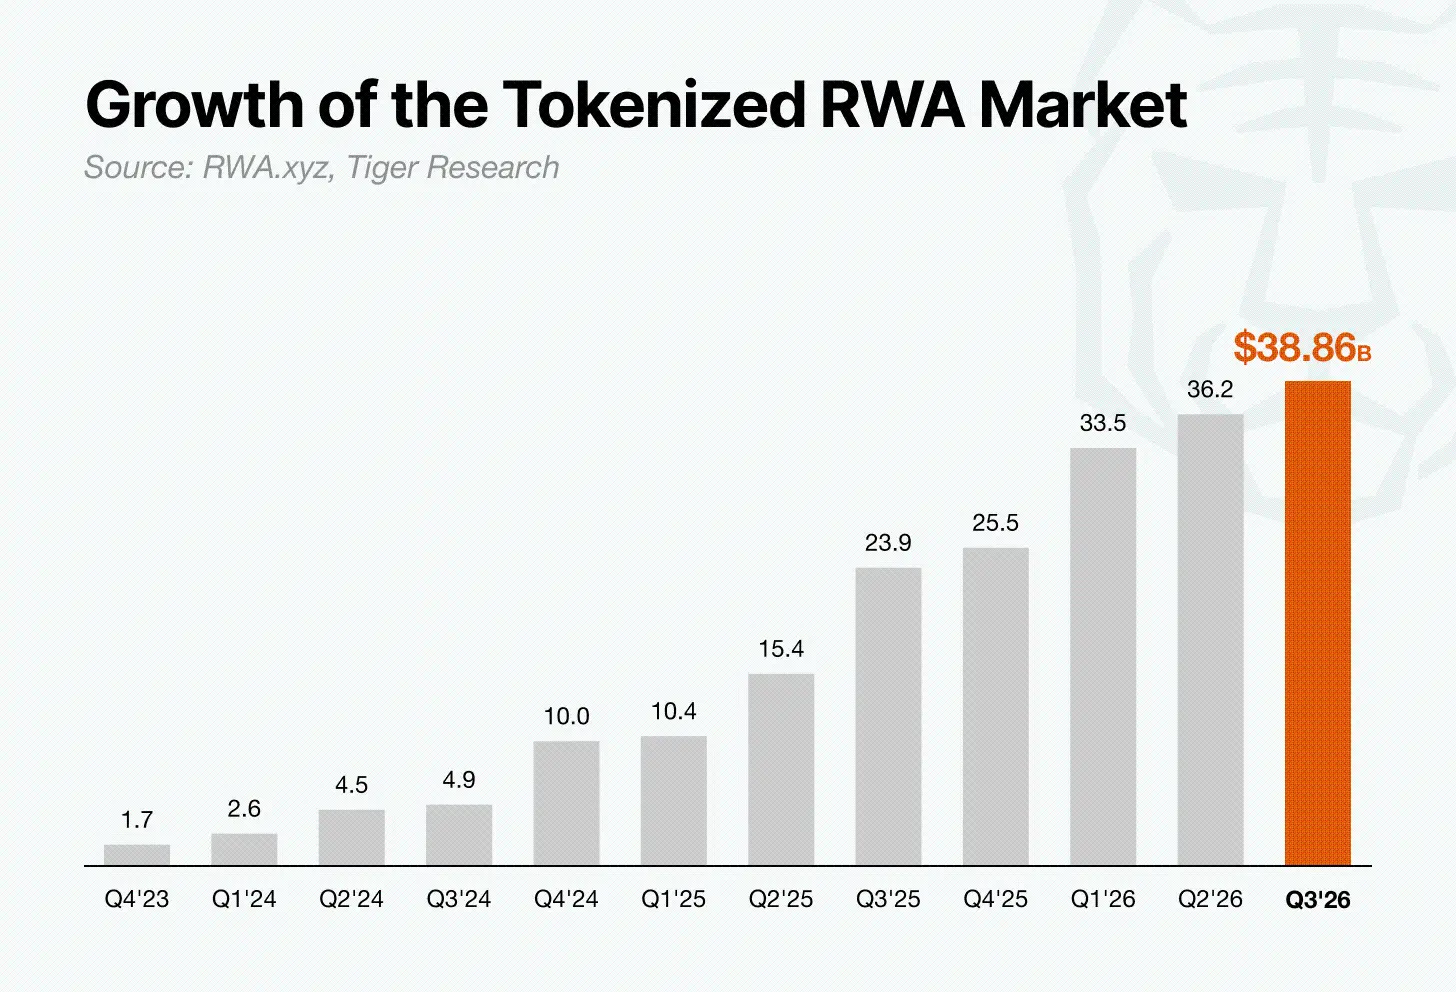
根據 RWA.xyz 數據,真實世界資產代幣化市場規模自2023年8月約15億美元,成長至2026年9月13日約388.6億美元,增幅約26倍。更多類型資產正被代幣化,全球各國政府亦陸續制定發行與銷售規範。
成長有目共睹,當前關鍵問題是:如何將一項資產轉化為投資人真能購買、最終亦能順利取回資金之產品?
2. 該在哪裡進行代幣化?
各司法管轄區正陸續推出代幣化資產相關法規,但要求與進度不一。因此,產品發行地點將直接影響其上市速度。
香港擁有成熟的證券監管框架、國際投資人通路,以及代幣化債券(含政府債券)發行經驗。其發牌制度與投資人保護要求,為發行人與中介機構提供了清晰的市場准入路徑。
香港已就代幣化關鍵面向建立規範,涵蓋證券及期貨事務監察委員會(SFC)發牌、虛擬資產服務提供者監管,乃至技術保障措施。此類明確性有助金融機構規劃發行,亦為機構投資人評估自身受保護程度提供依據。這也是香港日益成為真實世界資產代幣化發行與分銷樞紐的原因之一。
那麼,其他國家的資產如何經由香港觸達海外投資人?我們以韓國資產為例,拆解整個流程。
3. 韓國-香港架構如何運作
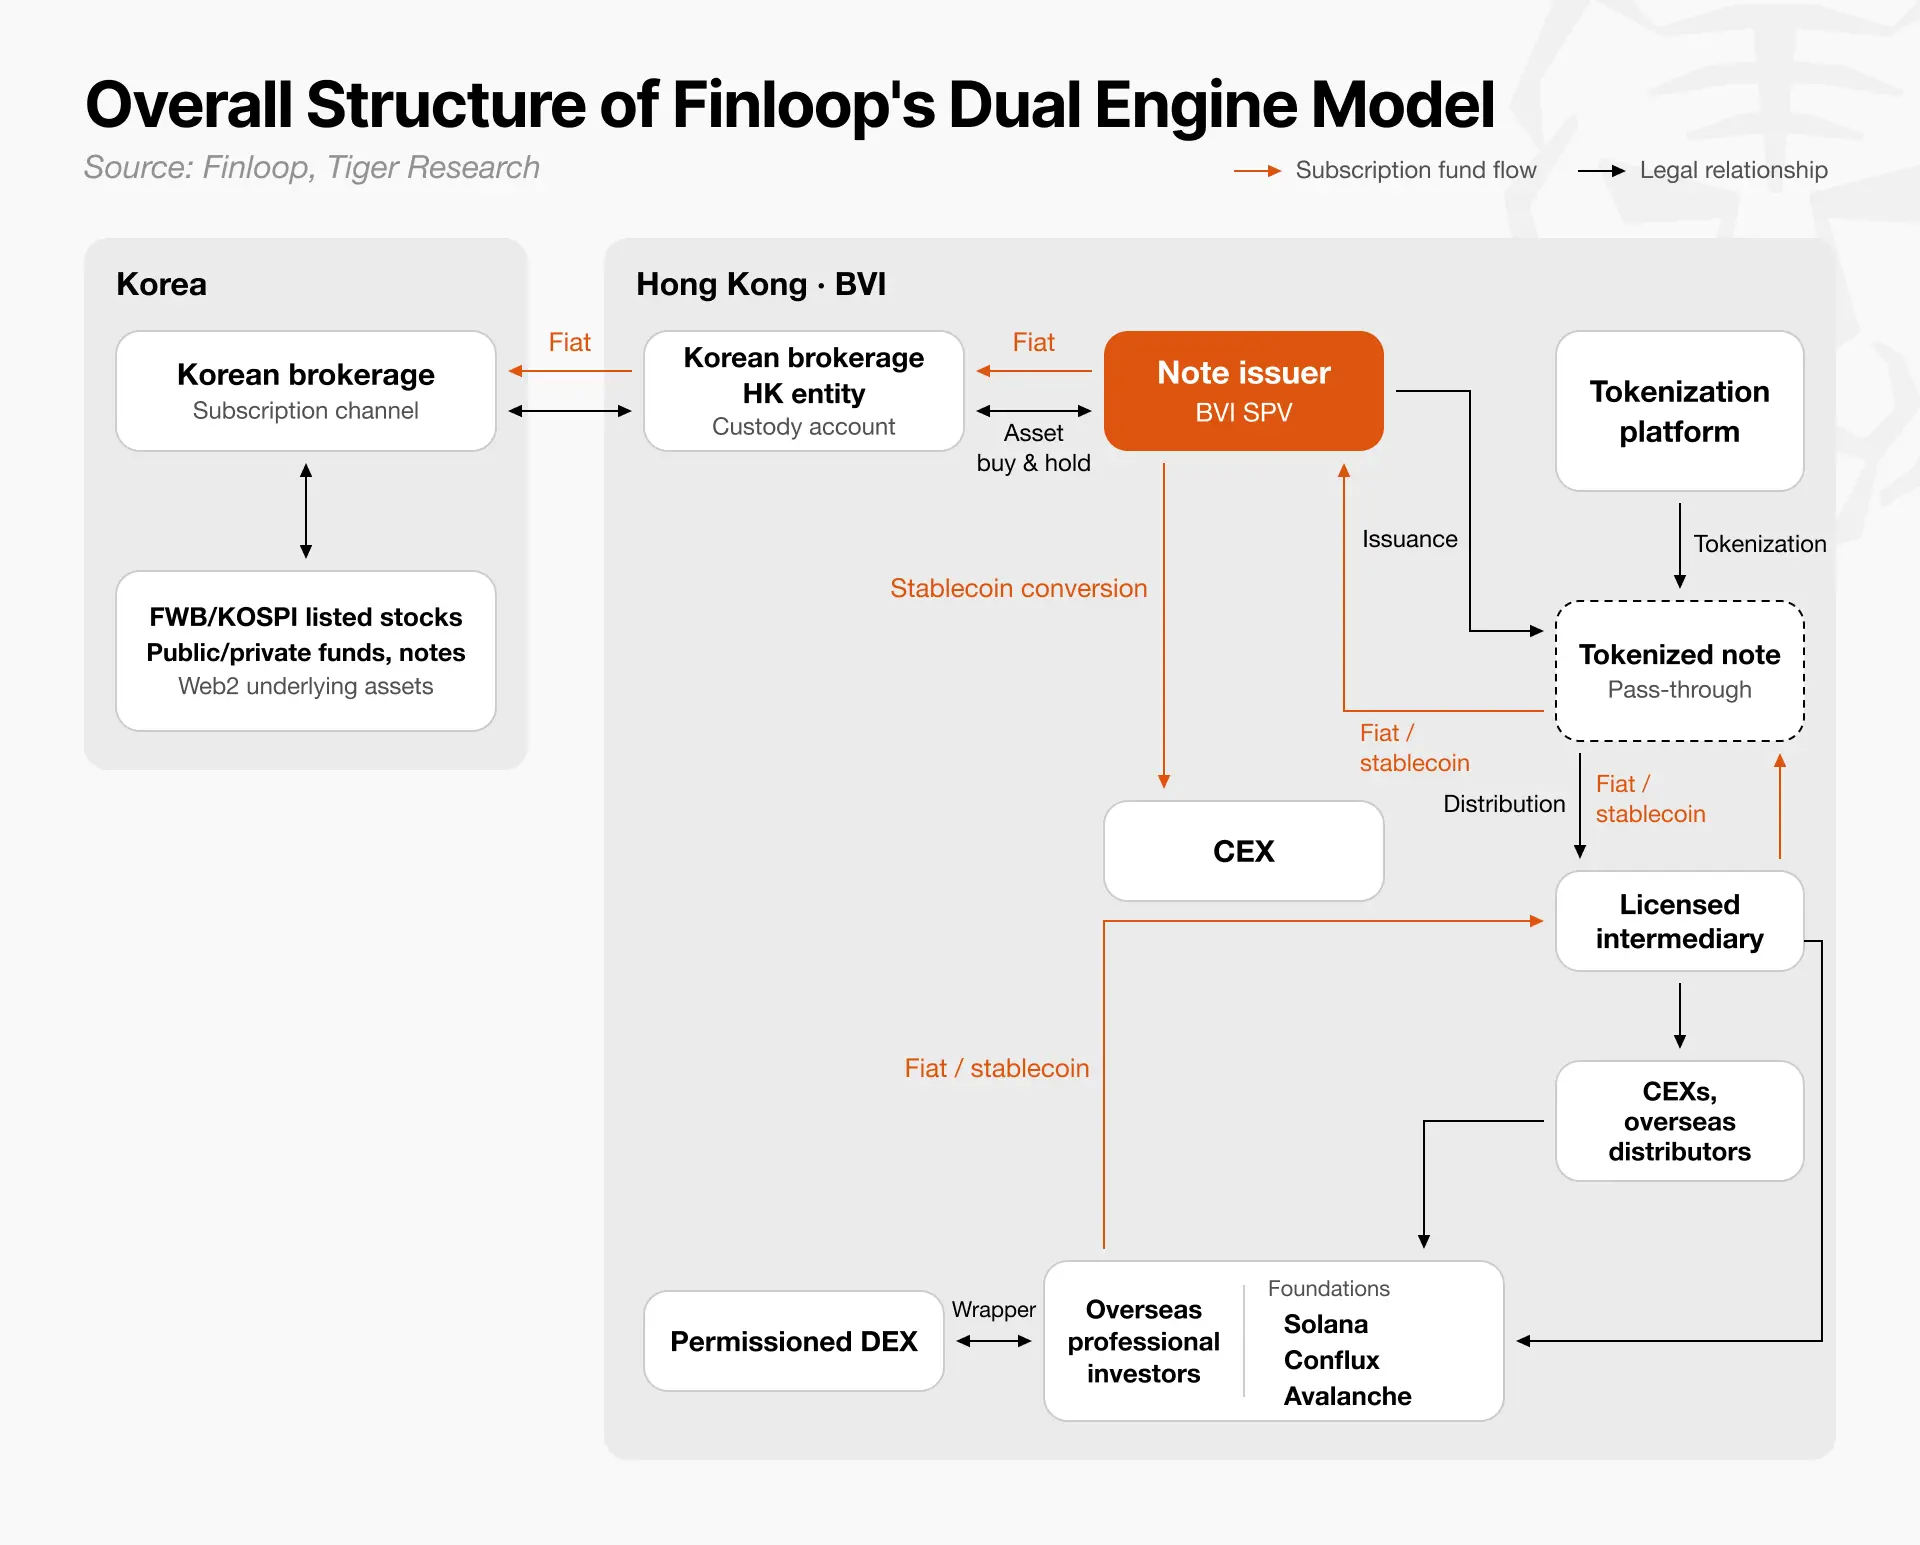
結構圖分為左右兩側:左側為資產來源地韓國;右側為產品發行與銷售地香港及英屬維爾京群島。
黑色箭頭代表產品架構。
韓國證券公司:提供管道收購底層資產,例如上市股票、基金受益憑證及票據。
英屬維爾京群島特殊目的公司(SPC):透過韓國證券公司香港實體的經紀帳戶購買並持有這些資產,再發行以該等資產為擔保的票據。
代幣化平台:創建代表SPC所發行票據的代幣,並記錄發行與所有權狀態。
分銷商:透過持牌中介機構及合規交易場所,向海外專業投資人銷售產品。
橙色箭頭代表認購資金流向。
海外專業投資人以法幣或穩定幣認購;資金經中介機構匯入SPC。若以穩定幣認購,SPC將透過中心化交易所兌換為法幣,再由香港實體轉撥至韓國證券公司,完成底層資產採購。
香港金融科技公司Finloop稱此模式為「雙引擎模式」:一端負責資產供應,另一端負責發行與分銷。三大要點至關重要。
資產來源具可替換性:其他國家證券公司及其香港實體可取代韓國機構,使香港成為多市場資產支持產品的分銷通道。
特殊目的公司居於核心:接收認購資金、購入或持有資產、發行票據;投資人依產品條款向SPC主張權利,故SPC對資產之權益及其分配收益能力至關關鍵。
SPC串聯鏈上支付與傳統金融:投資人可用穩定幣認購及持有代幣化票據,而底層資產則透過經紀與託管安排進行買入與持有。
此架構僅在各環節均妥善建立時方能運作,須具備適格底層資產、穩健發行結構及合規投資人通路。
3.1 如何篩選底層資產
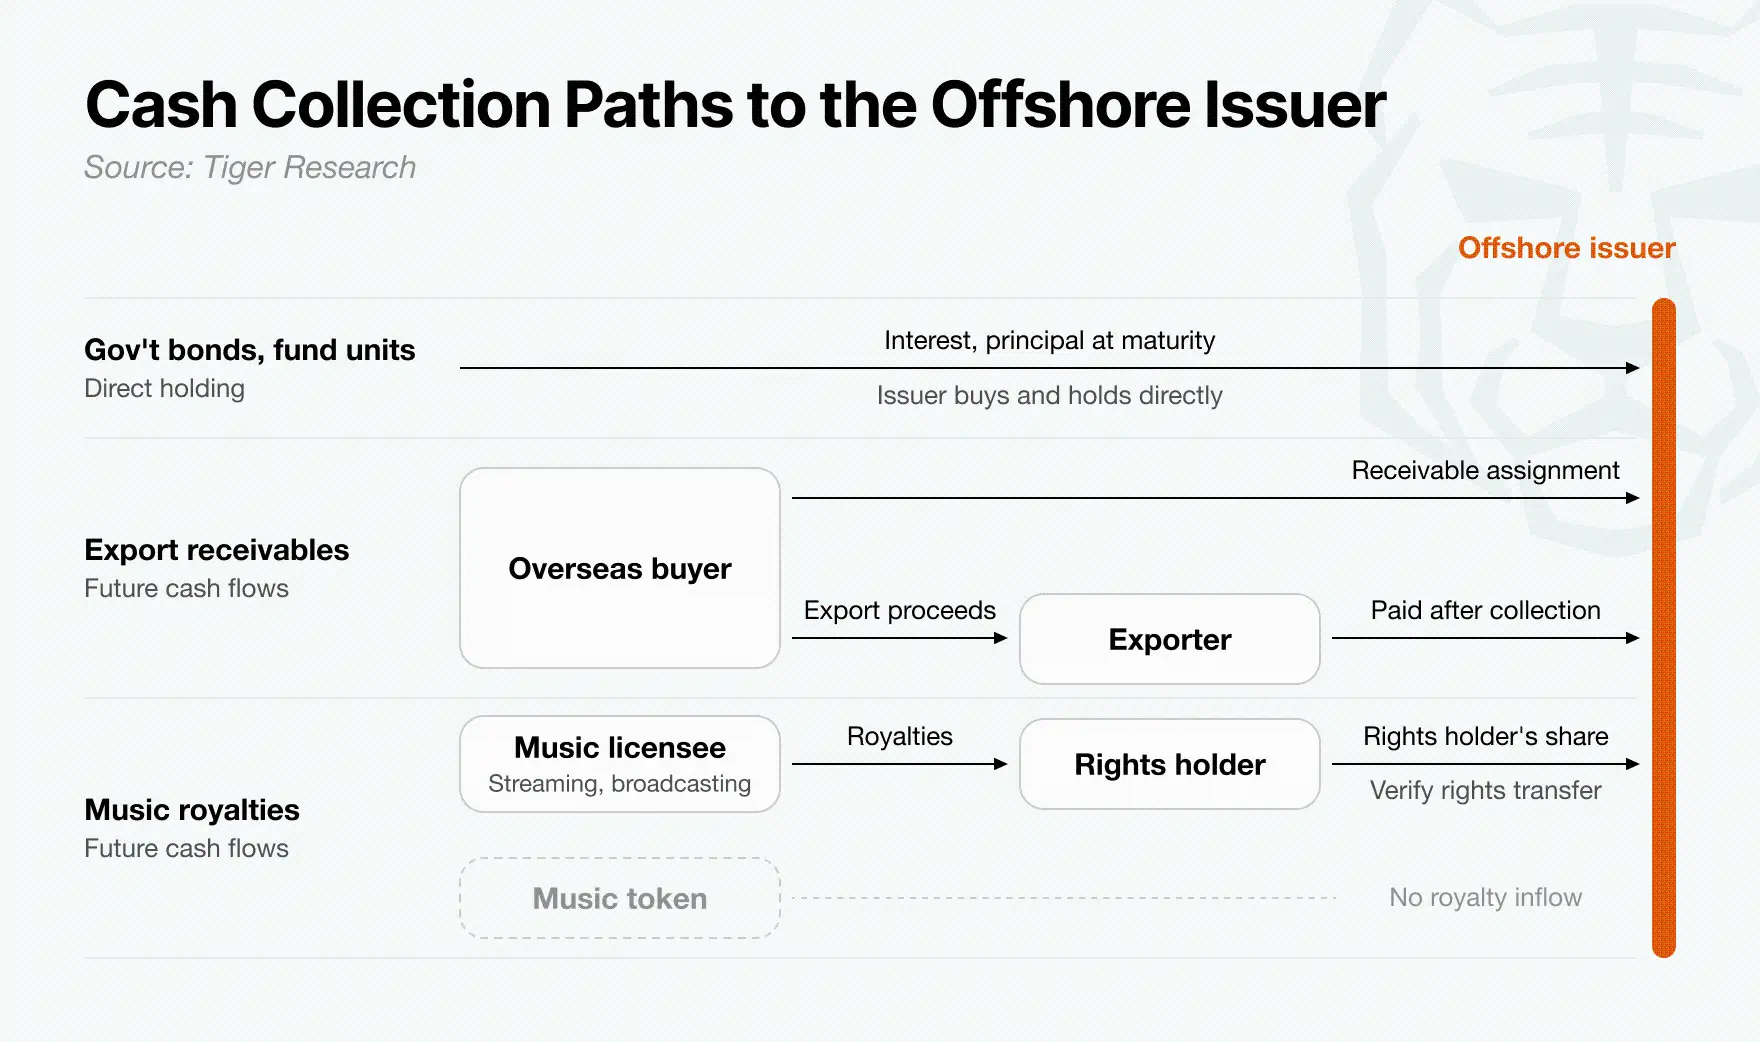
產品發行前,特殊目的公司必須對底層資產所產生之現金流擁有明確法律權利。
對於政府債券或基金受益憑證,關鍵在於SPC能否直接購入並持有;至於出口應收款或音樂版稅,狀況較複雜:未來收款權可能需讓渡予SPC,或資產持有人須負有強制收取並轉付予SPC之約束性義務。
無論何種情況,契約皆須明確規定誰有權收取現金、誰負責收款,以及資金如何匯入特殊目的公司。若缺乏明確的償付路徑,該等資產便無法穩健支持對投資人的付款。
3.2 離岸發行人實際創造的是什麼?
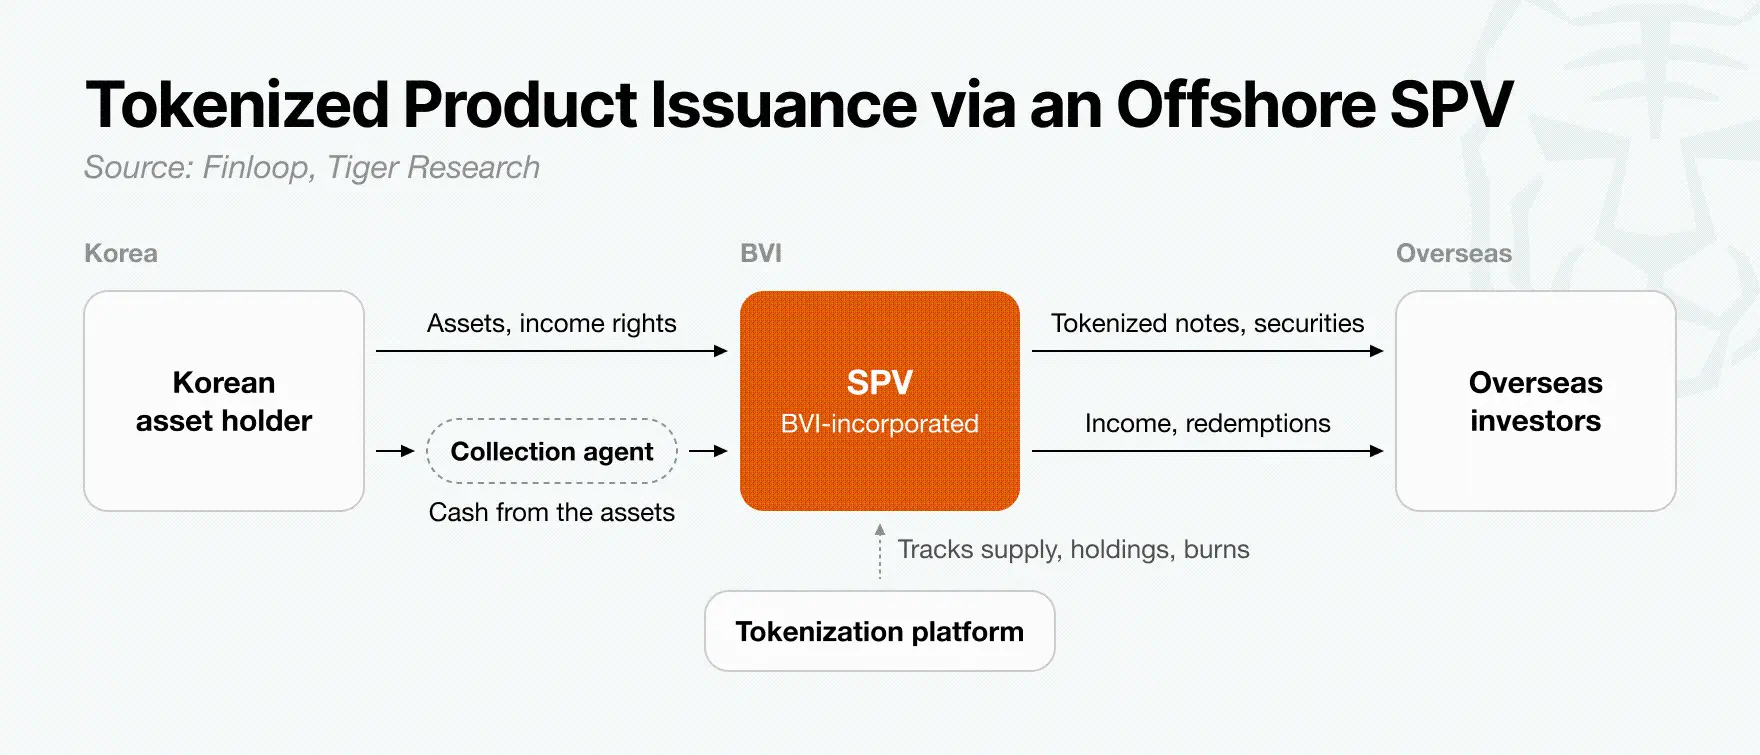
在此模式中,代幣化的核心落在特殊目的公司身上。即使標的資產選定為韓國境內資產,仍需設立獨立實體來發行代幣,並向海外投資人分配收益。
Finloop 的雙引擎模式將此角色賦予一家於英屬維爾京群島註冊的特殊目的公司,作為韓國資產持有人與海外投資人之間的連結樞紐。
該特殊目的公司發行以韓國資產所產生收益權利為擔保的代幣化票據或證券。因此,海外投資人購買的是該特殊目的公司所發行之金融商品,而非韓國政府公債或出口應收帳款本身。依據商品條款,特殊目的公司須向投資人支付收益,並於到期時償還本金。
欲使此架構穩定運作,特殊目的公司現金流入時點必須與其對投資人的付款義務相匹配。發行人須先確認各項標的資產之償付時點:如公債之利息與本金、基金之股息與贖回金額,或出口應收帳款及版稅之結算金額。
倘若投資人需於特殊目的載具(SPV)收到資金前即獲付款,該商品可能面臨流動性短缺或償付延遲風險。
在境外設立 SPV 並不自動賦予其取得韓國資產所產生現金之權利。契約須明確界定 SPV 對標的資產之法定權利、現金收款主體,以及將資金匯入 SPV 之責任方。同時,代幣化平台將透明記錄發行數量、代幣持有狀況及銷毀數量。
離岸發行階段的核心任務,在於確保 SPV 實際可收取之現金足以支應且能按時到位,以履行對投資人承諾之付款條件。
3.3 在香港銷售之產品潛在市場為何?
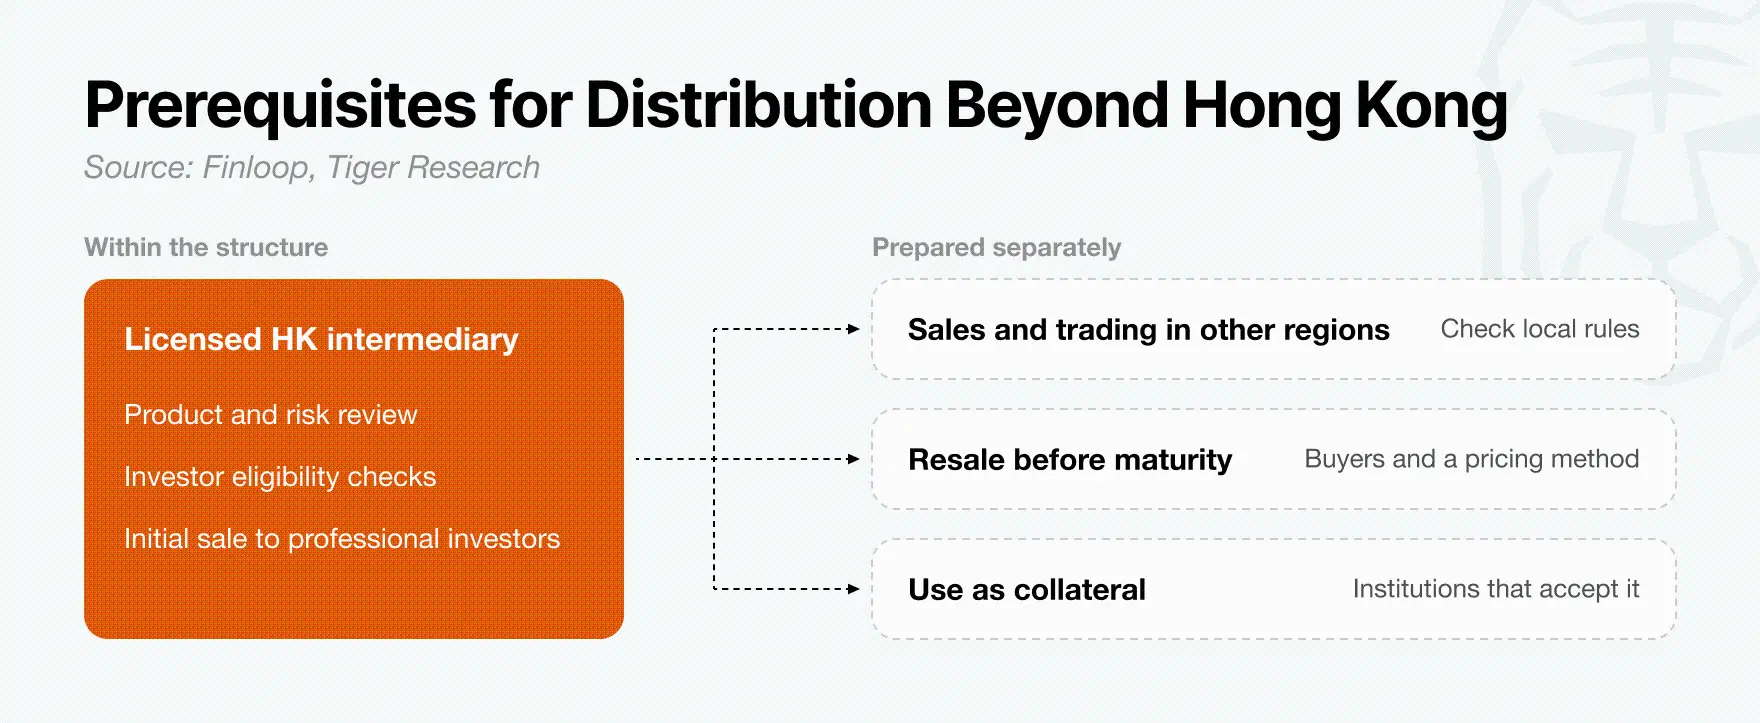
透過境外 SPV 創造產品僅為第一步。欲向海外投資人銷售,發行人尚需委任負有銷售職責之金融機構。Finloop 提議採用持牌香港中介機構,依香港證券法規審查產品、向專業投資人推介,並觸達香港以外之投資人。
中介機構將審查 SPV 產品之條款與風險,並確認每位投資人均具合格購入資格。若發行限於專業投資人,則代幣轉讓亦須於發行後持續受限。故產品條款將限制轉讓對象僅限已通過資格驗證之買方。此為 Finloop 對其私募產品架構之規劃;此類限制並非適用於香港所有類型之代幣化證券。
Finloop 亦提議,初期於香港銷售之產品,後續可透過其他地區之中介機構及交易場所提供。然於香港之初始銷售,並不自動允許於其他市場銷售或交易,各市場法規須另行評估。有意於到期前出售之投資人,亦須尋得願意承接之買方及合理定價機制;若欲將產品作為擔保品,亦須有機構願意接受。
在此架構下,香港提供初始銷售與投資人資格審查之管道;其他地區之銷售與交易,以及擔保用途,則須另行安排。
4. 可能中斷韓國資產至投資人之付款流程三大風險
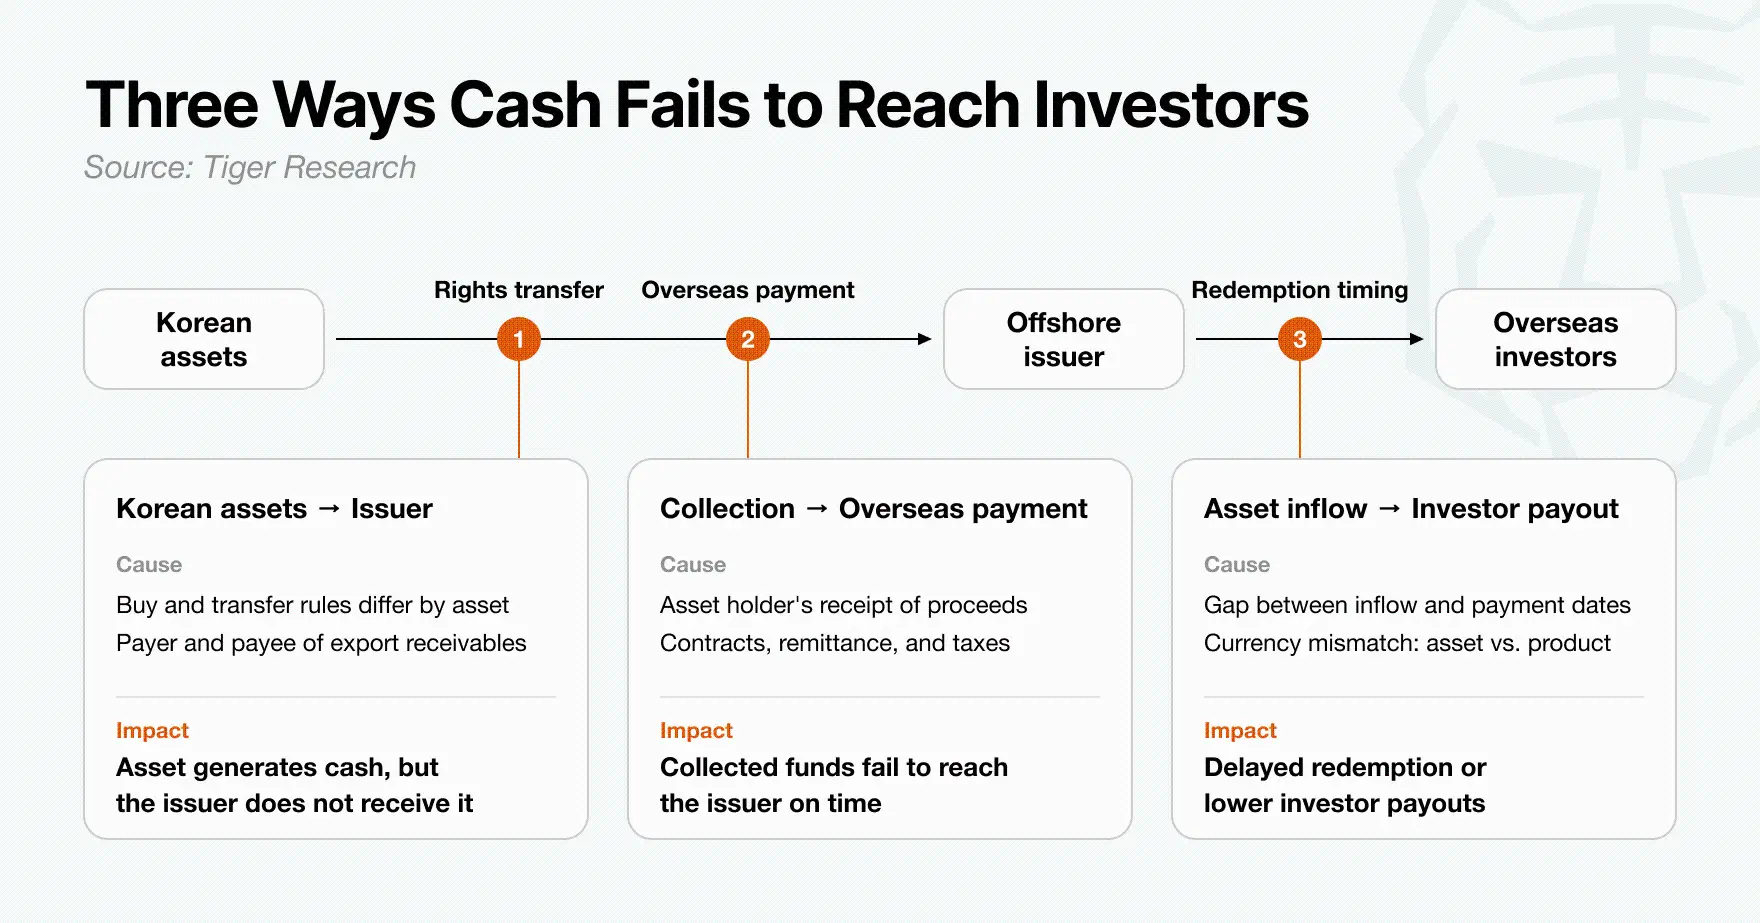
代幣化商品雖可在香港成功銷售,但仍可能無法依承諾向投資人付款。標的資產所產生之現金,須經由境外發行工具(SPV)流向投資人;以下三項重大風險可能中斷此現金流。
權利與收款安排不明確:針對出口應收帳款等資產,契約須明確約定買方付款地點及收款權歸屬。除非收款義務與結算程序具法律拘束力,否則資產所產生之現金可能永遠無法匯入 SPV。
現金回收與付款時點不一致:若投資人須於底層資產結算前即獲配付款,特殊目的公司(SPV)可能面臨流動性短缺及延遲償付風險。當韓國資產用於支持美元計價商品時,匯率波動與換匯成本亦可能壓縮投資報酬。
跨境資金轉移與稅務瓶頸:香港中介機構獲准銷售此商品,並未解決韓國資產持有人向境外SPV撥付資金,以及向海外投資人付款的實際操作問題;相關轉移與稅務流程務必具備可行性。
此模式最終取決於:韓國資產所產生之現金,能否依契約承諾,透過SPV完整且及時地交付予海外投資人。
5. 第二次發行比首次發行更關鍵
在港銷售以韓國資產為支撐的商品僅為起點;首度發行耗時較長:各方需審查資產、敲定契約,並確定商品銷售方式。
若每項新商品發行皆須從頭重複上述作業,將難以擴大業務規模;自第二次發行起,須能重複運用首筆交易所建立之架構。
以美元結算之出口應收帳款,可作為驗證此模式可行性之試點。發行人與中介機構可將首筆交易所訂之債務人評估標準與商品揭露方式,套用至後續應收帳款,進而降低各商品之設計負擔;但採用相同標準,不代表每筆應收帳款之風險均等。
欲判斷此模式能否支撐永續市場,須監測三大面向:
資產審查所需時間是否隨每次發行逐步縮短?
既有投資人是否回購新品?
資產持有人是否有持續供應資產之動機?
隨著出口應收帳款經驗累積,此模式可拓展至其他韓國資產;其成功不僅仰賴單次發行——資產持有人須持續提供適格資產、投資人須願意再投資、中介機構亦須認同引進新品之價值。