黃金週假期後,美國國債仍「住加護病房」:華爾街如何看待當前情勢?
 Tapbit Wire
中國投資人於國慶黃金週假期後重返市場,勢必發現一景況與假期前幾乎如出一轍——已開發市場債券(以美國國債為首)持續面臨沉重賣壓……
市場數據顯示,週三全球新一波債市拋售加劇,10年期美國國債殖利率一度飆至5.36%,30年期更達5.73%——均創2002年以來新高;法、義兩國公債殖利率亦大幅上揚,英國30年期公債殖利率更觸及1998年以來最高水準。
債券價格下跌時,其殖利率上升。儘管週四美國財政部標售390億美元10年期國債獲強勁需求,紐約午後長天期美債殖利率略有回落,但得標殖利率仍高達5.3%,為2000年11月以來最高停損利率。
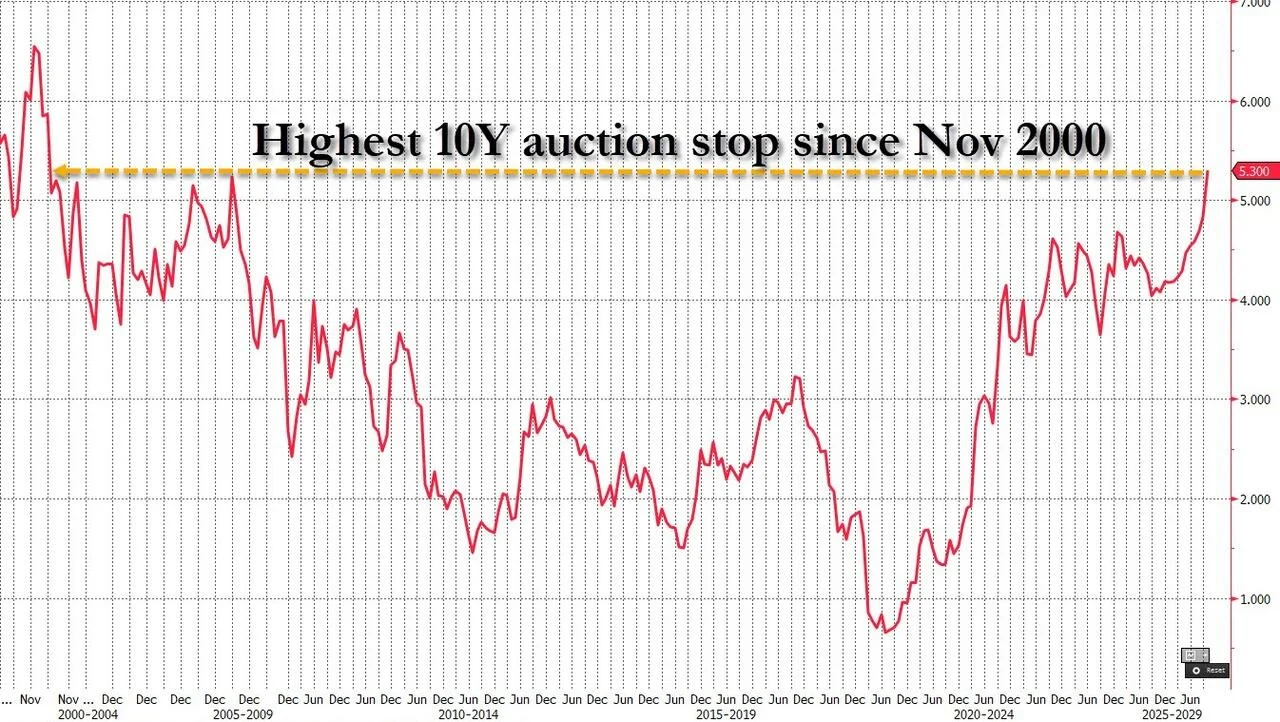
週四,美國財政部將再標售220億美元30年期公債,其發行殖利率恐同樣創2000年以來新高;隨後將啟動長天期公債買回操作,預計可能再買回60億美元、到期日介於20至30年的債券。
可說在本次國慶連假期間,當中國投資人暫離市場之際,全球債市壓力非但未見緩解,反而湧現更多風暴震央。
關於聯準會政策預期,自九月FOMC會議以來,市場對十月再度升息的預期多次波動;LSEG數據顯示,目前市場預估十月升息機率為22%,較上周初約70%大幅下滑,但全年仍預期有多次升息。
近日伊朗加強攻擊霍爾木茲海峽過境油輪,推升油價,地緣政治風險亦持續牽動全球債市焦點;整個黃金週期間,布倫特原油價格持續高檔盤桓,逼近每桶100美元。
第一阿布達比銀行首席經濟學家西蒙·巴勒德指出:「地緣政治陰影、其伴隨的持續高通膨壓力,以及公債殖利率攀升,顯然持續打壓市場情緒與整體風險偏好。」
與此同時,法國預算協商僵局及其引發的全國性抗議,令歐洲市場高度緊繃,法國公債已成全球長天期債市危機的「新震央」。
Tradeweb數據顯示,週三法國10年期公債殖利率飆升近14個基點至4.889%;相較之下,德國10年期公債殖利率僅上漲3.3個基點至3.507%;法、德兩國10年期公債殖利率利差再度逼近上周五創下的近159個基點高峰,達139個基點。
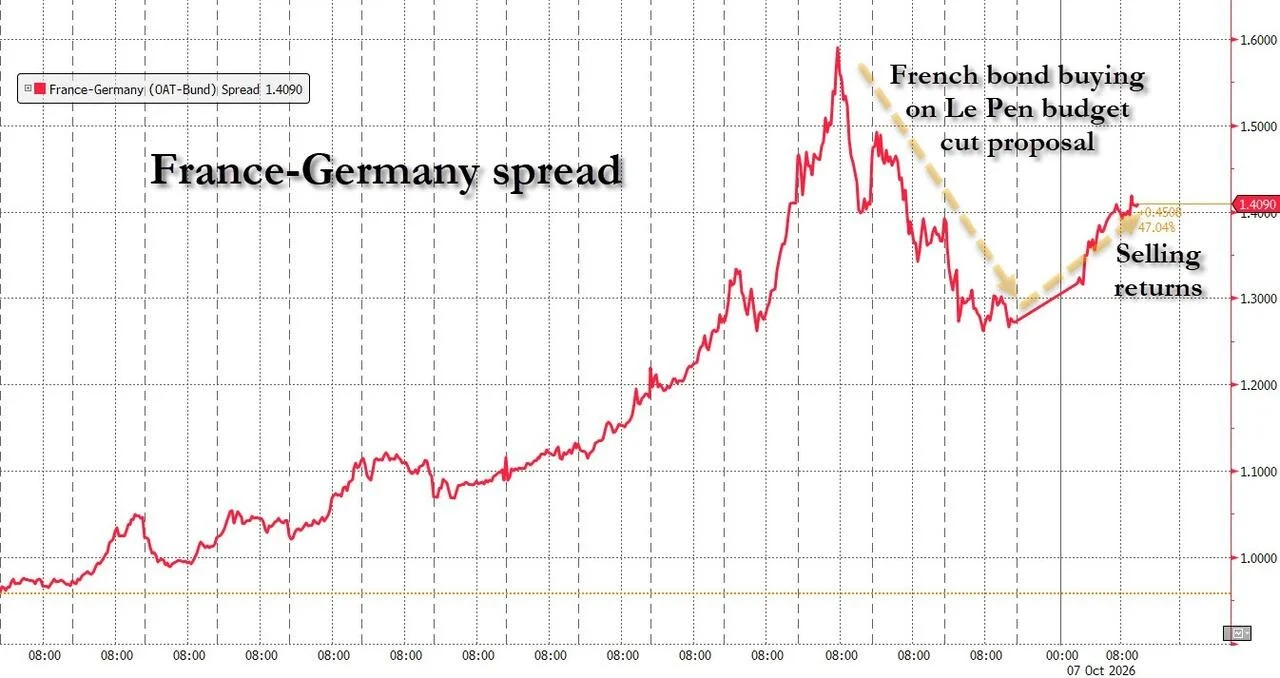
聯邦赫米斯有限責任公司跨境信貸主管米奇·雷茲尼克於報告中表示:「法國正迅速成為歐洲債市拋售的焦點。此波漲速至關重要——投資人正拋售法國公債並轉向更高品質的德國公債,進一步拉大兩者殖利率利差。」
華爾街如何看待當前債市走向?
目前華爾街策略師對美債殖利率年底是否將大幅走低或再創新高,意見仍明顯分歧。
以高盛集團威廉·馬歇爾為首的多頭仍堅定看空殖利率;他們認為市場過度反應了對長期高通膨與龐大政府債務的擔憂,可能為美債年底反彈奠定基礎。但巴克萊資本美國利率研究主管安舒爾·布拉德漢則堅定看多殖利率,主張殖利率將持續攀高且長期維持高位。
與此同時,這並不表示任何一方認為未來走勢容易預測。
目前,多重不確定性籠罩債市前景:伊朗戰爭引發的能源價格衝擊、聯準會政策轉向再度升息的路徑,以及持續為經濟注入強勁動能的人工智慧浪潮……這些因素均大幅增加判斷債市走向的難度。
看空陣營
巴克萊資本已將2027年第三季美國10年期公債殖利率預期上調至5.25%(原為5%),並認為近期缺乏壓低殖利率的理由。
巴克萊資本美國利率研究主管安舒爾·普拉丹在近期報告中指出:「只要美國經濟持續具韌性,我們目前未見明確催化劑可推動殖利率跌破5%。」若經濟維持韌性,30年期公債殖利率可能升至6%。
「市場目前仍將長期中性利率定價於約3.5%,而我們認為生產力未來有上修潛力。若實現,市場或將重新定價長期中性利率,進而推升30年期殖利率至6%,或至少使6%成為其合理價值。」
丹麥丹斯克銀行分析師亦認為,長期美國公債面臨進一步壓力風險。
丹斯克銀行首席分析師延斯·彼得·索倫森在報告中寫道:「壓力集中於美國公債殖利率曲線長端,主因不僅是龐大的美國公債供給,亦包含超大規模雲服務提供商發債之影響。隨著投資人要求長端期限溢酬提高,10年期與30年期美國公債殖利率升至6%的風險確實存在。」
此外,美國銀行目前預期年底10年期美國公債殖利率將達5%,與其經濟學家對聯準會利率路徑的觀點一致——即聯準會將於10月及12月兩次會議中升息,使經濟重返「均衡」狀態。然而,由美國銀行全球利率策略聯合主管馬克·卡巴納率領的團隊,已基於殖利率可能持續攀升的假設,提出一系列交易建議。
他表示:「目前逆勢操作仍為時過早。儘管我方殖利率預期較低,且仍以美國經濟基準情境為判斷依據,但從風險平衡角度觀之,利率上行機率目前高於下行機率。」
看多陣營
當然,部分市場參與者亦認為,長期殖利率逐步逼近6%水準,已具足夠吸引力,有望帶動債市年底反彈;週三強勁的10年期公債標售結果,正顯示部分投資人正積極搶購長期公債。
高盛預期10年期美國公債殖利率年底前將回落至4.75%,較週三高點回落近60個基點。
高盛美國利率策略主管威廉·馬歇爾表示:「我們目前對中期前景的樂觀看法仍有根據。核心通膨壓力已大致受控;當前通膨偏高原因,要麼是關稅等已成過去之事,要麼是伊朗『持續衝突』等偶發事件。基準情境下,這些因素終將緩解,市場焦點亦將回歸更根本的結構性基本面。」
摩根大通則預期10年期美國公債殖利率年底前將降至5.05%,為「六個月來首度回到合理價值區間」。
此外,摩根士丹利預期10年期美國公債殖利率年底前將降至4.8%。
摩根士丹利利率策略師馬丁·托比亞斯指出:「市場目前定價的鷹派情緒,遠比本行經濟團隊對聯準會路徑的概率加權預期更悲觀。相比之下,我方設定的10年期公債看空基準情境(不利情境)為5.25%,但現貨市場已完全反映此悲觀預期;反之,看多基準情境(有利情境)——即全球原油危機引發深度衰退——對應殖利率將跌至3.8%。鑑於市場遠期合約實際已充分定價看空預期,我們認為公債殖利率後續風險傾向下行。」