0G 推出「運算金融(ComFi)」——以 AI 運算力為核心資產的全新金融體系
 Tapbit Wire
資料來源:0G
幾乎所有稀缺資產皆遵循類似路徑:先生產、再定價、最後金融化。原油有基準原油與期貨市場,電力有期貨合約,而今運算力亦開始邁向此一道路。
當今用戶可在數分鐘內租用 GPU;主流 GPU 租賃價格已形成每日更新的基準指標,全球主要交易所亦正籌備推出運算力期貨。然而相較於原油、電力等成熟商品,運算力仍缺乏真正屬於自身的金融層:人們雖可購買或租用運算力,卻難以將其作為長期資產持有、獲取收益,或擁有可交易的未來運算權。
這正是「運算金融」所欲描繪的市場。其核心在於將運算力本身轉化為底層資產。DeFi 使資金金融化,而運算金融則旨在金融化 AI 時代最關鍵的生產要素之一——運算資源。
挖礦已驗證此一路徑
運算金融並非全無先例。比特幣挖礦市場的發展已提供相對完整的參考。
早期,算力僅存在於礦機與資料中心中:投入電力、運行設備、獲得區塊獎勵。之後,NiceHash 等平台開始建立算力租賃市場,讓礦工得以出售算力,買方則透過公開競標決定價格。但僅有交易市場尚不夠,因產業仍缺乏統一的價格基準。
真正的轉捩點出現於 Luxor 推出 Hashprice:它將不同礦機、不同電價及不同營運條件下的算力,抽象為標準化的收益指標。隨後以此指標為基礎發展出期貨合約,最終更在交易所上市算力期貨。如今礦工已能像農民對沖農產品價格一般,對沖未來挖礦收益。
此路徑可歸納為:先有現貨市場,再建價格基準,最後發展金融衍生品。運算力市場正重複此一過程,且規模更為龐大。
運算力已有價格,但尚未形成真正的資本市場
目前,運算力現貨市場實際上已相當成熟。AWS 與 Google Cloud 等大型雲服務提供商提供隨選與預留運算服務;Vast.ai 與 RunPod 等平台按小時出租 GPU;Akash、Render 與 io.net 等去中心化網路則將類似模式搬上鏈上。
換言之,運算力並不缺乏交易場所,真正欠缺的是建立於現貨市場之上的金融基礎設施。
此轉變已初現端倪:主流 GPU 的日租價格基準已存在市場,部分數據甚至已接入金融終端;遠期價格曲線正逐步成形,主要交易所亦已宣布將推出現金結算的運算力期貨。同時,大型買賣雙方已開始透過場外協議鎖定未來運算價格。
傳統金融正逐漸將運算力視為可交易商品。
但若將視角轉回實際消耗運算力的終端使用者,情況則截然不同。目前最常見形式仍是雲服務積分或預付點數,這些積分通常不可轉讓、不具財產權屬性,甚至可能過期。即使使用者租用 GPU,租期結束後亦不會留下任何可供持續持有的資產。
這正是當前運算力市場的最大缺口:定價層已初步確立,資本層卻尚未建立。
運算金融可能包含哪些組成部分?
首先,運算金融並非晶片公司股票、資料中心不動產投資信託(REITs),亦非單純的GPU租賃市場;其核心在於投資人直接持有與「運算力」本身綁定的權益,而非透過銷售運算服務的企業間接取得曝險。
第一個關鍵概念是「運算收益」(Compute Yield)。傳統質押報酬多為代幣或利息,而運算收益的邏輯則是:使用者投入資金,最終獲得可實際使用的運算資源。如此一來,運算便不再僅是成本,更能成為資產負債表上持續產生的報酬。
此點對AI代理(Agent)尤為重要。未來,一個Agent很可能自行持有特定資產,並持續取得維持自身運作所需的推論資源。一旦運算能轉化為穩定現金流,便可被定價;而一旦可被定價,便具備進一步交易與金融化的基礎。
第二個概念是「運算索求權」(Compute Claims),代表對未來運算使用權的可轉讓權利。使用者可在運算價格偏低時買入、需求激增時賣出,或作為借款抵押品。此時,市場真正開始定價的對象,已不僅是輝達(Nvidia)、雲端服務商或資料中心,而是「運算力」本身。
第三個方向是「自我融資的AI經濟體」。當前絕大多數AI產品的推論成本,最終皆由企業預算或創投資金承擔;但未來,AI服務可直接以其自身營收的一部分,採購下一階段所需運算資源,無須持續仰賴外部資金,改以營業收入支付自身推論成本。
對Agent而言,此轉變至關緊要:無法覆蓋自身推論成本的Agent,較接近實驗性產品;而能賺錢並支應自身營運成本者,才真正邁向獨立經濟實體。
然而,此模式運作的前提,在於必須存在真實的營收循環。任何「未來運算權利」的另一端,必有主體承擔交付義務;而運算交付本身每日皆產生成本。因此,真正需解答的問題包括:誰負責提供運算?推論費用究竟由誰支付?若營收不足以支應成本,運算權利又如何兌現?
倘若這些問題缺乏可靠答案,所謂「運算資產」終究可能僅是另一種包裝過的期票(IOU)。
運算能否像石油一樣標準化?
運算金融面臨的最大難題之一,正是運算本身高度非標準化。
儘管不同原油品質或有差異,整體仍可透過基準定價系統交易;運算則複雜得多——H100與B200不等價,相同晶片在不同計算精度下表現迥異,實際AI工作負載更受VRAM、網路及通訊效率等因素影響。
更棘手的是晶片迭代極快:今日旗艦GPU,數年後恐僅屬中階產品。若底層資產持續變動,金融契約該以何者為結算基準?
但挖礦市場其實已回應類似問題:比特幣礦機同樣分屬不同世代,能效與成本結構各異;「哈希價格」(Hashprice)並未強求所有礦機完全一致,而是建立統一參考指標,再讓各硬體據此形成折價或溢價。
金融市場長期以來即以類似方式處理非標準化商品,例如不同品級的原油、不同區域的電力,最終皆能圍繞某基準形成定價體系。
運算極可能朝此架構發展:選定參考GPU或標準化運算單元,建立可結算基準,再讓各類硬體圍繞其交易。真正具價值的基礎設施,未必在於證明所有GPU完全相同,而在於建構一套市場普遍接受的折溢價與基差(basis)體系。
為何是現在?
最直接原因在於AI正使運算日益趨近稀缺商品:需求快速攀升、供給擴張需龐大資本支出、價格明顯波動。依歷史經驗,此類資產最終往往會發展出專屬金融市場。
加密產業擅長的領域,恰好正是此系統所需的基礎設施:可程式化權益、透明抵押機制與開放市場。
更重要的是,AI代理(Agent)可能成為運算金融最自然的使用者:Agent無需辦公室,亦不僱用傳統員工,其核心成本即是推論。對Agent而言,運算同時等同於薪資、租金與原材料。
因此,一個真正由智能代理(Agents)構成的經濟體,長期而言難以仰賴企業信用卡與每月雲端服務帳單。它需要一種可由軟體直接持有、賺取與花費的運算資產。
從此角度觀之,運算市場可能已邁入金融化之路的中期階段:即期市場已然存在,價格基準正逐步成形,交易所亦正積極探索。
0G 如何理解此一系統?
0G 將自身定位於此運算金融體系的底層,並已推出兩項相關產品。
Ascend 是 0G 生態系的流動性質押產品。用戶質押 0G 後,可取得 a0G,在持續享有質押收益之餘,亦能參與去中心化金融(DeFi);a0G 同時也是後續鑄造運算相關資產的基礎。
預計於 9 月 29 日推出的 Infinite AI(iAI),定位為連結運算資源的數位資產。用戶可使用 a0G 鑄造 iAI,並透過質押符合資格的 iAI,取得可用於 0G 私人電腦與 0G App 等生態系產品的運算積分。依初始設計,符合資格的 iAI 質押者每日可依產品條款,獲得一定價值的運算積分。
此流程可歸納為:質押 0G → 取得 a0G → 鑄造 iAI → 質押 iAI → 取得運算資源 → 使用 AI。
在 0G 架構中,Ascend 擔任質押與流動性層,iAI 對應運算權,而實際消耗的運算積分,則負責串聯金融資產與真實 AI 使用需求。
團隊與早期投資人代幣解鎖延遲一年
除產品進展外,0G 基金會亦調整團隊與早期投資人代幣的解鎖安排。此兩類代幣合計占總供應量 44%,首波解鎖日由 2026 年 10 月 22 日延至 2027 年 10 月 22 日;後續仍維持每月線性釋出,至 2029 年 9 月完成;總分配量不變。
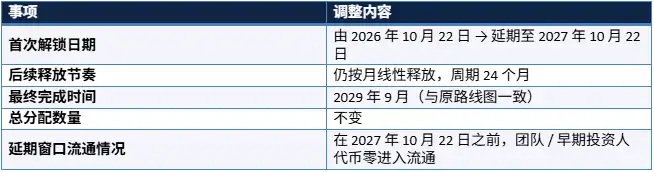
這表示該部分代幣將於 2027 年 10 月 22 日前不會進入流通。此次調整僅改變中短期流通供應節奏,不影響總供應量或最終解鎖時點。
運算力或正成為一種新型金融原語
過去市場曾出現「硬體代幣化」、「GPU 支援信貸」等概念,但多屬孤立產品,尚未形成完整市場。
所謂「運算金融」(Compute Finance)試圖提出更廣泛的範疇:運算力不再僅是 AI 公司的成本項目,而是正具備成為獨立資產類別的潛力。
若未來能整合即期交易、價格基準、運算權、收益型產品及衍生品,運算市場或將逐漸發展出類似能源與大宗商品的金融體系。
此市場仍極早期,諸多關鍵議題——如標準化、交付責任、信用風險、流動性與監管——距離解決仍十分遙遠。
但至少有一點日益明確:隨著 AI 從軟體產業擴展為新經濟基礎設施,運算力本身亦正逐步由技術資源,轉型為須定價、融資與風險管理的資產。