Ödeme şirketi yapay zekâsı yılda bir trilyon token ile ne yapıyor?
 Tapbit Wire
Adyen’in CTO’su, şirketin yaklaşık 1.400 geliştiricisi olduğunu ve yıllık yaklaşık bir trilyon token tükettiğini açıkladı. Son üç ayda bu sayı dört katına çıktı ve Adyen, yıllık yüz trilyon token tüketimine hazırlanmaya başladı.
Token harcamaları nereye gidiyor? Ne yapıyorlar?
Adyen’in bir trilyon token’ı çoğunlukla mühendislik ekibi tarafından tüketiliyor. Diğer ödeme şirketlerine bakıldığında, token’lar ayrıca bayi incelemeleri, müşteri hizmetleri yanıtları, itiraz işlemleri, e-posta okuma ve anormallıkların araştırılması için de harcanıyor.
Para su gibi akar; token’lar da öyle.
İnsanlar hareketsiz otururken token’lar çalışmaya devam eder.
Son 90 günde Adyen’deki yapay zekâ yaklaşık bir milyon belgeyi düzenledi ve 20.000 Git commit’ine katıldı. Şirketin ortalama birleştirme isteği %48 arttı ve mühendisler, yapay zekânın zamanlarının yaklaşık %15’ini kazandırdığını tahmin ediyor. Adyen, token’a harcanan paranın muhtemelen iki katı getiri sağladığını düşünüyor.
Bir örnek olarak Adyen’in faturalandırma, uzlaşma ve kart kuruluşu raporlamasıyla ilgilenen arka uç ödeme sistemi verildi. Bu sistemde 40’tan fazla kart kuruluşuyla ilişkili yaklaşık 2.000 üretim görevi yer alıyor. Orijinal sistem tek büyük dağıtım görüntüsüne sıkıştırılmıştı; Adyen, her kart kuruluşu için bağımsız bir görüntü oluşturmak amacıyla sistemi parçalamak istedi.
Daha önceki uygulamalara göre bu proje birkaç takımın katılımıyla 6–12 ay sürerdi. Ancak sonunda iki mühendis yapay zekâ ile birlikte çalışarak sorunsuzca iki ayda tamamladı.
Kodlama Aracısı’nın token tüketimi yaklaşık şöyle gerçekleşiyor: Sadece birkaç satır kod yazmakla kalmıyor; önce kodu okuyor, ardından dokümantasyonu inceliyor, bağımlılıkları belirliyor ve testleri çalıştırıyor. Testler başarısız olursa hata mesajlarını okuyup kodu değiştiriyor ve tekrar çalıştırıyor. Bir kişi birden fazla aracı aynı anda açtığında bu süreçler arka planda sürekli tekrarlanıyor. İnsanlar hareketsiz otururken token’lar çalışmaya devam eder.
Stripe da %91’lik bir mühendis oranının günlük işlerinde yapay zekâ kullandığını açıkladı (geriye kalan %9’un neden işten çıkarılmadığı belirsiz). İç Kodlama Aracısı minion’u haftada 1.000’den fazla üretim ortamı PR’si gönderiyor. Sadece Mart 2026’da Stripe’ın yapay zekâ destekli PR sayısı 57.000’i geçti; bu, üç ayda %140 artış demek.
Block da benzer durumda: Haftalık olarak yaklaşık 7.500 çalışan yapay zekâ kullanıyor; kod gönderimlerinin %90’ından fazlası yapay zekâ ile gerçekleşiyor ve ortalama haftalık kod değişikliği %30 arttı.
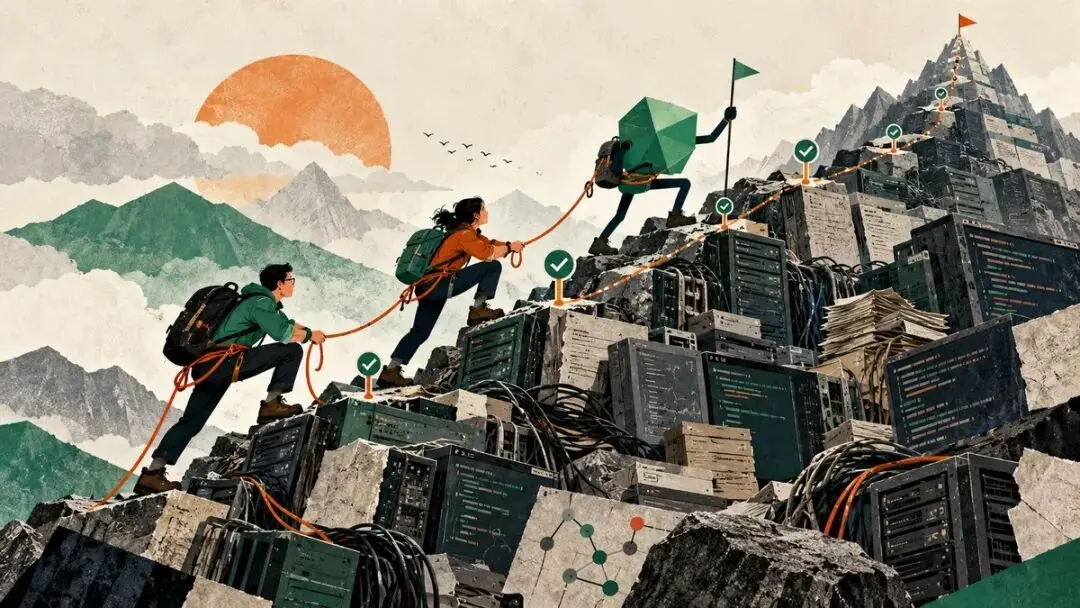
Şu anda ödeme şirketlerinin token faturalarının büyük bölümü mühendislik departmanından kaynaklanıyor gibi görünüyor. Ödeme sektöründe yapay zekâ kullanımı yalnızca sıfırdan yeni kod yazmakla sınırlı değil; daha gerçekçi bir kullanım alanı, insanları karmaşıklık dağında tırmanmaya yardımcı olmaktır. Ödeme sistemleri çok kapsamlı, çok sayıda eski kod içeriyor ve bankaları, kart kuruluşlarını ve çeşitli ödeme yöntemlerini desteklemek zorunda. Daha önce bu karmaşıklık çoğunlukla mühendislerin zamanını tüketiyordu; artık yapay zekâ da bu konuda yardım etmek için çağrılıyor ve token tüketiyor.
Belge aramak, reklam yazmak, sözleşmeleri okumak — hepsi token tüketiyor.
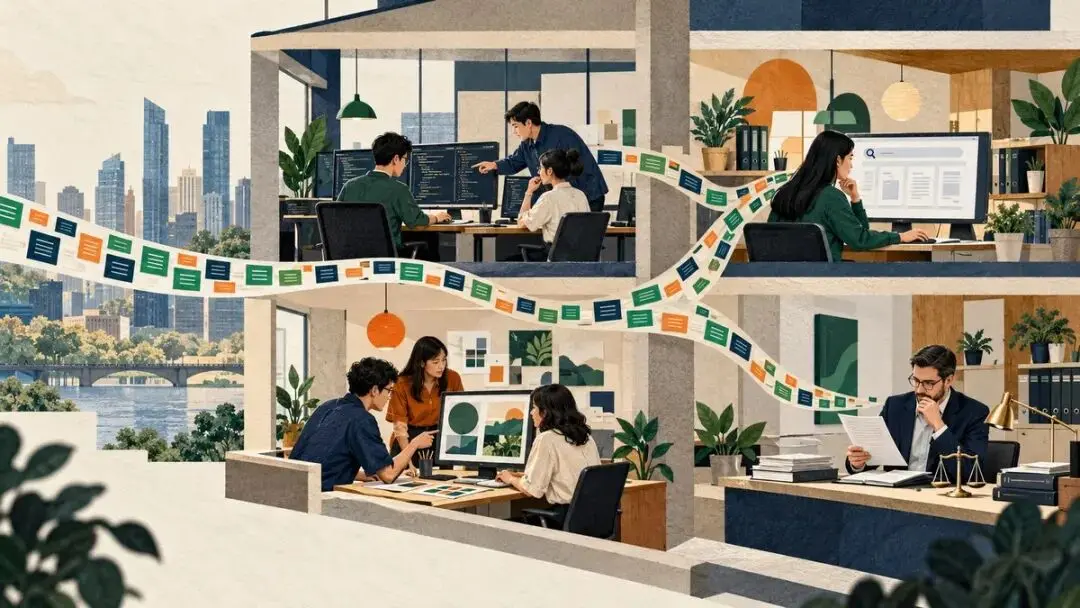
Kod yazmak, şirketlerin yapay zekâyı içsel olarak kullandığı yalnızca bir yönüdür. Biraz daha büyük bir finans teknolojisi şirketi, bilgi aramak için günlük olarak çok zaman harcıyor: İade politikası nerede? Bu verileri hangi takım yönetiyor? Belirli bir sistem için izin nereden alınır? İzin için kimle görüşülmeli? Şirket büyüdükçe belge sayısı artar; belge sayısı arttıkça kaybolma ihtimali de yükselir.
Nubank’ın yaklaşık 9.000 çalışanı var ve farklı takımlar süreçlerini ve belgelerini Confluence’da paylaşıyor. Çalışanlar bir sorunla karşılaştığında yarım saat arama yapabilir; yine de bulamazsa bir bilet açıp birkaç saat bekler. Nubank daha sonra çalışanların Slack üzerinden doğrudan soru sorduğu iç bir araç olan AskNu’yu geliştirdi. AskNu önce sorunun hangi departmana ait olduğunu belirler, ardından ilgili Confluence belgelerinde cevabı arar ve son olarak büyük bir model kullanarak orijinal bağlantı da dahil olmak üzere yapılandırılmış bir yanıt oluşturur.
Lansmanından altı ay sonra AskNu'nun 5.000 kullanıcısı vardı ve 280.000 mesaj işliyordu. Nubank, bazı iç biletleri %96 oranında azalttığını açıkladı. Daha önce bir sorunu bulmak 30 dakika sürüyor veya bir bilete 8 saatlik bekleme gerekiyordu; şimdi bu sorunlara ortalama 9 saniyede cevap veriliyor.
AskNu, müşterilerin para transferini doğrudan yapmasına veya ödemeleri işlemesine yardımcı olmaz; ancak sürekli soruları okur, belgeleri getirir ve yanıtları düzenler. Şirketteki herkes günde birkaç kez soru sorar ve token'lar kademeli olarak birikir.
İçerik ekibi de aynı şekilde çalışıyor. Chime, iç içerik modelini çok açık bir şekilde ChimeGPT olarak adlandırdı. Ayrıca geçmiş marka hikâyelerini, kullanıcı geri bildirimlerini, kampanya sonuçlarını ve topluluk tartışmalarını içeren bir 'marka beyni' oluşturdu. Pazarlama ekibi, farklı içerik versiyonları ve kişiselleştirilmiş başlangıç süreçleri oluşturmak için bunu kullanır; ardından bu içerikler marka, hukuk ve uyum incelemelerinden geçer.
Chime, iç ekip tarafından üretilen içerik çıktısının yıllık bazda %300’den fazla arttığını ve üretim süresinin %60 azaldığını açıkladı. Daha önce fikirden kampanyaya on saat süren süreç artık yaklaşık dört saatte tamamlanabiliyor; test hacmi ise üç katına çıkıyor. Klarna’nın örgütsel verileri de ilginç: çalışanların %90’ı günlük olarak üretici yapay zekâ kullanıyor; iletişim, pazarlama ve hukuk ekiplerinde bu oran sırasıyla %93, %88 ve %86’ya ulaşıyor.
Kod yazmak token tüketir; reklam yazmak, materyalleri çevirmek, toplantıları özetlemek, sözleşmeleri okumak ve meslektaşların sorularına cevap vermek de öyle.
'Şampanya rengi elbise' ifadesi alkolsüz satışı anlamına gelmez.
Ödeme şirketleri her gün kimlik kontrolüne benzer bir görevi yerine getirir: Bu kişi kim? Tam olarak ne satıyor? Onlara para toplamaları için giriş izni verebilir miyiz?
Ticari ortaklar ödeme şirketlerinin formlarına göre dürüstçe kendilerini tanıtmazlar. İpuçları resmi web sitelerinde, ürün sayfalarında, kayıt belgelerinde ve haber makalelerinde dağılmıştır; ayrıca farklı dillerde yazılmış olabilirler. Önceki sistemler bu karmaşıklığa sabırlı değildi ve en basit yöntem anahtar kelime kontrolüydü.
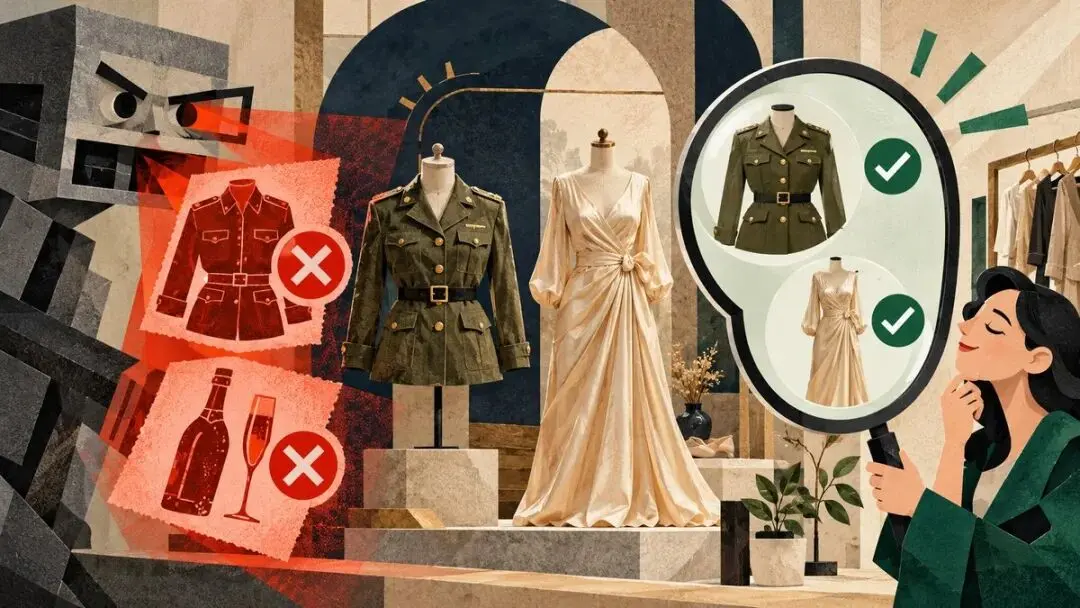
Airwallex komik bir örnek verdi: Bir ticari ortak 'askeri tarz ceket' satıyor ve sistem 'askeri' kelimesini görünce yasaklı askeri ürün satışı şüphesiyle harekete geçebilir; başka bir ortak 'şampanya rengi elbise' yazdığında sistem 'şampanya'yı görünce alkolsüz satış yaptığına karar verebilir.
Bir insan, askeri tarz bir ceketin silah olmadığını anında fark edebilir; şampanya rengi bir elbisede şampanya bulunmadığını da bilir. Ancak anahtar kelimeler renkleri ya da modayı anlamaz; sadece bu kelimenin biraz tehlikeli göründüğünü bilir.
Tam da büyük modellerin ustalaştığı şey budur: Tek bir kelimeye odaklanmak yerine, önce çevre metni okuyup ardından satıcının aslında ne sattığını görmektir. Airwallex, KYC sürecine üretici yapay zekâ entegre ettikten sonra ilgili işlemlerde ortalama yanlış pozitif oranı %50 azaldığını ve insan müdahalesi olmadan başlangıç sürecini tamamlayabilen müşteri sayısının %20 arttığını açıkladı.
Stripe da 2023 yılında tüccar başlangıç süreci için LLM kullanmaya başladı. Büyük modelin tüm tüccarları onaylamasına izin vermiyor; bunun yerine öncelikle açık, yapılandırılmamış bilgileri işleyip net şekilde şartları karşılayan başvuruları hızla geçiriyor. '%80’den fazla uygun tüccar' anında otomatik olarak onaylanabiliyor. Checkout.com’un politika incelemesi 60 dakikadan 10 dakikaya indirildi.
Daha önce çalışanlar web sayfalarını açıyor, materyalleri okuyor, politikaları kontrol ediyor ve sonuçları kendileri yazıyordu; şimdi büyük model öncelikle tümünü okuyor ve insan dikkati gerektiren alanları vurguluyor. Burada harcanan token’lar daha az yanlış pozitif, daha hızlı hesap açılımı ve sorunsuz materyaller üzerinde harcanan iç personel zamanının azalması anlamına geliyor.
Beş dolarlık bir fincan kahvenin de maliye sürecinden geçmesi gerekir.
Ödeme şirketleri başkalarının parasını yönetmeye yardım eder; ancak içsel olarak yine de ücret iadesi, masraf denetimi, fatura takibi ve muhasebe işlemleri yapmak zorundadırlar. Bu, finans teknolojisi yapay zekâ ürünlerinin en görünmez türü olabilir. Bir çalışan şirket kartıyla bir fincan kahve aldığında, bir makbuz yüklemesi, amaç belirtmesi ve masraf kategorisi seçmesi gerekebilir; yöneticilerin iş için alınıp alınmadığını onaylaması, maliye departmanının politikayı kontrol etmesi, muhasebe kodlaması yapması ve ERP sistemine senkronize etmesi gerekir. Tutar yalnızca beş dolar olabilir; ancak işleme konulan emek maliyeti genellikle bundan daha yüksektir.
Ramp, bu tür masrafları denetlemek için özel olarak bir Politika Aracısı (Policy Agent) oluşturdu. Makbuz ile işlem eşleşiyor mu, çift ücret iadesi var mı, amaç açıkça belirtilmiş mi, şirket politikasına aykırı mı, çalışanın yakın zamanda olağandışı harcamaları var mı gibi noktaları kontrol eder. Uygun masraflar otomatik olarak onay önerisiyle sunulurken, sorunlu olanlar insana yönlendirilir. Ramp, erken dönem müşterilerinin manuel incelemeleri yaklaşık %85 oranında azalttığını, masraf politikası uygulamasında %99’dan fazla doğruluk oranı elde ettiğini ve nihai onay yetkisinin inceleyen kişiye ait olduğunu iddia ediyor.
Brex Asistanı daha da küçük görevleri üstlenir. Otomatik olarak makbuzları bulur, notlar yazar, masraf kategorilerini ve katılımcıları doldurur ve uyumsuz masraflarla ilgili çalışanlara proaktif olarak soru sorar. Brex bir örnek verdi: Bir makbuzda 'alkol' yazmamış olabilir, yalnızca 'vodka' geçebilir. Önceki anahtar kelime kuralları bunu yakalayamazdı; ancak büyük model vodkanın alkole dahil olduğunu bilir.
Bu tür işler, token’ları zamana dönüştürmek için idealdir.
AML analistleri zamanlarının büyük kısmını suçluları yakalamakla geçirmiyor.
Ödeme şirketleri günlük olarak çok sayıda risk uyarısı üretir. Gerçekten şüpheli işlemler az olabilir; ancak her uyarı, bir kişinin açması, müşteri bilgilerini kontrol etmesi, geçmiş işlemlere bakması, ilgili hesapları incelemesi ve ardından uyarıyı kapatma ya da soruşturmayı yükseltme gerekçesini açıklayan bir paragraf yazması gerektirir. Birçok AML analisti suçluları yakalamakla değil, bir kişinin şu anda suçlu gibi görünmediğini kanıtlamakla uğraşır.
Nexo, ön uyarı incelemeleri için Unit21’in Yapay Zekâ Ajentini kullanır. Bu ajan işlem ve hesap bilgilerini düzenler, adresler arası ilişkileri analiz eder ve soruşturma özetleri ile değerlendirme önerileri oluşturur. Artık analistler boş bir sayfadan başlamaz; AI’nin hazırladığı materyalleri ve sonuçları kontrol ederler.
Unit21 ve Nexo tarafından yayımlanan vaka çalışmasında, Nexo’nun sahte pozitif oranı önceki iç sistemine kıyasla %93 oranında azaldığı belirtildi; şu anda uyarı incelemelerinin %57’si tamamen AI tarafından otomatik olarak tamamlanıyor ve bu oranın %80’e çıkarılması hedefleniyor. Bu rakamlar dikkatle incelenmeli: bunlar bağımsız bir denetimden değil, tedarikçi ile müşterinin ortak yayımladığı bir vaka çalışmasından geliyor; Unit21, her soruşturma başına tüketilen token sayısını açıklamamıştır.
Ancak bu vaka, yapay zekânın AML’de ne yapabileceğini net bir şekilde gösteriyor: makine materyalleri toplar, ilişkileri haritalar ve anlatımı yazar; insanlar ise durumun gerçekten şüpheli olup olmadığını ve düzenleyici kurumlara bildirilip bildirilmeyeceğini değerlendirir.
Bir müşteri sadece şöyle sordu: “Parasım nerede?”
Ödeme şirketlerinde müşteri hizmetleri bazen yalnızca “şifremi değiştirir misiniz” gibi basit bir talep değildir. Müşteri “Para neden henüz ulaşmadı?” diye sorduğunda bu, alım bankası, kart kuruluşu, veren banka, döviz çevirimi, ödeme döngüsü, iade durumu ve hesap kısıtlamaları gibi konuları içerebilir. Müşteri temsilcileri birden fazla sistemi kontrol etmeli ve tutarlı bir yanıt verebilmek için bilgileri bir araya getirmelidir.
Yapay zekâ ajentleri de aynı süreci izler: önce sorunu anlar, işlemi sorgular, kuralları çağırır, bir sonraki adımı belirler ve ardından yanıtı oluşturur. Her sistem sorgulandığında sonuçlar model geri gönderilir ve token’lar tur tur tüketilir.
Checkout.com, müşteri hizmeti taleplerinin yaklaşık %60’ının basit ve tekrarlayan sorulardan oluştuğunu belirtiyor; şirket 2026 yılına kadar AI ajentlerinin müşteri hizmeti hacminin yarısından fazlasını bağımsız olarak yönetebileceğini bekliyor. Block, Cash App’taki müşteri hizmeti vakalarının yaklaşık %65’inin zaten yapay zekâ ile işlendiğini açıkladı. Klarna’nın rakamları daha doğrudan: yapay zekâ asistanı 2024 yılının ilk yarısında 4 milyondan fazla müşteriye hizmet verdi ve şirket yılda 40 milyon ABD Doları tasarruf sağlayacağını öngörüyor.
Müşteri hizmeti için tüketilen token’ların hesaplanması basittir: Daha önce belirli sayıda kişi belirli sayıda bilet işliyordu; şimdi belirli sayıda token belirli sayıda bilet işliyor ve insan temsilciye yönlendirme veya müşteri tarafından tekrar açılma durumları sayılabilir.
İtirazlar ve itiraz yönetimi de aynıdır. Stripe, finans ortaklarından gelen çok sayıda otomatik e-posta alır; bunlar daha önce çalışanlar tarafından tek tek okunup sistemde işleniyordu; şimdi büyük dil modelleri (LLM’ler) önce e-postaları okuyor, diğer tarafın ne istediğini anlıyor ve ardından istekleri API çağrılarına dönüştürüyor. Checkout.com ayrıca, daha önce manuel olarak tamamlanan reddedilen işlemlerin dağıtımının artık %100 otomatikleştirildiğini açıkladı.
Bu görevler, “Yapay zekâ finansı değiştiriyor” gibi büyük ses getiren ifadeler kadar görkemli olmayabilir ama zaman alıcıdır ve token tüketimi için oldukça uygundur.
Yapay zekâ, portföyünüze bakarken konuşmaya başladığında
Daha önce bahsedilen yapay zekâ sistemleri çoğunlukla müşteriler için görünmezdir. Bunlar kod, denetim ve müşteri hizmeti sistemlerinin arkasında sessizce çalışır. Robinhood Cortex ise farklıdır; doğrudan yatırımcıların telefonlarında görünür.
Kullanıcı bir hisse senedi açtığında Cortex, gerçek zamanlı fiyatlar, son dakika haberleri, analist raporları, teknik göstergeler ve Robinhood’un kendi verilerini okur; ardından bugün hissenin neden yükseldiğini ya da düştüğünü günlük dile çeviren bir açıklama yapar. Ayrıca kullanıcı portföyüyle birleştirerek bu haberin hesabına nasıl yansıdığını açıklar.
Robinhood, Cortex Özetlerinin 2026 yılının ilk çeyreğine kadar yaklaşık 1 milyon müşteri tarafından kullanıldığını açıkladı. Bir sonraki adım, kullanıcıların doğal dil kullanarak doğrudan hisse senedi ve kripto para birimi alım-satımı yapmalarını, piyasa araştırması yapmalarını ve hesap ayarlarını değiştirmelerini sağlamaktır.
Bu noktada yalnızca şirket çalışanları token tüketmiyor. Kullanıcı her soru sorduğunda Cortex bir haber ya da araştırma raporu okur; her seferinde kişisel portföye göre yeniden yorum yaptığındaysa bağlamı tekrar işlemek zorundadır.
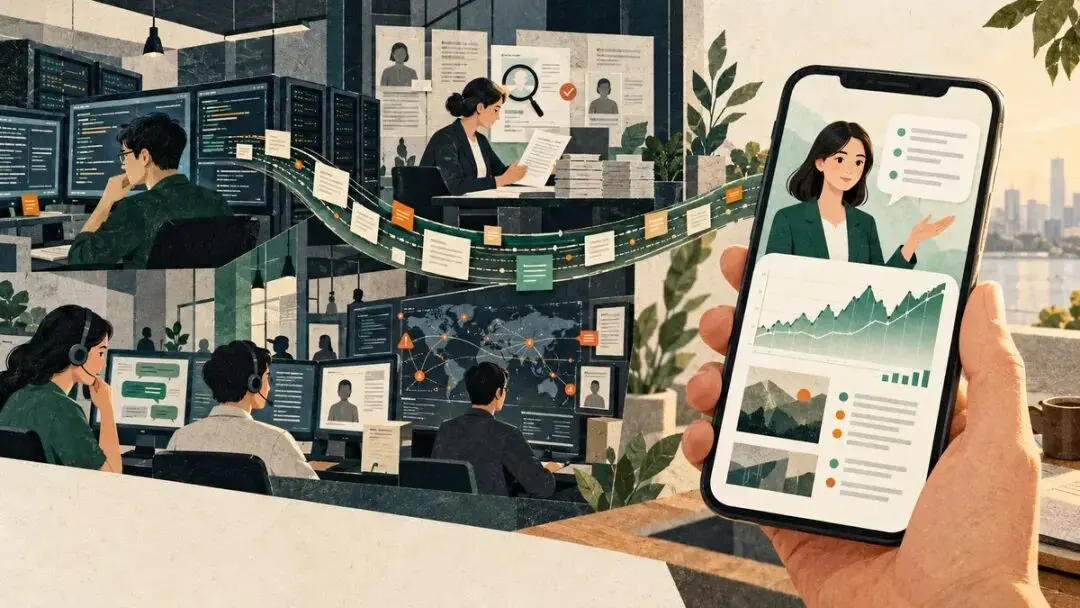
Gerçek sorun, yapay zekânın kullanıcı adına harekete geçmeye başlamasıyla hataların maliyetinin değişmesidir. Yanlış haber verilirse kullanıcı yalnızca yanlış yönlendirilebilir; ancak yanlış hisse alınmışsa gerçek para kaybı yaşanır. Bu nedenle Robinhood, Cortex için sınırlar belirledi: ne görebileceği, ne söyleyebileceği ve hangi işlemlerin mutlaka kullanıcı onayıyla yapılacağı.
Bir trilyon token, yapay zekâ şirketleri için ne anlama geliyor?
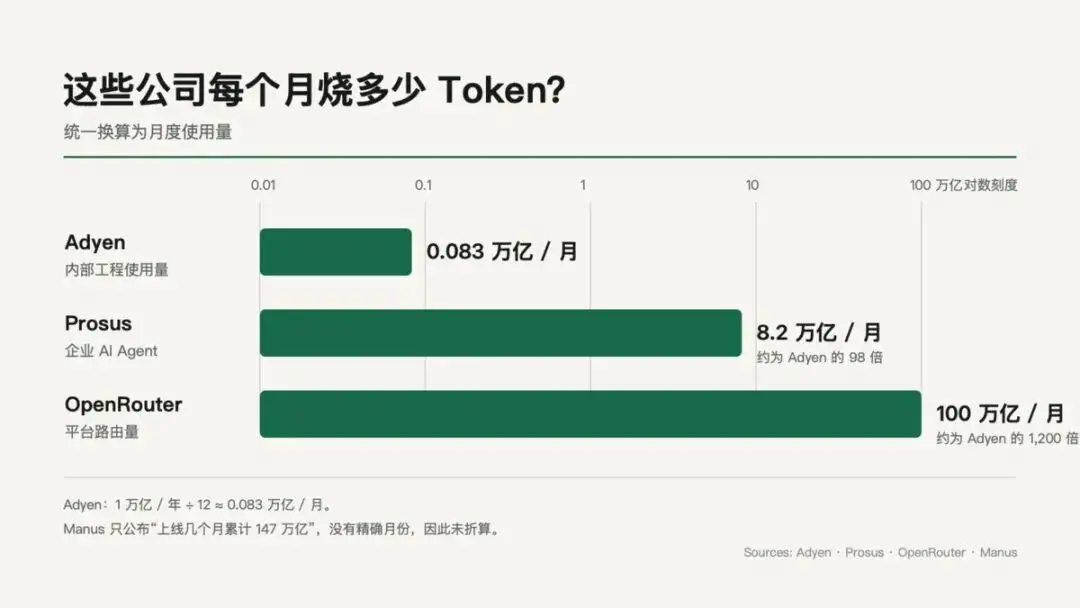
Öncelikle, yaklaşık 1.400 geliştiriciye sahip ve yılda 1 trilyon token kullanan Adyen’e bakalım; kişi başına ortalama 710 milyon token düşüyor. 250 iş günü varsayımıyla bu, kişi başına günde yaklaşık 2,86 milyon token demektir. Bu artık yalnızca yapay zekâdan birkaç satır kod doldurtmak değil; tam gün çalışan bir ajanınızın olmasıdır.
Ancak bu sayı yapay zekâ sektörüne yerleştirildiğinde ölçüm birimi hızla değişir.
Manus’un ürünü birkaç aydır çevrimiçi durumda ve 147 trilyondan fazla token işlemi gerçekleştirdi; bu, Adyen’in 147 yıllık kullanımına eşdeğerdir. OpenRouter şu anda ayda 100 trilyon token yönlendiriyor; bu da her ay 100 Adyen şirketinin yıllık kullanımıyla aynı düzeydedir. Elbette bunlar çok sayıda müşteriye hizmet veren platformlardır ve tek bir şirketin iç mühendislik ekibiyle doğrudan karşılaştırılamazlar; ancak farkın büyüklüğü oldukça açıkça görülebilir.
Tipik bir işletme benzeri şirkete baktığımızda Prosus, çok sayıda e-ticaret ve internet operasyonuna sahiptir; yapay zekâ ajanları 40.000 çalışan, 5 milyon ortak ve 1 milyar kullanıcıya hizmet vermektedir. Aylık 82 trilyon token tüketiyor; bu, Adyen’in yıllık miktarını dört günde tamamlamak demektir. Geçtiğimiz yıl içinde token kullanımı 52 kat arttı.
OpenAI, bir yılda ne kadar token tükettiğini açıklamamıştır; ancak araştırmacıların harcayabileceği miktarı açıklamıştır. Ağustos 2026 itibarıyla API fiyatlandırmasına dayalı olarak bir araştırmacının medyan günlük hesaplama maliyeti 600 USD’yi aşacak; en üst %10’luk kesim ise günde 7.000 USD’den fazla harcayabilecek. Yılda 250 iş günü varsayımıyla bir kişi için yıllık maliyet 150.000 USD, yoğun kullanıcılar için ise 1,75 milyon USD olur.
Anthropic daha doğrudan hareket ediyor; para değil, kimin daha uzun süre çalıştığını ölçüyor. Ağustos 2026 itibarıyla çalışanlar altındaki ajanların toplam çalışma süresi insanlardan altı kat daha fazla olacaktır. Çoğu token yazılım yazımında harcanıyor ve bu, mühendislerin kod gönderme hızını altı ay içinde ortalama beş kat artırıyor.
Manus da benzer bir durumda. Kurucu ortağı Zhang Tao, bir ayda kişi başına ortalama yapay zekâ harcamasının 10.000 USD’yi geçtiğini, bazı bireylerin ise aylık 70.000–80.000 USD harcadığını belirtti. Bunun tamamı token maliyeti değil; ancak anlamı net: artık yapay zekâya ara sıra soru sormak değil, aynı anda birden fazla ajana yöneticilik yapmak söz konusu.
Böylece bir trilyon token hem büyük hem de küçük görülebilir. Yapay zekâ platformlarına kıyasla bu yalnızca bir kesir; ancak bir ödeme şirketi için bu trilyon, müşteri hizmetleri, uyumluluk, risk kontrolü ve müşteriye yönelik yapay zekâ dahil olmaksızın yaklaşık 1.400 geliştirici arasında gerçekleşiyor. Bu açıdan bakıldığında Adyen’in yıllık 100 trilyon token hazırlığı abartılı değildir.
Token’lar tüketilebilir ama faturalar yine de ödenecek.
Bir trilyon token sabit bir fatura tutarına eşdeğer değildir; farklı modellerin fiyatları yüz kat kadar farklılık gösterebilir. OpenAI’nin 28 Ekim 2026 tarihinde duyurduğu standart API fiyatlarına göre, bir trilyon token’ın %80’inin giriş, %20’sinin çıkış olduğunu varsayarsak: hepsi GPT-6 Luna ile kullanılırsa teorik maliyet yaklaşık 180.000 USD; hepsi GPT-6 Astra ile kullanılırsa teorik maliyet yaklaşık 18 milyon USD olur.
Adyen aslında birçok farklı model kullanıyor ve kendi akıl yürütme altyapısına, anlamsal yönlendirmeye ve kurumsal fiyatlandırmaya sahip olduğundan gerçek fatura bu çarpma işlemi kadar basit değildir. Bir trilyon token çok ucuz ya da çok pahalı olabilir. Çok harcamak, bunu iyi kullandığınız anlamına gelmez.
Token’lar tükendikten sonra şirketler bazı temel sorulara cevap vermeli: Kaç satır kod hatasız tamamlandı? Kaç normal tüccar yanlış değerlendirildi? Kaç müşteri hizmeti talebi insan desteğine aktarılmadan çözüldü? İtiraz işlemlerinde doğru kişilerin doğru belgeleri alması sağlandı mı?
Maliyetten daha önemli bir soru var: Yapay zekâ ne kadar ileri gidebilir? Müşteri hizmetlerinde bilgi kontrolü yapmak pek riskli değil; mühendislere kod yazdırmak testler ve incelemelerle denetlenebilir; ancak ajanlara doğrudan fon transferi yapma, hesap dondurma veya tüccar reddetme yetkisi verilirse hata maliyeti tamamen değişir.
Şimdilik ödeme şirketleri her ödemeyi büyük bir modele sormayacak. Daha gerçekçi bir iş bölümü şöyle: muhasebe defteri hesapları tutmaya devam edecek, kurallar ve özel modeller işlemler üzerinde karar verecek, büyük modeller bilgi okuma/yazma, kod yazma ve istisnaları işleme görevini üstlenecek; insanlar ise hataların maliyetinin daha yüksek olduğu pozisyonlarda kalacak.
Para su gibi akar, token’lar da öyle.
Makalenin sonu
Bu makale tamamen kişisel gözlemler ve düşüncelere dayanmaktadır; yatırım veya iş tavsiyesi niteliği taşımamaktadır. Okuyucuların kendi bilgilerini ve kaynaklarını dikkatlice değerlendirmeleri önerilir.