SoFi Rekor Gelir Elde Etti, Ancak Büyüme Motoru Hâlâ Bir Kredilik İşletme
 Tapbit Wire
27 Ekim’de ABD finans teknolojisi şirketi SoFi rekor kırıcı bir çeyreklik gelir raporu yayımladı ve tam yıllık gelir tahminini yeniden yükseltti. Uygulaması mevduat, yatırım ve kredi kartlarını içeriyor; ancak gelir raporunda en hızlı büyüyen ana iş alanı aslında kredilik faaliyetleridir.
SoFi’nin üçüncü çeyrek gelir raporuna göre şirketin çeyreklik net geliri bir önceki yıla kıyasla %44 artarken net kâr 241 milyon dolara ulaştı. Gelirdeki artışın arkasında kredilik, finans hizmetleri ve teknoloji platformu farklı performans sergiledi.
SoFi, kullanıcıların finans ihtiyaçlarını tek bir yerde karşılamalarını amaçlıyor. Mevduat ve yatırım hesapları müşteri ve fon kazandırırken, kredilik faaliyetleri faiz ve komisyon geliri sağlar; teknoloji platformu ise diğer işletmelere finans altyapısı sunar. Bu iş alanları birbiriyle bağlantılıdır; ancak bu, aynı hızda kâr etmedikleri anlamına gelmez.
Büyüme geliri nereden geliyor?
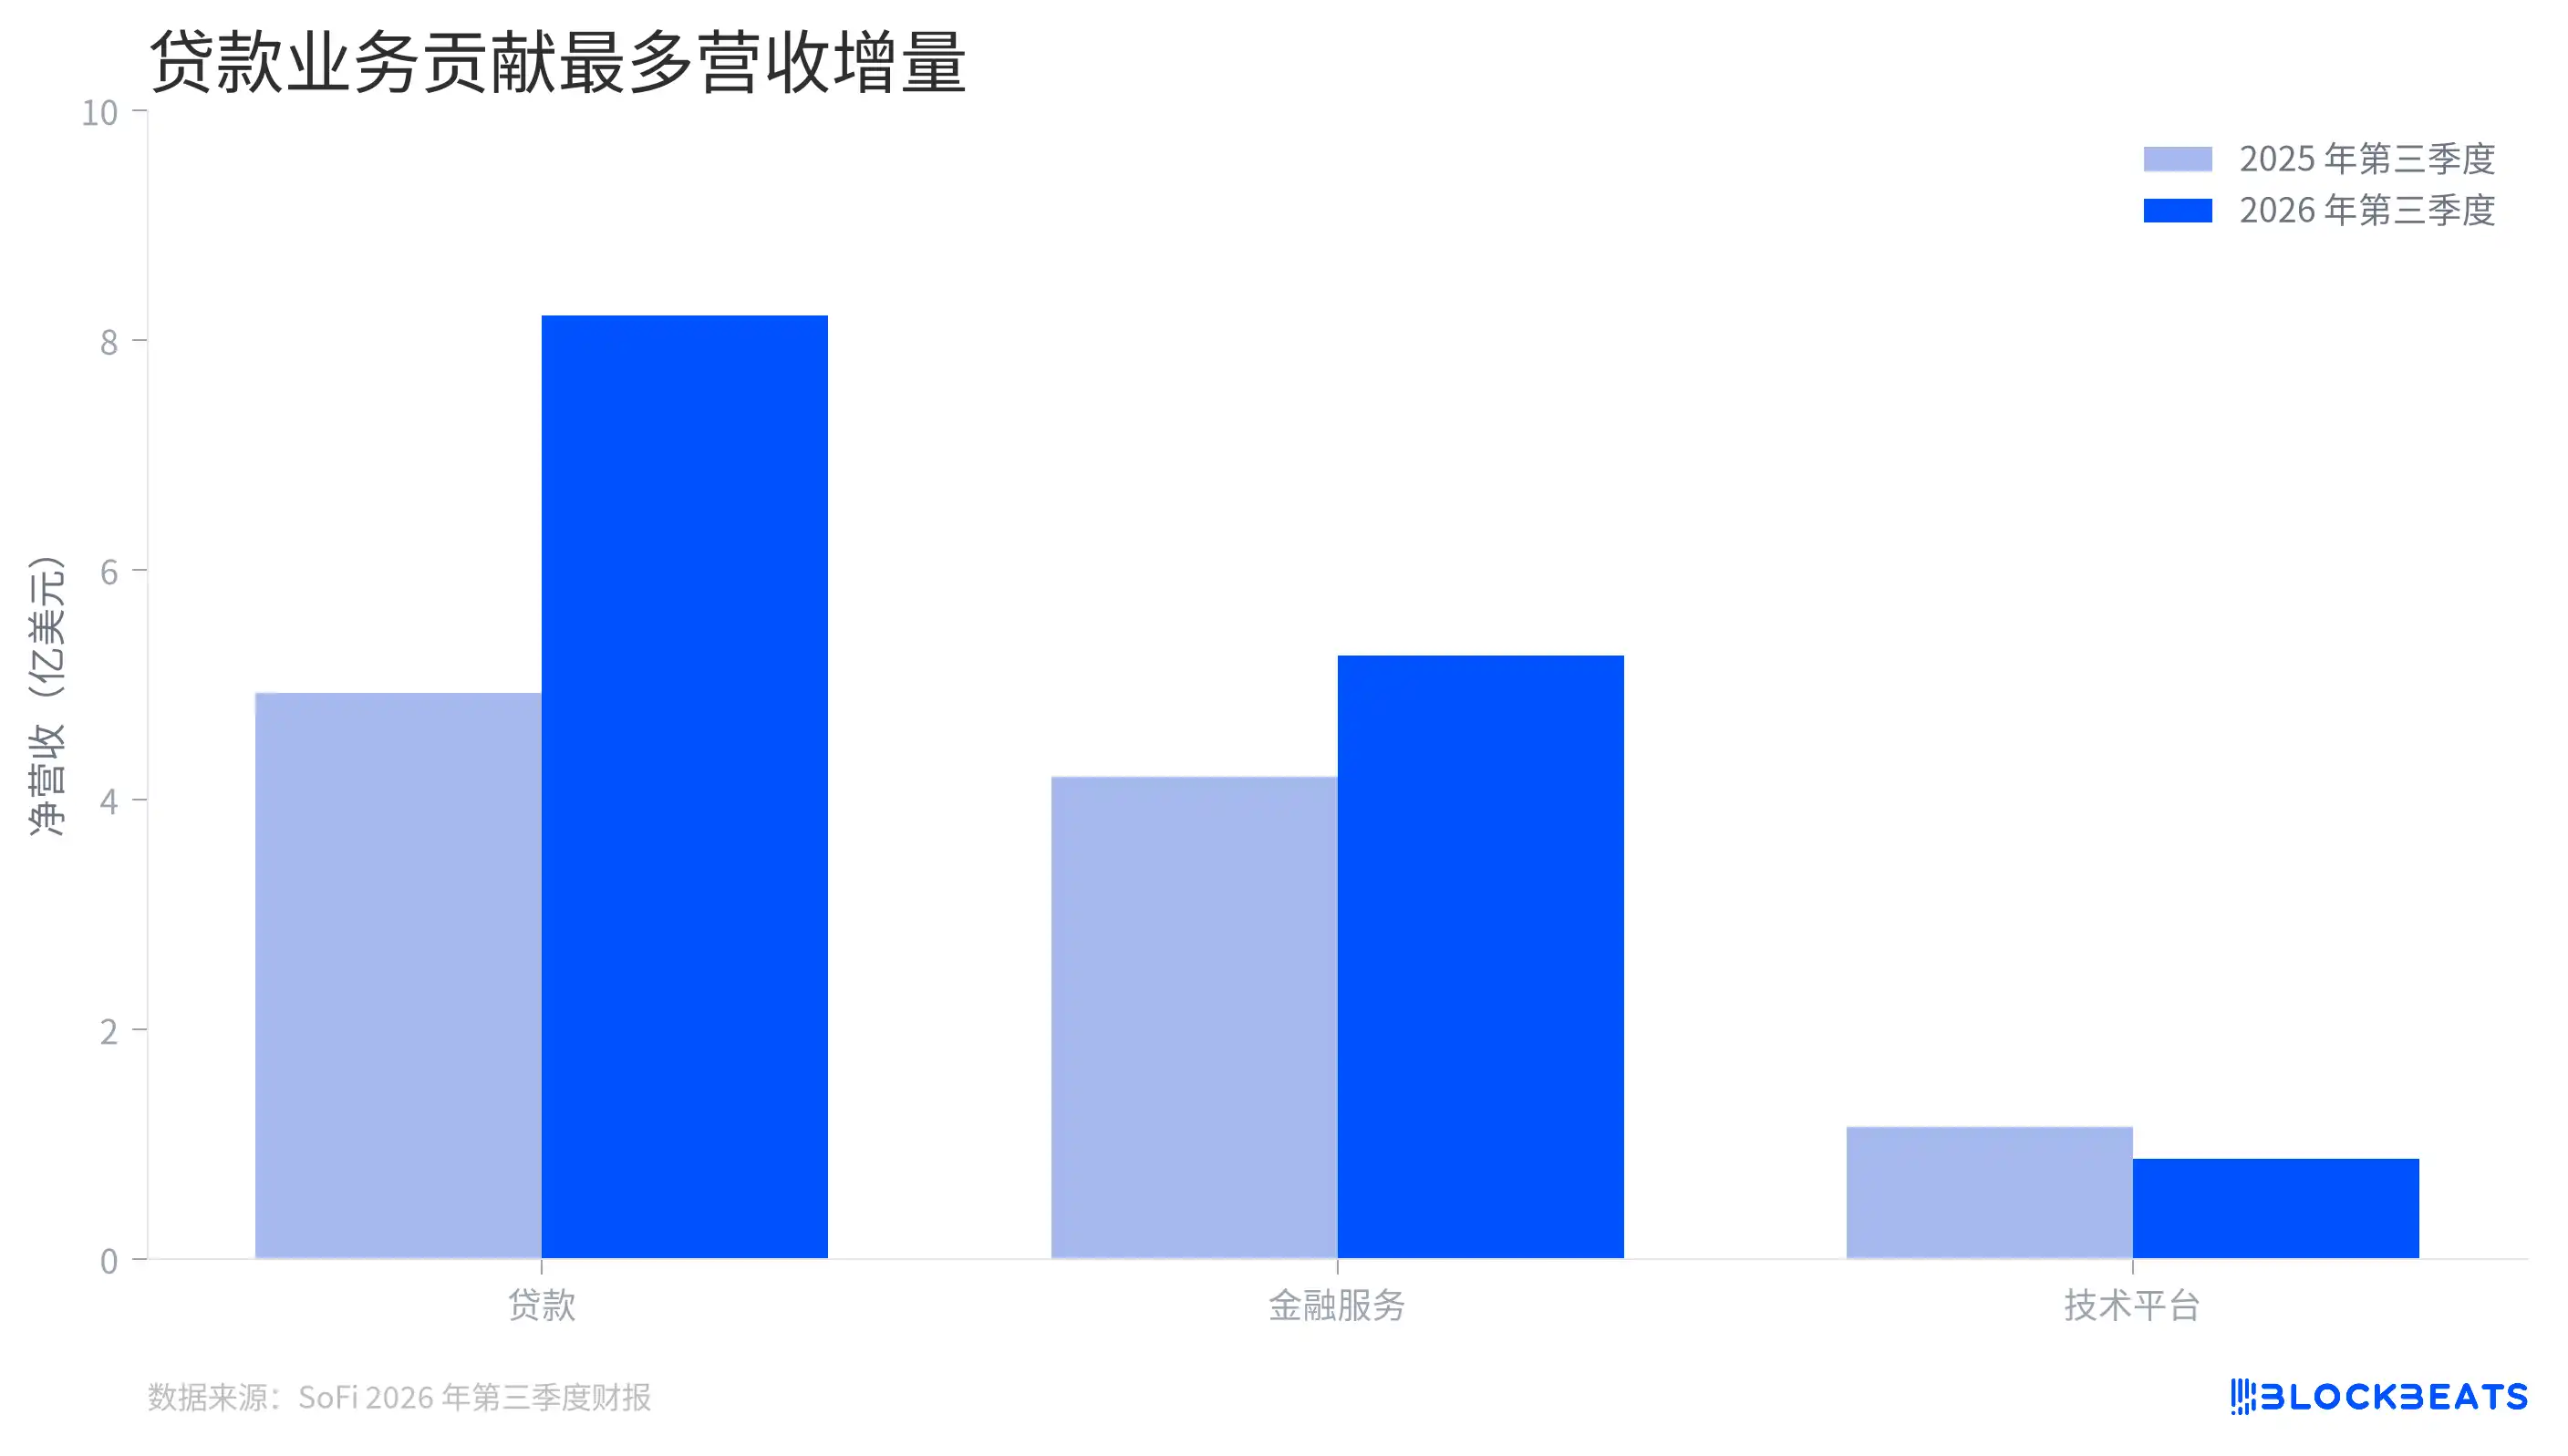
Kredilik işi en büyük gelir artışı katkısını sağladı
Bu çeyrekte kredilik segmenti en büyük büyüme kaynağı oldu. Aynı dönemle kıyaslandığında bu iş kolunun net geliri yaklaşık 328 milyon dolar arttı; bu artış diğer iki segmentteki değişikliklerden daha büyük. Kişisel kredi verimi genişlemesi daha fazla faiz geliri ve kredi açılım ücreti getirdi.
Bu büyüme aynı zamanda SoFi’nin algılanış biçimini de değiştiriyor. Kullanıcılar uygulamayı açtığında bir dizi finans aracı görür; ancak şirketin gelir büyümesi hâlâ borç talebi, kredi fiyatlandırması ve fonlama maliyetleriyle yakından bağlantılı kalıyor. Daha fazla ürün giriş noktası, gelirin otomatik olarak kredilik döngüsünden kurtulduğu anlamına gelmez.
Finans hizmetleri segmenti de büyümeye devam ediyor. Bu segment mevduat, yatırım ve diğer iş alanlarının yanı sıra üçüncü taraflar için borçlu bulan ya da kredi açılımı hizmeti veren kredi platformu işini de kapsar. Sonuncusundan elde edilen gelir finans hizmetleri segmentinde kaydedilir; bu nedenle “finans hizmetleri”ni doğrudan kredilik piyasasından tamamen bağımsız bir gelir kaynağı olarak değerlendirmek, kredilik işinin varlığını da hafife almak demektir.
Segment verilerinin metodolojisinde ayrıca bir ayrıntı bulunuyor. Grafikte şirketin her bir segment için açıkladığı net gelir gösteriliyor. Segmentler arası işlemler ve iptaller olduğu için çubuklar basitçe toplanıp birleştirilemez ve doğrudan konsolide gelir olarak değerlendirilemez.
Teknoloji platformu farklı bir yol izledi. Finans raporuna göre bu segmentin geliri bir önceki yıla kıyasla %24 azaldı; ana karşılaştırma dönemi büyük bir müşterinin çıkışından etkilendi. Şirket, bu müşterinin etkisi hariç tutulduğunda segment gelirinin bir önceki yıla kıyasla %18 arttığını belirtti. Bu iki rakam farklı sorulara cevap veriyor: İlki açıklanan gelirdeki gerçek değişimdir; ikincisi ise kalan işin büyümesini gözlemlemek için kullanılır.
Neden mevduatlar kredi büyümesi için önemlidir?
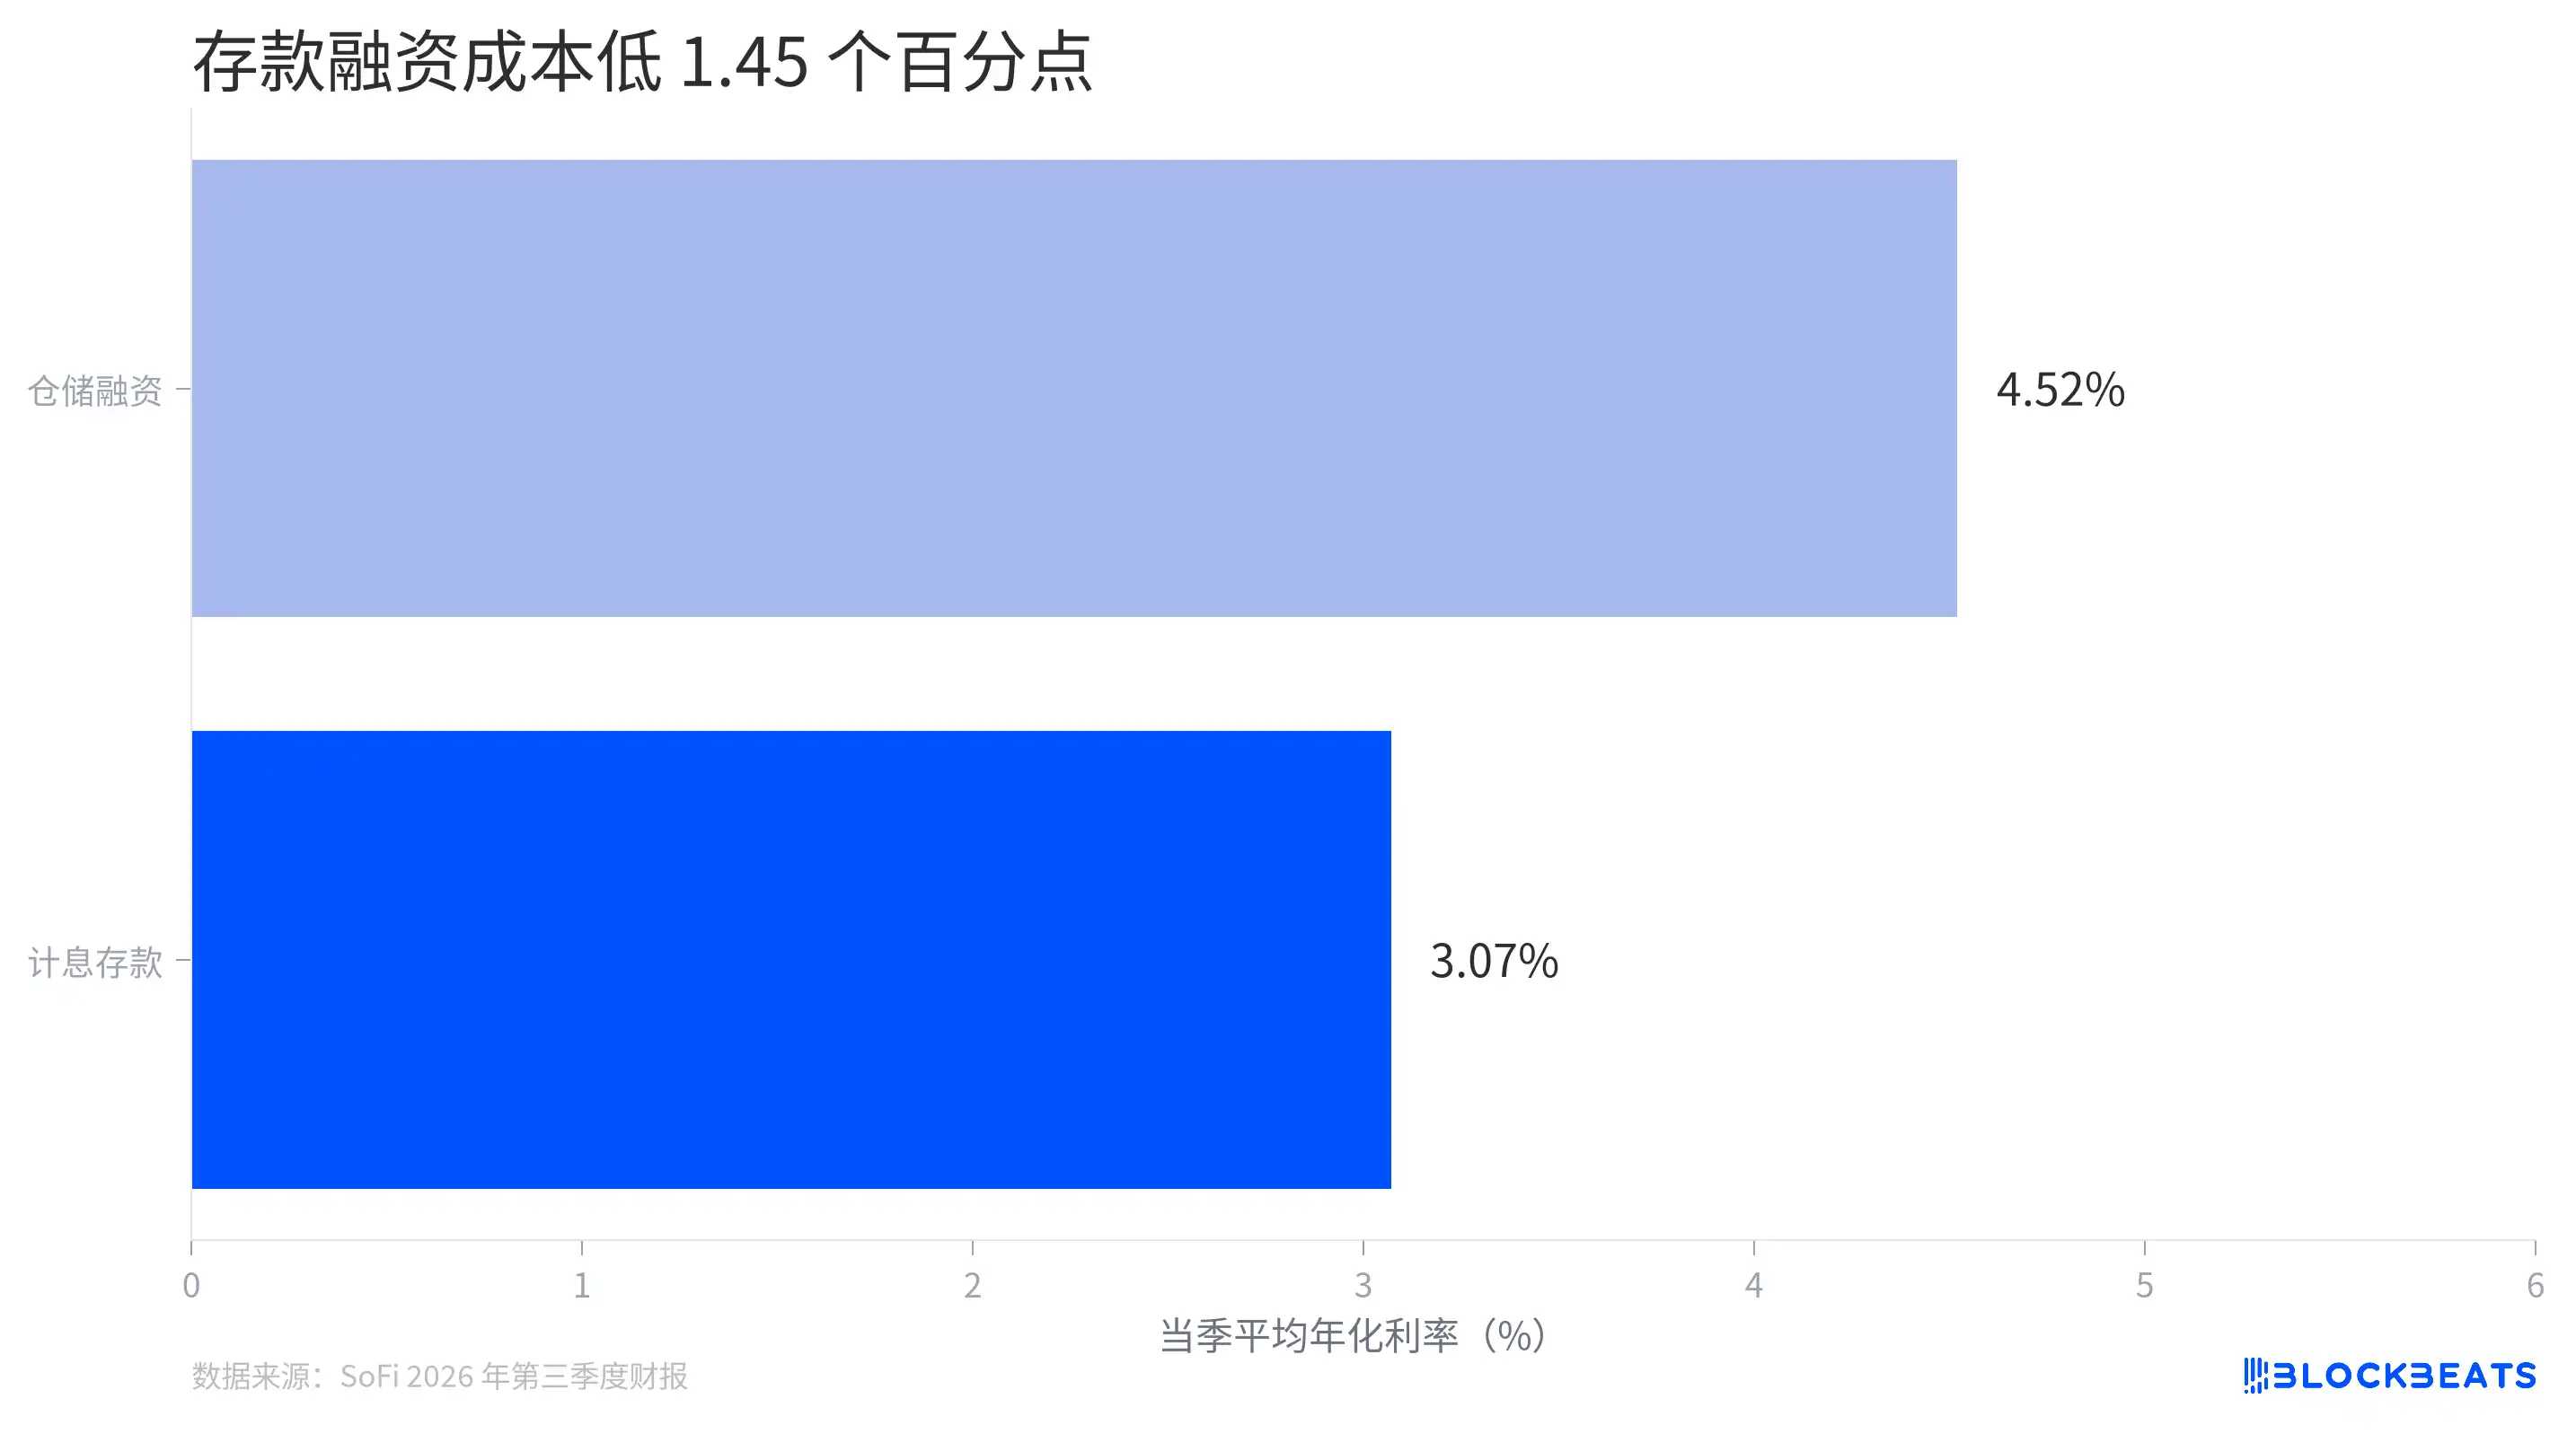
Mevduat ve depo finansmanının ortalama maliyeti
Kredilik faaliyetleri fonlama gerektirir. SoFi, mevduat kullanabilir veya kredilik operasyonlarını desteklemek amacıyla kredilerle teminatlandırılmış depo finansmanı gibi diğer kanallardan fon sağlayabilir; bu finansman genellikle krediler satılana veya证券leştirilene kadar kullanılır.
Finans raporuna göre üçüncü çeyrekte faizli mevduatların ortalama yıllık maliyeti %3,07 iken depo finansmanı %4,52 idi. Diğer tüm faktörler eşit varsayılırsa, her 100 dolarlık fonlama için bu iki yöntem arasındaki yıllık faiz maliyet farkı yaklaşık 1,45 dolar olur.
Bu fark, büyük fonlama hacmiyle çarpıldığında şirketin finans raporunda başka bir tahmin ortaya çıkar. SoFi, fonlama kaynağının karışımındaki değişimin yaklaşık 745 milyon dolarlık yıllık faiz gideri tasarrufu sağladığını açıkladı. Bu, şirketin varsayımları altında hesaplanan yıllıklandırılmış bir karşılaştırmadır; çeyreklikte gerçekleşen gerçek nakit tasarrufu değildir ve çeyreklik kâra doğrudan eklenemez.
Mevduat büyümesi şirkete bu fonlama kanalını kullanma konusunda daha fazla esneklik sağladı. Üçüncü çeyrek sonunda SoFi’nin mevduat bakiyesi 51,3 milyar dolara ulaştı; bu, çeyrek içinde 5,8 milyar dolarlık bir artıştır. Mevduatlar ücretsiz para değildir; şirket hâlâ mevduat sahiplerine faiz ödemek zorundadır ve maliyet avantajı mevduat fiyatlandırması ile diğer fonlama oranlarıyla birlikte değişebilir.
Fonlama maliyeti kredi portföyünün yalnızca bir yönüdür; verilen paraların geri kazanılıp kazanılamayacağı ise diğer yönüdür. SoFi, kişisel krediler için yıllık tahakkuk eden teminatsız kredi oranı (charge-off rate)’nın %2,26 olduğunu ve bu oranın yıl içinde 34 baz puan azaldığını açıkladı. Ancak şirket aynı zamanda bu metriğin varlık satışları, yeni krediler ve temerrüde düşen kredilerin satışı gibi faktörlerden etkilendiğini de belirtti. Kredi havuzundaki değişiklikler payı ya da paydayı etkileyebilir; dolayısıyla tahakkuk eden teminatsız kredi oranındaki düşüşün kredi riskinde eş zamanlı bir azalma olduğunu tek başına çıkarmak mümkün değildir.
Daha fazla kullanıcıya sahip olmak, otomatik olarak daha fazla kazanç anlamına mı gelir?
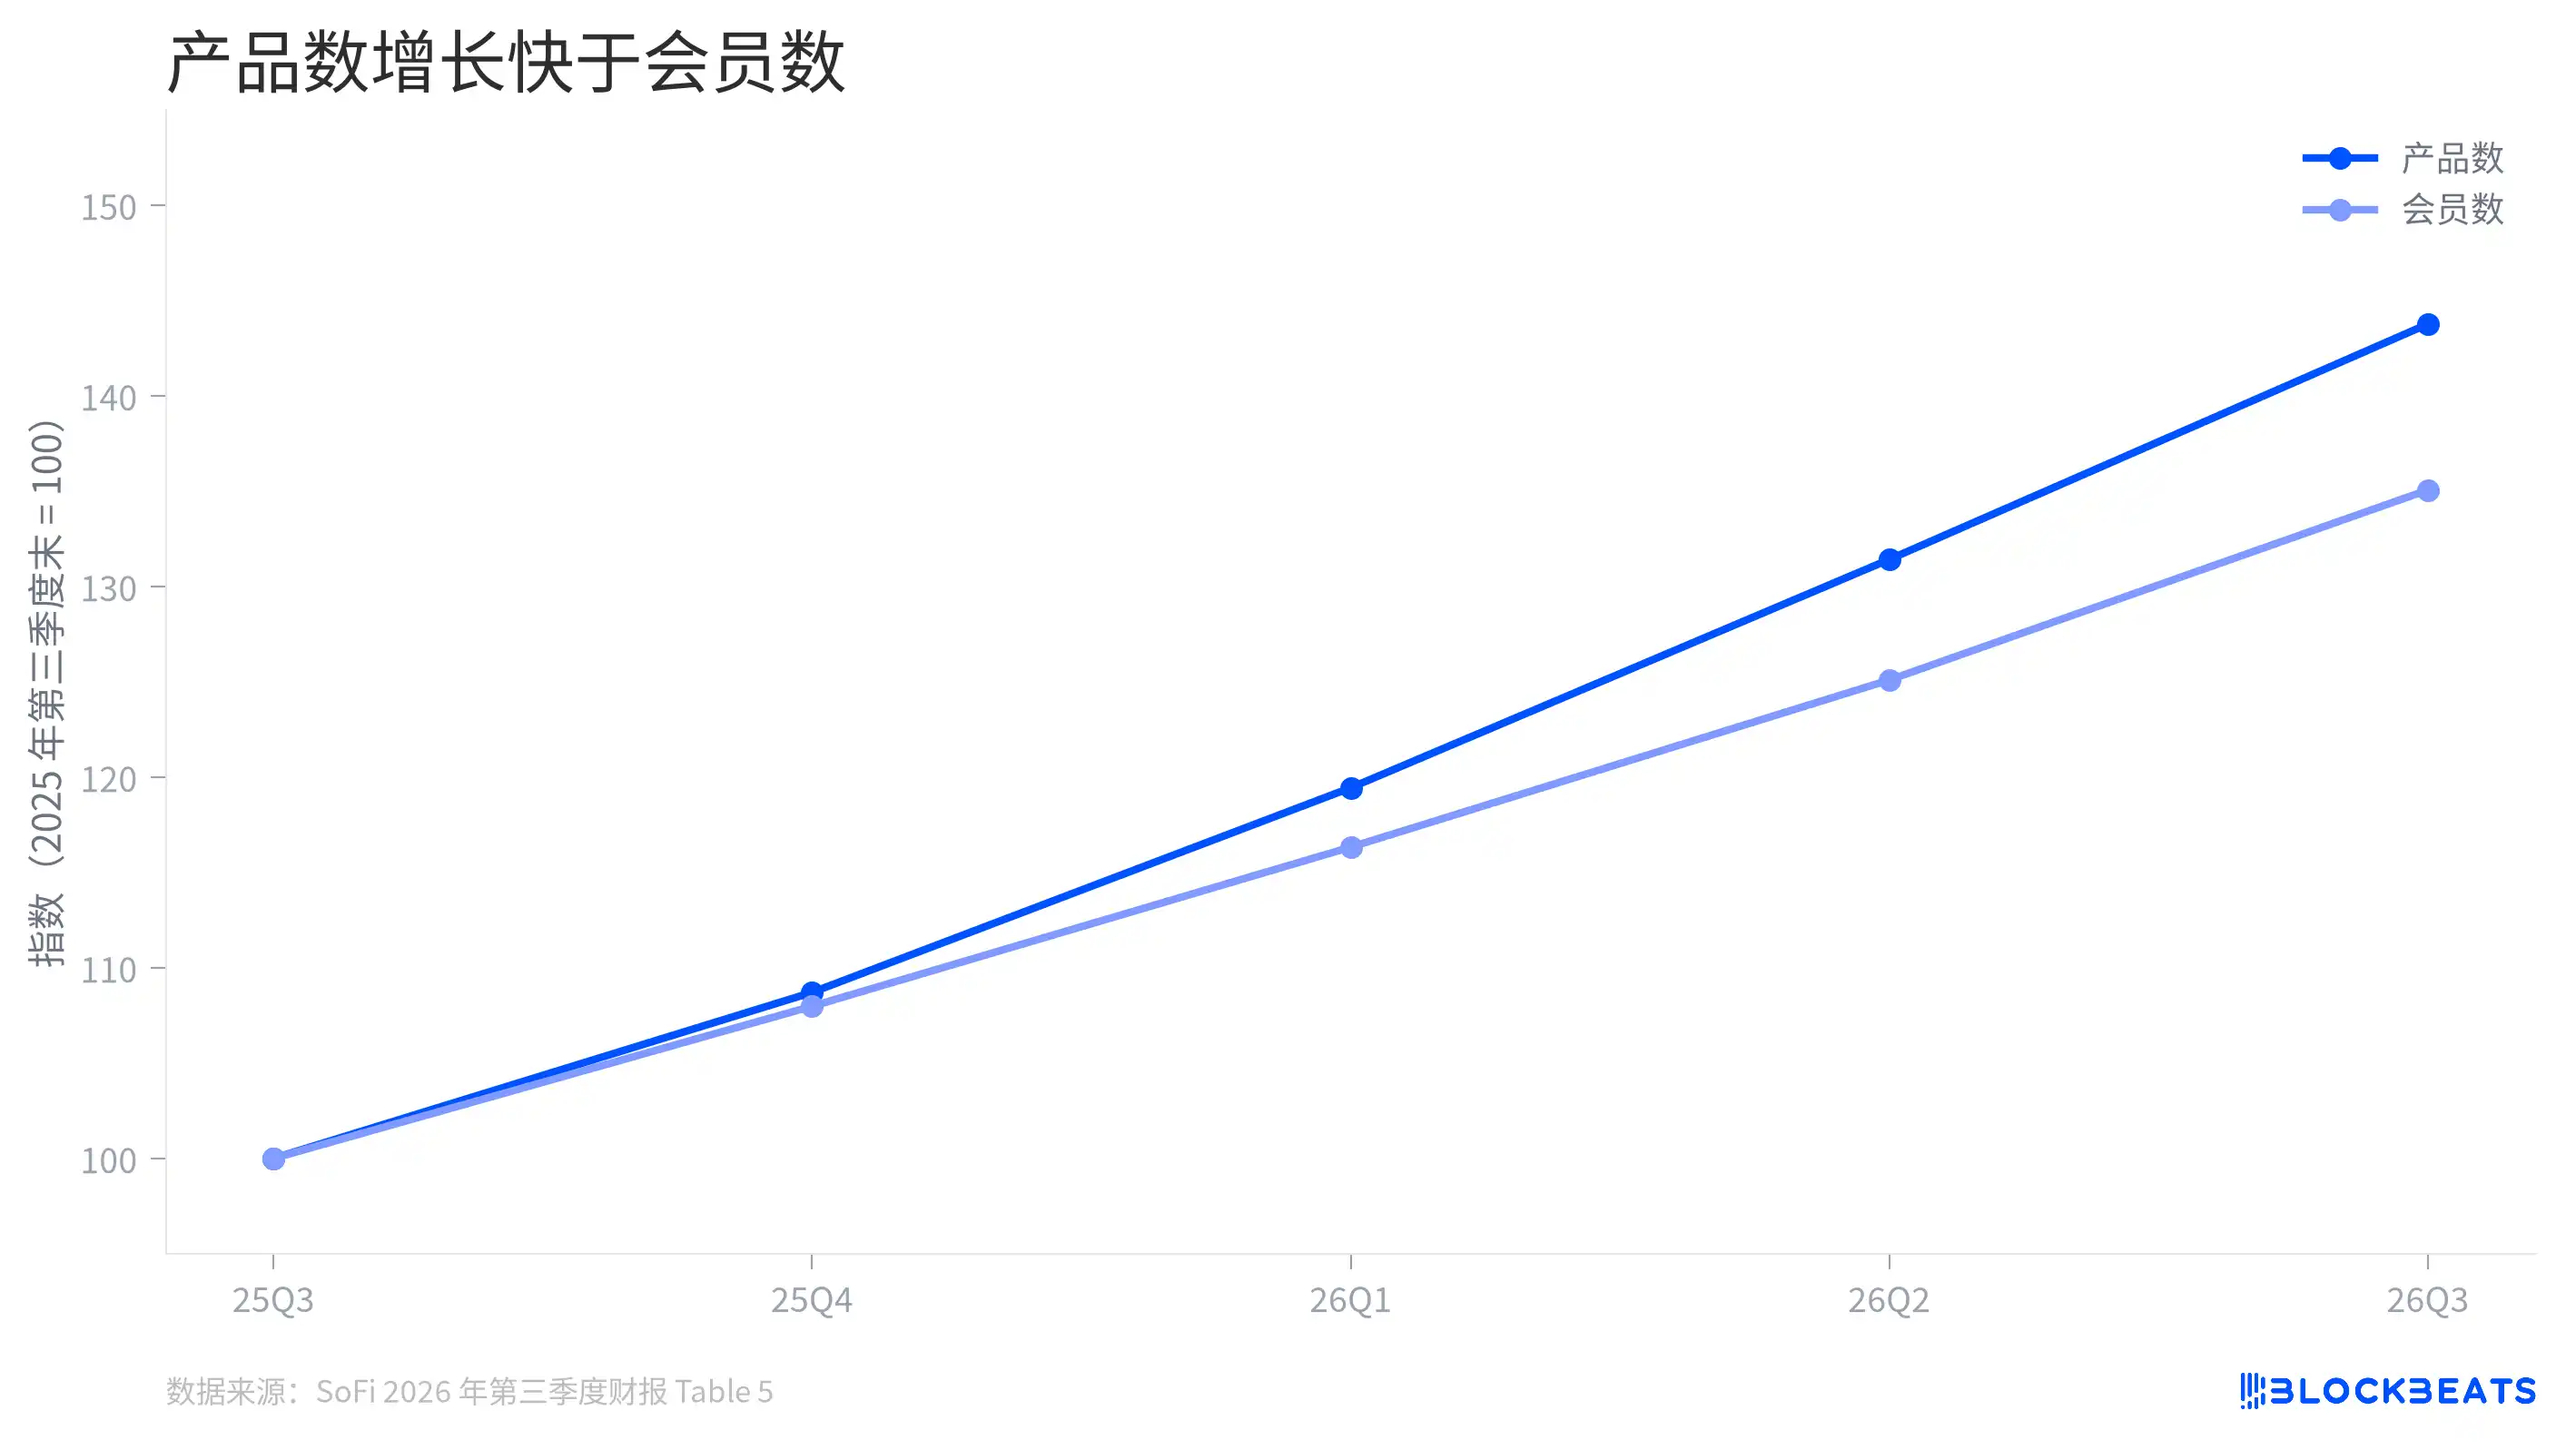
Ürünlerde ve üyelerde büyüme
SoFi’nin üyeleri ve ürün yelpazesi aynı anda büyümektedir; ancak ürün sayısı daha hızlı artmaktadır. Geçen yılın üçüncü çeyreğinin sonunu 100 olarak alırsak, bu yılın üçüncü çeyreğinin sonunda ürün sayısının endeksi yaklaşık 144’e, üye sayısının endeksi ise yaklaşık 135’e ulaşmıştır.
Bu durum, şirketin açıkladığı toplam rakamlara göre üye başına ürün sayısında artış olduğunu göstermektedir. Ancak bu, mevcut üyelerin ürünler arasında geçiş yaparak (cross-buying) ne kadar katkı sağladığını tek başına ortaya koymaz; aynı zamanda aktif kullanıcı başına kullanım sıklığındaki artışa da doğrudan işaret etmez. Yeni üyelerin birden fazla ürün satın alması da bu oranı yükseltebilir.
Bunun nedeni istatistiksel tanımlamalardır. SoFi, bir hesap açan, dış bir hesabı bağlayan veya kredi skoru izleme hizmetini kullanan kişileri üye olarak sayar; bir kişi bir kez üye olduktan sonra genellikle toplam üye sayısında sürekli yer alır. Toplam ürün sayısı da artık kullanılmayan, ancak daha önce seçilen ürünleri de içerir. Bunlar platformun erişim ölçeğini gözlemlemeye yardımcı olur; ancak aylık aktif kullanıcı sayısı ya da aktif ürün sayısı değildir.
Gelir elde etme süreci ayrıca ürünlerin kendisine de bağlıdır. Kazanç raporuna göre finans hizmetleri segmentinde ürün başı gelir geçen çeyrekte 88 dolar iken bu çeyrekte 90 dolara yükseldi. Bu, şirketin açıkladığı gelir metriğinde bir iyileşme olduğunu göstermektedir; ancak üye sayısı ve toplam ürün sayısı gibi bu rakam da ürün karışımı ve hesaplama yöntemiyle birlikte değerlendirilmelidir.
Kripto işi nerede duruyor?
SoFi, kripto yatırım hizmetini 2025 yılı dördüncü çeyreğinde yeniden başlattı. Kullanıcılar platformda dijital varlıkları satın alabilir, satabilir ve tutabilir; üçüncü çeyreğin sonunda kripto ürün sayısı 503.000’e ulaştı.
Başlıkta yer alan kripto geliri rakamı ayrıntılı analize tabi tutulmalıdır. Kazanç raporuna göre şirketin bu çeyrek için kripto işlem geliri 161,6 milyon dolar, buna karşılık işlem maliyeti 160,0 milyon dolardır. İki değer arasındaki fark olan net kripto işlem geliri 1,633 milyon dolar olup, çoğunlukla kullanıcıların alış-satış emirlerini yürütürken alınan ücretlerden kaynaklanmaktadır.
Bu net tutar, çeyreklik toplam net gelirin yaklaşık %0,12’sini oluşturmaktadır. Açıklanan doğrudan kripto işlem gelirinin hâlâ küçük olduğunu göstermektedir. Kripto ürünlerinin platform açısından önemi, mevcut üyelere bir yatırım giriş noktası sağlaması ve mevduat ile diğer yatırım ürünleriyle bağlantı kurulmasını potansiyel olarak sağlamasıdır. Ancak kazanç raporu, kripto kullanıcılarının diğer iş alanlarına getirdiği geliri ayrı olarak açıklamamaktadır.
Üçüncü çeyrek sonrasında SoFi, tüketiciye yönelik tokenleştirilmiş mevduat ürünü SoFi Earn’ı Ekim ayında piyasaya sürdü. Bu ürünün verileri bir sonraki kazanç raporunda görülecektir.