Bu gece Federal Rezerv'in faiz artışı neredeyse kesin; piyasa Waller'ın açıklamasını yakından takip ediyor: Bu, faiz artışlarının devam edeceğini mi gösterecek?
 Tapbit Wire
Bu gece Federal Rezerv'in 2023 yılındaki ilk faiz artışı neredeyse kaçınılmaz hâle geldi; ancak piyasayı gerçekten telaşlandıran, faiz artışı sonrasında Waller'ın ne söyleyeceği ya da ne söylemeyeceği.
Şu anda piyasa, Federal Rezerv'in bu hafta 25 baz puanlık bir faiz artışı yapma olasılığını %90’ın üzerinde fiyatlandırıyor; hedef aralık 3,5%-3,75%'ten 3,75%-4,00%'e çıkacak. Bu beklenti, Jackson Hole toplantısında Waller'ın şahsına ait sert açıklamaları ve ardından Ağustos ayı için beklenenden çok daha iyi çıkan tarımsız istihdam verileri ile Ağustos ayı çekirdek TÜFE aylık artışının beklentiyi aşmasıyla oluştu. Faiz artışı kendisi artık bir sürpriz değil; gerçek odak noktası şudur: Bu yıl nokta grafiğinde kaç kez daha faiz artışı gösterilecek ve Waller basın toplantısında net bir politika yönü sinyali verebilecek mi?
Citigroup ve Goldman Sachs temel değerlendirmelerinde büyük ölçüde uyumlu: Bu bir «yumuşak faiz artışı» olacak ve Federal Rezerv sürekli faiz artışlarını aktif olarak işaret etmeyecek; nokta grafiğinde bu yıl için yalnızca bir kez daha faiz artışı öngörülüyor. Ancak Standard Chartered Bank tam tersi bir görüşe sahip: Eylül ayındaki faiz artışının kendisi bir politika hatası olduğunu ve doğru adımın, tarife etkilerinin azalmasını bekleyip sonra karar vermek olduğunu savunuyor.
Buna ek olarak, JPMorgan ve Goldman Sachs’ın strateji analizlerine göre, Federal Rezerv beklenen şekilde faizleri artırıp açık ileri yönlü rehberlik sağlamazsa, getiri eğrisi dikleşebilir ve borsa için orta düzeyde destek sağlayabilir; ancak Waller beklenmedik şekilde sürekli faiz artışlarına dair güçlü şahsi sert sinyaller verirse, faiz volatilitesinde kapsamlı bir artış tetiklenebilir. Aksine, Federal Rezerv beklenmedik şekilde faizleri sabit tutmaya karar verirse, politika güvenilirliğini ciddi şekilde zedeleyebilir; bunun yanı sıra enflasyon kaygıları nedeniyle borsada satışlar ve uzun vadeli ABD Tahvilleri getirilerinde önemli bir artış yaşanabilir.
Dikkat edilmesi gereken bir nokta da, bu Federal Rezerv faiz artışı siyasi gerginliklere de yol açabilir; çünkü Trump yakın zamanda ABD’nin dünyadaki en düşük borçlanma maliyetlerine sahip olması gerektiğini yinelemişti ve bu faiz artışı Waller’ı Beyaz Saray’dan yeni eleştirilere maruz bırakabilir.
Faiz Artışı Mantığı: Waller «Duvara Sürüldü»
Waller’ın Ağustos sonunda Jackson Hole toplantısında yaptığı konuşma, onu aslında bir çıkmaz duruma soktu. Açıkça belirttiği gibi, 12 aylık PCE enflasyon oranı %3,7, altı aylık yıllıklandırılmış oranı ise %4,1 seviyesinde olup her ikisi de hedefi çok aşmakta; ayrıca PCE bileşenlerinin yarısından fazlası hâlâ %3’ün üzerinde oranlarla yükselmekte; dolayısıyla 2% enflasyon hedefine doğru net bir ilerleme sağlanmadıkça Federal Rezerv’in «henüz yapılacak işi bitmediği» uyarısında bulunuyor.
İki hafta sonra Ağustos ayı çekirdek TÜFE’si %0,3 oranında, beklenen %0,2’nin üstünde artış göstererek faiz artışını pekiştirdi. En son Reuters anketine göre, 101 ekonomistin %85’i Federal Rezerv’in faizleri artıracağını öngörüyor; para piyasasında faiz artışı olasılığı %90’a yaklaşmış durumda.
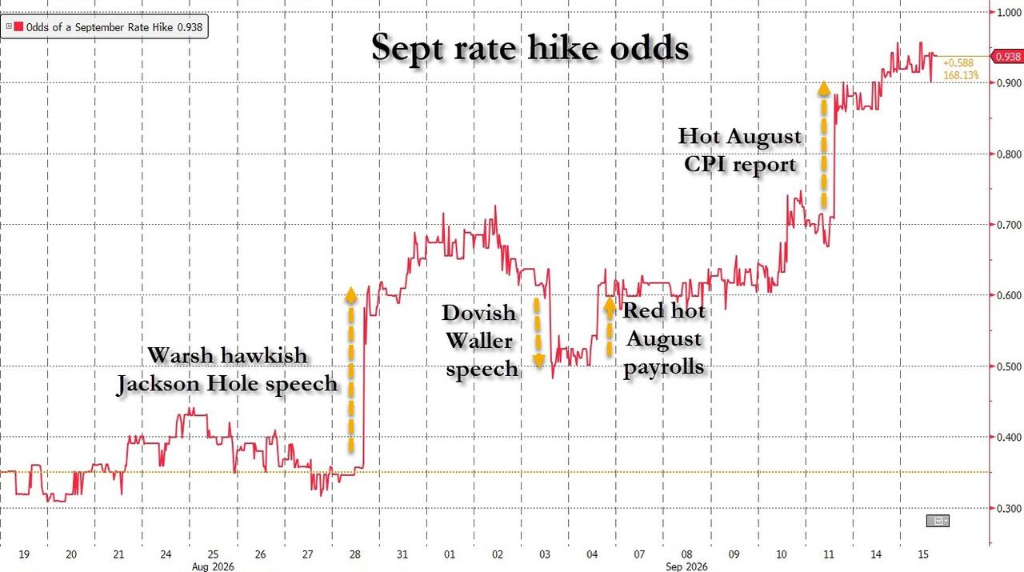
Yine de faiz artışı kesin değil. Eylül FOMC toplantısı öncesi «sessiz dönem» başlamadan önce Federal Rezerv Yönetim Kurulu Üyesi Waller’ın açıklamaları açıkça yumuşak tondaydı: Ağustos enflasyon verileri kalıcı ilerleme gösterirse faizleri sabit tutmayı tercih edeceğini belirtti; ancak aynı zamanda enflasyon yüksek çıkarsa faizleri artırabileceğini de ekledi. Ayrıca Oxford Economics Enstitüsü, üç ardışık ılımlı enflasyon verisinin faizleri sabit tutma için bir gerekçe oluşturduğunu ve yumuşak görüşleri kolayca göz ardı edilmemesi gerektiğini vurguluyor.
Citigroup ve Goldman Sachs: Pasif Faiz Artışı ve «Kalibrasyon» Tonu
Wall Street Journal'dan bir makaleye göre, Goldman Sachs, Federal Rezerv’in Eylül FOMC toplantısında 25 baz puanlık bir faiz artışı yapacağını, sağlam ekonomik mantığa dayanmadan, daha çok piyasa fiyatlandırmasına «zorlanarak» yapacağını öngörüyor. Federal Rezerv yalnızca bildirisinde gerekli en küçük değişiklikleri yapacak, gelecekteki yola dair ileri yönlü rehberlik vermeyerek aslında bir «hiçbir sinyal içermeyen faiz artışı» sunacak.
Goldman Sachs, bu federal fonlar faizi artışının sağlam bir ekonomik temele dayanmadığını açıkça belirtiyor. Goldman Sachs’in temel argümanı, enflasyonun 2% hedefini aşmasının tamamının geçici faktörlere bağlanabileceğidir ve bu faktörler zaman içinde kaybolacaktır: tarife etkileri, enerji ve İran çatışması etkileri, yazılım ve parça fiyat etkileri gibi. Goldman Sachs, Temmuz-Ağustos ayları arasında (metodolojik düzeltmeler dahil) çekirdek PCE enflasyonunun yıllıklandırılmış oranı %2,5’e düştüğünü, bu durumun geçici şok etkilerinin azaldığının erken bir işareti olduğunu düşünüyor.
Enflasyon genişliği konusunda da Goldman Sachs farklı bir görüşe sahip. Son dönemde fiyatların yıllıklandırılmış oranı %3’ün üzerinde yükselen kategorilerin sayısı artmış olsa da, Goldman Sachs tarife etkileri dışlandığında enflasyon genişliğinin tarihsel 2% enflasyon dönemlerindeki seviyelerle temelde aynı olduğunu belirtiyor. Ayrıca Goldman Sachs’in «darboğaz izleme göstergesi», sektör düzeyinde kapasite kısıtlarının pandemi öncesinden bile biraz daha düşük olduğunu gösteriyor; bu da ekonominin aşırı ısınmadığını, oysa faiz artışlarının temel nedeni genellikle ekonomik aşırı ısınmadır.
Goldman Sachs, Ağustos TÜFE verileri yayınlandıktan sonra piyasanın faiz artışı olasılığını %90’a yaklaşacak şekilde fiyatlandırmasının, hareketsiz kalınması halinde ciddi piyasa tepkilerini önlemek için Federal Rezerv’in faizleri artırması gerektiğini düşünüyor — bu, temel verilere dayalı proaktif sıkılaştırma değil, piyasa fiyatlandırması tarafından «zorlanan» bir faiz artışıdır.
Citigroup’un temel tahmini, Federal Rezerv’in bu faiz artışını bir «kalibrasyon» olarak tanımlayacağını ve gelecekteki faiz artışlarının kaçınılmaz olmadığını ima edeceğini öngörüyor. Faiz artışına eşlik eden ileri yönlü rehberlik artık politika oranındaki ileri artışlara işaret etmeyecek. Waller muhtemelen bu faiz artışını «küçük bir ayarlama» ya da «kalibrasyon» olarak aşağılama eğiliminde olacak ve enflasyonun hedefe geri dönme belirtileri göstermesi halinde daha fazla faiz artışına gerek kalmayabileceğini piyasaya ön işaret verecek.
Nokta Grafiği: Bir mi Yoksa İki mi? Gerilim Devam Ediyor
Açık bir açıklama eksikliğinde, nokta grafiği ve Waller’ın basın toplantısı piyasa için en büyük belirsizliğe neden oluyor.
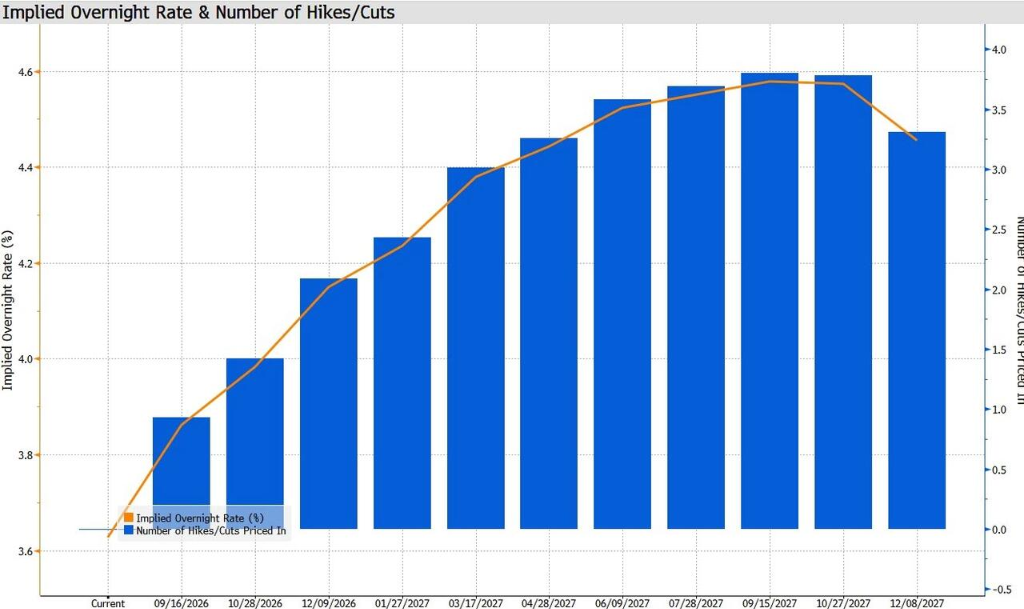
Yeni Federal Rezerv Haber Ajansı ve The Wall Street Journal’dan Timiraos’a göre, Federal Rezerv tarihte yalnızca bir kez 'zam ve dur' işlemini tamamlamıştır (1997 yılında); tarihsel veriler ise faiz artışlarının genellikle ardışık olarak gerçekleştiğini göstermektedir. Eski Federal Rezerv Başkan Yardımcısı Richard Clarida da şunu açıklamıştır: 'Gelecek hafta faizler artırılırsa, kesinlikle bunu takip eden artışlar da olacaktır.' Şu anda CME FedWatch verileri, piyasaların Ekim 2027’ye kadar toplamda neredeyse dört faiz artışını fiyatladığını göstermektedir.
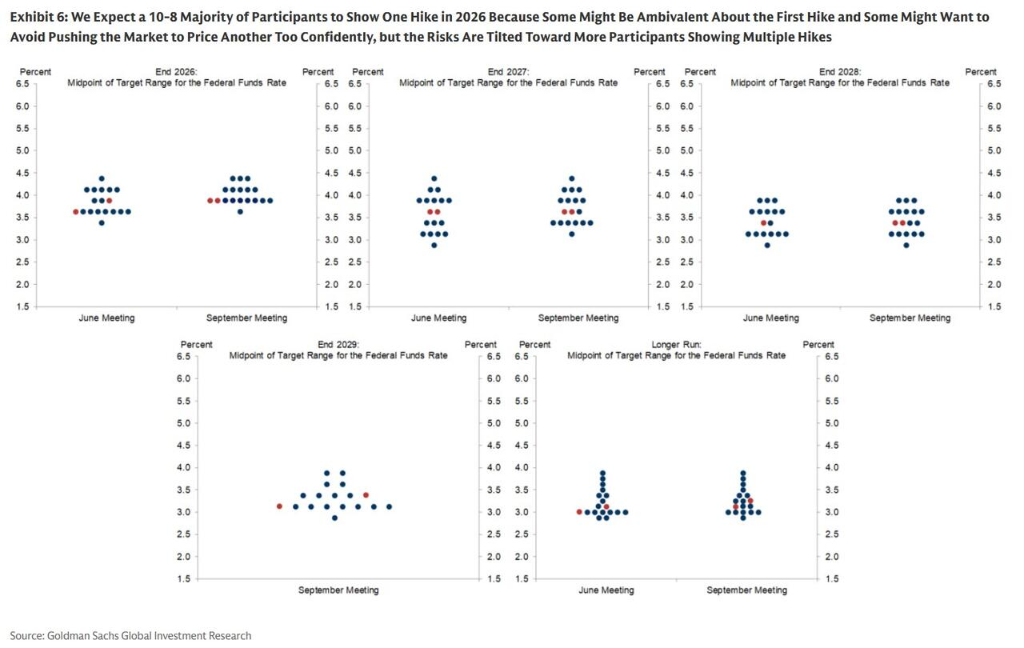
Goldman Sachs, nokta grafiğinin 2026 yılında yalnızca bir faiz artışını destekleyen 10’e 8 oyla dar bir çoğunlukla gösterilmesini öngörüyor (Waller ve muhtemelen diğer komite üyeleri sıfır artış lehine oy verebilir). Goldman Sachs bu değerlendirmeyi, bazı komite üyelerinin bu faiz artışına karşı tutumlarının çelişkili olduğunu ve diğerlerinin piyasadaki fazladan artış beklentilerini daha da artırmak istemediğini düşünerek yapıyor.
Ancak Goldman Sachs aynı zamanda kuyruk riskini de açıkça vurguluyor: Eğer daha fazla komite üyesi bu haftaki faiz artışını yükselen petrol fiyatları ve yapay zekâ talebine yönelik normal bir yanıt olarak değerlendirip bunu ardışık artışların başlangıcı olarak görürse, iki faiz artışını destekleyen çoğunluğun oluşma riski göz ardı edilemez.
Ayrılış oylarıyla ilgili olarak Goldman Sachs, son üç ayda metodolojik düzeltmeler dahil olmak üzere çekirdek PCE enflasyon oranının yıllıklandırılmış hali yaklaşık %2,5’e düşerek Waller’ın daha önce belirlediği 'dur' eşiği olan %2,8’in altına indiğini ve bu nedenle Waller’ın ayrılış oyu kullanacağını öngörüyor.
Faiz kararıyla birlikte yayımlanan Ekonomik Tahminler Özeti (SEP), piyasa için başka bir odak noktası olacak. Enflasyon tahminleri açısından hem Citigroup hem de Goldman Sachs, metodolojik düzeltmeler nedeniyle çekirdek PCE tahminlerinin aşağı yönlü revizyona uğrayacağını öngörüyor. Goldman Sachs, 2026 yılı için çekirdek PCE ortanca tahmininin Haziran’daki %3,3’ten hafifçe %3,2’ye düştüğünü ve bu durumun faiz artışlarını durdurma girişimine veri desteği sağlayacağını öngörüyor. 2027 ve 2028 için ortanca noktaların her birinde birer faiz indirimi öngörüldüğü ve sırasıyla %3,625 ve %3,375 seviyelerinde kalacağı tahmin ediliyor.
Goldman Sachs ayrıca, bu toplantıda nötr faiz oranı tahmininin hafifçe yukarı kayabileceğini ve önümüzdeki yıl içinde yavaş yavaş %3,25–%3,5 aralığına çıkabileceğini belirtiyor—bunun nedeni ekonomik performansın yüksek faiz oranlarında bile güçlü kalması ve bazı komite üyelerinin mevcut oranların nötr seviyeye yakın olduğunu düşünmesi ile yapay zekâ yatırım talebinin denge oranını da yukarı çekebilmesidir.
Waller’ın Basın Toplantısı: Piyasanın En Büyük Belirsizliği
Nokta grafiğinin yanı sıra Waller’ın basın toplantısı bu geceki en büyük belirsizlik kaynağı olacak. Waller’ın kişisel tahminlerini sunmayı bir kez daha reddetmesi ve ileriye dönük rehberliğin önünde tutarlı direnişini sürdürmesi bekleniyor.
Basın toplantısıyla ilgili olarak Citigroup, Waller’ın 'daha yapılacak çok iş var' vurgusunu yaparken yakın dönem faiz rehberliği sağlamaması durumunda, bu durumun piyasa tarafından tehlikeli bir sinyal olarak algılanabileceğini uyarıyor. Bu şahin yaklaşım risk senaryosunda piyasa, Ekim ve Aralık FOMC toplantılarında faiz artışları bekleyebilir ya da faiz artışları riskini 2027 yılına kadar uzatabilir.
Goldman Sachs’ın bu senaryoya ilişkin değerlendirmesi daha spesifik: FOMC, piyasada Ekim ayı faiz artışına yönelik güveni (şu an %50 civarında) düşürmek isteyebilir ama bunu duyuruda açıkça belirtmeyecektir. Bunun yerine Waller, basın toplantısında FOMC’nin ileri adımları için 'yaklaşan verileri dikkatle değerlendireceğini', birkaç gelecek enflasyon raporunu görmeyi umduğunu ya da potansiyel enflasyon trendlerinin nasıl gelişeceğini gözlemlemek istediğini ifade edebilir—bu ifadelerin herhangi biri, komitenin harekete geçmeden önce daha uzun süre veri toplamak istediğine işaret eder.
Goldman Sachs ayrıca, birçok yatırımcının Ekim ayı faiz artışını politik engellerden dolayı (ilk Kasım haftasındaki ara seçimler) zaten şüpheli bulduğunu ve dolayısıyla piyasada Ekim ayı faiz artışını 'varsayılan temel senaryo' olarak kabul etmeyi önlemek kolay olmayacağını belirtiyor.
Waller, Temmuz toplantısından sonraki basın toplantısında durma kararını net şekilde açıklayamadığı için piyasa eleştirilerine maruz kalmıştı; bu durum uzun vadeli ABD Hazine bonosu getirilerinde sıçramaya neden olmuştu. Bu kez tekrar belirsiz davranırsa, piyasa tepkisi daha da şiddetli olabilir.
Standard Chartered: Faiz Artışı Başın Kendisi Bir Politika Hatasıdır
Standard Chartered Bank’ın 14 Eylül’de yayınladığı rapor tam tersi bir görüşü savunarak, Federal Rezerv’in bu toplantıda faizleri sabit tutması gerektiğini ve mevcut faiz artışının hâlâ 'yanlış bir politika seçimi' olduğunu açıkça belirtiyor.
Standard Chartered’ın temel argümanı, mevcut çekirdek enflasyonun aşırı tahmin edilmiş olma ihtimalinin bulunduğudur. Bankanın takip ettiği süper çekirdek TÜFE son zamanlarda önemli ölçüde gerileyerek 2010’lu yılların normal aralığına dönmüştür. Zincirleme çekirdek TÜFE, çekirdek PCE’den son dönemde belirgin şekilde sapmış durumdadır; zincirleme TÜFE tüketici harcamalarını daha gerçekçi yansıtır ve son trendi politika yapıcılar için dikkat edilmesi gereken bir konudur. Ayrıca Federal Rezerv içinde yapılan çeşitli analizler, tarifelerin PCE enflasyonuna yaklaşık 0,7 puan katkı sağladığını göstermektedir; tarife gelirleri 2025 son çeyreğinde zirveye ulaşacağından, enflasyon üzerindeki etkileri önümüzdeki aylarda yavaş yavaş azalabilir.
Standard Chartered ayrıca, piyasa fiyatlamasının politikayı ters yönde kısıtladığını ve 'piyasa beklentileri politikayı şekillendirir, politika da piyasa beklentilerini pekiştirir' şeklinde bir geri bildirim döngüsü riski oluşturduğunu belirtiyor. Waller, Jackson Hole konuşmasında, eğer piyasa Federal Rezerv rehberliğine dayanıyorsa ve Federal Rezerv de piyasa fiyatlarına dayanıyorsa, politika yapıcıların yeni ekonomik gelişmeleri gözden kaçırma ve politika hatası yapma riskinin artacağını uyardı.
Oy verme mantığı açısından Standard Chartered, Temmuz FOMC toplantısında üç komite üyesinin faiz artırımını desteklediğini ve Eylül ayında bir faiz artırımı gerçekleşecekse, başlangıçta sabit tutmayı tercih eden en az dört üye duruşlarını değiştirerek yedi oya ulaşmaları gerektiğini belirtiyor. Standard Chartered, mevcut verilerin bu koşulu karşılamak için yetersiz olduğunu düşünüyor.
Varlık Fiyatlama ve Volatilite Oyunu: Piyasa Nasıl Tepki Verecek?
Goldman Sachs'ın faiz oranı volatilitesi araştırma ekibi, 15 Eylül raporunda, ABD faiz oranlarının dolaylı volatilitesinin, getirilerdeki artış süresince genel olarak baskılanmış durumda kaldığını, ancak geçen haftaki satışların önemli bir volatilite artışıyla eşleştiğini belirtiyor. Genel makro temel faktörler kontrol altına alındığında, ABD faiz oranlarının güncel dolaylı volatilitesi adil değer aralığının alt ucundan orta noktaya yükseldi; bu da piyasasının politika yollarının dağılımının daha da genişlemesine ilişkin senaryolara savunmasız olduğunu gösteriyor.
Goldman Sachs, Federal Rezerv'in beklenen şekilde 25 baz puanlık bir faiz artırımı yapması durumunda volatilitenin ilerleyen yönünün öncelikle Ekonomik Projeksiyonlar Özeti (SEP) ve basın toplantısıyla iletilen önümüzdeki dönem yönergelerine bağlı olacağını düşünüyor. Nokta grafiği bir ila iki faiz artırımını gösterirken veri bağımlılığına vurgu yapılırsa, ileriye dönük belirsizlik tamamen ortadan kalkmayabilir ama volatilite düşüşüne ve eğrinin kuyruğunun düzleşmesine yol açmalıdır.
Goldman Sachs'ın tarihsel araştırmaları, piyasada faiz artırımı olasılığının %75-%90 arasında fiyatlandığı durumlarda hafif şok verici bir kartalçı sürprizi (yani beklenen faiz artırımı) genellikle daha iyi volatilite satış getirileri sağladığını gösteriyor; bu da «beklenen faiz artırımı + orta düzey sinyaller» senaryosunda volatilitenin kısmen düşeceği yargısını destekliyor.
Buna karşılık, Federal Rezerv beklenmedik şekilde faizleri sabit tutarsa Goldman Sachs, bunun tüm volatilite yüzeyinde daha büyük bir şoka neden olacağını düşünüyor— bu durum yalnızca gelecekteki faiz artırımı beklentilerini anında düşürmeyecek, aynı zamanda enflasyon endişelerini ve vadeli primleri korurken ön uç belirsizliğini de artırarak piyasayı daha da gerginleştirecek. Geçen haftaki Avrupa Merkez Bankası toplantısı bir referans oluşturuyor: güçlü kartalçı sinyallerle eşleşen bir faiz artırımı, kısa vadeli volatilitede keskin bir artışa yol açmış ve bu artış tüm eğri boyunca yayılmıştır.
Temel senaryosunda Goldman Sachs, sonraki enflasyon verileri yeterince yumuşaksa Federal Rezerv’in bu haftaki toplantının ardından faiz artırımlarını durduracağını ve volatilitenin risklerin azalmasıyla yavaşça gerileceğini öngörüyor.
JPMorgan’ın strateji ekibinin senaryo analizine göre, Federal Rezerv’in ileriye dönük yönerge vermeksizin faiz artırımı yapması (temel senaryo) durumunda S&P 500 endeksi %0,25-%0,75 oranında yükselecek; Waller beklenmedik şekilde «enflasyonu kırmak» için güçlü bir sinyal verirse borsa %1-%2 oranında düşebilir.
En tehlikeli kuyruk riski, «beklenmedik şekilde faiz artırılmaması» senaryosunda yatıyor; bu durum yalnızca ön uç faizlerde güvercinçi yeniden fiyatlamaya değil, aynı zamanda enflasyon kaygıları ve güvenilirlik zararı nedeniyle uzun vadeli getirilerde patlamaya da yol açacak, getiri eğrisini keskin biçimde dikleştirecek ve borsada satışlara neden olacaktır.