Kaplan Araştırması: 2026 Üçüncü Çeyrek Kripto Para Endüstrisi Yatırım Raporu
 Tapbit Wire
Veri Kaynağı: RootData
Ana Başlıklar
Birleşme ve satın alma işlemlerinin sayısı sabit kalmıştır; ancak büyük satın almalar küçük işlemlere yer vermektedir. Alıcılar, lisanslama, ödeme ve kurumsal ticaret gibi belirli yeteneklere daha fazla odaklanmaktadır.
Kurulu öncü sermaye yatırımcılarının anlaşma şartları üzerindeki etkisi azalmıştır; stratejik yatırımcılar ise daha aktif hâle gelmiştir. Bunlar arasında kendi borsalarını ve halka açık zincir ekosistemlerini yatırımlarla genişletmeyi amaçlayan merkezileşmiş borsa sermaye yatırımcıları da yer almaktadır.
Tohum turu ve diğer erken tur yatırımlar daralmıştır; sermaye, gelir ve lisanslama ile iş modelini kanıtlamış Seri A-C şirketlerine yoğunlaşmıştır.
Ventür sermayesi hisse senedi finansmanı azalmıştır; nakit akışı temelli finansman yöntemleri (tahvil ihracı, kredi hatları ve SPAC listelemeleri) yaygınlaşmıştır.
Sermaye, izole blokzincir ekosistemleri yerine geleneksel finans ve gerçek dünya uygulamalarıyla ilişkili alanlara yoğunlaşmıştır: örneğin ödemeler, istikrarlı coinler, tokenleştirilmiş menkul kıymetler ve yapay zeka altyapısı.
1. Piyasa Toparlanışı: Fırsatlar Kurumsal Tarafa Kaydı
2026 üçüncü çeyreğinde kripto piyasası duygusu korkudan açgözlülüğe kaymıştır.
Yılın ilk yarısında art arda iki çeyrek düşüşün ardından Bitcoin, 2017’den beri en güçlü üçüncü çeyrek performansını göstererek %43 artmıştır. ABD spot Bitcoin ETF’si net $6,34 milyar giriş kaydetmiştir. Yılın ilk yarısında sürekli ‘aşırı korku’ seviyesinde olan kripto korku-açgözlülük endeksi, 20 Ağustos’ta ‘açgözlülük’ bölgesine girmiş ve Eylül ayının büyük bölümünde bu seviyede kalmıştır.
Ancak açıklanan işlem tutarları, bu toparlanışın kripto şirketlerine daha fazla yatırım anlamına gelmediğini göstermektedir.
Fiyat artışlarıyla geri dönen fonlar doğrudan kripto varlıklarına yönelmiştir; buna karşılık yıllarca bağlanacak kurumsal yatırımlar kısa vadeli duygu değişimlerini takip etmemiştir. Aşağıdaki bölümlerde Q3’teki temel değişiklikler analiz edilecektir.
2. Q3’te Beş Temel Değişim
Birleşmeler ve Satın Almalar: Genişleme İşlemlerinden Yetenek Edinimine Geçiş
VC Piyasası: Öncü Yatırımcıların Azalması, Stratejik Sermayenin Yükselişi
Finansman Aşamaları: Erken Turda Dikkatli Olun, Kanıtlanmış İşletmelere Odaklanın
Finansman Yöntemleri: Hisse Senedi Finansmanını Aşan Borsa İşlemleri ve Borç Finansmanı
Trendler: Geleneksel Finansı Bağlayan Altyapıya Yoğunlaşan Sermaye
2.1. Birleşmeler ve Satınalmalar: Genişleme Anlaşmalarından Yetenek Kazanımına Dönüş
Q3'te M&A işlem sayısı yılın ilk yarısına kıyasla sabit kaldı, ancak işlemlerin hacmi önemli ölçüde azaldı.
M&A işlem sayısı Q1'de 39, Q2'de 36 ve Q3'te 37 idi; işlem hacmi ise azalmış görünüyor. Bağımsız kripto işlem izleme firması Architect Partners verilerine göre, Q3 kripto M&A işlem sayısı aylık bazda %7, işlem tutarları ise %83 düştü.
İşlem hacmindeki düşüş, hedeflerdeki değişimden kaynaklanıyor. Yılın ilk yarısında piyasa, yeni iş alanları kurmak amacıyla tam şirket satın alımlarıyla hareket ediyordu (örneğin Mastercard’ın BVNK’yi 1,8 milyar USD’ye satın alması). Q3 satın alımları ise alıcının mevcut işindeki eksiklikleri gidermeye yönelikti.
Circle, Singapur merkezli跨境 ödeme şirketi Tazapay’i satın alma konusunda anlaşmaya vardı; MoonPay, ABD menkul kıymet lisansına sahip North Capital’ı satın almaya karar verdi; BitGo ise NYDIG’in kurumsal ticaret işini devraldı.
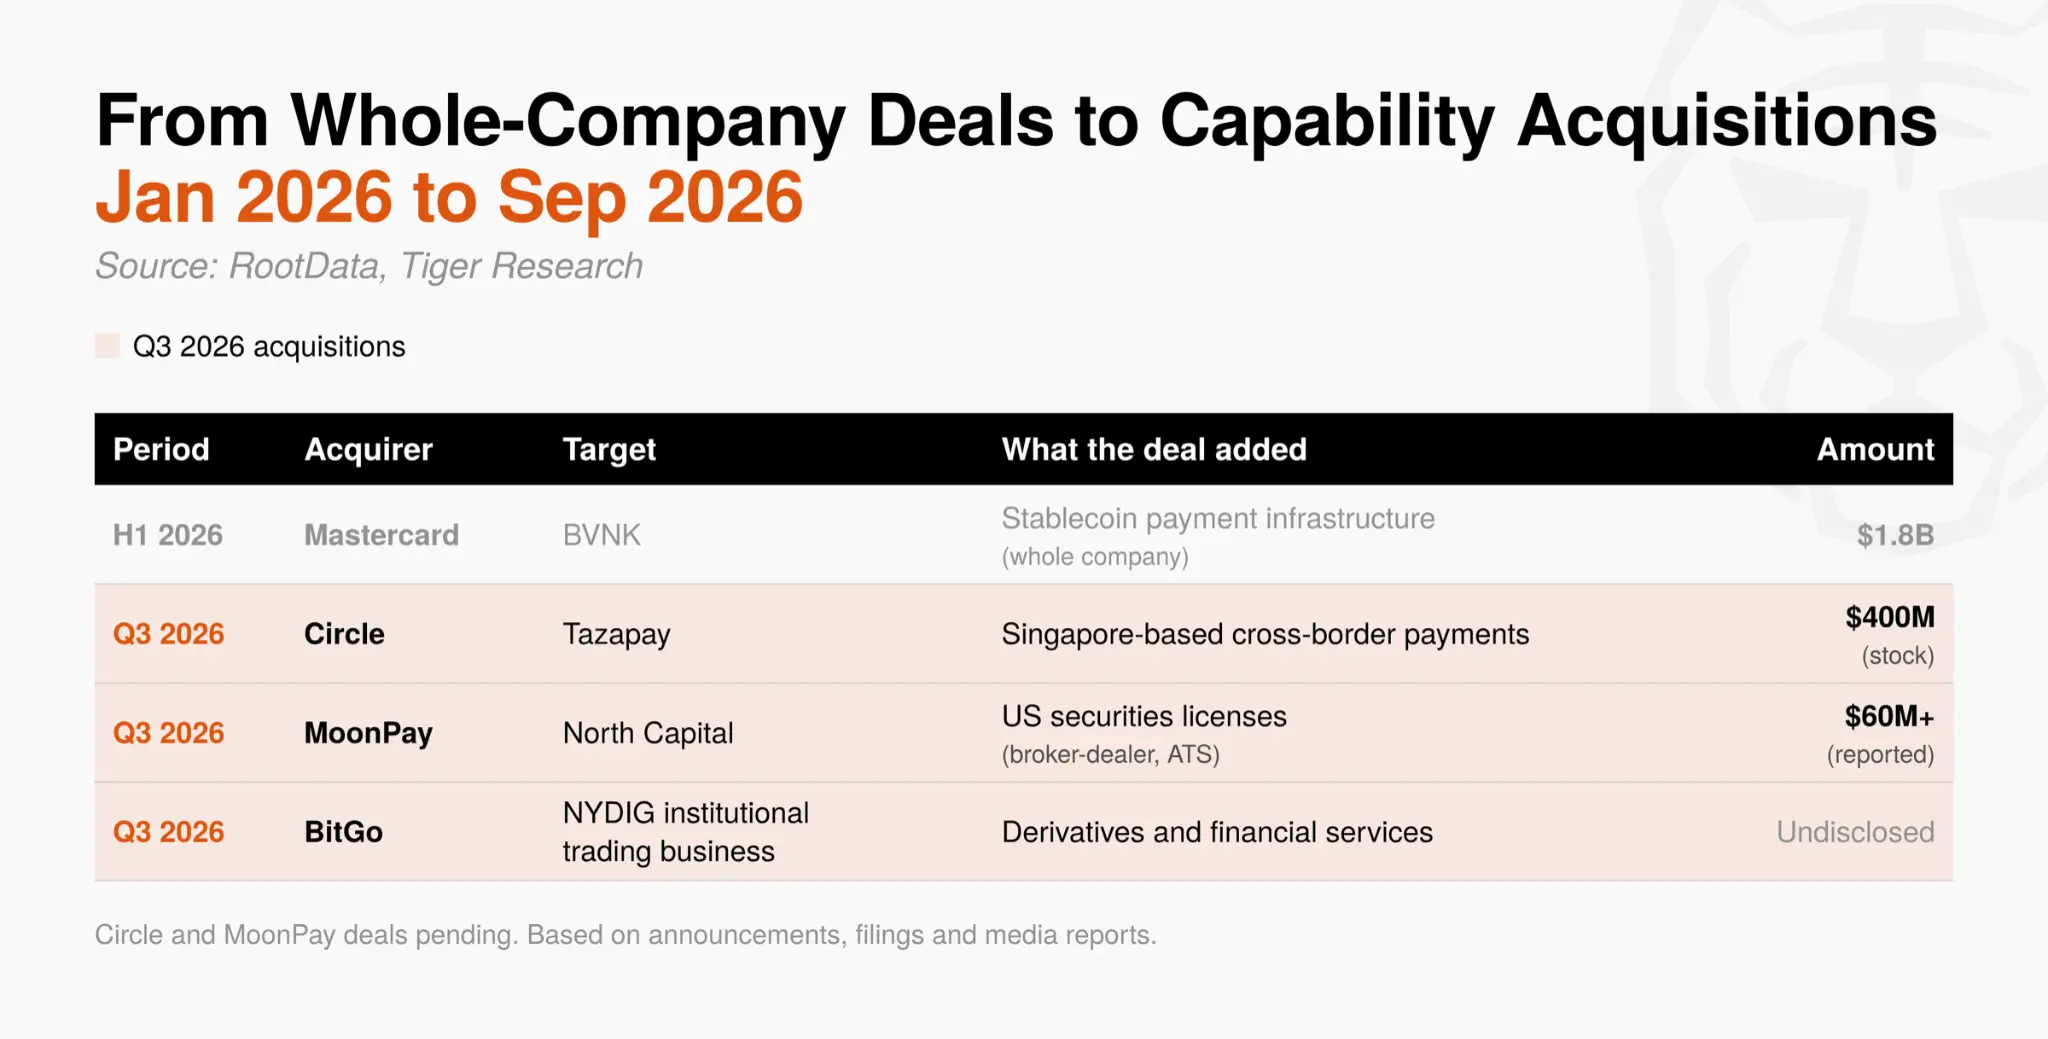
Bir lisans almak ve bir yeteneği içsel olarak kanıtlamak uzun zaman alırken, satın alma bu ikisini anında sağlayabilir. Endüstri operasyonel yapısı henüz şekillenirken bu zaman tasarrufu rekabet avantajı haline geldi. M&A odak noktası hızla yeni işlere açılma yerine belirli yetenek kazanımına kayıyor.
2.2. VC Piyasası: Lider Yatırımcıların Azalması, Stratejik Sermayenin Yükselişi
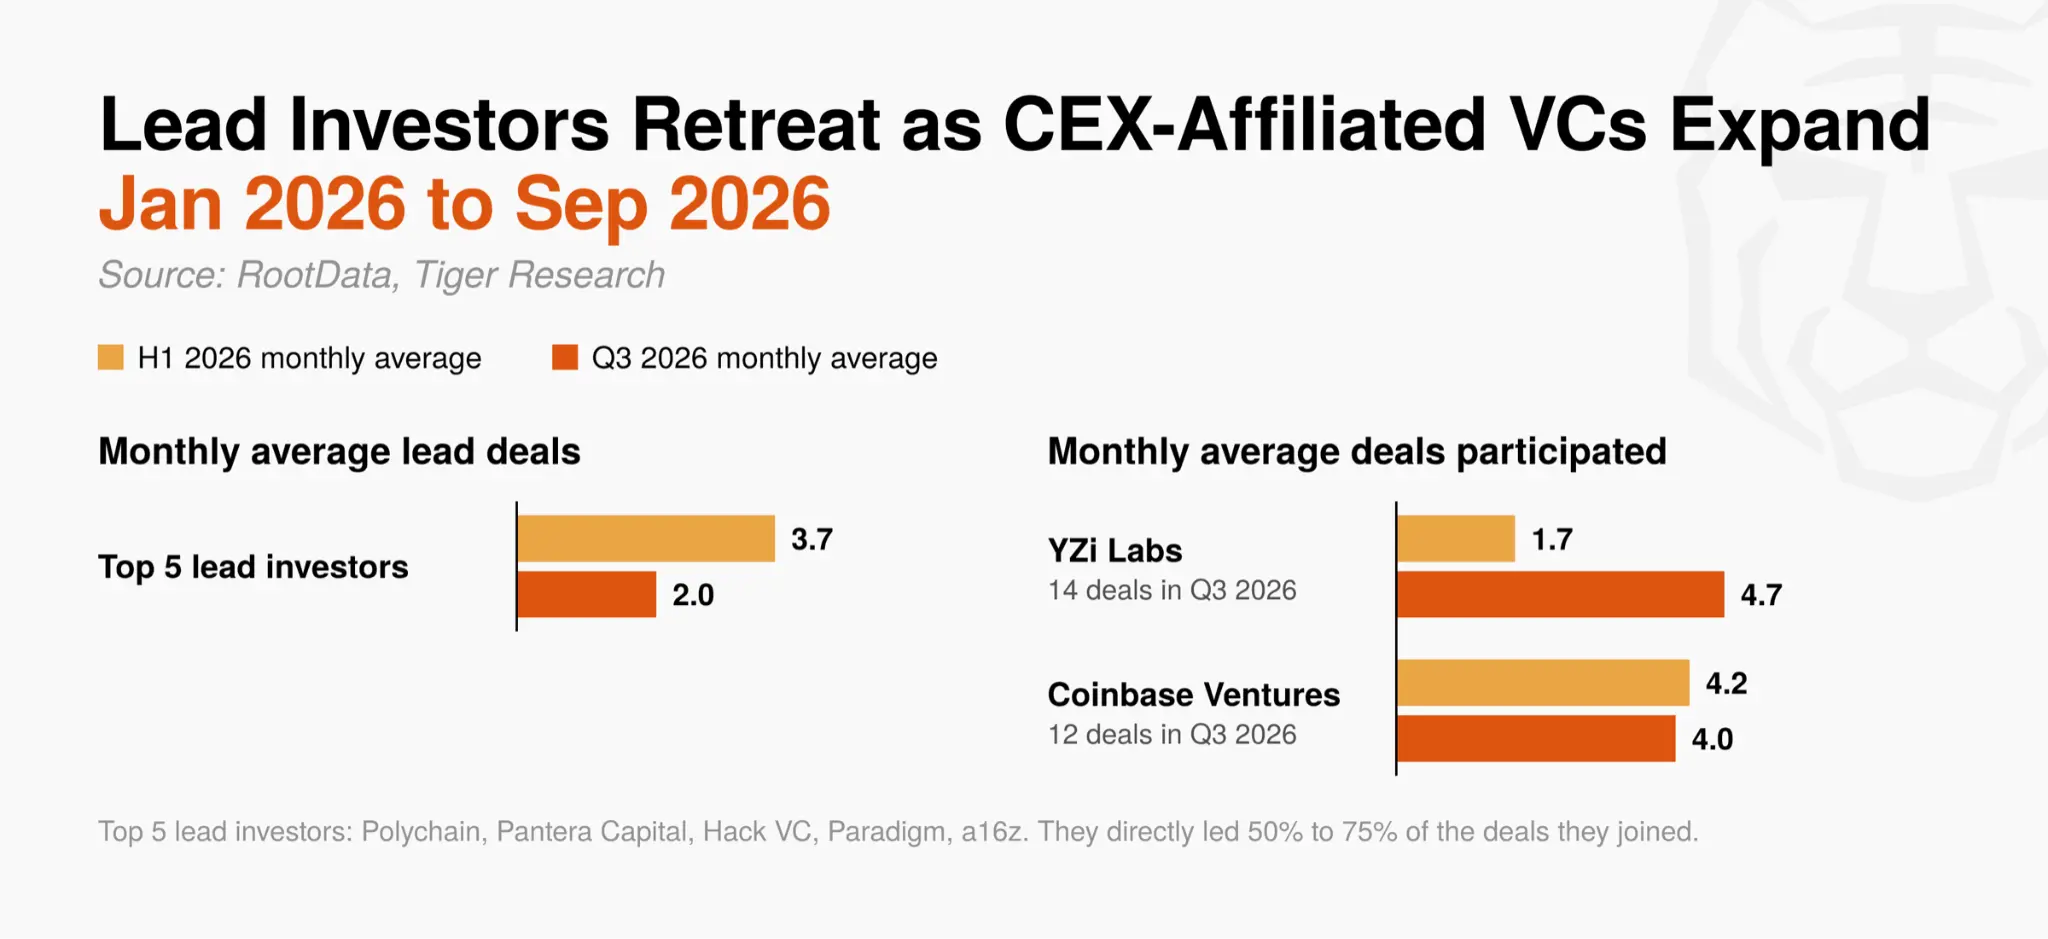
Büyük lider yatırımcıların etkisi önemli ölçüde azaldı. 2024’ten beri en aktif beş lider yatırımcı (Polychain, Pantera Capital, Hack VC, Paradigm ve a16z), Q3’te ayda ortalama 2,0 işlemi öncülük etti; yılın ilk yarısında bu rakam 3,7 idi.
Bu firmalar daha önce katıldıkları işlemlerin %50–%75’ini öncülük ediyor ve piyasa için değerleme referansları belirliyordu; ancak tur kontrolleri zayıflıyor.
Buna karşılık YZi Labs (eski adıyla Binance Labs), yılın ilk yarısının aylık ortalamasının neredeyse üç katı olan 14 işleme katıldı; bunu Coinbase Ventures 12 işlemle takip etti.
Merkezileştirilmiş borsa girişim sermayesi fonlarının artan katılımı, yapısal olarak farklı yatırım hedeflerinden kaynaklanıyor. Finans VC’leri hisse veya varlık değer artışından sermaye kazancı peşindeyken, merkezileştirilmiş borsa VC’leri portföy projelerinin kendi borsalarında veya genel zincirlerinde (örn. BNB Chain ya da Base) listelenmesiyle ek işlem hacmi ve yeni kullanıcı kazanabiliyor.
Dolayısıyla fiyat ve değerleme belirsizlikleri olmasına rağmen, bu kurumların yatırım sürdürmeye açık net nedenleri var. Sonuç olarak Q3 turundaki yatırımcılar, fiyatları belirleyen finans yatırımcılarından çok kendi platformlarını genişletmeye çalışan stratejik yatırımcıların etkisini yansıtır.
Q3 VC piyasası, finansal yatırımlarla yüksek getiri hedefinden, stratejik yatırımlarla iş ve ekosistem uyumları yaratmaya doğru bir dönüş gösteriyor.
2.3. Finansman Aşamaları: Erken Turda Dikkatli Olun, Kanıtlanmış İşletmelere Odaklanın
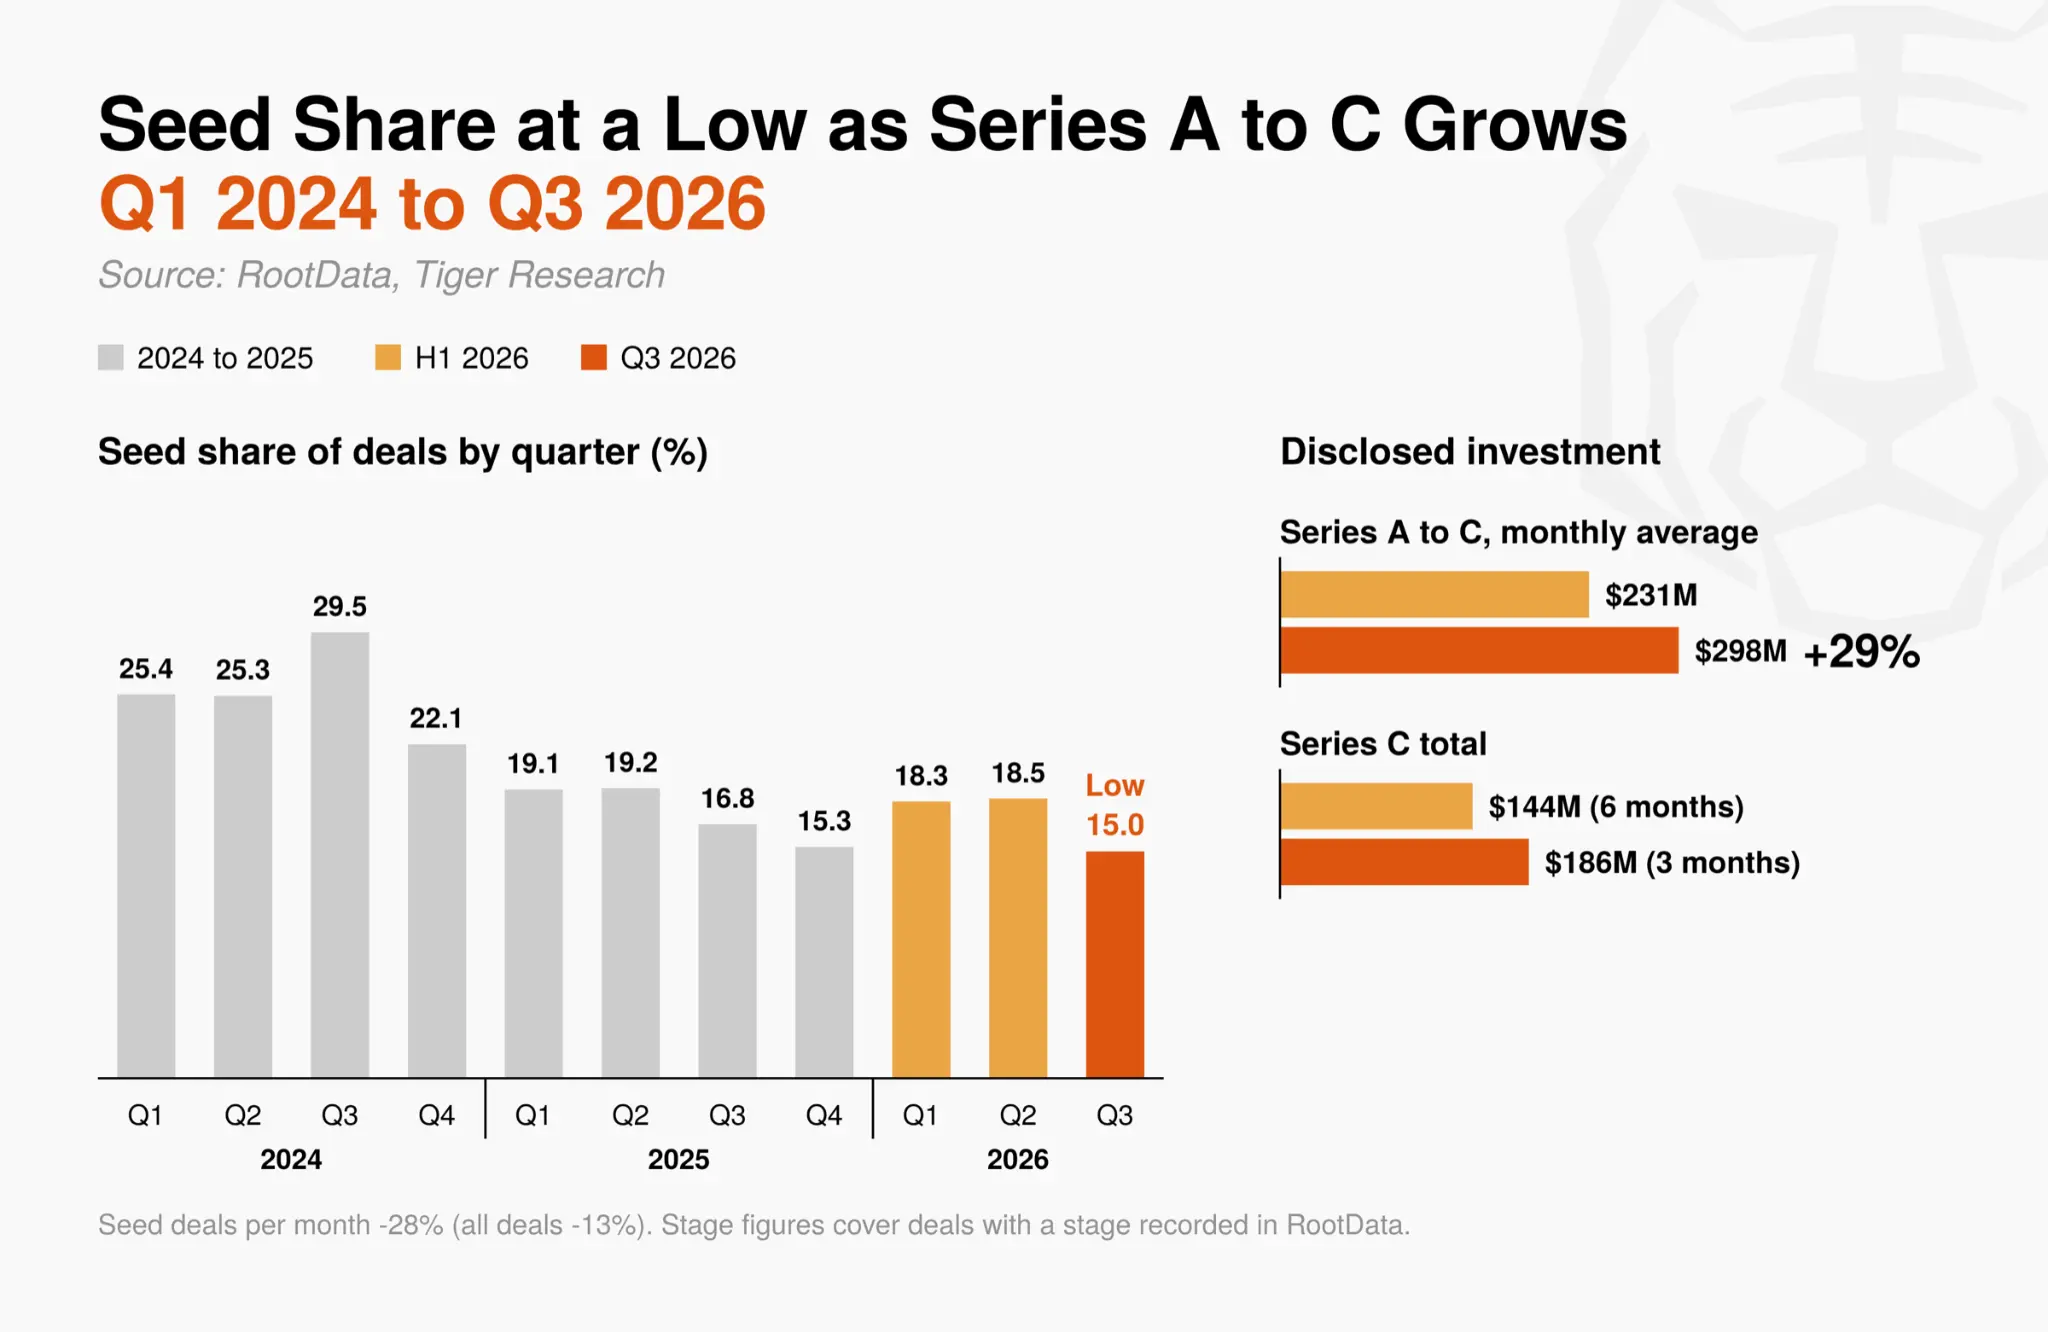
Yatırımcılar, kanıtlanmamış riskleri üstlenmeye isteksizdir. Tohum turu işlemlerinin tüm işlemler içindeki payı %15,0 oldu; bu oran, 2024 yılından bu yana kırılan en düşük çeyreklik paydır. Tohum turu işlemlerinin aylık ortalama sayısı %28 azaldı; bu oran, toplam işlem düşüşünün %13’üne kıyasla iki katından fazladır.
A ile C serileri arasında açıklanan yatırımlar, bir önceki aya göre %29 arttı; yalnızca üçüncü çeyrekte yapılan C turu finansmanı, yılın ilk yarısının toplamını aştı.
Erken dönem yatırımları, fonları birçok küçük projeye yayarak yüksek getiri için birkaç başarı öyküsüne dayanır. Bu modelin işe yaraması için sonraki yatırımcıların hisse veya tokenlara daha yüksek değerlendirmelerle devam etmesi gerekir.
Kurumsal yatırımlar genel olarak üçüncü çeyrekte daha dikkatli hâle geldikçe, bu tür takip yatırımlarına ilişkin piyasa beklentileri zayıflamış görünüyor. Yatırımcılar, gelir ve lisanslama ile iş modelini kanıtlamış şirketlerin büyüme turlarına odaklandılar.
Jeeves ve EDX Markets, ikisi de ödeme ve ticaret altyapısı şirketleri olup üçüncü çeyrekte C turu finansmanı tamamladılar; bu durum aynı eğilimi yansıtır. Piyasadaki yatırım standartları, token ihracat zamanlamalarından ziyade gerçek iş kanıtlarına kayıyor.
2.4. Finansman Yöntemleri: Borsa Girişleri ve Borç Finansmanı, Hisse Finansmanını Aştı
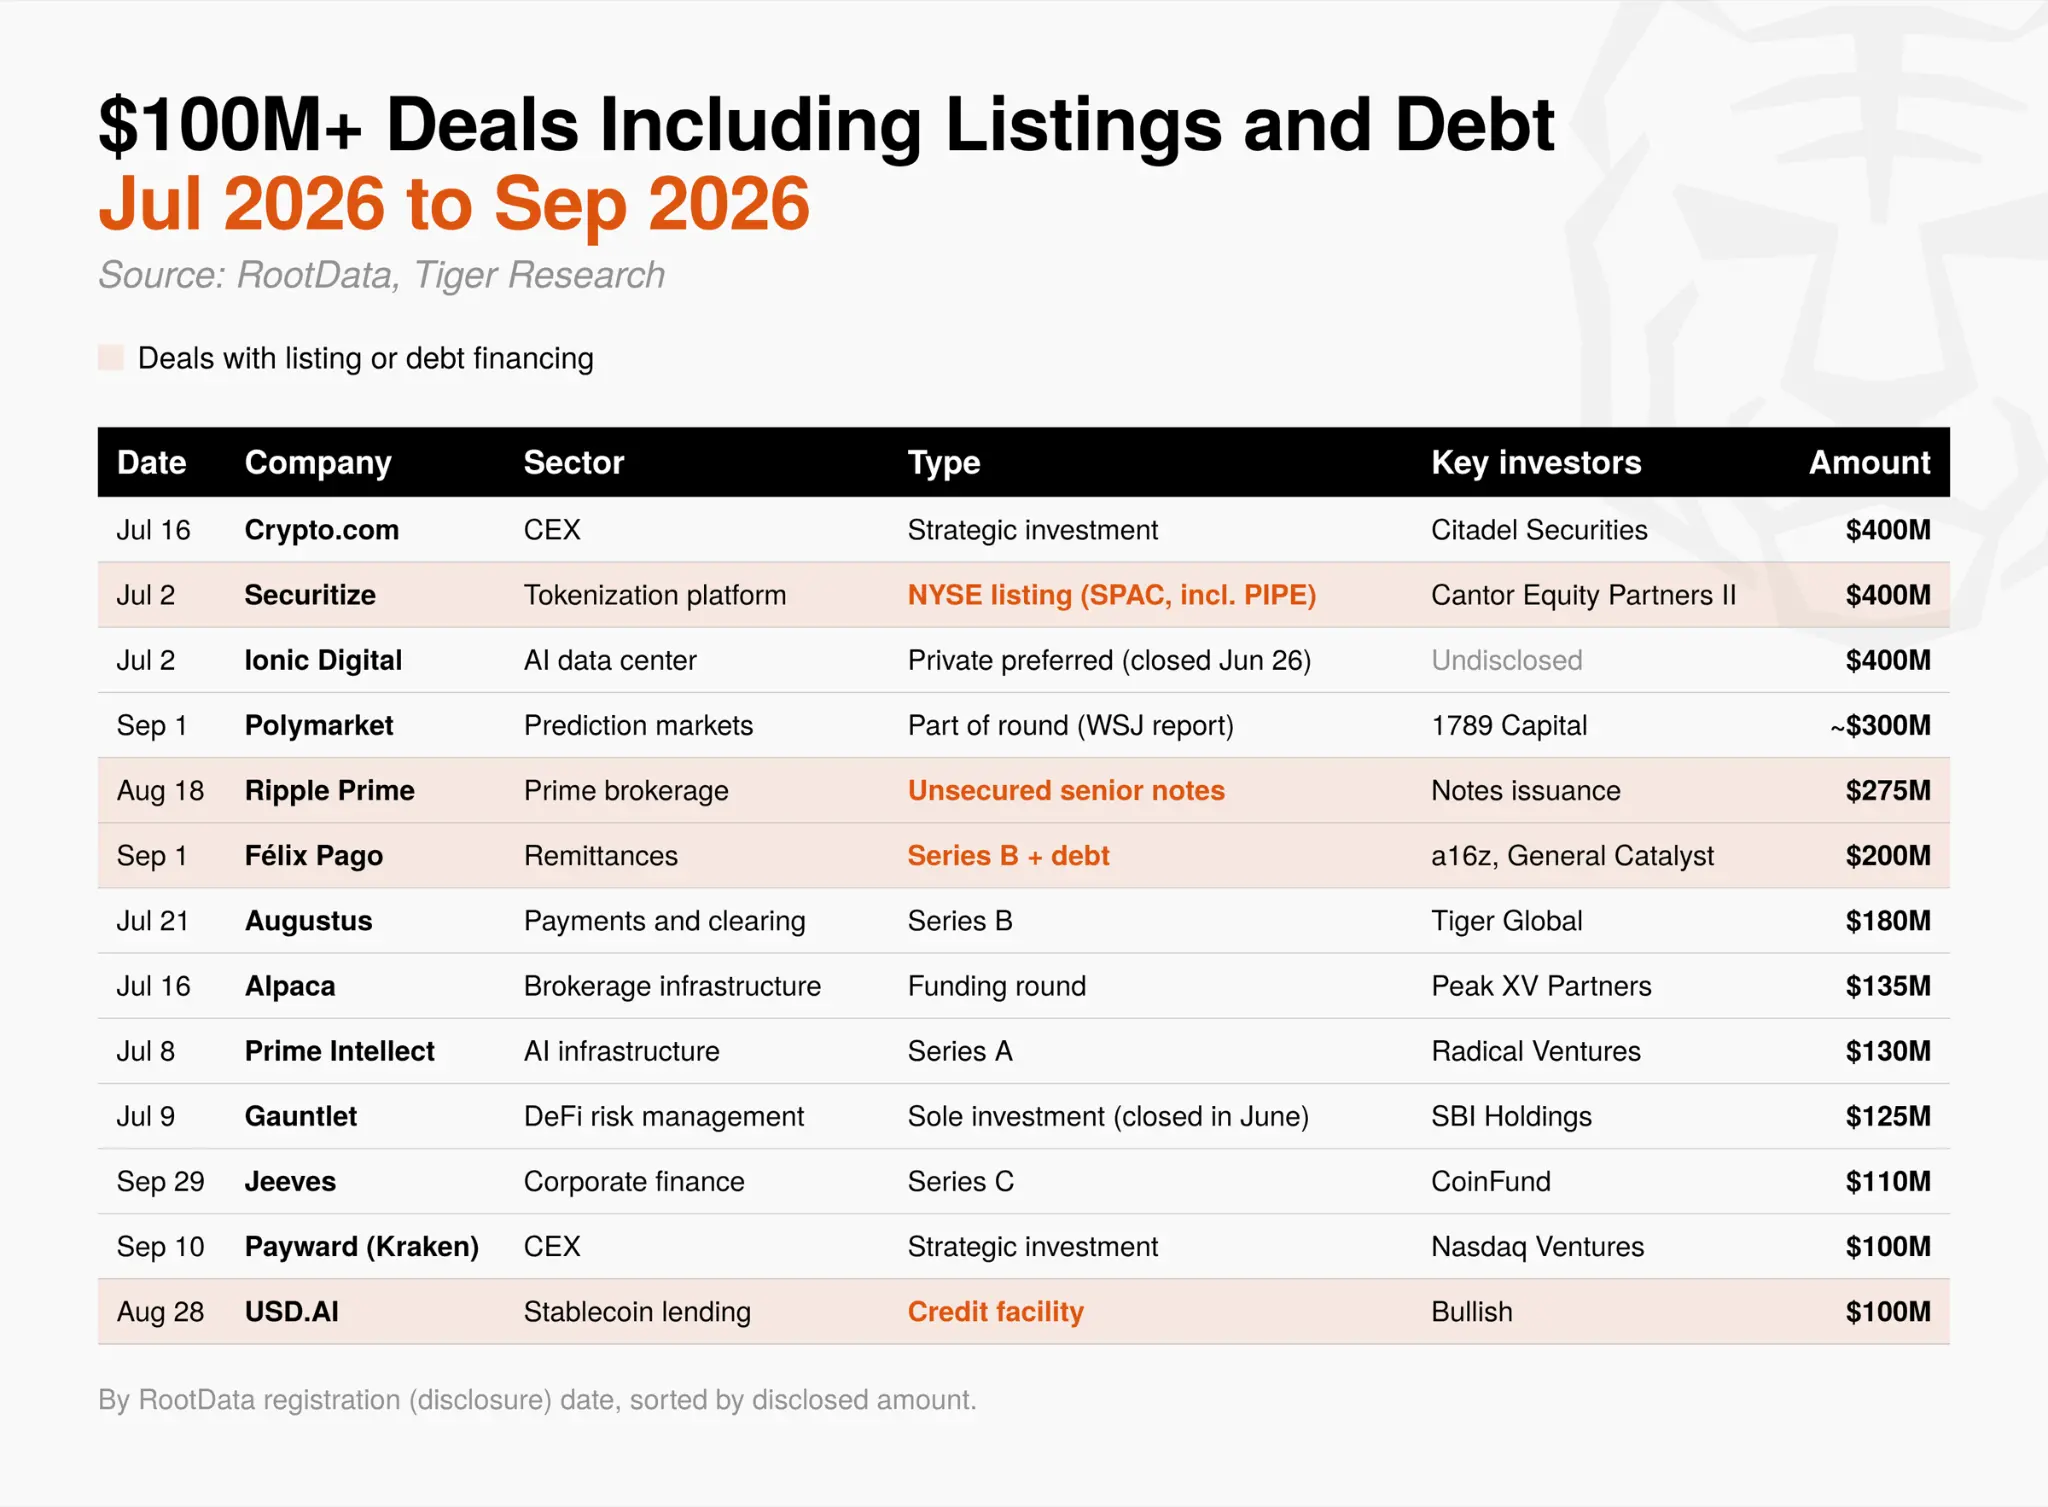
Üçüncü çeyrekte büyük miktarda sermaye, girişim sermayesi (VC) hisse finansmanı dışından da geldi. 100 milyon dolardan fazla değerlemeyle gerçekleşen 13 işlem arasında dördü borsa girişleri veya borç finansmanıydı.
Securitize, bir SPAC birleşmesiyle New York Menkul Kıymetler Borsası’na (NYSE) halka arz oldu; Ripple Prime ise teminatsız üst düzey notlar ihraç ederek 275 milyon dolarlık borç aldı. Bir önceki aya göre girişim sermayesi ve stratejik hisse finansmanı %24 azalırken, borç finansmanı 70 milyon dolardan 190 milyon dolara, halka arzla sağlanan fonlar ise 80 milyon dolardan 150 milyon dolara yükseldi.
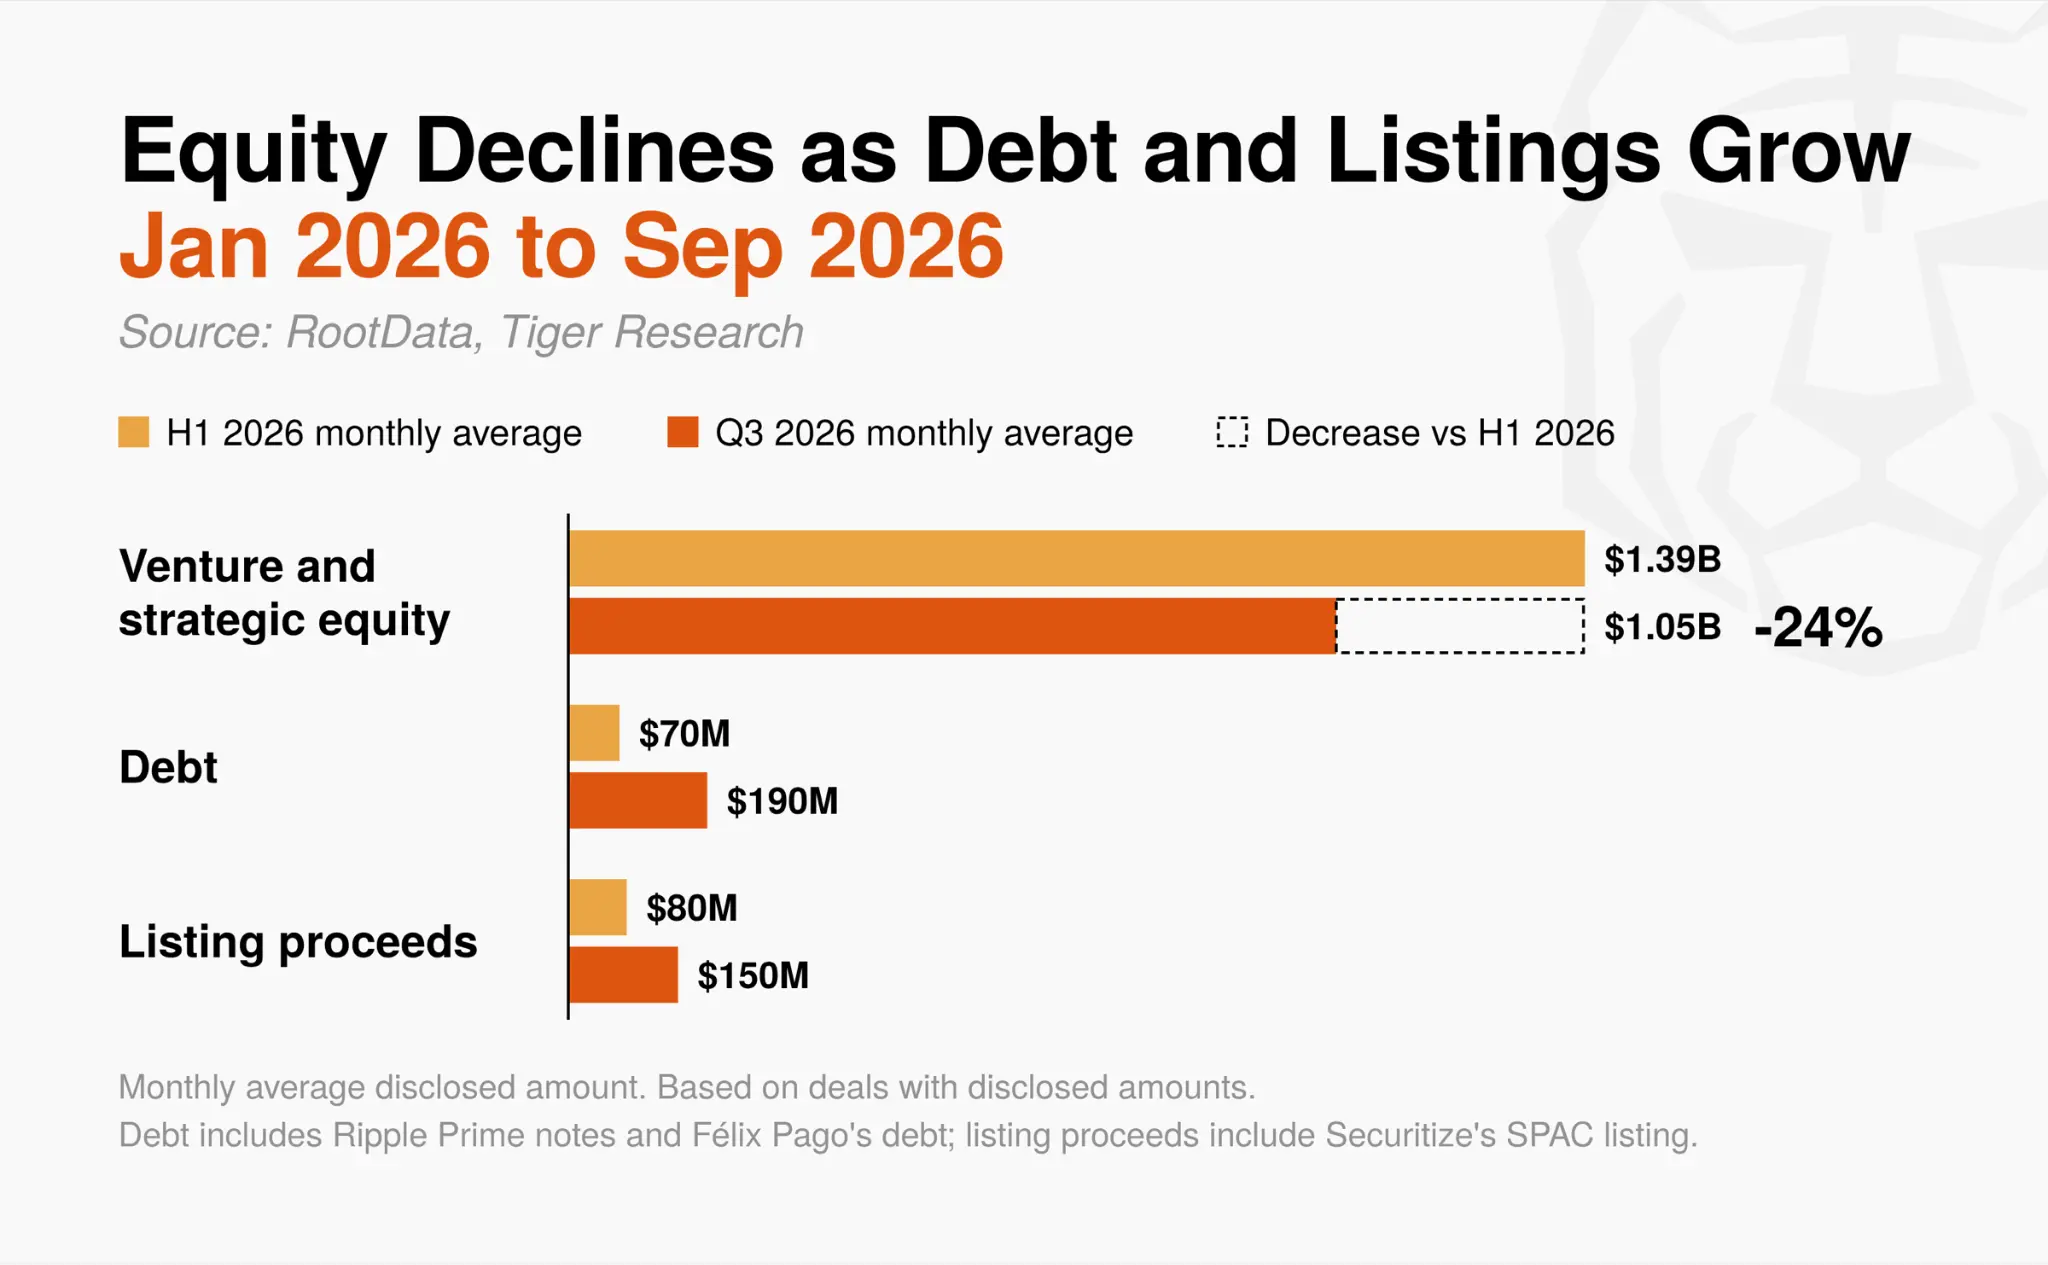
Tahviller ve borsa girişleri ya geri ödenebilirlik gerektirir ya da halk piyasasının değerleme sağlamasını ister. Yılın ilk yarısında borç finansmanı çoğunlukla Bitcoin finans şirketlerinden geldi; örneğin Metaplanet, Bitcoin satın almak için borç aldı.
Üçüncü çeyrekte nakit akışı pozitif olan şirketler — örneğin öncü aracı kurumlar, havale hizmetleri ve kararlı coin kredisi verenler — işlerini genişletmek için borç aldılar. Geri ödeme temeli, Bitcoin fiyatlarından şirketin nakit akışına kaydı. Bazı şirketler artık sıradan işletmeler gibi finanse olabiliyor; bu durum girişim sermayesi fonlarının rolünü erken dönemlere sınırlayabilir.
2.5. Alanlar: Geleneksel Finansla İlgili Altyapıya Yoğunlaşan Sermaye
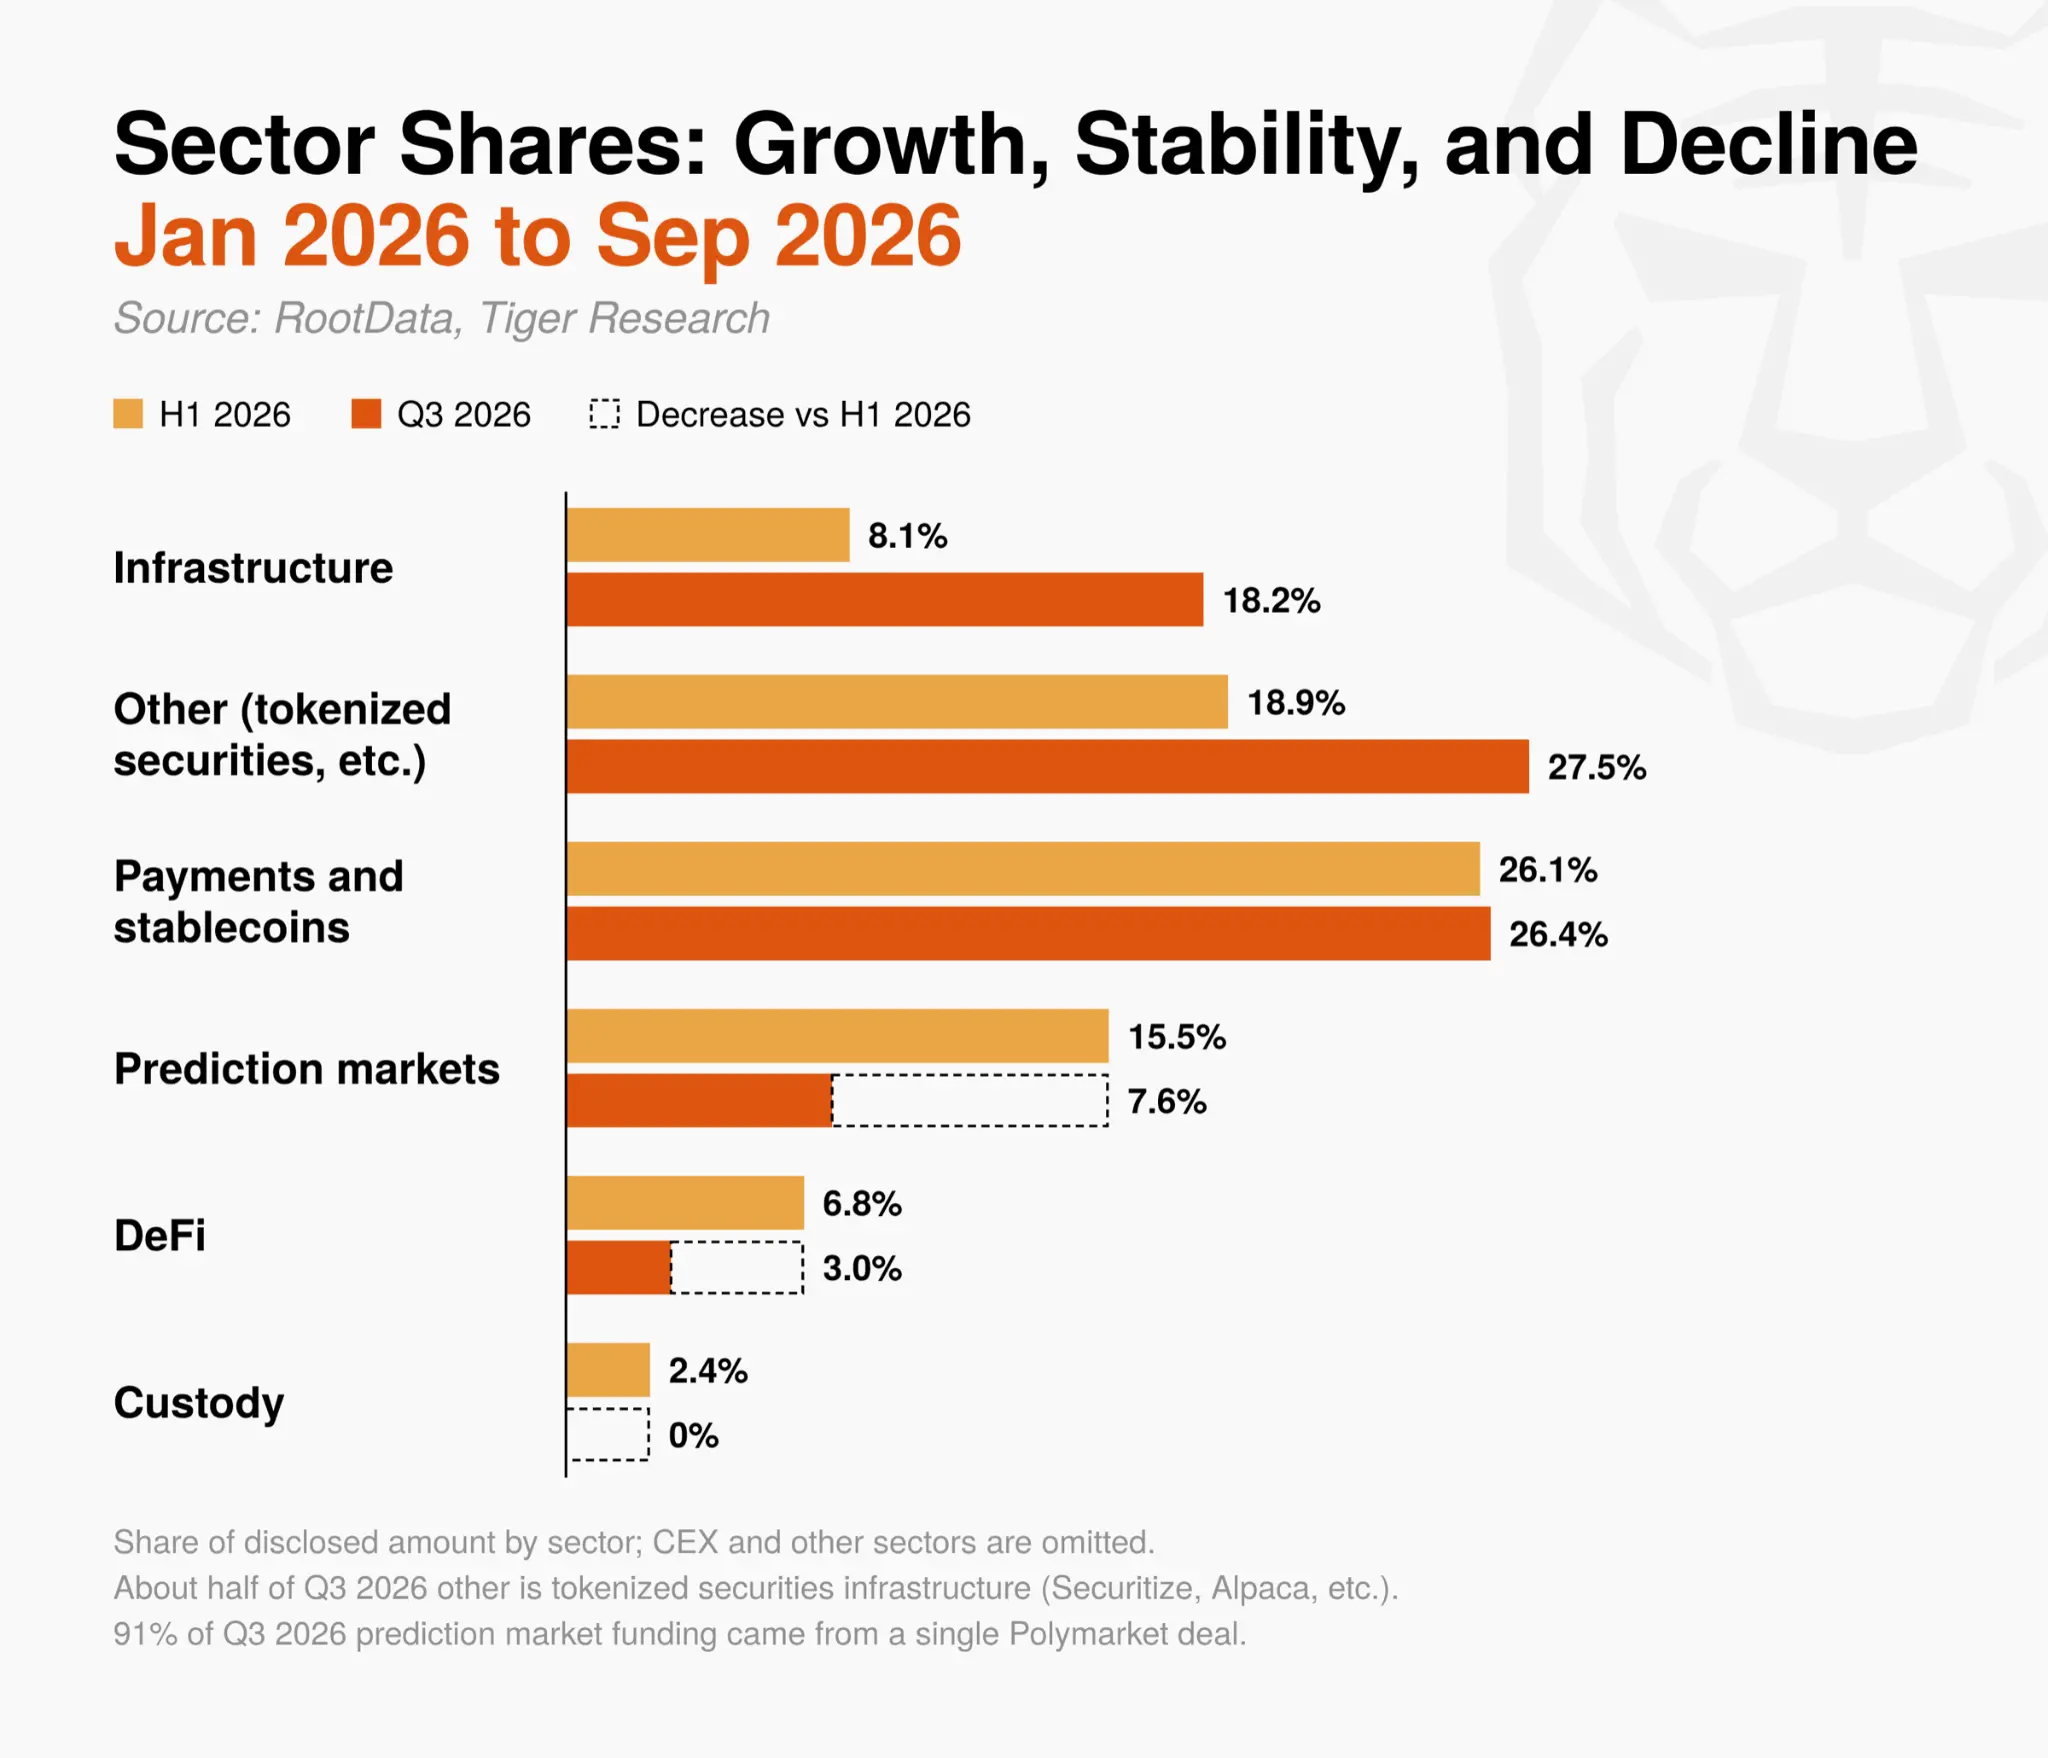
Sektörel dağılıma göre, üçüncü çeyrekte sermaye, yeni 1. ve 2. katman protokolleri yerine geleneksel finans ile kripto ekosistemi arasındaki bağlantıyı sağlayan alanlara aktı.
Altyapı sektörünün açıklanan yatırımlardaki payı, yılın ilk yarısındaki %8,1’den %18,2’ye iki katından fazla yükseldi. Bu artış, yeni blokzincir ana ağlarından değil, yapay zeka (YZ) ile ilgili işlemlerden kaynaklandı. Önde gelen örnekler arasında işini YZ veri merkezlerine dönüştüren Ionic Digital ve YZ eğitimi altyapısı şirketi Prime Intellect yer alıyor.
‘Diğer’ kategorisinde sınıflandırılan sermayenin yaklaşık yarısı, Securitize ve Alpaca gibi tokenize menkul kıymet altyapısına aktı. Ödemeler ve kararlı coinler, sabit payını koruyan tek sektör oldu.
Buna karşılık, geleneksel finansla daha az ilişkili sektörler çok daha az sermaye çekti. Tahmin piyasasında Polymarket’in yaklaşık 300 milyon dolarlık tek işlemi, üçüncü çeyrek yatırımlarının %91’ini oluşturdu. DeFi yatırımları %71 azaldı ve işlem sayısı da düştü; sadece toplamın %3,0’una indi. En büyük DeFi işlemi, ABD’deki bölgesel bankalar tarafından desteklenen Cari Network deposu token ağıydı. Muhtasarlık alanında yeni yatırım yapılmadı; faaliyetler, BitGo’nun NYDIG ticaret işini satın alması gibi olgun şirketler arası entegrasyonlara sınırlı kaldı.
Üçüncü çeyrekte sermaye, zaten lisans ve düzenleme onaylarına sahip olgun şirketlere ya da bankalar gibi geleneksel finans kurumlarıyla ilişkili projelere yöneldi. Yatırımlar, yeni kripto ekosistemleri oluşturmaktan ziyade, geleneksel finans sermayesinin kripto piyasasına girmesi için gereken dağıtım kanalları ve altyapıya net bir şekilde kaydı.
3. Farklı Piyasa Katılımcıları İçin Çıkarımlar
Fiyatın toparlanmasına rağmen, kripto şirketlerine akan sermaye üçüncü çeyrekte daralmış durumda. Sermaye hedeflerini değiştirdi: büyük işlemler yerine belirli yetenekleri güçlendirebilecek küçük satın almalar öne çıktı; finansal lider yatırımcılardan ziyade kendi platformlarını genişletmeye çalışan stratejik yatırımcılar daha belirgin hâle geldi.
Sermaye ayrıca gelir ve lisanslarla iş modelini kanıtlamış şirketlere odaklandı; erken dönem projelere değil. Önceki raporda bahsedilen kontrol ve temel faktörlerdeki trendler devam ettiği sürece, aşağıdaki bölümler çeşitli piyasa katılımcılarının karşılaştığı temel görevleri özetler.
3.1 Kripto Şirketleri ve Kurucular
Daha uzun erken dönem finansman döngülerine hazırlanın: Üçüncü çeyrekte tohum turu işlemlerindeki düşüş, piyasa ortalamasından daha hızlı gerçekleşti. Bir sonraki finansman turuna kadar şirketler, gelir, lisanslar veya önemli ortaklıklar gibi belirli kilometre taşlarına ulaşmak için fon yolu sürelerini tutumlulukla yeniden hesaplamalıdır.
Stratejik yatırımların şartlarını gözden geçirin: CEX bağlantılı VC’lerden gelen sermaye hâlâ akmaktadır; ancak belirli koşullarla birlikte gelebilir (örneğin, belirli bir CEX veya blokzinciri kullanımına bağlılık). Şirketler bu koşulların gelecekteki finansman ya da şirket satışını kısıtlayıp kısıtlamayacağını önceden kontrol etmelidir.
Düzenleyici ve lisanslama yeteneklerini oluşturun: Son dönemde yapılan satın almalar, tüm şirketi değil, menkul kıymet lisansları, ödeme ağları ve işlem altyapısı gibi doğrudan kullanılabilecek yeteneklere odaklandı. Satış veya ortaklık düşünülen şirketler, temel yeteneklerini netleştirmeli ve bu yeteneklerin olası ortakların iş modelleriyle nasıl uyumlu olduğunu belirlemelidir.
Daha çeşitlendirilmiş finansman yöntemlerinden yararlanın: Durağan nakit akışı olan şirketler, hisse seyrini azaltmak amacıyla tahvil ihracı veya kredi hatları gibi geleneksel finansman yöntemlerini değerlendirebilir.
3.2 Geleneksel Finans Kurumları ve İşletmeler
Satın alma yoluyla pazara girin: Yeni kripto işleri için lisanslı ve operasyonel deneyime sahip özel bir şirketi satın almak, altyapıyı içten inşa etmekten daha verimli olabilir. Altyapı, lisanslar ve işlem yetenekleri etrafında artan bir birleşme ve satın alma hareketi sürüyor.
İşlemleri gerçek koşullara göre değerlendirin: Açıklanan işlem miktarlarına bakmak, piyasanın bu işletmelere biçtiği değeri göstermez. Alıcılar kendi iş modelleriyle uyumunu önceliklendirmeli ve bir işlemin fiyatın ötesinde değer yaratıp yaratmayacağını değerlendirmek için profesyonel danışmanlarla çalışmalıdır.
3.3 Yatırımcılar ve Perakende Katılımcılar
Finansman haberlerine dikkat edin: VC finansman duyuruları otomatik olarak alış sinyali olarak görülmemelidir. Geçmişteki büyük ölçekli token satışları ve aşırı işlem karları günümüz piyasasında beklenemez; perakende yatırımcılar, erken pozisyonların potansiyel getirisinin sınırlı olduğunu fark etmelidir.
Projeleri temel faktörlere dayalı değerlendirin: Proje değerlendirmeleri, token ihraç tarihleri veya kısa vadeli haberlerden ziyade gelir yapısı, düzenleyici uyum ve geleneksel finansla bağlantılar dikkate alınarak yapılmalıdır.
Kripto piyasası artık kısa vadeli beklentilerin ötesine geçerek gerçek değer ve pratik kullanım göstermeye yöneliyor. Bazı yatırımcılar bu değişime üzülebilir; ancak piyasasının bir sektör haline gelmesi sağlıklı bir gelişim olarak görülebilir.
Bu yapısal değişimi tanıyan ve temel rekabet gücünü ile risk yönetimini güçlendiren piyasa katılımcıları, piyasasının bir sonraki aşaması için daha iyi hazırlanmış olacaktır.
Veri ve Yöntemler
Veri Kaynağı: Ocak 2024 – Eylül 2026 dönemine ait veriler RootData API’sinden alınmıştır; toplam 3.515 finansman turu, RootData kayıt tarihine göre etiketlenmiştir. Haziran ayında tamamlanan ancak Temmuz’da duyurulan Ionic Digital ve Gauntlet işlemleri üçüncü çeyreğe dahil edilmiştir. RootData’dan üçüncü çeyrekte 195 kayıt alınmış olup bunlardan ikisi yatırım değildir: biri Robinhood ile dYdX Labs arasında yapılan bir DEX başlatma iş birliği, diğeri Ethereum Enterprise Alliance üyeliğidir; her ikisi de analizden çıkarılmıştır ve 193 işlem kalmıştır.
Miktar Kriteri: Bu rapordaki miktarlar açıklanan işlem miktarlarının toplamıdır. Üçüncü çeyrekteki 193 işlemden 112’si, ilk yarıdaki 441 işlemden 286’sı açıklanmıştır. Miktarı açıklanmayan işlemler dahil edilmemiştir; dolayısıyla gerçek işlem hacmi sunulan rakamlardan büyüktür. RootData’da Raven finansmanı olarak kaydedilen $90 milyonluk işlem, orijinal kaynakta bu rakamın yatırım tutarı değil değerlendirmesi olduğu belirtildiği için dışlanmıştır.
Satın Alma Miktarları: Açıklanan satın alma miktarları ve satın alma oranındaki düşüş %83’tür; yalnızca RootData’da miktarı kayıtlı işlemler esas alınmıştır. Miktarı açıklanmış ancak RootData’da kayıtlı olmayan işlemler (örn. Circle ve Tazapay, SEC dosyalarına göre $400 milyon; Future Assets ve Korbit, yaklaşık 141,4 milyar Kore wonu, yani ~$100 milyon) metinde ayrı olarak belirtilmiştir. Üçüncü çeyrek satın alma karşılaştırması için Architect Partners’ın çeyreklik verileri kullanılmıştır.
Finansman Türleri: Satın almalar RootData’daki tur türlerine göre sınıflandırılmıştır. Kamuya açık fon toplama; IPO’lar, borsa sonrası finansmanlar ve Securitize tarafından yapılan borsa girişleri içerir. Borç; borç finansmanı, Ripple Prime notları ve Félix Pago turundaki borç kısmı gibi kalemleri kapsar. Token satışları; OTC ve kamuya açık satış turlarını içerir. Diğer tüm işlemler ise girişim sermayesi ve stratejik hisse yatırımları olarak sınıflandırılır; bunlara mevcut hissedarlardan hisse satın alma durumları da dahildir (örn. ilk yarıda Hana Financial Group ve Samsung Securities’in Dunamu’ya yaptığı yatırım).
İlk Yarı ve Üçüncü Çeyrek Karşılaştırması: İki dönemin farklı uzunlukları (altı ay ve üç ay) nedeniyle hem işlem sayıları hem de tutarlar karşılaştırma amacıyla aylık ortalamalara dönüştürülmüştür. İlk yarı verileri, RootData’dan alınan sonraki verilere göre yeniden hesaplanmıştır (441 işlem, daha önce 435 idi).
Finansman Aşamaları: Veriler, tohum (seed), A, B ve C turu gibi aşamalara göre sayılır; yalnızca RootData’da aşamaları kayıtlı olan işlemler dahil edilir (üçüncü çeyrekteki 193 işlemin 143’ü). Örneğin Fasset’in C turu ve Augustus’un B turu, RootData’da aşamaları kayıtlı olmadığı için aşama istatistiklerine dahil edilmemiştir.
Takip Sınıflandırması: Her işlem, RootData proje etiketlerine göre tek bir takip sınıfına atanır; iş modeli açısından daha spesifik sınıflar önceliklidir: tahmin piyasaları, merkezi borsalar (CEX), muhasebe hizmetleri (custody), ödemeler ve kararlı coinler (stablecoins), DeFi, oyunlar, NFT’ler, sosyal ve eğlence, altyapı. Etiketsiz büyük işlemler, işletmenin incelenmesi sonrasında elle sınıflandırılır; hiçbir takip sınıfına uymayanlar ‘diğer’ olarak sayılırlar.
Kurumsal Katılım: En az bir yatırımcısı RootData tarafından kurumsal veya şirket niteliğinde sınıflandırılan işlemlerdir. Bu, önceki rapordaki ‘geleneksel finans kurumları içeren işlemler’ kriteriyle tutarlıdır.
Geleneksel Finans Kurumlarının Doğrudan Katılımı: En az bir banka, menkul kıymet şirketi, varlık yönetimi şirketi, borsa operatörü, ödeme ağı, kredi derecelendirme veya veri şirketi, geleneksel piyasa yapıcısı ya da bunların yatırım departmanlarından oluşan işlemlerdir. RootData’da yatırımcı bilgisi olmayan işlemler istatistiklere dahil edilmez; bu nedenle bu oran koruyucu bir değerdir. Örneğin ilk yarıda Hana Financial Group ve Samsung Securities’in Dunamu hisselerini satın alması ile üçüncü çeyrekte bir ABD bölgesel bankasının Cari Network’e yaptığı yatırım, yatırımcı bilgilerinin elde edilememesi nedeniyle sayılmamıştır. Anahtar kelime tanıma ile belirlenen yatırımcılar bireysel olarak doğrulanmış; PayPal, Stripe, Robinhood ve Nium gibi fintech şirketleri geleneksel finans kurumu olarak kabul edilmemiştir.
Ana İşlem Doğrulaması: Üçüncü çeyrekte bahsedilen ana işlemler, şirket basın açıklamaları, düzenleyici kayıtları ve ana akım medya raporlarıyla çapraz kontrol edilmiştir. Sözleşme aşamasında kalan işlemler (S&P Global ile OpenZeppelin, Nasdaq ile LeveL Markets, Circle ile Tazapay) henüz teslim edilmemiştir.
Piyasa Göstergeleri: Bitcoin fiyatları ve çeyreklik getirileri, Binance BTC/USDT günlük kapanış fiyatlarına (UTC) dayanır. Kripto Korku ve Açgüzel Endeksi Alternative.me kaynağından, ABD spot Bitcoin ETF’lerinin net akışı ise Investing.com tarafından SoSoValue verilerine atıfta bulunularak alınmıştır. CLARITY Yasası oylaması ve SEC muafiyetleri, ABD Senatosu oy kayıtları ve SEC duyurularından alınan ilgili raporlara dayanır.