Hisse senetlerinin yarısı düşüş piyasasına girdi ve ABD borsası bir 'kavşak' noktasına ulaştı; ana odak noktası ABD Hazine bonosu volatilitesi
 Tapbit Wire
ABD hisse endeksleri tarihi yükseklerin hemen yakınında seyrediyor, ancak piyasa içsel olarak sessizce bölünmüş durumda.
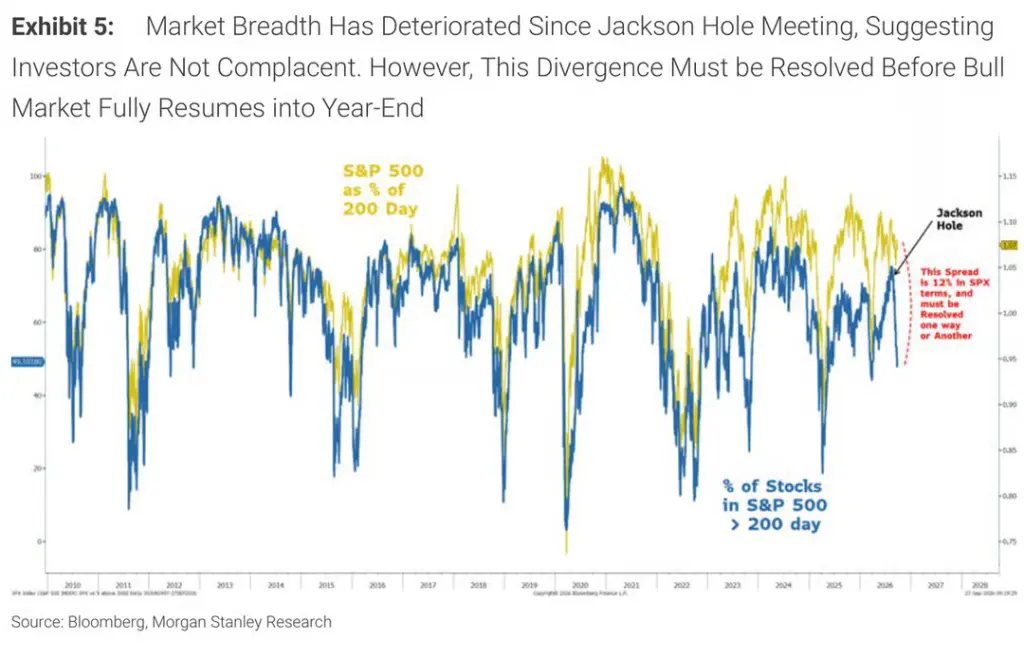
Morgan Stanley Baş Hisse Stratejisti Mike Wilson, son raporunda bir uyarı yayınladı: Şu anki ABD hisse piyasasının derinliği ile endeks fiyatları arasında yaklaşık %12'lik bir ayrışma farkı var ve bu farkın kapatılması gerekiyor — ya endeks, piyasa derinliğine doğru geri çekilecek ya da tahvil volatilitesi yatışacak ve bireysel hisselerin yükselişiyle endeks yukarı doğru itilecek. İki farklı yol var, tamamen zıt yönlerde ve nihai karar verici yalnızca ABD Hazine piyasası.
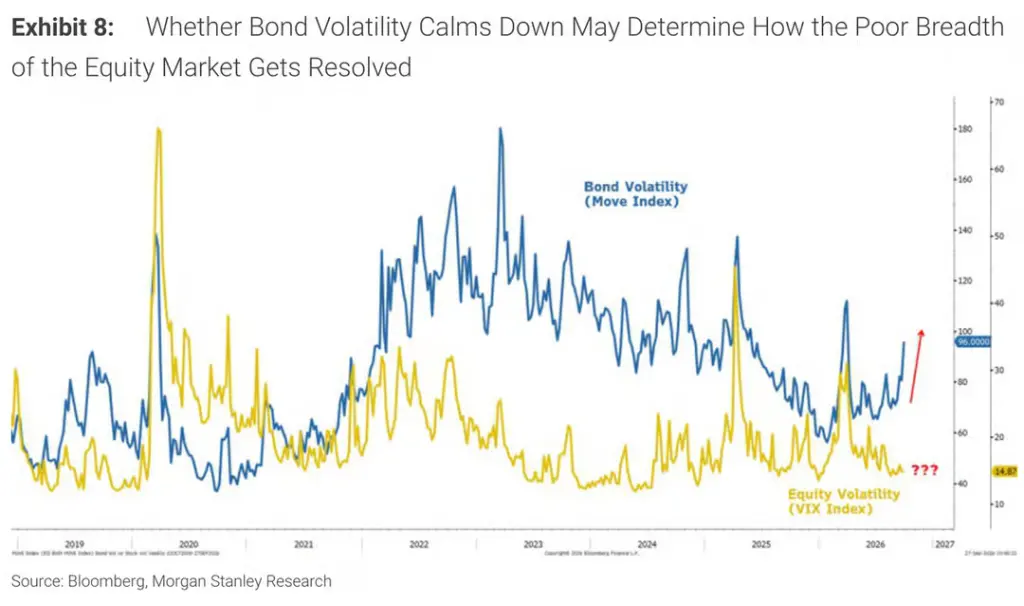
Şu anda Russell 3000 endeksinin %51'i Haziran zirvelerinden itibaren %20'den fazla değer kaybetti ve resmen düşüş piyasası bölgesine girdi; S&P 500 içindeki hisselerin medyanı, 52 haftalık en yüksek değerine göre %16 düştü ve piyasa derinliği, dot-com balonunun patlamasından bu yana en düşük seviyesinde. Aynı zamanda 10 yıllık ABD Hazine bonosu getirisi %5,25'e geri döndü, ABD Hazine volatilitesini ölçen MOVE endeksi 100'ü aştı; ancak korku endeksi olarak bilinen VIX hâlâ 15'in altında kaldı ve bu, hisse senedi ile tahvil volatilitesi arasında nadir görülen bir ayrışmaya neden oldu; piyasa bu durumdan dolayı oldukça tetikte.
Wilson’un sonucu şöyle: Eğer tahvil volatilitesi yatışmazsa, S&P 500 önümüzdeki ay içinde yaklaşık 6800–7300 puan aralığına inecek; sonrasında yıl sonu toparlanma beklenebilir. Eğer önce tahvil volatilitesi yatışırsa, bireysel hisselerin yükselişi hem endeksi hem de piyasa derinliğini birlikte yukarı çekecek.
Hisselerin Yarısı Derin Düşüş Piyasasında, Endeks 'Aşırı Değerlenmiş' Görünümü İçsel Çöküşü Gizliyor
Yüzeyde S&P 500 endeksi hâlâ tarihi yükseklerin yakınında işlem görüyor, ancak piyasanın içsel hasarı oldukça ciddi.
Wilson, son 'Haftalık Isınma' raporunda, Russell 3000 endeksinin %51’inin Haziran zirvelerinden beri toplamda %20’den fazla düştüğünü belirtti; bu oran iki hafta önceki '%40’tan fazla' seviyesinden daha kötüye gitti. Aynı zamanda S&P 500’ün öngörülen fiyat/kazanç oranı yaklaşık 19 kat seviyesine geriledi ve bu, bu yıl Mart ayında İran çatışmasının en yoğun döneminde kaydedilen düşük seviyeye eşitlendi.
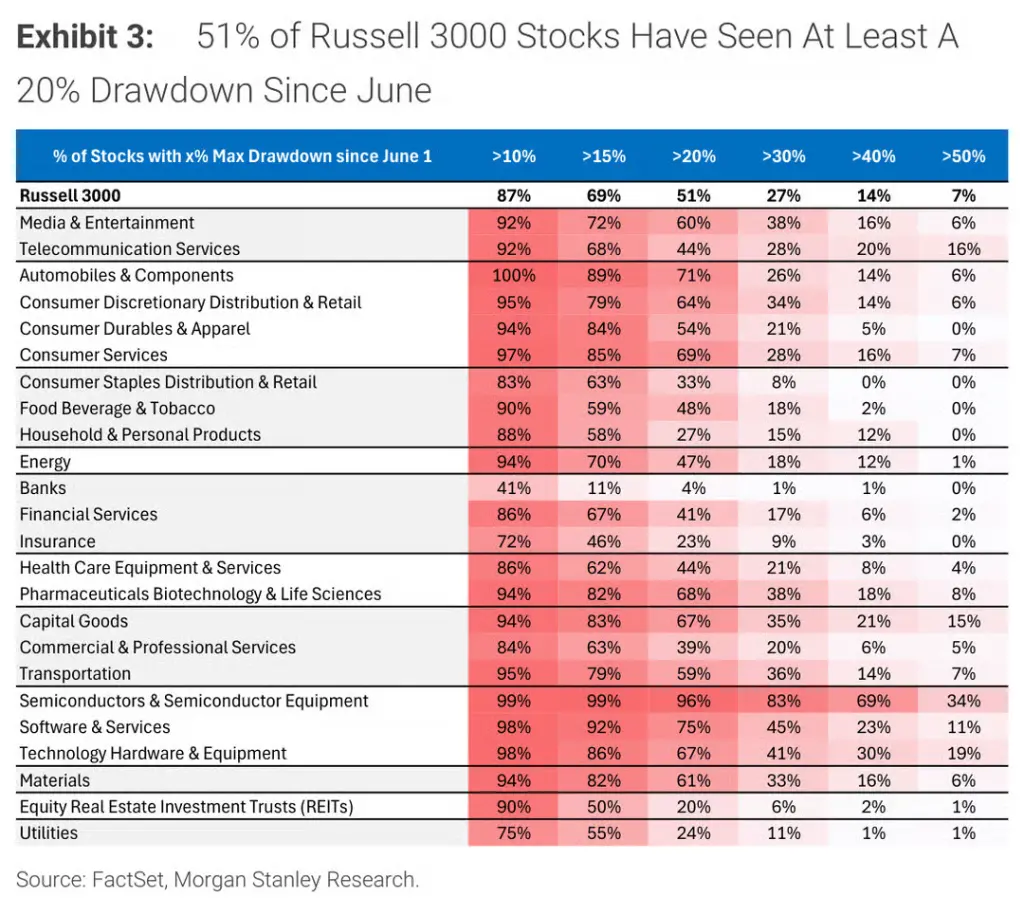
Sektörel olarak zarar dağılımı son derece dengesiz. Yarı iletken sektöründe, hisselerin %96’sı Haziran zirvelerinden itibaren %20’den fazla düştü; bunların %69’u %40’tan fazla değer kaybetti. Otomotiv sektöründe hisselerin %71’i %20’den fazla düştü ve tüm otomotiv hisseleri en az %10 değer kaybetti; yazılım sektöründe bu oran %75. Bankacılık sektörü istisna olup, yalnızca hisselerin %4’ü benzer düşüşleri yaşadı.
Wilson, bu ağır etkilenen alanları 'tipik erken dönem kazananları' olarak nitelendirdi — yarı iletken ve otomotiv hisseleri, Nisan 2025’te başlayan döngüsel dibe ulaşımından Haziran 2026’ya kadar piyasayı önemli ölçüde geçti; ancak Morgan Stanley, bu erken dönem kazananlarının kazanç revizyonu derinliğinin Haziran ayında zirve yaptığını ve piyasanın erken dönemden orta döneme geçiş yaptığını, kalite faktörlerinin artık öne çıktığını en az Haziran ayında işaret etmişti. Fed’in sert dönüşü de bu döngüsel geçişin klasik bir işareti.
Goldman Sachs verileri bu değerlendirmeyi daha da destekliyor. Goldman Sachs TMT stratejisti Peter Callahan’a göre, S&P 500 içindeki hisselerin medyanı şu anda 52 haftalık en yüksek değerine göre %16 düştü ve piyasa derinliği, dot-com balonunun patlamasından bu yana en düşük seviyesine geriledi. Goldman Sachs, 1 Mayıs’ta piyasa derinliğindeki keskin düşüşün 'tarihsel olarak genellikle önümüzdeki 6–12 ay içinde S&P 500’te ortalamanın üzerinde bir düzeltme öncesi göstergesi olduğunu' uyardı; beş ay sonra bu gösterge hâlâ kötüleşmeye devam ediyor.
Derinliğin Çöküşünü Tetikleyen Faktör: Jackson Hole, Petrol Fiyatları Değil
Piyasa derinliğinin kötüleşmesi ani olmadı ve Wilson’un zaman çizelgesi analizi özellikle kritik.
Yaz boyunca S&P 500 bileşenlerinin 200 günlük hareketli ortalamasının üzerinde yer alan oran, Mayıs sonunda %59’dan, petrol fiyatları ve ABD Hazine bonosu getirilerindeki artışa rağmen, piyasa derinliğinin iyileşmesiyle Ağustos sonunda yaklaşık %75’e çıktı. Ancak bu eğilim, Ağustos sonundaki Jackson Hole küresel merkez bankaları yıllık toplantısı sonrası keskin bir şekilde tersine döndü ve şu anki oran %49’a geriledi.
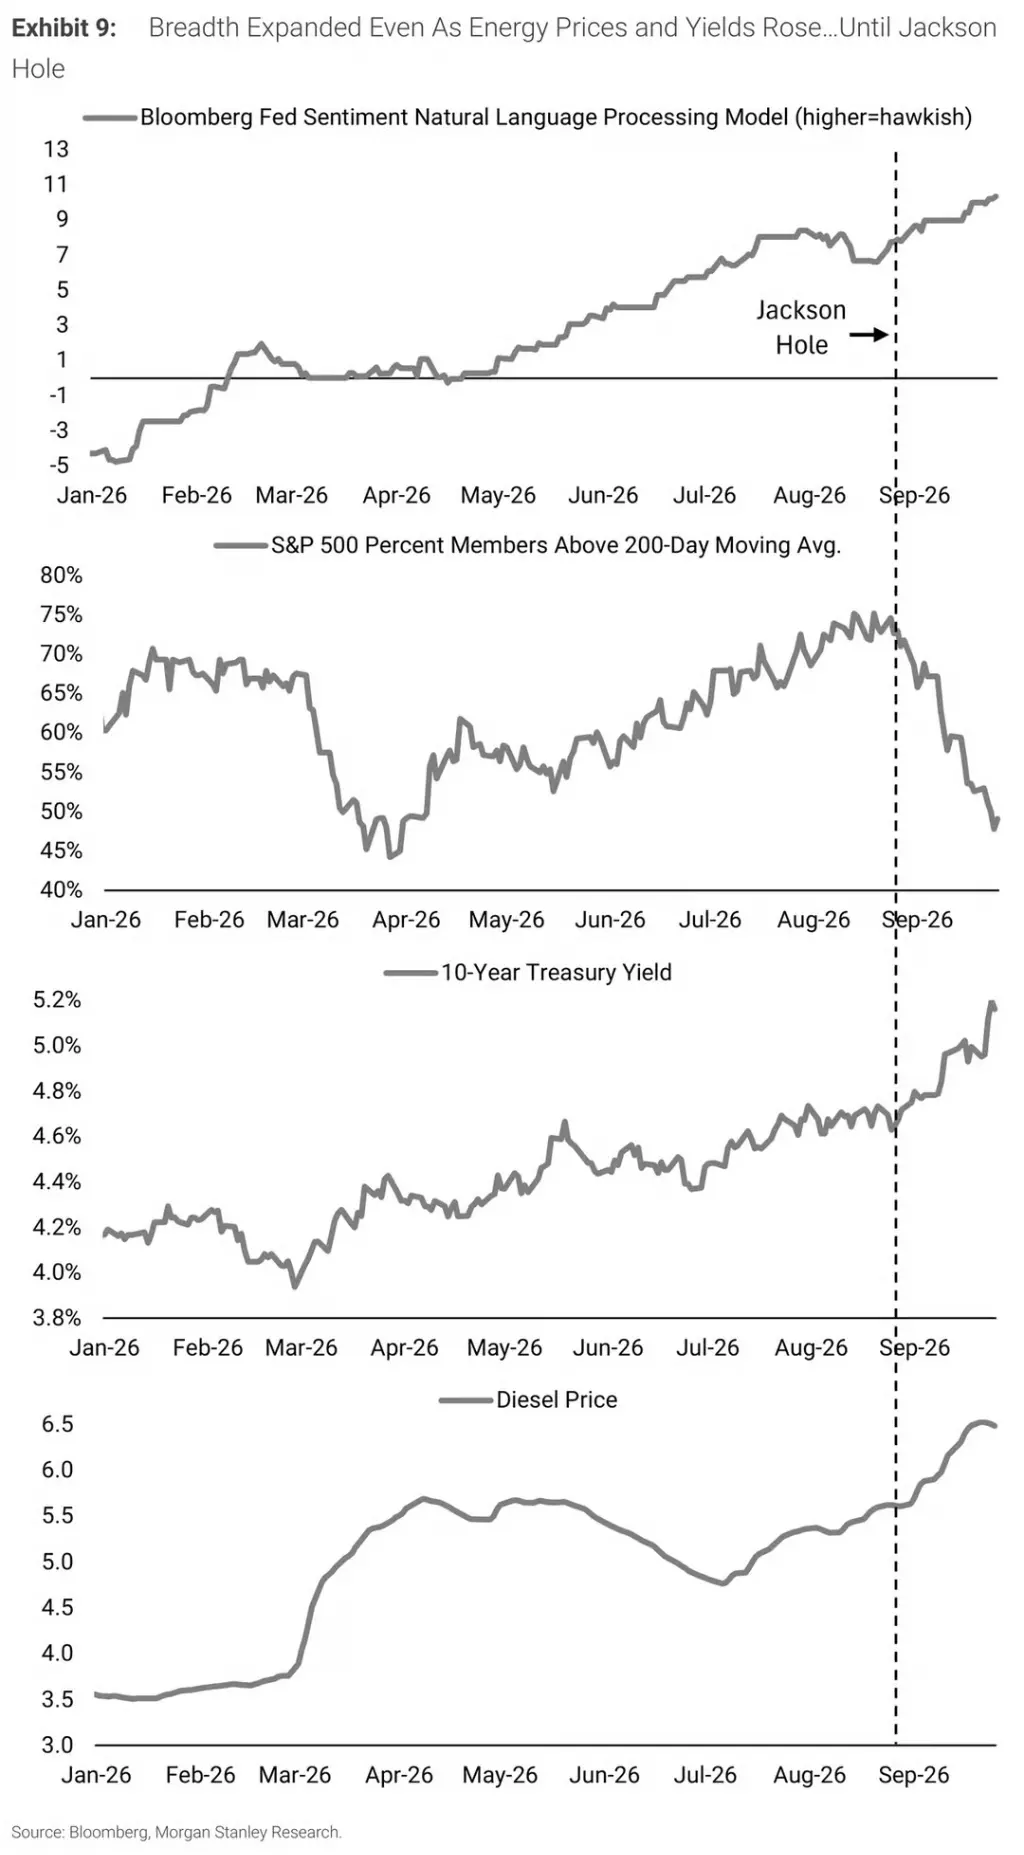
Wilson, derinliğin ani daralmasının petrolden kaynaklandığını değil, Jackson Hole sonrası piyasada Fed’in daha sert bir yola geçeceği beklentisinin yerleşmeye başladığını açıkça belirtti.
Aynı kayma faiz oranı piyasasında da açıkça gözlemleniyor. Nominal GSYİH büyümesindeki ivme ve enerji fiyatlarındaki artış, yılın ilk yarısında getirileri yükseltti; ancak Ağustos sonundan bu yana getirilerdeki artışın artan kısmı Fed'in şok edici sertleşmesini yansıtmaktadır — bu sertleşme, güçlü ekonomik büyüme ortamında gerçekleşmektedir; bu durum genel borsa performansı için mutlaka olumsuz değildir, ancak piyasanın öncü yönünü etkilemektedir.
BTIG stratejisti Jonathan Krinsky'nin istatistikleri başka bir kanıt boyutu sunuyor: Bloomberg’in aktardığı verilere göre, bu yıl fiyat ve genişlik hareketlerinin zıt yönde olduğu 57 işlem günü kaydedildi; bu, son 30 yıldaki en yüksek seviyeyi eşitlemekte ve yılın sonuna kadar dört buçuk ay daha kalmıştır.
Wilson, mevcut endeks ile genişlik arasındaki ayrılığı, “S&P 500’te kapatılması gereken yaklaşık %12’lik bir fark” olarak nicelendiriyor.
Temel göstergeler durmadı, ancak değerleme daralması başladı
Ancak piyasa genişliğinin kötüleşmesine rağmen Morgan Stanley ve Goldman Sachs temel değerlendirme konusunda nadiren uzlaşıya vardı: Mevcut piyasa zayıflığı temel göstergelerdeki bir bozulmadan değil, değerleme daralmasından kaynaklanmaktadır.
Wilson, S&P 500 için EPS revizyonlarının genişliğinin %25 olduğunu, bunun düşük kaliteli Russell 2000 için olan %7’den çok daha yüksek olduğunu belirtiyor; ayrıca medyan hisse senedinin EPS büyümesi orta onlar basamağında yüzde olarak gerçekleşmektedir. “Endeks Haziran başından beri yatay seyrediyor; bu durum kazançların durması değil, değerlemelerin şoku sindirmesi nedeniyledir.”
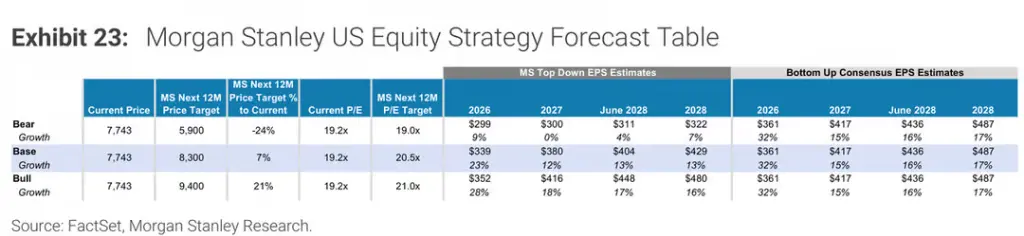
Goldman Sachs’ın kendi verilerine dayandırdığına göre, S&P 500’ün ikinci çeyrekteki yıllık EPS büyümesi %51 oldu ve önden fiyat/kazanç oranı yaklaşık 23 kat’tan yaklaşık 19 kat’a düştü; Goldman Sachs’ın 12 aylık hedef fiyatı 8700 puan, değerleme genişlemesinin katkısı neredeyse tamamen dışlanmıştır.
Dikkat edilmesi gereken nokta, “kazançların yükü taşıdığını” savunan bu stratejistin bile 2026 yılı için EPS tahmini olan 339 doların, alttan yukarı yapılan piyasa konsensüsü beklentisi olan 361 dolardan yaklaşık %6 daha düşük olmasıdır.
ABD Hazine Tahvilleri Volatilitesi: Piyasa Yönelimini Belirleyen Son Değişken
Wilson, mevcut durumu iki senaryoya bağlamaktadır; her ikisi de ABD Hazine tahvilleri volatilitesinin düşüp düşmeyeceğiyle tamamen ilişkilidir.
Senaryo Bir: Eğer tahvil volatilitesi yüksek kalırsa, piyasa genişliği ile endeks fiyatları önümüzdeki ay içinde “ortada buluşur”; bu durumda S&P 500’de yaklaşık %6’lık gerileme baskısı söz konusu olur (bu da yaklaşık 7300 puan seviyesine denk gelir); sonrasında güçlü bir yıl sonu toparlanması beklenir.
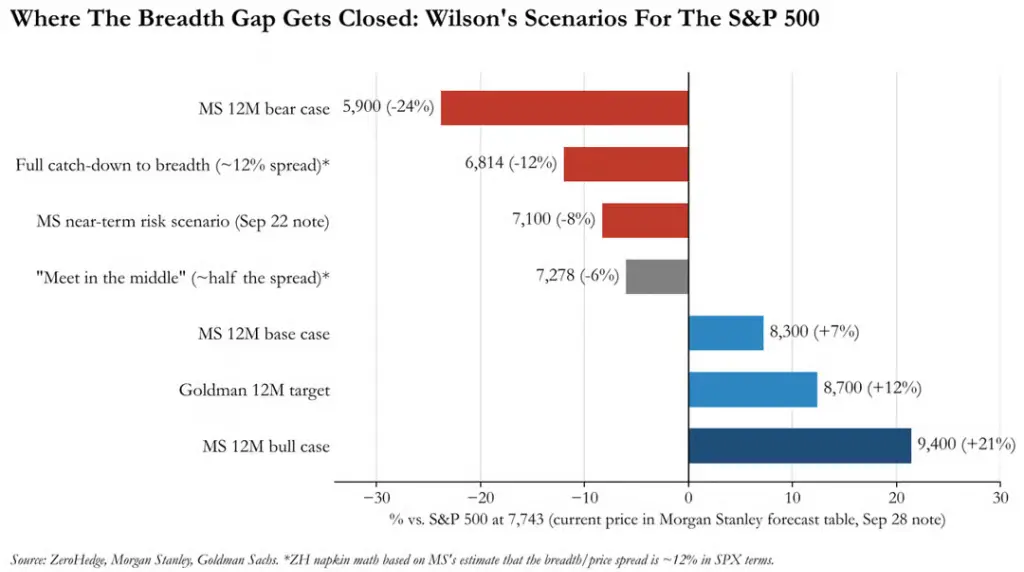
Senaryo İki: Eğer tahvil volatilitesi önce düşerse, bireysel hisse senedi genişliği endeks fiyatlarını yakalar ve ikisini birlikte yukarı çeker.
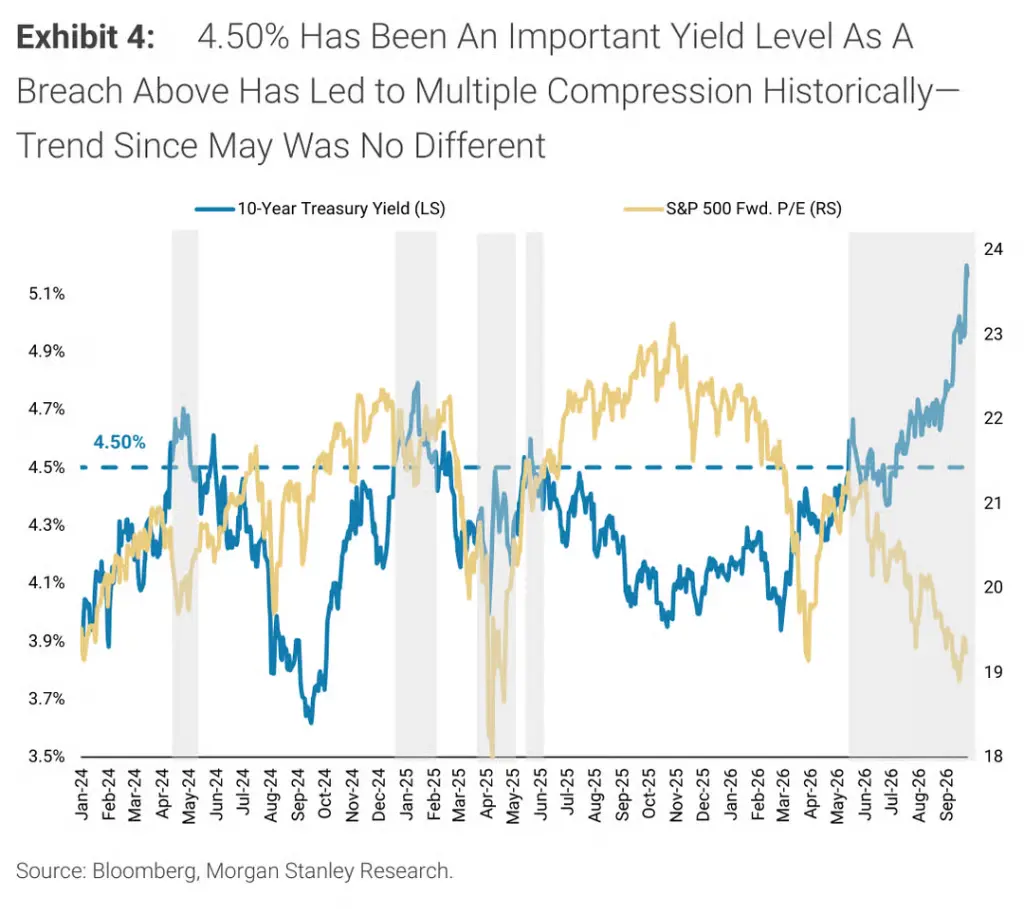
Wilson, 10 yıllık ABD Hazine tahvili getirisinin 4,50% seviyesini, hisse senedi değerlemeleri üzerinde ciddi baskı oluşturduğu kritik eşiğe işaret ediyor. Mayıs ayında bu seviye aşıldıktan sonra S&P 500’ün önden fiyat/kazanç oranı sürekli azalmaya devam etti. Geçen Cuma itibarıyla 10 yıllık ABD Hazine tahvili getirisi, tarım dışı işgücü verileri açıklaması sonrası kaybedilen tüm kazançları telafi ederek %5,25’e çıktı.
ABD Hazine tahvilleri volatilitesini ölçen MOVE endeksi şu anda 100’ü aşmış durumda, VIX ise 15’in altında kalıyor. Wilson, “Genişliğin ve değerlemelerin çöküşü sırasında VIX’in sakinliği dikkat çekici” diyerek bu anormal ayrılığı kırmızı soru işaretiyle işaretliyor. Ona göre, hisse senedi ve tahvil volatilitesinin eşzamanlı hale gelip gelmemesi ve bunun zamanlaması, genişlik ile endeks arasındaki farkın nasıl kapatılacağını nihai olarak belirleyecektir.
“Walsh Put Opsiyonları”: Var, ancak vade fiyatı kimse bilmiyor
Dikkat çekici olan, Wilson’ın raporunda yeni Fed Başkanı Walsh’ın piyasa fiyatlandırmasına etkisini özellikle ele almasıdır.
Jackson Hole toplantısından bu yana 2 yıllık ABD Tahvili getirisi yaklaşık 60 baz puan arttı ve piyasa, Walsh tarafından yayınlanan sinyalleri şu şekilde yorumluyor: Enflasyon yalnızca düşmeli, aynı zamanda ‘yeterince hızlı’ düşmelidir. Eylül ayındaki faiz artışı da bu tepki fonksiyonunu daha da pekiştirdi.
Ancak Wilson, tahvil piyasasının aşırı tepki verdiğini düşünüyor. ‘Bizim görüşümüze göre tahvil piyasası son zamanlarda aşırı şokçu bir duruşa geçmiştir.’ Ayrıca, vadeli primin şu anda iyi performans gösterdiğini ve bu durumun mali sürdürülebilirlik veya Fed’in eğriye çok geriden kalma endişelerini kısmen azalttığını belirtiyor.
Daha kritik olarak, Wilson Fed Başkanı Walsh’ın para teorist yaklaşımına özgün bir yorum sunuyor:
‘Piyasa, önümüzdeki yıl yapılacak faiz artışlarının sayısını fazla tahmin ederken, Walsh’ın ilk sorun belirtisiyle karşılaştığında bütçe açıklarını finanse etmek veya finans koşullarını stabilize etmek amacıyla dengesini kullanmaya hazır olduğunu hafife alıyor olabilir. Bizim değerlendirmemize göre Walsh, gerekirse likidite sağlayacaktır; ancak piyasa önce kararlılığını test etmek isteyebilir. Son dönemdeki getiri artışları ve tahvil volatilitesindeki yükseliş, bu doğrultuda atılan bir adımdır.’
Başka bir deyişle, ‘Walsh put opsiyonları’ nesnel olarak mevcuttur; ancak kullanım fiyatı henüz belirsizdir ve piyasa bu fiyatı aktif olarak arıyor gibidir.
Wilson, Büyük Kapitalizasyonlu Kaliteli Hisse Senetlerine Sadık Kalınmasını ve Giriş Fırsatlarının Beklenmesini Öneriyor
Bu aşamada Wilson, özellikle kazanç tahminleri iyileşen hafif varlıklı şirketler gibi büyük kapitalizasyonlu kaliteli hisse senetlerine sadık kalmayı ve yüksek serbest nakit akışı getirimi, düşük tahakkuklar ve kişi başı satış gibi kalite ve operasyonel verimlilik faktörlerine odaklanmayı öneriyor.
Eğer endeks gerçekten geri çekilirse ve ‘aylarca süren yüzey altı ayarlama’yı tamamlarsa, Wilson bunun daha yüksek riskli hisse senetlerine pozisyon artırma zamanı olacağını düşünüyor; bu süre yaklaşık bir aydır.
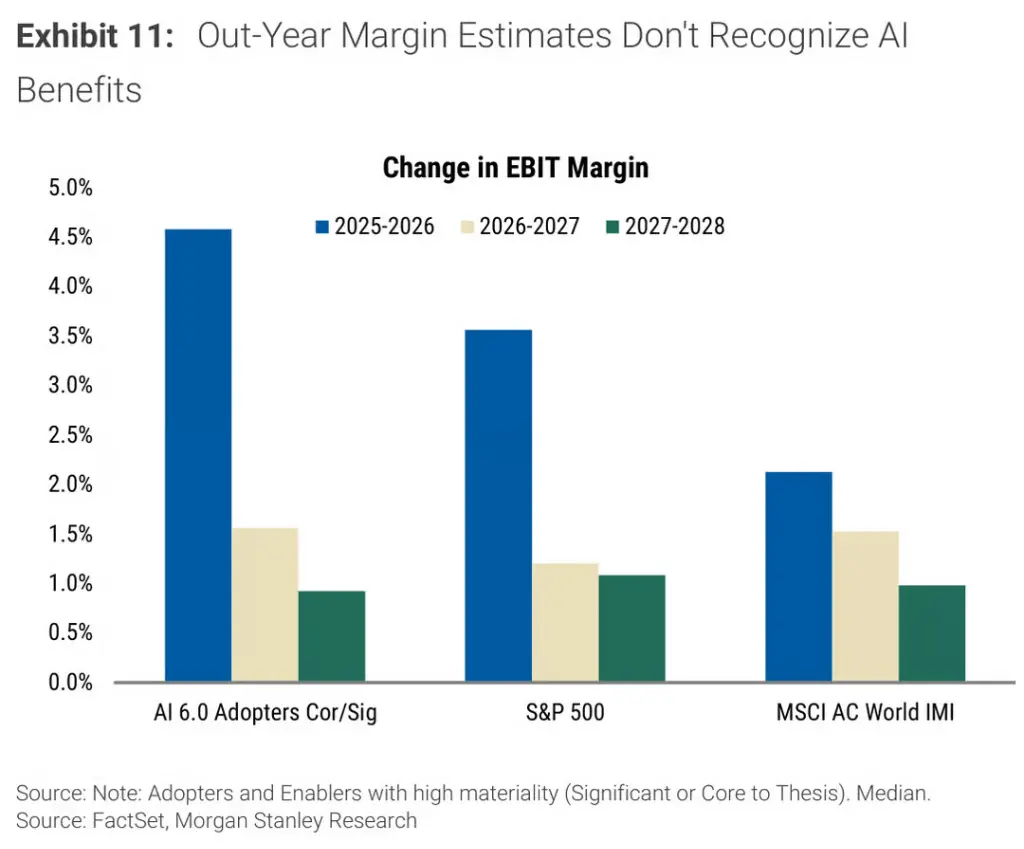
Yapay zekâ (YZ) temaları açısından, Morgan Stanley analisti Michelle Weaver’ın yaklaşık 3.600 küresel hisse üzerine hazırladığı altıncı YZ izleme analizi, piyasada ‘YZ sağlayanlar’dan ‘YZ benimseyenlere’ doğru bir dönüşüm yaşandığını gösteriyor. Piyasa, güçlü korelasyona sahip YZ benimseyenlerin 2025–2026 yılları arasında EBIT kâr marjında %4,6’lık bir genişleme gerçekleştireceğini yaygın olarak bekliyor; bu oran S&P 500’un genel seviyesini aşmakta, ancak uzun vadeli tahminlerde bu avantaj neredeyse kayboluyor; bu da analistlerin ilk YZ kârını değerlemelere yansıttığını, ancak sürdürülebilirliğinin tam olarak fiyatlandığını göstermiyor.
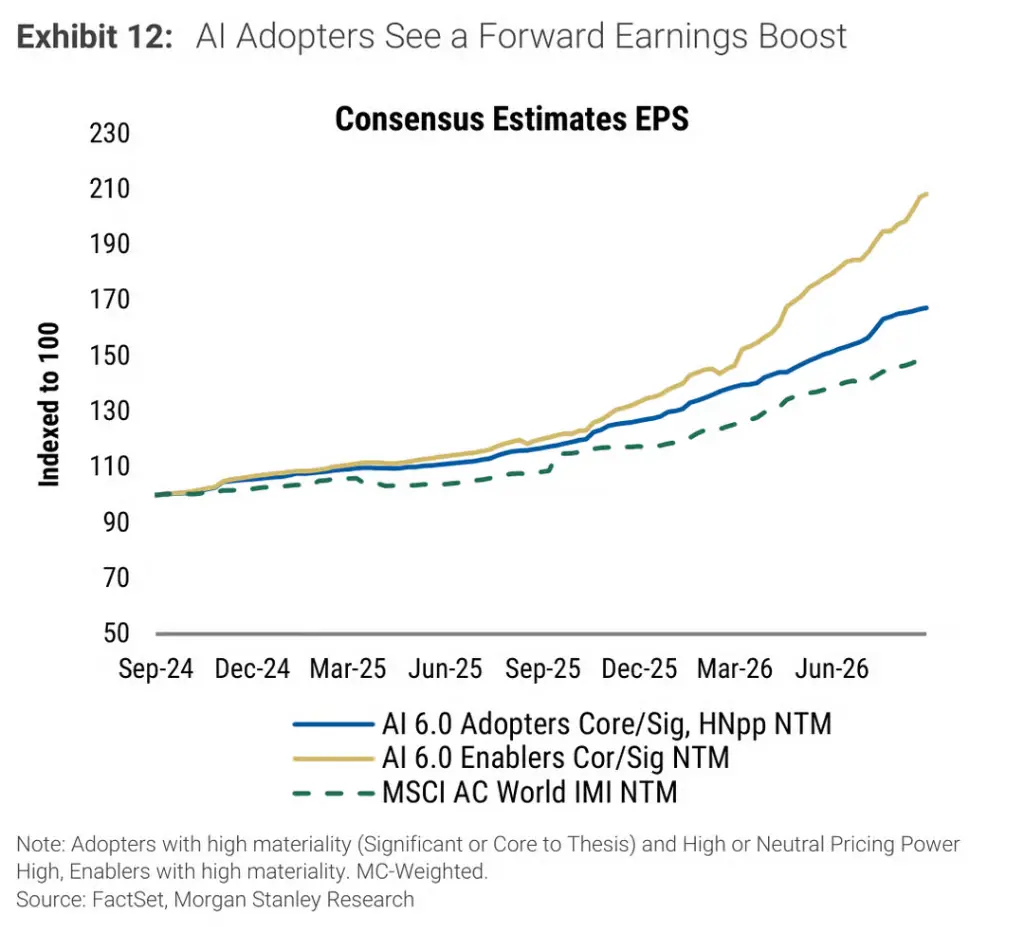
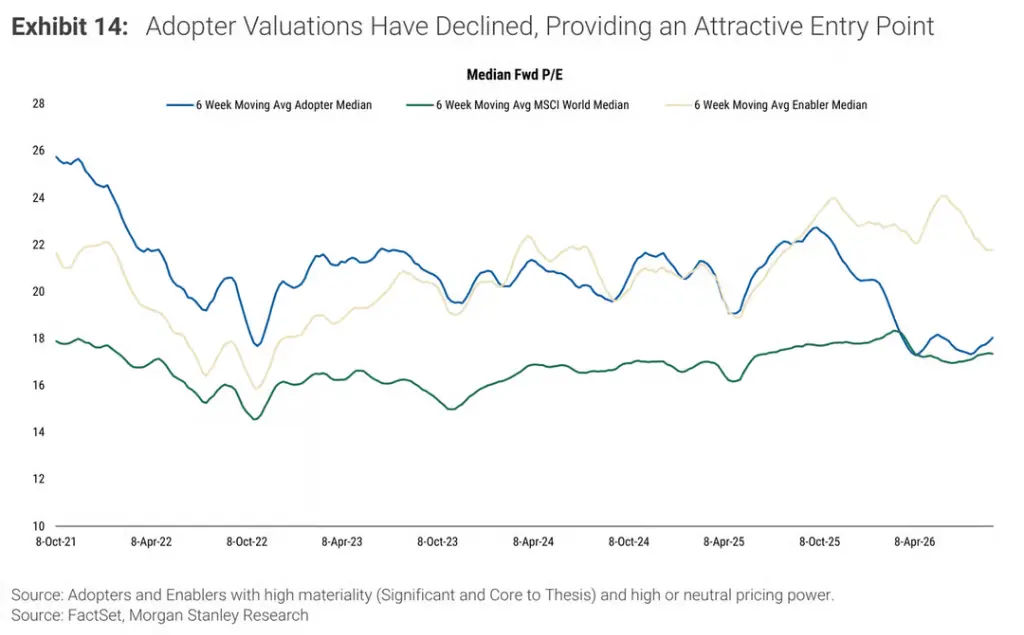
Değerleme açısından, güçlü korelasyona sahip YZ benimseyenlerin gelecek 12 aylık EPS’si iki yılda yaklaşık %70 arttı (sağlayanlarda bu artış %200’ün üzerindedir); ancak medyan benimseyen şu anda yalnızca ileriye dönük F/K oranı 18 ile işlem görüyor; bu oran MSCI World Endeksi ile uyumlu, ancak sağlayıcıların 22’lik F/K oranından önemli ölçüde düşük.
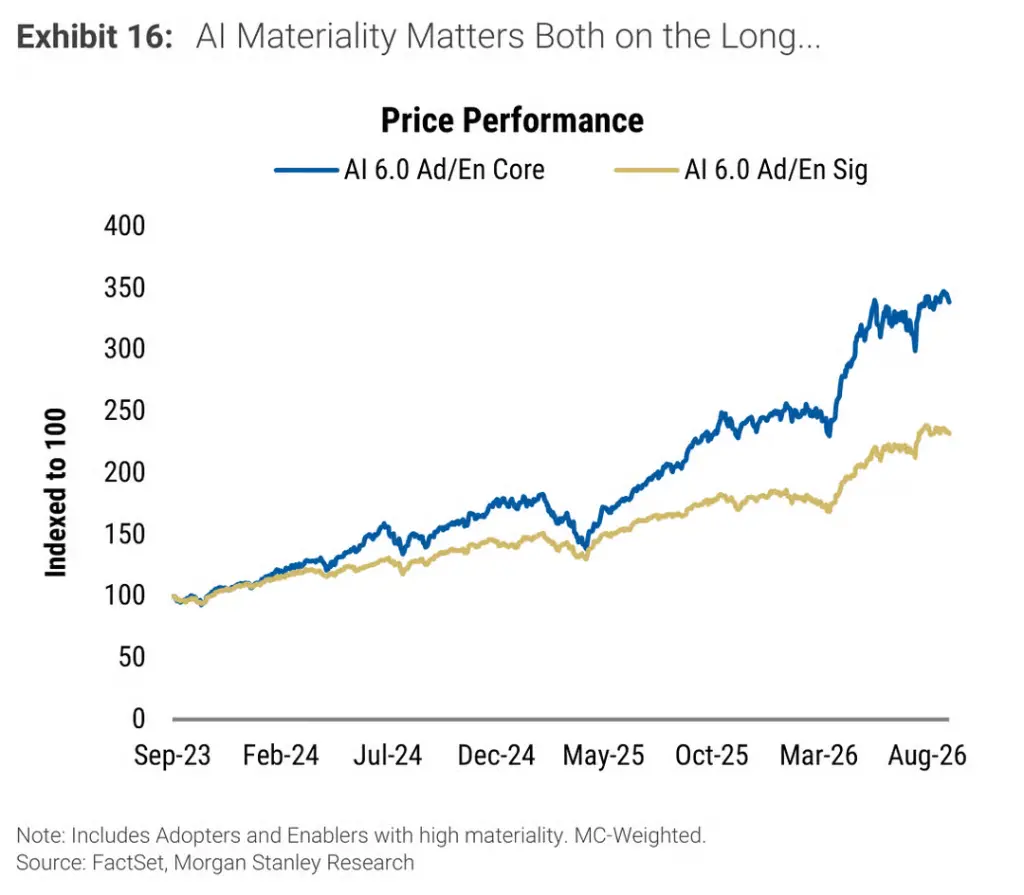
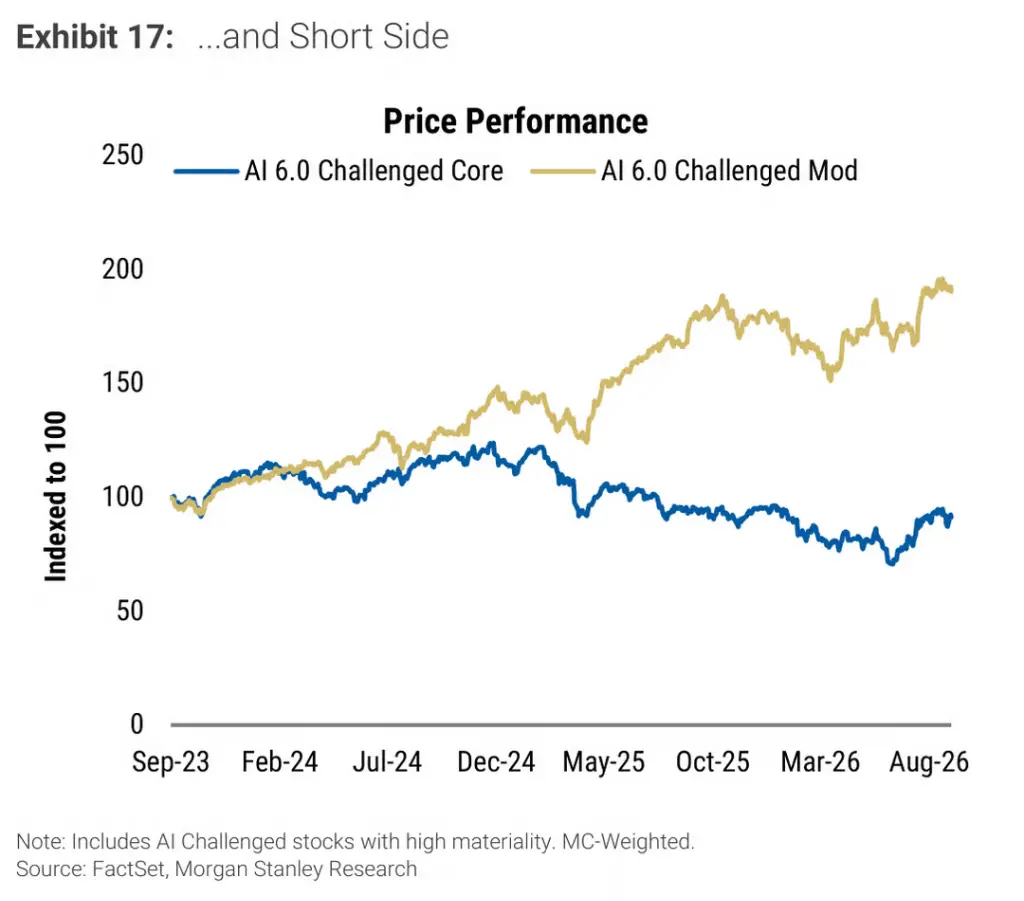
Ayrıca, ‘yatırım mantığında YZ merkezde’ olan şirketler, yalnızca ‘önemli düzeyde’ olanlardan %107 daha iyi performans gösterdi; buna karşılık, temel YZ tehditleriyle karşı karşıya olan şirketler, orta düzeyde etkilenenlerden yaklaşık %161 daha kötü performans gösterdi; bu da piyasada YZ’nin etkisinin fiyatlandırmasının giderek daha ince hale geldiğini gösteriyor.