Goldman Sachs yorumu: Faiz oranlarının kesintisi 2027 yılının ikinci yarısına kadar gerçekleşmeyecek. Yüksek faiz oranları ne kadar süre daha devam edecek?
 Tapbit Wire
Editör Notu: ABD enflasyonu yeniden yükseldi ve Federal Rezerv’in faiz artırımı konusu tekrar piyasa odak noktası haline geldi. 14 Ekim’de yayımlanan verilere göre, ABD Tüketici Fiyat Endeksi (CPI) Eylül ayında aylık %0,6, yıllık %3,7 arttı. Benzin fiyatları aylık artışın yarısından fazlasını oluşturdu; ancak gıda ve enerji hariç çekirdek CPI yine de aylık %0,3 arttı ve Ağustos’taki seviyesinde kaldı; bu da temel fiyat baskılarının daha da hafiflemediğini gösteriyor.
Enflasyonun dirençli seyri sıkılaştırma politikasını sürdürme gerekçesi sağlarken, yüksek finans maliyetleri de büyüme üzerinde baskı birikimine neden oluyor. Piyasa açısından bir sonraki faiz artırımının olup olmayacağı yalnızca şu anki bir soru; uzun vadeli değişken ise faiz oranlarının ne kadar süre yüksek kalacağı ve işletmeler ile hane halkının yüksek finans maliyetlerini ne kadar süre dayanmak zorunda kalacağıdır.
Goldman Sachs’un makro araştırma bültenindeki temel senaryosuna göre, Federal Rezerv Aralık’ta bir kez daha faiz artırımı yapacak, ardından 2027 Eylül’ünden itibaren üç kez faiz indirimi gerçekleştirecek; uzun vadeli oranların önümüzdeki aylarda düşmesi bekleniyor. Bu senaryo kapsamında Goldman Sachs, yüksek faiz oranlarının 2027 yılına kadar ABD GSYİH büyümesini yaklaşık 0,2 puan düşüreceğini tahmin ediyor; eğer faiz oranları mevcut seviyelerde kalırsa, bu etki temel tahminin iki katından fazla olacaktır.
Bu, Goldman Sachs’un sınırlı büyüme maliyeti değerlendirmesinin, sonrasında faiz oranlarındaki düşüşe bağlı olduğunu gösteriyor. Eğer enflasyon uzun süre azalmazsa ve uzun vadeli finans maliyetleri yüksek kalırsa, piyasa yalnızca Federal Rezerv’in ne kadar daha fazla faiz artıracağı değil, aynı zamanda ABD ekonomisinin bu koşullara ne kadar süre dayanabileceği konusunda yeniden değerlendirme yapmak zorunda kalacaktır.
Aşağıda orijinal metnin çevirisi yer alıyor:
Enflasyon beklentileri aşıldıktan sonra piyasa, Federal Rezerv’in faiz yoluyla ilgili beklentilerini yeniden değerlendirdi. Ancak Goldman Sachs’un sunduğu senaryo analizi sorunu daha çok büyüme boyutuna taşıyor: Faiz oranları zaten yüksek seviyelere ulaştı ve bunların ne kadar süre korunacağı, sıkılaştırma politikasının ekonomik maliyetini önemli ölçüde değiştirebilir.
Sunulan rapora göre, Goldman Sachs hâlâ Federal Rezerv’in Aralık’ta bir kez daha faiz artıracağını ve ardından 2027 Eylül’ünden başlayarak üç kez faiz indirimi yapacağını öngörüyor. Aynı zamanda temel varsayımı, uzun vadeli oranların önümüzdeki aylarda mevcut seviyelerinden düşeceğini belirtiyor.
Bu senaryo çerçevesinde Goldman Sachs, yüksek faiz oranlarının 2027 yılına kadar ABD GSYİH büyümesini yaklaşık 0,2 puan aşağı çekeceğini tahmin ediyor. Eğer faiz oranları mevcut seviyelerde kalırsa, bu etki temel tahminin iki katından fazla olacak.
İki senaryo arasındaki fark, bu raporun en önemli yargısını ortaya koyuyor: Gelecekteki büyüme baskıları, hem Federal Rezerv’in bir sonraki adımı hem de piyasa finans maliyetlerinin buna paralel olarak düşüp düşmeyeceğiyle doğrudan ilişkili.
Çekirdek Enflasyon Soğumuyor, Federal Rezerv İçin Rahatlama Zor
ABD enflasyonu Eylül ayında yükseldi ve ana itici güç enerjiydi. Benzin fiyatları aylık %9,1 artarak genel CPI artışını Ağustos’taki %0,4’ten Eylül’de %0,6’ya çıkardı.
Ancak fiyat baskıları tamamen enerjide yoğunlaşmadı. Çekirdek CPI iki ay üst üste aylık %0,3 arttı; konut fiyatları artışı ise Ağustos’taki %0,3’ten Eylül’de %0,4’e çıktı. Bu durum, piyasayı bu enflasyon performansını yalnızca benzin fiyatlarındaki dalgalanmalarla açıklamaktan alıkoyuyor.
Federal Rezerv için kritik nokta, fiyat artışlarının sürdürülebilir olup olmadığıdır. Enerji fiyatları genel enflasyonu hızla yukarı çekebilir; sonrasında yaşanan etki fiyat trendlerine ve maliyet geçişine bağlıdır; çekirdek enflasyonun istikrarlı hale gelip yavaşlayıp yavaşlamayacağı ise politika yapıcıların temel fiyat baskılarına ilişkin değerlendirmelerini etkiler.
Bu veri, takip eden politika yolunu belirlemek için yeterli değildir; ancak çekirdek enflasyondaki daha fazla soğuma olmaması, enflasyonun düşmeye devam edip etmeyeceği konusunda karar vermek için daha fazla kanıt gerekliliğini vurguluyor.
Rapordaki Goldman Sachs temel senaryosu hâlâ Aralık’ta bir kez daha faiz artırımı içeriyor. Ancak mevcut alıntı, tahmin ayarlamalarının tam sürecini içermemektedir; dolayısıyla bu CPI verisine bağlı olarak şirketin faiz artırımı zamanlamasını veya sıklığını değiştirdiği sonucuna varılamaz.
Büyüme Üzerindeki Etki İki Katına Çıkabilir, Belirleyici Faktör Faizlerin Ne Zaman Düşeceği
Goldman Sachs'ın büyüme tahminleri net bir faiz oranı yoluna dayanmaktadır: bu yıl bir kez daha faiz artışı, ardından uzun vadeli faiz oranlarında düşüş ve 2027 yılının ilerleyen dönemlerinde faiz indirimlerine başlanması.
Bu, tahmin edilen %0,2'lik büyüme baskı etkisinin zaten gelecekteki finansman ortamının kademeli olarak yumuşaması koşulunu içerdiğini gösterir. Bu koşul sağlanamazsa ekonomi üzerindeki baskı da artacaktır.
Goldman Sachs, faiz oranlarının mevcut seviyelerde kalması durumunda 2027 yılına kadar ABD GSYİH büyümesine uygulayacağı baskı, temel senaryoya göre iki katından fazla olacağını tahmin ediyor. Tek bir faiz artışıyla karşılaştırıldığında, yüksek finansman maliyetlerinin sürüklenmesi daha büyük bir birikimli etkiye yol açabilir.
Bu farkı anlamak için politika faiz oranları ile uzun vadeli piyasa faiz oranları arasında ayrım yapılması gerekir. Federal Rezerv, kısa vadeli fonlama fiyatlarını doğrudan etkiler; ancak konut kredileri, kurumsal uzun vadeli finansman ve yatırım projeleri için fonlama maliyetleri de uzun vadeli piyasa faiz oranlarından etkilenir.
Dolayısıyla Federal Rezerv faiz artışlarını durdurursa bile, işletmeler ve hane halkı finansman maliyetlerinde düşüşten derhal faydalanmayabilir. Uzun vadeli faiz oranları yüksek kalırsa, konut talebi, kurumsal yatırımlar ve kredi faaliyetleri yine baskı altında kalabilir.
%0,2'lik değer, Goldman Sachs’ın modelinin tahmin ettiği büyüme baskısıdır; ABD GSYİH büyüme oranının bir tahmini değildir ve toplam ekonominin %0,2 azalmasını da ifade etmez. Sağlanan materyaller tam model ayarlarını açıklamadığından, farklı sektörlerdeki özel kayıplar daha ileriye gidilerek çıkarılamaz.
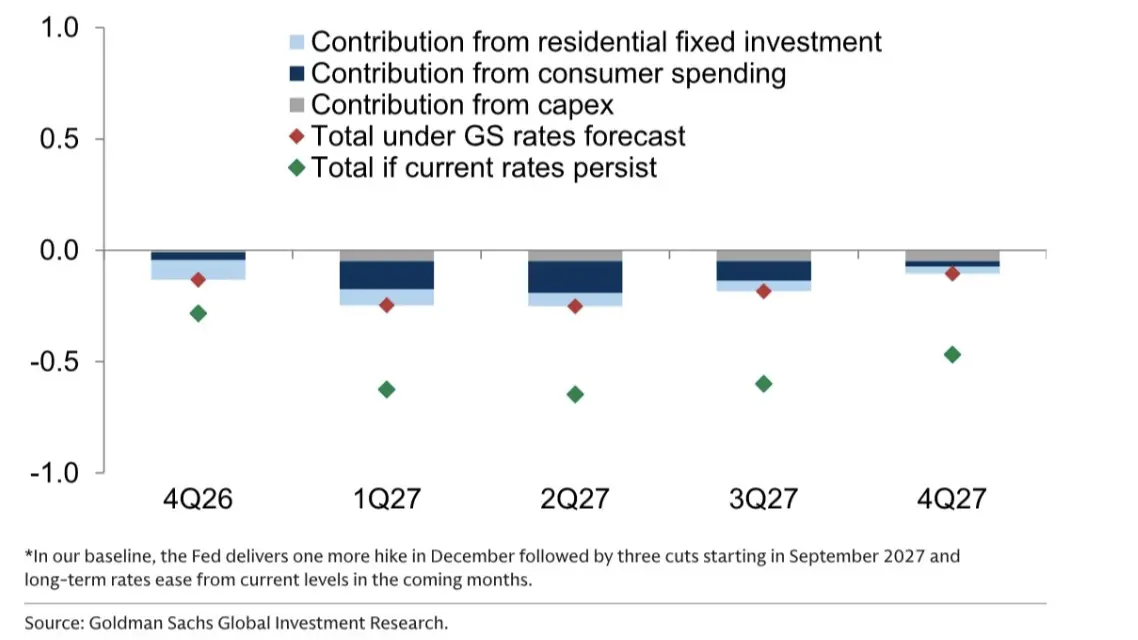
Açıklama: Goldman Sachs’ın temel varsayımı, Federal Rezerv’in Aralık ayında bir kez daha faiz artıracağını, ardından Eylül 2027’den itibaren üç faiz indirimi yapacağını ve uzun vadeli faiz oranlarının önümüzdeki aylarda mevcut seviyelerinden düşeceğini öngörmektedir. Görsel, farklı faiz yolları altında model tahminlerini göstermektedir.
Goldman Sachs’ın Temel Senaryosunun Geçerliliği İki Koşula Bağlıdır
Goldman Sachs ayrıca bu yıl bir kez daha faiz artışı ve gelecek yıl faiz indirimleri beklemektedir; bu, kısa vadeli enflasyonun hâlâ kısıtlanması gerektiği, ardından ekonomik ve fiyat koşullarına kademeli uyum sağlanması gerekliliğini yansıtan koşullu bir politika yoludur.
Ancak bu değerlendirme iki koşulun bir araya gelmesini gerektirir.
Birincisi, temel enflasyonun daha kalıcı bir şekilde azalması gerekir. Fiyat artışları uzun süre azalmazsa ya da enerji maliyetleri diğer mallar ve hizmetlere daha fazla yansıtılırsa, sıkı para politikasının süresi uzayabilir. Goldman Sachs’ın öngördüğü faiz indirimleri zamanlaması da yeniden değerlendirilebilir.
İkincisi, uzun vadeli faiz oranlarının mevcut seviyelerinden düşmesi gerekir. Bu, Goldman Sachs’ın nispeten hafif büyüme baskısı tahmininde önemli bir varsayımdır. Uzun vadeli faiz oranları yüksek kalırsa, politika faiz oranları artık sürekli artırılmasa bile finansman maliyetleri talebi baskılamaya devam edebilir.
Varlık fiyatlaması açısından bu, yatırımcıların politika dönüşümünü ve finansman ortamındaki iyileşmeyi ayrı ayrı değerlendirmesini gerektirir. Faiz artışlarının durdurulması, daha fazla sıkılaşma endişesini azaltabilir; ancak büyüme baskısının hafiflemesi, gerçek borçlanma maliyetlerinde düşüş yaşanıp yaşanmayacağına bağlı olacaktır.
Dolayısıyla ileride gözlemlenmesi gereken değişkenler daha netleşmiştir: temel enflasyonun yavaşlamaya devam edip etmediği, uzun vadeli faiz oranlarının düşüp düşmediği ve konut, yatırım ile istihdamda daha belirgin baskılar görünüp görünmediği.
Goldman Sachs’ın tahmin ettiği %0,2’lik büyüme baskısı, sonraki faiz düşüşleri senaryosu altındaki sonuçtur. Enflasyonun dirençli kalması finansman maliyetlerinin daha uzun süre yüksek kalmasına neden olursa, ABD ekonomisinin taşıması gereken maliyetler bu temel senaryodan önemli ölçüde yüksek olabilir.