Figma'nın yapay zekâ kullanıcı tabanı büyüyor, o halde neden kârlar yeniden hesaplanmak zorunda?},{
 Tapbit Wire
Tasarım yazılımı şirketi Figma, gelir beklentilerini yine aştı. Reuters'e göre üçüncü çeyrek geliri 391,4 milyon dolar oldu ve şirket aynı zamanda tam yıllık gelir ile düzeltilmiş faaliyet kârı tahminlerini yükseltti. Gelir açıklamasının ardından hisse fiyatı sonrası işlemlerde başlangıçta düştü.
CEO Dylan Field, tasarım tuvalini kod ve yapay zekâ asistanları için bir çalışma alanı haline getiriyor. Müşteriler bu araçları kullandıkça Figma daha fazla lisans ve yapay zekâ kredisi satabilir; ancak aynı zamanda modelleri çalıştırmak da maliyet doğurur. Gelir ve kâr tahminlerindeki eşzamanlı yükseliş, bu işin büyüdüğünü gösteriyor. Brüt kar marjındaki değişim ise başka bir soruyu gündeme getiriyor: Yeni gelirden ne kadar para kalıyor?
Büyüme yavaşladı mı?
Figma'nın geliri ardışık birkaç çeyrektir artıyor. En son beş çeyreği birlikte değerlendirildiğinde, en son çeyrek geçen yılın aynı dönemine kıyasla 100 milyon dolardan fazla gelir getirdi. Ancak büyüme oranı geçen çeyrekteki zirveden hafifçe geriledi.
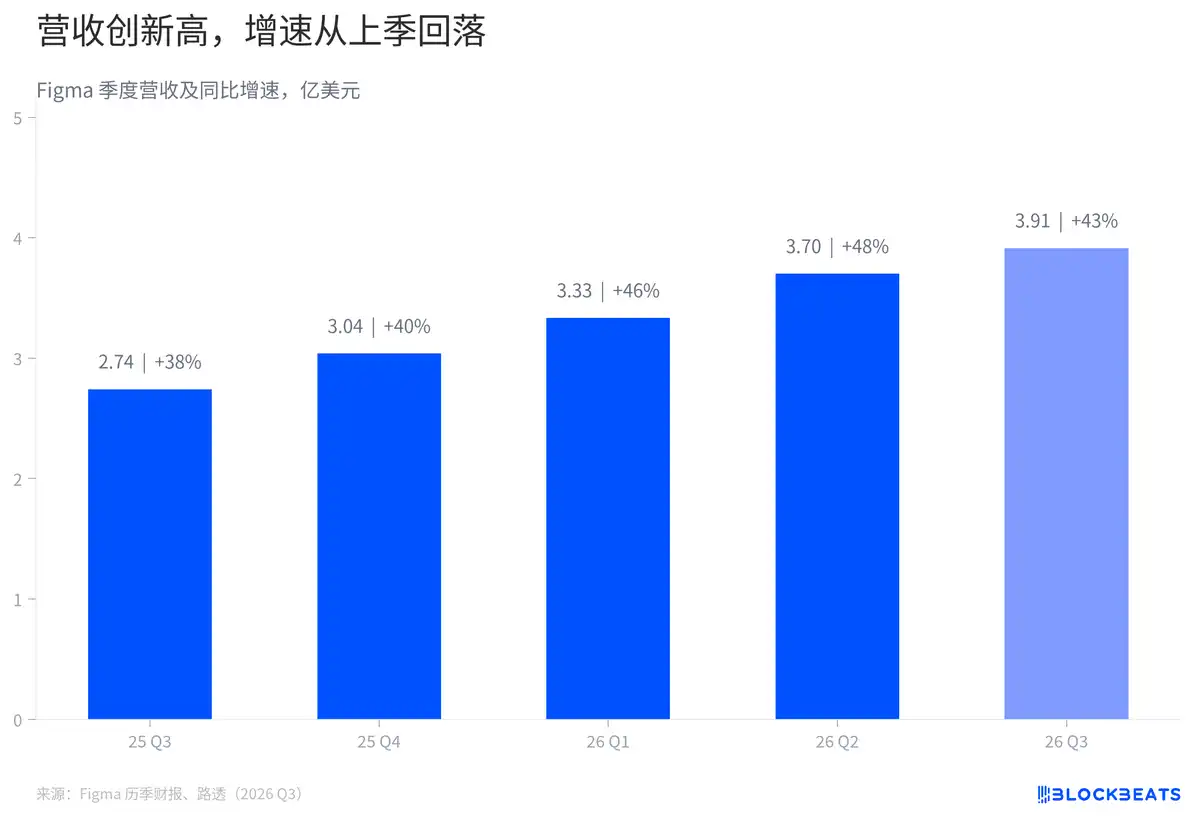
Yıllık büyüme oranı, bu çeyreğin gelirini geçen yılın aynı çeyreğiyle karşılaştırır. Geçen yılın aynı dönemindeki gelir tabanı zaten büyük olduğundan bu çeyrek daha fazla gelir eklesede oran, geçen çeyrekle kıyasla daha düşük olabilir. Büyümenin yönünün değişip değişmediğini belirlemek için müşteri genişlemesi, lisans sayısı ve kullanım verileri sonraki çeyreklerde incelenmelidir.
Bu çeyrek geliri aynı zamanda şirketin orijinal tahmininden de yüksek çıktı. Figma'nın geçen çeyrekte verdiği üçüncü çeyrek rehberliği üst sınırı 375 milyon dolardı ve gerçek gelir bu rakamı 16,4 milyon dolar aştı. Bu, üst sınırdan yaklaşık %4,4 fazlasını temsil ediyor.
Şirketin gelir kaynakları giderek karmaşıklaşıyor. Daha önce müşteriler çoğunlukla yazılım lisansları için ödeme yapıyordu; şimdi yapay zekâ kredisi satın alımı da gelir oluşturabiliyor. Bir kurumsal müşterinin tasarımcı lisansları eklemesiyle mevcut çalışanlarının modellere daha sık çağrı yapması, faturayı her ikisinde de etkiler. Ancak gelir raporlarında açıklanan toplam gelir bu unsurları birleştirir; bu nedenle her birinin büyümedeki katkısı doğrudan hesaplanamaz.
Müşterilerin %80’inin yapay zekâ kullanması, %80’inin ek ücret ödediği anlamına mı geliyor?
Bu oran geçen çeyrekten beri var. Figma’nın ikinci çeyrek gelir raporuna göre yıllık tekrarlayan geliri 10.000 doları aşan ödemeli müşteriler arasında haftalık olarak yapay zekâ kredisi kullananların oranı %80’den fazlaydı. Reuters, Ekim ayı sonu itibarıyla bu oranın hâlâ %80’in üzerinde olduğunu bildirdi.
Bu metriğin paydası belirli bir gelir eşiğini karşılayan ödemeli müşterilerdir ve bir müşteri hesabı içinde haftalık kredi kullanımı olup olmadığını tanımlar. Figma lisansları kredileri içerir; müşteriler ayrıca kurallara göre ek izin satın alabilirler. Sadece 'kullanıldı' bilgisi, bu müşterilerden kaçının ek kredi aldığını veya her şirketin ne kadar tükettiğini göstermez.
Figma CFO Praveer Melwani, Reuters’e yaptığı açıklamada şirketin kredi fiyatlandırmasını revize ettikten sonra müşterilerin aynı harcama karşılığında daha fazla kredi aldığını ve ayrı olarak satın alınan kredilerin kullanım oranının arttığını söyledi. Bu değişiklik kullanıcıların deney yapmaya daha istekli olmasını sağlayabilir; ancak belirli bir kredi gelirinden ne kadar kâr kaldığını belirlemek için satın alma miktarları ile çağrı maliyetleri birlikte değerlendirilmelidir.
Özellik yayını ile ücretlendirme zamanlaması mutlaka eşzamanlı değildir. Figma, ikinci çeyrek gelir toplantısında Agent ve Code Layers gibi bazı test özellikleri henüz ücretli kredileri tüketmiyordu. Ürün geliştirilmeye devam ettikçe belirli özelliklerin ücretlendirilmeye başlayıp başlamadığı en güncel kurallara bakılarak belirlenmelidir. Test özelliklerinden kaynaklanan kullanıcı büyümesi ürün kullanımı verisi oluşturabilir; ancak aynı zamanda öncelikle hizmet maliyeti de doğurabilir.
Gelir artıyor, peki neden brüt kar marjı düşüyor?
MarketWatch özetiyle göre Figma’nın üçüncü çeyrek gayri safi brüt kar marjı (non-GAAP) %82 idi; geçen çeyrekte bu oran %85’ti. Bu yuvarlanmış bazda, alınan her 100 dolar gelirden, araştırma-geliştirme, satış ve diğer masrafları karşılamak üzere düzeltilmiş gelir maliyeti çıkarıldıktan sonra yaklaşık 82 dolar kalıyor.
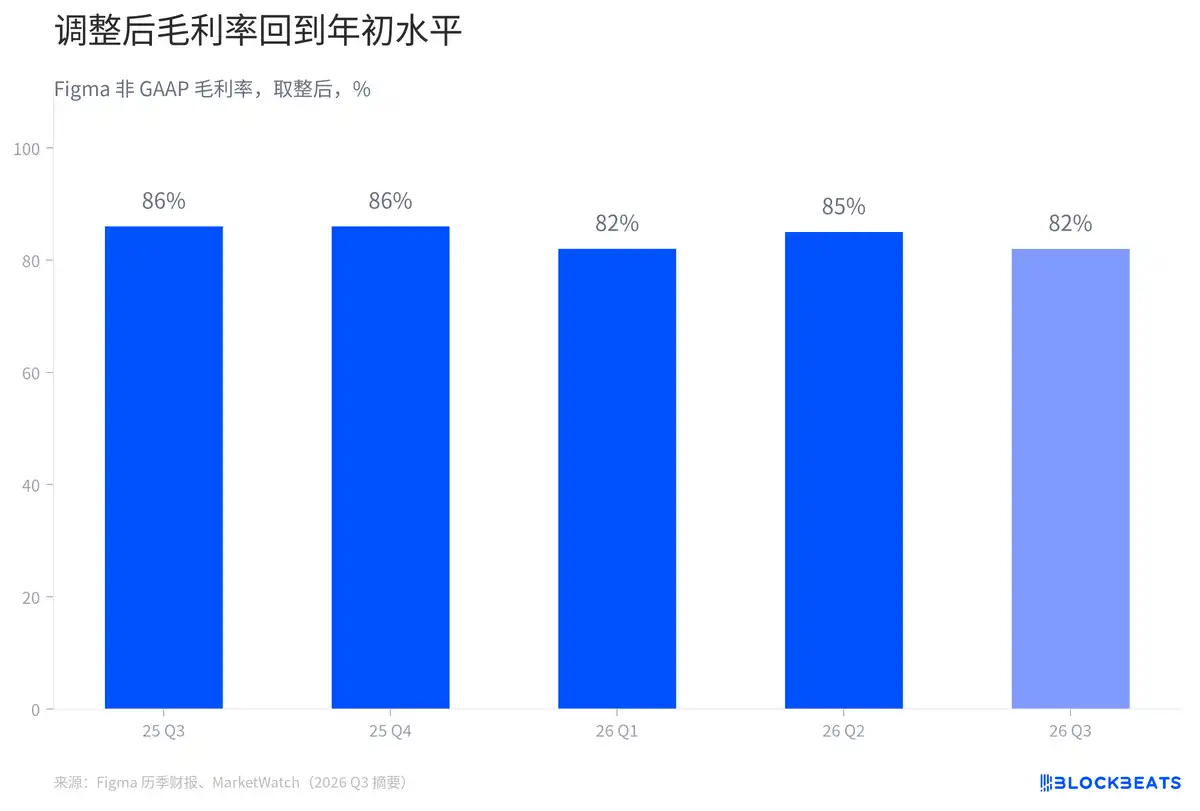
Brüt kar marjı bir oran iken brüt kâr bir tutardır. Gelir yeterince hızlı büyüdüğünde, daha düşük bir brüt kar marjı bile daha yüksek bir brüt kâr tutarına karşılık gelebilir. Figma’nın bir yıl önceki döneme ait non-GAAP brüt kârı yaklaşık 237 milyon dolardı. Bu çeyreğe ait kesin brüt kâr tutarı hâlâ orijinal finans tablolarına bakılarak doğrulanmalıdır; yuvarlanmış brüt kar marjı, kesin finans raporu rakamlarını geriye doğru hesaplamak için kullanılamaz.
Yapay zekâ maliyetleri yalnızca gelir maliyetinde yer almaz. Figma’nın ikinci çeyrek raporunda ücretsiz kullanıcılarla ilişkili altyapı, barındırma ve yapay zekâ maliyetlerinin araştırma-geliştirme giderlerindeki artışın nedenlerinden biri olduğu belirtildi. Rapor ayrıca satış ve pazarlama giderlerindeki değişiklikleri açıklarken ücretsiz kullanıcılarla ilgili maliyetleri de vurguladı. Şirket genelindeki yapay zekâ yatırımı değerlendirmesi için faaliyet giderleri de birlikte okunmalıdır.
Şirket, maliyet yapısını değiştirmeye çalışıyor. Melwani, Reuters'e üçüncü çeyrekte Figma'nın kendi modelleriyle yürütülen iş payının iki katından fazla arttığını ve ürün içinde daha fazla görevde bu modellerin kullanıldığını söyledi. Şirket, raporda bu durumdan kaynaklanan tasarrufun tam miktarını açıklamadı.
Tam yıllık beklenti yükseltildi; dördüncü çeyrekte ne kadar değişiklik olacak?
Gelir orijinal tahminleri aştıktan sonra Figma, tam yıllık gelir beklentisinin orta noktasını 1,465 milyar dolardan 1,498 milyar dolara çıkardı. Bu yükseltmenin bir kısmı zaten gerçekleşen üçüncü çeyrek başarısından kaynaklandı; kalan kısmı ise beklenti orta noktasından çıkarılabilir.
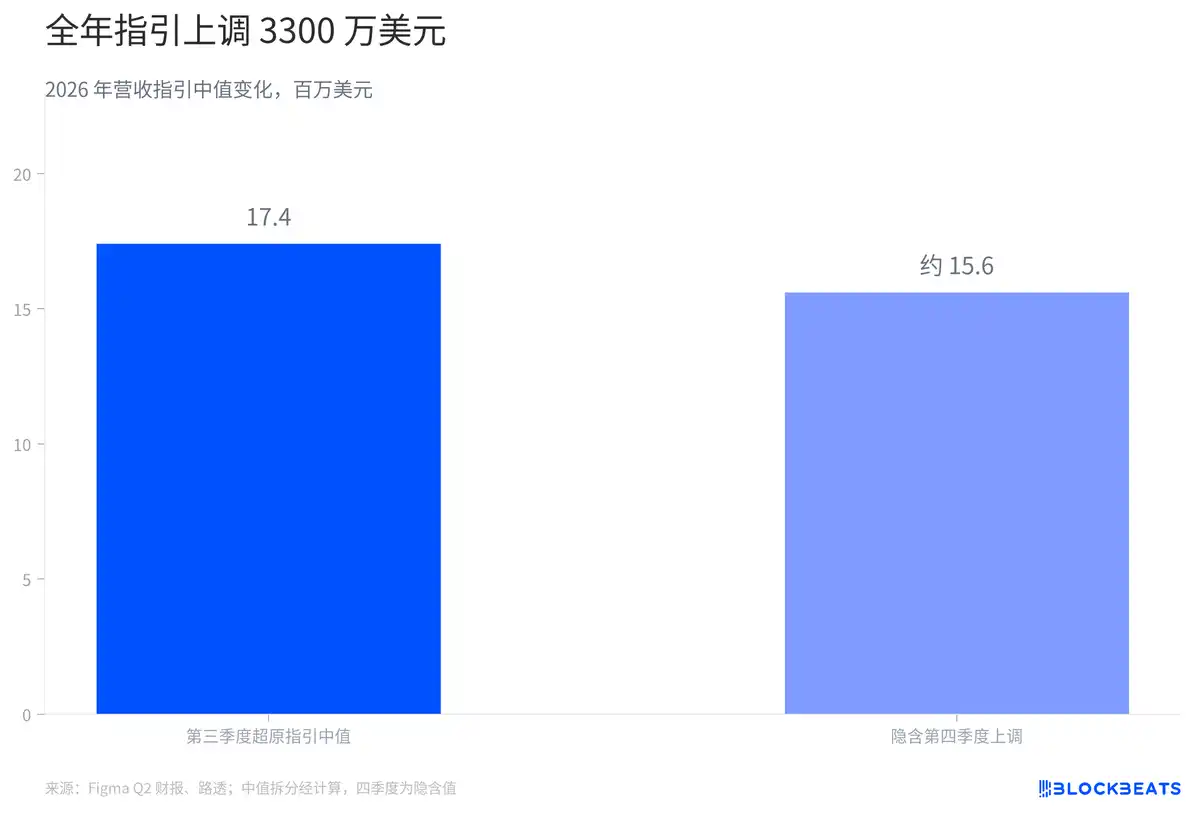
Geçen çeyrekte verilen üçüncü çeyrek beklentinin orta noktası temel alınarak şirket bu çeyrekte 17,4 milyon dolar daha fazla topladı. Tam yıllık beklenti orta noktasındaki geri kalan yaklaşık 15,6 milyon dolarlık artış, dördüncü çeyrek orta noktasındaki tahmini yükselişi yansıtır. Bu rakam, şirketin iki tam yıllık beklentisi ile çeyreklik verileri kullanılarak hesaplanan dolaylı farktır. Gerçek gelir olabilmesi için dördüncü çeyreğin gerçekten sona ermesi gerekir.
Şirket aynı zamanda tam yıllık gayrihamsi işletme geliri beklentisini de yükseltti. Eski ve yeni beklenti orta noktaları arasındaki fark 30,5 milyon dolardır; bu da yönetimin gelir beklentilerini artırırken, tam yıllık düzeltilmiş işletme geliri beklentilerini de artırdığını gösterir. İşletme geliri hâlâ AR-GE, satış ve yönetim giderlerini düşer ve grafikte gösterilen brüt kar marjından farklı bir düzeydedir.
Figma'nın kredileri müşteri iş akışlarına entegre olur ve müşterilerin tükettiği kota miktarları şirketin gelirini ve maliyetini etkiler. Bir sonraki faturada satın alınan ek kredilerin sayısı ile bu özelliklerin çalıştırılması için harcanan tutar net bir şekilde görülecektir.