Güney Kore'den çıkış, Hong Kong üzerinden geçiş, dünyaya ulaşım: Hong Kong'daki RWA nasıl işliyor?
 Tapbit Wire
Orijinal Derleme: Deep Tide TechFlow
Deep Tide Tanıtımı: Tokenize edilmiş gerçek dünya varlıkları piyasası bir yıl içinde 26 kat büyüdü; ancak asıl test, ihraç, satış ve geri alımın kapalı bir döngü oluşturup oluşturmadığında yatıyor. Bu makale, Güney Kore menşeli varlıkların Hong Kong kanalları aracılığıyla yurt dışı profesyonel yatırımcılara ulaşmasının tam yolunu analiz ediyor. Uyumluluk yapıları ve sınır ötesi dağıtım konusunda endişe duyanlar için bu nadir bir uygulamalı analizdir.
Temel İçgörüler
Tokenize edilmiş gerçek dünya varlıkları piyasası hızla büyüyor. Gerçek soru şu: tokenize ürünler pratikte nasıl ihraç ediliyor, satılıyor ve geri alınıyor?
Bu makalede analiz edilen modele göre, yurt dışı şirketler temel varlıklarla desteklenen ürünleri ihraç ederken, lisanslı Hong Kong aracı kurumları bunları yurt dışı profesyonel yatırımcılara satar. Yatırımcılar temel varlıkları değil, ihraççıya ait ürünleri satın alır.
Satış, ödeme anlamına gelmez. İhraççı, varlığın nakit akışına yönelik zorlanabilir haklara sahip olmalı ve yükümlülüklerini yatırımcılara zamanında karşılamak için fonlar hazır bulunmalıdır.
İlk ihraçtan sonra gelen gerçek test şudur: aynı yapı bir sonraki ürünü de destekleyebilir mi? Sürdürülebilir bir piyasa, kararlı varlık arzı ve tekrar satın alma isteğinde olan yatırımcıları gerektirir.
1. Tokenize Edilmiş Gerçek Dünya Varlıkları Piyasası Büyüdü, Şimdi Ana Soru Geliyor
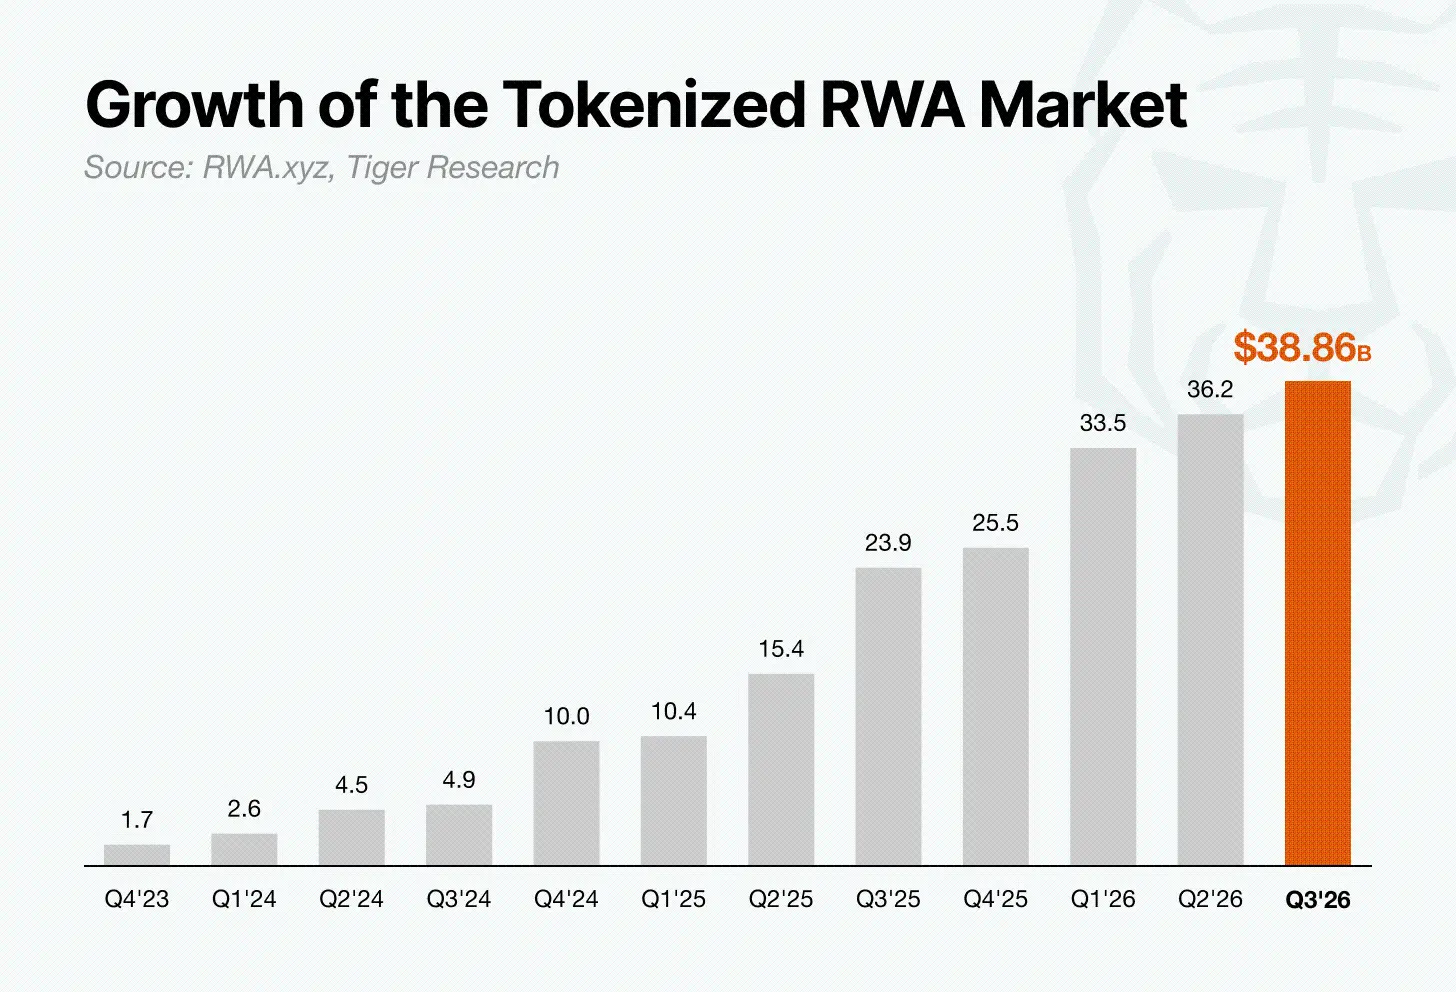
RWA.xyz verilerine göre, tokenize edilmiş gerçek dünya varlıkları piyasası Ağustos 2023'te yaklaşık 1,5 milyar ABD dolarından Eylül 2026 tarihinde yaklaşık 38,86 milyar ABD dolarına, yani yaklaşık 26 kat büyüdü. Daha fazla varlık türü tokenize ediliyor ve dünya genelinde hükümetler ihraç ve satış kuralları belirlemeye çalışıyor.
Büyüme açıkça görünür. Şimdi asıl soru şu: bir varlığı yatırımcıların gerçekten satın alabileceği ve nihayetinde parasını geri alabileceği bir ürüne nasıl dönüştürebiliriz?
2. Nerede Tokenize Edilmeli?
Çeşitli yargı alanları tokenize varlıklar için kurallar getiriyor; ancak gereksinimler ve hız farklılık gösteriyor. Dolayısıyla bir ürünün nerede ihraç edildiği, piyasaya ne kadar hızlı girebileceğini doğrudan etkiler.
Hong Kong, olgun bir menkul kıymet düzenleme çerçevesine, uluslararası yatırımcı kanallarına ve tokenize tahvillerin (hükümet tahvilleri dahil) ihraç deneyimine sahiptir. Lisanslama sistemi ve yatırımcı koruma gereksinimleri, ihraççılar ile aracı kurumlar için ürünleri pazara sunmaları için bir çerçeve sağlar.
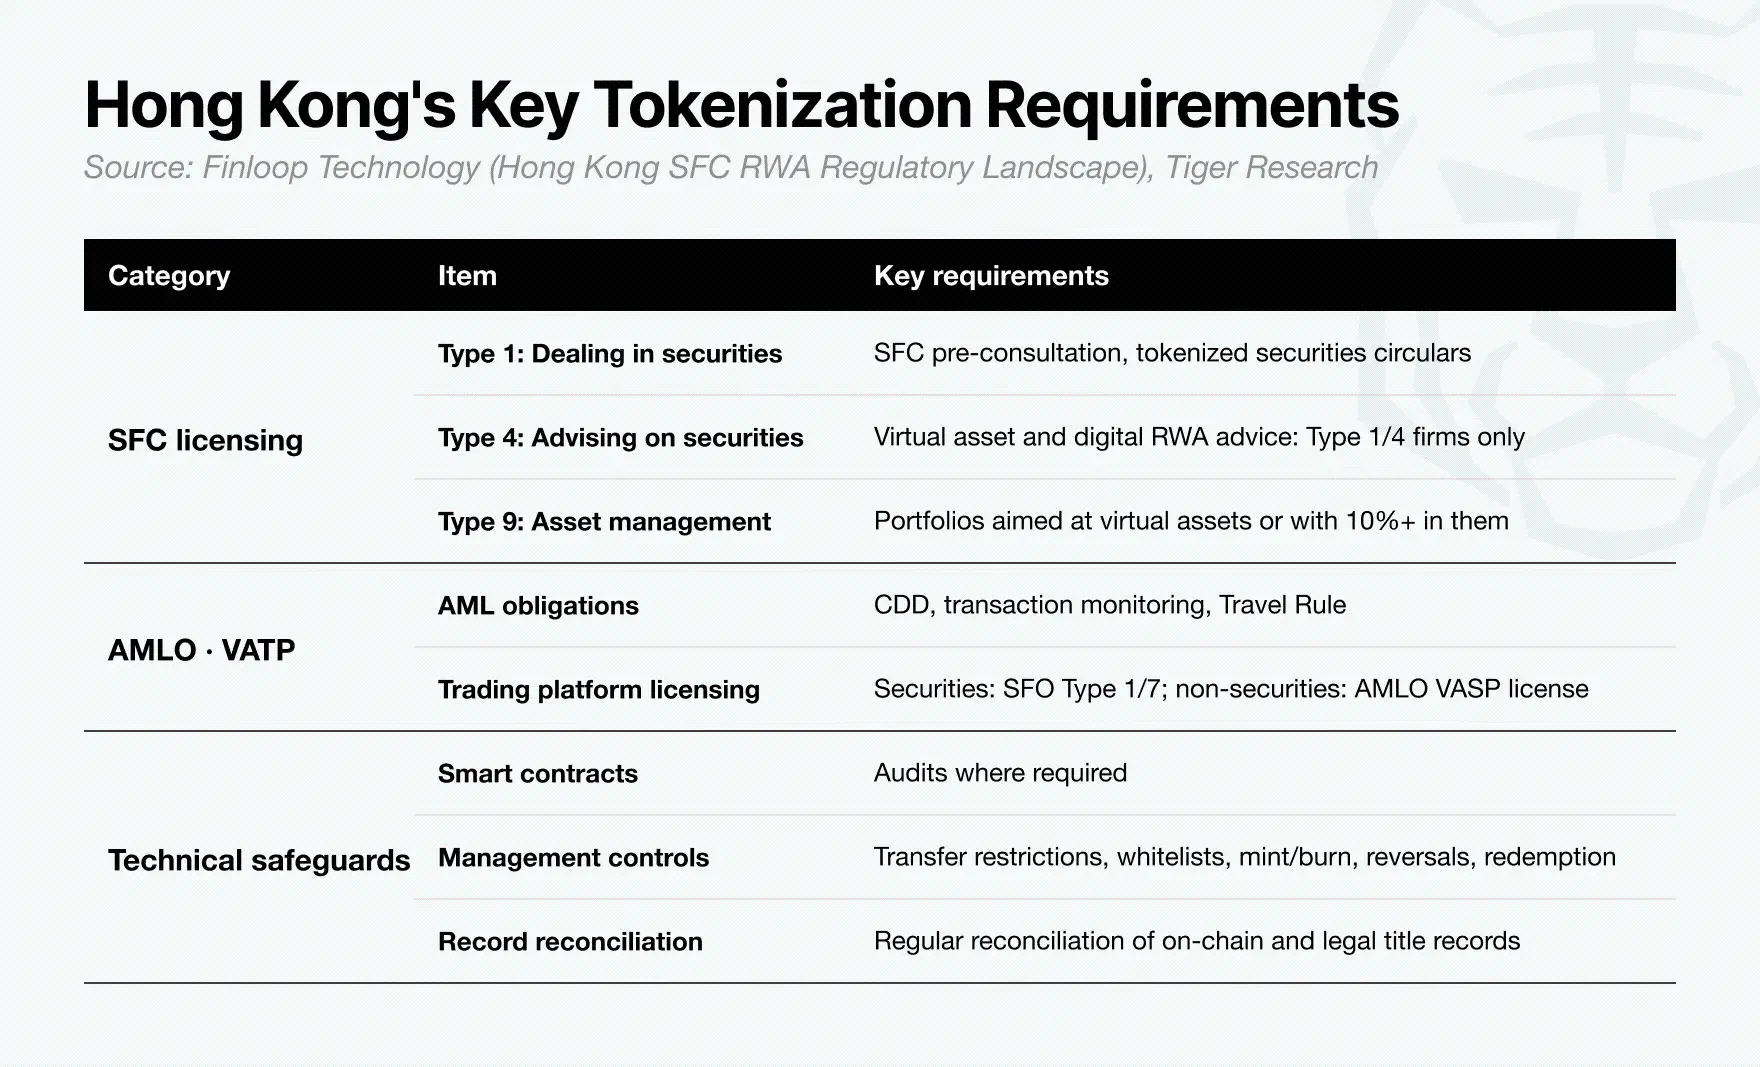
Hong Kong, Securities and Futures Commission lisanslarından sanal varlık hizmet sağlayıcısı düzenlemelerine ve teknik güvenlik önlemlerine kadar tokenizasyonun kilit yönleri için kurallar belirledi. Bu netlik kurumların ihraç planlamalarını yapmasına yardımcı olur ve kurumsal yatırımcılara koruma düzeylerini değerlendirmeleri için bir temel sunar. Bu da Hong Kong’un tokenize edilmiş gerçek dünya varlıklarının ihraç ve dağıtım merkezi olarak dikkat çekmesinin nedenlerinden biridir.
Peki, başka bir ülkeden gelen varlıklar nasıl Hong Kong aracılığıyla yurt dışı yatırımcılara ulaşabilir? Tüm süreci incelemek için Kore varlıklarını örnek alıyoruz.
3. Kore–Hong Kong Yapısı Nasıl İşler?
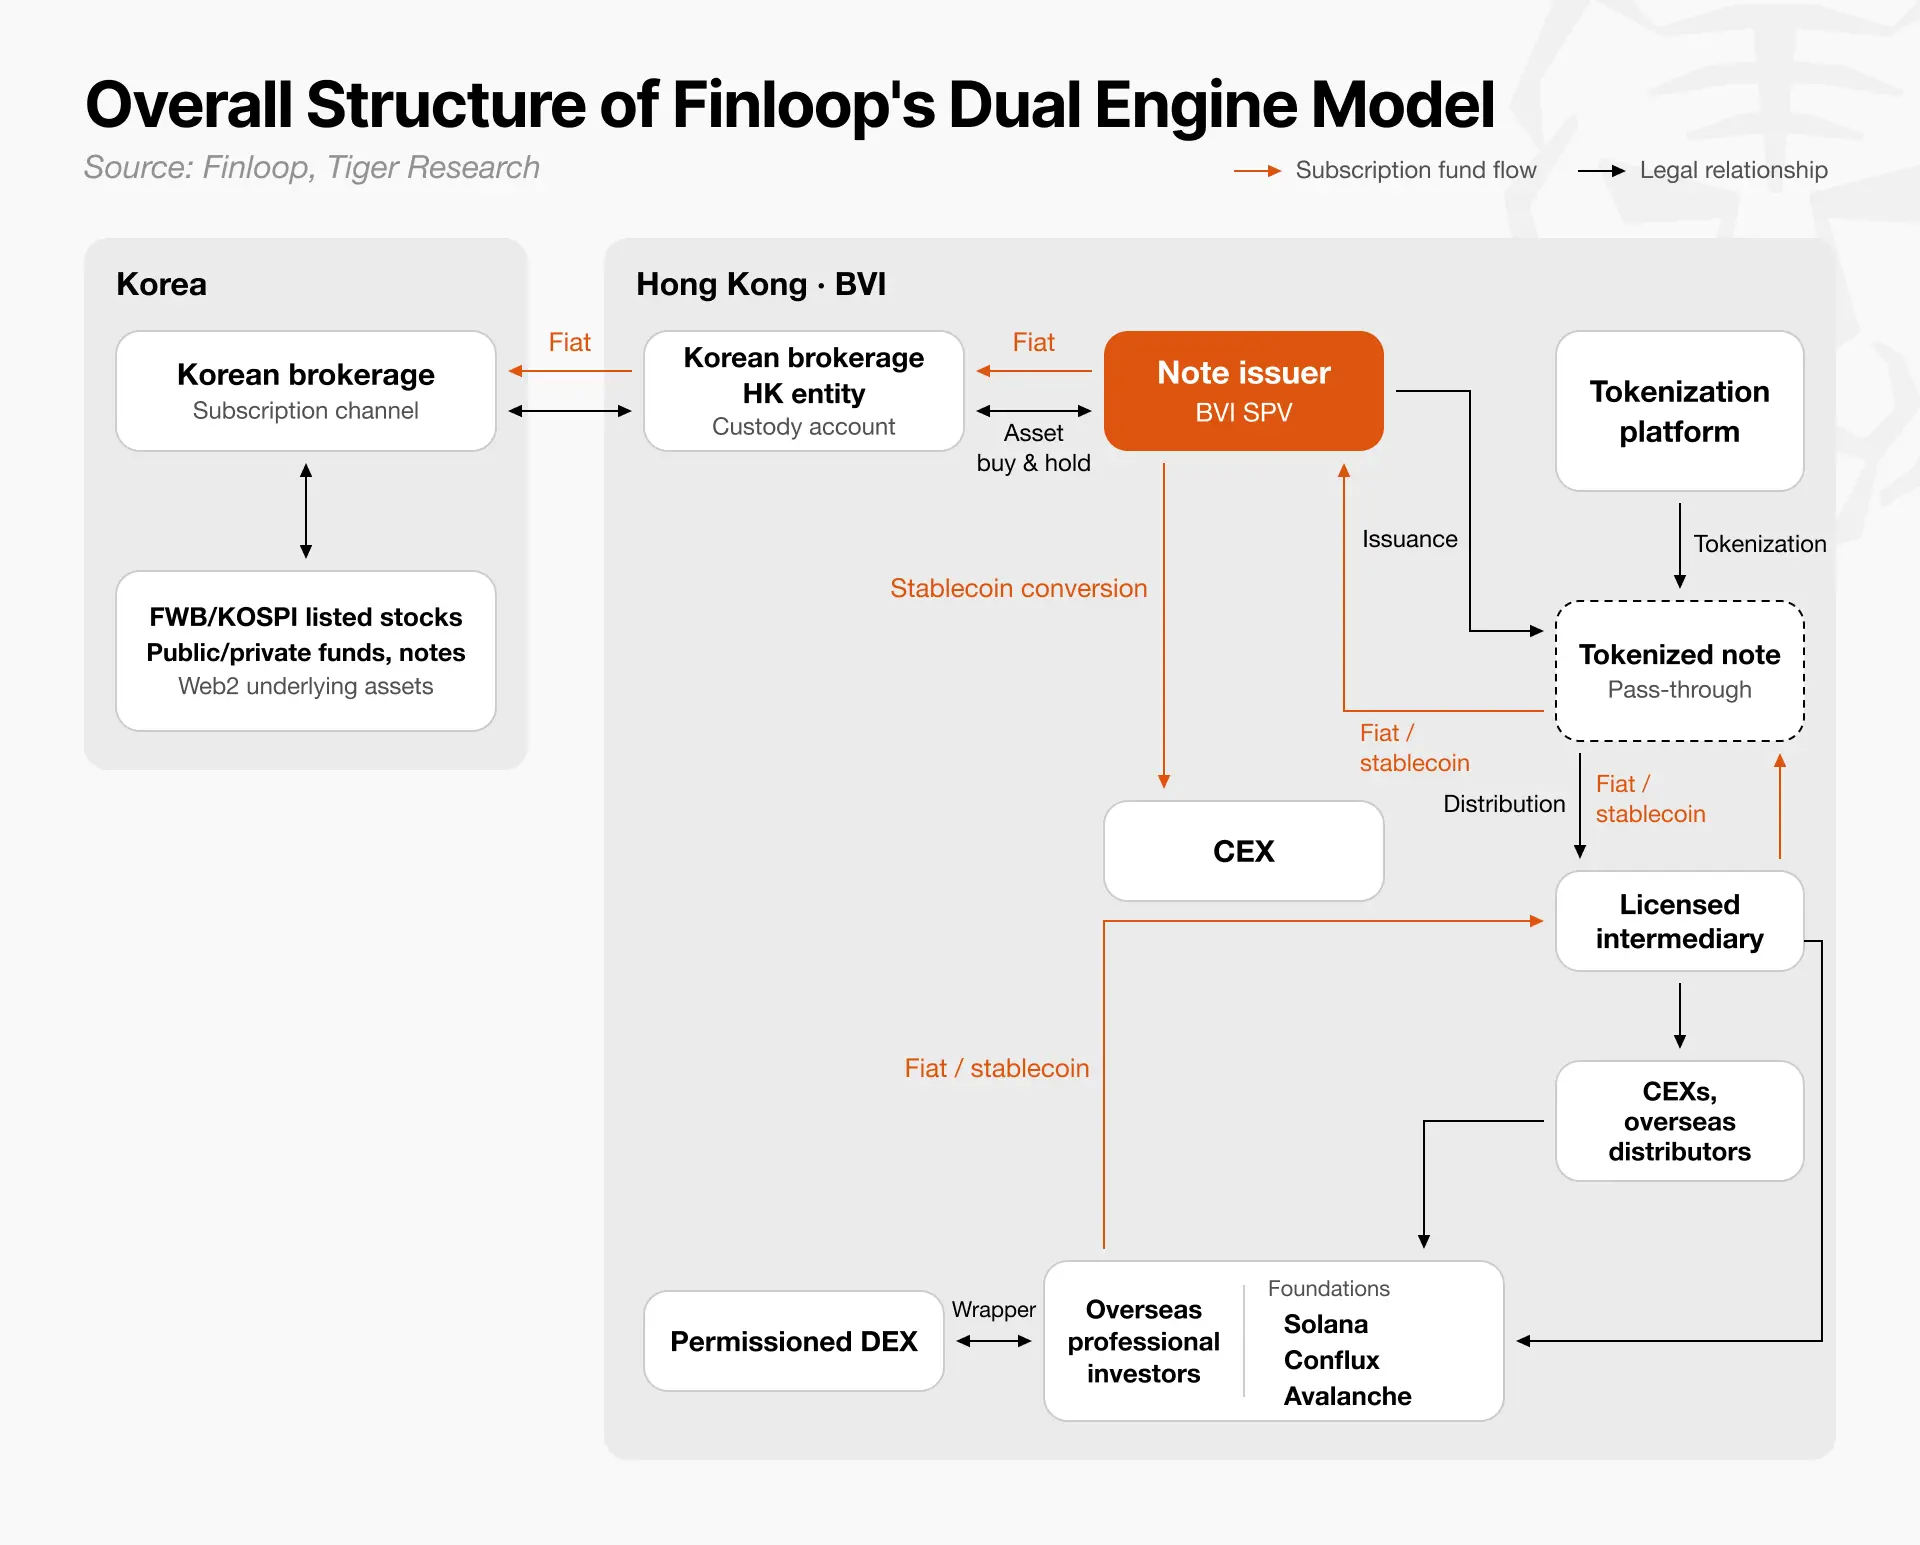
Yapı şeması sol ve sağ olmak üzere ikiye ayrılmıştır. Sol taraf, temel varlıkların kaynağı olan Kore’yi; sağ taraf ise ürünün ihraç edildiği ve satıldığı Hong Kong ile Britanya Virgin Adaları’nı gösterir.
Siyah oklar, ürün yapısını temsil eder.
Kore Menkul Kıymet Şirketi: Hisse senetleri, fon payları ve senetler gibi temel varlıkları satın alma imkânı sağlar.
Britanya Virgin Adaları Özel Amaçlı Şirketi: Kore menkul kıymet şirketinin Hong Kong kuruluşunun aracı hesabı aracılığıyla bu varlıkları satın alır ve tutar; ardından bu varlıklarla desteklenen senetler ihraç eder.
Tokenizasyon Platformu: Özel amaçlı şirketin ihraç ettiği senetleri temsil eden token’lar oluşturur ve ihraç ile sahiplik durumunu kaydeder.
Dağıtıcı: Ürünleri lisanslı aracı kurumlar ve uyumlu işlem platformları aracılığıyla yurt dışı profesyonel yatırımcılara satar.
Turuncu oklar, abonelik fonlarının akışını gösterir.
Yurt dışı profesyonel yatırımcılar, nakit para veya stablecoin kullanarak abone olur. Fonlar aracı kurumlar aracılığıyla özel amaçlı şirkete ulaşır. Stablecoin ile abone olunursa özel amaçlı şirket, fonları merkezileştirilmiş borsalardan nakit para karşılığı dönüştürür. Daha sonra fonlar Hong Kong kuruluşundan Kore menkul kıymet şirketine aktarılır ve temel varlıkların satın alınması tamamlanır.
Hong Kong finans teknolojisi şirketi Finloop, bu modeli «çift motorlu model» olarak adlandırır. Bir uç varlık tedarikinden, diğer uç ise ihraç ve dağıtımdan sorumludur. Üç nokta kritik öneme sahiptir.
Varlık kaynakları değiştirilebilir. Diğer ülkelerin menkul kıymet şirketleri ve bunların Hong Kong kuruluşları, Kore kurumlarını yerine koyabilir. Böylece Hong Kong, çoklu piyasalardan gelen varlıklarla desteklenen ürünlerin bir dağıtım kanalı haline gelebilir.
Özel amaçlı şirket merkezdedir. Abonelik fonlarını alır, varlıkları satın alır veya tutar ve senetler ihraç eder. Yatırımcılar ürün şartnamesine dayanarak haklarını özel amaçlı şirkete karşı ileri sürer; bu nedenle özel amaçlı şirketin varlıklara ilişkin hakları ve getirileri dağıtma yeteneği hayati önem taşır.
Özel amaçlı şirket, zincir içi ödemeleri geleneksel finansla birleştirir. Yatırımcılar stablecoin kullanarak tokenleştirilmiş senetlere abone olabilir ve sahip kalabilirken, temel varlıklar aracı ve saklama düzenlemeleriyle satın alınır ve tutulur.
Bu yapı yalnızca tüm bağlantılar kurulduğunda işler. Bu da uygun temel varlıklar, sağlam bir ihraç yapısı ve yatırımcılara uyumlu bir erişim yolunun varlığını gerektirir.
3.1. Temel Varlıklar Nasıl Seçilir?
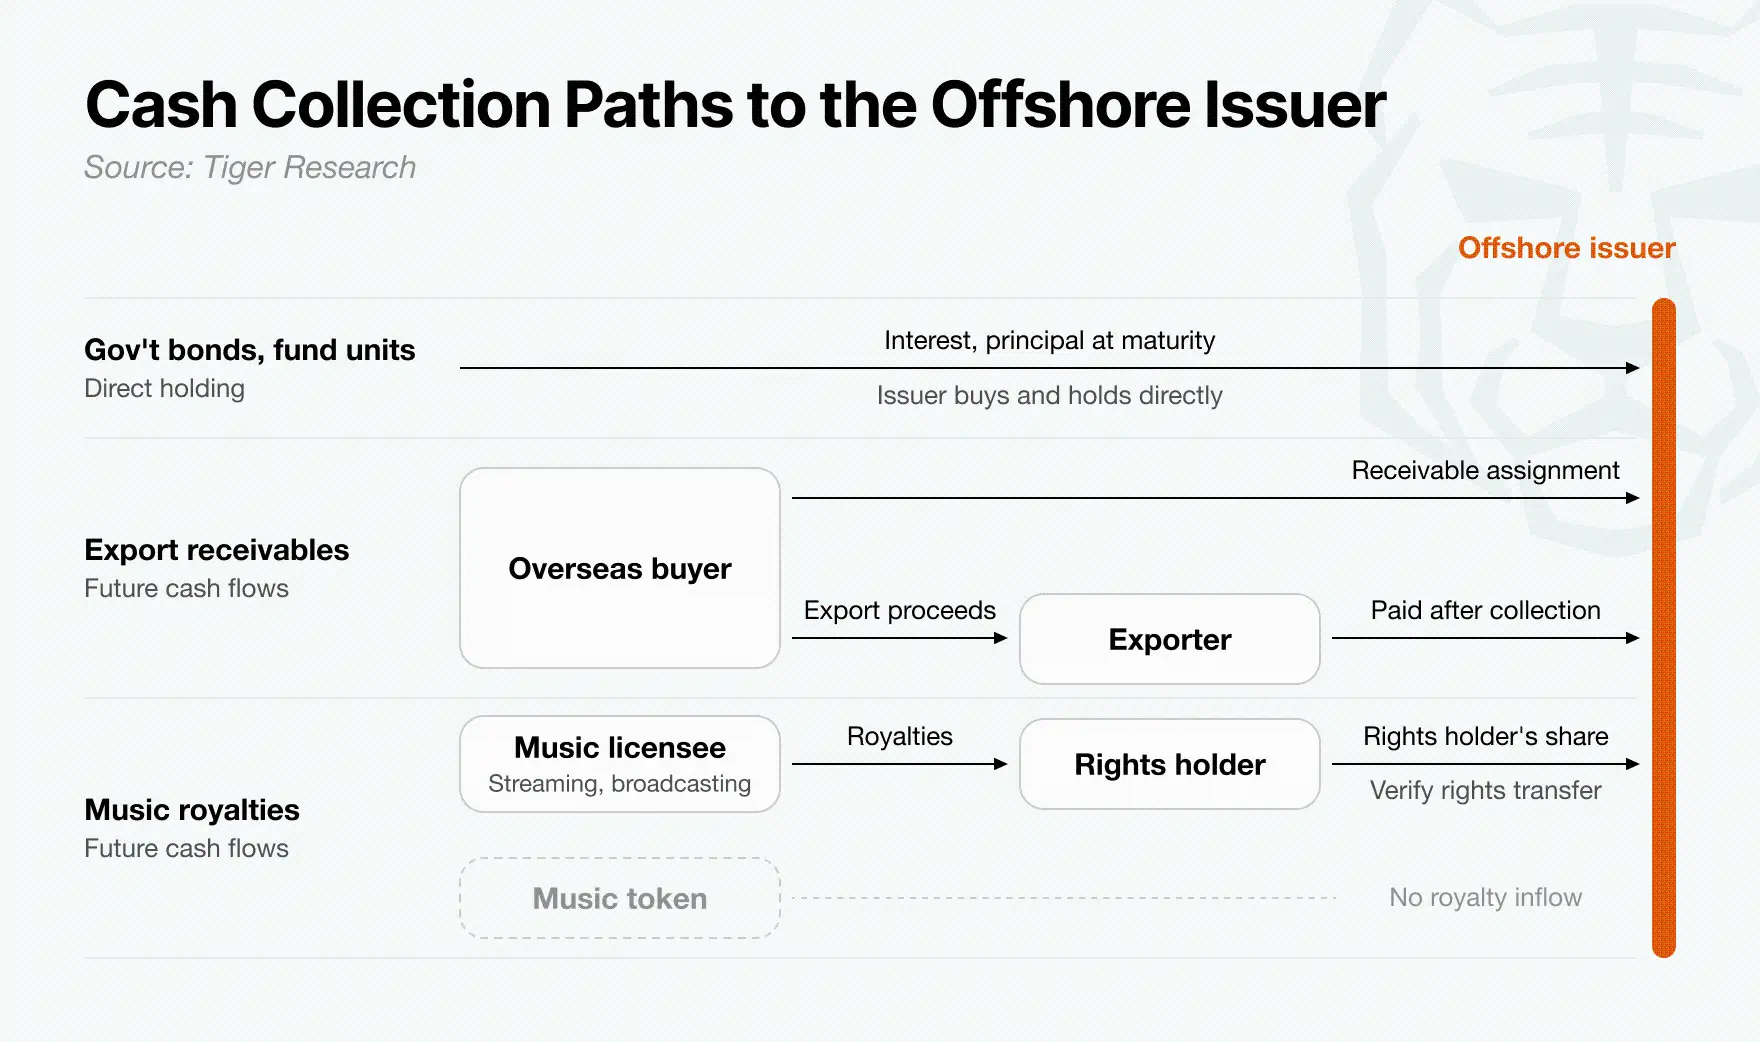
Ürünlerin ihraç edilmesinden önce özel amaçlı şirketin, temel varlıkların ürettiği nakit gelir üzerinde açık yasal haklara sahip olması gerekir.
Hükümet tahvilleri veya fon payları için sorun, özel amaçlı şirketin bunları doğrudan satın alıp tutup tutamayacağı olabilir. İhracat alacakları veya müzik telif hakları gibi durumlarda ise durum daha karmaşıktır. Gelecekte yapılacak ödemelerin toplanmasına ilişkin haklar özel amaçlı şirkete devredilmelidir ya da varlık sahibi, bu ödemeleri toplayıp özel amaçlı şirkete aktarma konusunda bağlayıcı bir yükümlülüğe sahip olmalıdır.
Her iki durumda da sözleşmeler, nakit alım hakkına sahip tarafı, tahsilat sorumluluğunu üstlenen tarafı ve fonların özel amaçlı şirkete nasıl ulaşacağını açıkça belirtmelidir. Net bir geri ödeme yolu yoksa varlıklar, yatırımcılara ödemeleri güvenilir şekilde destekleyemez.
3.2. Yabancı Ülke İhracı Gerçekten Ne Oluşturur?
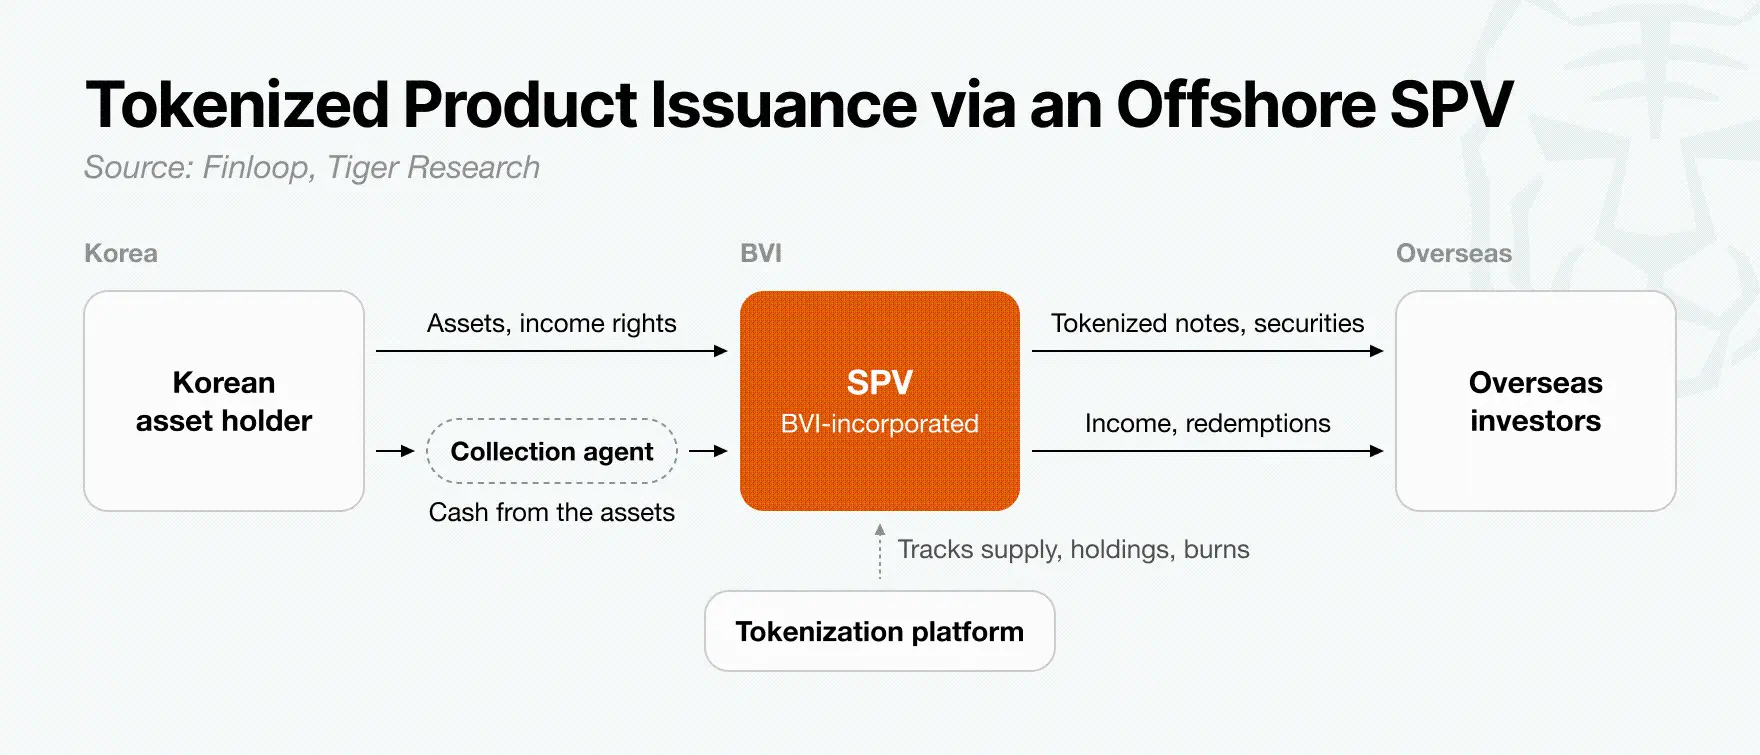
Bu modelde tokenizasyonun temeli özel amaçlı şirkette yer alır. Seçilen Güney Koreli temel varlıklarla birlikte, tokenları ihraç edip yurt dışındaki yatırımcılara getiri dağıtmak için yine de bağımsız bir kurum gerekir.
Finloop’un çift motorlu modeli bu görevi Britanya Virjin Adaları’nda kayıtlı özel amaçlı şirkete verir. Bu şirket, Güney Koreli varlık sahipleri ile yurt dışındaki yatırımcılar arasındaki bağlantı noktasını oluşturur.
Özel amaçlı şirket, Güney Koreli varlıklardan elde edilecek gelir haklarıyla desteklenen tokenleştirilmiş senetler veya menkul kıymetler ihraç eder. Dolayısıyla yurt dışındaki yatırımcılar, Güney Kore devlet tahvillerini veya ihracat alacaklarını değil, özel amaçlı şirket tarafından ihraç edilen finans ürünleri satın alır. Ürün şartlarına göre özel amaçlı şirket, yatırımcılara getiri öder ve vade sonunda ana para geri ödemelerini yapar.
Bu yapıyı güvenilir şekilde işletmek için özel amaçlı şirkete akan nakit girişlerinin zamanlaması, yatırımcılara olan ödeme yükümlülükleriyle uyumlu olmalıdır. İhraççı, her temel varlığın geri ödeme zamanlamasını önceden onaylamalıdır: devlet tahvillerinin faizi ve anaparası, fonların temettü ve itfa tutarları ya da ihracat alacakları ve telif hakları için ödenen tutarlar.
Yatırımcıların özel amaçlı araç (SPV) fonları almadan önce ödeme alması gerekiyorsa ürün likidite sıkıntısı yaşayabilir veya ödemeler gecikebilir.
SPV’nin yurt dışında kurulması, ona otomatik olarak Güney Koreli varlıklardan oluşan nakdi erişim hakkı vermez. Sözleşmeler, SPV’nin temel varlıklara ilişkin yasal haklarını, nakit tahsilatını kimin yaptığını ve fonların SPV’ye aktarımından kimin sorumlu olduğunu netleştirmelidir. Aynı zamanda tokenizasyon platformu, ihraç miktarlarını, token sahipliklerini ve yok edilen miktarları şeffaf şekilde kaydeder.
Yabancı ülke ihracı aşamasındaki temel görev, SPV’nin aslında alabileceği nakdin, yatırımcılara vaat edilen ödeme koşullarını karşılayacak ölçüde yeterli olması ve zamanında ulaşmasını sağlamaktır.
3.3. Hong Kong’da Satılan Ürünler İçin Potansiyel Pazar Nedir?
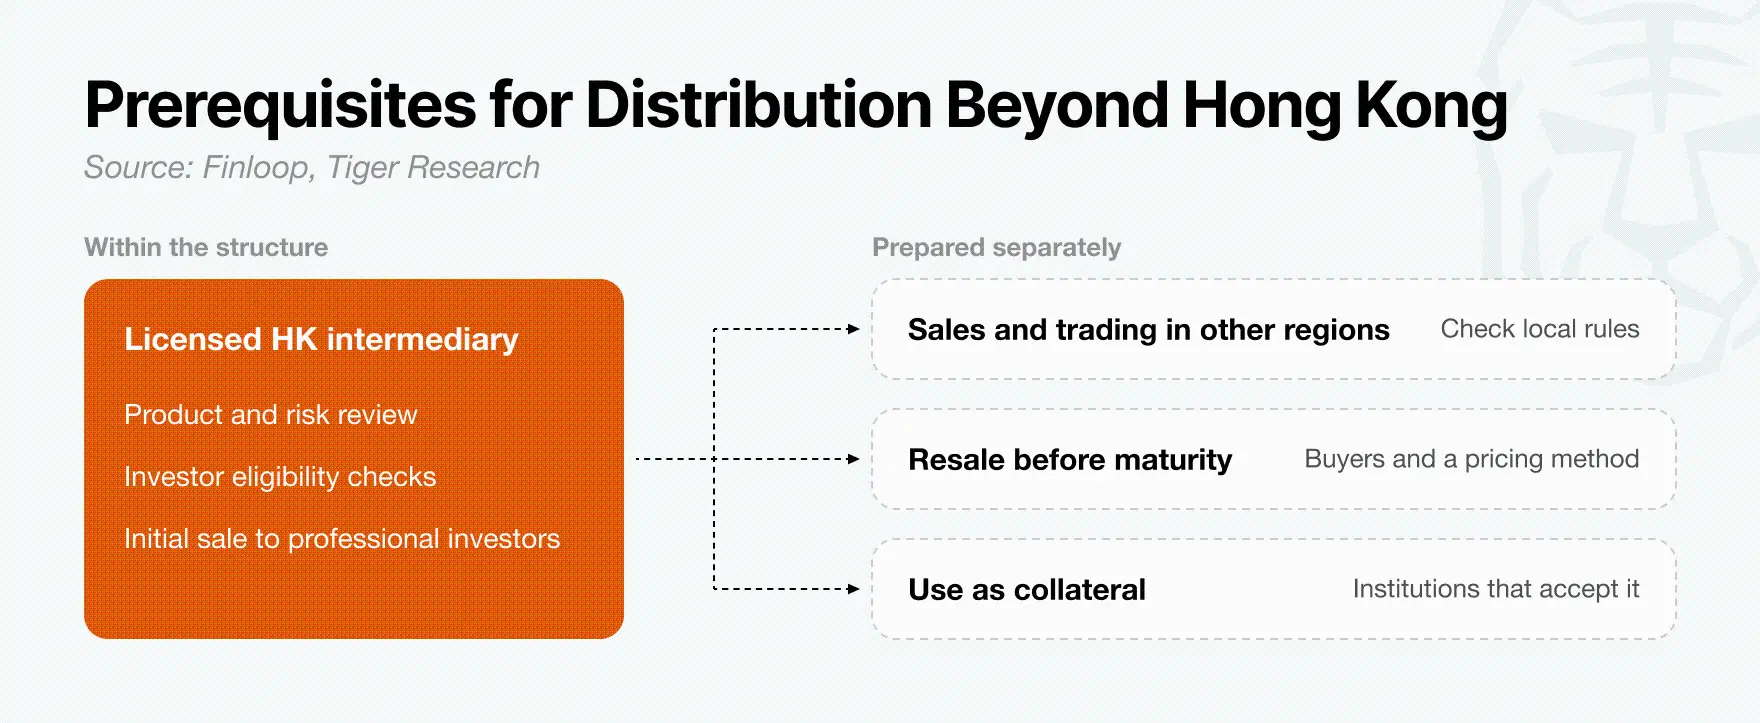
Yabancı ülke SPV’si aracılığıyla ürün oluşturma yalnızca ilk adımdır. Yurt dışındaki yatırımcılara satış yapmak için ihraççıya aynı zamanda dağıtım sorumluluğunu üstlenen bir finans kuruluşuna da ihtiyaç vardır. Finloop, lisanslı Hong Kong aracı kurumlarının kullanılmasını önerir; bu kurumlar ürünleri Hong Kong menkul kıymet kurallarına göre inceleyebilir, profesyonel yatırımcılara sunabilir ve Hong Kong dışındaki yatırımcılara ulaşabilir.
Aracı kurumlar, SPV ürünlerinin şartlarını ve risklerini inceleyecek ve her yatırımcının satın alma niteliğine sahip olduğunu doğrulayacaktır. Eğer ihracat sadece profesyonel yatırımcılara sınırlıysa, token devirleri ihracattan sonra da kısıtlanmalıdır. Bu nedenle ürün şartları, niteliği doğrulanmış alıcılara yapılan devirleri sınırlayacaktır. Bu, Finloop’un özel satış ürün yapısı vizyonudur; bu kısıtlama Hong Kong’daki tüm tokenleştirilmiş menkul kıymet türlerine uygulanmaz.
Finloop ayrıca, başlangıçta Hong Kong’da satılan ürünlerin diğer bölgelerdeki aracı kurumlar ve işlem borsaları aracılığıyla da sunulmasını önerir. Ancak Hong Kong’da yapılan ilk satış, otomatik olarak başka ülkelerde satış veya işlem yapılmasına izin vermez. Her pazarın kuralları ayrı ayrı değerlendirilmelidir. Vade bitmeden önce satış yapmak isteyen yatırımcılar ayrıca alıcı bulmalı ve fiyat belirleme yöntemi kullanmalıdır. Ürünleri teminat olarak kullanmak için ise bunları kabul edecek kurumlar gerekir.
Bu yapıda Hong Kong, ilk satış ve yatırımcı niteliği doğrulaması için bir kanal sağlar. Diğer bölgelerde satış ve işlem yapılması ile teminat olarak kullanılması ayrı düzenlemeler gerektirir.
4. Güney Koreli Varlıklardan Yatırımcılara Ödemeleri Bozabilecek Üç Büyük Risk
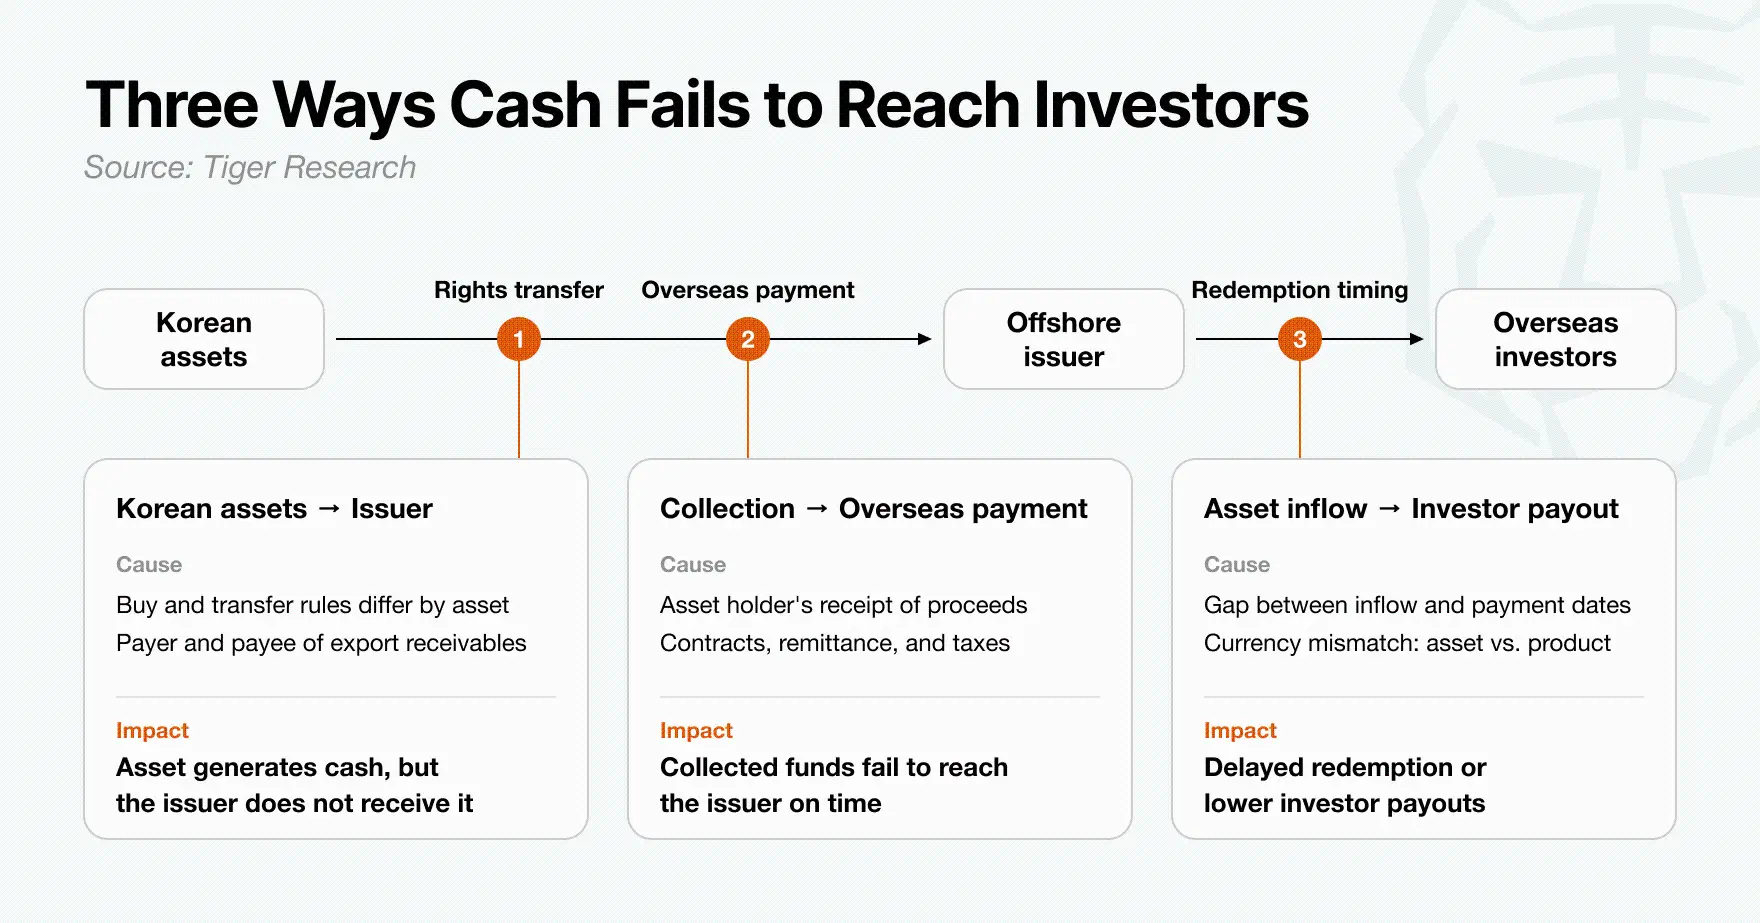
Tokenleştirilmiş ürünler Hong Kong’da başarıyla satılsa bile yatırımcılara vaat edilen ödemeleri gerçekleştiremeyebilir. Temel varlıklardan oluşan nakit, yurt dışı ihracat araçları (SPV’ler) aracılığıyla yatırımcılara ulaşmalıdır. Aşağıdaki üç büyük risk bu nakit akışını bozabilir.
Belirsiz haklar ve tahsilat düzenlemeleri: İhracat alacakları gibi varlıklar için sözleşmeler, alıcıların ödemelerini nereye yapacağını ve tahsilat hakkına kimin sahip olduğunu açıkça belirtmelidir. Tahsilat yükümlülükleri ve hesaplaşma süreçleri yasal olarak bağlayıcı değilse, varlıklardan oluşan nakit asla SPV’ye ulaşmayabilir.
Nakit tahsilatı ile ödemeler arasındaki zamanlama uyumsuzlukları: Yatırımcıların temel varlıkların yerine getirilmesinden önce ödemeler alması gerekiyorsa, ÖZK likidite sıkıntısı yaşayabilir ve ödemeler gecikebilir. Güney Kore varlıkları dolar cinsinden ürünlerin arkasında yer alıyorsa, döviz kuru dalgalanmaları ve kur dönüşüm maliyetleri getirileri de azaltabilir.
Yurt dışı transferi ve vergi engelleri: Hong Kong aracılıklarının bu ürünü satmasına ilişkin onay, Güney Kore varlık sahiplerinden yurt dışı ÖZK’lere fon aktarımını ya da yurt dışındaki yatırımcılara ödemelerin nasıl yapılacağını çözmez. Bu transfer ve vergi prosedürleri uygulanabilir olmalıdır.
Bu model, sözleşmede taahhüt edildiği gibi Güney Kore varlıklarından elde edilen nakit akışının ÖZK aracılığıyla yurt dışındaki yatırımcılara tam ve zamanında aktarılabilmesine nihai olarak bağlıdır.
5. İkinci ihracat, ilk ihracattan daha önemlidir
Hong Kong’da Güney Kore varlıklarıyla desteklenen bir ürünün satışı yalnızca başlangıç noktasıdır. İlk ihracat uzun sürer: tüm taraflar varlıkları incelemeli, sözleşmeleri nihayetleştirmeli ve ürünün satış yöntemini belirlemelidir.
Her yeni ürün çıkışı için bu çalışmayı sıfırdan tekrarlamak zorunda kalınırsa, iş modeli ölçeklendirilemez hale gelir. İkinci ihracattan itibaren ilk işlem için oluşturulan yapı yeniden kullanılabilir hale gelmelidir.
ABD doları cinsinden yerleşmiş ihracat alacakları, bu modelin uygulanabilirliğini test etmek için bir yol sunar. İhraççılar ve aracılar, ilk işlem için geliştirilen borçlu değerlendirme kriterlerini ve ürün açıklama yöntemlerini sonraki alacaklara uygulayarak her ürün için tasarım yükünü azaltabilirler. Ancak aynı kriterlerin kullanılması, her alacağın riskinin aynı olduğu anlamına gelmez.
Bu modelin sürdürülebilir bir piyasayı destekleyip desteklemediğini belirlemek için üç yön izlenmelidir:
Varlık incelemesi için gereken süre ihracatlarla azalıyor mu?
Mevcut yatırımcılar yeni ürünler satın almak için geri dönüyor mu?
Varlık sahiplerinin varlıkları sürekli sağlama nedenleri var mı?
İhracat alacaklarına ilişkin deneyim arttıkça bu model diğer Güney Kore varlıklarına da genişletilebilir. Başarı yalnızca tek seferlik bir ihracata değil; varlık sahiplerinin uygun varlıkları sürekli sağlamasına, yatırımcıların yeniden yatırım yapmaya istekli olmasına ve aracıların yeni ürünleri pazara sunmanın değerini görmesine bağlıdır.