Cephe hattındaki yatırımcılar ve girişimcilerle anonim röportajlar: Kim, kimi, neden aynı fikirleri takip etmeye zorluyor?
 Tapbit Wire
“VC’ler artık yalnızca yaygın görüşe uyan yatırımlara para yatırıyor.”
Son zamanlarda birçok kurucuyla konuştuk ve bu cümle, çoğu tarafından dile getirilen bir ifade oldu. Yatırımcı tarafında ise daha çok şu ifade duyuluyor: “İyi projeler çok az.”
Bu iki ifade, tarafların birbirini suçlamasına benziyor; ancak uzun vadeli bir bakışla bu tür çıkmazlar sektörde yeni değil. Grup satın alımı, paylaşımlı bisikletler, yeni tüketici, büyük modeller — her döngüde yatırım yapılan bir yön var ve her döngüde sıcak noktada olamayan kurucular da şikayet ediyor.
Fark şunda: Bu kez daha fazla para var ve yol daha kalabalık. İstatistiklere göre 2026’nın ilk yarısında yerel yapay zeka alanında yapılan finansman 307,682 milyar RMB’ye ulaştı ve bu, 2025 yılının toplamını zaten aştı; bunun yaklaşık %80’i büyük modellere ve somutlaştırılmış zekâya aktı. Aynı dönemde, yapay zeka uygulamaları geliştiren birçok kurucu, ürününün bir sonraki turda fon çekmesi için hangi seviyeye ulaşması gerektiğini açıkça belirtemiyor.
Neden para her zaman aynı yöne akıyor? Neden bir alan birkaç ay içinde sıcaklık kaybediyor? Tam olarak kim, neye yatırım yapılacağını kararlaştırıyor?
Bu sorulara kamusal ortamlarda dürüst cevaplar almak zordur. Yatırımcıların arkasında LP’ler, ortaklar ve portföy şirketleri var; kurucuların önünde ise bir sonraki tur, yatırımcılar ve meslektaşları duruyor.
Masanın iki yanındaki insanların özel görüşlerini duymak istedik. Birkaç kurucuyla bire bir uzun görüşmelerin yanı sıra Ekim sonunda bazı cephe hattı yatırımcılarını anonim olarak katılmak üzere kapalı bir buluşmaya davet ettik.
Konuşmaları tamamladıktan sonra suçun tek bir tarafa yüklenmesinin mümkün olmadığı ortaya çıktı. Genç yatırımcıların kendi KPI’ları, ortakların kendi endişeleri, LP’lerin çıkışları görmesi ve çıkışların neredeyse tek yolu olan halka arz gereksinimi var; buna karşılık kurucular sadece hayatta kalmak için sıcak noktalara yönelmek zorunda kalıyor. Herkes kendi pozisyonundan mantıklı seçimler yaptı ve bunlar birleşince hepimiz aynı fikri takip eder hâle geldik.
Kimse gerçekten aynı fikri takip etmeyi sevmiyor ama çoğu kişi bunu yapıyor.
Herkesin özgürce ve derinlemesine konuşabilmesi için tüm içeriği anonimleştirdik: Görüşmenin katılımcılarının isimleri, kurumları, projeleri ve kimliklerini açığa çıkarabilecek diğer ayrıntılar kaldırıldı; alıntılar orijinal anlamı korunarak düzenlendi.
Gözlerinizi kapatın, karanlık
“Tüm sermaye dünyası, bir çeşit paket geçme oyunudur.”
“Birçok büyük teknoloji şirketi yöneticisi girişimcilik yapmaya zorlanıyor. Onlar için en önemli şey statülerini korumak.”
“Burada taşıma payını (carry) gören oldu mu? Birincil piyasa, gençlerin zenginleştiği bir yer değil.”
“Bir sonraki süper platformu kaçırmak, gelecek dönemde üst düzey bir kurumda yer almanızı engeller.”
“Kariyerimin en büyük dersi, her an karşı tarafın beni aldattığını hissetmemdir.”
Yetenek yoğunluğu ani bir şekilde değişmez. Sadece sermayenin dikkati, belirli bir zamanda seçilen bir insan grubunu 'seçilmişler' haline getirir. Aslında bu tamamen bir kura gibidir.
Finansman ve benzeri unsurlar sahte metriklerdir. Bir şirket için en önemli olan, hayatta kalıp kalamaması ve ne kadar değer yaratabilmesidir.
Her fonun ortaklarında FOMO (kaçırma korkusu) düzeyi, düşündüğümümden daha abartılıdır.
Her zaman içi pis kokan bir çikolata bulup yemeniz gerekir.
Büyük model dalgasında gerçekten büyük kazanç sağlayan fonlar muhtemelen 10’u geçmez.
Aşkla Çalışmak
Birçok kurumda genç yatırımcılar neredeyse hiç carry (kar payı) kazanamaz. Bir yapay zekâ uygulaması girişimcisi bize şu durumu anlattı: birçok kurumda terfi ve yıl sonu primleri, bir kişinin yatırım komitesine kaç proje taşıyıp kaç tanesinde yatırım taahhüdü (TS) alabildiğine göre belirlenir; yatırımcılar kendileri kurumda uzun süre kalmayabilir ve şirket halka arz olsa bile fazladan getiri payından çok az şey alırlar.
On proje taşı ve hepsinde TS al — bu yılın getirisi garanti. Şirketin ileride nasıl gideceği ise onun için pek önemli değildir.
Bu girişimcinin görüşüne göre, bu teşvik sistemi altında taşınacak en iyi projeler, komitede en az dirençle karşılaşan, yani herkes tarafından tanınan projelerdir. Bir adım öteye geçersek, çoğu kurum üstten aşağıya sektör araştırması yapar; sadece insanlara odaklanan kurumlar nadirdir ve sektör araştırmasının amacı da tam olarak 'sonradan devralacak birini bulmak'tır.
Carta istatistiklerine göre, 2025 Q1 sonu itibarıyla 2017 yılında kurulan ABD VC fonlarının medyan DPI’si yalnızca 0,27x’tir; 2019 ve 2020 yılında kurulan fonların sırasıyla %37’si ve %30’u LP’lere henüz hiçbir dağıtım yapmamıştır. Preqin, 2015–2020 yılları arasında kurulan ve ana olarak Çin’e yatırım yapan USD VC fonları arasından DPI’ye göre ilk 10’u listelemiş; bunların yalnızca 4’ü LP’lere ana sermayeden fazlasını geri ödemiştir.
Sektörün kendisi de daralmaktadır. Çin Varlık Yönetimi Derneği verilerine göre, Nisan 2026 sonu itibarıyla kayıtlı özel sermaye ve girişim sermayesi yöneticileri 11.248’dir; bu sayı, 2025 başı ile karşılaştırıldığında 800’den fazla azalmıştır. Medya raporlarına göre, birçok kurum önce yıl sonu primlerini kesmiş, çıkışı yapılamamasını gerekçe göstermiştir; bazıları ayrıca junior personelin maaşlarını %20, orta düzey personelin maaşlarını ise %30 oranında azaltmıştır.
Beating Meetup’ta bir yatırımcı salondaki kişilere kimse carry görmüş mü diye sormuş; birkaç saniye sonra biri belki görmüş olabileceğini söylemiştir. Bu yatırımcının görüşüne göre, gençlerin artık birincil piyasada zengin olması zordur; şimdi projelere yatırım yapmanın amacı ve orijinal niyet sorulduğunda cevap dört kelimelik bir ifadedir: 'aşk için güç üretmek.'
Yatırımcılar sermaye dağıtım baskısını reddetmezler. Az sayıda kurum açıkça anlaşma sayısı için kota koymuştur ama meslektaşlarının yoğun yatırım yaptığındaki endişe gerçek bir baskı oluşturur — bazıları, özgeçmişe katkı sağlayacak projelere yatırım yapmanın 'normal bir durum' olduğunu doğrudan kabul eder. Kalite eşiği kesinlikle vardır, ancak bu eşik, trendin popülerliğine göre dalgalanır: eğer trend yeterince önemliyse ve ekip sınırı ancak geçebiliyorsa, yatırım kararı alınmak zorundadır. Bir yatırımcı, memnun olmadığı ama yine de yatırım yapılması gereken çok sayıda proje olduğunu kabul etmiştir: 'Her zaman içi pis kokan bir çikolata bulup yemeniz gerekir.'
Baskı yalnızca gençleri değil, aynı zamanda kurumların kurucu ortaklarını da etkiler. Aynı yatırımcı, bu turda çeşitli firmalardaki kurucu ortaklar arasında FOMO’nun beklediğinden daha şiddetli olduğunu açıkça dile getirmiştir — eski nesil aslında daha çok şans denemek istemektedir. Birinci neden: Yapay zekâ çağındaki süper platformu kaçırmaktan korkmak — kaçırsanız, gelecek dönemde üst düzey kurumlar arasında yer alamazsınız. İkinci neden: Cepheye uzak kalmak — cephe üzerinde yaşanan değişimler, ortaklara hep gecikmeli ulaşır.
Girişimcilerin gördüğü diğer taraftır. Üst düzey USD fonların yaklaşık %30–50’siyle görüşen bir girişimciye göre, on yıldan fazla süredir sektörde olan tecrübeli isimler çoğunlukla güçlüdür — temel mantığı görür ve gerçek geri bildirimler verir; trendleri takip edenler ise birkaç yıllık tecrübesi olan yatırım yöneticileridir: 'İş modelini bilmezler, ürünü bilmezler, sadece anlaşmaları bilirler.'
Kaçırdınız mı, gitti.
Yapay zekâ alanında oluşan genel fikir birliği, dört kaynaktan gelir.
Birincisi, büyük isimlerin açıklamaları. Bir girişimci, bu yıl Şubat ayında OpenClaw tipi Agent ürünleri topluca gündem olmuştu; başlangıç noktası, Wang Huiwen’in Jike’te 'tam olarak böyle projelere ihtiyacım var' demesiydi.
İkincisi, üst düzey kurumların gördüğü veriler — ancak 'bu veriler sulandırılmış olabilir'. Geçen yıl USD kurumlar, bir AI etkileşimli içerik ürün kategorisinin düşük müşteri kazanım maliyetine ve iyi ikinci gün tutunma oranına sahip olduğunu fark etti; kısa süre sonra şirketler yatırım komitesi materyallerinde kendilerini önceki nesil kısa video platformlarıyla kıyaslamaya başladı.
Üçüncüsü, teknoloji anlatıları — dünya modeli dalgası büyük ölçüde Li Feifei ve tanınmış bir araştırma grubuyla ilişkilidir.
Dördüncüsü, her VC'nin kendi sektör araştırması.
Bu güçler bir kez bir araya geldiğinde — fikir birliği oluşmaya başladığında ve gerçek para yatırılmaya başlandığında — «bu süreç en az bir ay sürebilir.»
Bu yılki OpenClaw iyi bir örnektir. Bir girişimcinin gözlemini aktaralım: Bir ay içinde neredeyse tüm VC’ler ilgili alanlarda çalışan takımları ziyaret etti; insanlar yetenekliyse ve yön doğruysa fon alacaklar.
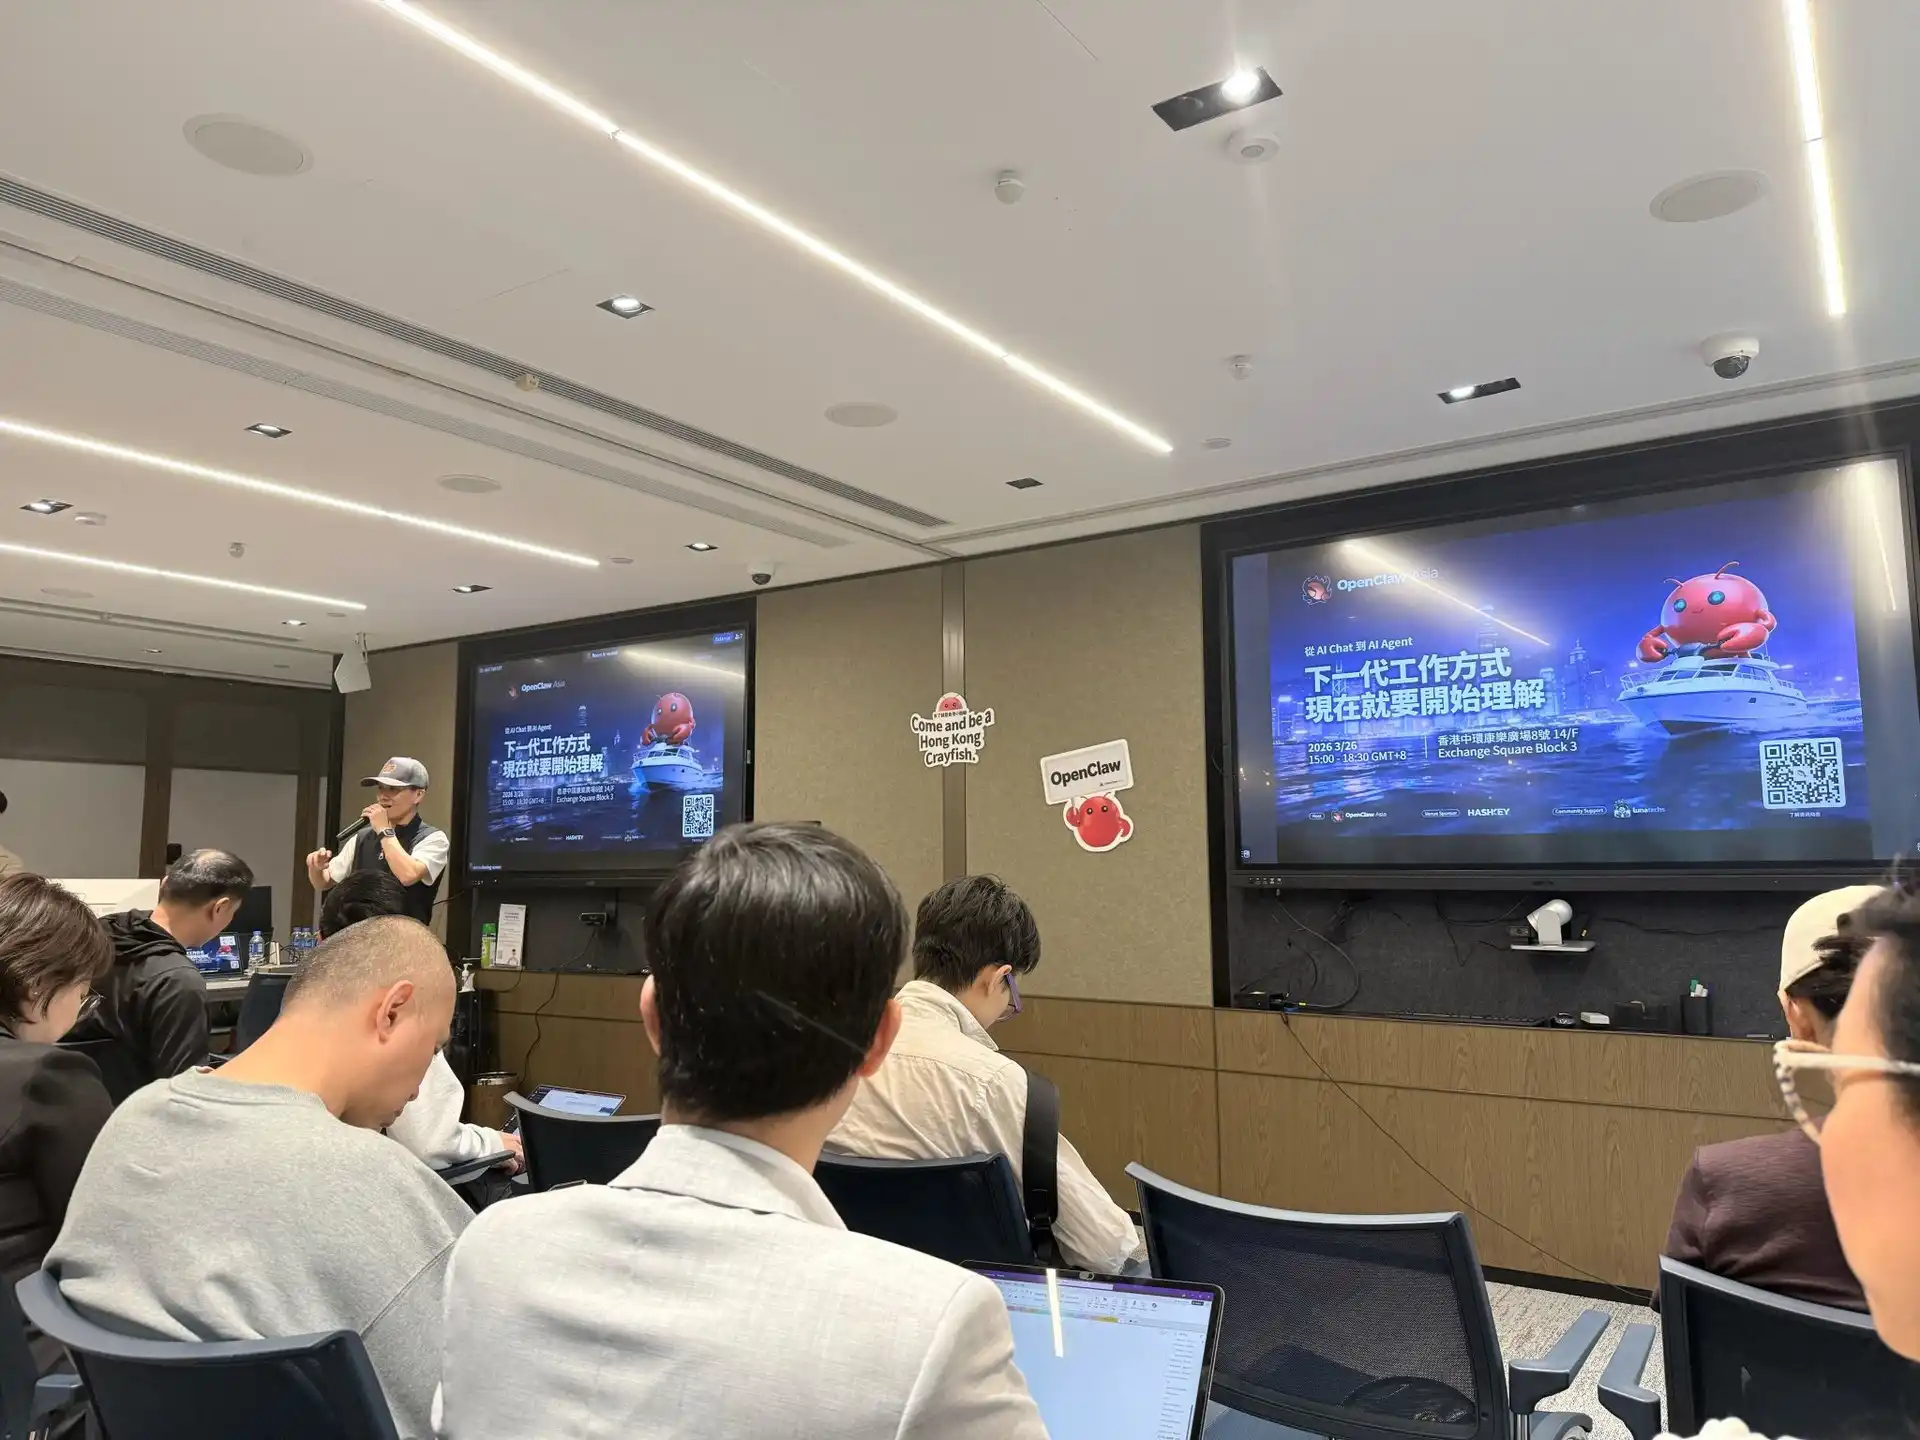
OpenClaw Hong Kong Toplantısı | Görsel kaynağı: X
Ancak pencere kapandıktan sonra geç kalanlar için durum tamamen değişir. Girişimcinin bir arkadaşı, birkaç «yıldız projesi»yle neredeyse aynı anda etkileşimli içerik üzerine çalışmaya başlamıştı; ancak takımın merkezi Pekin, Şanghay ya da Şenzhen’de olmadığı için o finans turunu kaçırmıştı. O iki şirket fikir birliği kazandığında arkadaşının fon toplama sürecine başlamasıyla, yatırımcıların en sık sorduğu soru «Onları nasıl yenersiniz?» oldu.
Yaklaşık 2010 yılındaki «Bin Grup Savaşı» sırasında grup satın alma siteleri 5.000’i aşmıştı; 2016’da paylaşımlı bisikletlerle Android uygulama mağazalarında yaklaşık 80 bisiklet uygulaması bulunabiliyordu; iki yıl sonra Mobike satın alındı ve ofo’nun önünde depozito iadesi talep eden uzun kuyruklar oluştu; 2021’de yeni tüketici markaları yıl boyu 842 turda toplam 90 milyar RMB’den fazla fon topladı; bir Çangşa atıştırmalığı markasının değerlendirmesi 10 ayda yaklaşık 500 kat arttı; bir sonraki yıl ise marka personelinin %40’ını işten çıkardı. Bunlara kıyasla yapay zekâ pencereleri daha hızlı açıldı ve daha hızlı kapandı.
Yapay zekâ uygulamaları için pencere bu yılın Nisan ayı sonunda kapandı. Bu tarih, toplantıda yatırımcılar tarafından verilen zamanlamaydı; bir girişimcinin izlenimi ise bu yıl uygulama yatırımlarına duyulan hevesin en düşük seviyede olduğuydu. Her iki tarafın da belirttiği nedenler neredeyse aynıydı: Yeni hikâyeler yoktu; model yetenekleri artık çok güçlüydü ve uygulamaların yapması gereken birçok şeyi modeller kendileri yapabiliyordu. Ayrıca yazılım uygulamalarındaki geçmiş yatırım getirilerine bakıldığında bunlar cazip değildi; yapay zekâ ile kodlama (AI Coding) alanındaki hızlı ilerleme, uygulamalar için hayal edilen alanı daha da daralttı.
Pencere daraldıkça imzalanan ön anlaşma metinleri (TS) bile büyük olasılıkla iptal edilebilir. Bu yılın Çin Yeni Yılı öncesinde bir fon, bir video üretimi şirketine yatırım yapmayı planlıyordu. Şubat ayı ortasında büyük bir teknoloji şirketi yeni nesil bir video modeli yayınladı ve fon, «kesinlikle kazanamaz» gerekçesiyle TS’yi iptal etti. Sektör dönüşümü sırasında bir ay önce hâlâ yatırım yapılabilir görünen bir proje bir ay sonra terk edilebilirdi. Dışarıya verilen en yaygın açıklama ise fonların henüz gelmemiş olmasıdır. Bir yatırımcı şöyle dedi: «Paranın teslim edilmesinden önce istediğiniz gibi hareket edebilirsiniz. Ancak girişimciler gecikmeyi kaldıramaz.»
Bu durum geçen yılın ritmiyle tam tersidir. En sıcak dönemde bazı kurumlar kurucu ile tanışmanın ertesi günü fon transferi yapıyordu; bazı kurucuların henüz şirketini kurmadığı durumlarda milyonlarca dolarlık tutarlar doğrudan kişisel hesaplarına aktarılmıştı. Bugün ise bir anlaşmaya varmak genellikle bir ila iki ay sürer ve ödeme daha da gecikebilir.
Ucuz ve İyi
«Dolar fonları yalnızca fikir birliği oluştuğunda harekete geçer,» diye yorumladı bir girişimci. Bu görüşü toplantıya taşıdık ve bir dolar fon yatırımcısı şöyle yanıt verdi: «Genel olarak buna katılıyorum.»
Bu yatırımcının verdiği açıklama karar verme mekanizmasıyla ilgilidir. Nihai kararı veren ortaklardır ve her firmanın ortaklarının sahip olduğu bilgi, sektör deneyimi ve inceledikleri projeler çoğunlukla benzerdir; bu yüzden benzer sonuçlara varmaları şaşırtıcı değildir.
Ancak bu yatırımcı kendisini fikir birliği peşinde koşan biri olarak görmüyor.
«Biz, fikir birliğine aykırı olanı değil; aslında fikir birliğini önceden başlatmayı amaçlıyoruz. Eğer bugün ben anlıyorsam ve birkaç kişi daha anlıyorsa, iki ay sonra herkes anlayıp yatırım yapmak isteyecek — işte bu en ideal durumdur.» Ve eğer iki ay sonra hâlâ kimse anlamıyorsa, proje sıkıntıya girmiştir.
Bu durumdaki fikir birliği, açıkçası «hâlâ ucuz olan fikir birliği»dir.
Benchmark’un kurucu ortağı Andy Rachleff, büyük kazanç elde etmek için «fikir birliğine aykırı ve doğru olmak» gerektiğini söylemişti. Oaktree’un Howard Marks’ı da şunu demişti: «Fikir birliği mutlaka yanlış değildir; fazladan getiri, fikir birliğinin yanlış olduğu ve sizin doğru olduğunuz dönemlerden gelir.»
«Hâlâ ucuz olan fikir birliği», bu iki görüşten farklıdır. Bu yaklaşım, 1936’da Keynes’in yazdığı güzellik yarışmasına benzer: Jüriler, başkalarının en güzel bulacağı yüzü tahmin etmek zorundadır.
1930 güzellik yarışması grup fotoğrafı | Görsel kaynağı: Maurer
Ancak bu durumun oluşma nedenleri de oldukça gerçekçidir. Bir yapay zekâ şirketi büyüyebilmek için genellikle ardışık birkaç turda fon toplamak zorundadır; bu turda doğru yatırım yapılıp yapılmadığından çok, bir sonraki turda kimse yatırım yapmayacaksa şirketin geleceği daha kritiktir. Bu yıl Mayıs ayında bir girişimci, asla moda trendlerini takip etmeyen üst düzey bir yatırımcıyla tanıştı. Yatırımcı ekibi çok beğenmişti ama soğukkanlı bir değerlendirme yaptı: «Bu yıl yapay zekâdan tüketiciye (B2C) uygulamalara yatırım yapabilecek en fazla 10 yatırımcı vardır. Bu çek bile gönderilse ve şirket makul başarılar elde etse bile, bir sonraki tur fon gelmezse şirket yine iflas eder.»
Böylece girişimcilere yalnızca iki yol kalıyor. Yönergeye bağlı kalıp finansmanı şansa bırakabilirler — onlarca VC arasından birinin ilgisini çekeceğine bahse girebilirler; ya da ana akım popüler konulara yönelerek finansman engeli olma olasılığını azaltabilirler. Çoğu kişi ikinci seçeneği tercih eder.
O girişimci, görüş ayrılığına yol açan değerleri açıklamak için tüketici sektöründen örnekler verdi. Pop Mart'ın ilk fonu, melek yatırımcısı Mai Gang ve yalnızca yaklaşık 100 milyon RMB’lik Qifu Capital’ın ilk fonundan geldi; Sequoia, ön-İPO aşamasına kadar girmemişti. Chagee’nin 2021’de yaptığı iki tur toplamda 300 milyon RMB’yi aştı; yatırımcılar arasında XVC, Fosun ve Congbi Qiushi yer alıyordu. O dönemde bu yatırımcıların hiçbiri VC dünyasında üst düzey olarak kabul edilmiyordu. Ana akım projelere yatırım yapamayanlar, görüş birliği dışındaki fırsatları aramak zorunda kalmıştı ve daha sonra fazladan getiri elde etmişlerdi.
Chagee’nin Filipinler’deki dev açılış kupası
Meetup’ta yer alan yatırımcılar da küçük fonların ve tek başına çalışan genel ortakların görüş birliği dışındaki yatırımlara daha çok ulaşma olasılığı olduğunu kabul ediyor; çünkü görüş birliği içindeki projeler onlar için çok pahalıya gelmekte ve bu projelere girememektedirler. Açıkça ‘görüş birliği dışındaki yatırımları severiz’ diyen kurumlarla ilgili girişimci şöyle demişti: ‘O kişi görüş birliği dışına yatırım yapmadı. Yatırım yaptığı her şey aslında görüş birliği içindeydi; sadece görüş birliği dışıymış gibi paketlenmişti.’
Seçilmişler
Her yıl yapay zekâ sektörü kendi favori gruplarını belirler. Bir girişimcinin gözlemini aktaralım: Bu yıl en üst seviye laboratuvarlardan doktora mezunları tercih ediliyor; geçen yıl ise akıllı donanım alanında çalışan kişiler öne çıkmıştı. Yetenek yoğunluğu yıl boyu değişmez — değişen, sermayenin dikkatidir; dikkat çeken grup o yılın ‘seçilmişleri’ haline gelir. Sonuçta bu durum, bir nevi kura çekmeye benzer.
Dünya modelleri tipik bir örnektir. Medya istatistiklerine göre bu yıl Temmuz ayına kadar ‘dünya modelleri’ni temel konu alan 30’dan fazla yerli startup kurulmuştu; toplam fonlamalar 26 milyar ABD Doları’nı aştı, bunlardan 7’si unicorn oldu ve kurucuların en az 4’ü 2000’den sonra doğdu. Ekim ayının başlarında Tian Keyu’nun şirketi, 200 milyon ABD Doları değerlendirmeli neredeyse 30 milyon ABD Doları fonlama tamamladığı bildirildi; şirket de dünya modelleri üzerinde çalışıyor.
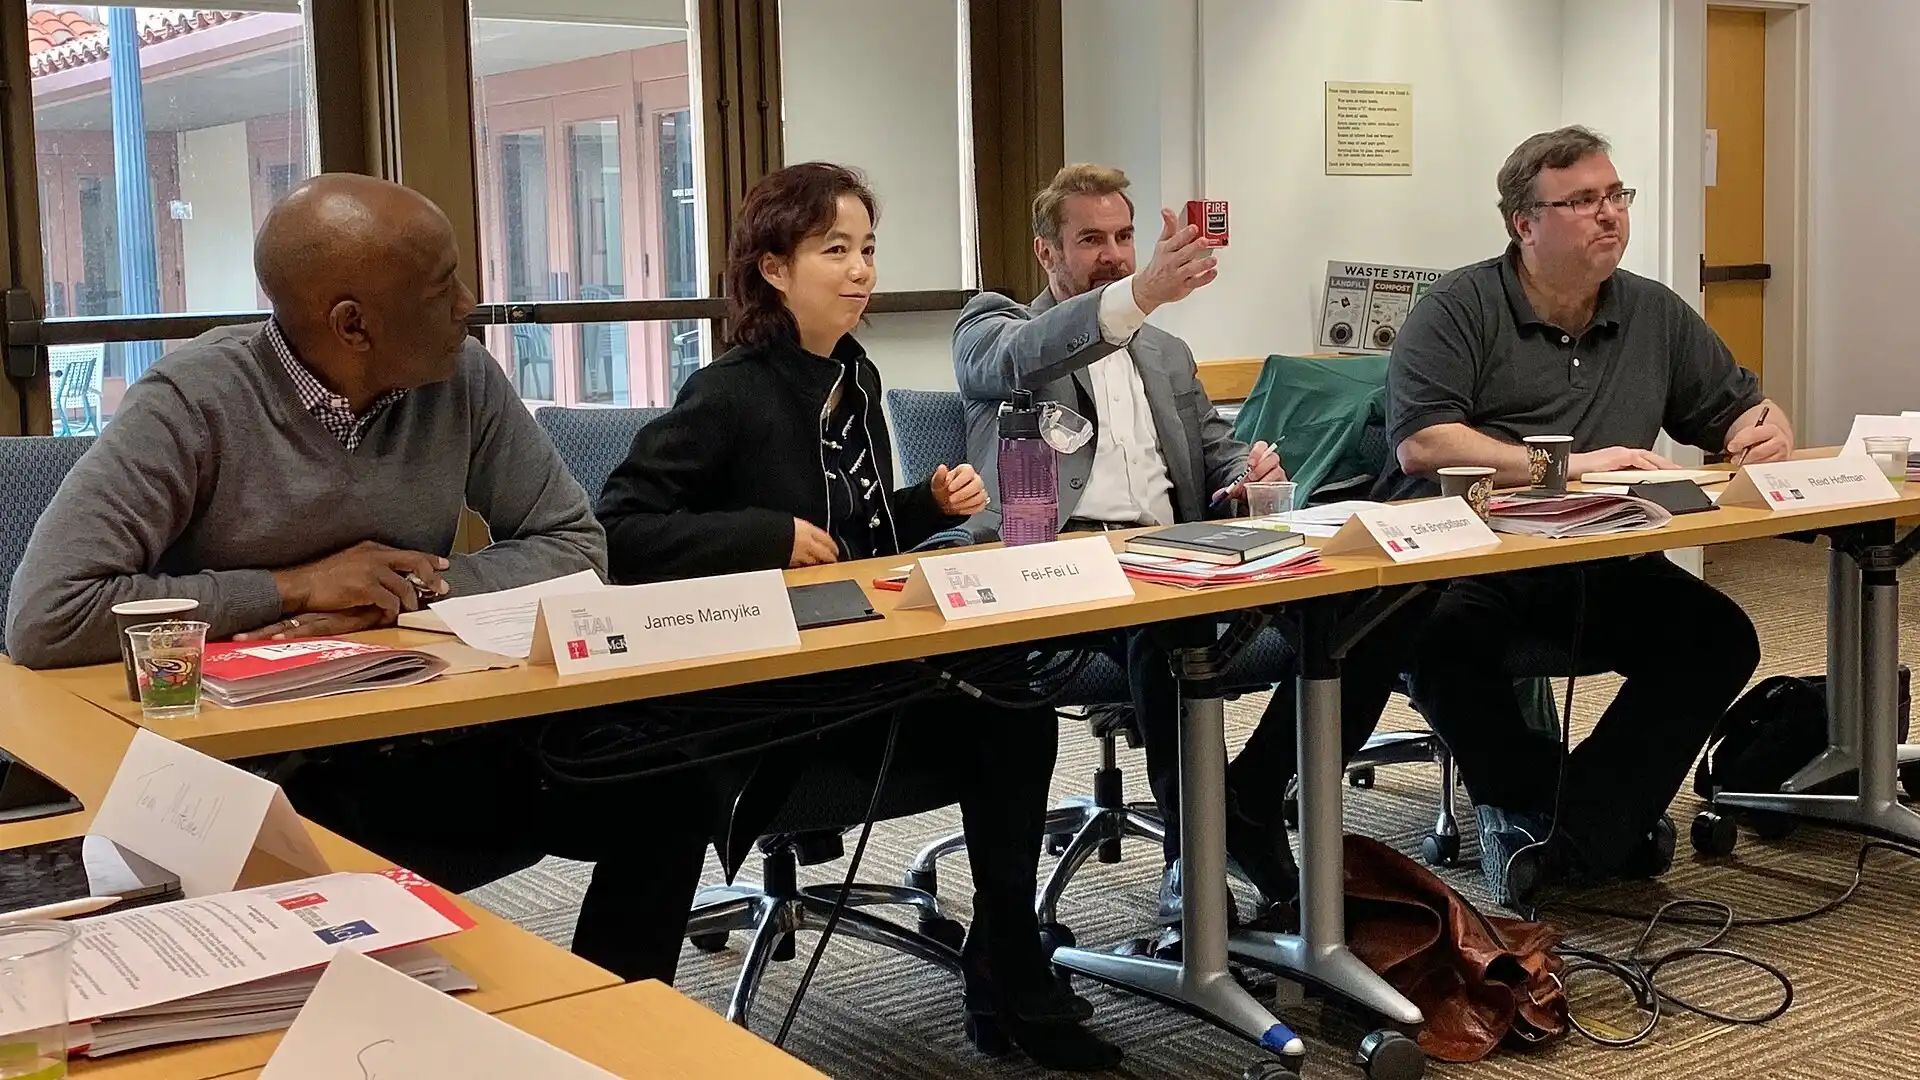
Li Feifei HAI Roundtable | Resim kaynağı: Stanford
Bir girişimcinin görüşüne göre, VC’ler girişimcileri yaklaşık üç gruba ayırır. Birincisi, 25 yaşına kadar büyük şirketlerde üst düzey pozisyonlara ulaşan kişilerdir — ne yaparlarsa yapsın fon bulurlar; ikincisi, yetenekli ancak o derecede güçlü olmayan kişilerdir — burada ‘proje’ çok önemlidir; üçüncüsü ise yeterince yetenekli olmayan kişilerdir — proje ne kadar iyi olursa olsun sonuç vermez. Çoğu girişimci ikinci gruptandır; fon alıp alamamaları, takip ettikleri yönün ana akım yatırımcıların odaklandığı alana uyup uymamasına bağlıdır.
Yatırımcılar da bunun büyük ölçüde kura çekmeye benzediğini kabul eder; ancak piyasa aynı zamanda döner. Piyasa iyi olduğunda akademik geçmişe sahip girişimciler daha popülerdir; piyasa soğuduğunda ise bu kişiler artık ana karakter olmazlar. Bazı yatırımcılar, akademiden çıkıp şirket kuran bilge kişilerin kariyer inşa etmekten çok, meslektaşlarının başarısını görünce yüksek değerlendirmeyi kendilerine hedeflemiş olabileceklerini düşünür. Masadaki bir kişi şöyle ekledi: ‘Bazıları Tang Jie’nin bile başarılı olduğunu görüp “Ben neden olamayayım?” diyor.’ Tsinghua Üniversitesi profesörü Tang Jie tarafından kurulan Zhipu, bu yıl 8 Ocak’ta Hong Kong Borsası’na 116,2 HK$ ihracat fiyatı ile listede yer aldı ve Haziran’a kadar 2.980 HK$’a yükseldi.
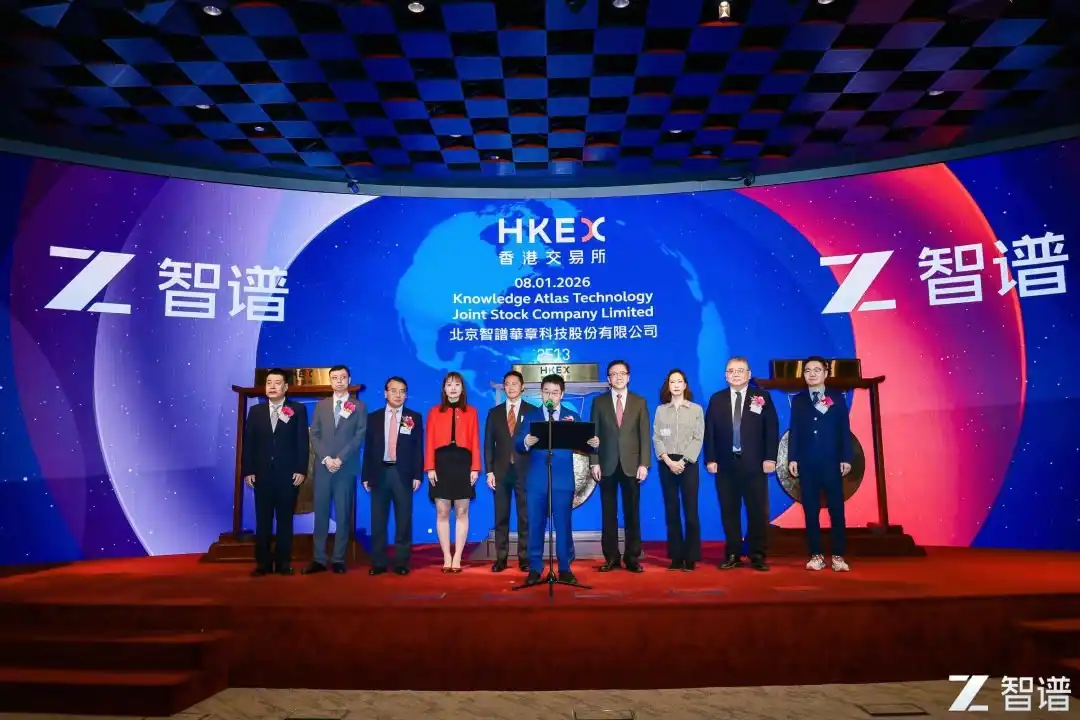
Zhipu, Hong Kong Borsası’nda çan çaldı
Başka bir endişe de ‘geri dönüş seçeneği’dir. Bir profesörün kurduğu şirket başarısız olursa, o kişi üniversitesine geri dönebilir; ancak başarısız olan çoğu girişimci hiçbir şey bırakmadan kalır. Yatırımcılar genellikle geri dönüş seçeneği olmayan kişilere daha çok güvenir; bazıları hatta kararlılık eksikliğini red nedeni olarak bile görür. O girişimci daha keskin bir ifadeyle şöyle demişti: ‘Gerçek bir girişimci sürekli şirket kurar; doğru zamanı gördüğünde dışarı çıkıp şirket kuranlar genellikle iyi geçmişi ve geri dönüş seçeneği olan kişilerdir.’
Büyük bir şirket geçmişinin pek çok kişi tarafından artı puan olduğu düşünülür. Yatırımcıların mantığı şudur: Büyük şirketlerden gelen bazı kişiler üste raporlama konusunda iyidir ve ortaklarına ne yapmak istediklerini kolay anlaşılır şekilde anlatabilirler; üstelik bu nesil yapay zekâ henüz mobil internetten tamamen kopmamıştır — dağıtım hâlâ birkaç büyük platformun elindeyken ürün metodolojisi de değişmemiştir.
Ancak bu artı puan giderek değer kaybediyor. Bir ABD Doları fonu yatırımcısı, birkaç büyük teknoloji şirketinden gelen girişimciler hakkında şöyle yorum yaptı: Bazı şirketlerden çok sayıda kişi çıkıyor ama kimse özellikle dikkat çekici bir başarı gösteremiyor; eski işverenin metodolojisini kopyalamak sonunda doğrudan eski işverenle rekabete yol açıyor; bazı şirketlerden gelen kişiler takımında kaç adet yüksek performanslı çalışan bulunduğunu vurgulamayı satış noktası olarak kullanıyorlar ama ‘büyük şirketlerde elde edilen başarıların ne kadarı size verildi, ne kadarı sizin kişisel katkınız?’ sorusu önemlidir; ayrıca bazı şirketler çok rahat olduğu için yönetici adayları neredeyse hiç gönüllü olarak girişimcilik yapmaya çıkmazlar.
Bir girişimci başka bir bakış açısı da ekledi: Büyük şirket yöneticilerinin çoğu zorunlu olarak girişimcilik yapıyor; şirketlerinde devam edemiyor veya yakında işten çıkacak durumda. Onlar için en önemli şey statülerini korumak ve ana akım trendlerine uyum sağlamak doğal bir seçimdir. Geçmişte yüksek performans gösteren yüksek performanslı kişilerin fonlama maliyetleri düşüktür; genç girişimcilerin karşılaştığı en büyük zorluk ise yatırımcılara kanıtlanabilir ilerleme göstermektir.
Kurt geliyor
Girişimciler ve yatırımcılar ‘hikâye anlatımı’ konusunda çok farklı görüşlere sahiptir.
Bazı girişimciler jargonun işe yaramadığını düşünür; yatırımcıların hepsi çok zekidir ve gerçekten hikâye anlatımına çalışması gerekenler, ürün geliştirme yerine hızlı fon toplamak isteyenlerdir. Bu girişimcinin sınıflandırmasına göre, sıcak trendleri takip edenler çoğunlukla ‘sahte girişimcilerdir’ ve görevleri ünlü olmak, ardından fon toplamaktır.
Yatırımcılar ise çok daha dikkatlidir. Bir yatırımcı, bu sektörden öğrendiği en büyük dersin karşı tarafın yalan söylemesine karşı sürekli uyanık olmak olduğunu söyledi. Her iki tarafın da açık hedefleri vardır, güven doğal olarak kurulması zordur ve karşı taraf bir kez bile yalan söylerse doğrudan siyah listeye alınır. Başka bir yatırımcı daha yumuşak bir ifadeyle şöyle dedi: Hiçbir proje mükemmel değildir; gerçekten karar verme anı geldiğinde hep bir kusurun giderek büyüyeceği endişesi vardır; bir proje karşısında hiçbir kaygı duymuyorsanız ya bir deha ile karşılaştınız ya da durum çok iyi görünüyor ama gerçekçi değil.
Bir kişinin değerlendirilmesi için hâlâ standart bir yöntem yoktur. Bazı yatırımcılar girişimcilere yaşadıkları en zor anları özellikle sorarlar; böylece gerçekten derinlemesine düşündüklerini görmek isterler; ayrıca onlardan 10 yıl sonra ne olmak istediklerini de sorarlar. Ancak çoğu zaman karar veren hissi basitçe ‘birbirimize uyduk’ ve saatlerce birlikte konuşmaya hazır olmak olur. Üst düzey fonların yatırım karar belgelerinde madde madde çerçeveler vardır ama uygulama düzeyinde herkes kendi yorumunu ekler. O yatırımcı, bunun muhtemelen venture capital’in yapay zekâ ile yerine konmasının çok zor olmasının tek nedeni olduğunu düşünüyor.
Teknolojinin değerlendirilmesi ise daha da zordur. Yapay zekânın daha ileri alanlarında — dünya modelleri, bedensel zekâ, alt yapı teknolojileri — yatırım komitesi toplantılarında teknoloji yolunu gerçekten değerlendirebilecek kişi sayısı giderek azalıyor. Bir yatırımcı daha önce ele aldığı ağır teknoloji örneğini de paylaştı: Nükleer füzyon projesi iki kez yatırım komitesinden geçemedi; nedeni teknolojiyi anlayamamak değildi — ‘ortaklar da anlamamıştı; orada lisansüstü eğitimi olan kimse yoktu.’ PE meslektaşları çok sayıda makale okumuş ve kapsamlı araştırmalar yapmış olsa da, sonunda yol seçimi konusunda ikna edici bir değerlendirme yapamamışlar ve karar yine insanlara dayandırılmıştır.
Yatırımcılar teknolojiyi anlayamadığında güvenebilecekleri tek iki şey insanlar ve diğer yatırımcılardır. İkincisi, tam da uzlaşma kaynağını oluşturur.
Tek Bir Yol
Çıkış bu kez en çok tartışılan ve en ağır konuydu.
Bir girişimci, Çin ile ABD’deki serbest yatırım fonları (VC) arasındaki temel farkın çıkış mekanizmalarında yattığını belirtti. ABD’de büyük bir birleşme ve satın alma (M&A) hacmi vardır: genç bir kişi ürün geliştirir, şirketi satar ve kâr eder; kâr edenler bu parayı yeniden serbest yatırıma yönlendirir. Burada çıkış için temel olarak yalnızca halka arz (IPO) yoluna başvurulabilir.
Nasdaq canlı yayın odası
PitchBook ve NVCA verilerine göre, 2025 yılında ABD’de VC destekli çıkışlardan 62’si halka arz (IPO), 995’i ise M&A oldu; üçüncü çeyreğe kadar bu yıl satın alınan şirketlerin %75’i en fazla Seri A turu fonlaması almıştı. ABD’deki yapay zekâ şirketleri için ek bir çıkış yolu olan ‘acqui-hire’ (ekip satın alımı) da mevcuttur: Google, 2024 yılında Character.AI kurucu ekibini yaklaşık 2,7 milyar dolarlık lisans ücretiyle geri kazandı; 2025’te Windsurf’un çekirdek ekibi ve teknoloji lisansını 2,4 milyar dolara satın aldı. Microsoft, 2024 yılında Inflection’un büyük kısmını 650 milyon dolara aldı; Meta, 2025 yılında Scale AI’nin %49’unu 14,3 milyar dolara satın aldı; bu yıl Eylül ayı sonunda AMD, World Labs’ı yaklaşık 8,2 milyar dolara satın aldığını duyurdu.
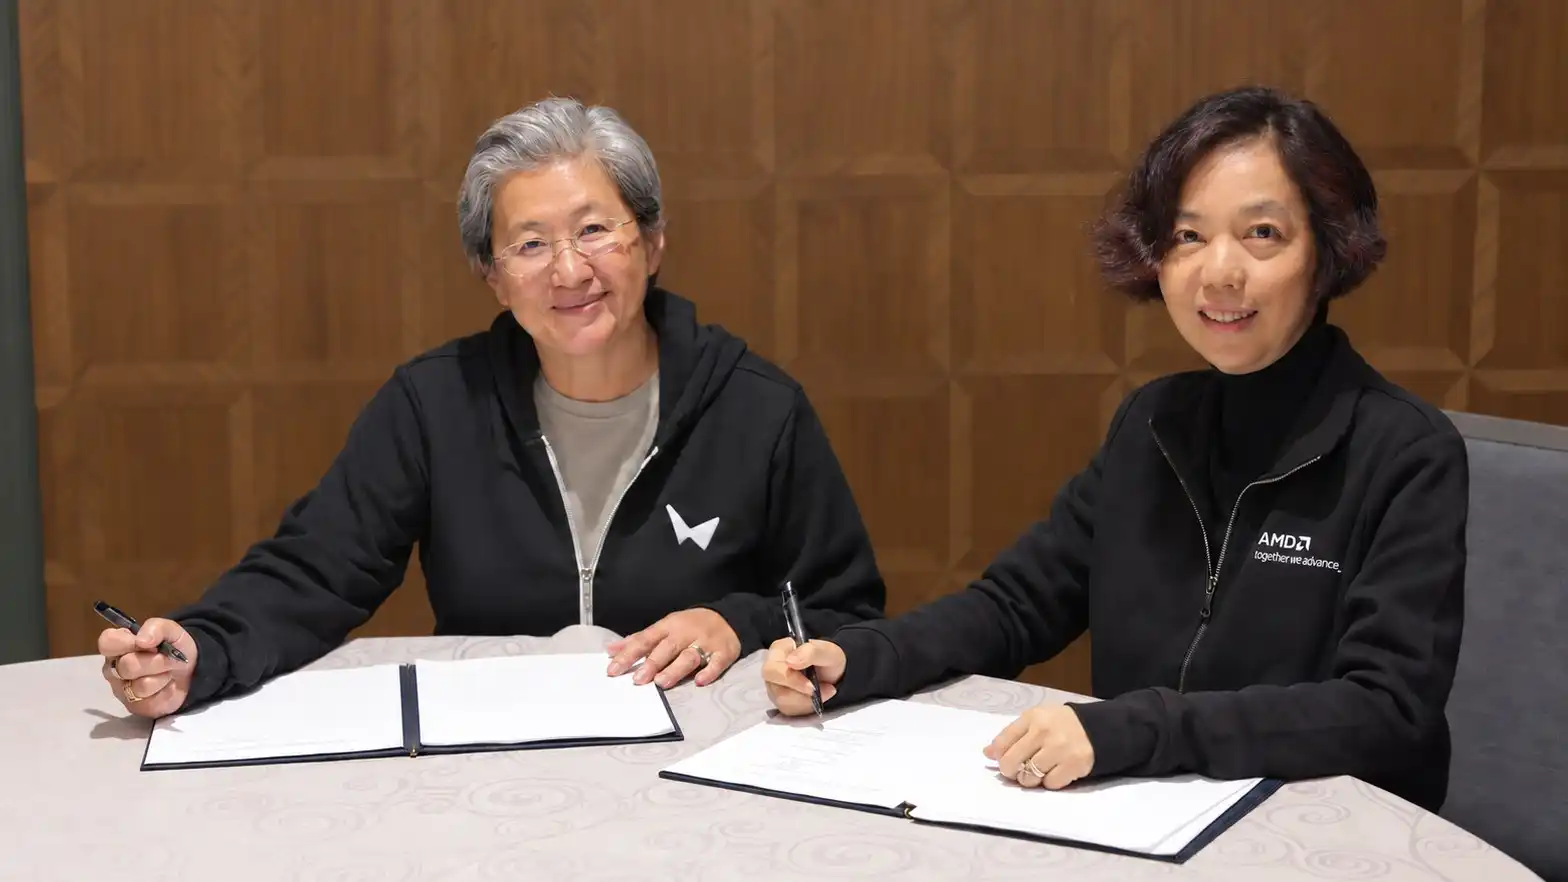
Lisa Su ve Fei-Fei Li anlaşmayı imzalıyor | Kaynak: World Labs
Ancak Zero2IPO verileri farklı bir tablo çiziyor: 2026 yılının ilk yarısında hisse senedi yatırım piyasasındaki 2.503 çıkış durumunun 1.732’si halka arz (IPO), yalnızca 368’i M&A idi.
Halka arz kapısı kendi irademizle açılıp kapanmaz.
2023 yılında A-hisse piyasasında 313 şirket halka arz oldu ve toplam 356,4 milyar RMB toplandı; o yıl 27 Ağustos’ta Çin Menkul Kıymetler Düzenleme Komisyonu (CSRC), ‘halka arz hızını aşamalı sıkılaştırmak’ önerisinde bulundu ve 2024 Nisan’ında yeni sermaye piyasası kuralları yayınladı; o yıl yeni A-hisse halka arzları yaklaşık 100’e, toplanan tutar ise yaklaşık 67,3 milyar RMB’ye düştü—bu, on yıllık bir düşük seviyeydi; aynı zamanda 425 IPO adayı işlemi sonlandırdı. Hong Kong borsası bunun bir kısmını karşıladı: Mart 2023’te Hong Kong Borsası (HKEX) 18C Bölümü yürürlüğe girdi ve gelir getirmemiş özel teknoloji şirketlerinin halka arzına izin verildi; 2025 yılında Hong Kong borsası 285,693 milyar HKD topladı ve küresel birinci sıraya geri döndü; bu yıl Ocak ayında Zhipu ve MiniMax sırasıyla Hong Kong’da halka arz oldu.
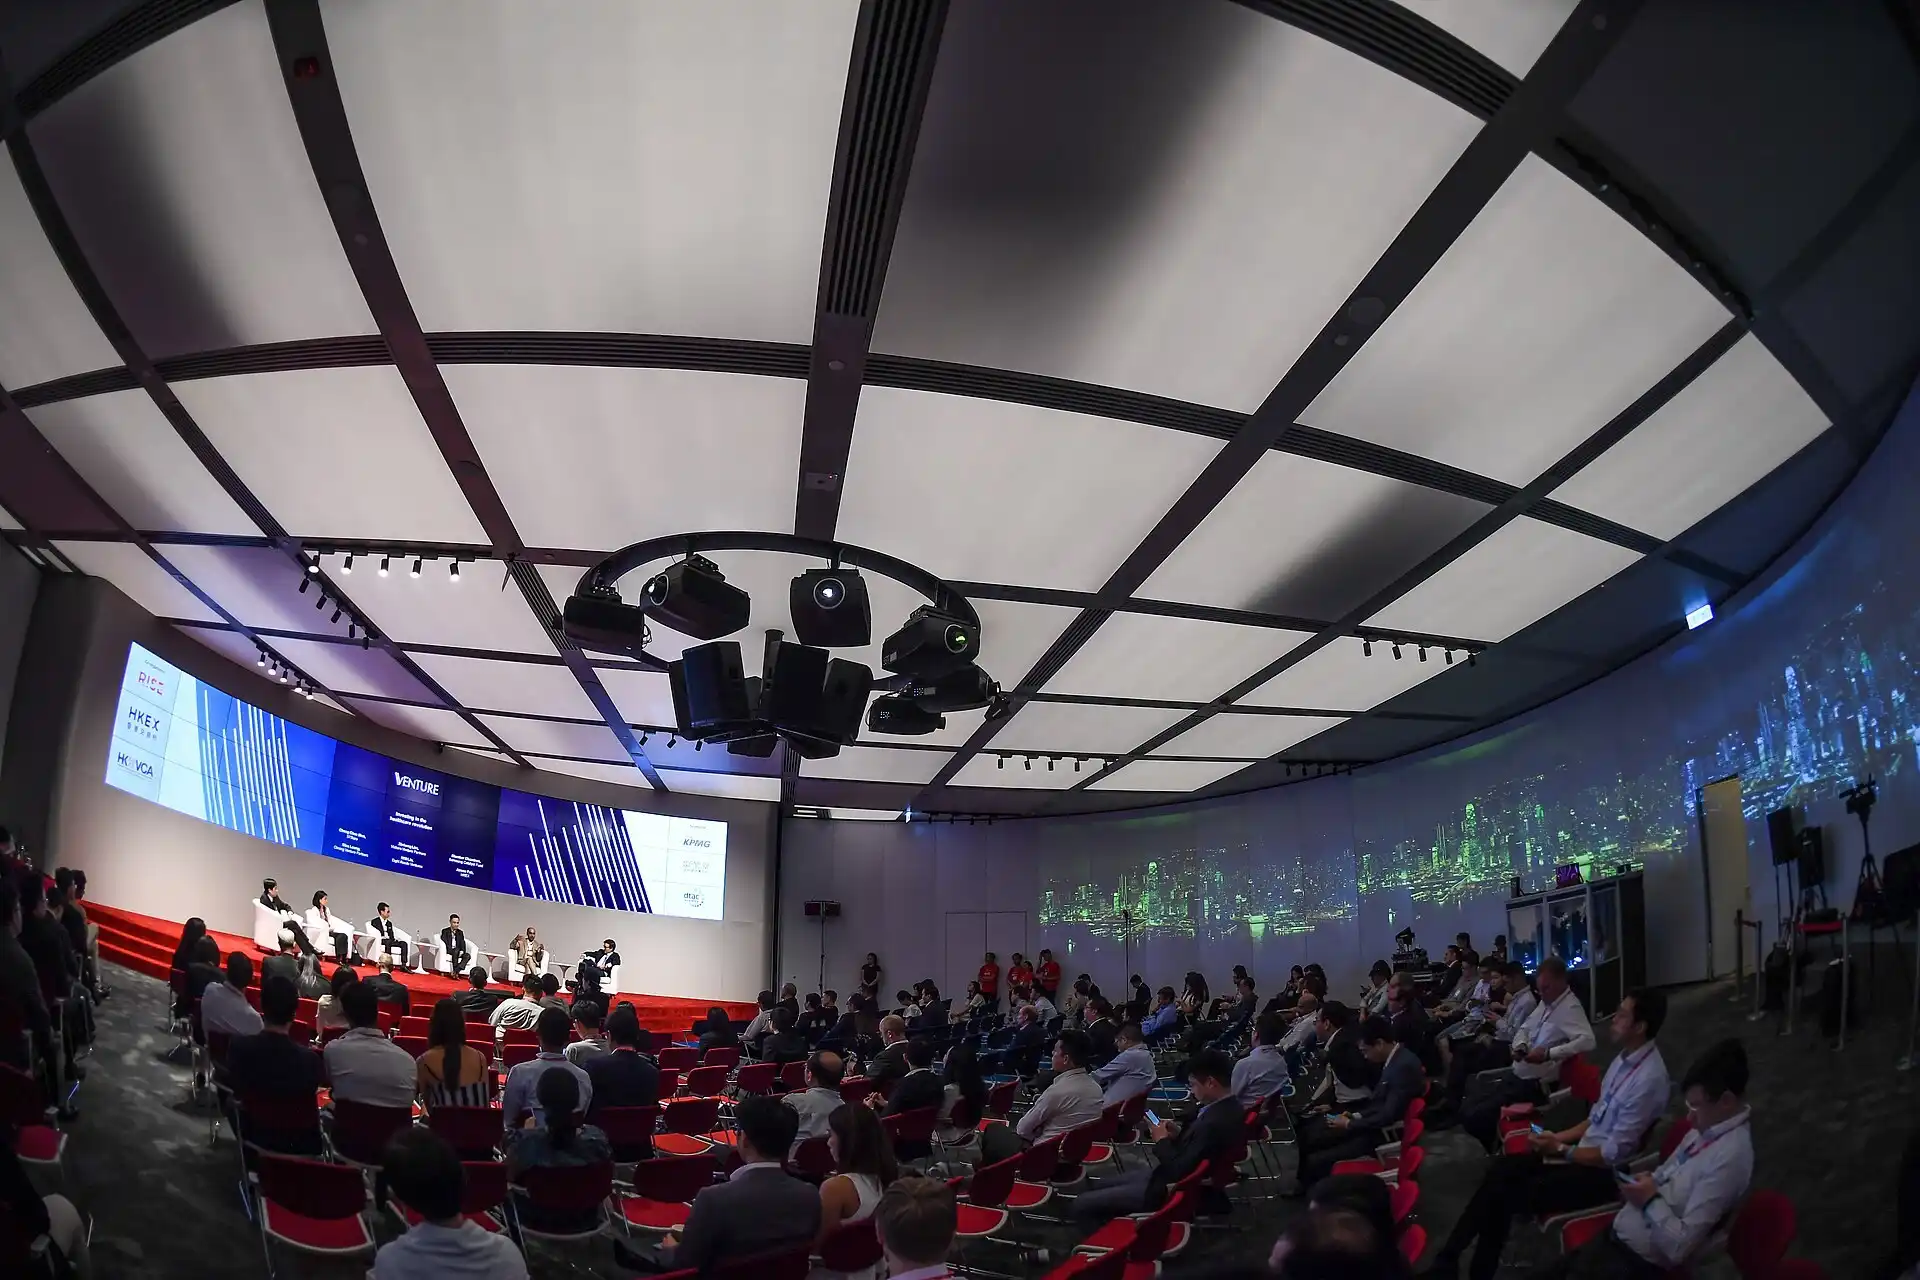
HKVCA Girişimcilik Forumu | Resim kaynağı: HKEX × HKVCA Sahnesi
Ancak ikincil piyasada fiyat hareketleri de aynı ölçüde sert geçti. Yatırımcılara, bu hisse fiyatlarının büyük dilim modellerine yönelik yatırım kararlarını etkileyip etkilemeyeceğini sorduk; cevap ‘kesinlikle evet’ oldu.
M&A yoluyla çıkışta politika yapıcılar bu yolu açmak için çalışıyorlar. Eylül 2024’te CSRC, ‘Altı M&A Tedbiri’ni yayınladı. Bu yılın ilk yarısında M&A çıkışları yıllık bazda %94,7 arttı; ancak 368 anlaşma hâlâ IPO çıkışlarının yaklaşık %20’sini oluşturdu. Bu yıl uluslararası M&A yolu tekrar tıkanmış durumda.
Bu çıkış yapısı, yatırımcıların neye yatırım yapmaya hazır olduğunu doğrudan belirler. Toplantıda yatırımcılar, ‘en az birkaç kat getiri’ ve ‘10 milyar dolar başlangıç değerlemesi’ gibi eşiği belirttiler; çünkü VC’nin doğası, 100 projeye yatırım yapıp yalnızca birinden 100 kat getiri elde etmektir. Başlangıçtan itibaren görünür alıcıları olan ve yalnızca birkaç milyar dolarlık değerlemeyle sonuçlanacak şirketler—örneğin açık kaynak yazılım optimizasyonu veya çerçeve araçları geliştirenler—even if they can deliver several times returns to investors, investment committee approval remains elusive.
‘Sadece birkaç kat getiri yeterli değil.’
Halka arzın tek çıkış yolu haline gelmesiyle, halka arz için 10 milyar dolarlık büyüklük gerekmekte; bu büyüklük, ardışık büyük fonlama turları gerektirmekte; her turda da karşılıklı taraf bulunması gerekmektedir. Kurucuların ‘paketi devretmek’ dediği süreç, yatırımcılar için artık alternatifi olmayan bir çıkış yoluna dönüşmüştür.
Yedi Yıl Kaşıntısı
ABD doları fonlarındaki değişim bu zincirin diğer ucudur.
Toplantıdan önce, ABD doları fonlarının giderek daha ‘yerelleştiğini’, risk taşıma kapasitesi ve isteğinin geçmişten farklılaştığını belirten anonim bir yorum aldık. Katılımcı yatırımcılar da bunun bir trend olduğunu kabul etti: giderek daha fazla ABD doları fonu RMB topluyor ve kurallar, tempo ve cesaret açısından giderek daha çok RMB fonlarına benziyor.
‘5+2’ fon ömrü çerçevesinde, 2021 ve 2022 yıllarında toplanan ABD doları fonları yeni fon toplamak üzere vadeye geldi. Bu kez birçok LP gerçek dağıtımlara bakıyor ve sektör içi görüş ayrılığı belirgin. Masadaki bir katılımcı, bazı fonların DPI oranının 1.000 kat olduğunu duyduğunu söyledi; diğerleri ise dış dünyaya DPI oranlarının yalnızca 0,1 olduğunu söylemenin pek mümkün olmadığını şakayla dile getirdi. Bazı yatırımcılar, büyük dilim model dalgasından gerçekten büyük kazanç sağlayan fon sayısının 10’u geçmediğini tahmin ediyor.
ABD doları fonlarının kendilerinin biçimi de değişti. Haziran 2023'te Sequoia, bölgeye göre bölünme duyurusunda bulunmuş ve bu süreç Mart 2024'te tamamlanmıştır; GGV Capital da 2024 yılında bölünmesini tamamlayarak Amerika ve Asya iş birimlerini sırasıyla Notable Capital ve Granite Asia olarak yeniden adlandırmıştır. Washington'ın yurt dışına yapılan yatırım kısıtlamaları 2 Ocak 2025'te yürürlüğe girmiş; ABD sermayesinin yarı iletkenler, kuantum ve bazı yapay zekâ şirketlerine burada yatırım yapmasını sınırlandırmıştır. 18 Aralık 2025'te imzalanan COINS Yasası, bu mekanizmayı yasalaştırmıştır.
ABD doları LP'leri (sınırlı ortaklar) gerektiren fonlar için yapay zekâ, aslında anlatılması gereken en iyi hikâye olmalıydı; ancak şimdi aynı zamanda en fazla uyumluluk denetimi gerektiren yön haline gelmiştir.
Fon toplama verileri de aynı değişimi yansıtmaktadır. Zero2IPO istatistiklerine göre, 2025 yılında yeni fonların toplam büyüklüğü içinde RMB fonları %97,8 pay almıştır; yalnızca 33 yabancı para cinsi fon toplama işlemini tamamlamış ve toplamda 35,808 milyar RMB tutarında fon toplanmıştır; bu, bir önceki yıla göre %36 azalmayı ifade eder. Zero2IPO kurucusu Ni Zhengdong’un geçen yıl sonundaki açıklamasına göre, yabancı sermaye LP’lerin yalnızca yaklaşık %2’sini oluşturmuştur. Bu yılın ilk yarısında yabancı para cinsi fon toplama tutarı 45,260 milyar RMB’ye ulaşmış, bir önceki yıla göre %122,5 artış göstermiş; ancak yalnızca 19 fon toplama işlemini tamamlamıştır ve fon başına ortalama büyüklük %145,9 artmıştır; bu durum, paranın birkaç firmanın elinde yoğunlaştığını göstermektedir.
Bazı yatırımcılar, küresel LP’lerin neden hâlâ bu yöne daha fazla bahis koymakta isteksiz olduğunu anlayamamaktadır; Avrupa düşüşte, Orta Doğu’da kimse büyük pozisyon almak istememekte ve büyük miktarlarda parayı emebilecek pek fazla yer kalmamıştır. Başka bir kişinin açıklaması ise basittir: temel sorun hâlâ Çin-ABD ilişkileridir ve LP’lerin ilişkiler gerilimli hâle geldiğinde paralarını çekebilmesi gerekir.
Para daralınca FA (finans danışmanlığı) işi aksine kolaylaşmaktadır. Yatırımcılar, 2024 ve 2025 yıllarının FA’lar için en karlı iki yıl olduğunu belirtiyor; masadaki komisyonlar genellikle %3–%5 aralığındadır ve iyi ilişkileri olanlar yalnızca %2 talep edebilmektedir. Masanın altındaki geri ödemeler konusunda herkes suskundur; bu paraların hangi isimler altında alındığı sorusuna verilen cevap ise “her türlü isim”dir. Arkadaşlar, akrabalar ya da tanımlanması bile zor olan ilişkiler.”},{
İsim Düzeltmesi
Bu röportajda, girişimciler ve yatırımcıların tamamen aynı fikirde oldukları tek yargı, “dünya modelleri” üzerinedir.
Bir girişimci, dünya modellerini “en çok hikâye içeren” alan olarak sıralamış ve bir balonun patlama sürecini şöyle tanımlamıştır: herkes bunun yapılamayacağını fark eder, ardından güçlü kanıtlar ortaya çıkar ve balon patlar.
Meetup etkinliğinde, en fazla değerlenmiş alan ve kesinlikle yatırım yapılmayacak yön sorulduğunda, birkaç yatırımcı aynı cevabı vermiştir: dünya modelleri. Memnuniyetsizlikleri, ismin gerçekliği yansıtmamasına dayanmaktadır; 3B üretim ve gerçek zamanlı üretim yapan birçok şirket kendilerini dünya modeli olarak tanımlamakta ve ağzını açtığında yüzlerce milyon dolarlık değerlendirmeler talep etmektedir.
Birisi gerçek zamanlı video modellerinin gerçekten dünya modelleri sayılıp sayılmayacağını sormuş ve bu şirketlerin kendilerini dünya modeli olarak tanımlamadıkları takdirde yatırım düşünüp düşünmeyeceklerini sormuştur. Bir yatırımcı şöyle yanıt vermiştir: “Eğer dünya modeli demiyorsanız, o zaman böyle yüksek bir değerlendirme talep etmeyin.”
Tian Keyu’nun fon toplama haberleri çıktıktan sonra, bir yatırımcı bazı insanların dünya modellerinin “başka bir dalga yapacağını” umduğunu ama artık frenlerin tamamen basıldığını söyledi.
Ancak iyi haber şu ki, yatırımcılar hâlâ bir sonraki devasa uygulamanın (killer app) geleceğine inanmaktadır. Uygulamalar olmadan modeller, bilişim gücü ve altyapı (Infra) hepsi değersiz hâle gelir; “Buna inanmıyorsanız, yapay zekâya yatırım yapılamaz.”
Ateşi Yakıcı Tutun
Bir Meetup katılımcısı, görünüşte uzlaşma ile ilgisi olmayan bir soru sormuştur: “Birincil piyasada geri bildirim döngüsü çok uzun—bunu insanlar rahatsız mı hissediyor?”
Erken dönem yatırımlar için dağıtımdan çıkışa kadar yedi-sekiz yıl süresi yaygındır ve on yıl bile nadir değildir. Nispeten yeni bir yatırımcı “hayır” demiştir—bu sektör doğası gereği uzun vadeli bir sektördür. Soruyu soran kişi ısrar etmiştir: uzun geri bildirim döngüsü, son başarısızlığınızdan çok yavaş öğrenmenize neden olur. Yanıt daha da beklenmedik olmuştur: başarısızlıktan zaten çok şey öğrenemezsiniz—çok fazla neden vardır ve ne kadar analiz ederseniz, durum o kadar karmaşıklaşır.
Doğru ile yanlışın belirlenmesi on yıl sürdüğü bir sektörde ve başarısızlığın neredeyse hiçbir şey öğretmediği bir ortamda, bu sektörde çalışan kişiler bugün doğru şeyi yapıp yapmadıklarını nasıl değerlendirir? En son ve en hızlı kalan sinyal başkalarının tepkileridir—bir sonraki turda kimse yatırım yapıyor mu, değerlendirme yükseltildi mi, meslektaşlarınız aynı yöne mi hareket ediyor?
Doğru ile yanlışın belirlenmesi on yıl sürdüğü bir sektörde uzlaşma, hızlıca elde edebileceğiniz birkaç geri bildirim sinyali arasındadır.
İnsanlarda güven hissi yaratır ve aynı zamanda yanlış yorumlanması en kolay şeydir.
Paul Graham, 2012 tarihli “Kara Kuğu Tarımı” adlı makalesinde en iyi başlangıç fikirlerinin çoğunlukla başlangıçta kötü fikirler gibi göründüğünü yazmıştır—eğer açıkça iyi bir fikirse, zaten başkası tarafından uygulanıyor olurdu. Bu mantığa göre bir fonun başarısını veya başarısızlığını gerçekten belirleyen birkaç yatırım, dağıtım anında çoğunlukla sevilmez.
Silicon Valley'deki Bessemer Venture Partners, web sitesinde “Anti-Portföy” adı altında yatırım yapmadığı şirketleri özel olarak listelemektedir—Google, Facebook, Apple ve eBay tümü bu listededir ve her girişin yanında yatırım yapılmamasının nedenini açıklayan bir not yer almaktadır. Herkesin kaçırma korkusu yaşadığı bir sektörde, kaçırılan fırsatları kamuya açık bir liste halinde yayınlamak biraz mizah ve biraz özgüven gerektirir.
Girişimciler aynı soruyla karşılaşıyor, ancak tam tersi yönde.
Bir girişimci ilk başladığında, VC görüşlerini tek sınav kağıdı gibi değerlendirdi—bir firma ile görüşüp geri bildirimlerini not aldı ve buna göre yönünü ayarladı. Dokuz ay sonra sınav kağıdı değişti; artık kullanıcı deneyimi ve veri performansı oldu.
“İyi bir performans gösterir ve geri bildirim olumlu olursa belki bir uzlaşma yaratabilirim.”
Bu ifadede biraz iddialılık var—önce birisi uzlaşmayı sağlamalı; bu kişi genellikle kimse inanmadığı bir dönemden geçmek zorunda kalır; ve bu girişimcinin sözleriyle, bu süreci dayanarak aşmanın ön koşulu şudur: “Döngü gelmeden önce masada yer almanız gerekir.”
“Başarısızlık size hiçbir şey öğretmez” diyen genç yatırımcıya, sektörde çalıştığından beri en gurur duyduğu yatırım sorulduğunda şöyle cevap verdi.
“Şimdiye kadar böyle bir yatırım olmadı.”
“Yatırım yapmamın nedeni, yatırımın bir şeyler başarabileceğine inanmamdır. Eğer buna inanmasaydım, yatırım yapmazdım.”