Altın Hafta tatilinin ardından ABD Tahvilleri hâlâ 'yoğun bakım ünitesinde': Wall Street şimdi bunu nasıl görüyor?
 Tapbit Wire
Çinli yatırımcılar Ulusal Bayram Altın Haftası tatilinden sonra pazara döndüklerinde, kesinlikle tatil öncesinde gördükleriyle neredeyse aynı bir sahneye tanık olacaklar — gelişmiş piyasalardaki tahviller, başta ABD Tahvilleri olmak üzere, hâlâ yoğun satış baskısı altında...
Piyasa verileri, küresel tahvil satışlarının en son turunun yoğunlaştığı Çarşamba günü 10 yıllık ABD Tahvili getirisinin bir noktada %5,36'ya, 30 yıllık ABD Tahvili getirisinin ise %5,73'e yükseldiğini gösteriyor; bu oranlar ikisi de 2002'den beri en yüksek seviyeler. Aynı zamanda Fransa ve İtalya'nın referans devlet tahvili getirileri de sert şekilde yükseldi. Birleşik Krallık'ın 30 yıllık devlet tahvili getirisi ise 1998'den beri en yüksek seviyesine ulaştı.
Tahvil fiyatları düştüğünde getirileri yükselir. Ancak daha sonra Perşembe günü ABD Hazine'nin 10 yıllık tahvillerden 39 milyar dolarlık bir ihalesi güçlü talep görmesinin ardından, uzun vadeli ABD Tahvili getirileri New York öğleden sonrası seansında bir miktar geriledi. Yine de ihaleye verilen getiri %5,3 ile, Kasım 2000'den beri herhangi bir 10 yıllık ABD Tahvili ihalesi için kaydedilen en yüksek durma oranı oldu.
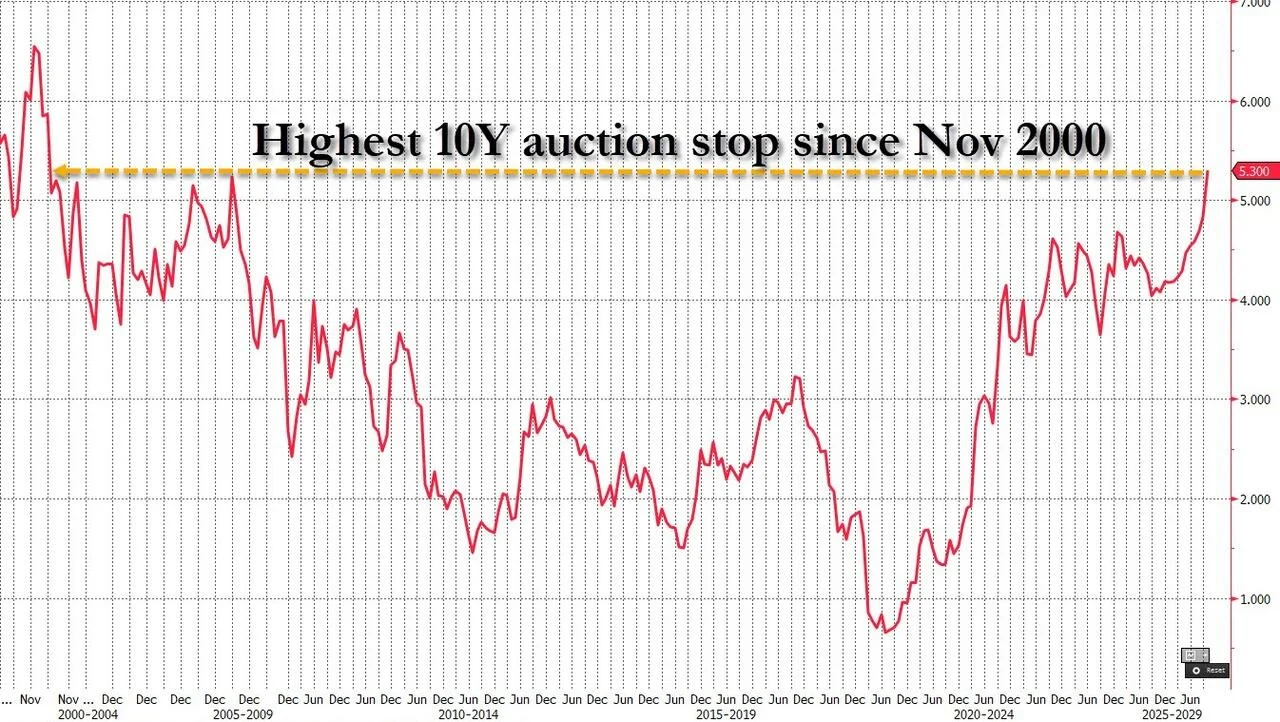
Perşembe günü ABD Hazine ayrıca 22 milyar dolarlık 30 yıllık tahvil ihalesi gerçekleştirecek; ihale getirisi muhtemelen yine 2000'den beri en yüksek seviyede olacak. Ardından ABD Hazine, 20-30 yıl vadeye sahip tahvillerden toplamda 6 milyar dolara kadar satın alma işlemi yapmayı planlıyor.
Buna göre bu Ulusal Bayram tatilinde Çinli yatırımcılar yokken küresel tahvil piyasalarındaki baskı çok azaldı; aksine daha fazla fırtına merkezi ortaya çıktı.
Fed politikası beklentileri konusunda Eylül FOMC toplantısından bu yana Ekim ayında başka bir faiz artışı olma beklentisi birkaç kez değişti. LSEG verilerine göre piyasa şu anda Ekim artışının olasılığını %22 olarak görüyor; bu oran geçen haftanın başındaki yaklaşık %70'ten önemli ölçüde geriledi, ancak piyasa gelecek yıl içinde birkaç artış beklemeye devam ediyor.
Son günlerde İran'ın Hormuz Boğazı'ndan geçen petrol tankerlerine yönelik saldırılarını artırması ve bunun petrol fiyatlarını yukarı çekmesiyle jeopolitik faktörler de küresel tahvil piyasaları için ana odak noktası kalmaya devam ediyor. Tüm Altın Hafta boyunca Brent ham petrol fiyatı, yaklaşık 100 dolar civarında yüksek seviyelerde seyretmeye devam etti.
İlk Abu Dabi Bankası Baş Ekonomisti Simon Ballard, şunları söyledi: «Açıkça, jeopolitik manzaradan kaynaklanan gölge, onunla ilişkili kalıcı yüksek fiyat baskısı ve devlet tahvili getirilerindeki artış, piyasa duygularını ve genel risk iştahını hâlâ ciddi şekilde etkiliyor.»
Bu arada Fransa'nın bütçe görüşmeleri ve bunu takip eden ülke genelindeki protestolar Avrupa piyasalarını gerginleştirdi ve Fransız devlet tahvillerini küresel uzun vadeli tahvil krizinin «yeni merkezi» haline getirdi.
Tradeweb verilerine göre Çarşamba günü Fransız 10 yıllık devlet tahvili getirisi neredeyse 14 baz puan yükseldi ve %4,889 oldu. Karşılaştırma açısından Alman 10 yıllık devlet tahvili getirisi yalnızca 3,3 baz puan artarak %3,507'ye çıktı; 10 yıllık Fransız ve Alman devlet tahvili getirileri arasındaki fark (spread) son olarak %139 seviyesindeydi ve bu da geçen Cuma günü kaydedilen yaklaşık %159'luk zirveye tekrar yaklaşmaktaydı.
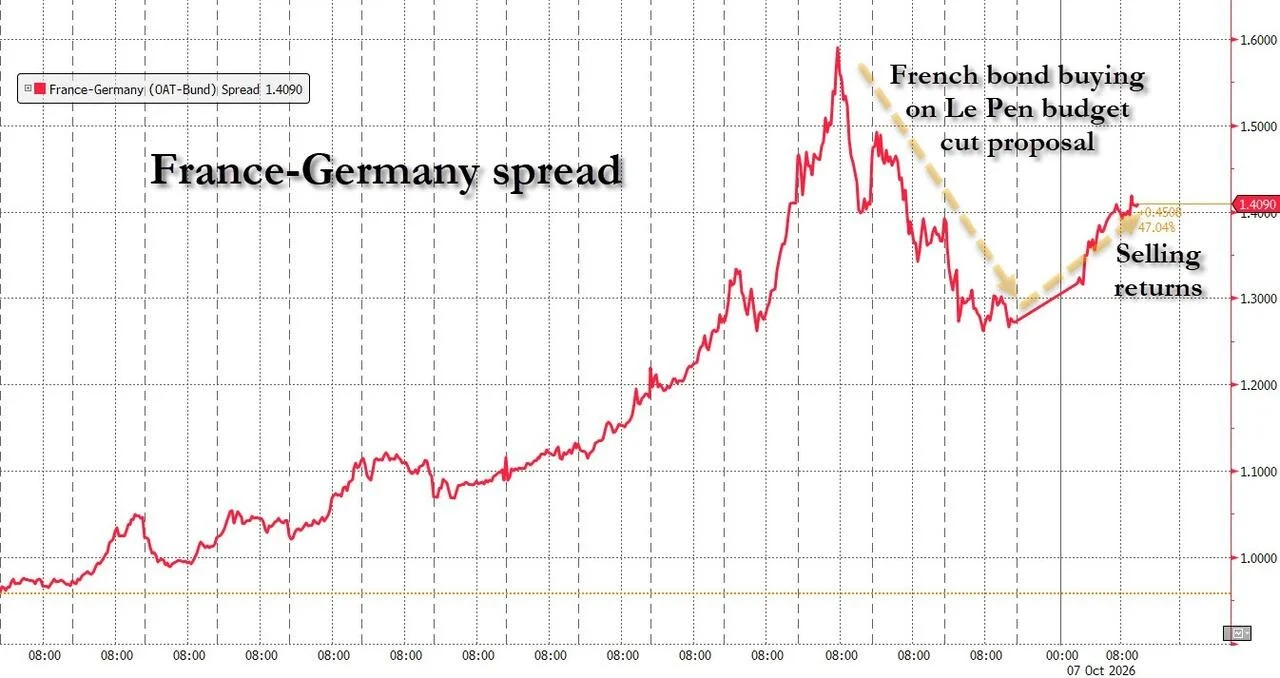
Federated Hermes Limited'in sınır ötesi kredi başkanı Mitch Reznick, bir raporunda şöyle dedi: «Fransa hızla Avrupa tahvil satışının odak noktası haline geliyor. Bu hareketin hızı önem taşıyor. Yatırımcılar Fransız devlet tahvillerini satıyor ve daha yüksek kaliteli Alman devlet tahvillerine yöneliyor; bu da iki tahvil arasındaki getiri farkını daha da genişletiyor.»
Wall Street şimdi tahvil piyasasının yönünü nasıl görüyor?
Şu anda Wall Street stratejistleri arasında ABD Tahvili getirilerinin yıl sonuna kadar keskin düşüp düşmeyeceği ya da yeni rekorlara ulaşacağı konusunda hâlâ net bir ayrışma var.
Goldman Sachs Group'un William Marshall öncülüğündeki tahvil alım yanlısı görüşüne sahip analistler, getirilerin aşağı yönlü hareketini hâlâ kararlı bir şekilde bekliyor. Onlar, piyasayı kalıcı yüksek enflasyon ve devasa hükümet borcu endişeleri konusunda aşırı tepki verdiğini düşünüyor ve bu durumun ABD Tahvilleri için yıl sonunda potansiyel bir toparlanmayı hazırlayabileceğini öngörüyor. Ancak Barclays Capital'ın ABD faiz araştırmaları başkanı Anshul Pradhan gibi tahvil satış yanlısı görüşte olanlar, getirilerin yükselmeye devam edeceğini ve uzun süre yüksek seviyede kalacağını savunuyor.
Aynı zamanda bu, taraflardan herhangi birinin gelecekteki yolu öngörmesinin kolay olacağını düşündüğü anlamına da gelmez.
Şu anda tahvil piyasası görüşünü bulutlandıran bir dizi belirsizlik var: İran savaştan kaynaklanan enerji fiyat şoku, Fed’in yeniden faiz artırımlarına yönelme politikası ve ekonomiye güçlü ivme kazandırmaya devam eden patlayan yapay zekâ dalgası… Bu belirsizliklerin hepsi, tahvil piyasasının nereye gideceğini değerlendirmeyi çok daha zor hale getirdi.
Bullish (alıcı) kamp
Barclays Capital, 2027 yılının üçüncü çeyreğinde 10 yıllık ABD Hazine bonosu getirisine ilişkin tahminini %5’ten %5,25’e yükseltti ve yakın vadede getirilerin düşmesi için önemli bir neden görmüyor.
Barclays Capital’ın ABD faizleri araştırma başkanı Anshul Pradhan, son bir raporunda şöyle yazdı: «ABD ekonomisi dirençli kalıp durduğu sürece, getirilerin %5’in altına düşmesini sağlayacak belirgin bir tetikleyici şu an için görmüyoruz.» Eğer ABD ekonomisi dirençli kalırsa, 30 yıllık Hazine bonosu getirisi %6’ya ulaşabilir.
«Piyasa hâlâ uzun vadeli nötr faiz oranını yaklaşık %3,5 olarak fiyatlandırıyor ve verimlilikte zaman içinde yukarı yönlü sürprizler yaşanabileceği yönünde alanımızda yer açıldığına inanıyoruz. Böyle bir durum gerçekleşirse, piyasa bu uzun vadeli oranı yeniden fiyatlandırabilir. Bizim görüşümüze göre, bu durum 30 yıllık getiriyi %6 seviyesine doğru iter ya da en azından %6’yı 30 yıllık bono için adil değer getirisi haline getirir.»
Danimarka merkezli Danske Bank analistleri de uzun vadeli ABD Hazine bonolarının daha fazla baskı altında kalma riskiyle karşı karşıya olduğunu düşünüyor.
Danske Bank’ın baş analisti Jens Peter Sorensen’in bir raporunda yazdığına göre: «Bu baskı, yalnızca yoğun ABD Hazine arzına değil, aynı zamanda hiperscale bulut hizmet sağlayıcılarının tahvil ihracatının etkisine de bağlı olarak ABD Hazine getiri eğrisinin uzun ucunda yoğunlaşmaktadır. Yatırımcılar uzun vadede daha yüksek vadeli prim talep ettikçe, 10 ve 30 yıllık ABD Hazine bonosu getirilerinin %6’ya ulaşma riskini görüyoruz.»
Ayrıca Bank of America, 10 yıllık ABD Hazine bonosu getirisinin yıl sonunda %5 olacağını öngörüyor; bu, ekonomistlerinin faiz yoluyla ilgili görüşüyle uyumludur — yani Fed’in Ekim ve Aralık’taki bir sonraki iki toplantısında faiz artışı yapacağı ve ekonomiyi «denge» durumuna geri getireceği görüşüdür. Ancak Bank of America’nin küresel faiz stratejisi ortak başkanlarından Mark Cabana liderliğindeki ekip, getirilerin daha da yükselebileceği varsayımıyla bir dizi işlem önerisi zaten sunmuş durumda.
O şöyle dedi: «Hâlâ trende karşı işlem yapmak için erken. Getiri tahminimiz daha düşük olsa da ve ABD ekonomisi için temel senaryoya dayalı değerlendirme yapıyor olsak da, risk dengesi açısından şu an itibarıyla faizlerin yükselme olasılığının düşme olasılığından daha yüksek olduğunu düşünüyoruz.»
Bearish (satıcı) kamp
Elbette bazı piyasa katılımcıları, uzun vadeli getirilerin yavaş yavaş %6 seviyesine yaklaşması, tahvil piyasasında yıl sonu toparlanmasını tetikleyecek kadar çekici hale geldiğini düşünüyor. Çarşamba günü yapılan güçlü 10 yıllık Hazine bonosu ihalesi, bazı yatırımcıların uzun vadeli tahvilleri hızla satın aldığını gösterdi.
Goldman Sachs, 10 yıllık ABD Hazine bonosu getirisinin yıl sonuna kadar %4,75’e düşeceğini öngörüyor; bu, Çarşamba günkü zirve değerinden yaklaşık 60 baz puan gerilemeye karşılık gelir.
Goldman Sachs’ın ABD faiz stratejisi başkanı William Marshall şöyle dedi: «Mevcut tutumumuzun orta vadeli olumlu görünümümüzü haklı çıkardığını düşünüyoruz. Temel enflasyon baskısı zaten oldukça kontrol altındadır. Şu anda enflasyonun yüksek olmasının nedenleri ya geçmişte kalmış olan tarife gibi konular ya da İran’daki «devam eden çatışma» gibi olaylardır. Temel senaryomuz, bu faktörlerin zamanla azalacağı yönündedir; bu durumda piyasanın odak noktası, daha temel yapısal unsurlara geri dönecektir.»
JPMorgan ise 10 yıllık ABD Hazine bonosu getirisinin yıl sonuna kadar %5,05’e düşeceğini öngörüyor; bu da getirinin «altı ayda ilk kez adil değere dönmesi» anlamına gelir.
Ayrıca Morgan Stanley, 10 yıllık ABD Hazine bonosu getirisinin yıl sonuna kadar %4,8’e düşeceğini öngörüyor.
Morgan Stanley faiz stratejisti Martin Tobias şöyle not etti: «Piyasa tarafından şu anda fiyatlandırılan hawkish (sıkı para politikası) beklentisi, ekonomi ekibimizin Fed yoluyla ilgili olasılığa dayalı beklenenleri çok daha kötümser bir şekilde yansıtmaktadır. Karşılaştırma açısından, 10 yıllık Hazine bonosu için belirlediğimiz bearish (olumsuz) temel senaryo %5,25 iken, spot piyasa bu kötümser beklentiyi zaten tamamen fiyatlandırmıştır; buna karşılık, küresel ham petrol kriziyle tetiklenen derin bir resesyona dayanan bullish (olumlu) temel senaryomuz getirinin %3,8’e düşmesini öngörür. Piyasadaki forward sözleşmelerin aslında zaten bearish beklentileri fiyatladığını göz önünde bulundurarak, Hazine bonosu getirileri açısından risk eğiliminin aşağı yönlü olduğunu düşünüyoruz.»