Исследование Tiger: Инвестиционный отчет по индустрии криптовалют за III квартал 2026 г.
 Tapbit Wire
Источник данных: RootData
Ключевые тезисы
Количество сделок слияний и поглощений остаётся стабильным, однако крупные приобретения уступают место более мелким, а покупатели всё больше фокусируются на конкретных возможностях — лицензировании, платежах и институциональной торговле.
Влияние ведущих венчурных капиталистов на условия сделок снизилось, тогда как стратегические инвесторы стали активнее — в том числе венчурные подразделения централизованных бирж, стремящихся расширить свои платформы и экосистемы публичных блокчейнов через инвестиции.
Семенные раунды и другие ранние этапы финансирования сократились; капитал сосредоточился на компаниях серий A–C, уже доказавших жизнеспособность бизнеса выручкой и лицензиями.
Венчурное акционерное финансирование сократилось, тогда как расширились методы финансирования, основанные на денежных потоках: выпуск облигаций, кредитные линии и листинги через SPAC.
Капитал концентрируется в областях, связанных с традиционными финансами и реальными применениями: платежи, стейблкоины, токенизированные ценные бумаги и ИИ-инфраструктура — а не в изолированных блокчейн-экосистемах.
1. Восстановление рынка: возможности сместились в сторону институциональных участников
В III квартале 2026 г. настроение крипторынка сместилось от страха к жадности.
После двух последовательных квартальных спадов в первой половине года биткоин вырос на 43 % в III квартале — самый сильный показатель за третий квартал с 2017 г. Чистый приток средств в американские биткоин-ETF составил $6,34 млрд. Индекс страха и жадности, находившийся в зоне «крайнего страха» весь первый полугодие, перешёл в зону «жадности» 20 августа и оставался там большую часть сентября.
Однако объявленные суммы сделок показывают, что этот рост не привёл к увеличению инвестиций в криптокомпании.
Средства, вернувшиеся на рынок с ростом цен, пошли напрямую в криптоактивы, тогда как корпоративные инвестиции, блокирующие капитал на годы, не следуют краткосрочным изменениям настроений. Далее анализируются основные изменения за III квартал.
2. Пять ключевых изменений в III квартале
Слияния и поглощения: переход от сделок расширения к приобретению компетенций
Рынок ВК: снижение влияния ведущих инвесторов, рост роли стратегического капитала
Этапы финансирования: осторожность на ранних стадиях, акцент на проверенных бизнесах
Методы финансирования: листинги и долговое финансирование опережают долевое
Треки: капитал сконцентрирован в инфраструктуре, связывающей традиционные финансы
2.1. Слияния и поглощения: сдвиг от сделок по экспансии к приобретению компетенций
Количество сделок M&A в Q3 осталось на прежнем уровне по сравнению с первой половиной года, но их объём значительно сократился.
В Q1 было 39 сделок M&A, в Q2 — 36, в Q3 — 37; при этом объём сделок снизился. Данные независимой компании Architect Partners, отслеживающей крипто-сделки, показывают, что в Q3 количество крипто-сделок M&A сократилось на 7% по сравнению с предыдущим месяцем, а суммы сделок упали на 83%.
Снижение объёма сделок обусловлено изменением целей приобретений. В первой половине года рынок двигали сделки по покупке компаний целиком для запуска новых направлений бизнеса, например приобретение BVNK компанией Mastercard за $1,8 млрд. В Q3 же поглощения направлены на закрытие пробелов в существующем бизнесе покупателя.
Circle договорился о приобретении сингапурской компании Tazapay, специализирующейся на международных платежах; MoonPay — о покупке North Capital, имеющей лицензию США на ценные бумаги; BitGo — о приобретении институционального трейдингового бизнеса NYDIG.
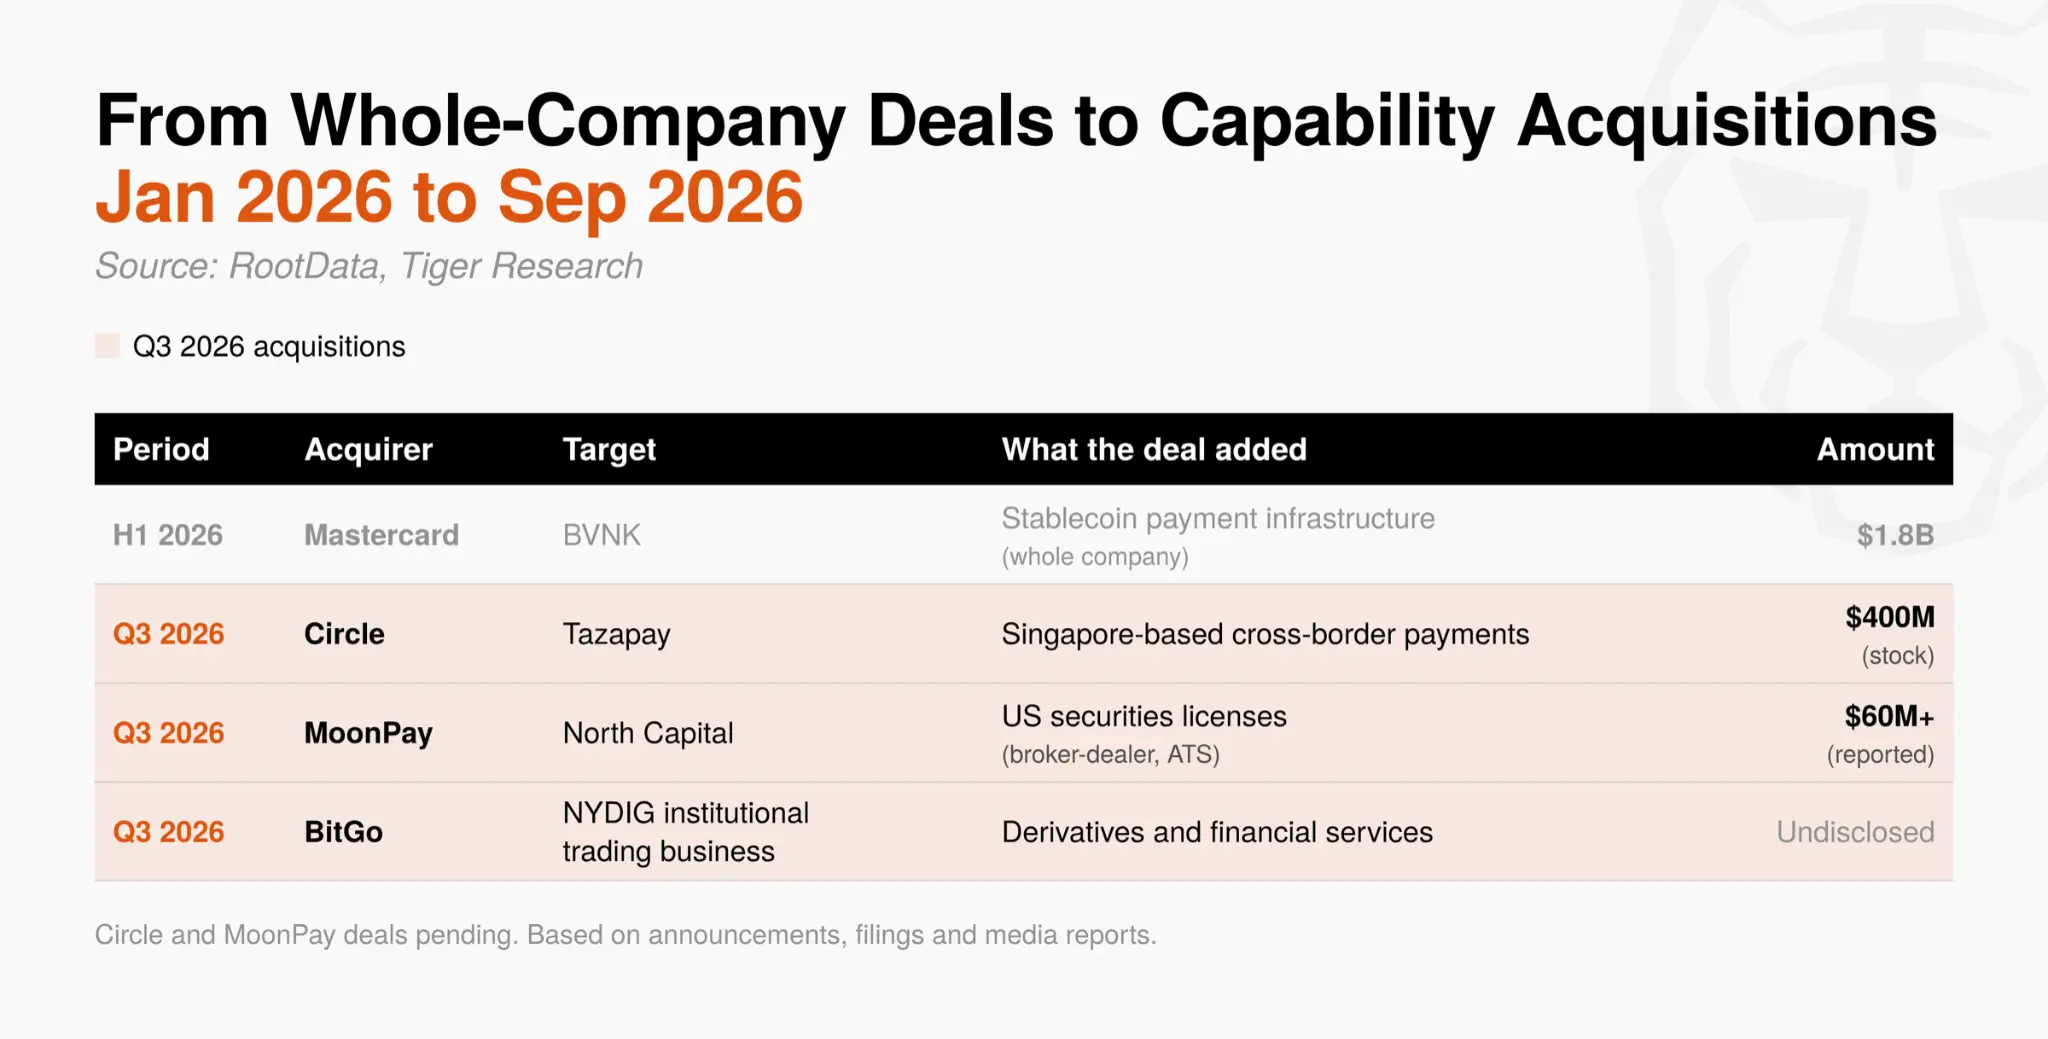
Получение лицензии и внутренняя разработка компетенций требуют много времени, тогда как приобретение позволяет сразу обеспечить и то, и другое. На этапе формирования операционных структур отрасли эта экономия времени становится конкурентным преимуществом. Фокус M&A стремительно смещается с экспансии в новые направления на приобретение конкретных компетенций.
2.2. Рынок венчурного капитала: снижение роли ведущих инвесторов, рост стратегического капитала
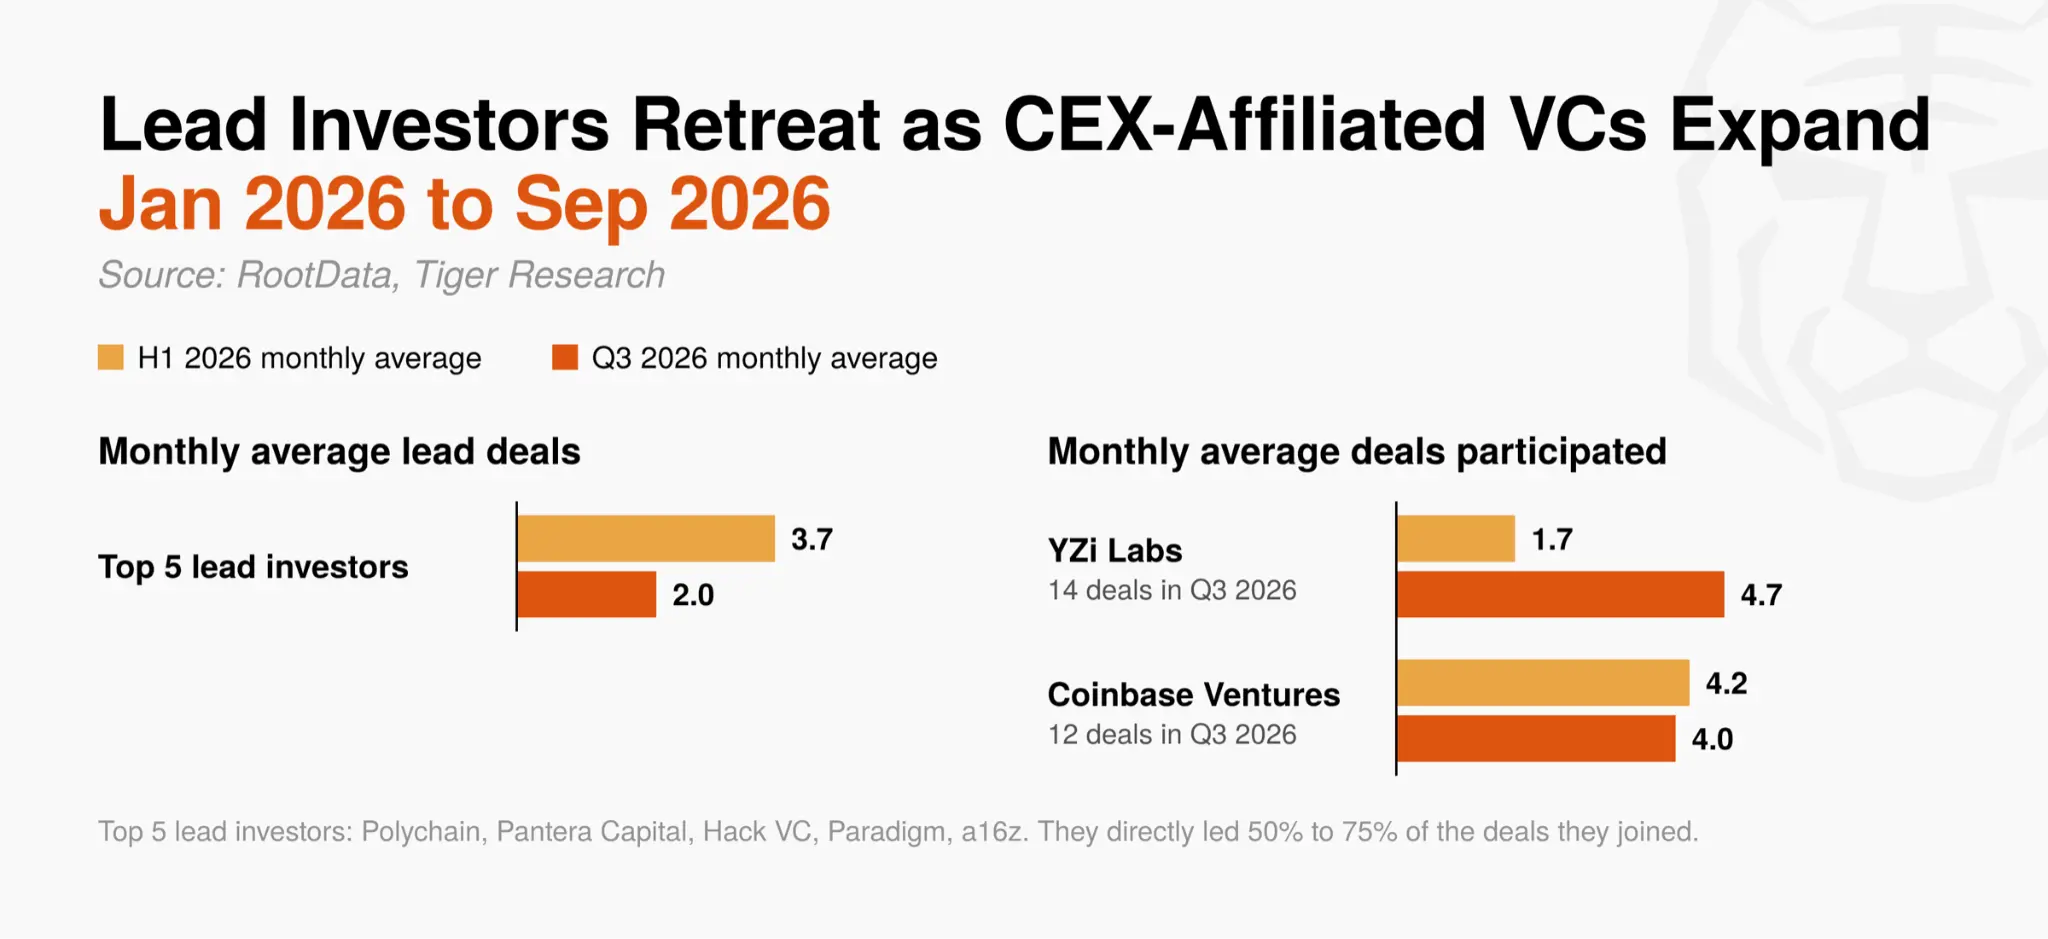
Влияние крупных ведущих инвесторов значительно снизилось. Пять самых активных ведущих инвесторов с 2024 г. (Polychain, Pantera Capital, Hack VC, Paradigm и a16z) в среднем возглавляли 2,0 сделки в месяц в Q3 — против 3,7 в первой половине года.
Ранее эти фонды возглавляли 50–75 % сделок, в которых участвовали, и задавали рыночные ориентиры по оценке, однако их контроль над раундами ослабевает.
Напротив, YZi Labs (бывшие Binance Labs) участвовали в 14 сделках — почти втрое больше месячного среднего показателя первой половины года; вслед за ними — Coinbase Ventures с 12 сделками.
Рост участия венчурных подразделений централизованных бирж объясняется их принципиально иными инвестиционными целями. Финансовые ВК стремятся к прибыли от роста стоимости акций или активов, тогда как ВК централизованных бирж дополнительно получают торговый объём и новых пользователей, когда проекты из их портфеля запускаются на их платформах или публичных блокчейнах (например, BNB Chain или Base).
Поэтому даже при неопределённости цен и оценок эти институты имеют чёткие основания продолжать инвестировать. В результате раунды Q3 отражают влияние стратегических инвесторов, стремящихся расширить собственные платформы, в большей степени, чем влияние финансовых инвесторов, задающих цены.
Рынок ВК в Q3 демонстрирует сдвиг: от поиска высокой доходности через финансовые инвестиции к созданию бизнес- и экосистемных синергий через стратегические инвестиции.
2.3. Этапы финансирования: осторожность на ранних стадиях, акцент на проверенных бизнесах
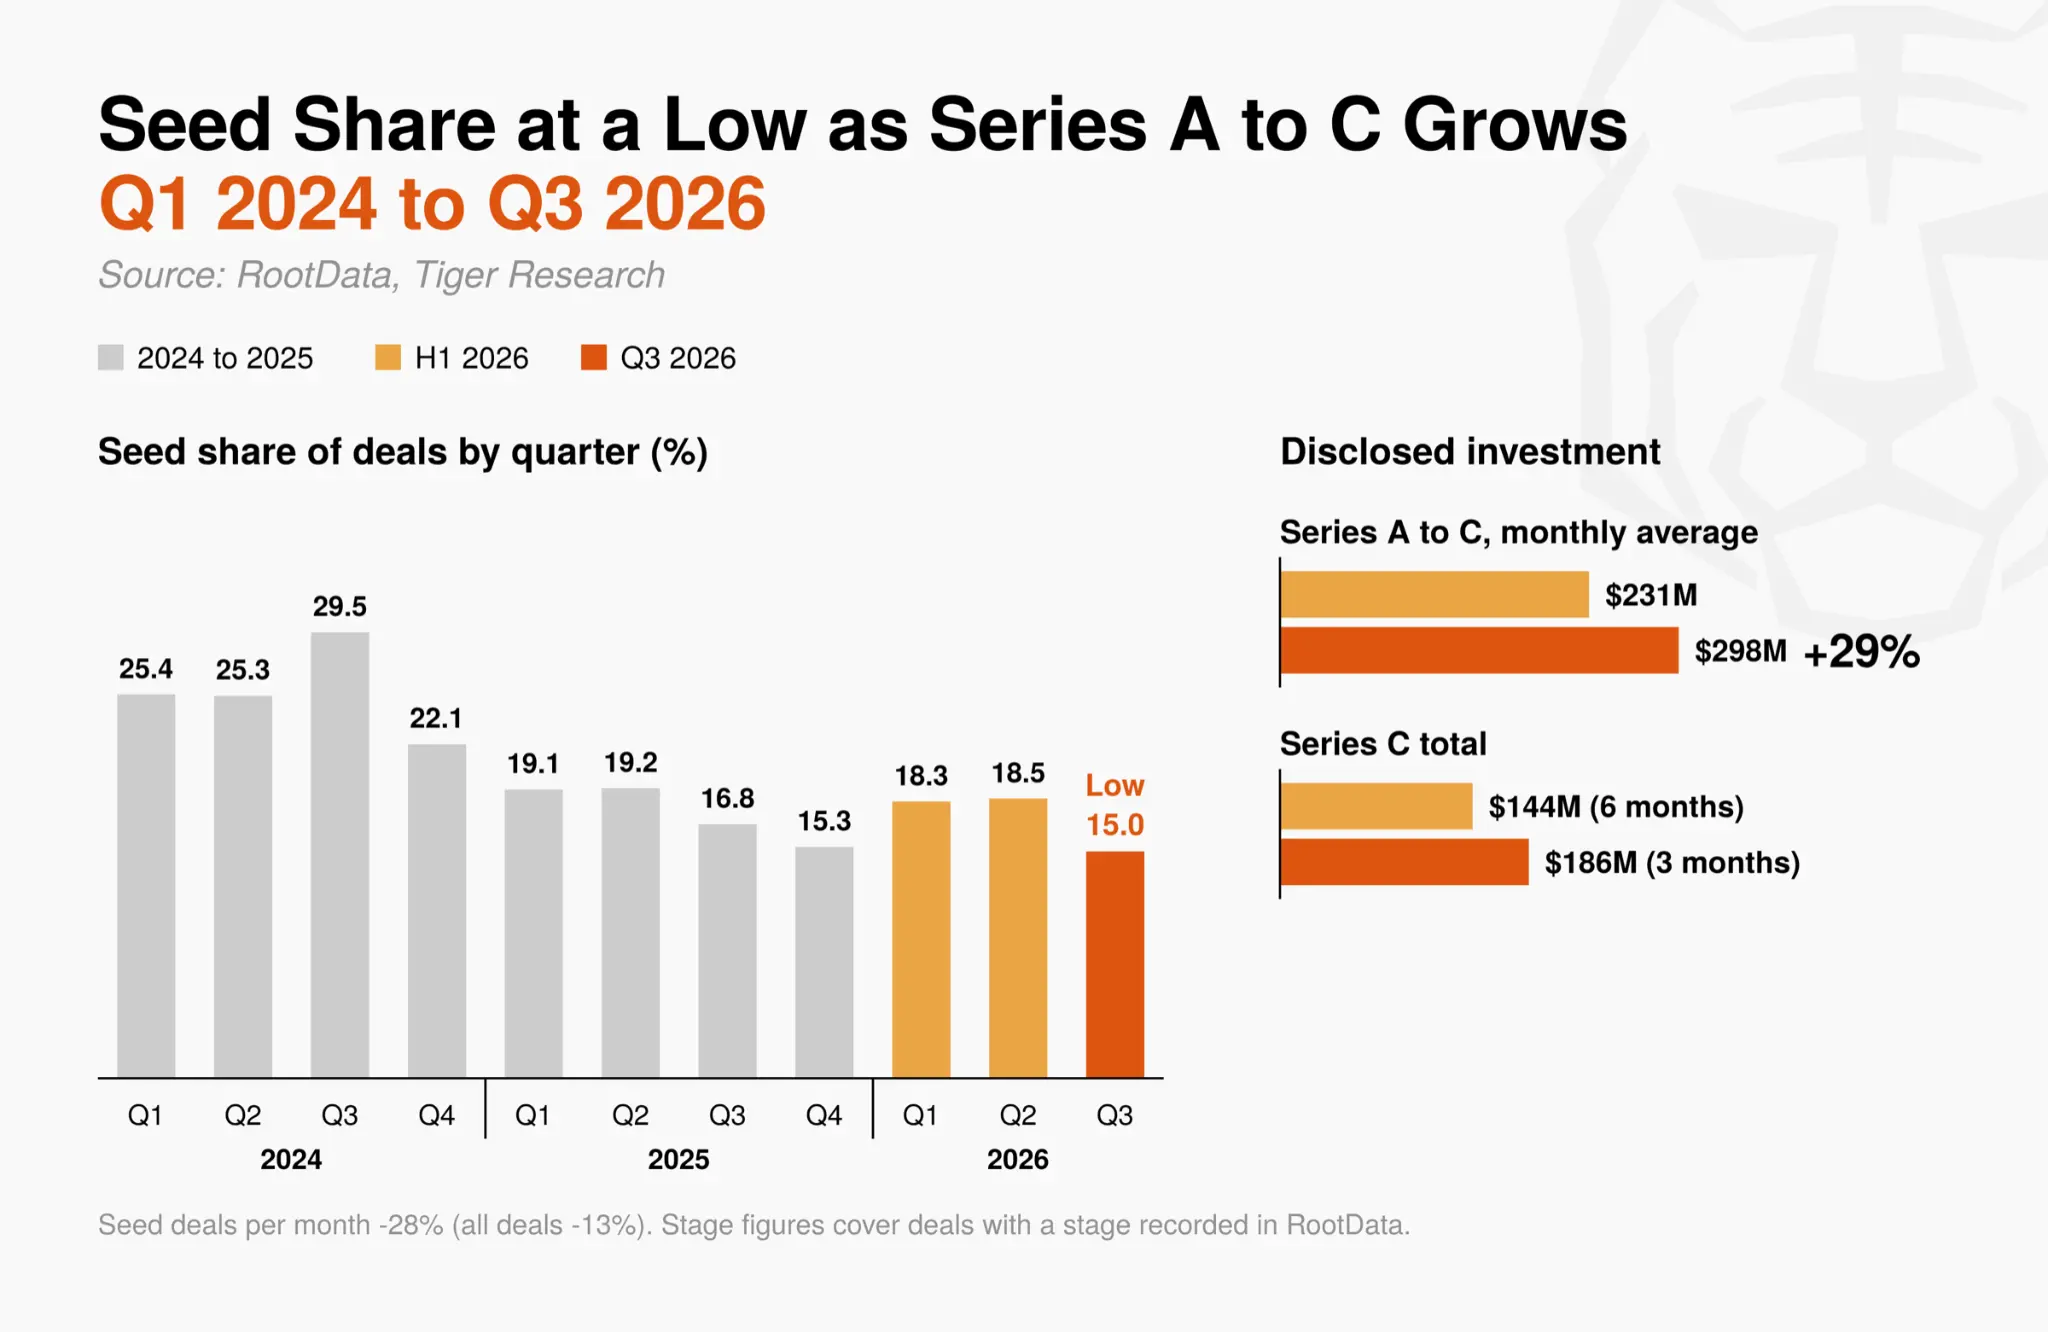
Инвесторы неохотно берут на себя непроверенные риски. Сделки на стадии seed-раунда составили 15,0 % от всех сделок — самый низкий квартальный показатель с 2024 года. Среднемесячное число seed-сделок сократилось на 28 % — более чем вдвое быстрее общего падения числа сделок (13 %).
Объявленные инвестиции на стадиях серии A–C выросли на 29 % по сравнению с предыдущим месяцем; только в третьем квартале финансирование серии C превысило совокупный объём за первое полугодие.
Ранние инвестиции распределяют средства между множеством небольших проектов, полагаясь на несколько успешных кейсов для получения высокой доходности. Чтобы такая модель работала, последующие инвесторы должны продолжать приобретать акции или токены по всё более высоким оценкам.
По мере того как корпоративные инвестиции в целом стали осторожнее в Q3, рыночные ожидания относительно таких последующих вложений ослабли. Инвесторы сместили фокус на раунды расширения для компаний, уже доказавших жизнеспособность бизнеса через выручку и лицензирование.
Jeeves и EDX Markets завершили финансирование серии C в Q3 — это компании инфраструктуры платежей и торговли, отражающие ту же тенденцию. Рыночные критерии инвестирования смещаются от сроков выпуска токенов к реальным доказательствам бизнеса.
2.4. Методы финансирования: листинги и долговое финансирование превзошли долевое
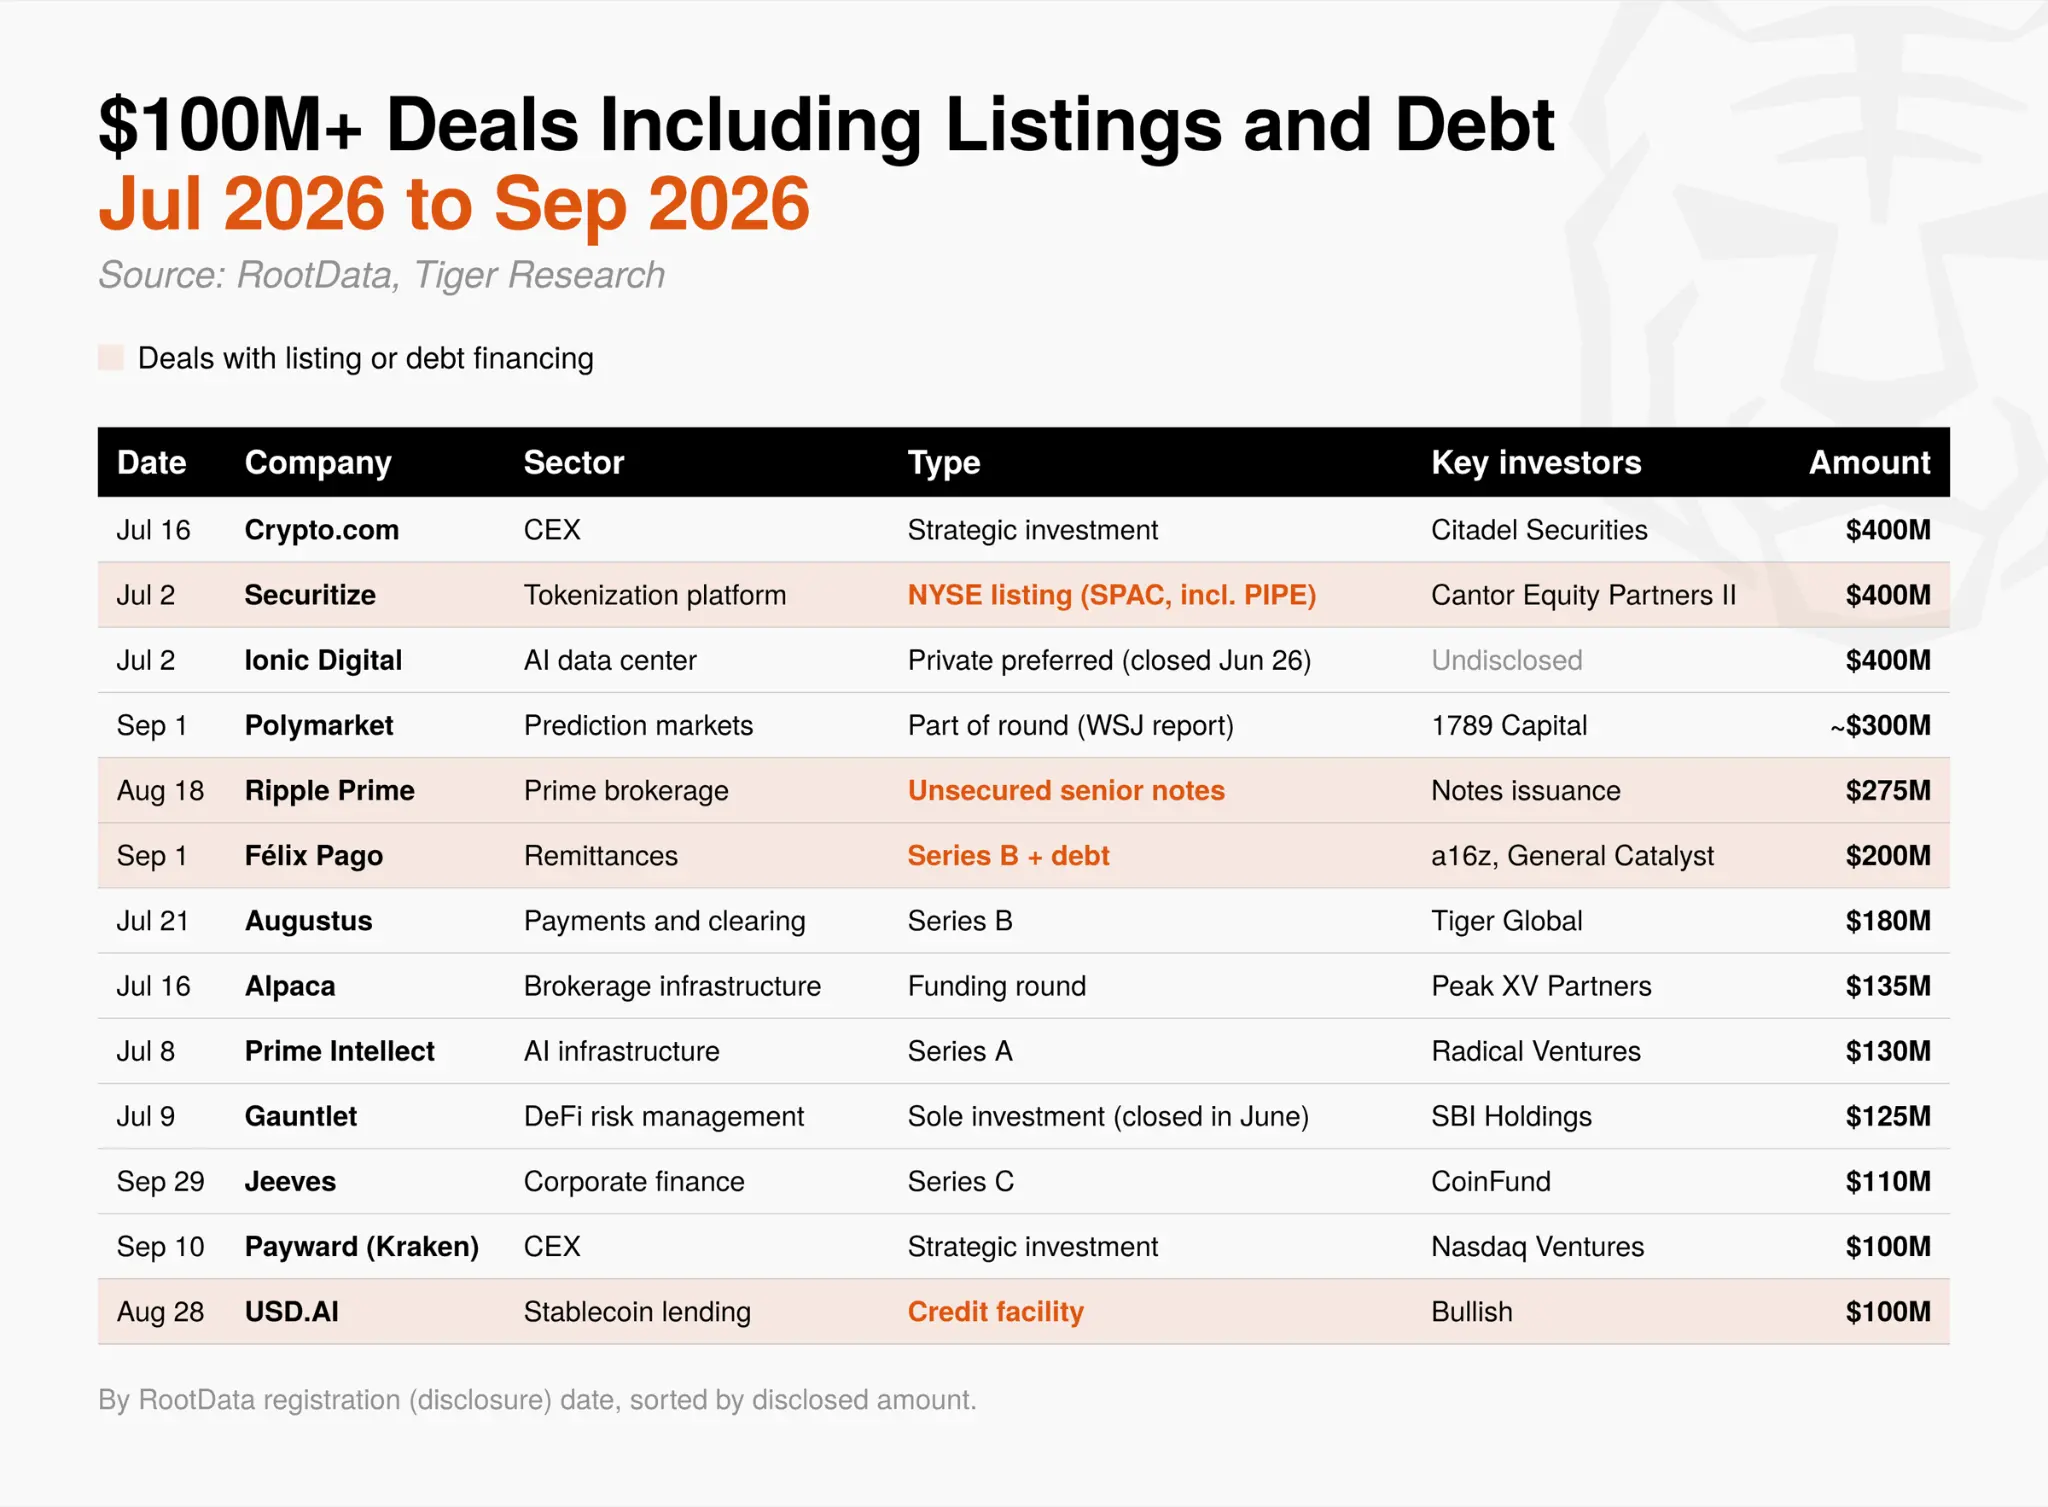
В Q3 значительные объёмы капитала поступили и извне венчурного долевого финансирования. Среди 13 сделок стоимостью свыше 100 млн долларов США четыре связаны с листингами или долговым финансированием.
Securitize вышла на Нью-Йоркскую фондовою биржу через слияние со SPAC, а Ripple Prime выпустила необеспеченных старших облигаций на сумму 275 млн долларов США. По сравнению с предыдущим месяцем венчурное и стратегическое долевое финансирование сократилось на 24 %, тогда как долговое финансирование выросло с 70 до 190 млн долларов США, а публичное привлечение средств — с 80 до 150 млн долларов США.
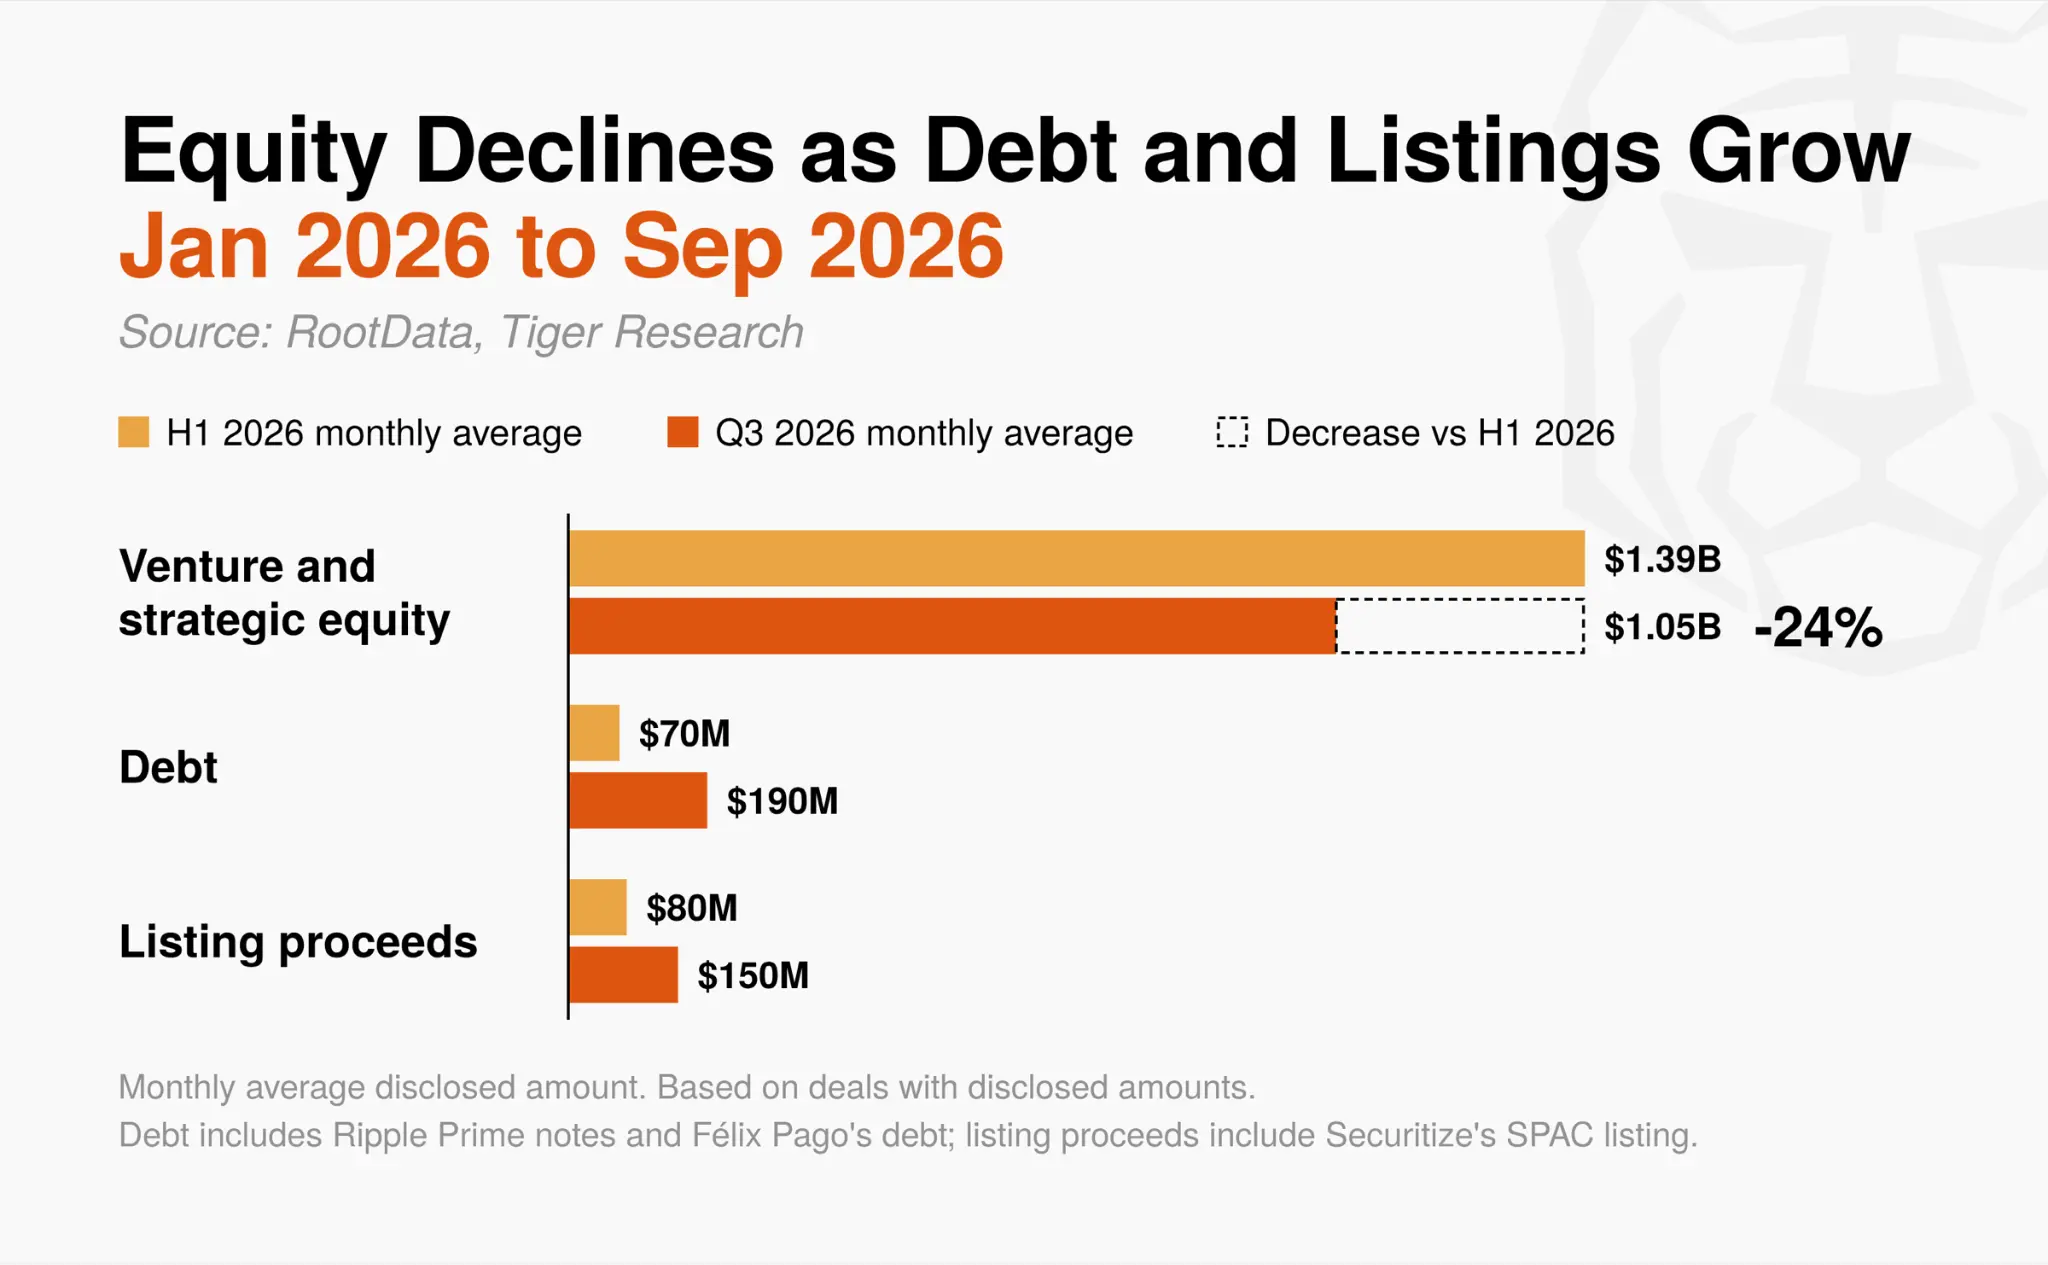
Облигации и листинги требуют либо способности к погашению, либо оценки рынком. В первом полугодии долговое финансирование поступало в основном от компаний, работающих с биткоином, например Metaplanet, занимавшей средства для покупки биткоина.
В третьем квартале денежные средства получили компании с положительным денежным потоком — такие как премиальные брокеры, сервисы денежных переводов и кредитные платформы под стейблкоины — для расширения бизнеса. Основа для погашения сместилась с цен на биткоин на операционный денежный поток компаний. Некоторые компании теперь могут привлекать финансы как обычные предприятия, без участия венчурных фондов, что может сузить роль ВК до ранних стадий.
2.5. Направления: концентрация капитала в инфраструктуре, связанной с традиционными финансами
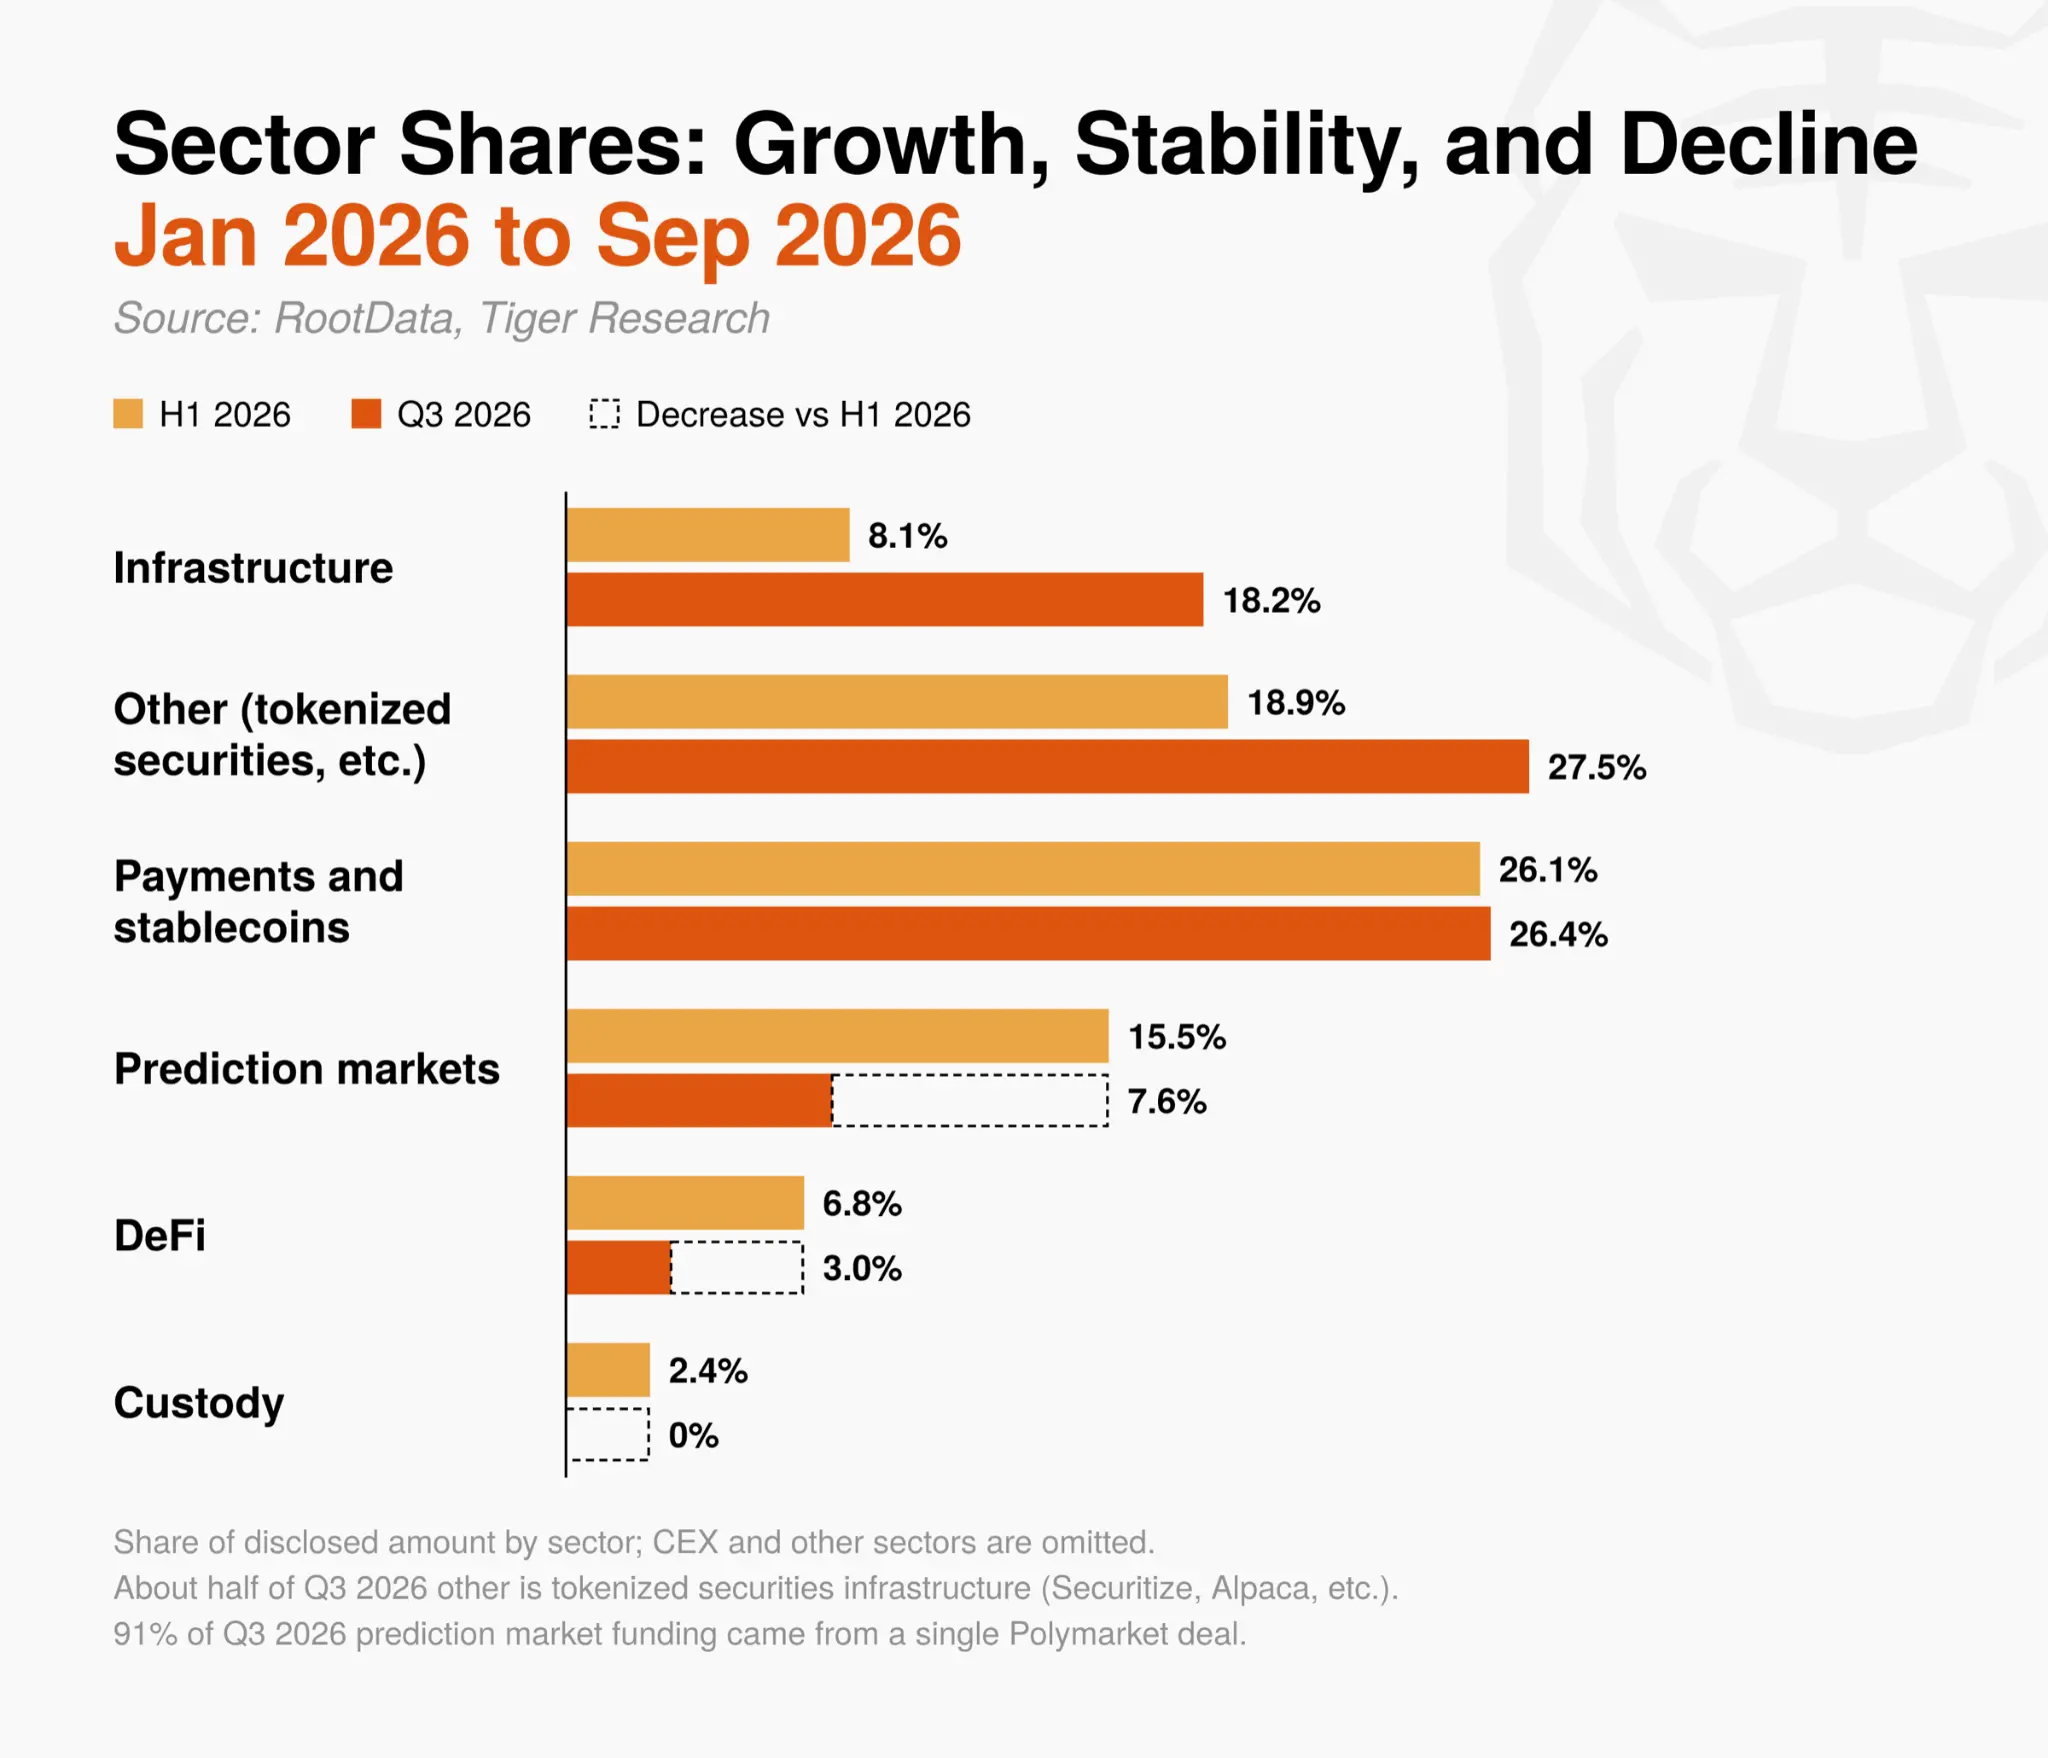
По секторам капитал в третьем квартале направлялся в области, связывающие традиционные финансы с криптоэкосистемой, а не в новые протоколы уровня 1 и уровня 2.
Доля инфраструктурного сектора в объявленных инвестициях более чем удвоилась — с 8,1 % в первом полугодии до 18,2 %. Рост обеспечили сделки, связанные с ИИ, а не новые блокчейн-майннеты. Яркие примеры — Ionic Digital, переключившаяся на ИИ-дата-центры, и Prime Intellect — компания по инфраструктуре обучения ИИ.
Половина капитала, отнесённого к категории «прочее», пошла в инфраструктуру токенизированных ценных бумаг, например Securitize и Alpaca. Платежи и стейблкоины — единственный сектор, доля которого осталась неизменной.
Напротив, секторы, слабо связанные с традиционными финансами, привлекли значительно меньше капитала. На долю рынка прогнозов пришлась лишь одна сделка — около 300 млн долларов США от Polymarket, составившая 91 % инвестиций за квартал. Инвестиции в DeFi упали на 71 %, число сделок также сократилось — их доля составила всего 3,0 %. Крупнейшей DeFi-сделкой стала Cari Network — сеть депозитных токенов, поддерживаемая региональными банками США. В сфере хранения активов новых инвестиций не было: активность ограничилась интеграциями зрелых компаний, например приобретение BitGo торгового бизнеса NYDIG.
В третьем квартале капитал поступал только в зрелые компании, уже имеющие лицензии и регуляторные одобрения, или в проекты, связанные с традиционными финансовыми институтами, такими как банки. Инвестиции явно сместились от создания новых криптопроектов к каналам распространения и инфраструктуре, необходимым для входа капитала традиционных финансов в крипторынок.
3. Последствия для различных участников рынка
Несмотря на рост цен, приток капитала в криптокомпании оставался ограниченным в третьем квартале. Цели инвесторов сместились: небольшие приобретения, способные усилить конкретные компетенции, заменили крупные сделки, а стратегические инвесторы, стремящиеся расширить собственные платформы, стали преобладать над финансовыми ведущими инвесторами.
Капитал также концентрируется в компаниях с подтверждённой выручкой и лицензиями, а не в ранних проектах. Поскольку тренды в сфере регулирования и фундаментальных показателей, упомянутые в предыдущем отчёте, сохраняются, в следующих разделах изложены ключевые задачи, стоящие перед различными участниками рынка.
3.1 Криптокомпании и основатели
Готовьтесь к удлинению циклов раннего финансирования: снижение числа сделок на стадии seed-раунда в третьем квартале происходит быстрее среднерыночного темпа. До следующего раунда финансирования компаниям следует консервативно пересчитать запас средств для достижения конкретных вех — например, выручки, лицензий или важных партнёрств.
Проанализируйте условия стратегических инвестиций: капитал от венчурных фондов, связанных с CEX, по-прежнему поступает, но может сопровождаться условиями — например, обязательством использовать определённый CEX или блокчейн. Компании должны заранее проверить, не ограничат ли такие условия будущие финансовые инвестиции или продажу компании.
Сформируйте регуляторные и лицензионные компетенции: недавние покупатели ориентированы на сразу применимые возможности — такие как лицензии на операции с ценными бумагами, платежные сети и торговая инфраструктура — а не на приобретение всей компании. Компаниям, рассматривающим продажу или партнёрство, следует чётко определить свои ключевые компетенции и соответствие их бизнес-задачам потенциальных партнёров.
Используйте более разнообразные методы финансирования: компании со стабильным денежным потоком могут рассмотреть традиционные способы — например, выпуск облигаций или кредитные линии — чтобы снизить разводнение акционерного капитала.
3.2 Традиционные финансовые институты и корпорации
Входите на рынок через приобретения: для новых криптобизнесов приобретение специализированной компании с лицензиями и операционным опытом может быть эффективнее, чем внутреннее создание инфраструктуры. Сделки M&A в сфере инфраструктуры, лицензий и торговых возможностей продолжают расти.
Оценивайте сделки исходя из реальных условий: объявленные суммы транзакций сами по себе не отражают рыночную оценку бизнеса. Покупателям следует в первую очередь учитывать соответствие сделки собственным бизнес-целям и привлекать профессиональных консультантов для оценки её добавленной стоимости сверх цены.
3.3 Инвесторы и розничные участники
Относитесь осторожно к новостям о финансировании: объявления о венчурном финансировании не следует автоматически считать сигналами к покупке. Массовые токен-продажи и чрезмерная доходность от торговли, характерные для прошлого, в текущих условиях маловероятны; розничным инвесторам следует осознавать ограниченный потенциал роста ранних позиций.
Оценивайте проекты по фундаментальным показателям: анализ должен учитывать структуру выручки, соответствие регуляторным требованиям и связи с традиционными финансовыми институтами, а не сроки выпуска токенов или краткосрочные новости.
Крипторынок выходит за рамки краткосрочных ожиданий и переходит к демонстрации реальной ценности и практического применения. Некоторые инвесторы могут сожалеть об этих изменениях, однако переход рынка в зрелую отрасль можно рассматривать как здоровое развитие.
Участники рынка, которые распознают этот структурный сдвиг и укрепят свою ключевую конкурентоспособность и управление рисками, окажутся лучше подготовленными к следующему этапу развития рынка.
Данные и методология
Источник данных: данные за январь 2024 — сентябрь 2026 гг. получены через API RootData (всего 3515 раундов финансирования, датированных по дате регистрации в RootData). Сделки Ionic Digital и Gauntlet, завершённые в июне, но объявленные в июле, учтены в третьем квартале. Из 195 записей третьего квартала в RootData две не являются инвестициями: совместный запуск DEX Robinhood и dYdX Labs и вступление в Ethereum Enterprise Alliance — они исключены, осталось 193 сделки для анализа.
Критерий сумм: в отчёте указаны суммы только раскрытых сделок. В третьем квартале раскрыты 112 из 193 сделок, а в первом полугодии — 286 из 441. Сделки с нераскрытыми суммами не включены, поэтому фактический объём выше представленных цифр. Раунд финансирования Raven, зарегистрированный в RootData как $90 млн, исключён, поскольку в первоисточнике эта цифра указана как оценка, а не сумма инвестиций.
Суммы M&A: раскрытые суммы M&A и доля сделок M&A в общем объёме — 83%, рассчитаны исключительно по транзакциям с зафиксированными суммами в RootData. Сделки с раскрытыми суммами, но не зафиксированные в RootData (например, Circle и Tazapay — $400 млн по данным SEC; Future Assets и Korbit — ≈141,4 млрд корейских вон, около $100 млн), указаны отдельно в тексте. Сравнение по M&A за третий квартал основано на ежеквартальных данных Architect Partners.
Типы финансирования: классификация M&A соответствует типам раундов в RootData. Публичное привлечение включает IPO, постлистинговое финансирование и листинги через Securitize. Долговое финансирование — это долговые раунды, ноты Ripple Prime и долговая часть раундов Félix Pago. Токен-продажи включают OTC и публичные раунды. Все остальные сделки отнесены к венчурному и стратегическому акционерному финансированию, включая покупку долей у существующих акционеров (например, Hana Financial Group и Samsung Securities приобрели доли в Dunamu в первом полугодии).
Сравнение первого полугодия и третьего квартала: из-за разной продолжительности периодов (шесть и три месяца) количество сделок и объёмы переведены в среднемесячные показатели для сравнения. Данные за первое полугодие пересчитаны на основе последующих данных из RootData (441 сделка вместо прежних 435).
Этапы финансирования: данные подсчитываются по этапам — seed, раунды A–C; учитываются только сделки, у которых в RootData указаны этапы (143 из 193 сделок в третьем квартале). Например, раунд C Fasset и раунд B Augustus не включены в статистику по этапам, поскольку их этапы не зафиксированы в RootData.
Классификация по направлениям: каждая сделка относится к одному направлению на основе тегов проектов в RootData, с приоритетом более конкретных бизнес-моделей: прогнозные рынки, централизованные биржи (CEX), хранение активов, платежи и стейблкоины, DeFi, гейминг, NFT, социальные и развлекательные сервисы, инфраструктура. Крупные сделки без тегов классифицируются вручную после анализа бизнеса; те, что не соответствуют ни одному направлению, относятся к «другим».
Участие институтов в сделках: сделки, в которых участвует как минимум один инвестор, классифицированный RootData как корпоративный или институциональный.
Прямое участие традиционных финансовых институтов: сделки с участием хотя бы одного банка, брокера, управляющей компании, оператора биржи, платёжной сети, агентства по рейтинговому анализу или данным, традиционного маркет-мейкера или инвестиционного подразделения указанных организаций. Сделки без информации об инвесторах в RootData в статистику не включаются — поэтому доля является консервативной оценкой. Например, приобретение Dunamu компанией Hana Financial Group и Samsung Securities в первом полугодии и инвестиция регионального американского банка в Cari Network в третьем квартале не учтены из-за отсутствия данных об инвесторах. Инвесторы, выявленные по ключевым словам, проверены индивидуально; fintech-компании (PayPal, Stripe, Robinhood, Nium) как традиционные финансовые институты не рассматриваются.
Проверка ключевых сделок: ключевые сделки третьего квартала сверены с пресс-релизами компаний, регуляторными документами и репортажами ведущих СМИ. Сделки на стадии соглашения (S&P Global с OpenZeppelin, Nasdaq с LeveL Markets, Circle с Tazapay) ещё не завершены.
Рыночные индикаторы: цены на Bitcoin и квартальная доходность рассчитаны по ежедневным ценам закрытия BTC/USDT на Binance (UTC). Индекс страха и жадности — от Alternative.me; чистый приток средств в американские спотовые ETF на Bitcoin — из данных SoSoValue, цитируемых Investing.com. Голосование по законопроекту CLARITY Act и исключения SEC основаны на протоколах голосования Сената США и соответствующих отчётах от SEC.