SoFi сообщила о рекордной выручке, но её двигатель роста по-прежнему — кредитный бизнес
 Tapbit Wire
27 октября американская финтех-компания SoFi представила рекордный квартальный отчёт и вновь повысила прогноз годовой выручки. В её приложении доступны депозиты, инвестиции и кредитные карты, однако самым быстрорастущим направлением в отчёте стала именно кредитная деятельность.
Согласно отчёту SoFi за третий квартал, чистая выручка компании выросла на 44% в годовом выражении, а чистая прибыль составила 241 млн долларов США. За ростом выручки стоят разные темпы развития кредитного бизнеса, финансовых услуг и технологической платформы.
SoFi стремится удовлетворять у пользователей как можно больше финансовых потребностей в одном месте. Депозитные и инвестиционные счета привлекают клиентов и средства, кредитование приносит проценты и комиссионные, а технологическая платформа предоставляет финансовую инфраструктуру другим компаниям. Эти направления взаимосвязаны, но это не означает, что они приносят прибыль с одинаковой скоростью.
Откуда берутся деньги для роста?
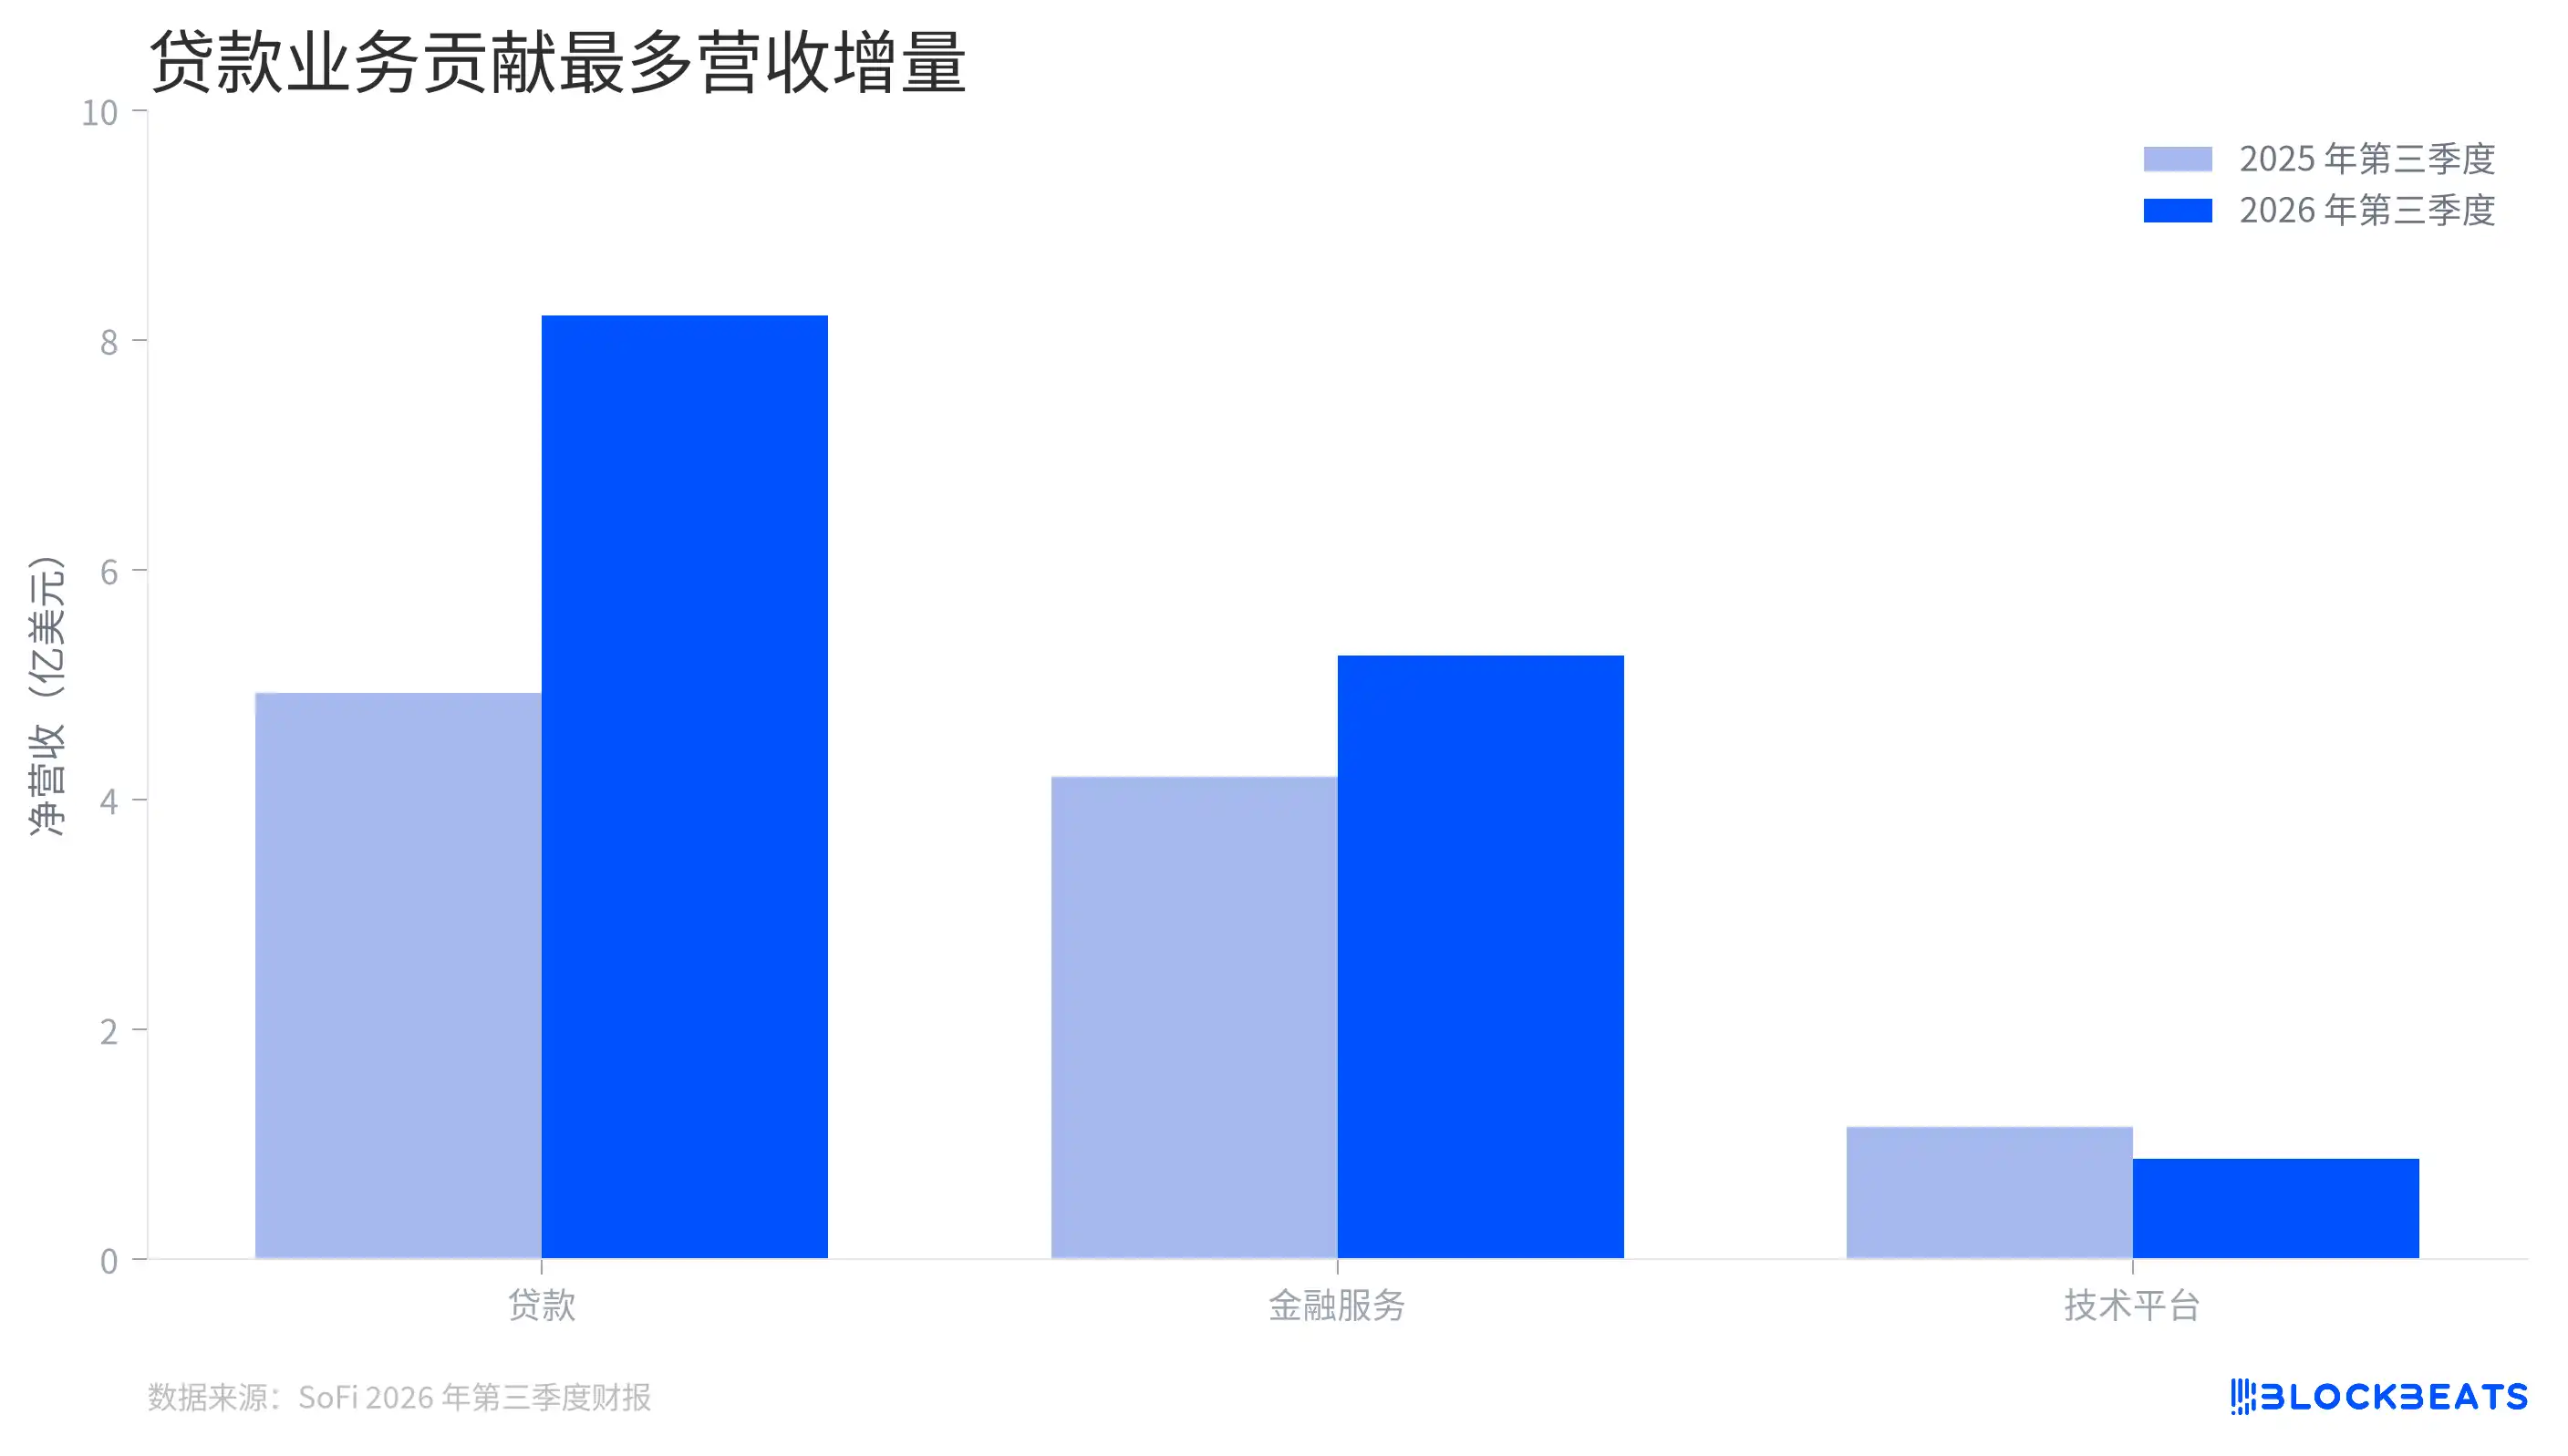
Кредитный бизнес обеспечил наибольший прирост выручки
Кредитный сегмент стал крупнейшим драйвером роста в этом квартале. По сравнению с аналогичным периодом прошлого года его чистая выручка выросла примерно на 328 млн долларов США — прирост больше, чем у двух других сегментов. Расширение объёмов выдачи потребительских кредитов увеличило процентный доход и комиссионные за оформление займов.
Этот рост также меняет восприятие SoFi. Когда пользователь открывает приложение, он видит набор финансовых инструментов, однако рост выручки компании остаётся тесно связанным со спросом на заимствования, ценой кредитов и стоимостью фондирования. Увеличение числа точек входа в продукты не означает автоматически, что выручка вышла из зависимости от кредитного цикла.
Сегмент финансовых услуг также демонстрирует рост. Он включает депозиты, инвестиции и другие направления, а также платформу кредитования — поиск заемщиков для сторонних партнёров или оказание услуг по выдаче кредитов. Выручка от последнего направления учитывается в сегменте финансовых услуг, поэтому считать «финансовые услуги» полностью независимыми от кредитного рынка — значит недооценивать влияние кредитного бизнеса.
В методике расчёта данных по сегментам есть важная деталь. На графике показана раскрываемая компанией чистая выручка по каждому сегменту. Между сегментами существуют межсегментные операции и их взаимное погашение, поэтому суммирование столбцов напрямую не даёт консолидированную выручку.
Технологическая платформа развивалась иначе. Согласно финансовому отчёту, её выручка снизилась на 24% в годовом выражении; основное влияние оказал уход крупного клиента. Компания уточнила, что без учёта этого клиента выручка сегмента выросла на 18% год к году. Эти два показателя отвечают на разные вопросы: первый — фактическое изменение отражённой в отчёте выручки, второй — рост оставшегося бизнеса.
Почему депозиты важны для роста кредитования?
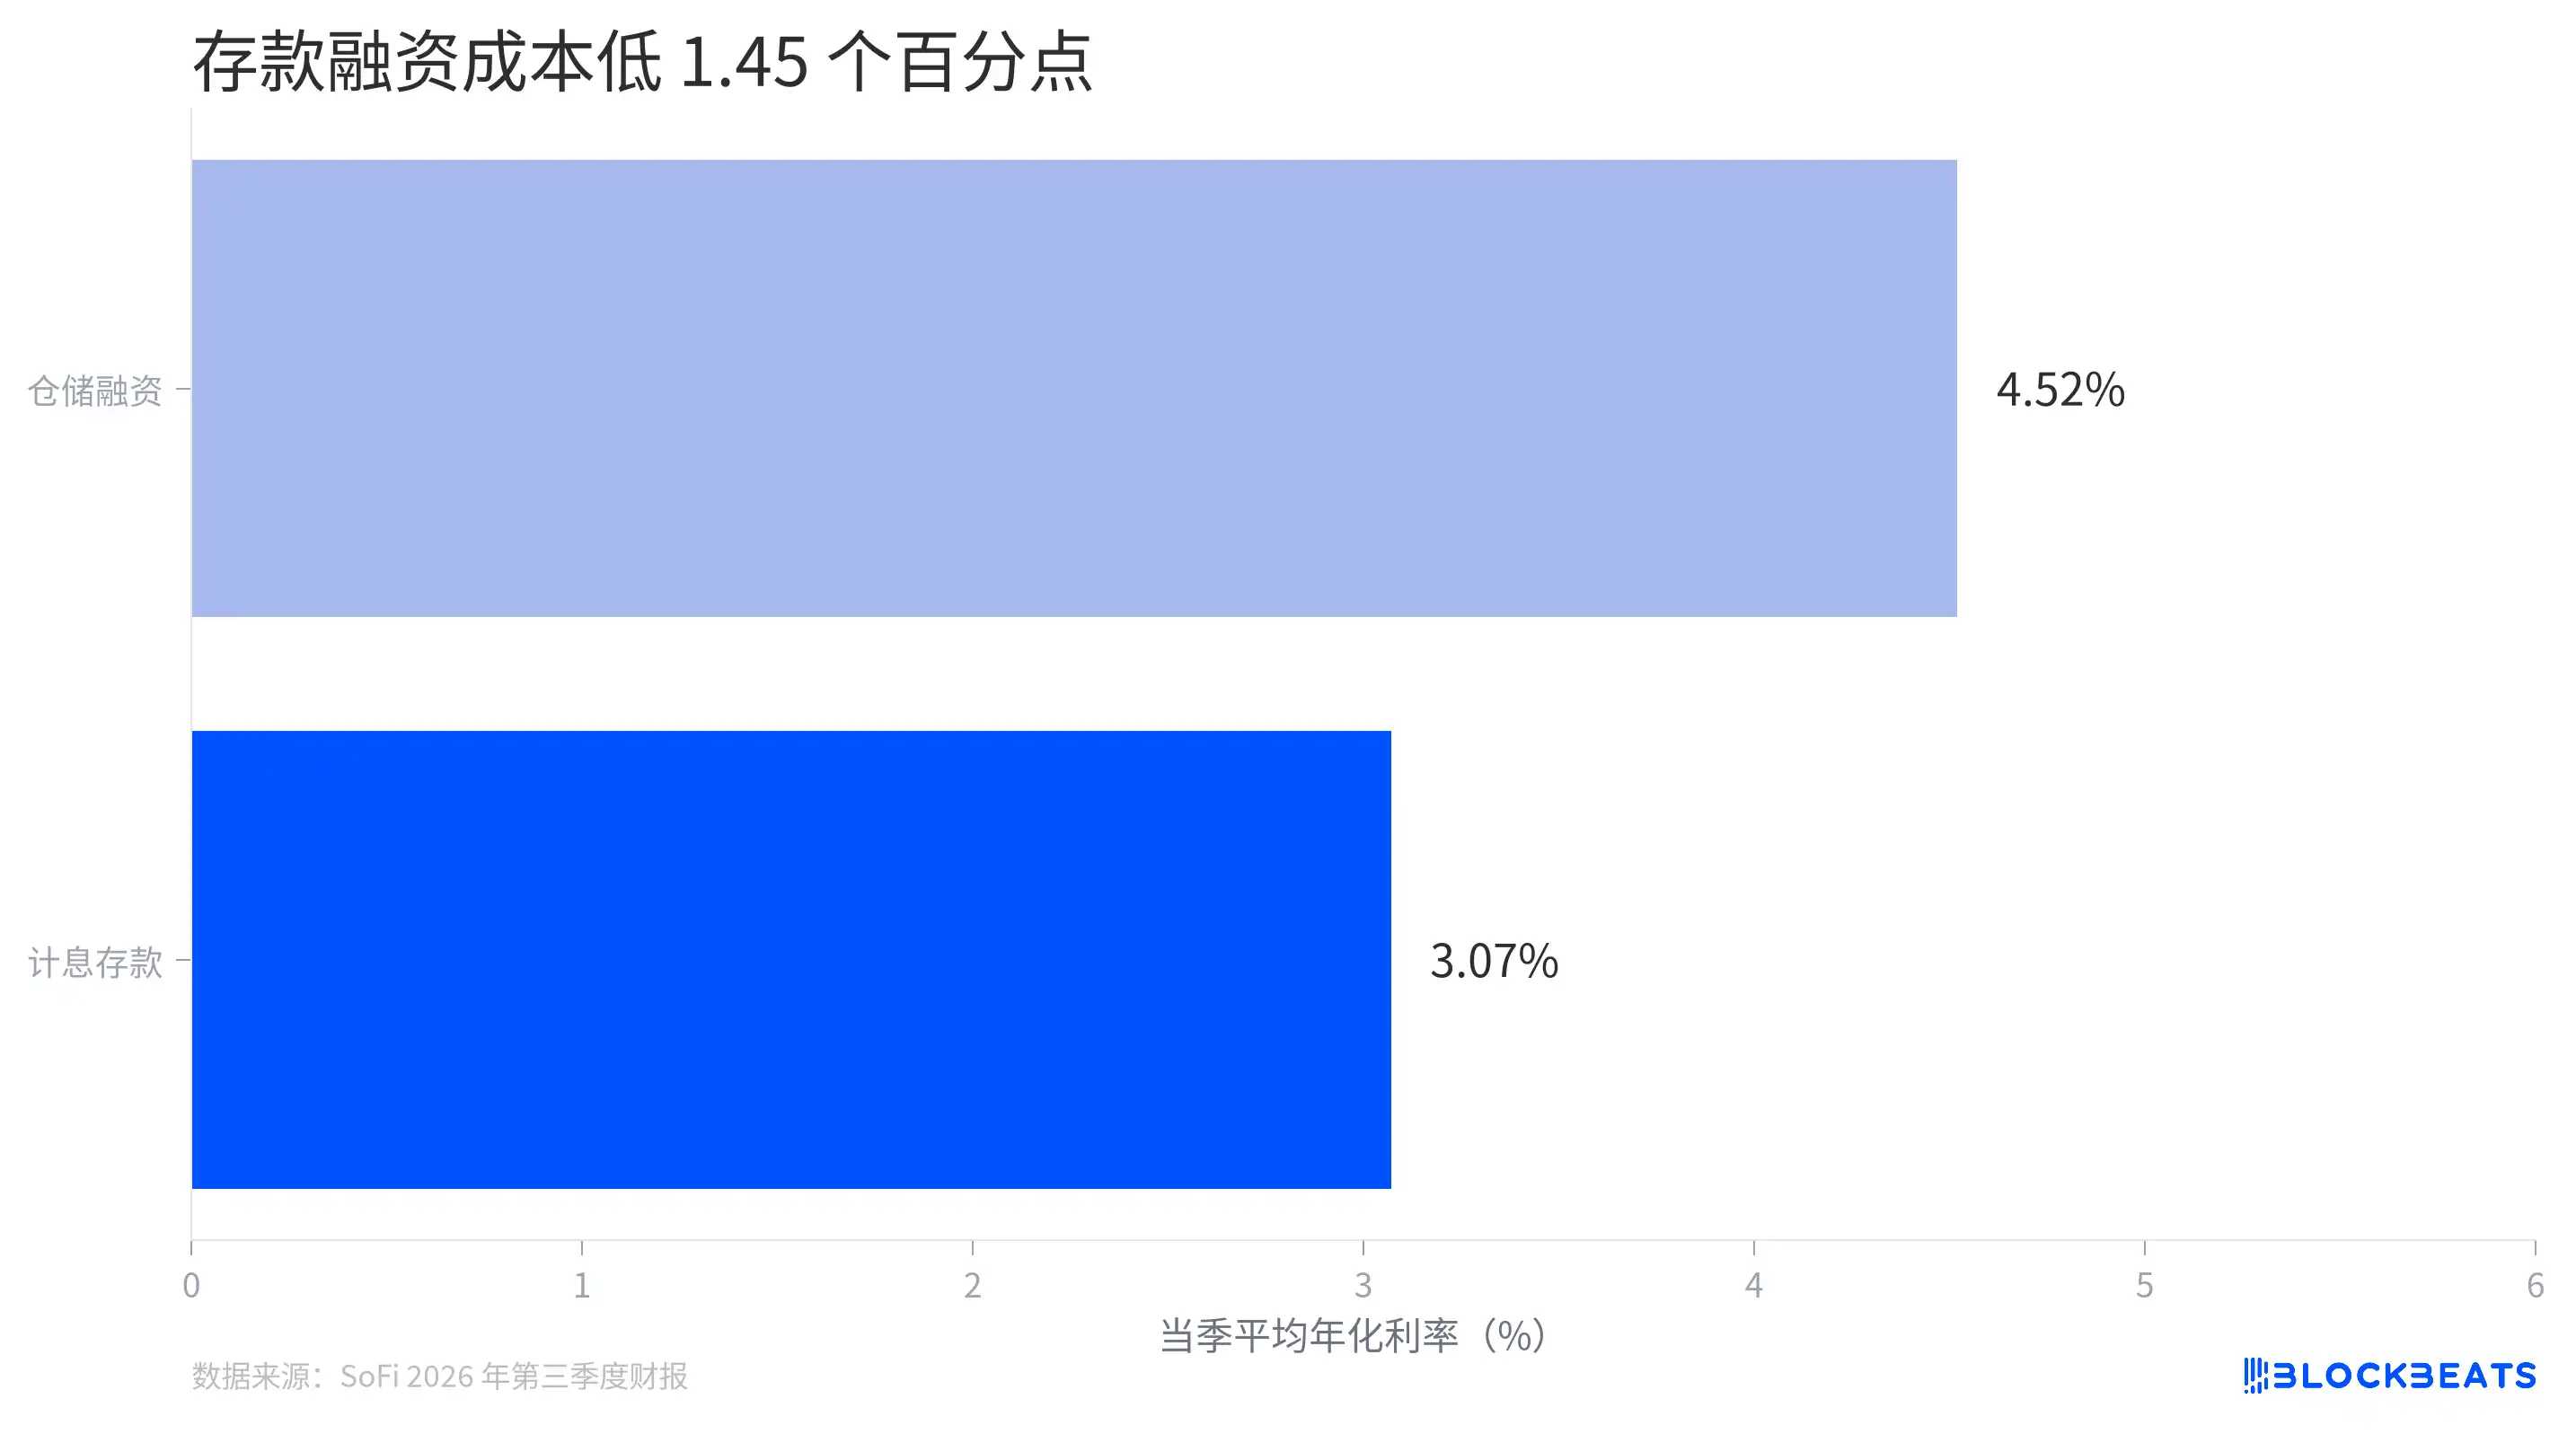
Средняя стоимость депозитов и складского финансирования
Кредитование требует финансирования. SoFi может использовать депозиты или привлекать средства через каналы, такие как складское финансирование. Последнее представляет собой финансирование под обеспечение кредитных активов и обычно применяется для поддержки кредитных операций до продажи или секьюритизации займов.
Согласно финансовому отчёту, средняя годовая стоимость процентных депозитов в третьем квартале составила 3,07%, тогда как складское финансирование обошлось в 4,52%. При прочих равных условиях разница в годовых процентных затратах на каждые 100 долларов финансирования составляет около 1,45 доллара США.
Умноженная на масштабы финансирования, эта разница даёт ещё одну оценку в финансовом отчёте компании. SoFi указала, что изменение структуры источников финансирования позволило сэкономить около 745 млн долларов США в годовом исчислении на процентных расходах. Это — годовая оценка по предположениям компании, а не реальная экономия денежных средств за квартал, и её нельзя напрямую добавлять к квартальной прибыли.
Рост депозитов дал компании больше возможностей использовать этот канал финансирования. По итогам третьего квартала баланс депозитов SoFi достиг 51,3 млрд долларов США — рост на 5,8 млрд долларов США за квартал. Депозиты — не бесплатные средства: компания по-прежнему выплачивает проценты вкладчикам, а их стоимость будет меняться в зависимости от цен на депозиты и других ставок фондирования.
Стоимость фондирования — лишь одна сторона кредитного портфеля; другая — возможность возврата выданных средств. SoFi сообщила, что годовая норма списаний по потребительским кредитам составила 2,26 %, снизившись на 34 базисных пункта в годовом выражении. Однако компания также отметила, что этот показатель зависит от продаж активов, новых кредитов и продаж просроченных кредитов. Изменения в кредитном пуле влияют на числитель или знаменатель, поэтому снижение нормы списаний само по себе не означает параллельного снижения кредитного риска.
Означает ли рост числа пользователей автоматическое увеличение прибыли?
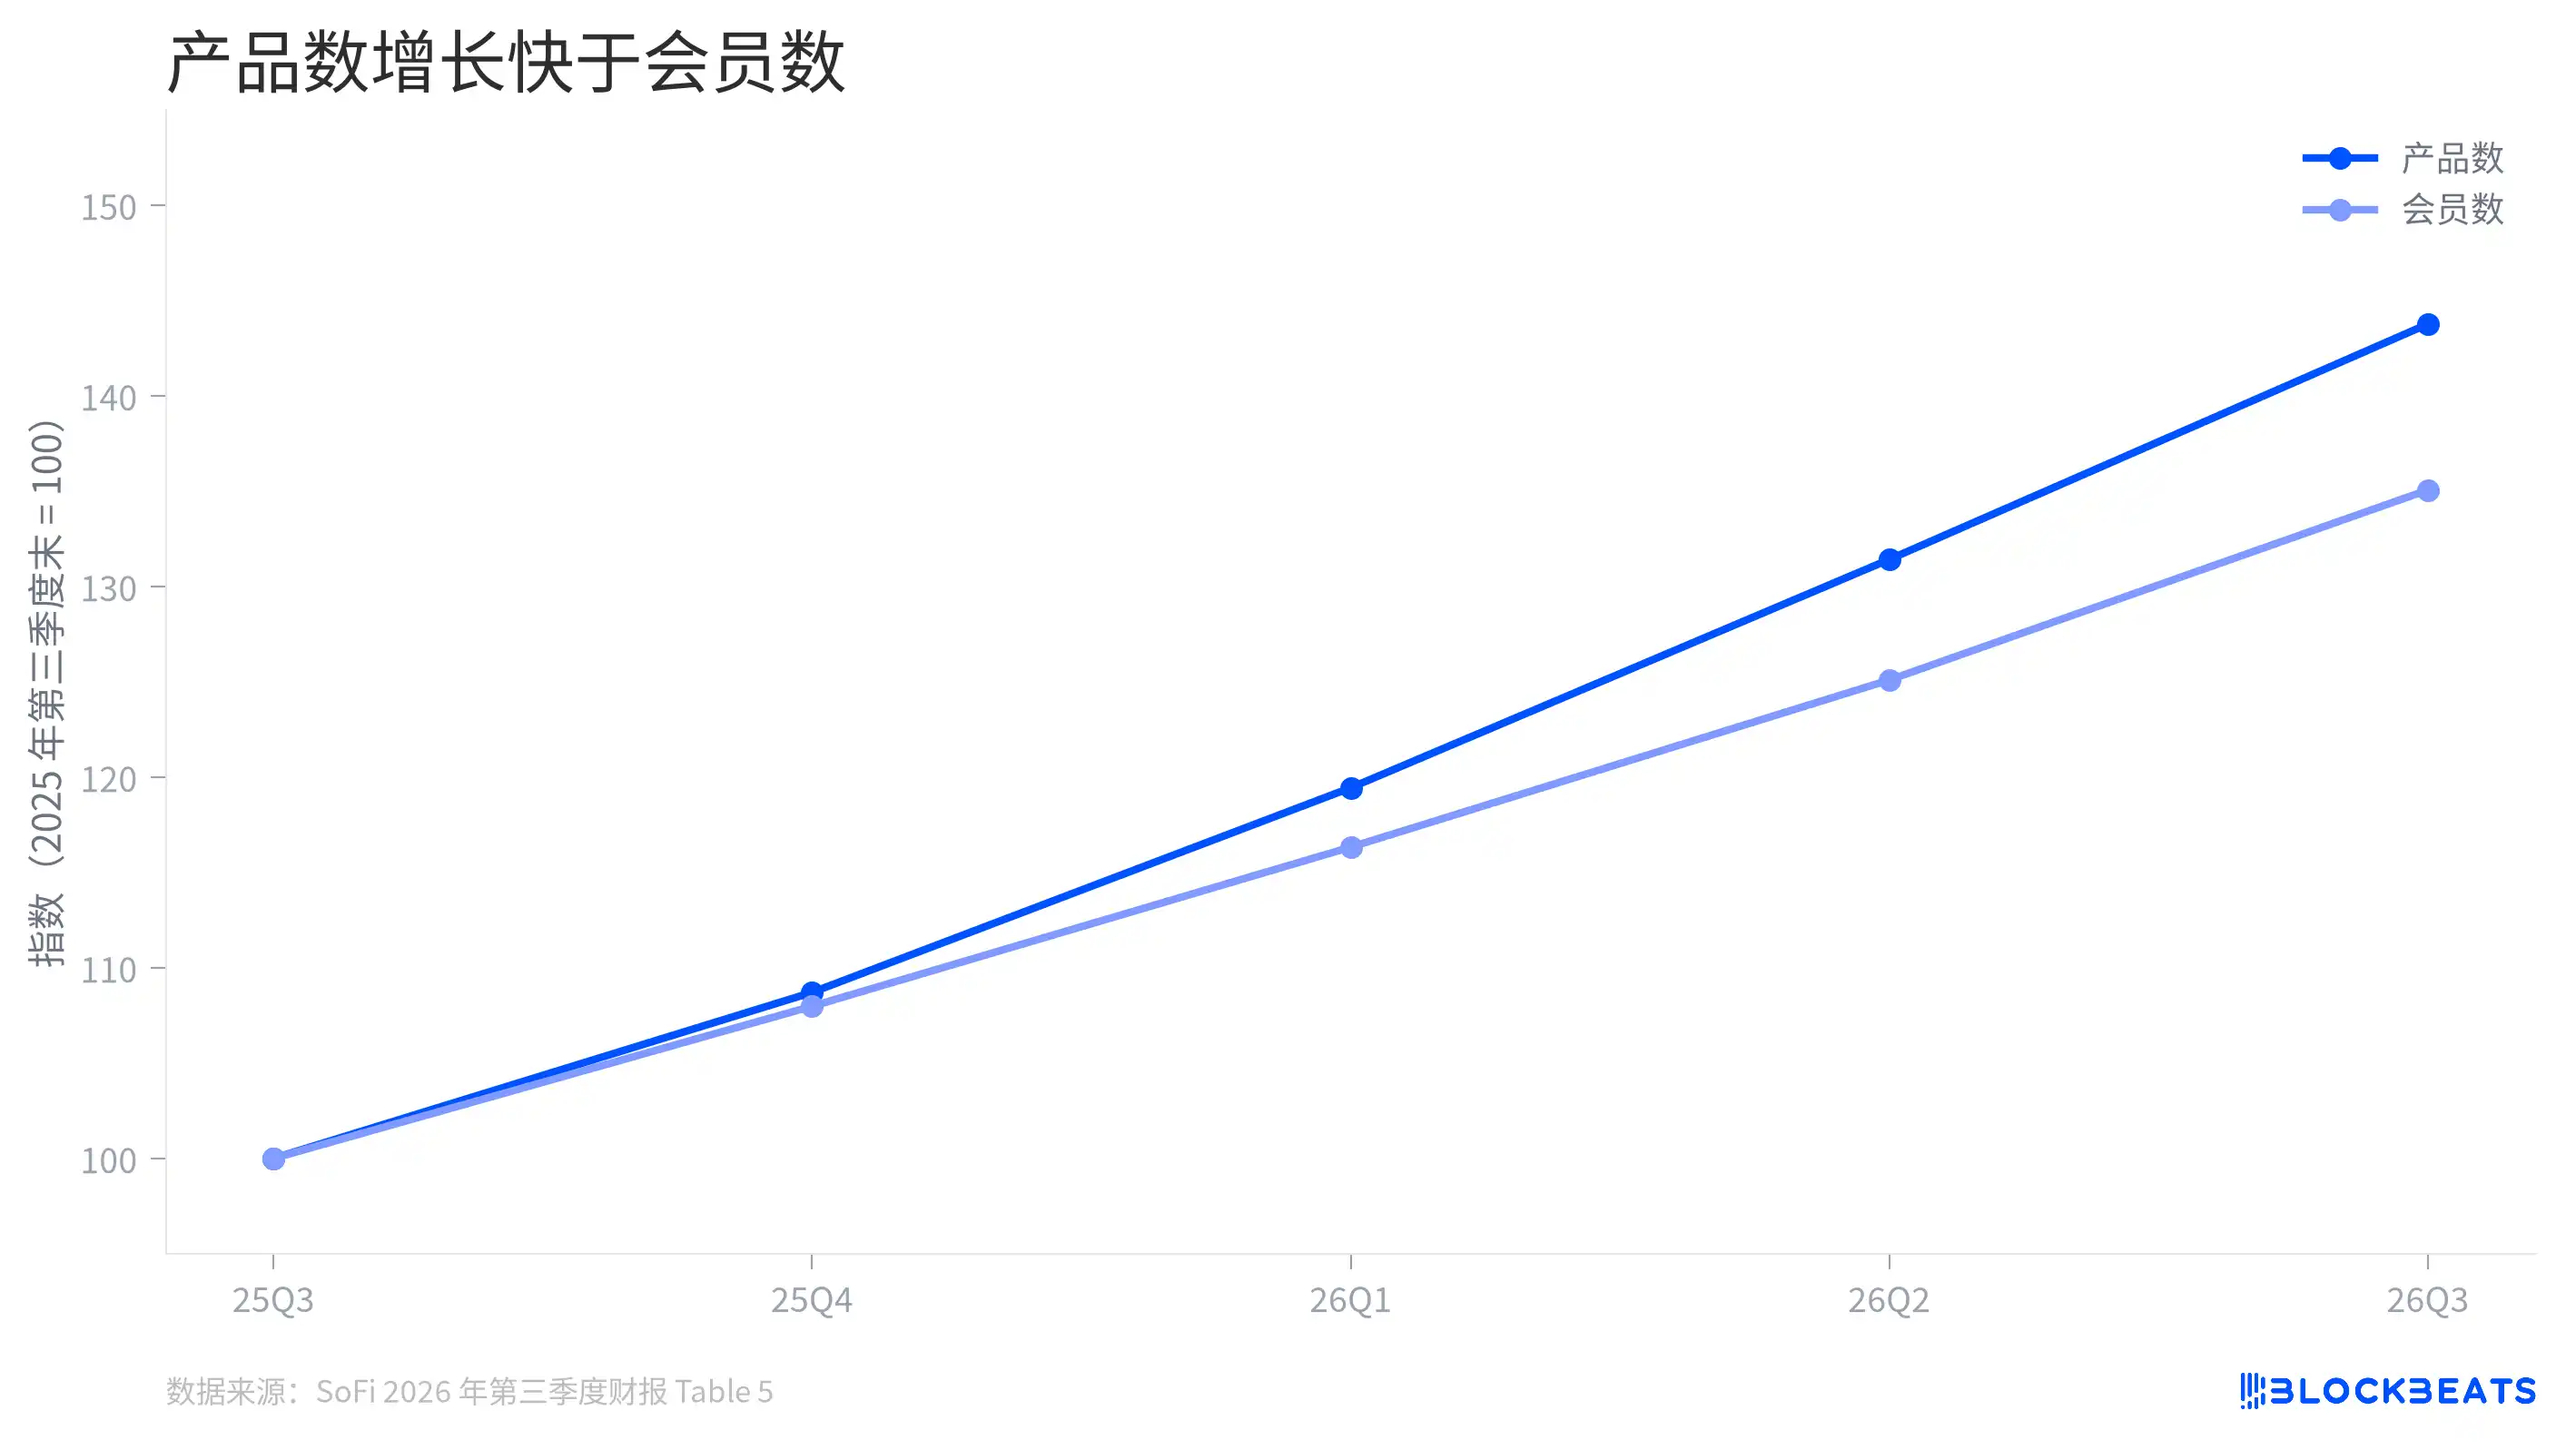
Рост продуктов и числа участников
Число участников SoFi и масштаб её продуктов расширяются одновременно, причём количество продуктов растёт быстрее. Приняв конец третьего квартала прошлого года за 100, к концу третьего квартала этого года индекс количества продуктов вырос примерно до 144, а индекс числа участников — до 135.
Это означает, что, исходя из опубликованных совокупных данных компании, количество продуктов на одного участника увеличилось. Однако сам по себе этот показатель не позволяет определить, какую долю роста обеспечило перекрёстное приобретение продуктов существующими участниками, ни напрямую отразить рост частоты использования на одного активного пользователя. Рост показателя может быть обусловлен и тем, что новые участники покупают сразу несколько продуктов.
Причина кроется в статистических определениях. SoFi считает участниками тех, кто открыл счёт, привязал внешний счёт или воспользовался сервисом мониторинга кредитного рейтинга; как только человек становится участником, он обычно остаётся в общей сумме. Общее число продуктов включает и те, которые ранее были выбраны, но сейчас могут не использоваться. Эти показатели помогают оценить масштаб охвата платформы, но не отражают ежемесячных активных пользователей или активных продуктов.
Монетизация выручки также зависит от самих продуктов. В отчёте о прибылях и убытках указано, что выручка на один продукт в сегменте финансовых услуг выросла с $88 в прошлом квартале до $90. Это говорит об умеренном улучшении объявленного компанией показателя выручки, однако, как и в случае с числом участников и общим количеством продуктов, его следует анализировать совместно с динамикой ассортимента и методологией расчёта.
Как обстоит дело с криптобизнесом?
SoFi возобновила свою услугу криптовалютных инвестиций в четвёртом квартале 2025 г. Пользователи могут покупать, продавать и хранить цифровые активы на платформе; к концу третьего квартала число криптопродуктов достигло 503 000.
Объявленную выручку от криптобизнеса необходимо детализировать. Согласно отчёту о прибылях и убытках, выручка от криптоторговли за квартал составила $161,6 млн при соответствующих торговых расходах в $160,0 млн. После вычета получается чистая выручка от криптоторговли в размере $1,633 млн, в основном за счёт комиссий за исполнение заявок пользователей на покупку и продажу.
Эта чистая сумма составляет около 0,12 % от консолидированной чистой выручки за квартал. Это свидетельствует, что объявленная прямая выручка от криптоторговли остаётся незначительной. Значение криптопродуктов для платформы заключается в том, что они создают дополнительную точку входа для инвестиций существующих участников и потенциально формируют связь с депозитами и другими инвестиционными продуктами. Однако в отчёте о прибылях и убытках отдельно не раскрывается выручка, которую криптопользователи приносят в другие направления бизнеса.
После окончания третьего квартала SoFi запустила в октябре ориентированный на потребителей токенизированный депозитный продукт SoFi Earn. Данные по этому продукту появятся только в следующем отчёте о прибылях и убытках.