Мне действительно не хочется хвалить Цукерберга, но Muse — это действительно удачный ход
 Tapbit Wire
Авторы: ДайДай, Фрэнк, MSX Май Тун
В Кремниевой долине, как только Цукерберг начинает серьёзно проповедовать о следующем поколении технологий, первая реакция Уолл-стрит обычно — открыть таблицу капитальных затрат Meta.
От метавселенной до ИИ сценарий почти не изменился.
Особенно в преддверии 2026 года Meta продолжает в масштабе закупать GPU, строить дата-центры и переманивать специалистов по моделям и агентам, одновременно повысив прогноз годовых капитальных затрат до $130–145 млрд. Когда деньги тратятся в таком объёме, вторичный рынок естественно задаётся вопросом: как именно эти средства будут возвращены?
Ранее стандартный ответ был прост: направить модели в алгоритмы рекомендаций, повысить точность таргетированной рекламы и сделать «печатающую деньги» машину Facebook и Instagram ещё эффективнее.
Проблема в том, что у этой логики тоже есть потолок.
Для гиганта с ежегодным доходом в сотни миллиардов долларов, если сотни миллиардов инвестиций в ИИ лишь немного повысят точность рекламы в ленте и кликабельность, зачем рынку наделять компанию новым ростом стоимости?
Вот почему Muse выглядит немного интересно.
Впервые он связывает растущие инвестиции Meta в ИИ за последние годы с продуктом вне рекламы, но близким к реальному потреблению и транзакциям. От возможностей модели до продукта-агента, от транзакций до монетизации — хотя бы логически начал формироваться полный путь.
Вот почему мне действительно не хочется хвалить Цукерберга, но я должен признать: запуск Muse был осуществлён с исключительной проницательностью.
I. ИИ Meta — это не просто центр издержек
Сначала рассмотрим недавнюю динамику рынка.
С конца августа по 21 сентября акции Meta выросли с более чем $570 до $741,25 — совокупный рост почти на 30%, причём только 21 сентября — на 11,34%.
Конечно, приписывать весь этот рост на 30% Muse было бы некорректно. Ралли Meta началось ещё до запуска Muse; первый этап был связан в основном с восстановлением рыночных пессимистических ожиданий относительно капитальных затрат, роста издержек и маржи.
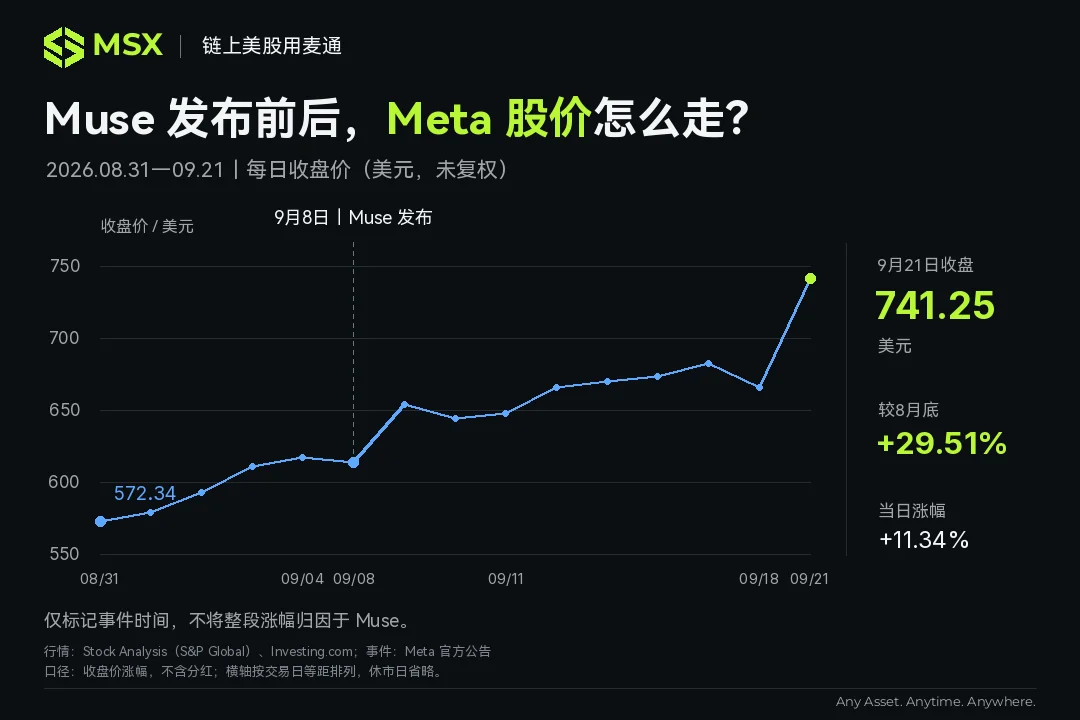
Но после запуска Muse 8 сентября обсуждение ИИ Meta приобрело дополнительный оттенок: возможно ли, что эти деньги действительно породят второй вектор роста?
Вот в чём разница.
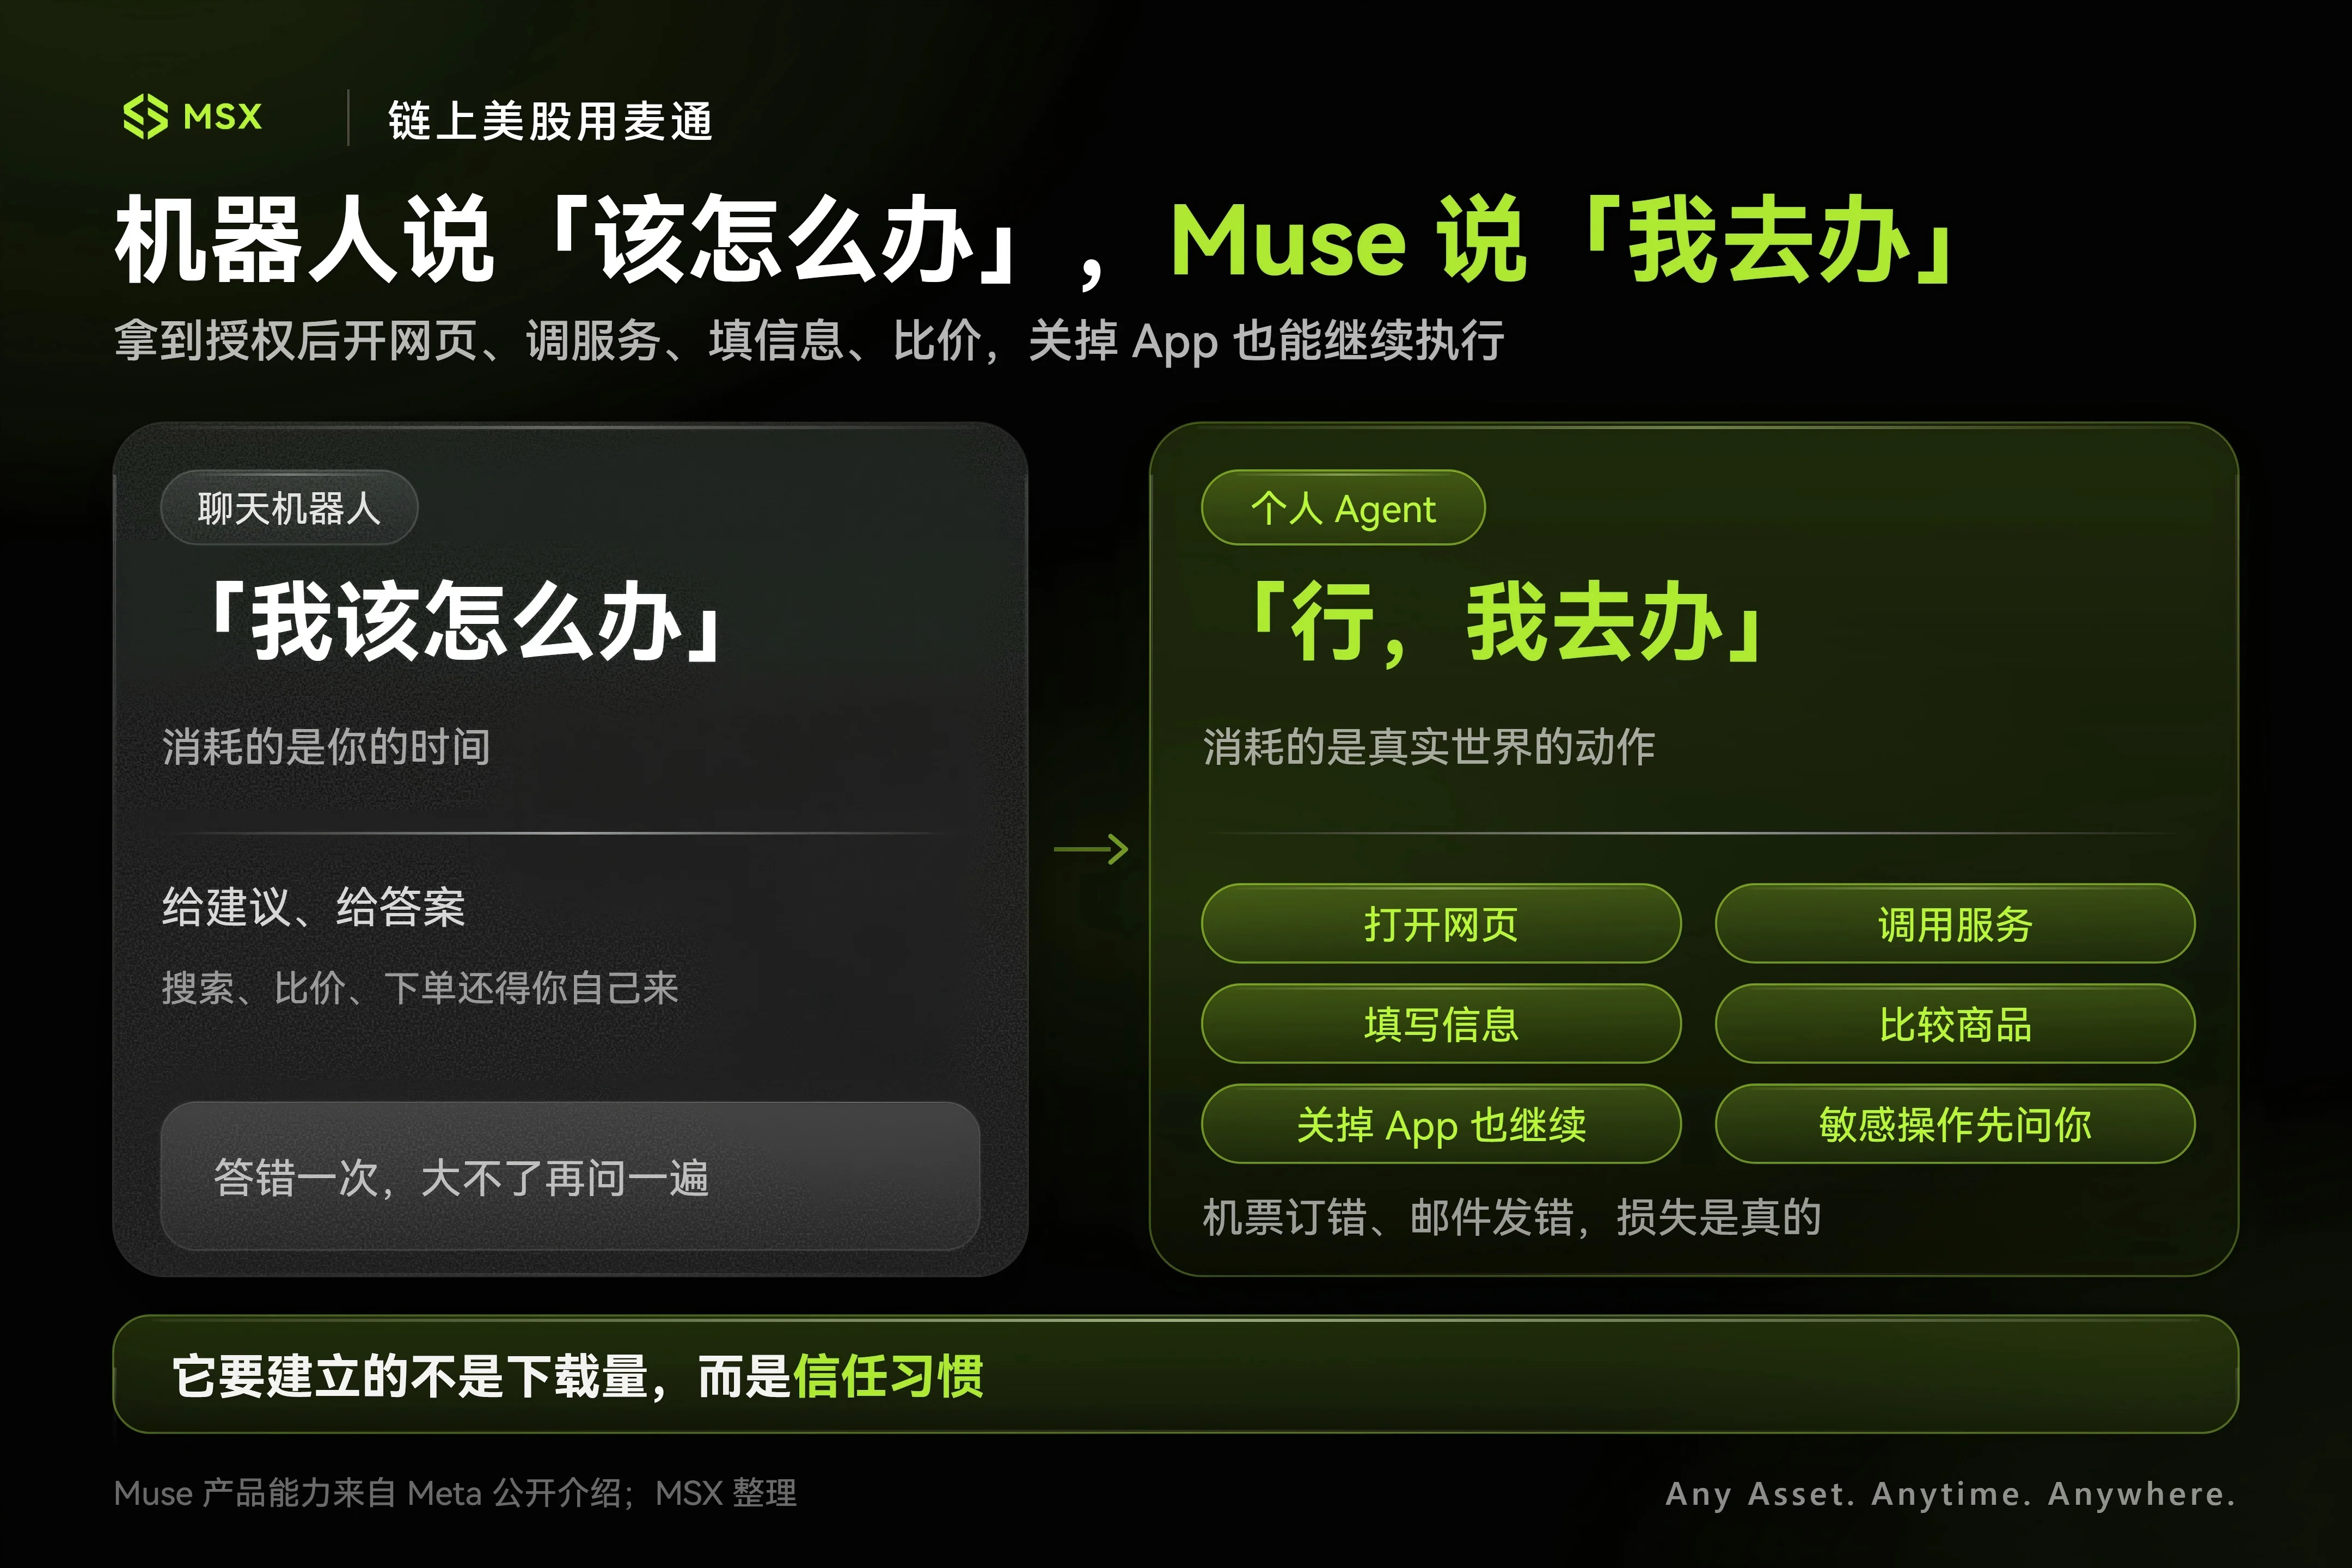
Muse изначально не создавался по логике чат-бота. Это чистый персональный ИИ-агент: как только вы дадите ему разрешение, он самостоятельно заходит на веб-страницы, вызывает API, заполняет формы, сравнивает цены на разных платформах и даже продолжает выполнять поручения в фоновом режиме после блокировки телефона. Подтверждение требуется лишь при оплате или отправке критически важного письма.
Другими словами, ИИ раньше отвечал в основном на вопрос «что мне делать?», а Muse делает следующий шаг — «ладно, я это сделаю».
Этот переход выглядит как простая смена чат-бота на агента, но его коммерческое значение принципиально иное: ведь как только ИИ способен выполнять действия, он естественно вторгается в точки доступа, ближайшие к деньгам — поиск, покупки, бронирование и оплату.
Именно здесь Meta действительно заслуживает переоценки.
Muse вовсе не обязан становиться лучшей моделью в мире по всем бенчмаркам. Подавляющему большинству обычных пользователей безразлично, набирает ли модель на два балла больше или на три меньше — их волнует лишь одно: справится ли она с задачей, которую им доверили.
Это подтверждает наш недавний вывод о Google: когда разрыв в возможностях базовых моделей сокращается, наибольшую выгоду во второй фазе развития ИИ получат компании, контролирующие точки входа, экосистемы продуктов и каналы распространения (подробнее: «Gemini 4.0 настолько силён, что «заполоняет ленту» — началась ли контрнаступление Google в сфере ИИ?»).
С этой точки зрения Muse — это не попытка Meta снова соревноваться в «какая крупная модель сильнее». Это просто смена экзаменационной аудитории: когда базовые возможности модели уже достаточны, Meta первая тихо внедряет агента в повседневную жизнь своего миллиардного пользователя.
И в этой аудитории рука, которую держит Meta, начинает выглядеть совершенно иначе.
II. Намерение и перехват: почему Amazon настороже, а Shopify приветствует?
Для этого у Meta есть козырь, которым могут только завидовать другие — встроенная дистрибуция.
Стартапы в сфере ИИ ежедневно тревожатся о стоимости привлечения клиентов, тогда как Meta располагает Facebook, Instagram, WhatsApp, Messenger и даже продвигаемыми умными очками. Миллиарды людей уже используют её продукты.
Но одного лишь «большого количества пользователей» всё ещё недостаточно для объяснения ценности Muse.
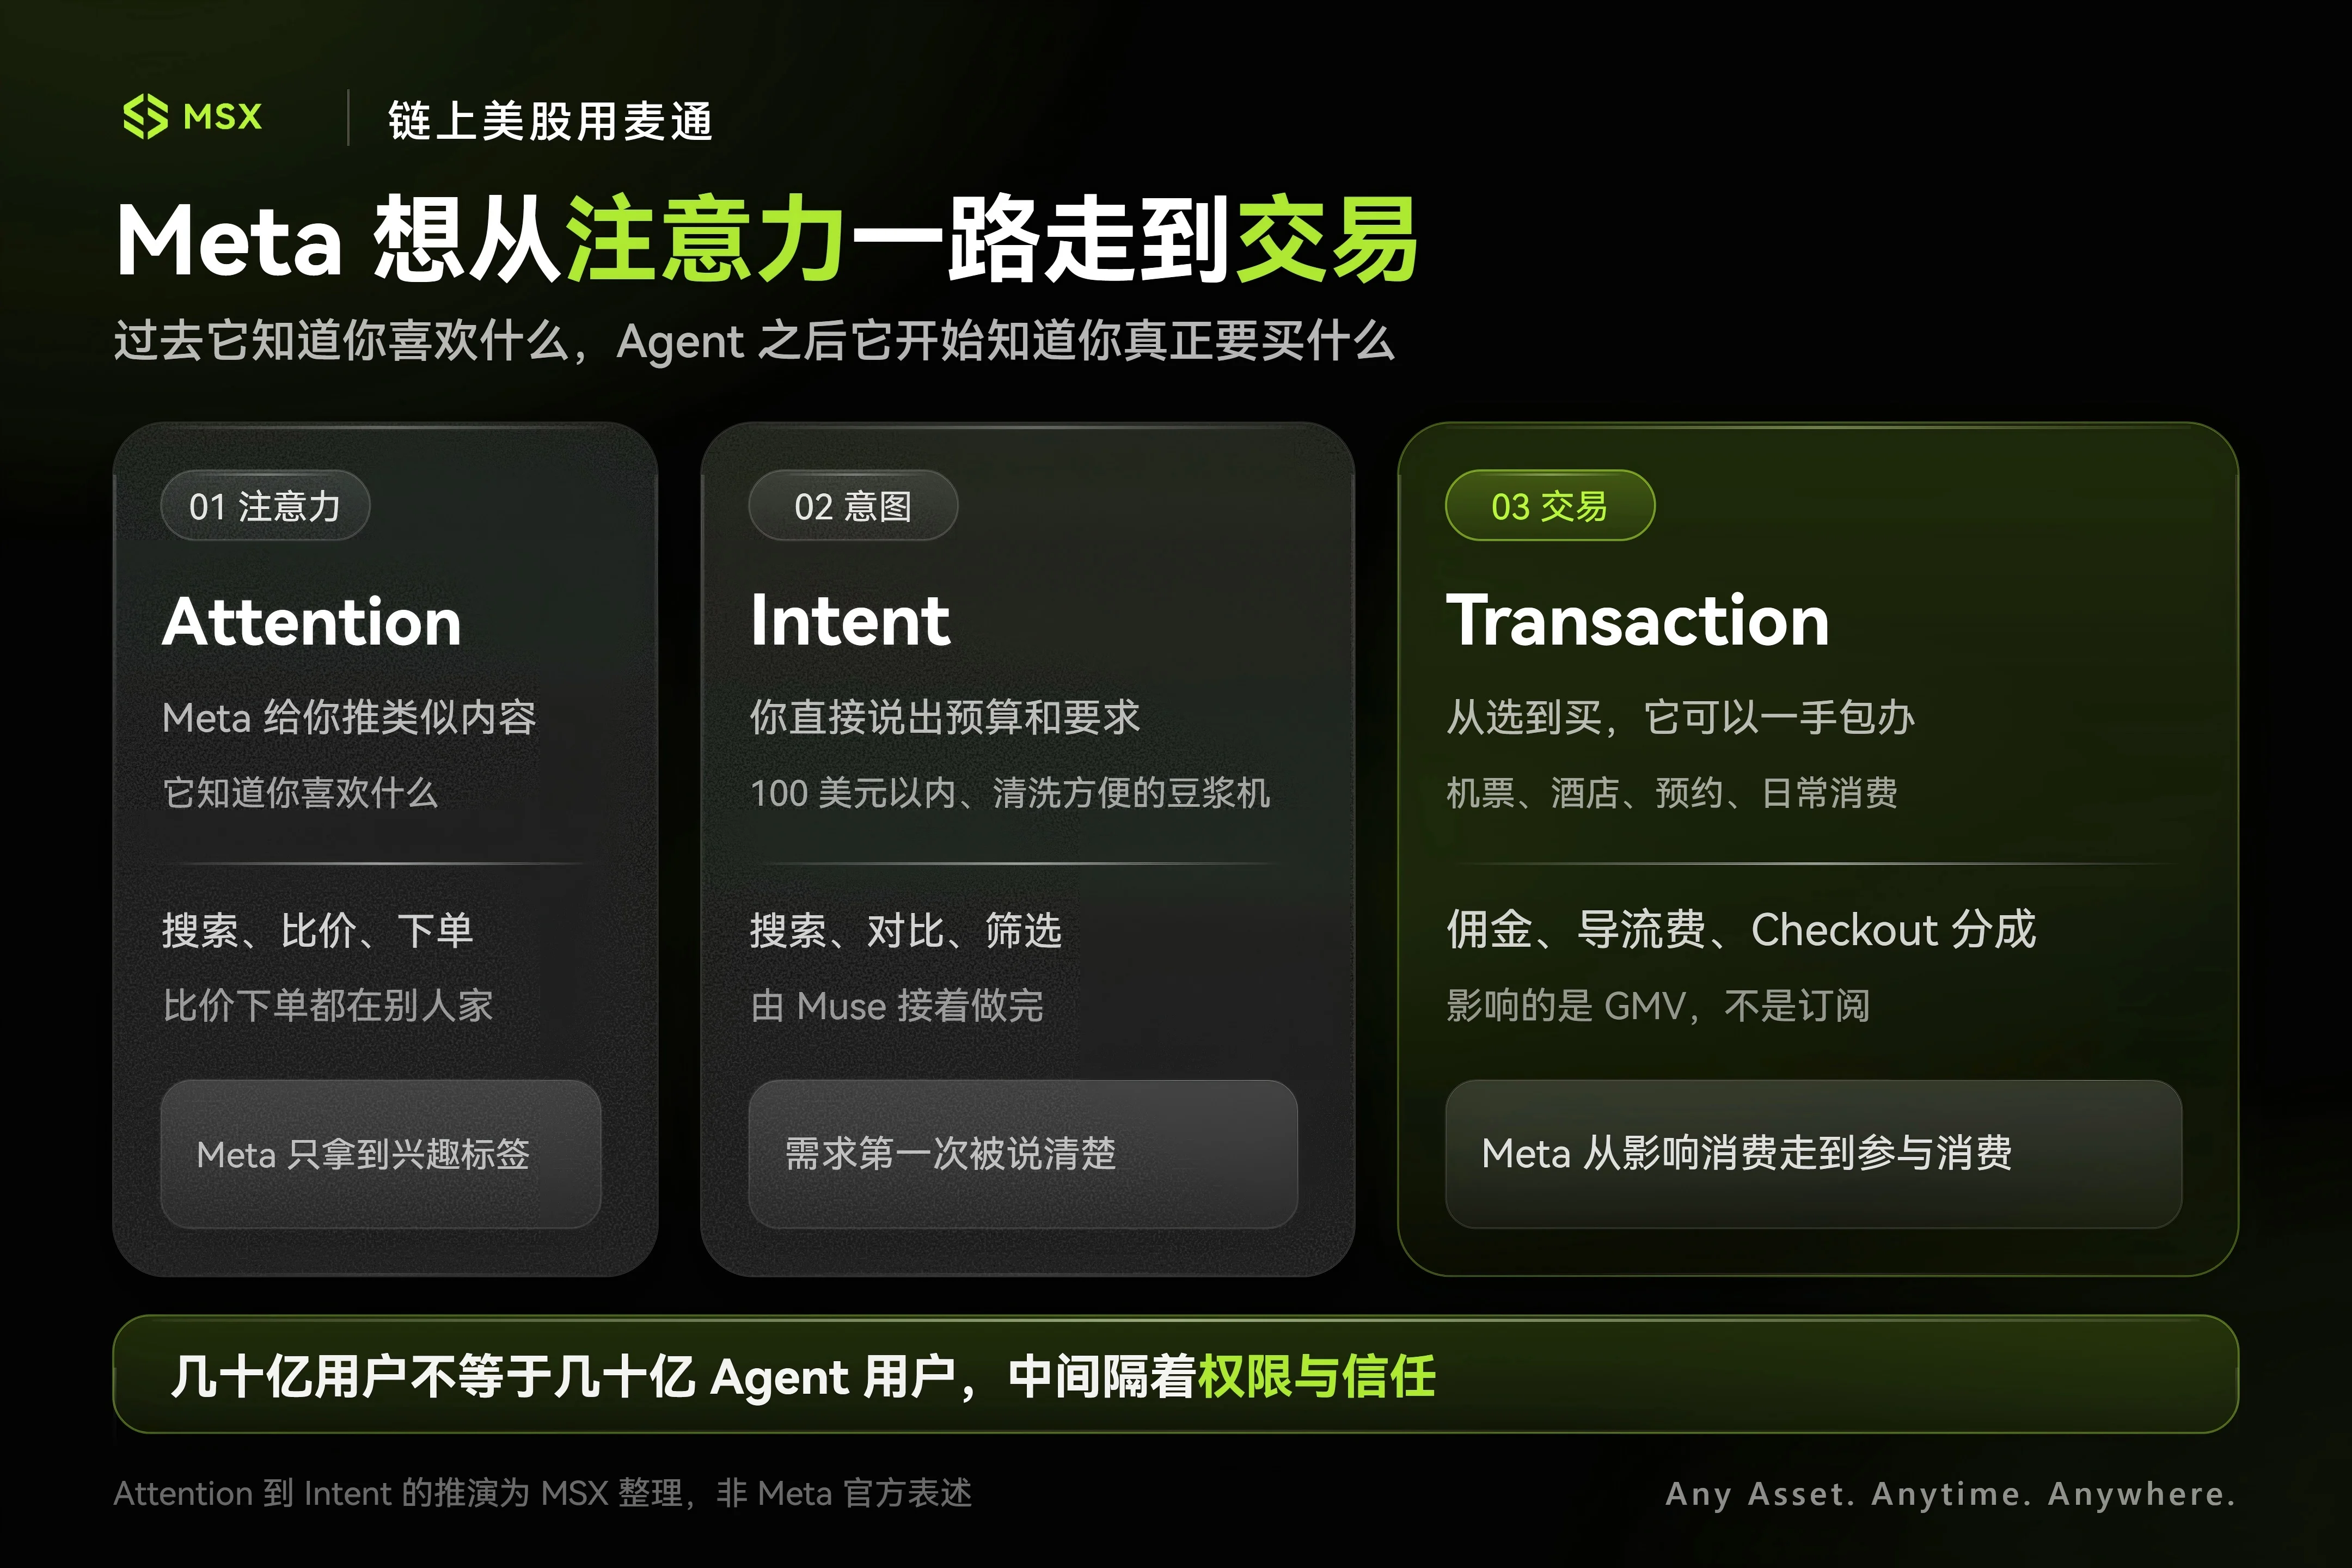
По-настоящему интересно то, что у Meta появляется шанс продвинуть контролируемые ею ресурсы от «внимания» до «намерения».
Например, раньше, просматривая видео о соевом молоковаре в Instagram и задержавшись на нём на пару секунд, алгоритм мог решить, что вы проявили интерес к небольшим кухонным приборам, и показать вам несколько связанных рекламных объявлений — Meta получала плату за показ.
Но если бы вы реально хотели его купить, скорее всего закрыли бы Instagram, открыли бы Amazon/Temu, провели бы поиск, сравнили цены, прочитали отзывы и оформили заказ.
То есть Meta владеет информацией о «том, что вам может понравиться», но решение о покупке и сама транзакция происходят на территории других.
Muse же способен полностью изменить этот путь: достаточно просто сказать ему: «Найди соевый молоковар стоимостью до 100 долларов, простой в уходе и подходящий для пары». Дальнейший отбор, сравнение, подтверждение и оплата выполняются через канал агента.
Внимание и намерение купить кажутся смежными этапами, но в бизнесе эта одна ступень стоит очень дорого.
Поняв это, легко объяснить полярные позиции ключевых игроков по отношению к Muse.
Amazon находится в состоянии повышенной готовности и быстро ограничил Muse в праве оформлять заказы от имени клиентов, ссылаясь на требования к авторизации и безопасность данных. Shopify же дал зелёный свет и стремится интегрировать Shop Pay напрямую в процесс транзакций Muse.
Это чисто вопрос того, чьи интересы находятся под угрозой:
Amazon сам по себе представляет закрытый хаб поиска и транзакций. Его самый ценный актив — не облачные сервисы, а момент, когда потребитель принимает решение о покупке: именно в этот момент он обязан открыть Amazon. Если в будущем все будут совершать покупки одной фразой через внешнего агента, Amazon превратится в чистый бэкенд-склад, а его тщательно выстроенная система внутреннего поиска и рекламных ставок лишится опоры;
Shopify же изначально был «продавцом воды». Пусть заказ приходит из Instagram, находится через поиск Google или генерируется агентом вроде Muse — главное, чтобы он в итоге прошёл через его платформу оплаты и канал продавца: тогда Shopify стабильно получит свою долю;
Это наиболее реалистичный перерасклад сил эпохи агентов: тот, кто ближе всего к финальному решению пользователя, контролирует «Ормузский пролив» электронной коммерции.
Разумеется, здесь не стоит слепо оптимистично настраиваться. Многие листают Instagram, но тех, кто готов доверить ИИ пароль от почты, разрешения на календарь и данные карты (номер и CVV), пока что меньшинство.
В конце концов, если GPT или Gemini дают неверный ответ — это просто ещё один сбой ИИ. Но если агент ошибётся в количестве товара при заказе, забронирует не тот отель или отправит письмо, которое не следовало отправлять, доверие пользователя исчезнет мгновенно.
Поэтому, если Meta хочет получить самую крупную долю «намерений», ей сначала нужно решить простую проблему: решатся ли люди действительно передать ей управление?
III. Подписки — лишь мелкие деньги; настоящий бизнес — в транзакциях
Дойдя до сути, всё равно придётся считать: как Muse поможет Цукербергу вернуть инвестиции?
Сейчас проще всего понять платную подписку. У Muse есть бесплатная версия и платные тарифы — $20 и $100 в месяц. Допустим, долгосрочно платными пользователями станут 10 млн человек по $20 в месяц: это $2,4 млрд годового дохода.
Для большинства ПО-компаний это уже очень крупный бизнес, но для Meta этого даже близко нет до удовлетворения потребностей.
Учтите: только выручка Meta за II квартал этого года составила $60,8 млрд, причём $59,3 млрд — от рекламы. Полагаться исключительно на продажу подписок никак не заполнить такой огромный «аппаратный провал».
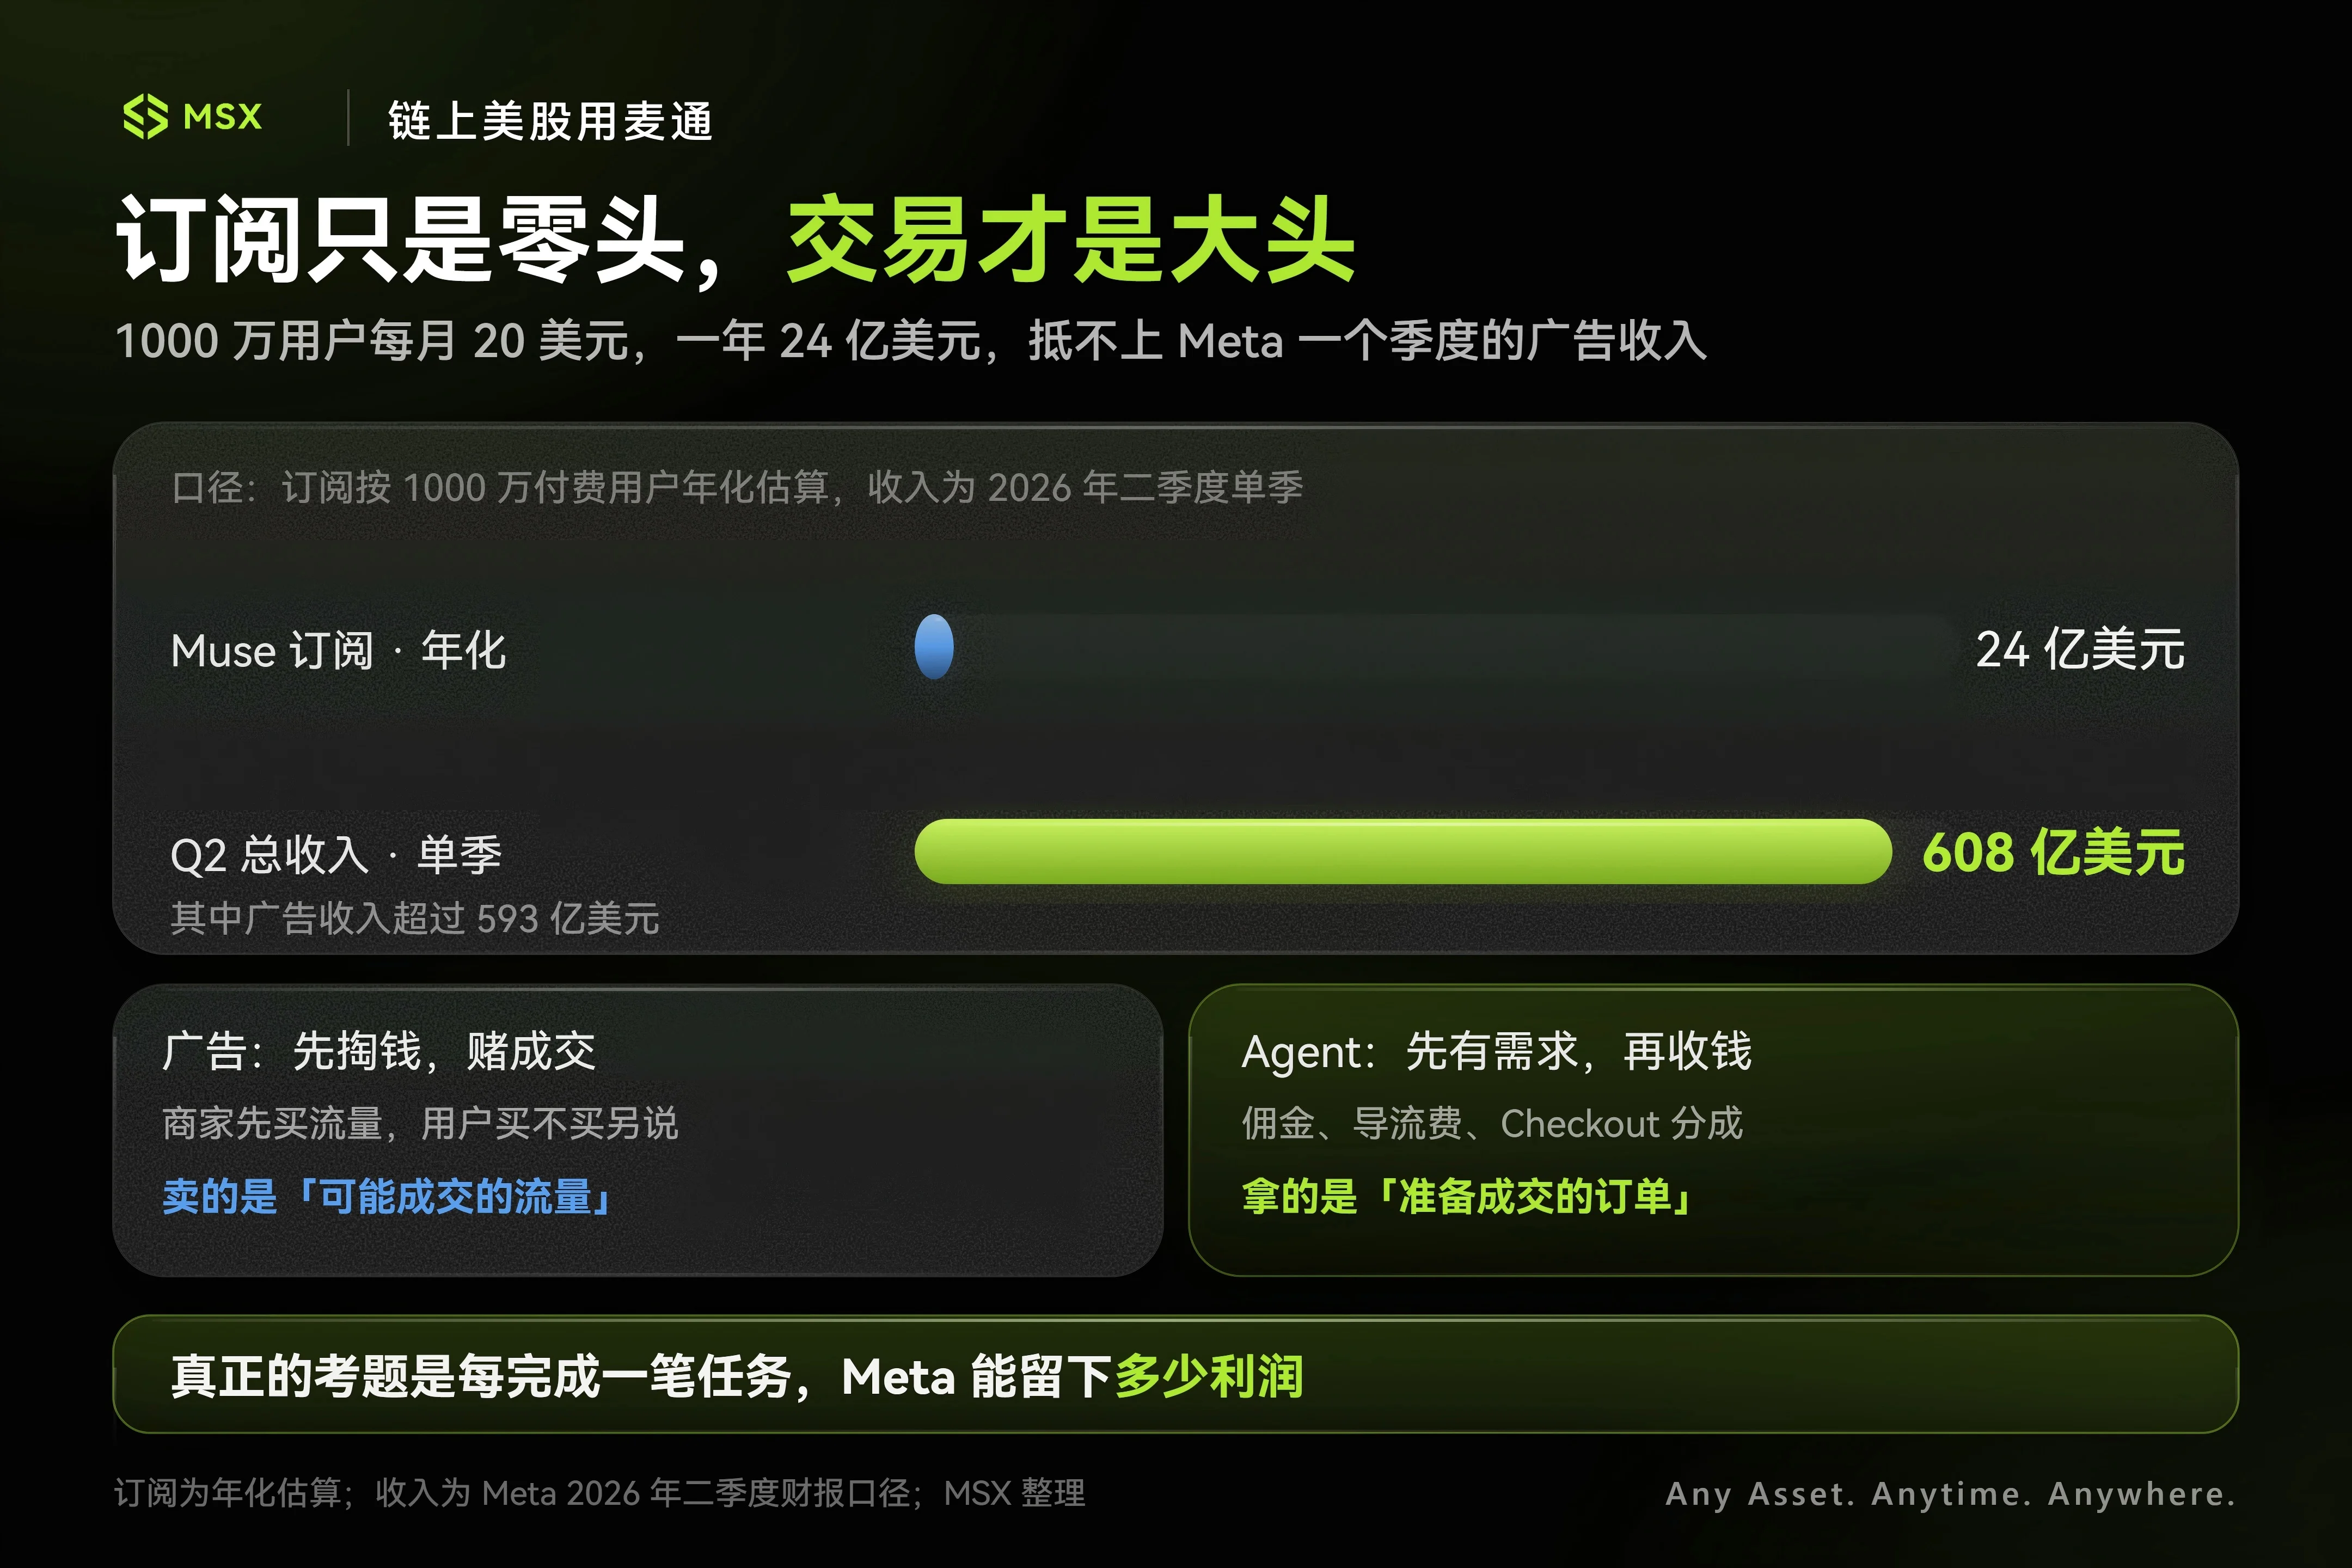
Поэтому, по мнению Исследовательского института MSX, подписки — не самая важная часть Muse. По-настоящему перспективна комиссия с транзакций — вот основное блюдо.
Если агент станет цифровым дворецким сотен миллионов людей, объём товаров, проходящих через него (GMV), теоретически многократно превзойдёт доходы от подписок. Тогда открывается широкое коммерческое поле: комиссии за сопоставление сделок, вознаграждения от продавцов за топ-позиции в рекомендациях, совместное распределение доходов с платёжными системами…
Раньше продавцы платили Meta за рекламу, чтобы повысить шанс: «возможно, купят». А будущий агент держит в руках гарантию: «пользователь уже готов заплатить». Согласны ли продавцы платить комиссию за завершение сделки? Готовы ли платёжные системы делиться доходом за «Agent Checkout»? Согласны ли продавцы купить коммерческую услугу, чтобы стать приоритетным вариантом?
Вот где стоит задуматься.
Однако это и подкладывает мину для Meta.
Люди используют ваш агент, потому что верят: он на их стороне — «глупая помощница», максимизирующая их интересы. Но если однажды Muse начнёт настойчиво рекомендовать определённый отель, а пользователи узнают, что это не потому, что он им подходит, а потому, что даёт Meta наибольшее вознаграждение, доверие к продукту рухнет мгновенно.
Поэтому чем глубже Meta будет продвигаться в коммерциализацию на уровне транзакций, тем острее ей придётся решать противоречие: как зарабатывать на намерениях пользователя, не давая ему почувствовать, что его намерения проданы.
Именно поэтому Meta неоднократно подчёркивает: личные диалоги Muse и защищённая среда (Secure VM) напрямую не связаны с рекламной системой — ей необходимо независимо создать новую систему сбора платы и кредитования вне рекламы.
Причина столь высокой значимости в конечном счёте связана с растущими астрономическими затратами Meta на ИИ. Выручка выросла на 28 %, но общие расходы и издержки взлетели на 55 %, а операционная маржа рухнула с 43 % до 31 %. Операционный денежный поток за квартал составил 31,8 млрд долл., тогда как капитальные затраты и основной долг по лизингу превысили 31 млрд долл., сократив свободный денежный поток до крайне узкого диапазона — всего 784 млн долл.
Хотя среди них есть единовременные расходы, один факт уже очевиден: Meta реинвестирует средства в ИИ-инфраструктуру беспрецедентными темпами.
Если все эти использованные GPU лишь добавят несколько кликов в рекламу ленты, то в лучшем случае это лишь поддержит текущий бизнес, но не обеспечит новую переоценку стоимости компании.
А если Muse действительно откроет новый точечный вход в транзакции через Агентов, то история, которую Meta расскажет рынку капитала, может использовать ИИ для создания принципиально нового входа в интернет — перехода от «рекламного посредника, лихорадочно закупающего лопаты» к «диспетчерскому центру интернета будущего поколения».
Это два совершенно разных подхода к оценке стоимости.
В заключение
Я вынужден признать: для Meta Muse начинает связывать пугающе высокие ИИ-расходы последних лет с достаточно конкретным коммерческим путём.
Раньше Meta владела крупнейшей в мире «машиной внимания»; Muse же стремится продвинуться дальше по цепочке внимания — от понимания того, что вам нравится, до осознания того, чего вы действительно хотите, и, наконец, до выполнения задач за вас.
Если эта цепочка будет работать сквозным образом, Meta получит не просто конкурента ChatGPT, а новый уровень входа в интернет.
Разумеется, акции уже выросли свыше 700 долл., и рынок заранее дал им обильную оценку.
Победы и поражения на рейтингах моделей скоро уйдут в прошлое, а вот как будут возмещены эти затраты — вот на чём будет строиться реальная стоимость META на следующем этапе.