Половина акций вошла в медвежий рынок, а фондовый рынок США достиг «распутья»; ключевое внимание — на волатильность казначейских облигаций США
 Tapbit Wire
Индексы США колеблются около исторических максимумов, но внутри рынка уже произошёл скрытый раскол.
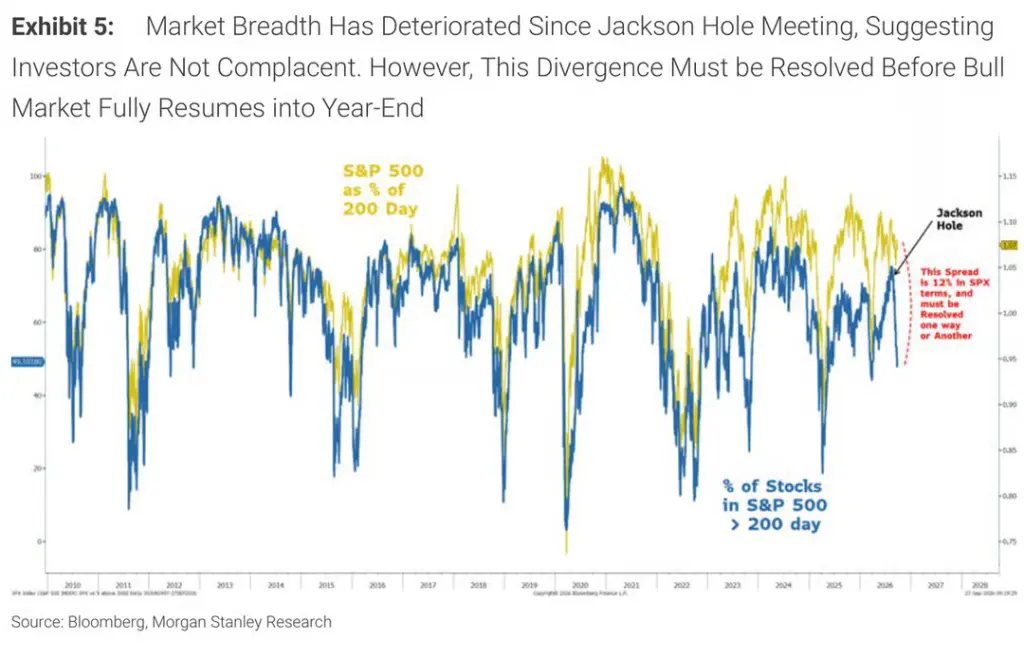
Главный стратег по акциям Morgan Stanley Майк Уилсон предупредил в последнем отчёте: разрыв между широтой рынка США и индексными ценами составляет около 12%, и он должен быть устранён — либо индекс скорректируется вниз до уровня широты, либо волатильность облигаций снизится, и рост отдельных акций поднимет индекс. Два противоположных сценария, единственный арбитр — рынок казначейских облигаций США.
Сейчас 51% составляющих индекса Russell 3000 упали более чем на 20% от июньских максимумов — формально вступив в медвежий рынок; медианная акция S&P 500 снизилась на 16% от максимума за 52 недели, а широта рынка достигла минимума с эпохи пузыря доткомов. При этом доходность 10-летних казначейских облигаций США вернулась к 5,25%, индекс волатильности облигаций MOVE превысил 100, а «индекс страха» VIX остаётся ниже 15 — редкий дисбаланс волатильности акций и облигаций вызывает повышенную бдительность рынка.
Вывод Уилсона: если волатильность облигаций не снизится, S&P 500 может опуститься до 6800–7300 пунктов в ближайший месяц, после чего возможен годовой рост; если же волатильность облигаций ослабнет первой, рост отдельных акций поднимет и индекс, и широту рынка одновременно.
Половина акций — в глубоком медвежьем рынке, индекс «переоценён», скрывая внутренний коллапс
На первый взгляд S&P 500 по-прежнему близок к историческим максимумам, но внутреннее состояние рынка крайне тяжёлое.
Уилсон отметил в последнем выпуске отчёта «Еженедельный разогрев»: 51% составляющих Russell 3000 упали более чем на 20% от июньских максимумов — хуже, чем «более 40%» две недели назад. При этом forward P/E S&P 500 снизился до ~19, что соответствует минимуму в период пика иранского конфликта в марте этого года.
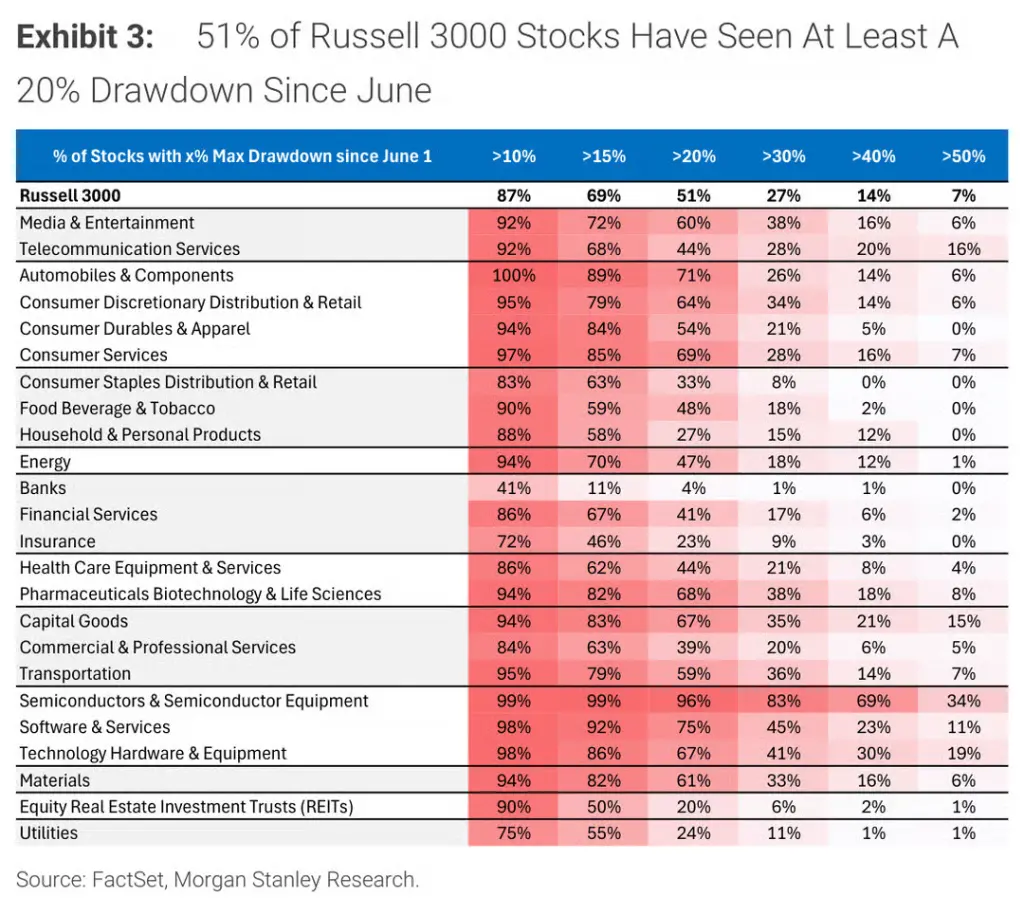
По отраслям ущерб распределён крайне неравномерно. В секторе полупроводников 96% акций упали более чем на 20% от июньских максимумов, из них 69% — более чем на 40%; в автопроме — 71% акций снизились более чем на 20%, и каждая акция упала как минимум на 10%; в программном обеспечении — 75%. Исключение — банковский сектор: лишь 4% акций испытали аналогичное падение.
Уилсон называет эти сегменты «типичными победителями раннего цикла»: акции полупроводников и автопрома значительно опережали рынок с апреля 2025 г. (минимум после мягкой рецессии) по июнь 2026 г., однако Morgan Stanley ещё в июне указал, что пик корректировок прогнозов прибыли для таких акций пройден, а рынок переходит от раннего к среднему циклу, где доминируют факторы качества. Жёсткий поворот ФРС — ещё один классический сигнал такого перехода.
Данные Goldman Sachs дополнительно подтверждают этот вывод. По мнению стратега TMT Goldman Sachs Питера Каллахана, медианная акция S&P 500 сейчас на 16% ниже максимума за 52 недели, а широта рынка упала до минимума с эпохи пузыря доткомов. Ещё 1 мая Goldman Sachs предупреждал, что резкое снижение широты «исторически часто предшествует выше среднего коррекции S&P 500 в ближайшие 6–12 месяцев», и спустя пять месяцев показатель продолжает ухудшаться.
Триггер коллапса широты — Джексон-Хоул, а не цены на нефть
Ухудшение широты происходило не мгновенно, и анализ временных рамок Уилсона особенно важен.
В течение лета доля составляющих S&P 500 выше 200-дневной скользящей средней выросла с 59% в конце мая до ~75%, несмотря на рост цен на нефть и доходности казначейских облигаций США — широта даже улучшалась. Однако после ежегодного совещания ЦБ в Джексон-Хоул в конце августа тренд резко сменился, и сейчас доля упала до 49%.
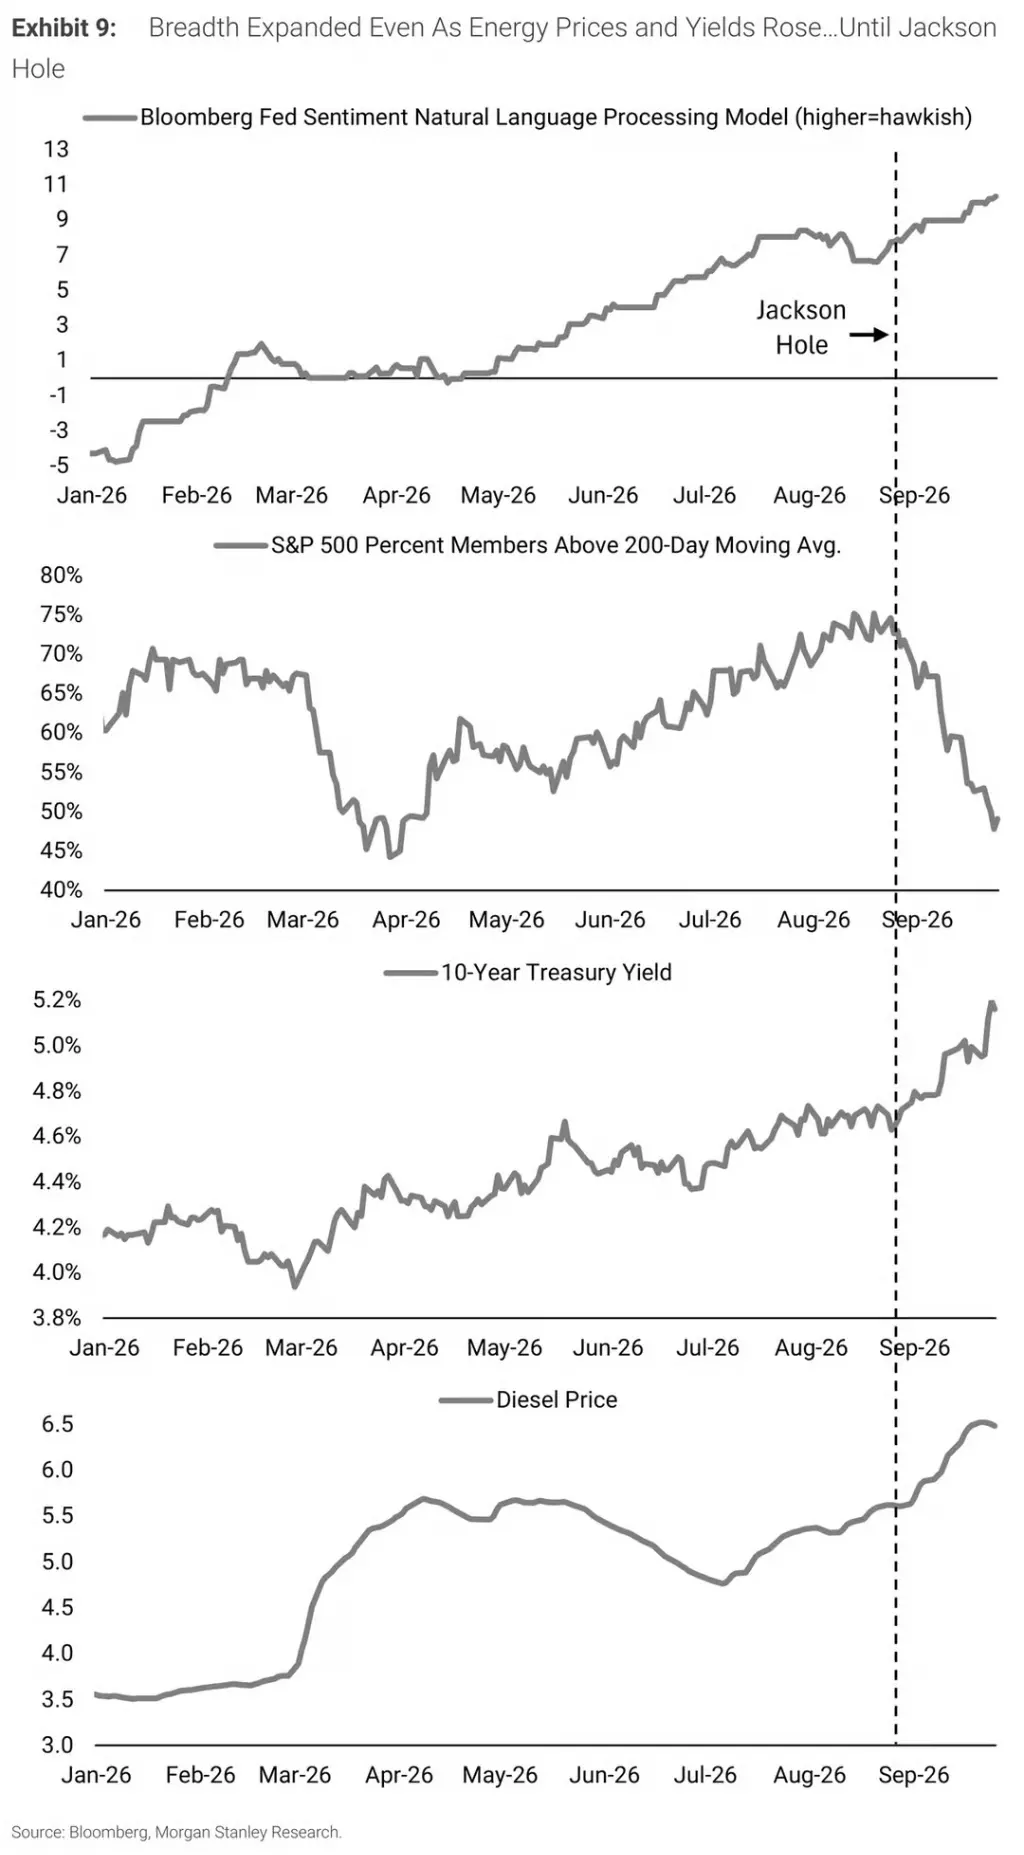
Уилсон чётко указал: внезапное сужение широты вызвано не ростом цен на нефть, а началом осмысления рынком более жёсткого курса ФРС после Джексон-Хоул.
Тот же сдвиг чётко виден на рынке процентных ставок. Ускорение роста номинального ВВП и рост цен на энергоносители подняли доходности в первой половине года, однако с конца августа дальнейший рост доходностей всё в большей степени отражает решительный поворот ФРС в сторону ужесточения политики — и этот поворот происходит на фоне сильного экономического роста, что не обязательно плохо для общего рынка акций, но влияет на его ведущее направление.
Статистика стратега BTIG Джонатана Крински даёт ещё одно измерение доказательств: согласно данным, приведённым Bloomberg, в этом году было 57 торговых дней, когда цены и ширина рынка двигались в противоположных направлениях — это совпадает с максимальным показателем за последние 30 лет, при этом до конца года остаётся ещё четыре с половиной месяца.
Уилсон количественно оценивает текущее расхождение между индексом и шириной рынка как «примерно 12%-й разрыв в S&P 500, который должен быть каким-то образом ликвидирован».
Фундаментальные показатели не замедлились, но уже началось сжатие мультипликаторов
Однако, несмотря на ухудшение ширины рынка, Morgan Stanley и Goldman Sachs редко достигали консенсуса в фундаментальных оценках: текущая слабость рынка обусловлена не ухудшением фундаментальных показателей, а сжатием мультипликаторов.
Уилсон отметил, что доля компаний S&P 500 с пересмотром EPS в сторону повышения составляет 25%, что значительно выше 7% для менее качественного индекса Russell 2000, а рост EPS по медианной компании находится в середине диапазона двузначных процентов. «Индекс стоит на месте с начала июня не из-за остановки роста прибыли, а потому что мультипликаторы поглотили шок».
Согласно Goldman Sachs, ссылаясь на собственные данные, EPS S&P 500 вырос на 51% год к году во втором квартале, а forward P/E-коэффициент снизился с примерно 23 до примерно 19, при этом 12-месячная целевая цена Goldman Sachs в 8700 пунктов почти полностью исключает вклад расширения мультипликаторов.
Стоит отметить, что прогноз Morgan Stanley по EPS на 2026 г. составляет 339 долл. США — примерно на 6% ниже нижнего рыночного консенсуса в 361 долл. США; даже этот стратег, утверждающий, что «прибыль несёт основную нагрузку», даёт прогноз, явно уступающий рыночному консенсусу.
Волатильность казначейских облигаций США: последняя переменная, определяющая направление рынка
Уилсон связывает текущую ситуацию с двумя сценариями, оба из которых целиком зависят от того, сможет ли волатильность казначейских облигаций США снизиться.
Сценарий первый: если волатильность облигаций останется высокой, ширина рынка и цены индекса «встретятся посередине» в течение следующего месяца, то есть S&P 500 столкнётся с давлением на коррекцию примерно на 6%, что соответствует уровню индекса около 7300 пунктов, после чего можно ожидать сильного годового завершающего роста.
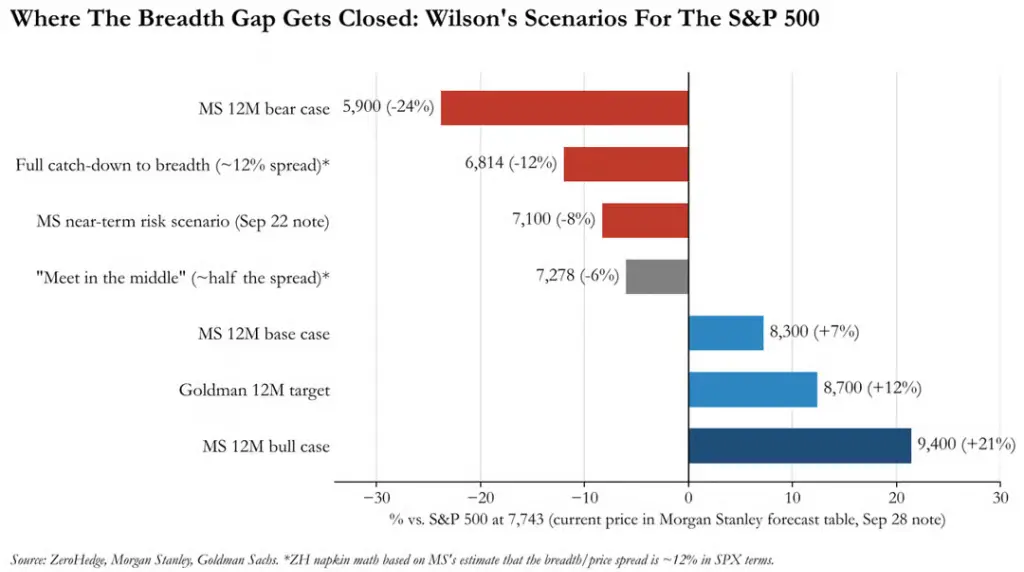
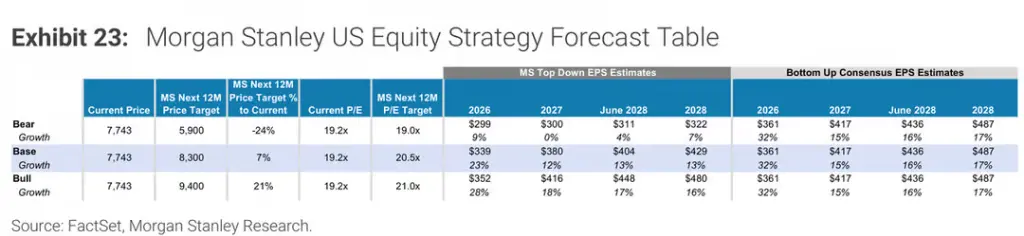
Сценарий второй: если волатильность облигаций сначала снизится, ширина рынка по отдельным акциям догонит цены индекса, что подтолкнёт оба показателя вверх одновременно.
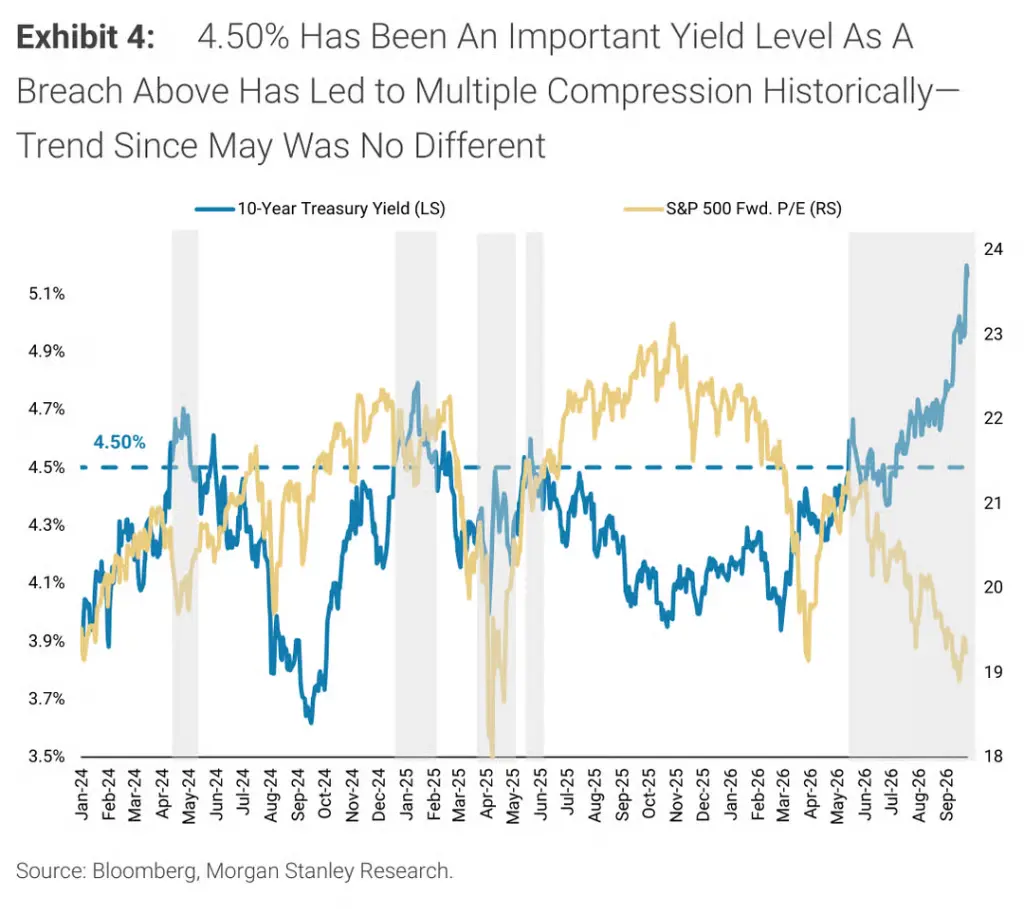
Уилсон давно считает 4,50% критической точкой, при которой доходность 10-летних казначейских облигаций США оказывает существенное давление на мультипликаторы акций. После того как доходность 10-летних казначейских облигаций США пробила этот уровень в мае, forward P/E-коэффициент S&P 500 продолжал снижаться. По состоянию на прошлую пятницу доходность 10-летних казначейских облигаций США вернулась к 5,25%, полностью аннулировав рост после публикации данных по численности занятых вне сельского хозяйства.
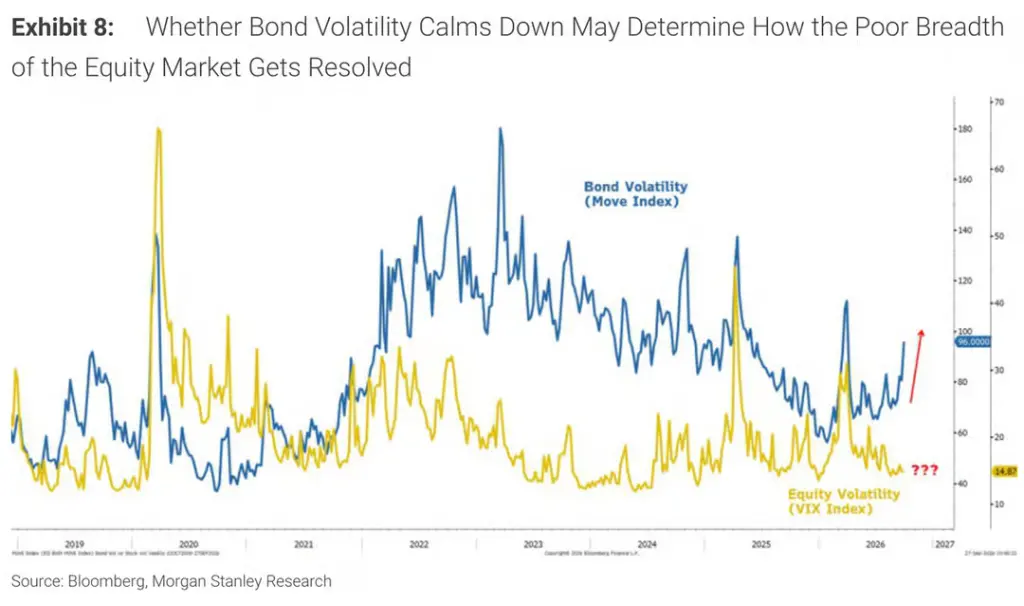
Индекс MOVE, измеряющий волатильность казначейских облигаций США, сейчас превысил 100, тогда как VIX остаётся ниже 15. Уилсон отметил: «Удивительна спокойная реакция VIX на недавний коллапс ширины рынка и мультипликаторов», и пометил это аномальное расхождение красным вопросительным знаком. Он считает, что синхронизация волатильности акций и облигаций — и момент её наступления — в конечном счёте определит, как будет ликвидирован разрыв между шириной рынка и индексом.
«Опционы Пута Уолша»: существуют, но их страйк-цена неизвестна
Примечательно, что Уилсон в своём отчёте особо рассмотрел влияние нового председателя ФРС Уолша на рыночное ценообразование.
Со встречи в Джексон-Хоул 2-летняя доходность казначейских облигаций США выросла почти на 60 базисных пунктов; рынок интерпретирует сигналы Уолша как требование не просто снижения инфляции, а её «достаточно быстрого» снижения. Повышение ставки в сентябре ещё больше укрепило такую реакцию.
Однако Уилсон считает, что рынок облигаций может переагировать: «На наш взгляд, он недавно сместился в чрезмерно жёсткую позицию». Он также отмечает, что премия за срок погашения сейчас находится в хорошей форме, что частично смягчает рыночные опасения по поводу бюджетной устойчивости или значительного отставания ФРС от ситуации.
Более важно то, что Уилсон предлагает уникальную трактовку монетаристской позиции председателя ФРС Уолша:
«Рынок, возможно, закладывает слишком много повышений ставок в ближайшем году и недооценивает готовность Уолша использовать балансовый лист для финансирования дефицита или стабилизации финансовых условий при первых признаках проблем. Мы считаем, что Уолш в конечном счёте обеспечит ликвидность при необходимости, но рынок, вероятно, сначала захочет проверить его решимость. Недавний рост доходностей и волатильности облигаций — один из шагов в этом направлении».
Иными словами, «опционы Уолша» объективно существуют, но цена исполнения пока неясна, и рынок, похоже, активно её ищет.
Уилсон рекомендует оставаться в акциях крупных качественных компаний и ждать возможностей для входа
На данном этапе Уилсон рекомендует фокусироваться на акциях крупных качественных компаний, особенно лёгких активов с растущими прогнозами прибыли, уделяя внимание качеству и операционной эффективности: высокой доходности свободного денежного потока, низким начислениям и высоким продажам на душу населения.
Если индекс действительно скорректируется, завершив «скрытую коррекцию, продолжающуюся месяцами», Уилсон считает, что это будет моментом для увеличения позиций в более рискованных акциях — примерно в течение следующего месяца.
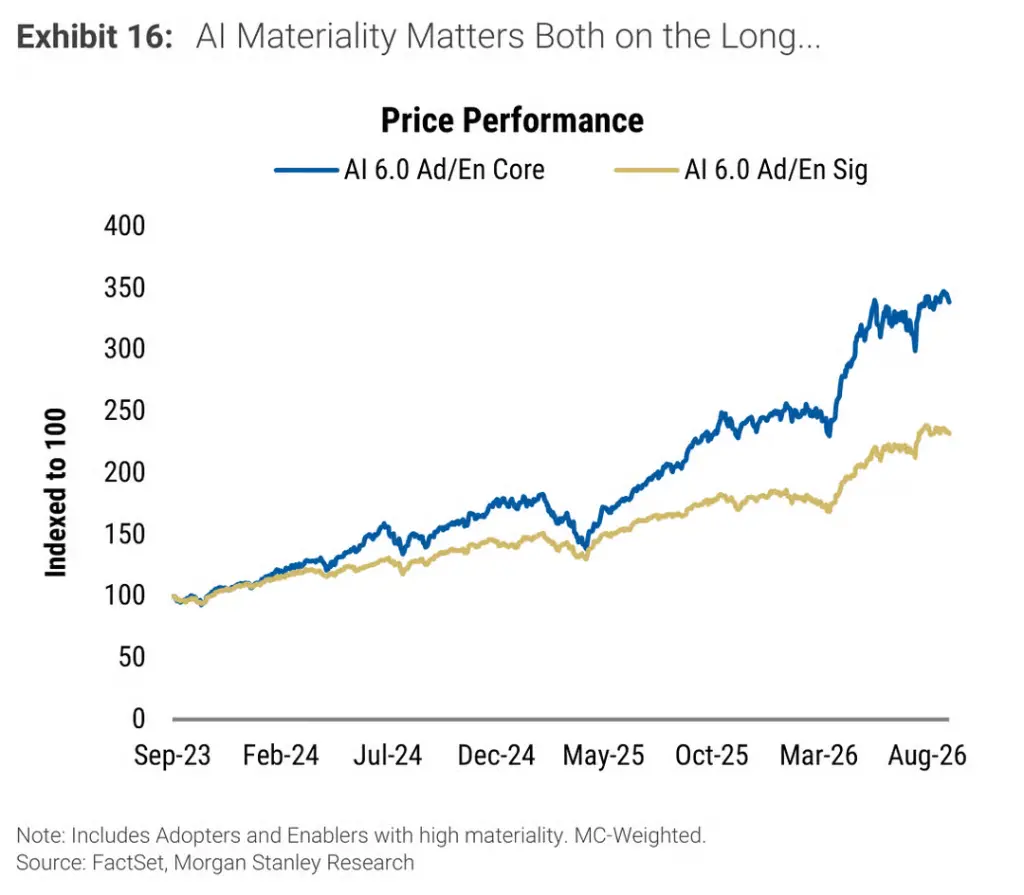
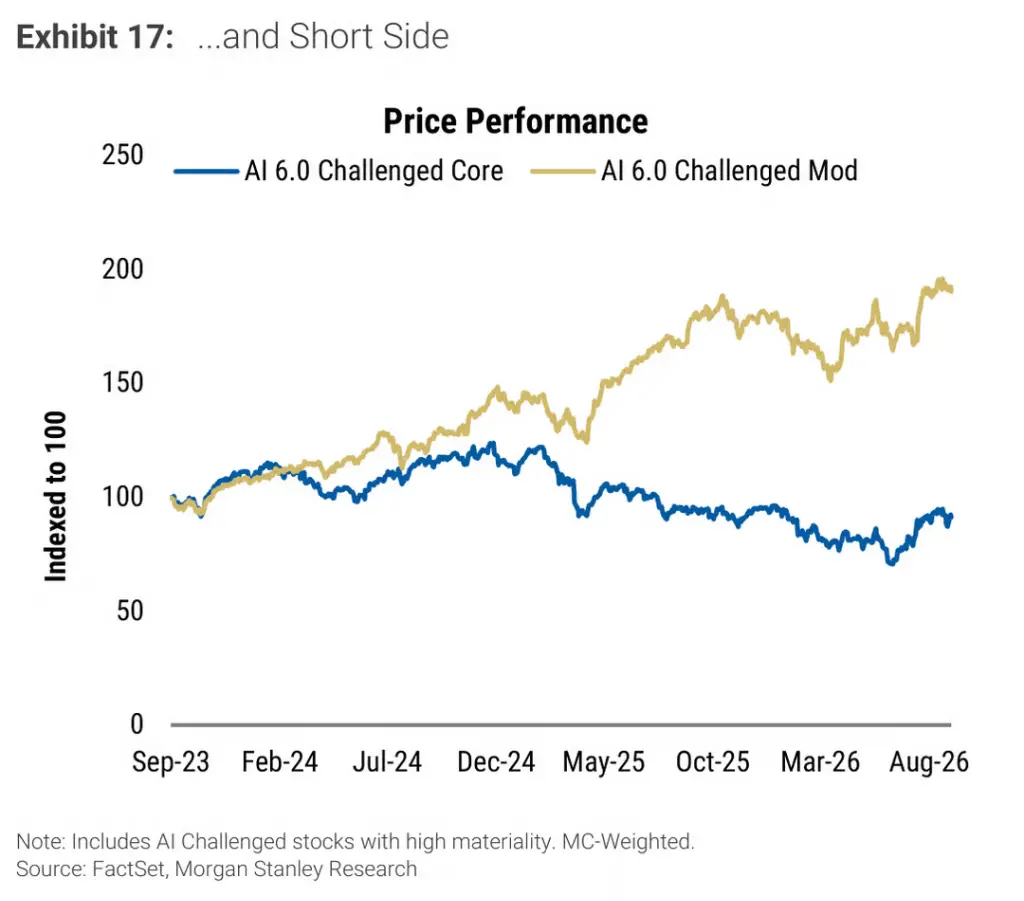
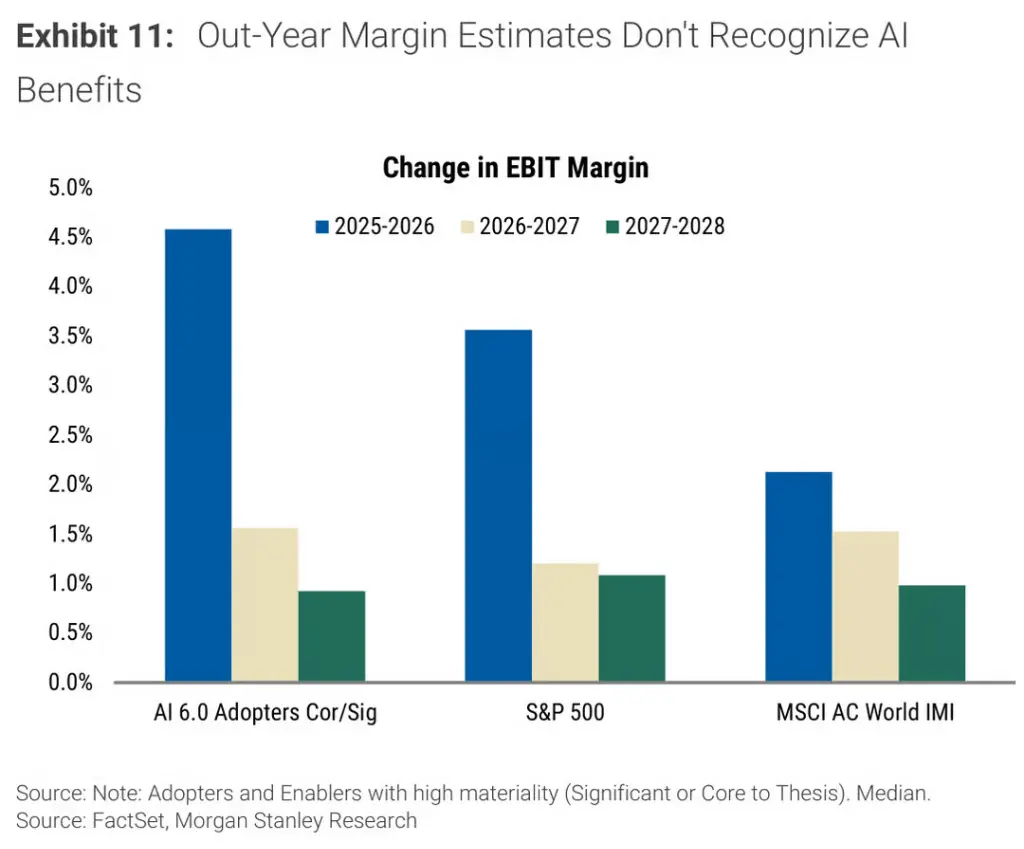
В теме ИИ шестой анализ глобального ИИ-ландшафта аналитика Morgan Stanley Мишель Уивер по ~3600 акциям показывает, что рынок переходит от «активаторов ИИ» к «адоптерам ИИ». Ожидается, что адоптеры с высокой корреляцией добьются роста EBIT-маржи на 4,6% в 2025–2026 гг., превзойдя уровень S&P 500, однако это преимущество почти исчезает в долгосрочных прогнозах, что говорит о том, что первичный ИИ-дивиденд уже учтён в оценках, но устойчивость эффекта ещё не полностью отражена.
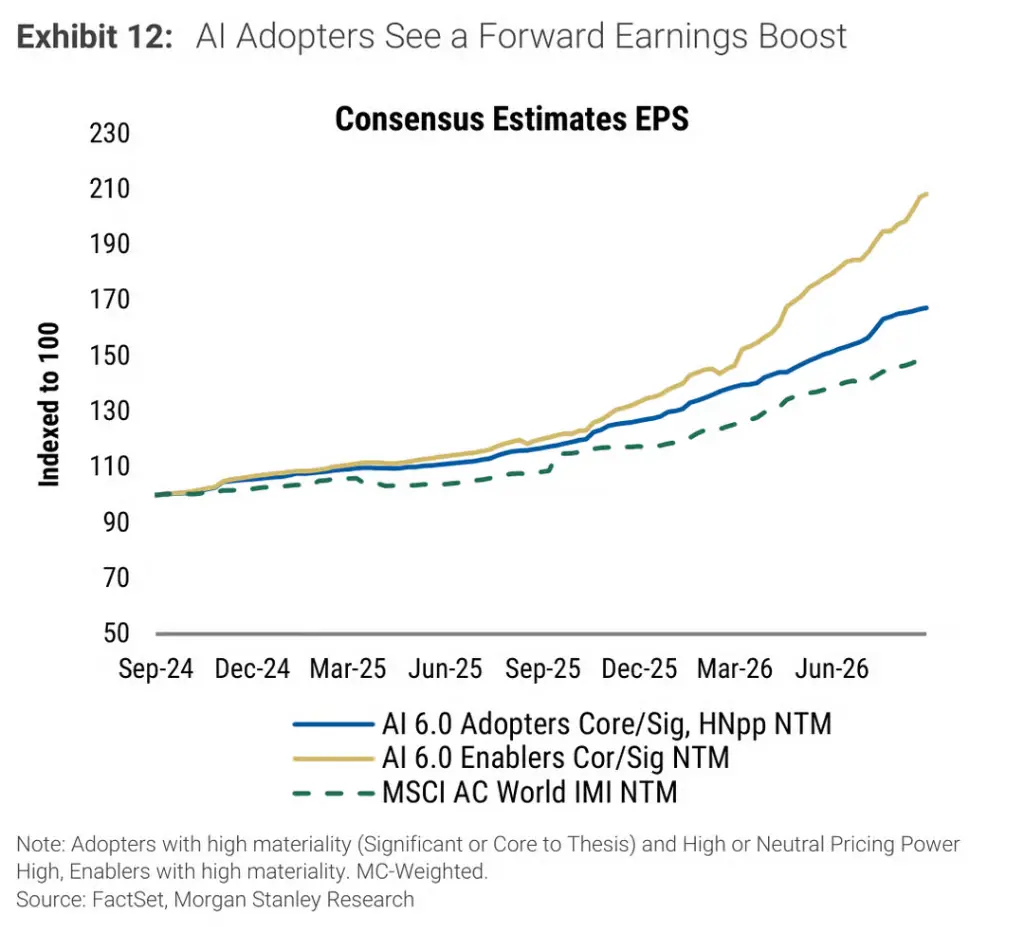
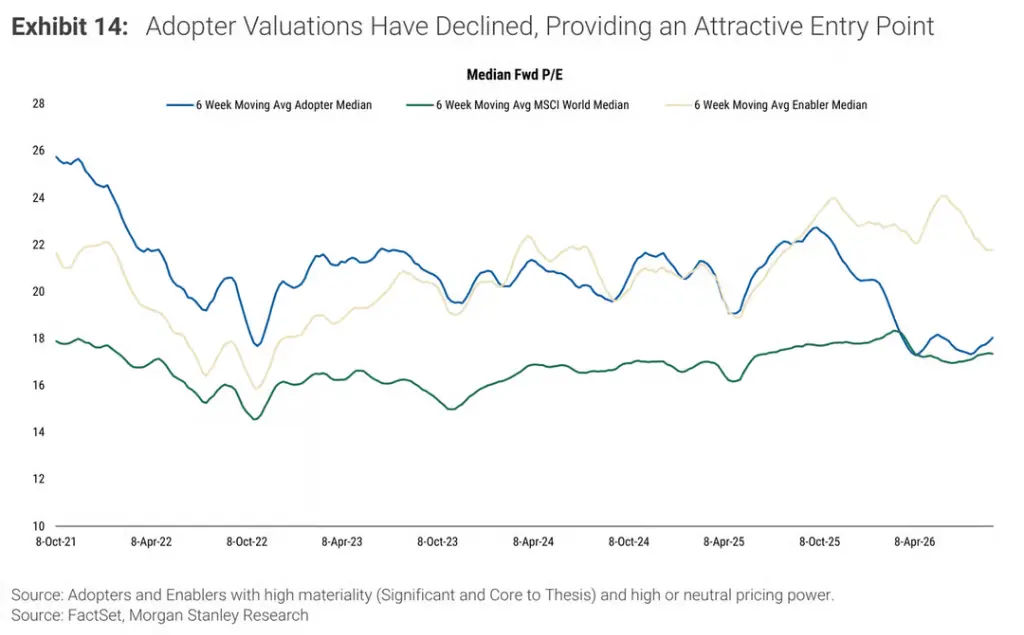
С точки зрения оценки, EPS адоптеров ИИ с высокой корреляцией на ближайшие 12 месяцев вырос за два года примерно на 70% (у активаторов — более чем вдвое), однако медианная адоптерская компания торгуется сейчас лишь с P/E на перспективу 18x — на уровне индекса MSCI World и значительно ниже 22x у активаторов.
Кроме того, компании, для которых ИИ является «ключевым элементом инвестиционной логики», опережают компании с «значительным, но не ключевым» ИИ на 107%, тогда как компании, сталкивающиеся с фундаментальными ИИ-угрозами, отстают от компаний со средними последствиями примерно на 161%, что указывает на всё более точное ценообразование рыночного влияния ИИ.