Интерпретация Goldman Sachs: снижение процентных ставок ожидается не ранее второй половины 2027 г. Как долго ещё продлятся высокие ставки?
 Tapbit Wire
Редакционная заметка: инфляция в США вновь выросла, и вопрос повышения ставок ФРС снова стал центром внимания рынка. Данные от 14 октября показали, что ИПЦ США вырос на 0,6% м/м и на 3,7% г/г в сентябре. На рост цен на бензин пришлось более половины месячного увеличения, но без учёта продуктов питания и энергоносителей базовый ИПЦ всё равно вырос на 0,3% м/м — без изменений по сравнению с августом, что указывает на сохранение скрытого давления на цены.
Устойчивость инфляции даёт основания для дальнейшего ужесточения, однако высокая стоимость финансирования также усиливает давление на рост. Для рынка вопрос о следующем повышении ставок актуален лишь в краткосрочной перспективе; долгосрочным фактором остаётся продолжительность сохранения высоких ставок и сроки, в течение которых бизнес и домохозяйства будут вынуждены терпеть высокую стоимость заёмных средств.
Базовый сценарий Goldman Sachs в макроэкономическом обзоре предполагает одно дополнительное повышение ставок ФРС в декабре, а затем три снижения, начиная с сентября 2027 г.; долгосрочные ставки, по прогнозу, снизятся в ближайшие месяцы. В этом сценарии Goldman Sachs оценивает замедление роста ВВП США из-за высоких ставок к 2027 г. примерно на 0,2 п. п.; если ставки останутся на текущем уровне, замедление превысит эту цифру более чем вдвое.
Это означает, что прогноз Goldman Sachs относительно ограниченного ущерба для роста основан на последующем снижении ставок. Если инфляция надолго не снизится и долгосрочная стоимость финансирования останется высокой, рынку придётся пересмотреть не только масштаб будущих повышений ставок ФРС, но и сроки, в течение которых экономика США сможет выдерживать такие условия.
Ниже приводится перевод оригинального текста:
После превышения инфляцией ожиданий рынок пересмотрел траекторию ставок ФРС. Однако анализ сценариев от Goldman Sachs смещает фокус на рост: ставки уже достигли высокого уровня, и их дальнейшая продолжительность может существенно изменить экономические издержки ужесточения.
Согласно представленному отчёту, Goldman Sachs по-прежнему ожидает одного дополнительного повышения ставок ФРС в декабре, а затем трёх снижений, начиная с сентября 2027 г. При этом базовое допущение — снижение долгосрочных ставок от нынешнего уровня в ближайшие месяцы.
В рамках этой траектории Goldman Sachs оценивает замедление роста ВВП США из-за высоких ставок к 2027 г. примерно на 0,2 п. п. Если ставки останутся на текущем уровне, замедление составит более чем вдвое больше базовой оценки.
Разрыв между этими сценариями раскрывает ключевой вывод отчёта: будущее давление на рост зависит как от действий ФРС, так и от возможности снижения стоимости финансирования на рынке.
Базовая инфляция не снижается — ФРС пока не может ослабить политику
Инфляция в США выросла в сентябре, главным драйвером стали энергоносители. Цены на бензин выросли на 9,1% м/м, подняв месячный рост общего ИПЦ с 0,4% в августе до 0,6%.
Однако давление на цены было не только в энергосекторе. Базовый ИПЦ второй месяц подряд вырос на 0,3% м/м, а рост цен на жильё — с 0,3% в августе до 0,4% в сентябре. Это затрудняет объяснение инфляционной динамики исключительно колебаниями цен на бензин.
Для ФРС ключевой вопрос — устойчивость роста цен. Цены на энергоносители могут быстро поднять общий ИПЦ, а последующее влияние зависит от динамики цен и передачи издержек; стабилизация и замедление роста базового ИПЦ связаны с оценками регуляторами скрытого инфляционного давления.
Эти данные недостаточны для определения дальнейшего курса политики, но отсутствие дополнительного снижения базовой инфляции требует больше доказательств, чтобы судить, будет ли инфляция продолжать снижаться.
Базовый сценарий Goldman Sachs в отчёте по-прежнему включает одно дополнительное повышение ставок в декабре. Однако в доступном фрагменте не раскрывается полный процесс корректировки прогноза, поэтому нельзя сделать вывод, что фирма изменила сроки или частоту повышений из-за этих данных по ИПЦ.
Замедление роста может удвоиться — ключевой вопрос, когда начнутся снижения ставок
Прогнозы роста Goldman Sachs основаны на чётком сценарии динамики процентных ставок: ещё одно повышение ставки в этом году, затем снижение долгосрочных ставок и начало снижения ставок во второй половине 2027 г.
Это означает, что оценённое давление на рост в размере 0,2 п.п. уже учитывает условие постепенного ослабления будущей финансовой среды. Если это условие не будет выполнено, экономическое давление также возрастёт.
Goldman Sachs оценивает, что при сохранении ставок на текущем уровне торможение роста ВВП США к 2027 г. превысит двукратную величину базового сценария. По сравнению с единичным повышением ставки устойчиво высокие издержки финансирования могут оказать больший совокупный эффект.
Понимание этой разницы требует различения учётных ставок и долгосрочных рыночных ставок. ФРС напрямую влияет на краткосрочные цены финансирования, тогда как стоимость средств для ипотечных кредитов, корпоративного долгосрочного финансирования и инвестиционных проектов также зависит от долгосрочных рыночных ставок.
Поэтому даже если ФРС прекратит повышать ставки, предприятия и домашние хозяйства могут не сразу почувствовать облегчение за счёт снижения финансовых издержек. При сохранении высоких долгосрочных ставок спрос на жильё, корпоративные инвестиции и кредитная активность могут продолжать испытывать давление.
Следует уточнить: 0,2 п.п. — это оценённое моделью Goldman Sachs торможение роста, а не прогноз темпа роста ВВП США и не снижение объёма экономики на 0,2 %. В предоставленных материалах не раскрываются полные параметры модели, поэтому конкретные потери по отраслям вывести невозможно.
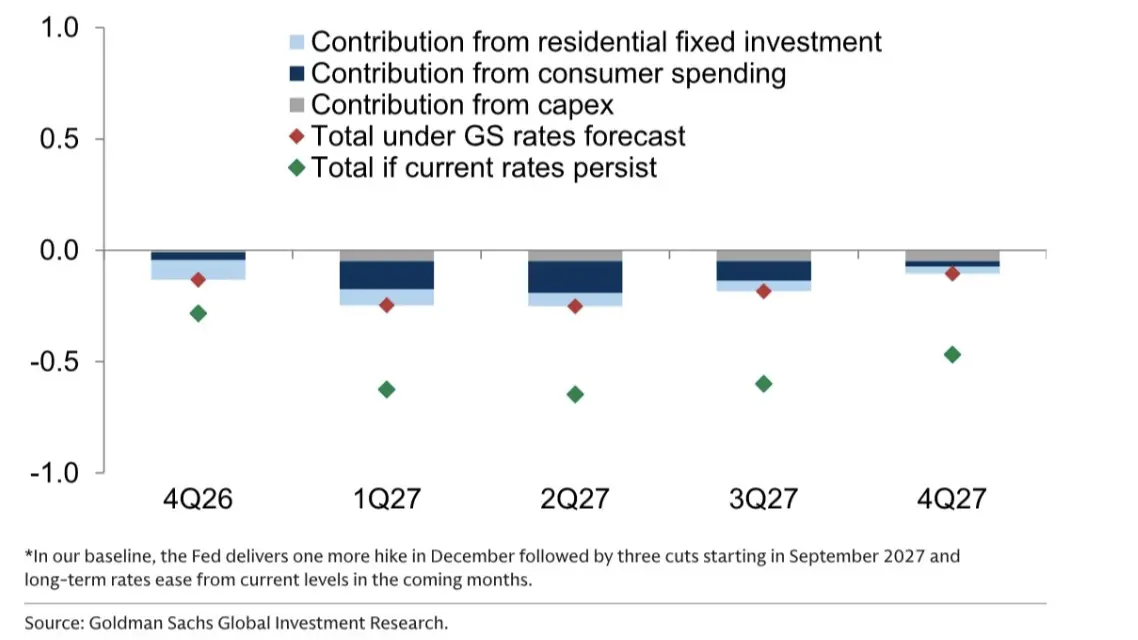
Подпись: Базовое предположение Goldman Sachs — ФРС повысит ставки ещё раз в декабре, после чего начнётся три сокращения ставок с сентября 2027 г., а долгосрочные ставки, согласно прогнозу, снизятся с текущего уровня в ближайшие месяцы. На графике показаны оценки модели при разных траекториях ставок.
Сохранение базового сценария Goldman Sachs зависит от двух условий
Goldman Sachs также ожидает ещё одного повышения ставок в этом году и сокращений ставок в следующем году, что отражает условную траекторию политики: краткосрочная инфляция всё ещё требует сдерживания, за которым последуют постепенные корректировки экономической и ценовой конъюнктуры.
Однако этот вывод требует выполнения двух условий.
Во-первых, базовая инфляция должна демонстрировать более устойчивое снижение. Если рост цен затянется или энергетические издержки дополнительно скажутся на других товарах и услугах, период ужесточения может продлиться дольше, а сроки ожидаемых сокращений ставок Goldman Sachs потребуют пересмотра.
Во-вторых, долгосрочные ставки должны снизиться с текущего уровня. Это важное допущение в относительно умеренной оценке торможения роста Goldman Sachs. Если долгосрочные ставки останутся высокими, то даже при прекращении дальнейшего роста учётных ставок финансовые издержки могут продолжать подавлять спрос.
С точки зрения ценообразования активов инвесторам необходимо отдельно оценивать смену политики и улучшение финансовой среды. Прекращение повышения ставок снизит опасения по поводу дальнейшего ужесточения, однако облегчение давления на рост будет зависеть от реального снижения стоимости заёмных средств.
Таким образом, ключевые наблюдаемые переменные впереди стали чётче: продолжится ли замедление базовой инфляции, снизятся ли долгосрочные ставки и проявятся ли более выраженные признаки давления на жилищный сектор, инвестиции и занятость.
Оценённое Goldman Sachs торможение роста на 0,2 п.п. получено в сценарии последующего снижения ставок. Если «застой» инфляции заставит финансовые издержки оставаться высокими дольше, экономика США может понести издержки, значительно превышающие эту базовую оценку.