Выезд из Южной Кореи, проход через Гонконг, выход на мировой рынок: как функционируют токенизированные реальные активы в Гонконге?
 Tapbit Wire
Оригинальный материал: Deep Tide TechFlow
Введение от Deep Tide: рынок токенизированных реальных активов вырос в 26 раз за год, но решающий тест — способность обеспечить замкнутый цикл выпуска, продажи и погашения. В этой статье подробно разбирается полный путь корейских активов к зарубежным квалифицированным инвесторам через гонконгские каналы. Для тех, кто интересуется структурами соответствия регуляторным требованиям и трансграничным распределением, это редкий практический разбор.
Ключевые выводы
Рынок токенизированных реальных активов стремительно растёт. Главный вопрос: как на практике осуществляются выпуск, продажа и погашение токенизированных продуктов?
В модели, разобранной в этой статье, офшорные компании выпускают продукты, обеспеченные базовыми активами, а лицензированные гонконгские посредники продают их зарубежным квалифицированным инвесторам. Инвесторы покупают продукты эмитента, а не сами базовые активы.
Продажа не означает погашение. У эмитента должны быть юридически обеспеченные права на денежные потоки от актива, а средства — своевременно поступать для выполнения обязательств перед инвесторами.
Настоящая проверка начинается после первого выпуска: может ли та же структура поддержать следующий продукт? Устойчивый рынок требует стабильных поставок активов и инвесторов, готовых повторно приобретать продукты.
1. Рынок токенизированных реальных активов вырос — теперь настал ключевой этап
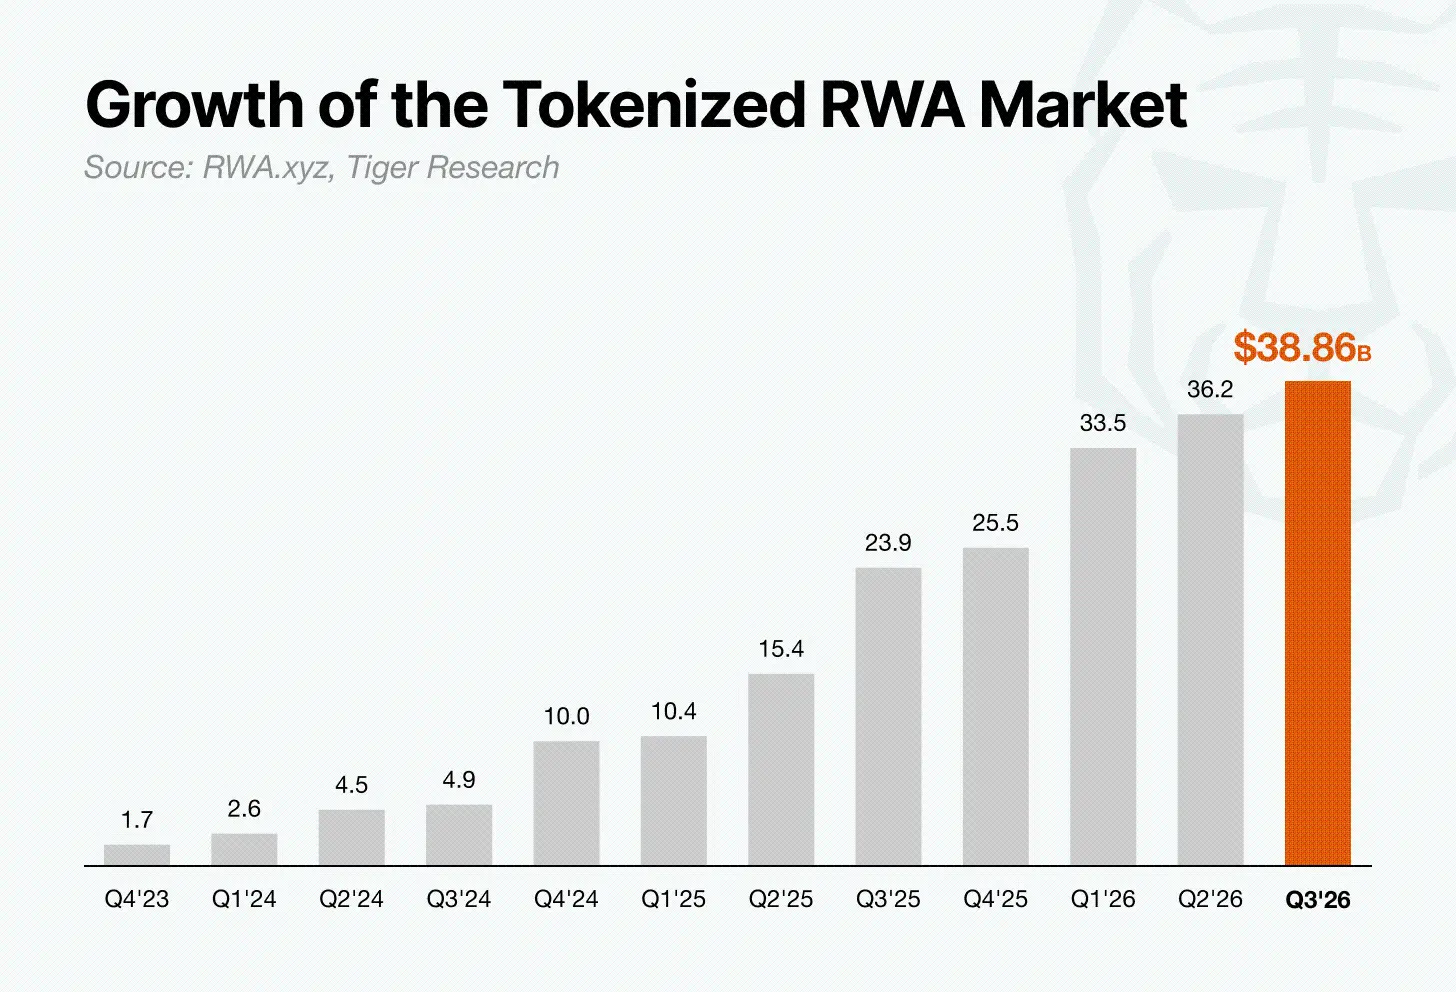
Согласно данным RWA.xyz, рынок токенизированных реальных активов вырос с примерно $1,5 млрд в августе 2023 г. до около $38,86 млрд на 13 сентября 2026 г. — почти в 26 раз. Токенизируются всё новые типы активов, а правительства по всему миру разрабатывают правила выпуска и продажи.
Рост очевиден. Теперь главный вопрос: как превратить актив в продукт, который инвесторы реально могут купить и в итоге получить свои деньги обратно.
2. Где проводить токенизацию?
Различные юрисдикции вводят правила для токенизированных активов, но требования и темпы их внедрения отличаются. Поэтому место выпуска продукта напрямую влияет на скорость его выхода на рынок.
Гонконг обладает зрелой системой регулирования ценных бумаг, международными каналами для инвесторов и опытом выпуска токенизированных облигаций (включая государственные). Его система лицензирования и требования по защите инвесторов создают основу для выхода продуктов на рынок эмитентами и посредниками.
Гонконг установил правила по ключевым аспектам токенизации — от лицензий Комиссии по ценным бумагам и фьючерсам и регулирования поставщиков услуг виртуальных активов до технических мер защиты. Эта ясность помогает институтам планировать выпуски и даёт институциональным инвесторам основу для оценки уровня своей защиты. Именно поэтому Гонконг привлекает внимание как хаб для выпуска и распределения токенизированных реальных активов.
Как иностранные активы могут попасть к зарубежным инвесторам через Гонконг? Рассмотрим пример корейских активов, чтобы разобрать весь процесс.
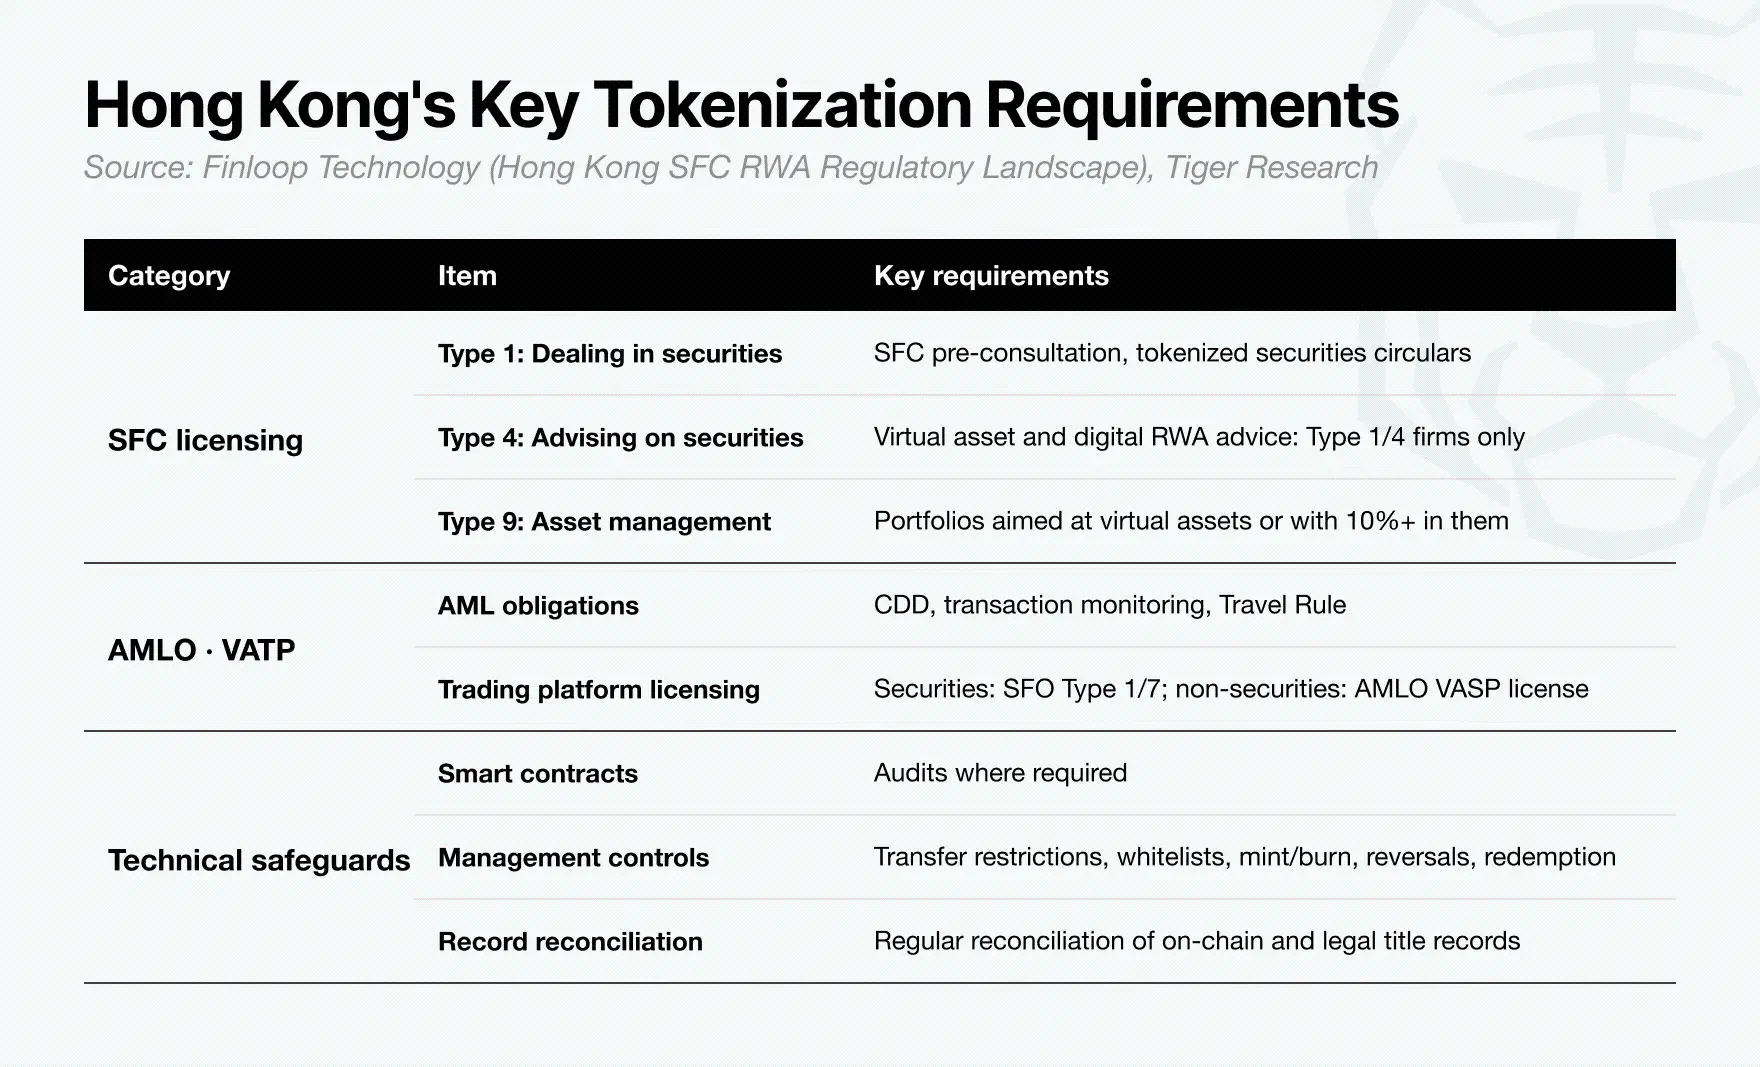
3. Как функционирует структура «Корея — Гонконг»
Схема структуры разделена на левую и правую части: слева — Корея (источник базовых активов), справа — Гонконг и Британские Виргинские Острова (место выпуска и продажи продуктов).
Чёрные стрелки обозначают структуру продукта.
Корейская брокерская компания: обеспечивает доступ к покупке базовых активов — акций, паев фондов, долговых обязательств.
СПК на Британских Виргинских Островах: приобретает и хранит эти активы через брокерский счёт гонконгского подразделения корейской брокерской компании, затем выпускает обеспеченное активами долговое обязательство.
Платформа токенизации: создаёт токены, представляющие выпущенные СПК обязательства, и фиксирует факт выпуска и право собственности.
Дистрибьютор: продаёт продукты зарубежным квалифицированным инвесторам через лицензированных посредников и соответствующие торговые площадки.
Оранжевые стрелки показывают поток средств от подписки.
Зарубежные квалифицированные инвесторы подписываются в фиатных деньгах или стейблкоинах. Средства поступают в СПК через посредников. При подписке стейблкоинами СПК конвертирует их в фиат через централизованные биржи. Затем средства переводятся из гонконгского подразделения в корейскую брокерскую компанию для покупки базовых активов.
Гонконгская финтех-компания Finloop называет эту модель «двухдвигательной». Один двигатель отвечает за поставку активов, другой — за выпуск и дистрибуцию. Ключевыми являются три аспекта.
Источники активов взаимозаменяемы: брокерские компании других стран и их гонконгские подразделения могут заменить корейские. Таким образом, Гонконг может стать каналом дистрибуции продуктов, обеспеченных активами из нескольких рынков.
СПК находится в центре структуры: он получает средства от подписки, приобретает или хранит активы и выпускает обязательства. Инвесторы предъявляют требования к СПК в соответствии с условиями продукта, поэтому права СПК на активы и его способность распределять доходы критически важны.
СПК связывает ончейн-платежи с традиционными финансами: инвесторы могут подписываться и владеть токенизированными обязательствами в стейблкоинах, а базовые активы приобретаются и хранятся через брокерские и депозитарные механизмы.
Эта структура работает только при наличии всех звеньев: подходящих базовых активов, надёжной структуры выпуска и соответствующего пути к инвесторам.
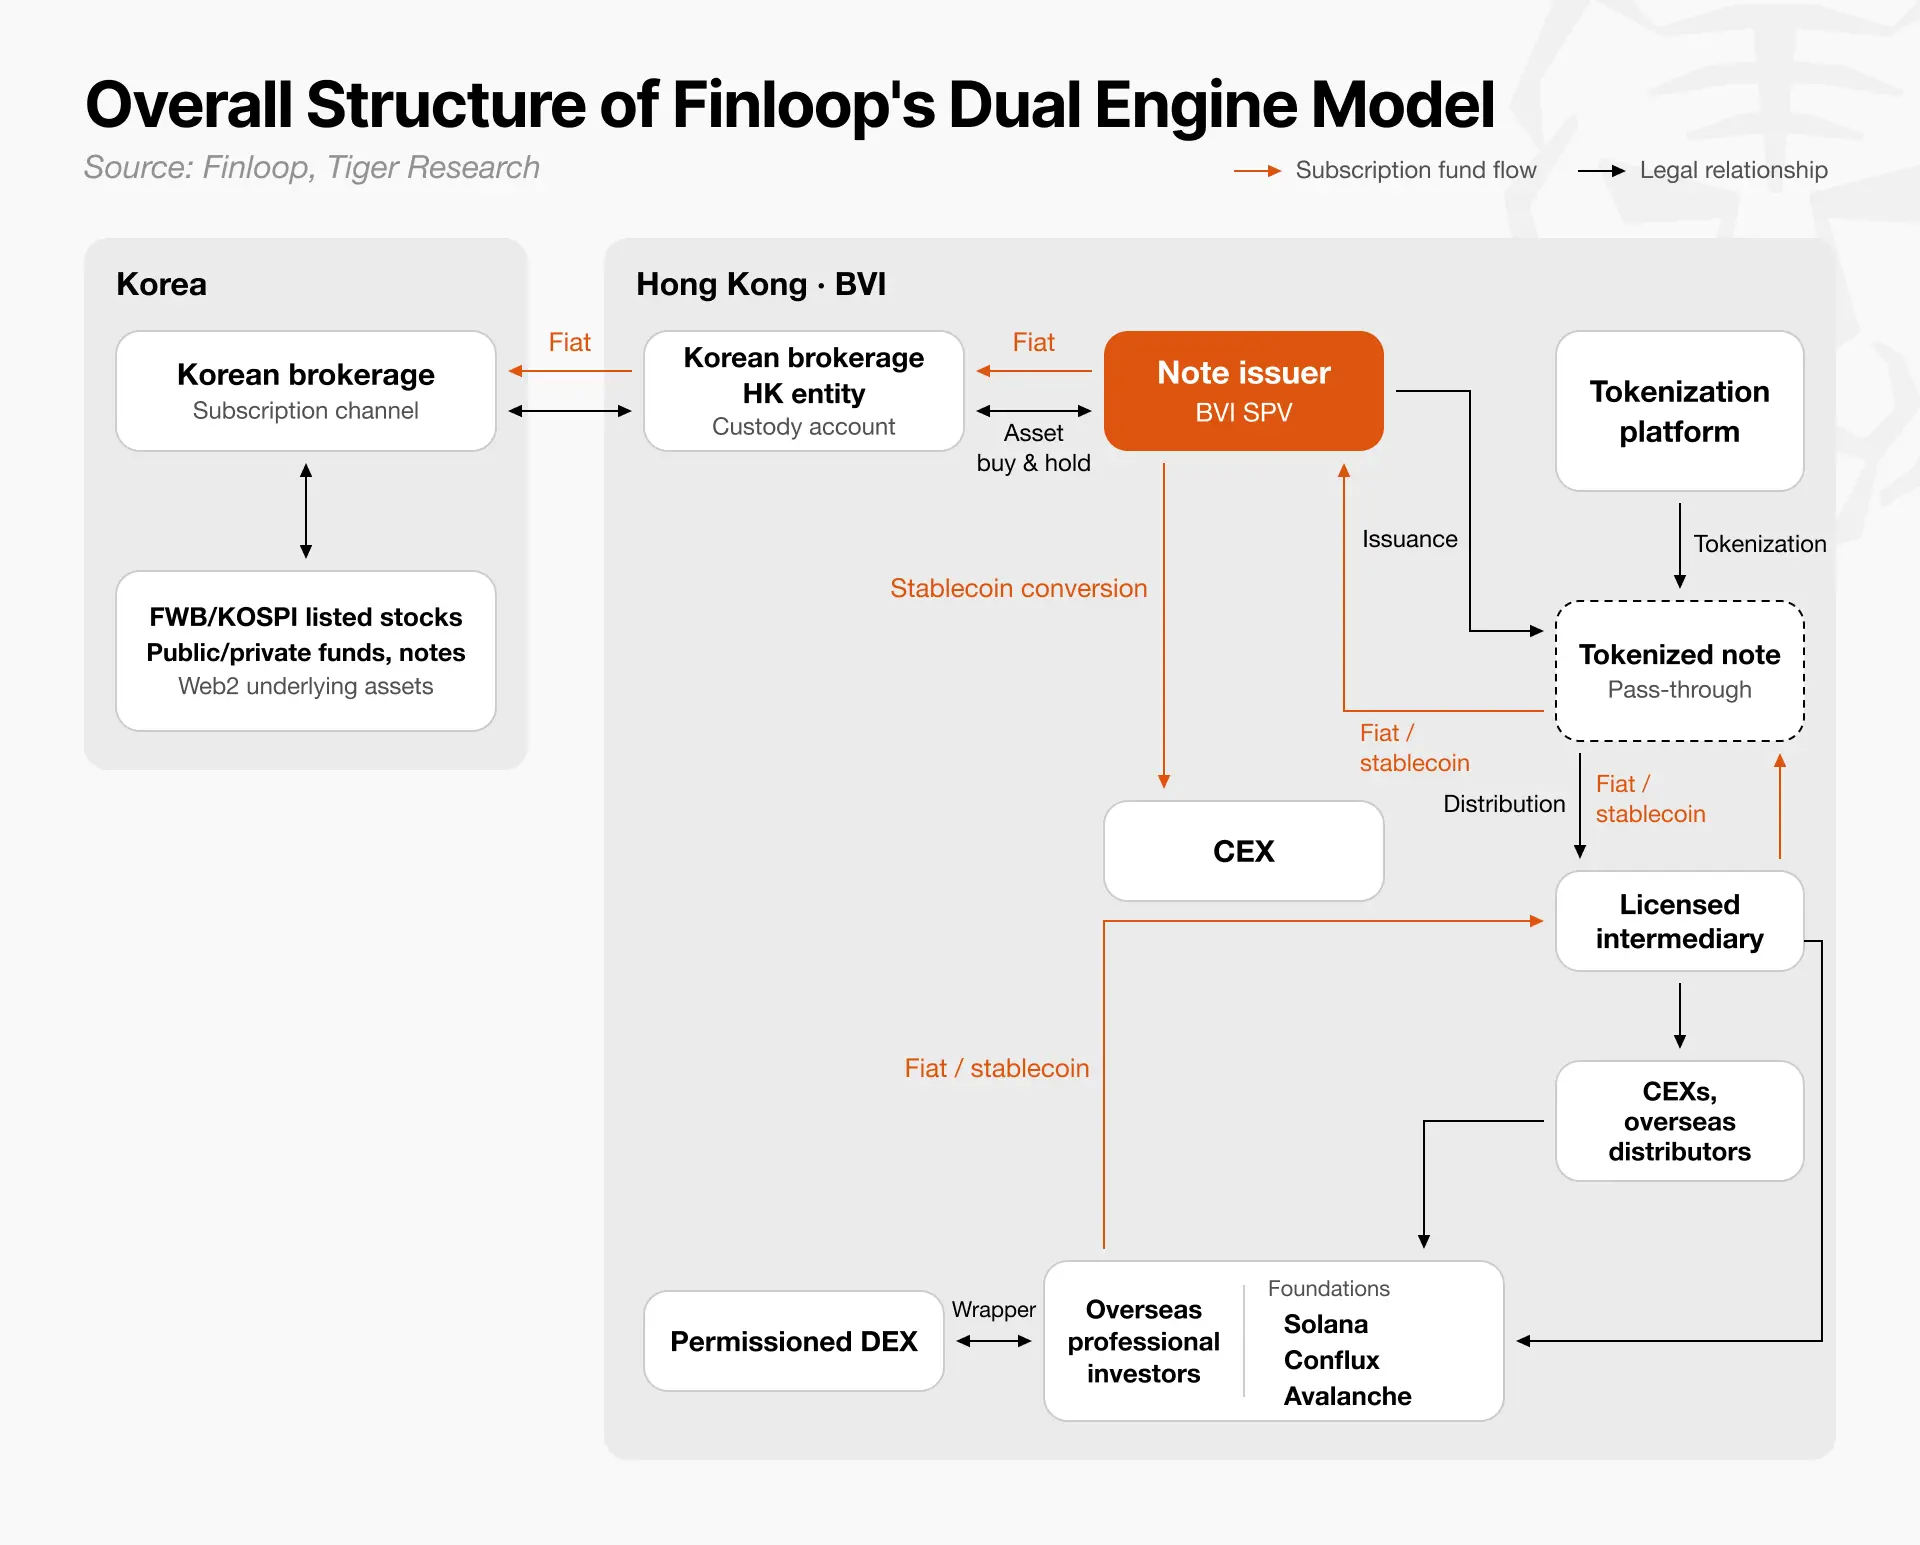
3.1. Отбор базовых активов
Перед выпуском продукта у СПК должны быть чётко определённые законные права на денежные потоки от базовых активов.
Для государственных облигаций или паев фондов вопрос может касаться возможности прямой покупки и хранения их СПК. Для дебиторской задолженности по экспортным контрактам или роялти от музыки ситуация сложнее: права на получение будущих платежей могут потребовать передачи СПК либо обязательства владельца актива по сбору и перечислению средств СПК.
В любом случае договоры должны чётко определять, кто имеет право получать денежные средства, кто отвечает за их взыскание и как средства поступают в специальную цельную компанию. Без чёткого пути погашения активы не могут надёжно обеспечивать выплаты инвесторам.
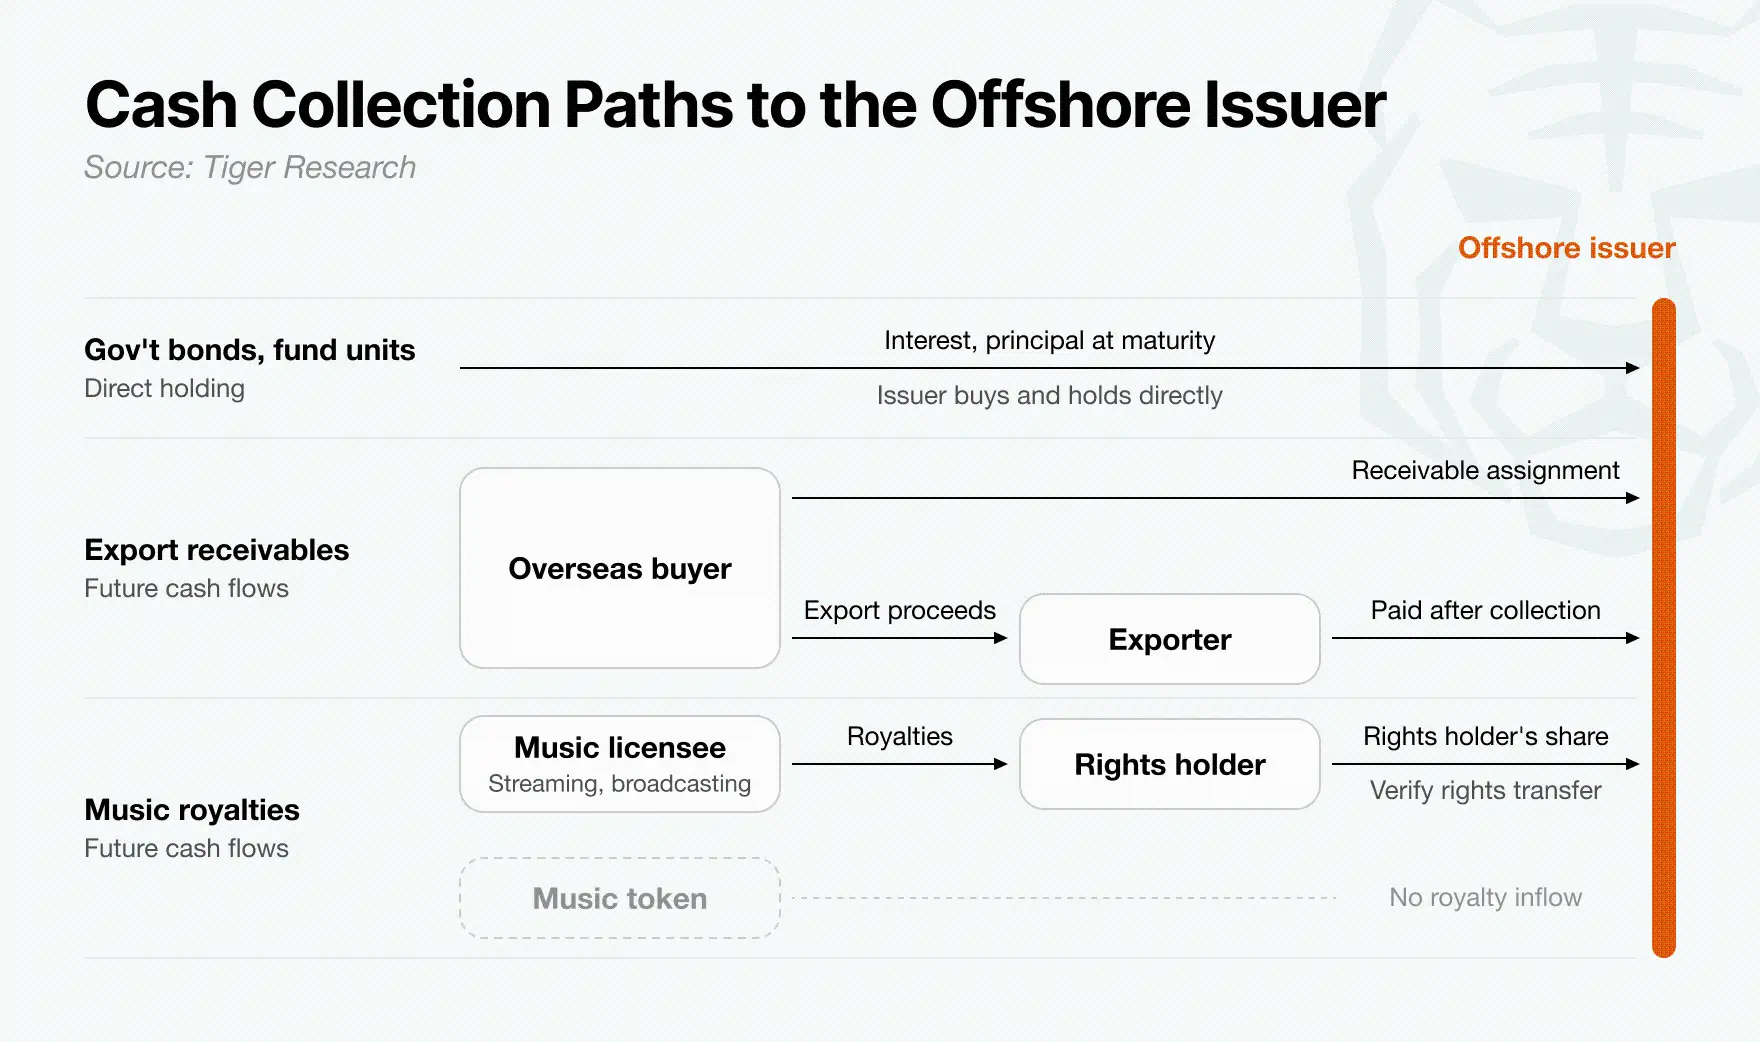
3.2. Что именно создаёт офшорный эмитент?
В этой модели основная роль токенизации ложится на специальную цельную компанию. Даже при использовании корейских базовых активов для выпуска токенов и распределения доходов иностранным инвесторам требуется независимая структура.
Двухкомпонентная модель Finloop возлагает эту функцию на специальную цельную компанию, зарегистрированную на Британских Виргинских островах. Эта компания выступает связующим звеном между корейскими владельцами активов и иностранными инвесторами.
Специальная цельная компания выпускает токенизированные облигации или ценные бумаги, обеспеченные правами на доход от корейских активов. Таким образом, иностранные инвесторы покупают финансовые продукты, выпущенные специальной цельной компанией, а не сами корейские государственные облигации или дебиторскую задолженность по экспорту. Согласно условиям продукта, специальная цельная компания выплачивает инвесторам доход и погашает основную сумму по истечении срока.
Для надёжного функционирования такой структуры сроки поступления денежных средств в специальную цельную компанию должны совпадать со сроками её обязательств перед инвесторами. Эмитенту необходимо заранее подтвердить сроки погашения каждого базового актива: проценты и основную сумму по государственным облигациям, дивиденды и суммы выкупа фондов, а также суммы расчетов по экспортной дебиторской задолженности и роялти.
Если инвесторам необходимо получить выплаты до того, как специальная цельная компания (СПК) получит средства, продукт может столкнуться с дефицитом ликвидности или задержками в погашении.
Регистрация СПК за рубежом автоматически не даёт ей доступа к денежным средствам, генерируемым корейскими активами. В договорах должны быть чётко прописаны юридические права СПК на базовые активы, лицо, осуществляющее сбор средств, и ответственное за их перечисление в СПК. При этом платформа токенизации прозрачно фиксирует объёмы выпуска, владение токенами и объёмы уничтожения.
Основная задача на этапе офшорного выпуска — обеспечить, чтобы фактически получаемые СПК средства были достаточными и поступали вовремя для выполнения условий выплат, обещанных инвесторам.
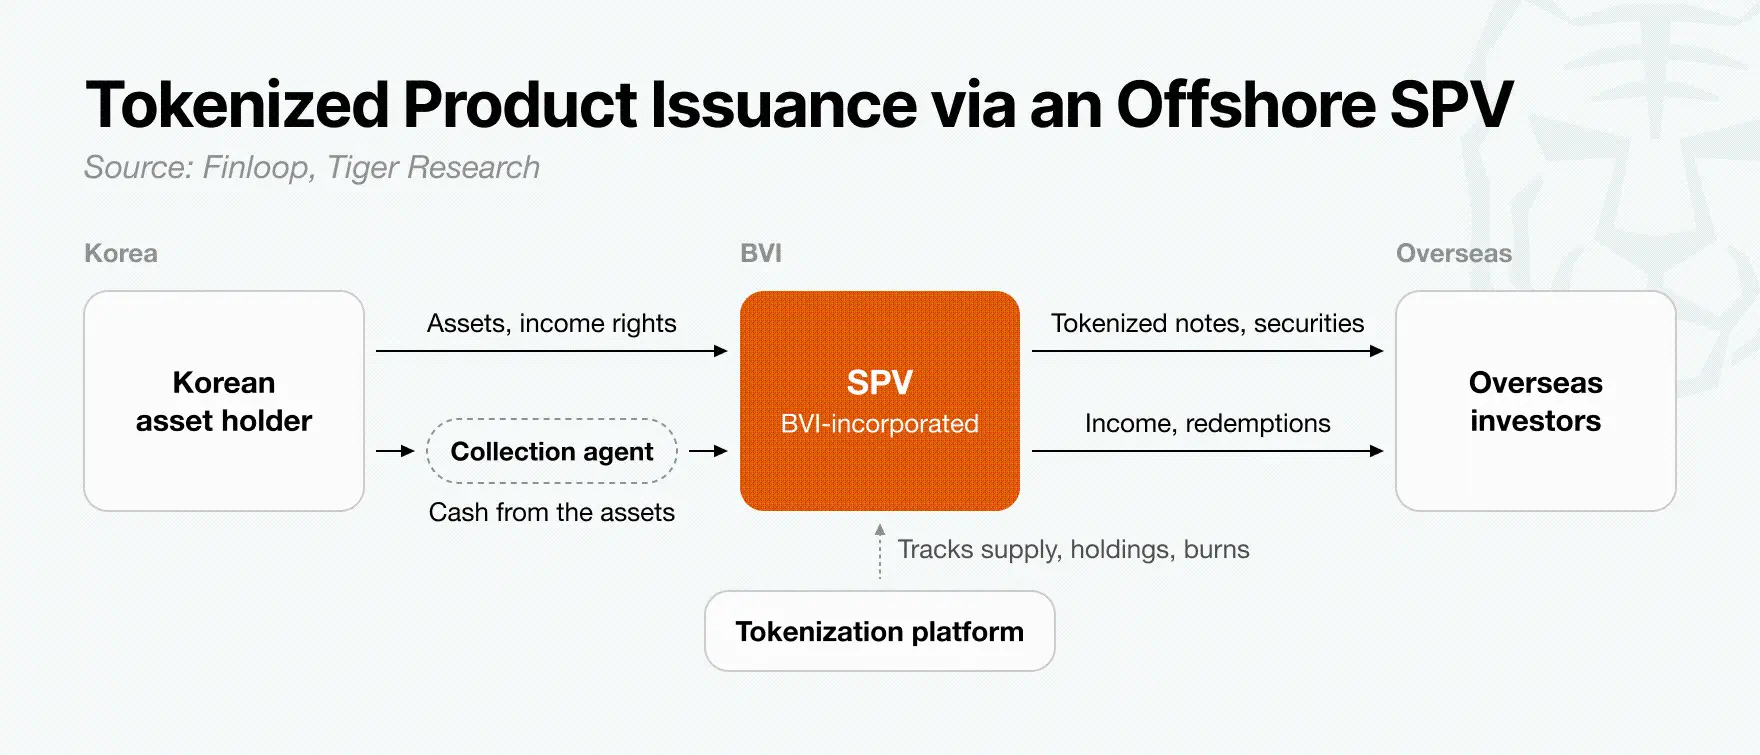
3.3. Каков потенциальный рынок продуктов, продаваемых в Гонконге?
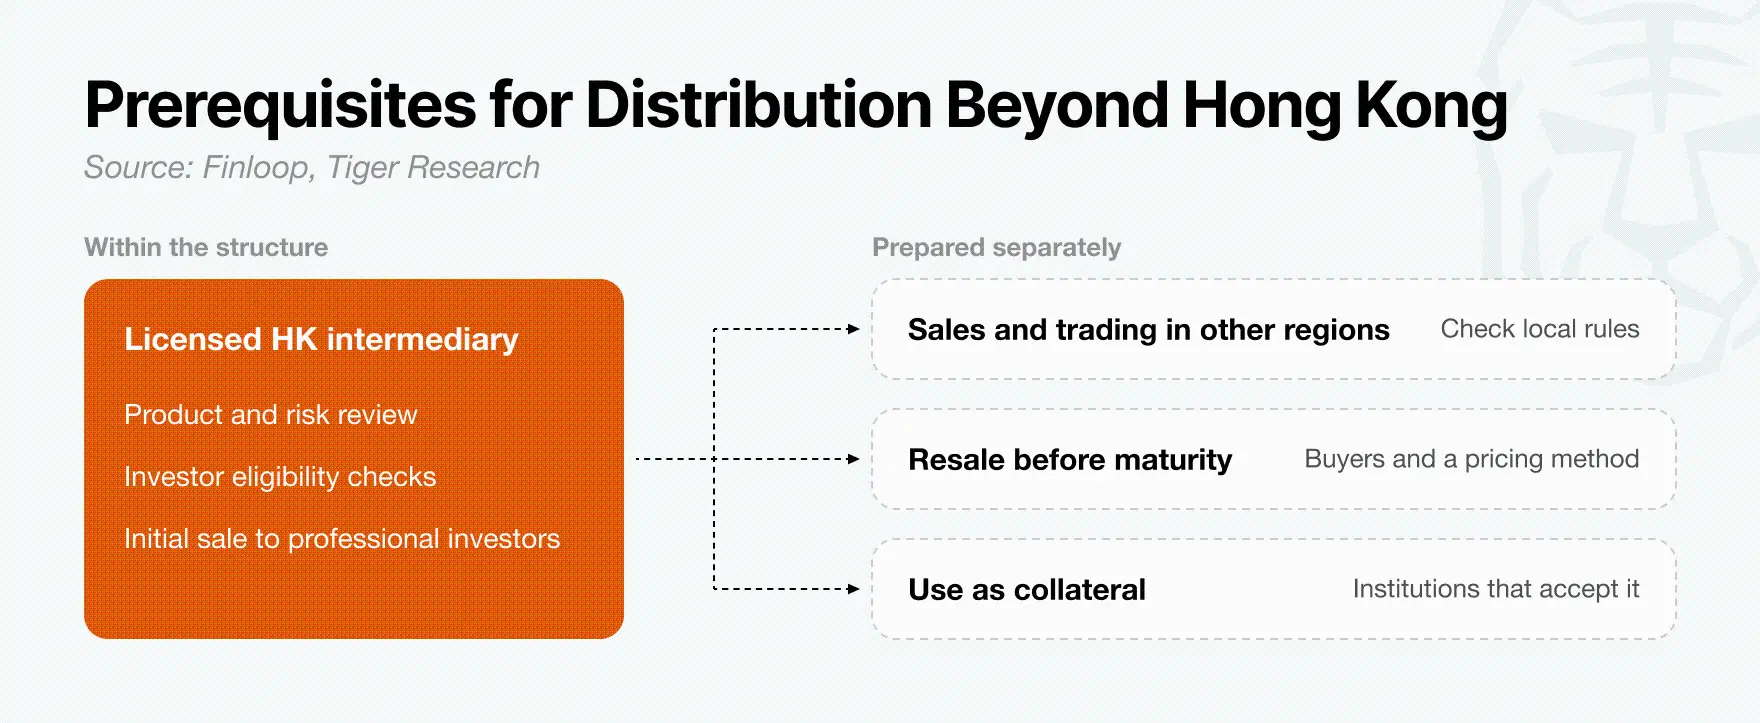
Создание продуктов через офшорную СПК — лишь первый шаг. Для продажи иностранным инвесторам эмитенту также нужна финансовая организация, отвечающая за их распространение. Finloop предлагает использовать лицензированных посредников из Гонконга, которые смогут проверять продукты в соответствии с гонконгскими нормами в сфере ценных бумаг, предлагать их квалифицированным инвесторам и охватывать инвесторов за пределами Гонконга.
Посредники проверят условия и риски продуктов СПК и подтвердят квалификацию каждого инвестора. Если выпуск ограничен только квалифицированными инвесторами, перевод токенов после выпуска также должен быть ограничен. Поэтому в условиях продукта будут предусмотрены ограничения перевода исключительно на покупателей, квалификация которых подтверждена. Это — видение Finloop частного размещения; такое ограничение не применяется ко всем типам токенизированных ценных бумаг в Гонконге.
Finloop также предлагает, чтобы продукты, первоначально проданные в Гонконге, затем предлагались через посредников и торговые площадки в других регионах. Однако первичная продажа в Гонконге не даёт автоматического разрешения на продажу или торговлю в других юрисдикциях. Правила каждого рынка требуют отдельной оценки. Инвесторам, желающим продать продукт до погашения, понадобятся готовые покупатели и способ определения цены. Использование продуктов в качестве обеспечения требует участия учреждений, готовых их принять.
В этой структуре Гонконг служит каналом для первичной продажи и верификации квалификации инвесторов. Продажа и торговля в других регионах, а также использование в качестве обеспечения требуют отдельных договорённостей.
4. Три основных риска, способных нарушить выплаты от корейских активов инвесторам
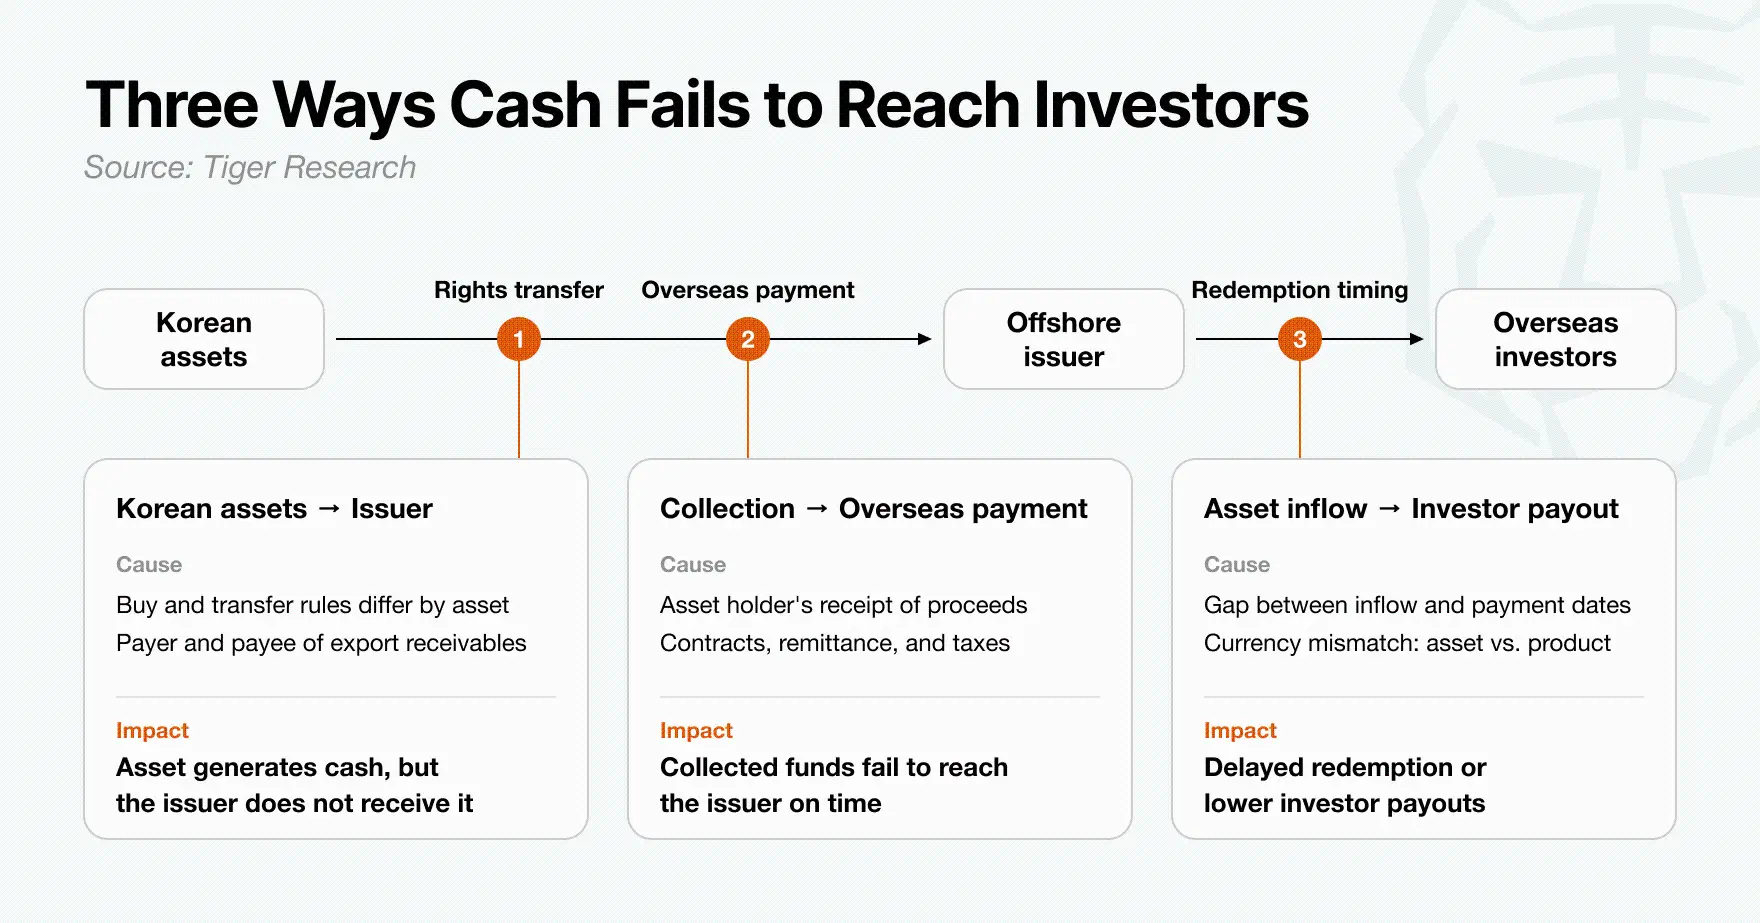
Токенизированные продукты могут успешно продаваться в Гонконге, но при этом не выполнять обещанных выплат инвесторам. Денежные средства от базовых активов должны доходить до инвесторов через инструменты офшорного выпуска (СПК). Ниже перечислены три основных риска, способные нарушить этот денежный поток.
Неясные права и порядок взыскания: для активов, таких как экспортная дебиторская задолженность, в договорах должно быть чётко указано, куда покупатели должны перечислять платежи и кто имеет право на их взыскание. Если обязательства по взысканию и процессы расчётов не закреплены юридически, средства от активов могут так и не поступить в СПК.
Расхождения во времени между поступлением денежных средств и выплатами: если инвесторы должны получать выплаты до завершения расчетов по базовым активам, СПВ может столкнуться с нехваткой ликвидности и задержками в погашении. При обеспечении долларовых продуктов корейскими активами колебания обменного курса и расходы на конвертацию также могут снизить доходность.
Проблемы трансграничных переводов и налогообложения: одобрение продажи продукта гонконгскими посредниками не решает вопросов перевода средств от корейских держателей активов в оффшорные СПВ и выплат инвесторам за рубежом. Эти процедуры перевода и налогообложения должны быть практичными.
Успех этой модели в конечном счете зависит от того, сможет ли денежный поток от корейских активов полностью и вовремя поступать зарубежным инвесторам через СПВ, как это обещано в договоре.
5. Второй выпуск важнее первого
Продажа продукта, обеспеченного корейскими активами, в Гонконге — лишь отправная точка. Первый выпуск требует много времени: всем сторонам необходимо провести анализ активов, утвердить договоры и определить способ продажи продукта.
Если для каждого нового выпуска придется заново выполнять всю эту работу, масштабирование бизнеса станет затруднительным. Начиная со второго выпуска, необходимо использовать структуру, созданную при первой сделке.
Экспортные дебиторские задолженности, погашаемые в долларах США, позволяют проверить жизнеспособность данной модели. Эмитенты и посредники могут применять к последующим дебиторским задолженностям критерии оценки должников и методы раскрытия информации, разработанные при первом выпуске, сокращая тем самым трудозатраты на проектирование каждого продукта. Однако использование одних и тех же критериев не означает одинакового риска каждой дебиторской задолженности.
Для оценки способности этой модели поддерживать устойчивый рынок необходимо контролировать три аспекта:
Сокращается ли время, необходимое для анализа активов, с каждым новым выпуском?
Возвращаются ли существующие инвесторы для покупки новых продуктов?
Имеют ли держатели активов основания продолжать их поставку?
По мере накопления опыта работы с экспортными дебиторскими задолженностями модель можно будет распространить на другие корейские активы. Её успех зависит не только от единичного выпуска: держатели активов должны постоянно поставлять подходящие активы, инвесторы — готовы реинвестировать средства, а посредники — видеть ценность вывода новых продуктов на рынок.