Анонимные интервью с инвесторами и предпринимателями линии фронта: кто кого толкает гнаться за консенсусом?
 Tapbit Wire
«Венчурные фонды сегодня инвестируют только в то, что соответствует консенсусу».
В последнее время мы поговорили со многими основателями — эту фразу они повторяют часто. Со стороны инвесторов чаще слышим: «хороших проектов слишком мало».
Оба утверждения выглядят как взаимные обвинения, но подобные противостояния в отрасли не новы. Групповые покупки, совместные велосипеды, новые потребители, крупные модели — в каждом цикле есть направление, в которое все инвестируют, и группа основателей, жалующихся, что их проекты вне тренда.
Разница в том, что сейчас денег больше, а трек — переполнен. По статистике, в первом полугодии 2026 г. объём финансирования в сфере ИИ в Китае достиг 307,682 млрд юаней — уже превысив показатель за весь 2025 г.; около 80 % средств пошло в крупные модели и воплощённый ИИ. За тот же период многие основатели ИИ-приложений не могут чётко сказать, на каком уровне развития продукта им удастся привлечь следующий раунд.
Почему деньги всегда устремляются в одном направлении? Почему трек остывает за несколько месяцев? Кто решает, во что можно инвестировать?
На эти вопросы трудно получить откровенные ответы публично. За инвесторами стоят инвесторы фондов (LP), партнёры и портфельные компании; перед основателями — следующий раунд, инвесторы и коллеги.
Мы хотели услышать, что говорят участники с обеих сторон за закрытыми дверями. Помимо личных длительных бесед с несколькими основателями, в конце октября мы провели оффлайн-встречу, пригласив frontline-инвесторов выступить анонимно.
После обсуждения стало ясно: виноват никто конкретно. У молодых инвесторов свои KPI, у партнёров — собственные страхи, LP требуют выхода, а выход почти всегда сводится к IPO. Основатели же, стремясь просто выжить, вынуждены двигаться в горячие сегменты. Каждый сделал разумный выбор исходя из своей позиции, но в совокупности это превращается в коллективное преследование консенсуса.
Никто по-настоящему не любит гнаться за консенсусом, но большинство так и делают.
Чтобы все могли говорить свободно и без ограничений, мы полностью анонимизировали материалы: удалили имена, названия фондов и проектов, а также любые детали, способные раскрыть личности; цитаты редактировались без искажения смысла.
Закройте глаза — темно
«Весь капиталоёмкий мир — это одна большая игра в «передай барабанчик»».
«Многие топ-менеджеры IT-гигантов вынуждены становиться предпринимателями. Для них главное — сохранить статус».
«Кто-нибудь здесь видел carry? Первичный рынок — не место, где молодые люди разбогатевают».
«Пропустишь следующую суперплатформу — не получишь места в топ-фонде нового поколения».
«Главный вывод всей моей карьеры: каждый раз, когда я чувствую, что другая сторона меня обманывает».
«Плотность талантов не меняется внезапно. Просто внимание капитала выделяет в данный момент определённую группу людей, делая их «избранными». На деле это просто лотерея.»
«Финансирование и подобные показатели — фиктивные метрики. Для компании важнее всего её выживаемость и объём создающейся ценности.»
«Степень FOMO среди партнёров в каждом фонде оказалась сильнее, чем я предполагал.»
«Всегда приходится есть шоколад с привкусом дерьма.»
«В волне больших моделей фонды, реально заработавшие крупные деньги, вероятно, не превышают десятка.»
Работа из любви
Во многих институтах молодые инвесторы практически не получают кэрри. Предприниматель, занимающийся ИИ-приложениями, описал нам эту ситуацию: в большинстве институтов продвижение и годовые бонусы в значительной мере зависят от количества проектов, доведённых до инвестиционного комитета и получивших TS; сами инвесторы часто недолго задерживаются в институте, а даже при выходе компании на IPO их доля в избыточной доходности мала.
«Продвинуть 10 проектов и получить TS по всем — и доход за год гарантирован. А как дальше пойдёт компания — его мало волнует.»
По мнению этого предпринимателя, в рамках такой системы стимулов лучшие проекты для продвижения — те, что вызывают минимальное сопротивление в комитете, то есть уже признанные всеми. На следующем уровне большинство институтов проводят секторальные исследования сверху вниз; институтов, ориентированных исключительно на людей, крайне мало, а цель секторальных исследований — именно «найти того, кто возьмёт эстафету позже».
Согласно статистике Carta, по итогам Q1 2025 года медианный DPI фондов венчурного капитала США, основанных в 2017 г., составил лишь 0,27x; среди фондов, созданных в 2019 и 2020 гг., лишь 37% и 30% соответственно распределили средства LP. Preqin назвал 10 лучших долларовых ВК-фондов (2015–2020 гг.), инвестирующих в Китай, по DPI — лишь 4 из них вернули LP больше первоначального капитала.
Сама отрасль также сокращается. Данные Ассоциации управляющих активами Китая показывают: по состоянию на конец апреля 2026 г. зарегистрировано 11 248 управляющих частным капиталом и ВК, что на более чем 800 меньше, чем в начале 2025 г. Согласно СМИ, многие институты в первую очередь сократили годовые бонусы, сославшись на невозможность выхода из проектов; некоторые также снизили зарплаты младшего персонала на 20%, среднего — на 30%.
На встрече Beating Meetup инвестор спросил аудиторию, видел ли кто-нибудь когда-либо кэрри; после нескольких секунд паузы кто-то ответил, что, возможно, видел. По его мнению, молодым людям сегодня уже почти невозможно разбогатеть на первичном рынке; когда его спросили, в чём сейчас смысл инвестирования в проекты и какова изначальная цель, он ответил четырьмя словами: «генерировать силу для любви».
Инвесторы не отрицают давления по размещению капитала. Явных квот на число сделок в учреждениях почти нет, но тревога от плотного размещения у коллег вполне реальна — некоторые прямо признают, что инвестирование в проекты с элементом «украшения резюме» «стало нормой». Барьер, безусловно, существует, но колеблется в зависимости от популярности направления: если направление достаточно важно, а команда едва проходит порог, решение нужно принимать немедленно. Один инвестор признался, что таких проектов, которые его не устраивают, но в которые он вынужден вкладываться, довольно много: «Всегда приходится есть шоколад с привкусом дерьма.»
Давление испытывают не только молодые специалисты. Тот же инвестор откровенно отметил, что в текущем цикле FOMO среди партнёров-основателей разных фондов оказалась сильнее, чем он ожидал: старшее поколение на самом деле готово рисковать ещё больше. Причина первая — страх упустить суперплатформу эпохи ИИ: упустишь — не сможешь войти в число ведущих институтов следующей эпохи. Причина вторая — удалённость от передовой линии: изменения на передовой всегда доходят до партнёров с задержкой.
Предприниматели видят другую сторону. Один из них, общавшийся примерно с 30–50% ведущих долларовых фондов, считает, что ветераны с опытом более десяти лет в основном сильны: они видят сквозь поверхностное и дают содержательную обратную связь; те, кто гонится за трендами, — это инвестиционные менеджеры с несколькими годами опыта: «Они не понимают бизнес, не понимают продукт, понимают только сделки.»
Упустил — и исчезло
Консенсус по ИИ-направлению в целом формируется из четырёх источников.
Во-первых, заявления известных лиц. Один предприниматель вспоминает, что в феврале этого года вдруг вспыхнул интерес к продуктам типа OpenClaw (агенты): всё началось с высказывания Ван Хуэньвэня на Jike о том, что ему очень нужны именно такие проекты.
Во-вторых, данные, доступные ведущим институтам — хотя «данные могут быть разбавлены». В прошлом году долларовые фонды заметили, что у категории ИИ-интерактивных контент-продуктов низкая стоимость привлечения клиентов и приемлемый retention на второй день, и вскоре компании стали в материалах для инвестиционного комитета сравнивать себя с предыдущим поколением платформ коротких видео.
В-третьих, технологические нарративы — волна «мировых моделей» во многом связана с Ли Фэйфэй и группой признанных исследователей.
В-четвёртых, собственные отраслевые исследования каждого венчурного фонда.
Как только эти факторы совпадут — от формирования консенсуса до реального вложения капитала, — «это может занять всего месяц».
OpenClaw этого года — хороший пример. Один предприниматель отметил, что за месяц почти все венчурные фонды проанализировали команды в смежных направлениях: если команда сильная и направление верное — финансирование обеспечено.
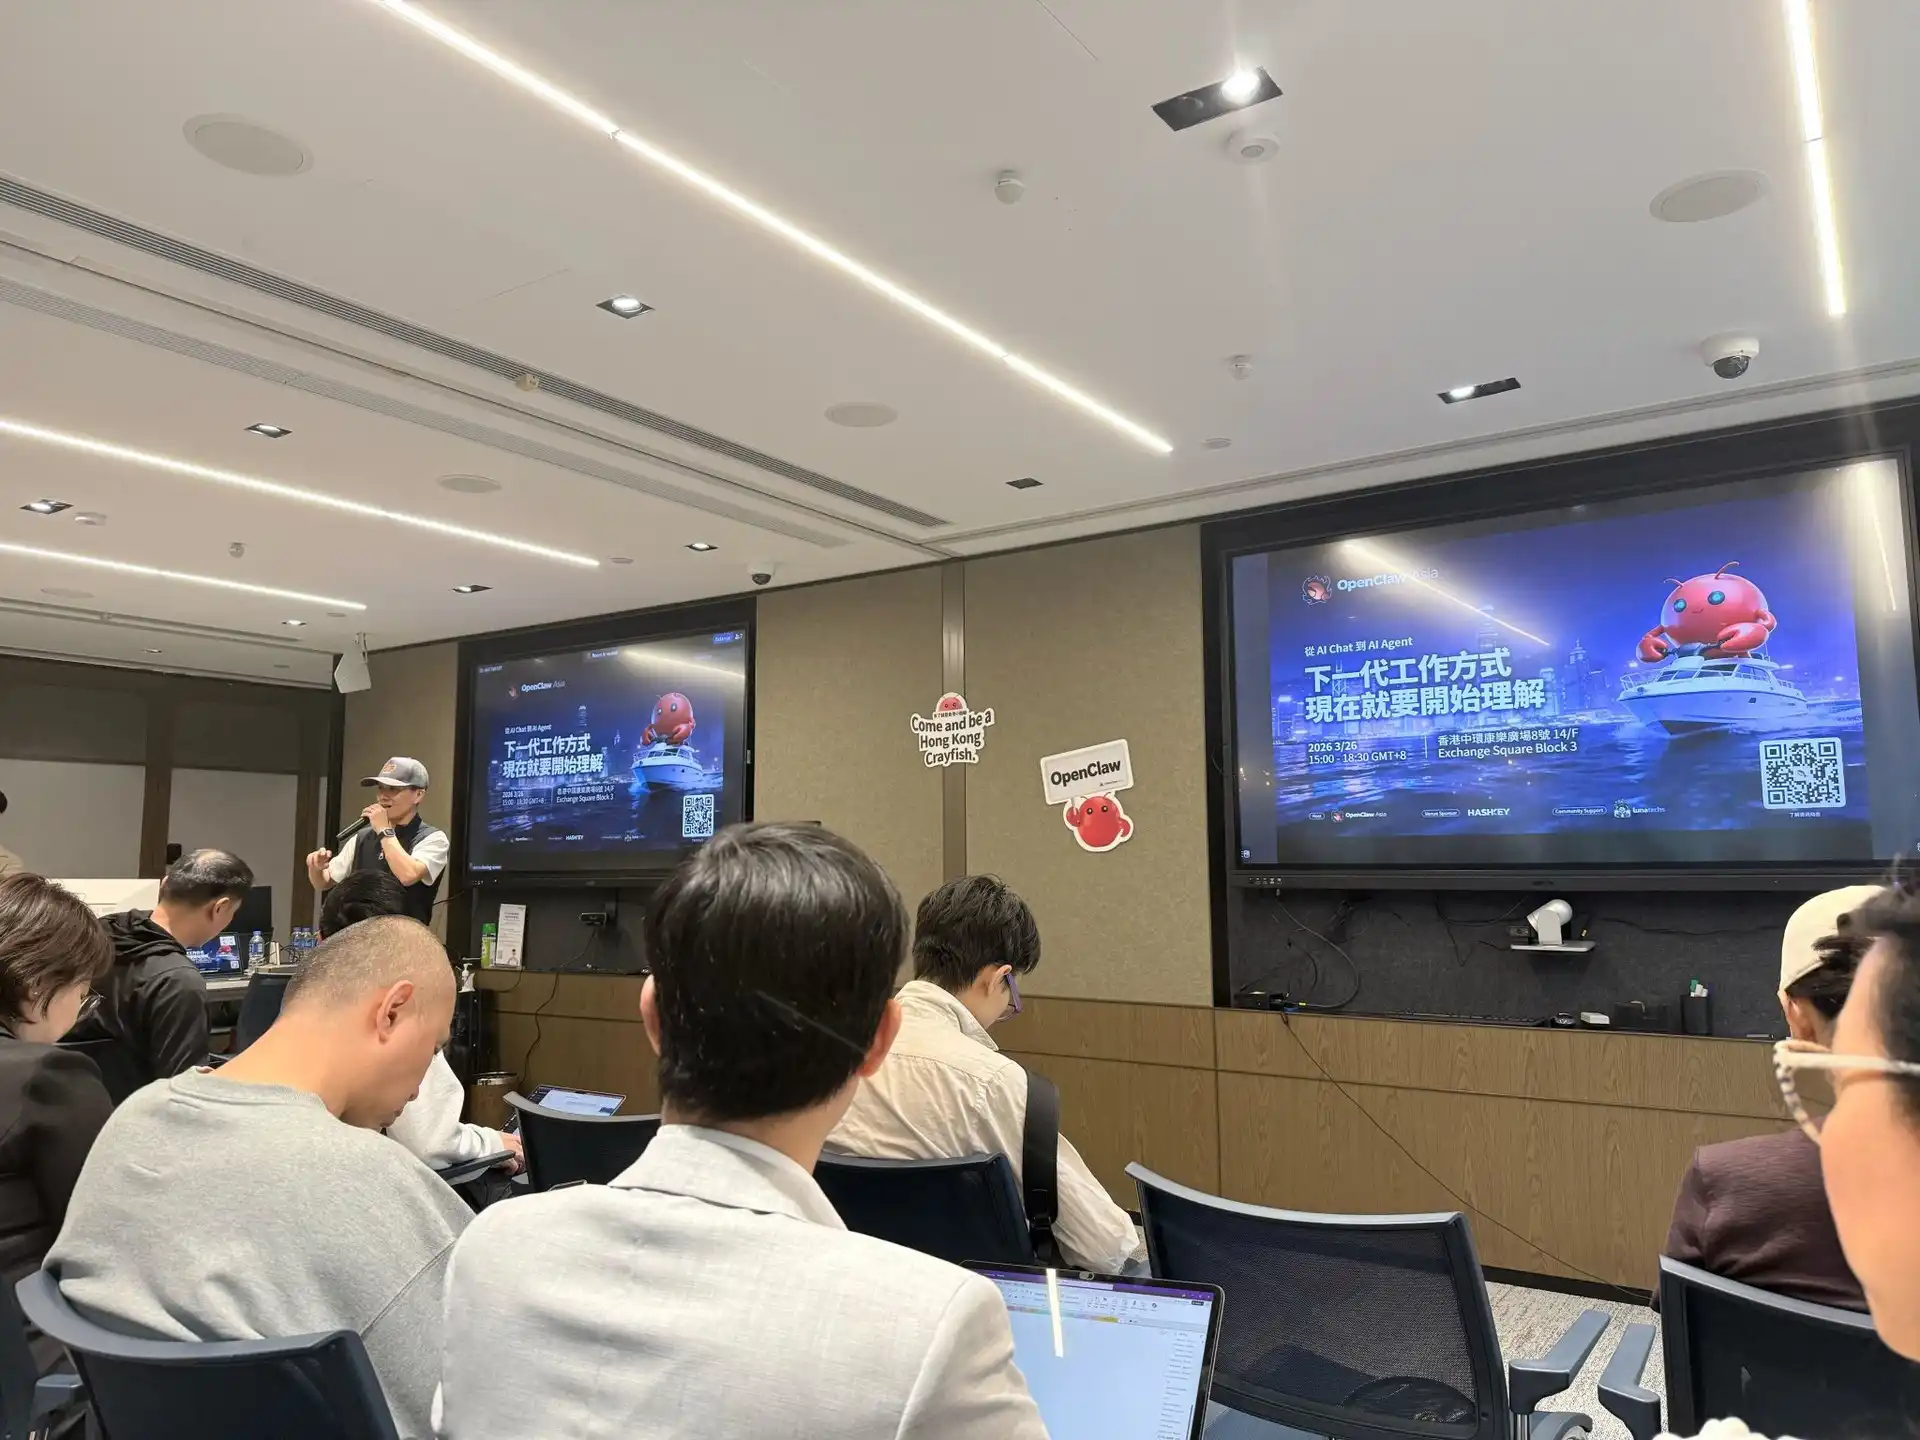
OpenClaw Гонконгский митап | Источник изображения: X
Но после закрытия окна ситуация для опоздавших кардинально меняется. У одного предпринимателя есть друг, который начал разработку интерактивного контента почти одновременно с несколькими «звёздными проектами», однако его команда не базировалась в Пекине, Шанхае или Шэньчжэне и пропустила тот раунд финансирования. Когда эти две компании стали общепризнанными фаворитами, а друг пошёл собирать средства, инвесторы чаще всего спрашивали: «Как вы их опередите?»
В «войне тысяч групп» около 2010 г. число сайтов групповых покупок превысило 5000; в 2016 г. при бурном росте сервисов совместного использования велосипедов в Android-магазинах можно было найти около 80 велосипедных приложений, а через два года Mobike была приобретена, а у офиса ofo образовались длинные очереди за возвратом депозитов; в 2021 г. новые потребительские бренды привлекли 842 раунда финансирования на сумму свыше 90 млрд юаней, а оценка чаншаньского бренда закусок выросла примерно в 500 раз за 10 месяцев, после чего на следующий год компания сократила 40 % маркетингового персонала. По сравнению с этим окно возможностей для ИИ-приложений открылось и закрылось быстрее.
Окно возможностей для ИИ-приложений закрылось в конце апреля этого года. Такой срок назвали инвесторы на митапе, а один предприниматель отметил, что в этом году энтузиазм к инвестициям в приложения минимальный. Причины, названные обеими сторонами, практически идентичны: новых историй нет, а возможности моделей уже настолько высоки, что многие задачи, ранее возлагавшиеся на приложения, теперь решаются самими моделями. Кроме того, анализ доходности инвестиций в программные приложения в прошлом показывает их непривлекательность, а стремительный прогресс ИИ-кодирования ещё больше сужает потенциал роста приложений.
Когда окно сжимается, даже подписанные предварительные соглашения (TS) могут быть аннулированы. До праздника Весны этого года один фонд готовился инвестировать в компанию по генерации видео. В середине февраля крупная технологическая компания выпустила новое поколение видеомодели, и фонд расторг TS, сославшись на то, что «победить точно не получится». Во время секторального перераспределения проект, ещё месяц назад считавшийся перспективным, может быть отвергнут уже на следующий месяц. Внешне фонды чаще всего объясняют это тем, что «деньги ещё не поступили». Один инвестор сказал: «Пока деньги не переведены, вы можете делать что угодно. Хотя предприниматели задержки себе позволить не могут».
Это прямо противоположно ситуации год назад. В пик горячих инвестиций некоторые фонды переводили средства уже на следующий день после встречи с основателем, а некоторым основателям, чьи компании ещё не были зарегистрированы, уже перечисляли миллионы долларов на личные счета. Сейчас быстрая подписка договора занимает около одного–двух месяцев, а выплата может затянуться ещё дольше.
Дёшево и качественно
«Долларовые фонды начинают действовать только после формирования консенсуса», — отметил один предприниматель. Мы подняли этот вопрос на митапе, и инвестор из долларового фонда ответил: «В целом я согласен».
Объяснение, которое он привёл, касается механизма принятия решений: окончательное решение принимают партнёры фонда, а информация, отраслевой опыт и проекты, с которыми сталкивались партнёры разных фондов, очень схожи — поэтому неудивительно, что они приходят к аналогичным выводам.
Однако этот инвестор не считает себя последователем консенсуса.
«Мы не ищем антиконсенсус — мы хотим возглавить консенсус. Если я понимаю это сегодня, несколько человек тоже понимают, а через два месяца это поймут все и захотят инвестировать — это идеальный сценарий». А если через два месяца никто так и не поймёт — проект в беде.
Такой консенсус — простыми словами — это «консенсус, который пока остаётся дешёвым».
Соучредитель Benchmark Энди Рашлефф однажды сказал, что для получения крупной прибыли нужно быть антиконсенсусным и правым. Говард Маркс из Oaktree также отмечал, что консенсус не обязательно ошибочен, а избыточная доходность достигается тогда, когда консенсус ошибочен, а вы оказались правы.
«Консенсус, который пока остаётся дешёвым», отличается от обоих этих взглядов. Он ближе к «конкурсу красоты», о котором писал Кейнс в 1936 г., где судьи должны угадать, какое лицо другие сочтут самым красивым.
Групповое фото конкурса красоты 1930 г. | Источник изображения: Maurer
Однако причины формирования такой ситуации вполне реалистичны. Чтобы ИИ-компания выросла, ей часто приходится привлекать несколько раундов финансирования подряд, и решающее значение имеет не столько корректность текущего раунда, сколько наличие инвесторов для следующего. В мае этого года один предприниматель встретил опытного инвестора, который никогда не гнался за трендами. Инвестору очень понравилась его команда, но он дал трезвую оценку: в этом году лишь не более 10 инвесторов готовы финансировать ИИ-проекты для потребителей. Даже если этот чек будет выписан и компания покажет хорошие результаты, без следующего раунда она всё равно обанкротится.
Таким образом, у предпринимателей остаётся всего два пути: либо упорно следовать выбранному направлению и оставить финансирование на волю случая — рассчитывая, что среди десятков венчурных фондов кто-то проявит интерес; либо сместиться в русло популярных трендов и снизить риск блокировки финансирования. Большинство выбирают второй вариант.
Тот предприниматель привёл примеры из потребительской индустрии, чтобы объяснить ценность неконсенсусных решений. Первые инвестиции Pop Mart получили от ангельского инвестора Май Гана и первого фонда Qifu Capital — всего около 100 млн юаней; Sequoia вошла только на стадии Pre-IPO. Два раунда финансирования Chagee в 2021 г. составили свыше 300 млн юаней, среди инвесторов были XVC, Fosun и Congbi Qiushi. В то время ни один из них не считался топовым в венчурной среде. Не имея доступа к мейнстримным проектам, они искали решения вне консенсуса — и в итоге получили сверхдоход.
Гигантская «стартовая чашка» Chagee на Филиппинах
Инвесторы на встрече признаются: небольшие фонды и соло-GP чаще попадают в неконсенсусные проекты, поскольку консенсусные слишком дороги для них и недоступны. Что до фондов, публично заявляющих о любви к «неконсенсусным инвестициям», предприниматель возражает: «Он не вкладывался в неконсенсус. Всё, во что он инвестировал, было консенсусом — просто упакованным как неконсенсус».
Избранные
Каждый год в ИИ-индустрии появляются свои фавориты. По наблюдению одного предпринимателя, в этом году — PhD из ведущих лабораторий, в прошлом — разработчики «умных» устройств. Плотность талантов не меняется ежегодно — меняется внимание капитала; те, кто попадает в фокус, становятся «избранными» этого года. В итоге это больше похоже на жеребьёвку.
«Модели мира» — типичный пример. По данным СМИ, к июлю этого года в Китае уже насчитывалось более 30 стартапов с «моделями мира» в качестве ключевой концепции, совокупное финансирование превысило $26 млрд, 7 стали уникорнами, а минимум 4 основателя родились после 2000 г. В начале октября сообщалось, что компания Тянь Кэю привлекла почти $30 млн при пост-денежной оценке $200 млн — тоже в сфере «моделей мира».
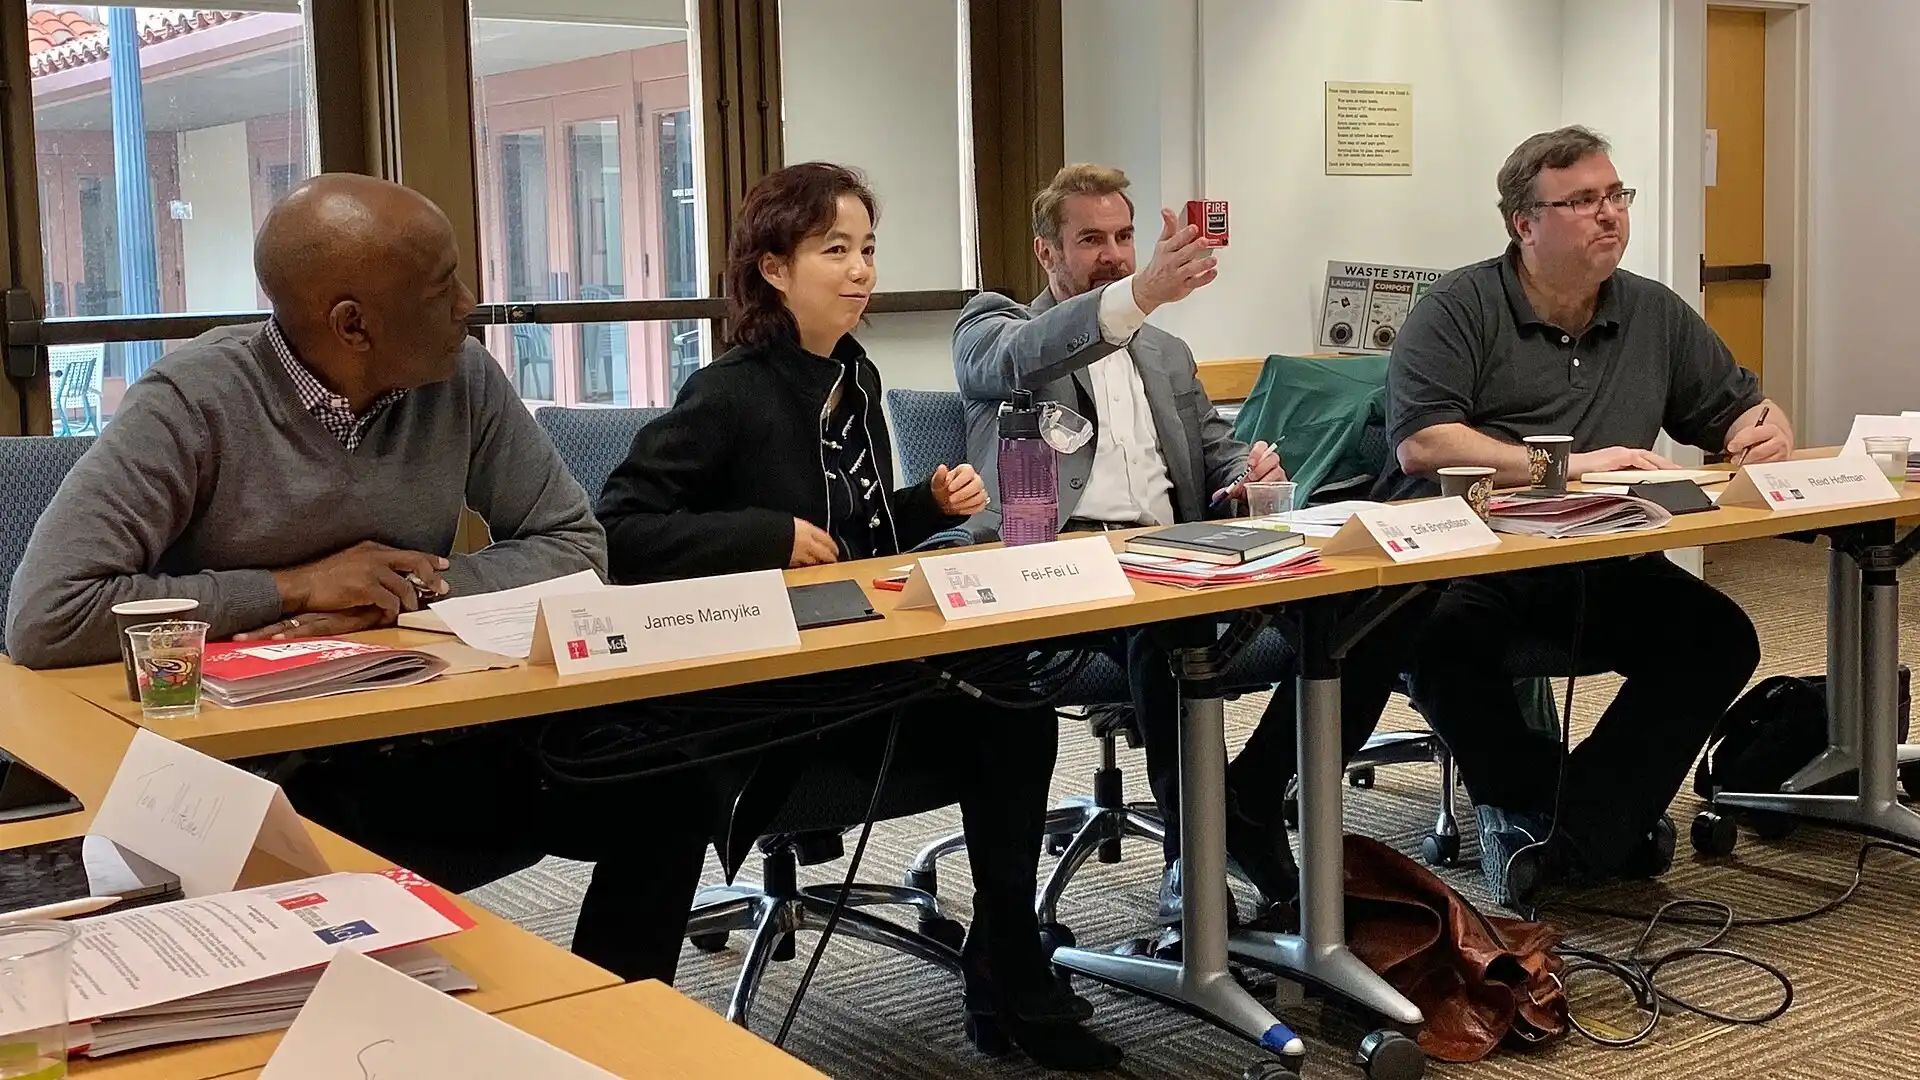
Круглый стол HAI Ли Фэйфэй | Источник изображения: Стэнфорд
По мнению одного предпринимателя, венчурные инвесторы условно делят предпринимателей на три категории. Первая — те, кто к 25 годам достиг высоких позиций в крупных компаниях: им финансируют всё подряд. Вторая — те, кто компетентен, но не настолько выдаётся: здесь решающее значение приобретает сам «проект». Третья — те, кто не обладает достаточными способностями: даже лучший проект им не поможет. Большинство предпринимателей относятся ко второй группе; возможность получить финансирование зависит в первую очередь от того, совпадает ли их направление с интересами мейнстримных инвесторов.
Инвесторы также признают, что это многое напоминает жеребьёвку — только рынок ещё и цикличен. Во время роста рынка популярны предприниматели с академическим бэкграундом; в период спада они перестают быть главными героями. Некоторые инвесторы подозревают: учёные, уходящие из науки в бизнес, могут руководствоваться не карьерными целями, а желанием повторить успех коллег и получить высокую оценку. Один участник заметил: «Если даже Тан Цзе добился успеха, почему бы и мне не попробовать?» Zhipu, сооснованная профессором Тан Цзе из Тsinghua, вышла на Гонконгскую биржу 8 января по цене размещения HK$116,2; к июню цена достигла HK$2980.
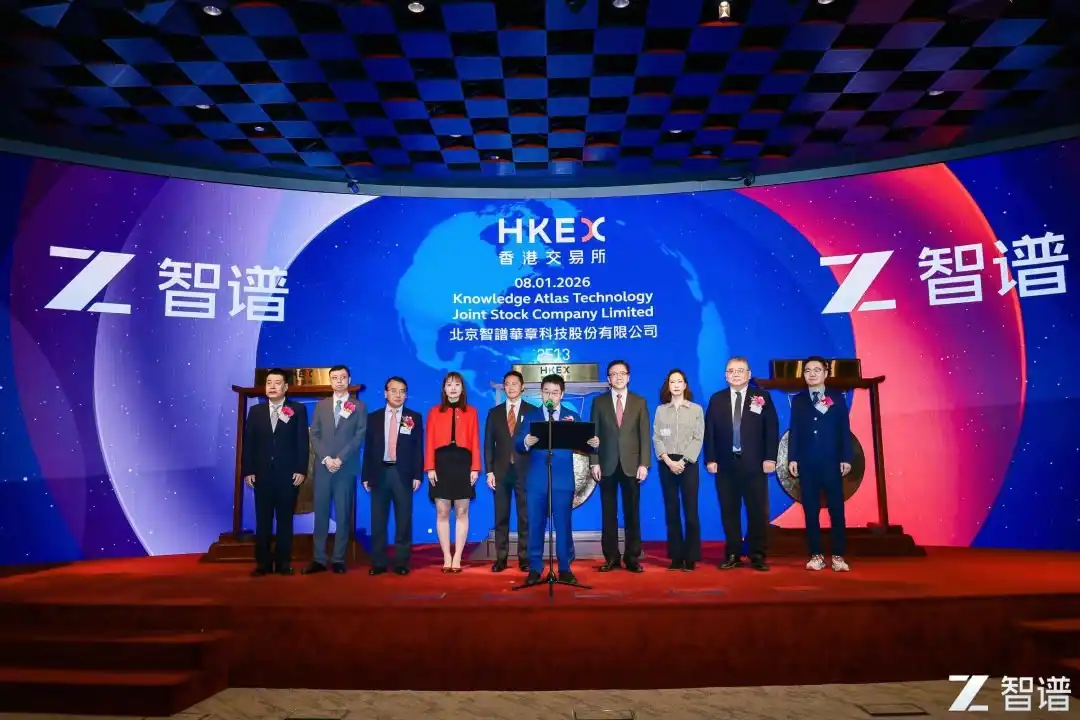
Zhipu торжественно звонит в колокол на Гонконгской фондовой бирже
Есть и другая тревога — «план Б». Если стартап профессора проваливается, он может вернуться в университет; многие предприниматели после провала остаются ни с чем. Инвесторы обычно больше доверяют тем, у кого нет плана Б, а некоторые даже отвергают проекты из-за слабой мотивации. Тот предприниматель выразился резче: «Настоящий предприниматель постоянно создаёт компании; те, кто выходит в бизнес лишь при «удобном» моменте, зачастую люди с хорошим бэкграундом и планом Б».
Бэкграунд крупной компании часто считается преимуществом. Инвесторы рассуждают так: некоторые бывшие сотрудники крупных компаний хорошо умеют отчитываться перед руководством и легко объясняют партнёрам свои идеи; кроме того, современный ИИ пока не вышел за рамки мобильного интернета — дистрибуция остаётся в руках нескольких платформ, методология продукта тоже не изменилась.
Но это преимущество всё реже приносит реальную пользу. Инвестор из фонда в долларах отметил: из ряда крупных IT-компаний выходит много людей, однако никто особенно не преуспел; копирование методологии прежнего работодателя в итоге ведёт к прямой конкуренции с ним; некоторые представители определённых компаний хвастаются количеством «сильных» сотрудников в команде, но вопрос остаётся: «Какая часть достижений досталась вам благодаря платформе, а какая — вашим личным усилиям?»; в некоторых компаниях слишком комфортно, и руководители почти никогда не уходят добровольно, чтобы основать стартап.
Ещё один предприниматель добавил: многих топ-менеджеров крупных компаний буквально вынуждают стать предпринимателями — они не могут остаться в компании или им грозит увольнение. Для них важнейшее — сохранить статус, поэтому следование мейнстримным трендам становится естественным выбором. Высококвалифицированные специалисты с опытом имеют более низкую стоимость привлечения капитала, тогда как главная трудность молодых — доказать инвесторам реальные результаты.
Пришёл волк
У предпринимателей и инвесторов очень разные взгляды на «рассказывание историй».
Некоторые предприниматели считают жаргон бесполезным: инвесторы и так умны, а работать над нарративом нужно лишь тем, кто не хочет создавать продукт, а стремится быстро привлечь деньги. По классификации этого предпринимателя, те, кто едет на волне трендов, — в основном «псевдопредприниматели», чья задача — прославиться и затем собрать средства.
Инвесторы гораздо осторожнее. Один из них назвал главным уроком отрасли необходимость постоянной бдительности против лжи со стороны партнёра. У обеих сторон чёткие цели, доверие изначально сложно установить, а единожды обнаруженная ложь ведёт к немедленному занесению в чёрный список. Другой инвестор выразился мягче: идеальных проектов не бывает, и при принятии решения всегда тревожит мысль, что какой-то недостаток со временем разрастётся; если проект вызывает полное спокойствие — либо вы встретили гения, либо это слишком хорошо, чтобы быть правдой.
А как оценить человека — до сих пор нет универсального ответа. Некоторые инвесторы специально спрашивают предпринимателей о самых сложных моментах их жизни, чтобы понять, задумывались ли они над ними всерьёз, и также интересуются, кем они хотят стать через десять лет; но чаще всего решающим фактором становится простое «химия» и готовность часами общаться. У топ-фондов есть чёткие рамки в документах по инвестиционным решениям, но на практике каждый добавляет своё понимание. Этот инвестор считает, что именно поэтому венчурный капитал крайне сложно заменить ИИ.
Оценить технологии ещё сложнее. В наиболее передовых направлениях ИИ — «модели мира», воплощённый интеллект, базовая инфраструктура — на инвестиционных комитетах всё реже находятся те, кто действительно способен оценить технологический путь. Одна инвесторша рассказала пример из прошлого: проект термоядерного синтеза дважды не прошёл комитет — причина была не в непонимании технологии: «Партнёры тоже её не понимали; никто из присутствующих не имел образования выше бакалавриата». PE-коллеги прочитали массу научных статей и провели глубокий анализ, но в итоге не смогли убедительно обосновать выбор пути — решение снова свелось к ставке на людей.
Когда инвесторы не понимают технологию, они могут полагаться лишь на команду и на других инвесторов. Последнее как раз и является источником консенсуса.
Единственный путь
Выход стал самой обсуждаемой и наиболее тяжёлой темой на этот раз.
Один предприниматель отметил принципиальное различие между китайскими и американскими венчурными фондами — в способах выхода. В США наблюдается большое число сделок M&A и приобретений: молодой человек создаёт продукт, продаёт компанию и получает прибыль; те, кто заработал, готовы реинвестировать средства в венчурный капитал. У нас же для выхода в основном остаётся только публичное размещение акций (IPO).
Трансляция с Nasdaq
Согласно статистике PitchBook и NVCA, среди выходов компаний, профинансированных венчурными фондами США в 2025 г., было 62 IPO и 995 сделок M&A; по состоянию на III квартал 75 % приобретённых в этом году компаний привлекли максимум раунд финансирования Series A. В США у ИИ-компаний существует дополнительный вариант выхода — «acqui-hire»: в 2024 г. Google вернул основателей Character.AI в компанию за лицензионные платежи объёмом около $2,7 млрд, а в 2025 г. потратил $2,4 млрд на приобретение ключевой команды и лицензии Windsurf; Microsoft забрал большую часть команды Inflection в 2024 г. за $650 млн; Meta в 2025 г. потратила $14,3 млрд на покупку 49 % доли Scale AI; в конце сентября этого года AMD объявила о приобретении World Labs за ~$8,2 млрд.
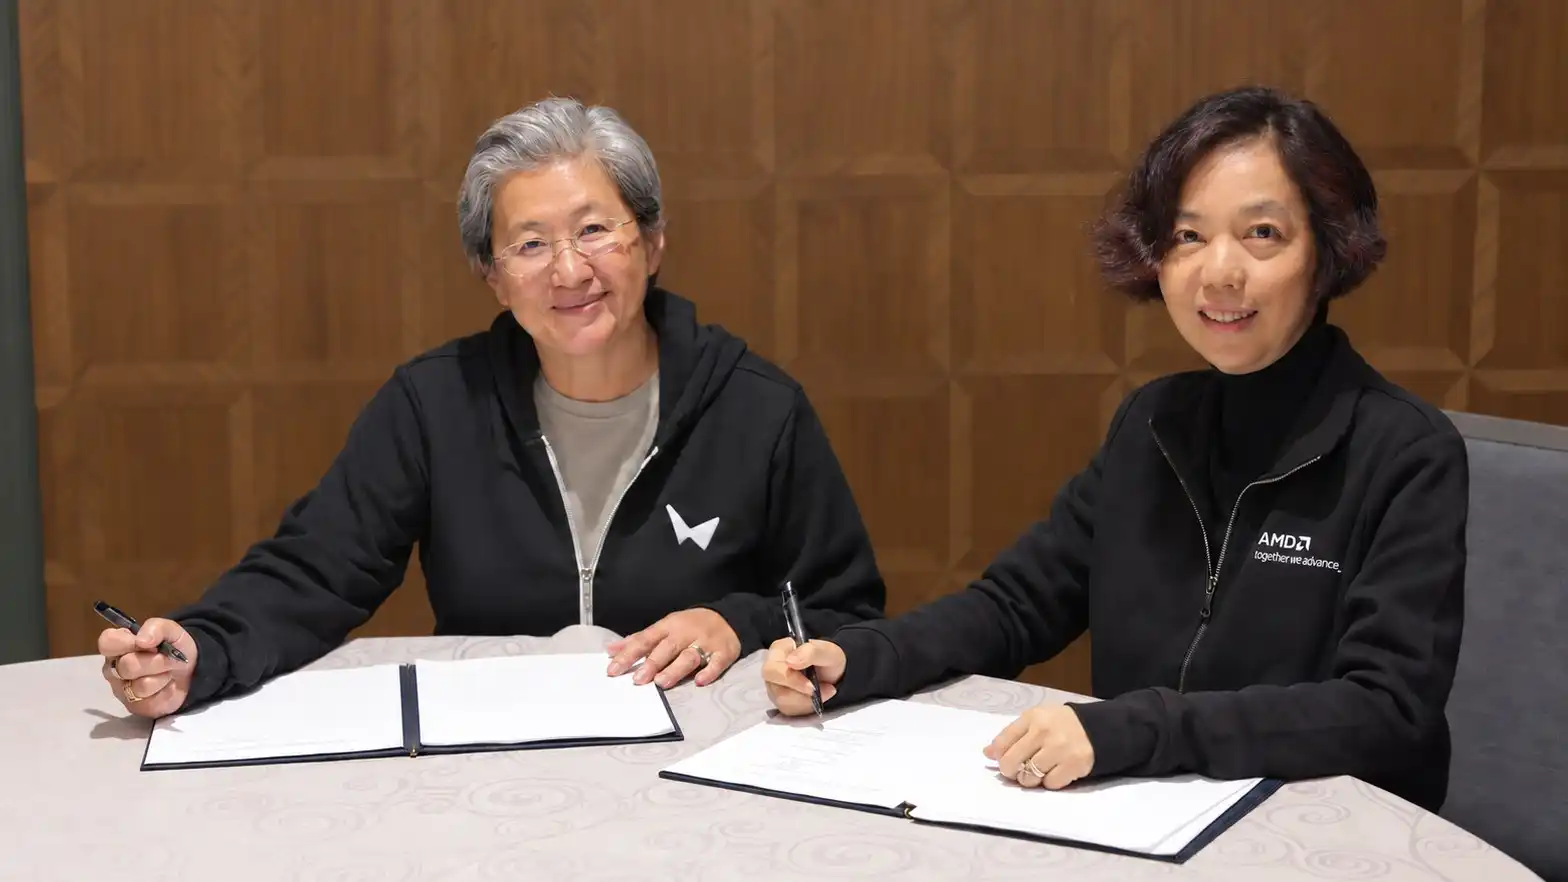
Лиза Су и Фэй-Фэй Ли подписывают соглашение | Источник: World Labs
Однако данные Zero2IPO рассказывают иную историю: в первом полугодии 2026 г. из 2503 случаев выхода на рынке частного капитала 1732 пришлись на IPO и лишь 368 — на сделки M&A.
Дверь для листинга открывается и закрывается не по нашей воле.
В 2023 г. на фондовом рынке A-акций было размещено 313 компаний на сумму 356,4 млрд юаней; 27 августа того же года КНРКЦ предложила «поэтапное замедление темпов IPO», а в апреле 2024 г. ввела новые правила для фондового рынка; в тот год количество новых листингов на A-акциях сократилось примерно до 100, а объём сбора составил около 67,3 млрд юаней — минимум за десять лет, при этом 425 заявок на IPO были отозваны. Часть нагрузки приняли на себя гонконгские акции: в марте 2023 г. вступила в силу Глава 18C правил HKEX, разрешающая листинг специализированных технологических компаний до получения выручки; в 2025 г. объём сбора средств в Гонконге составил 285,693 млрд гонконгских долларов, вернув ему первое место в мире; в январе этого года Zhipu и MiniMax успешно провели листинги в Гонконге.
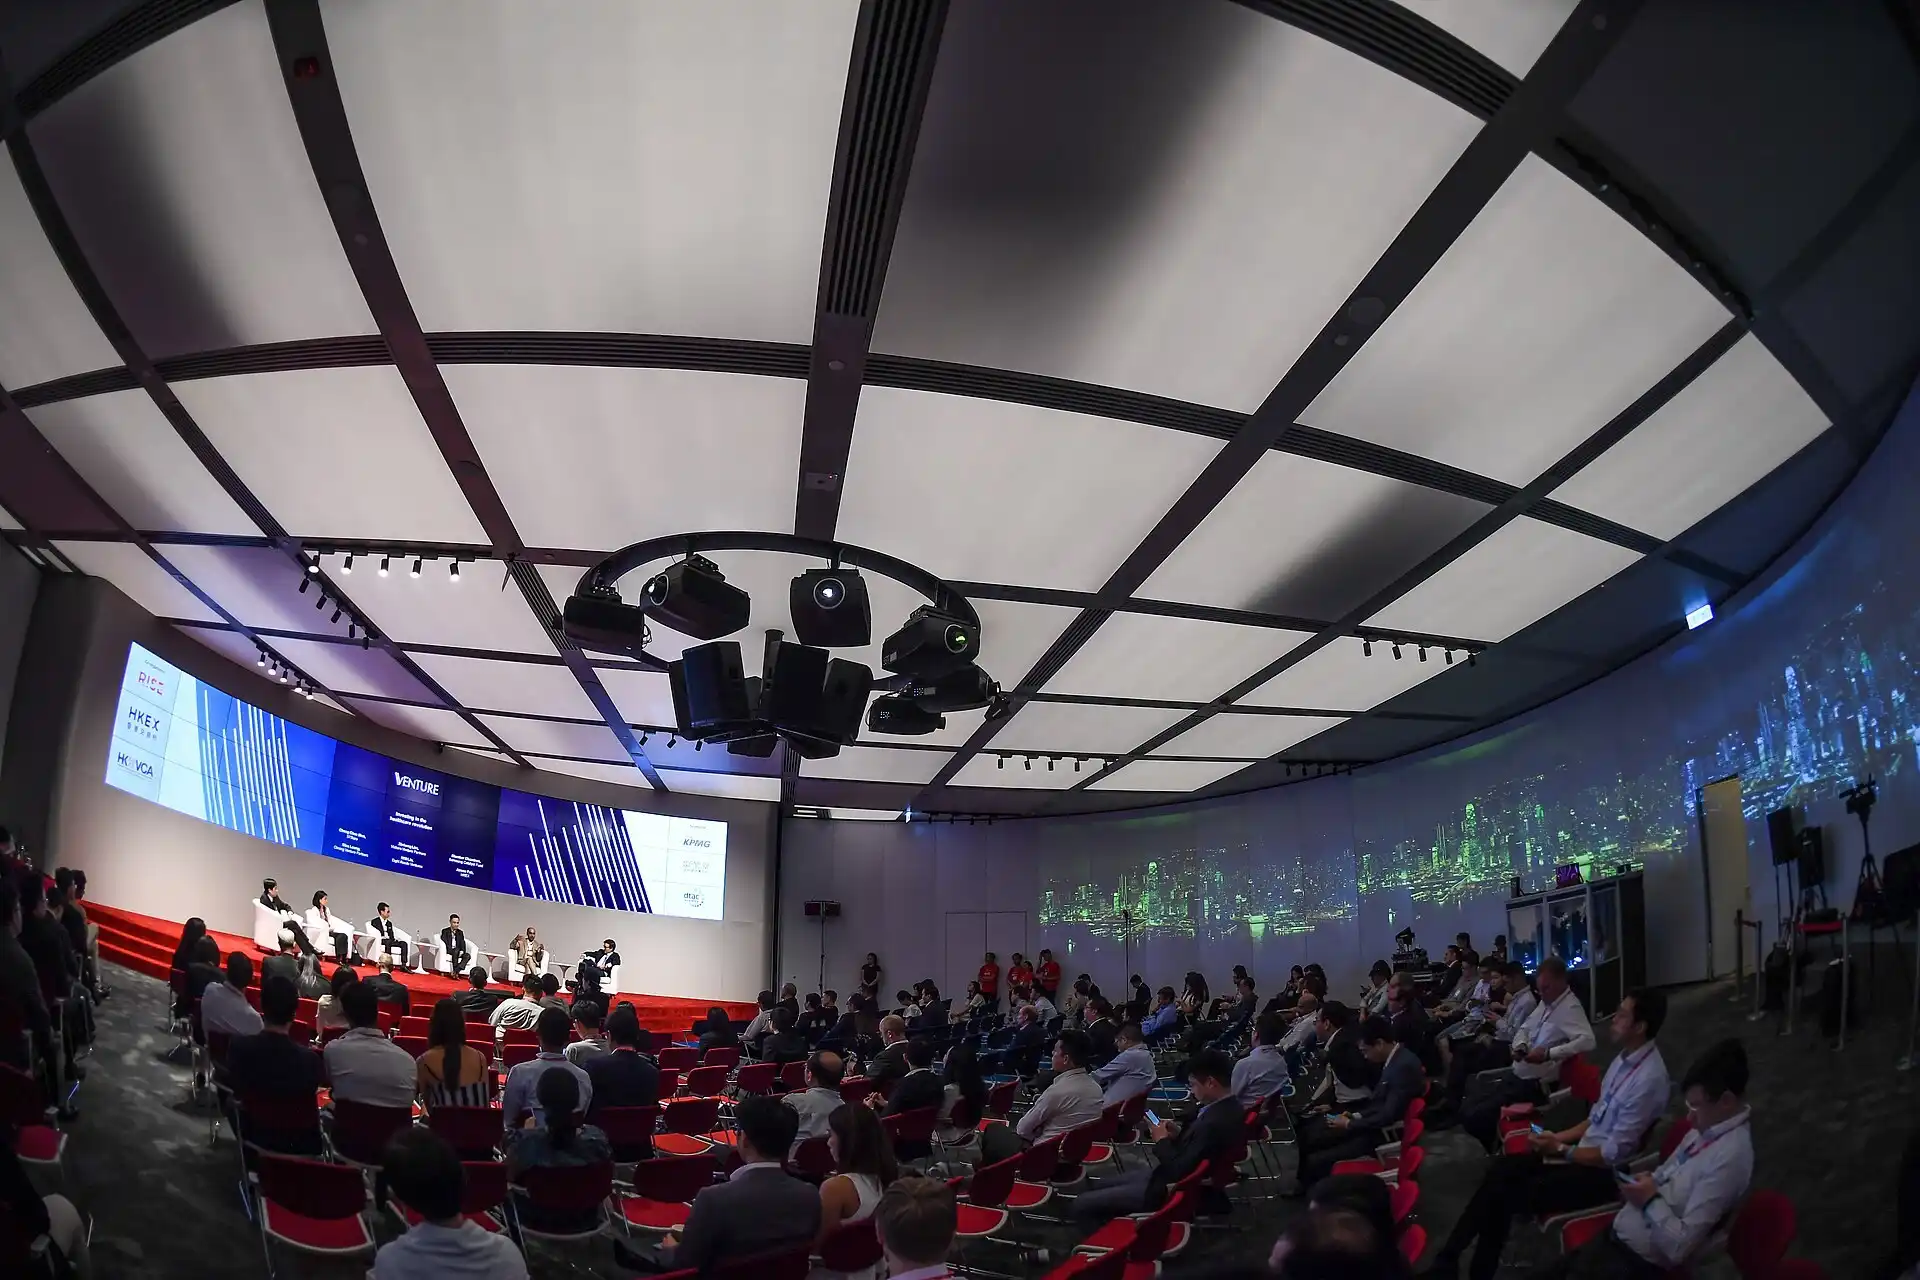
Форум венчурных фондов HKVCA | Источник изображения: сцена HKEX × HKVCA
Однако динамика цен на вторичном рынке была не менее жёсткой. Мы спросили инвесторов, повлияют ли такие котировки акций на их дальнейшие инвестиции в крупные языковые модели, и ответ был: «безусловно, да».
На пути M&A регуляторы работают над его расширением. В сентябре 2024 г. КНРКЦ выпустила «Шесть мер по M&A». В первом полугодии этого года количество выходов через M&A выросло на 94,7 % в годовом выражении, однако 368 сделок всё ещё составляют лишь около 20 % от числа IPO. Международные сделки M&A в этом году снова заблокированы.
Такая структура выходов напрямую определяет, в какие проекты инвесторы готовы вкладываться. На митапе инвесторы называли пороговые показатели — рост стоимости как минимум в несколько десятков раз и стартовую оценку от $10 млрд, поясняя, что венчурный капитал по своей сути основан на инвестировании в 100 проектов и получении 100-кратной доходности всего от одного. Компаниям, у которых с самого начала видны потенциальные покупатели и которые заведомо не достигнут оценки выше нескольких миллиардов долларов — например, занимающимся оптимизацией open-source ПО или инструментами фреймворков — крайне сложно пройти комитет по инвестициям, даже если они способны обеспечить инвесторам доходность в несколько раз.
«Доходность в несколько раз — недостаточно».
При единственном оставшемся варианте выхода — IPO — требуются масштабы в $10 млрд, а такие масштабы требуют нескольких последовательных раундов крупного финансирования, причём каждый раунд нуждается в партнёре-инвесторе. То, что основатели называют «передачей эстафеты», для инвесторов становится путём выхода без альтернатив.
Семилетний зуд
Изменения в долларовых фондах — другая сторона этой цепочки.
Перед митапом мы получили анонимный комментарий о том, что долларовые фонды становятся всё более «локализованными», а их готовность и способность брать на себя риски отличаются от прежних. Присутствующие инвесторы подтвердили эту тенденцию: всё больше долларовых фондов привлекают юани, а по правилам, темпам и смелости они всё больше напоминают юаневые фонды.
При жизненном цикле фондов «5+2» пакет долларовых фондов, собранных в 2021–2022 гг., вскоре должен начать привлечение нового капитала. На этот раз многие LP ориентируются на реальные выплаты, а внутренние разногласия в отрасли значительны. Один участник за столом упомянул слухи о фондах с DPI 1000×, тогда как другие пошутили, что им неловко объявлять внешнему миру, что их DPI составляет всего 0,1. Некоторые инвесторы оценивают число действительно крупных победителей волны крупных моделей не более чем в 10 фондов.
Форма самих долларовых средств также изменилась. В июне 2023 г. Sequoia объявила о региональном разделении, завершённом в марте 2024 г.; GGV Capital также завершила своё разделение в 2024 г., переименовав бизнес в Америке и Азии в Notable Capital и Granite Asia соответственно. Ограничения США на вывоз инвестиций вступили в силу 2 января 2025 г., ограничив вложение американского капитала в компании, работающие в сфере полупроводников, квантовых технологий и некоторых ИИ-направлений; Закон COINS, подписанный 18 декабря 2025 г., закрепил этот механизм на законодательном уровне.
Для фондов, нуждающихся в долларовых LP, ИИ должен был стать лучшей историей для презентации, но теперь он же стал и наиболее чувствительным с точки зрения соблюдения норм.
Данные по сбору средств отражают те же изменения. Согласно статистике Zero2IPO, в 2025 г. юаневые фонды составили 97,8 % от общего объёма вновь привлечённых средств; лишь 33 фонда в иностранной валюте завершили сбор средств на сумму 35,808 млрд юаней — на 36 % меньше, чем годом ранее. По словам основателя Zero2IPO Ни Чжэндуна, высказанному в конце прошлого года, доля иностранного капитала среди LP составляла лишь около 2 %. В первом полугодии этого года сбор средств фондами в иностранной валюте достиг 45,260 млрд юаней — рост на 122,5 % в годовом выражении, однако завершили сбор лишь 19 фондов, а средний размер каждого фонда вырос на 145,9 %: средства концентрируются в руках немногих фирм.
Некоторые инвесторы не понимают, почему глобальные LP по-прежнему не хотят делать здесь более крупные ставки: Европа находится в упадке, на Ближнем Востоке никто не желает занимать значительные позиции, а мест, способных поглотить крупные объёмы капитала, немного. Другое объяснение простое: ключевой вопрос — по-прежнему отношения между Китаем и США, и LP должны иметь возможность выводить свои средства в период обострения отношений.
Когда деньги становятся дефицитными, бизнес финансовых агентов (FA) наоборот упрощается. Инвесторы отмечают, что 2024 и 2025 гг. стали двумя самыми прибыльными годами для FA: комиссионные «на столе» обычно составляют 3–5 %, а у тех, кто имеет хорошие связи, — всего 2 %. Что касается «подстоличных» возвратов, то все хранят молчание; а названия, под которыми берутся эти деньги, — «самые разные: друзья, родственники или связи, которые даже не опишешь».
Приведение названий в порядок
В этом интервью единственное суждение, по которому предприниматели и инвесторы полностью согласны, — это «мировые модели».
Один предприниматель назвал мировые модели треком «наиболее насыщенным нарративами» и описал процесс лопания пузыря: все осознают, что это невозможно реализовать, затем появляются убедительные доказательства, и пузырь лопается.
На встрече Meetup, когда спросили о наиболее переоценённом треке и направлении, в которое инвесторы принципиально не вложатся, несколько участников дали один и тот же ответ: мировые модели. Их недовольство сосредоточено на несоответствии названия реальности: множество компаний, занимающихся генерацией 3D и генерацией в реальном времени, называют себя мировыми моделями, и стоит им открыть рот — как сразу требуют оценку в сотни миллионов долларов.
Кто-то спросил, действительно ли модели видео в реальном времени относятся к мировым моделям и будут ли они рассматривать инвестиции, если компании не заявляют, что работают над мировыми моделями. Один инвестор ответил: «Если вы не называете это мировой моделью, то и такую высокую оценку не просите».
После новостей о финансировании Тянь Кэю один инвестор отметил, что некоторые ожидали «ещё одной волны» мировых моделей, но сейчас тормоза практически полностью задействованы.
Однако есть и хорошая новость: инвесторы по-прежнему верят, что следующее «убийственное приложение» появится. Без приложений модели, вычислительные мощности и инфраструктура станут бесполезными; «если вы в это не верите, то ИИ вообще нельзя инвестировать».
Поддерживайте пламя горящим
На встрече Meetup однажды задали вопрос, который на первый взгляд казался не связанным с консенсусом: «Обратная связь на первичном рынке настолько медленная — разве это не вызывает дискомфорта?»
Для ранних инвестиций семь–восемь лет от размещения до выхода — обычное дело, а десять лет — не редкость. Относительно молодой инвестор ответил «нет» — эта отрасль по своей сути долгосрочная. Спрашивающий уточнил: длительный цикл обратной связи означает, что вы очень медленно учитесь на своих прошлых ошибках. Ответ оказался ещё более неожиданным: «На ошибках всё равно мало чему можно научиться — причин слишком много, и чем глубже анализируешь, тем запутаннее становится».
Если в отрасли, где правильность или ошибочность решений выясняется лишь через десять лет, а провал почти ничего не даёт для обучения, то на чём основывают свои сегодняшние оценки участники этой отрасли? Самый свежий и быстрый сигнал — реакция других: вкладывается ли кто-то в следующий раунд, повышается ли оценка, движутся ли коллеги в том же направлении.
В отрасли, где правильность решений выясняется лишь через десять лет, консенсус — один из немногих сигналов обратной связи, доступных быстро.
Это создаёт ощущение безопасности, но также легко поддаётся неверной интерпретации.
Пол Грэм в эссе 2012 г. «Выращивание чёрных лебедей» писал, что лучшие идеи стартапов зачастую сначала выглядят плохими — ведь если бы идея была очевидно хорошей, её уже кто-то реализовал бы. С этой точки зрения, те немногие инвестиции, которые действительно определяют успех или провал фонда, в момент размещения чаще всего не пользуются популярностью.
Кремниевая долина: Bessemer Venture Partners ведёт на своём сайте список Anti-Portfolio — специально перечисляя компании, в которые они не инвестировали: Google, Facebook, Apple и eBay фигурируют там все, а после каждой записи указано, почему в то время инвестиции не были сделаны. В отрасли, где все боятся упустить выгоду, публично зафиксировать свои упущенные возможности требует как юмора, так и уверенности.
Предприниматели сталкиваются с тем же вопросом, но в обратном порядке.
Когда один предприниматель только начинал, он воспринимал мнения венчурных капиталистов как единственный экзамен: встречался с одной фирмой, фиксировал их отзывы и корректировал стратегию. Через девять месяцев «экзамен» изменился — теперь он касался пользовательского опыта и показателей эффективности.
«Если дела идут хорошо и отзывы положительные, возможно, я смогу сформировать консенсус.»
В этом высказывании звучит доля амбиций: кому-то нужно первым создать консенсус, а его автору часто приходится пережить период, когда никто не верит; и, по словам этого предпринимателя, условие выдержать его — «вы должны остаться за столом до начала нового цикла».
Молодого инвестора, который однажды сказал: «неудача ничему не учит», позже спросили о самом гордом своём инвестиционном решении с момента входа в отрасль.
Он ответил, что такого пока нет.
«Я занимаюсь инвестированием, потому что верю: оно может чего-то добиться. Если бы я в это не верил, я бы этим не занимался.»