После праздников Золотой недели казначейские облигации США всё ещё «в реанимации»: как Уолл-стрит оценивает ситуацию сейчас?
 Tapbit Wire
Когда китайские инвесторы возвращаются на рынок после праздников Золотой недели, они неизбежно сталкиваются с той же картиной, что и до перерыва: облигации развитых рынков, возглавляемые казначейскими бумагами США, по-прежнему испытывают сильное давление продаж...
Данные рынка показывают, что в среду, когда глобальная распродажа облигаций усилилась, доходность 10-летних казначейских облигаций США временно достигла 5,36%, а доходность 30-летних — 5,73%, обновив максимумы с 2002 г. Одновременно резко выросла доходность гособлигаций Франции и Италии. Доходность 30-летних британских гособлигаций достигла максимума с 1998 г.
Падение цен на облигации ведёт к росту их доходности. Хотя в четверг после успешного аукциона казначейства США $39 млрд 10-летних облигаций доходность долгосрочных казначейских бумаг в Нью-Йорке несколько снизилась. Однако стоп-ставка аукциона составила высокие 5,3% — максимальная с ноября 2000 г.
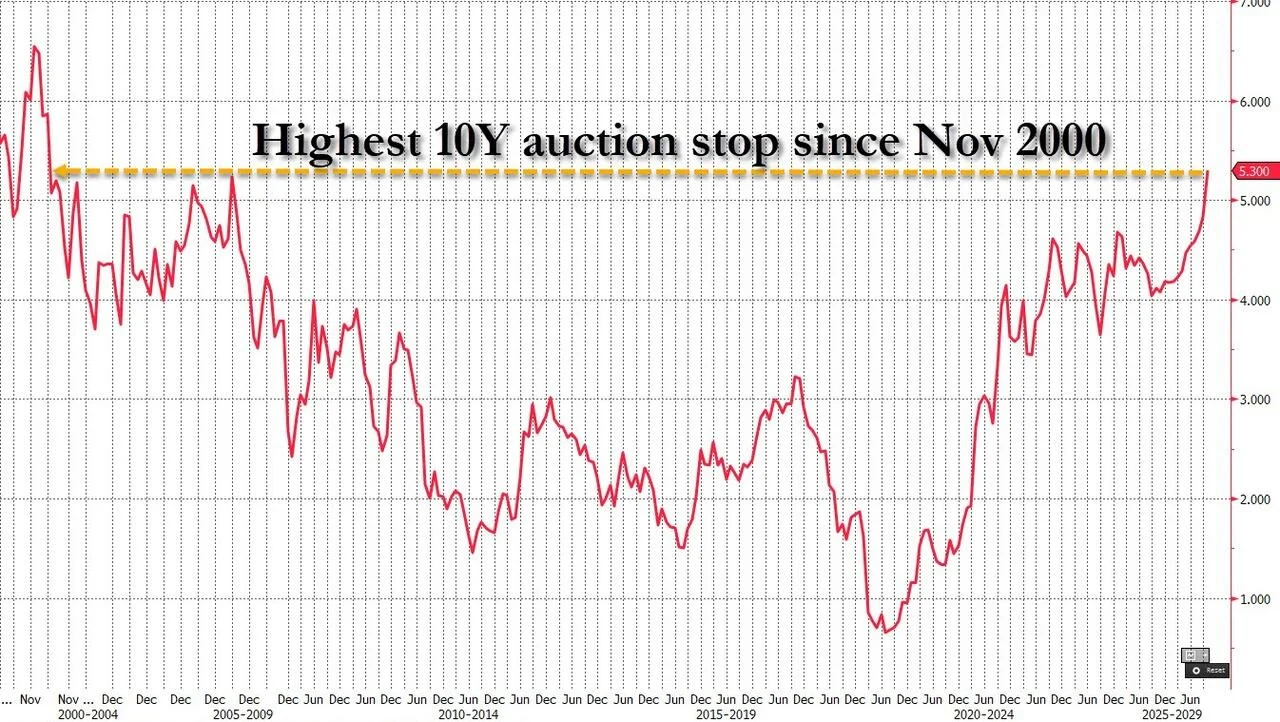
В четверг казначейство США также проведёт аукцион $22 млрд 30-летних облигаций, ставка размещения которых, вероятно, станет самой высокой с 2000 г. После этого казначейство начнёт выкуп долгосрочных облигаций — потенциально до $6 млрд бумаг со сроком погашения от 20 до 30 лет.
Можно сказать, что во время праздников Дня национальной независимости, пока китайские инвесторы были вне рынка, давление на глобальные облигационные рынки почти не ослабло; напротив, появились новые эпицентры кризиса.
Что касается ожиданий политики ФРС, то с сентября заседания FOMC рыночные ожидания очередного повышения ставки в октябре многократно колебались. Данные LSEG показывают, что вероятность повышения в октябре сейчас составляет 22%, резко упав с ~70% в начале прошлой недели, хотя рынок по-прежнему прогнозирует несколько повышений в ближайший год.
После того как Иран нарастил атаки на танкеры в Ормузском проливе и поднял цены на нефть, геополитика остаётся ключевым фактором для глобальных облигационных рынков. Всю Золотую неделю цена нефти Brent держалась на высоком уровне около $100 за баррель.
Главный экономист First Abu Dhabi Bank Саймон Баллард отметил: «Очевидно, геополитическая ситуация, связанное с ней устойчивое давление на цены и рост доходности гособлигаций продолжают подавлять рыночные настроения и общий аппетит к риску».
Между тем бюджетные переговоры во Франции и последовавшие за ними массовые протесты вызвали тревогу на европейских рынках и превратили французские гособлигации в «новый эпицентр» глобального кризиса долгосрочных облигаций.
Данные Tradeweb показывают, что доходность 10-летних французских гособлигаций в среду выросла почти на 14 базисных пунктов — до 4,889%. Для сравнения: доходность 10-летних немецких гособлигаций выросла лишь на 3,3 б.п., до 3,507%; спред между доходностями 10-летних французских и немецких гособлигаций достиг 139 б.п., приблизившись к пиковому значению в 159 б.п., зафиксированному в прошлую пятницу.
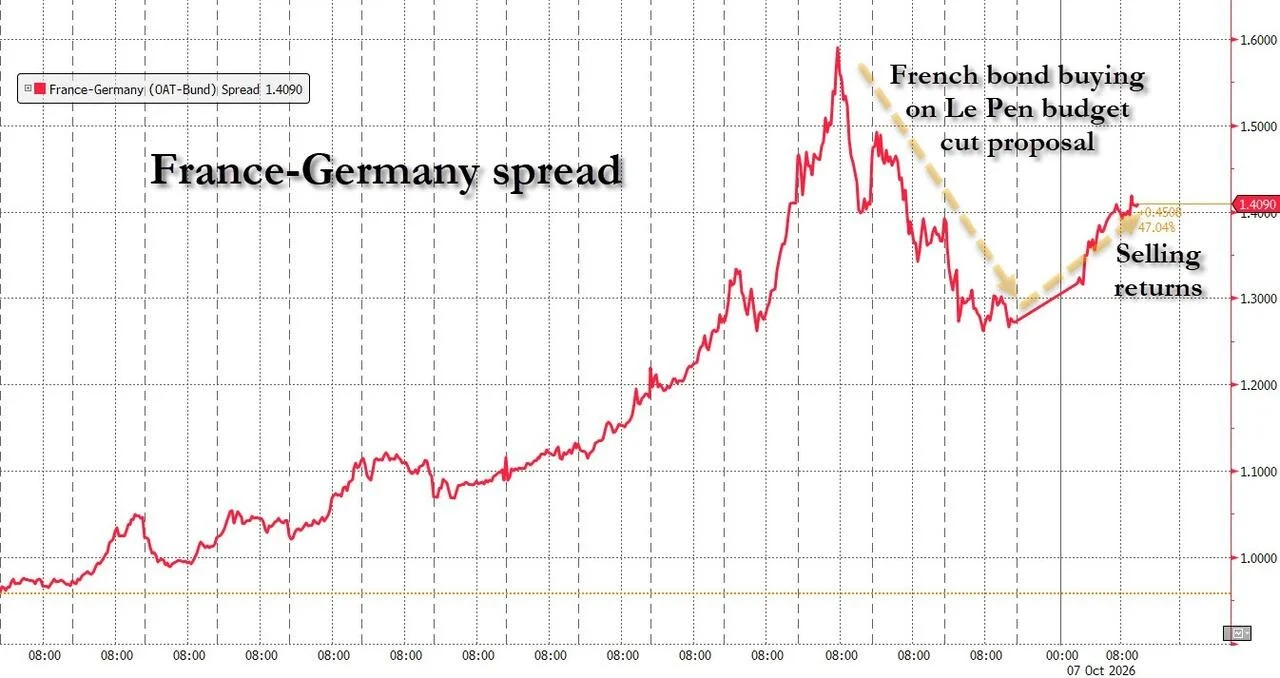
«Франция стремительно становится центром европейской распродажи облигаций», — говорится в отчёте Митча Резника, руководителя кросс-бордерного кредитного направления Federated Hermes Limited. «Темпы этого движения имеют значение. Инвесторы продают французские гособлигации и переключаются на более надёжные немецкие, что дополнительно расширяет спред доходностей».
Как Уолл-стрит оценивает текущее направление облигационного рынка?
Сейчас среди стратегов Уолл-стрит сохраняется чёткое расхождение во взглядах: будут ли доходности казначейских облигаций США резко снижаться к концу года или достигнут новых максимумов.
Быки на рынке облигаций во главе с Уильямом Маршаллом из Goldman Sachs Group по-прежнему уверены в снижении доходностей. Они считают, что рынок чрезмерно отреагировал на опасения по поводу устойчивой инфляции и масштабного госдолга, что может подготовить почву для потенциального восстановления казначейских облигаций США к концу года. Однако медведи, такие как Аншуль Прадхан, глава исследований по ставкам США в Barclays Capital, по-прежнему категорически не согласны и утверждают, что доходности продолжат расти и останутся высокими в течение длительного времени.
В то же время это не означает, что любая из сторон считает будущий путь легко предсказуемым.
Сейчас целый ряд неопределённостей затрудняет прогнозирование ситуации на рынке облигаций: энергетический ценовой шок из-за войны в Иране, курс ФРС по возврату к повышению ставок и бурный рост ИИ, который продолжает придавать экономике мощный импульс… Все эти факторы значительно усложнили оценку перспектив рынка облигаций.
Медвежий лагерь
Barclays Capital повысила свой прогноз по доходности 10-летних казначейских облигаций США на III квартал 2027 г. с 5 % до 5,25 % и считает, что в ближайшей перспективе нет оснований для снижения доходности.
«Пока американская экономика остаётся устойчивой, мы не видим в настоящее время конкретного катализатора, способного снизить доходность ниже 5 %», — написал Аншуль Прадхан, руководитель исследований по американским процентным ставкам в Barclays Capital, в недавнем отчёте. Если экономика США сохранит устойчивость, доходность 30-летних казначейских облигаций может достичь 6 %.
«Рынок по-прежнему закладывает долгосрочную нейтральную ставку примерно на уровне 3,5 %, и, по нашему мнению, производительность может со временем превзойти ожидания. В этом случае рынок может пересмотреть долгосрочную ставку в сторону повышения. По нашей оценке, это подтолкнёт доходность 30-летних облигаций к 6 % или, по крайней мере, сделает 6 % справедливой доходностью для 30-летних облигаций».
Аналитики датского банка Danske Bank также считают, что долгосрочные казначейские облигации США сталкиваются с риском дальнейшего давления.
«Давление сконцентрировано на длинном конце кривой доходности казначейских облигаций США, вызванное не только большим объёмом их выпуска, но и размещением облигаций гипермасштабными облачными провайдерами», — отмечает главный аналитик Danske Bank Йенс Петер Соренсен в отчёте. «Поскольку инвесторы требуют более высокой премии за срок погашения на длинном конце, мы видим риск достижения доходностью 10- и 30-летних казначейских облигаций США уровня в 6 %».
Кроме того, Bank of America прогнозирует доходность 10-летних казначейских облигаций США на конец года на уровне 5 %, что соответствует оценке её экономистов относительно траектории ставок — а именно, что ФРС повысит ставки на двух ближайших заседаниях в октябре и декабре, вернув экономику в состояние «равновесия». Однако команда во главе с Марком Кабаной, сопредседателем глобальной стратегии по процентным ставкам Bank of America, уже предложила серию торговых рекомендаций, исходя из предположения, что доходность может продолжить расти.
Он отметил: «Сейчас ещё слишком рано действовать против тренда. Хотя наш прогноз по доходности ниже и мы по-прежнему исходим из базового сценария развития американской экономики, с точки зрения баланса рисков вероятность дальнейшего роста ставок сейчас выше, чем их снижения».
Бычий лагерь
Разумеется, некоторые участники рынка полагают, что постепенное приближение доходности долгосрочных облигаций к 6 % уже делает их достаточно привлекательными для восстановления рынка облигаций к концу года. Успешный аукцион 10-летних казначейских облигаций в среду показал, что некоторые инвесторы активно покупают долгосрочные бумаги.
Goldman Sachs прогнозирует снижение доходности 10-летних казначейских облигаций США к концу года до 4,75 %, что составит почти 60 базисных пунктов от максимума в среду.
Уильям Маршалл, глава направления стратегии по американским процентным ставкам Goldman Sachs, заявил: «Мы считаем, что наш оптимистичный среднесрочный прогноз по-прежнему обоснован. Основные инфляционные давления уже достаточно хорошо сдерживаемы. А причины текущего роста инфляции либо связаны с прошлыми событиями, такими как пошлины, либо с текущими — например, «продолжающимся конфликтом» в Иране. В нашем базовом сценарии эти факторы в конечном итоге ослабнут, и фокус рынка снова сместится на более фундаментальные структурные основы».
В свою очередь JPMorgan прогнозирует снижение доходности 10-летних казначейских облигаций США к концу года до 5,05 % — это будет «первое возвращение доходности к справедливому уровню за шесть месяцев».
Кроме того, Morgan Stanley прогнозирует снижение доходности 10-летних казначейских облигаций США к концу года до 4,8 %.
Стратег по процентным ставкам Morgan Stanley Мартин Тобиас отметил: «Голубиный настрой, заложенный в текущих рыночных ценах, значительно пессимистичнее вероятностно взвешенных ожиданий нашей экономической команды относительно траектории ФРС. Для сравнения: наш медвежий базовый сценарий (неблагоприятный) для 10-летних облигаций составляет 5,25 %, однако рынок уже полностью учёл это пессимистичное ожидание; напротив, бычий базовый сценарий (благоприятный) — глубокая рецессия, вызванная мировым кризисом на рынке сырой нефти, соответствует доходности на уровне 3,8 %. Поскольку форвардные контракты на рынке уже полностью отражают медвежьи ожидания, мы считаем, что рисковый перекос по доходности казначейских облигаций склоняется в пользу её снижения».