0G запускает «Вычислительные финансы (ComFi)» — новую финансовую систему, в основе которой лежит вычислительная мощность ИИ
 Tapbit Wire
Источник: 0G
Почти все дефицитные активы проходят схожий путь: сначала производятся, затем получают цену и, наконец, финализируются. У нефти есть эталонные сорта и фьючерсные рынки, у электроэнергии — форвардные контракты, а вычислительные мощности сейчас начинают следовать тому же пути.
Сегодня пользователи могут арендовать GPU за минуты. Арендные цены на популярные GPU уже сформировали ежедневно обновляемый эталон, а крупнейшие мировые биржи начинают готовиться к запуску фьючерсов на вычислительные мощности. Однако по сравнению со зрелыми товарами, такими как нефть и электроэнергия, вычислительные мощности всё ещё не имеют собственного полноценного финансового слоя: их можно покупать и арендовать, но сложно хранить как долгосрочный актив, получать доход от них или владеть торгуемыми правами на будущие вычислительные мощности.
Именно этот рынок и описывает концепция «Вычислительных финансов». В её основе — превращение вычислительных мощностей в базовый актив. DeFi финализировала капитал, а Вычислительные финансы ставят целью финализировать один из важнейших средств производства эпохи ИИ — вычислительные ресурсы.
Майнинг уже подтвердил эту модель
У Вычислительных финансов уже есть прецеденты. Развитие рынка майнинга биткоина предоставило достаточно полный ориентир.
В начале существования хешмощность была доступна только в майнинговых установках и дата-центрах: подаётся электричество, оборудование работает, начисляются вознаграждения за блоки. Позже такие платформы, как NiceHash, создали рынок аренды хешмощности, позволяя майнерам продавать вычислительные мощности, а покупателям — определять цены через открытые торги. Однако одного торгового рынка оказалось недостаточно, поскольку отрасли не хватало единого ценового эталона.
Настоящий переломный момент наступил с запуском Hashprice компанией Luxor. Она абстрагировала хешмощность разных майнинговых устройств, разной стоимости электроэнергии и различных условий эксплуатации в стандартизированный показатель доходности. Затем вокруг этого показателя появились форвардные контракты, а впоследствии — биржевые фьючерсы на хешмощность. Сегодня майнеры уже могут хеджировать будущий доход от майнинга так же, как фермеры хеджируют цены на сельхозтовары.
Этот путь можно кратко описать так: сначала спотовый рынок, затем ценовой эталон и, наконец, финансовые деривативы. Рынок вычислительных мощностей сейчас повторяет этот процесс — но в гораздо большем масштабе.
У вычислительных мощностей уже есть цена, но пока нет истинного капитального рынка
На сегодняшний день спотовый рынок вычислительных мощностей уже довольно зрел. Крупные облачные провайдеры, такие как AWS и Google Cloud, предлагают вычислительные мощности по требованию и в резерве, платформы вроде Vast.ai и RunPod арендуют GPU почасово, а децентрализованные сети Akash, Render и io.net внедрили аналогичные модели в блокчейне.
Другими словами, торговым площадкам для вычислительных мощностей не хватает — не хватает лишь финансовой инфраструктуры поверх спотового рынка.
Этот сдвиг уже начался. Ежедневные эталонные цены на популярные GPU уже существуют на рынке, некоторые данные даже поступают в финансовые терминалы; формируются форвардные кривые цен, а крупные биржи объявили о планах запуска фьючерсов на вычислительные мощности с расчётами в наличных. Параллельно крупные покупатели и продавцы уже заключают внебиржевые соглашения для фиксации будущих цен на вычислительные мощности.
Традиционные финансы постепенно начинают рассматривать вычислительные мощности как торгуемый товар.
Однако если сместить фокус на конечных пользователей, которые фактически потребляют вычислительные мощности, картина будет совершенно иной. Наиболее распространённой формой остаются облачные кредиты или предоплаченные баллы. Эти кредиты обычно не подлежат передаче, не наделяют никакими имущественными правами и даже могут аннулироваться. Даже при аренде GPU по окончании срока аренды у пользователя не остаётся ни одного актива, который можно было бы продолжать хранить.
Это главный пробел на рынке вычислительных мощностей сегодня: ценовой слой уже начинает формироваться, а капитальный — пока отсутствует.
Из каких компонентов может состоять вычислительное финансирование?
Во-первых, вычислительное финансирование — это не акции чиповых компаний, не REIT-фонды дата-центров и не просто рынок аренды GPU. Оно подчёркивает, что инвесторы напрямую владеют правами на вычислительные ресурсы, а не получают косвенную экспозицию через компании, продающие вычисления.
Первое ключевое понятие — доходность вычислений. Традиционные стейкинговые доходы обычно выражаются в токенах или процентной ставке, тогда как логика доходности вычислений такова: пользователи вкладывают капитал и в итоге получают реальные вычислительные ресурсы для использования. Таким образом, вычисления перестают быть лишь издержкой и могут стать устойчивым доходом, отражаемым в балансе.
Это особенно важно для ИИ-агентов. В будущем агент вполне может сам владеть определёнными активами и постоянно получать необходимые ресурсы для вывода (inference), чтобы обеспечивать собственную работу. Как только вычисления становятся стабильным денежным потоком, их можно оценить; а как только их можно оценить — появляется основа для дальнейшей торговли и финансирования.
Второе понятие — права на вычисления. Это передаваемое право на будущее использование вычислительных мощностей. Пользователи могут покупать их при низких ценах, продавать при росте спроса или использовать в качестве обеспечения для заимствования. На этом этапе рынок начинает ценообразовать уже не только Nvidia, облачных провайдеров или дата-центры, а сами вычисления.
Третий вектор — самофинансирующаяся ИИ-экономика. Сегодня расходы на вывод большинства ИИ-продуктов в конечном счёте покрываются корпоративными бюджетами или венчурным капиталом, но в будущем ИИ-сервис сможет напрямую направлять часть собственной выручки на приобретение следующего этапа вычислительных ресурсов. Он больше не будет зависеть от постоянного внешнего финансирования, а будет оплачивать свои расходы на вывод за счёт бизнес-доходов.
Для агентов этот переход особенно критичен. Агент, не способный покрывать собственные расходы на вывод, остаётся скорее экспериментальным продуктом, тогда как агент, приносящий доход и оплачивающий собственные операционные издержки, лишь начинает превращаться в самостоятельную экономическую единицу.
Однако предпосылкой работы такой модели является наличие реального оборота выручки. С другой стороны любого «права на будущие вычисления» стоит обязанность по их предоставлению, а сама доставка вычислений ежедневно влечёт издержки. Поэтому действительно важные вопросы: кто отвечает за поставку вычислений? Кто фактически оплачивает вывод? Если выручки недостаточно для покрытия затрат — как исполняются права на вычисления?
Если на эти вопросы нет надёжных ответов, так называемые «вычислительные активы» могут в итоге оказаться всего лишь ещё одним упакованным долговым обязательством.
Можно ли стандартизировать вычисления, как нефть?
Одна из главных проблем вычислительного финансирования — высокая нестандартизированность вычислений.
Хотя качество одной баррели сырой нефти может отличаться от другой, в целом их всё же можно торговать через систему эталонного ценообразования. Вычисления намного сложнее: H100 и B200 не эквивалентны, один и тот же чип показывает разную производительность при разных точностях вычислений, а реальные ИИ-нагрузки также зависят от объёма видеопамяти, сетевой инфраструктуры и эффективности коммуникаций.
Ещё сложнее то, что чипы обновляются чрезвычайно быстро. Флагманский GPU сегодня может стать средним решением через несколько лет. Если базовый актив постоянно меняется, какой стандарт должен использоваться в финансовых контрактах для расчётов?
Однако рынок майнинга уже решил аналогичную задачу. Майнинговые устройства тоже относятся к разным поколениям и имеют различную энергоэффективность и структуру издержек. Hashprice не пытается сделать все майнинговые установки идентичными, а создаёт единый эталонный показатель, вокруг которого разные аппаратные решения формируют скидки и надбавки.
Финансовые рынки давно работают с нестандартизированными товарами подобным образом: например, нефть разных марок и электроэнергия из разных регионов в итоге формируют ценовую систему вокруг определённого эталона.
Скорее всего, вычисления тоже будут развиваться по схожей схеме: выбор эталонного GPU или стандартизированной вычислительной единицы, создание расчётного эталона и торговля различными типами оборудования вокруг него. По-настоящему ценная инфраструктура — это не доказательство одинаковости всех GPU, а система скидок, надбавок и базиса, принятая рынком.
Почему именно сейчас?
Самая прямая причина — ИИ делает вычисления всё более дефицитным ресурсом. Спрос растёт стремительно, расширение предложения требует крупных капитальных затрат, а цены явно волатильны. С исторического опыта такие активы в конечном итоге формируют собственные финансовые рынки.
При этом криптоиндустрия как раз обладает той инфраструктурой, которая нужна этой системе: программируемые права, прозрачное обеспечение и открытые рынки.
Что ещё важнее — ИИ-агенты могут стать наиболее естественными пользователями вычислительного финансирования. Агенту не нужны офисы и традиционные сотрудники. Его основная статья расходов — вывод (inference). Для агента вычисления одновременно эквивалентны зарплате, арендной плате и сырью.
Поэтому экономика, действительно состоящая из агентов, в долгосрочной перспективе вряд ли сможет полагаться на корпоративные кредитные карты и ежемесячные счета за облачные сервисы. Ей необходим вычислительный актив, который программное обеспечение может напрямую владеть, зарабатывать и тратить.
С этой точки зрения рынок вычислительных мощностей, вероятно, уже достиг средней стадии пути к финансализации. Спот-рынки уже существуют, формируются ценовые ориентиры, биржи исследуют…
Как 0G понимает эту систему?
0G позиционирует себя на базовом уровне этой вычислительной финансовой системы и запустила два связанных продукта.
Ascend — это продукт ликвидного стейкинга экосистемы 0G. После стейкинга токенов 0G пользователи получают a0G, сохраняя доход от стейкинга и одновременно участвуя в DeFi; a0G также служит основой для последующего минтинга вычислительных активов.
Infinite AI (iAI), запуск которого намечен на 29 сентября, позиционируется как цифровой актив, привязанный к вычислительным мощностям. Пользователи могут использовать a0G для минтинга iAI и, стейкая подходящие iAI, получать вычислительные кредиты для использования с продуктами экосистемы, такими как 0G Private Computer и 0G App. Согласно первоначальному дизайну, стейкерам подходящих iAI ежедневно начисляются вычислительные кредиты на определённую сумму в стоимостном выражении, в соответствии с условиями продукта.
Этот процесс можно кратко описать так: стейк 0G → получение a0G → минтинг iAI → стейкинг iAI → получение вычислительных мощностей → использование ИИ.
В архитектуре 0G Ascend выполняет функции слоя стейкинга и ликвидности, iAI соответствует правам на вычисления, а фактически потребляемые вычислительные кредиты связывают финансовые активы со спросом на реальное использование ИИ.
Разблокировка токенов команды и ранних инвесторов отложена на один год
Помимо прогресса на уровне продуктов, Фонд 0G также скорректировал график разблокировки токенов команды и ранних инвесторов. Эти две категории составляют 44 % от общего предложения, а первая дата разблокировки перенесена с 22 октября 2026 г. на 22 октября 2027 г. Последующие выпуски по-прежнему будут происходить линейно ежемесячно и завершатся в сентябре 2029 г.; общий объём распределения остаётся неизменным.
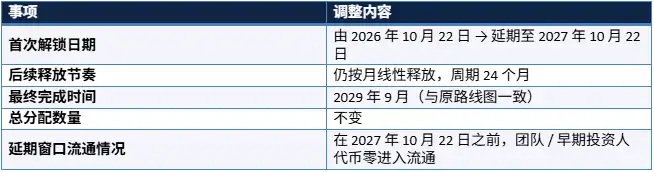
Это означает, что эта часть токенов не попадёт в обращение до 22 октября 2027 г. Корректировка изменяет темпы выхода в обращение в кратко- и среднесрочной перспективе, но не влияет на общее предложение или конечную дату разблокировки.
Вычислительная мощность может стать новым финансовым примитивом
Ранее на рынке появлялись такие концепции, как «токенизированное оборудование» и «кредит, обеспеченный GPU», однако они в основном описывали изолированные продукты, а не целостный рынок.
Так называемая «вычислительная финансиализация» стремится предложить более широкую категорию: вычислительная мощность перестаёт быть лишь статьёй расходов для компаний ИИ и начинает обладать потенциалом стать самостоятельным классом активов.
Если в итоге удастся интегрировать спот-торговлю, ценовые ориентиры, права на вычисления, доходные продукты и деривативы, рынок вычислительных мощностей может постепенно сформировать финансовую систему, аналогичную энергетическим и сырьевым рынкам.
Этот рынок находится на очень ранней стадии. Множество ключевых вопросов — стандартизация, ответственность за поставку, кредитные риски, ликвидность и регулирование — пока далеки от решения.
Однако становится всё яснее одно: по мере того как ИИ выходит за рамки программного обеспечения и превращается в новую экономическую инфраструктуру, сама вычислительная мощность постепенно трансформируется из технического ресурса в актив, требующий оценки, финансирования и управления рисками.