Pesquisa Tiger: Relatório de Investimentos da Indústria de Criptomoedas – Trimestre 3 de 2026
 Tapbit Wire
Fonte de Dados: RootData
Pontos-Chave
O número de transações de fusões e aquisições permanece estável, mas grandes aquisições estão cedendo espaço a operações menores, com compradores priorizando capacidades específicas, como licenciamento, pagamentos e negociação institucional.
A influência dos principais venture capitalists estabelecidos nos termos dos acordos diminuiu, enquanto investidores estratégicos tornaram-se mais ativos, incluindo venture capitalists de exchanges centralizadas que buscam expandir suas próprias exchanges e ecossistemas de blockchains públicas por meio de investimentos.
As rodadas iniciais (seed) e outras fases precoces encolheram, com o capital concentrado em empresas das séries A a C que já comprovaram sua viabilidade por meio de receita e licenciamento.
O financiamento por equity de venture capital diminuiu, enquanto métodos de financiamento baseados em fluxo de caixa se expandiram, incluindo emissão de títulos, linhas de crédito e listagens via SPAC.
O capital concentra-se em áreas ligadas às finanças tradicionais e aplicações do mundo real, como pagamentos, stablecoins, valores mobiliários tokenizados e infraestrutura relacionada à IA, em vez de ecossistemas blockchain isolados.
1. Recuperação do Mercado, Oportunidades Redirecionadas para o Lado Institucional
No trimestre 3 de 2026, o sentimento do mercado de criptomoedas mudou do medo para a ganância.
Após duas quedas consecutivas no primeiro semestre, o Bitcoin subiu 43% no trimestre 3, registrando seu melhor desempenho trimestral desde 2017. O ETF norte-americano de Bitcoin à vista registrou entrada líquida de US$ 6,34 bilhões. O índice de medo e ganância do mercado de criptomoedas, que permaneceu em estado de medo extremo durante todo o primeiro semestre, entrou na zona de ganância em 20 de agosto e manteve esse nível na maior parte de setembro.
Contudo, os valores de transações divulgados indicam que essa recuperação não se traduziu em mais investimentos em empresas de criptomoedas.
Os recursos que retornaram com a alta dos preços foram direcionados diretamente aos próprios ativos cripto, enquanto os investimentos corporativos — que imobilizam fundos por anos — não seguiram as mudanças de curto prazo no sentimento do mercado. As seções a seguir analisarão as principais mudanças ocorridas no trimestre 3.
2. Cinco Mudanças-Chave no Trimestre 3
Fusões e Aquisições: Da Expansão Estratégica para Aquisições por Capacidade
Mercado de VC: Queda dos Investidores Líderes, Ascensão do Capital Estratégico
Etapas de Financiamento: Cautela em Rodadas Iniciais, Foco em Empresas com Prova de Conceito
Métodos de Financiamento: Listagens e Financiamento por Dívida Superam o Equity
Trilhas: Capital Concentrado em Infraestrutura que Conecta as Finanças Tradicionais
2.1. Fusões e Aquisições: Mudança de Negócios de Expansão para Aquisições de Capacidades
O número de transações de M&A no 3º trimestre permaneceu estável em comparação com o primeiro semestre, mas a escala das transações caiu significativamente.
Houve 39 transações de M&A no Q1, 36 no Q2 e 37 no Q3, enquanto a escala das transações aparentemente diminuiu. Dados da Architect Partners, firma independente especializada em transações cripto, indicam que o número de transações de M&A cripto no Q3 caiu 7% mês a mês, com os valores totais reduzidos em 83%.
A queda na escala é atribuída à mudança nos alvos: na primeira metade do ano, prevaleceram transações para adquirir empresas inteiras e criar novas linhas de negócios (ex.: aquisição da BVNK pela Mastercard por US$ 1,8 bi); já no Q3, as aquisições visaram preencher lacunas nas operações existentes dos compradores.
A Circle concordou em adquirir a Tazapay, empresa de pagamentos transfronteiriços com sede em Cingapura; a MoonPay, a North Capital (detentora de licença de títulos nos EUA); e a BitGo, o negócio institucional de negociação da NYDIG.
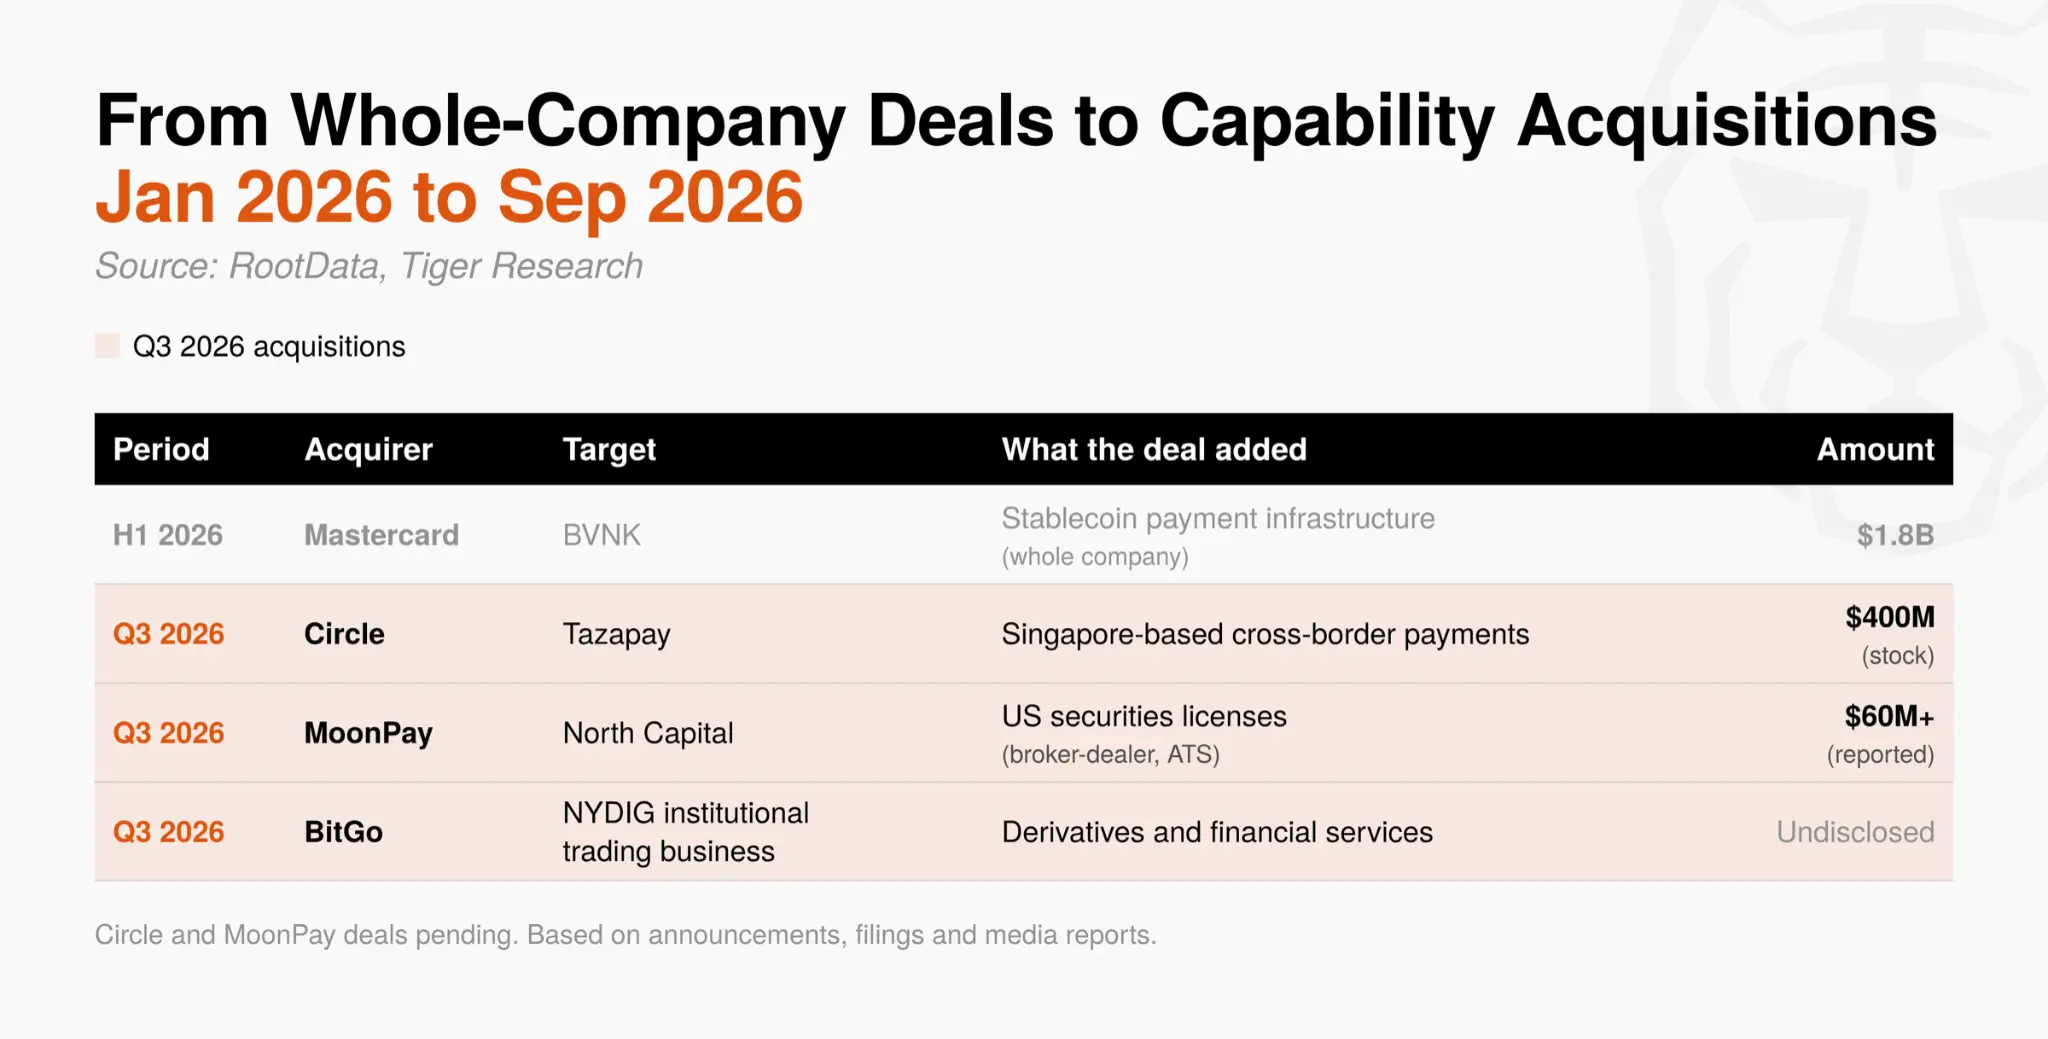
Obter uma licença e provar uma capacidade internamente leva muito tempo, enquanto aquisições garantem ambas imediatamente. Numa fase em que as estruturas operacionais do setor ainda estão se consolidando, essa economia de tempo tornou-se vantagem competitiva. O foco de M&A está migrando rapidamente de expansão para novos negócios para aquisição de capacidades específicas.
2.2. Mercado de VC: Declínio dos Investidores Líderes, Ascensão do Capital Estratégico
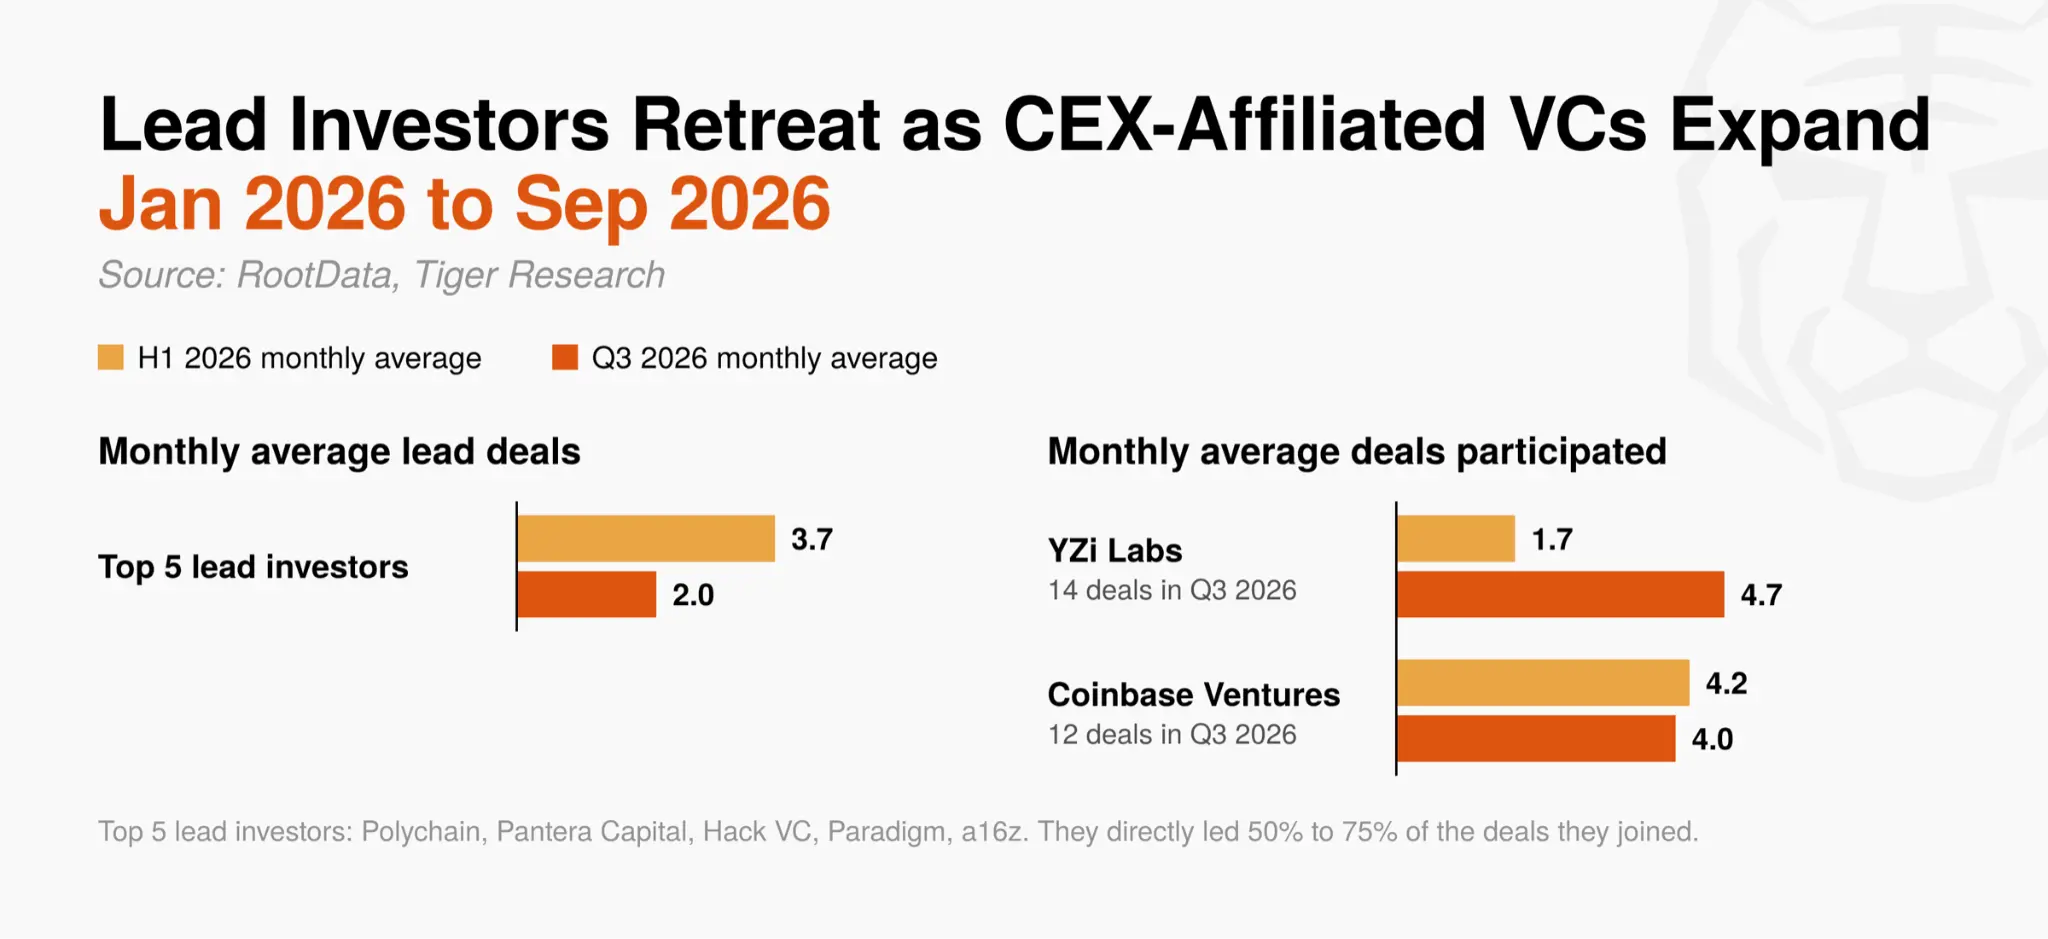
A influência dos principais investidores líderes diminuiu substancialmente. Os cinco mais ativos desde 2024 (Polychain, Pantera Capital, Hack VC, Paradigm e a16z) lideraram, em média, 2,0 transações/mês no Q3, ante 3,7 no primeiro semestre.
Essas firmas anteriormente lideravam 50% a 75% das transações em que participavam e definiam âncoras de valuation para o mercado, mas seu controle sobre as rodadas está enfraquecendo.
Em contraste, a YZi Labs (ex-Binance Labs) participou de 14 transações — quase o triplo da média mensal do primeiro semestre — seguida de perto pela Coinbase Ventures, com 12 transações.
O aumento da participação de VCs de exchanges centralizadas deve-se a seus alvos de investimento estruturalmente distintos: os VCs financeiros buscam ganhos de capital por valorização de equity ou ativos, enquanto os VCs de exchanges centralizadas obtêm volume adicional de negociação e novos usuários quando projetos de sua carteira são listados em suas próprias exchanges ou blockchains públicas (ex.: BNB Chain ou Base).
Assim, mesmo com incertezas em preço e valuation, essas instituições têm motivos claros para continuar investindo. O resultado é que as rodadas do Q3 refletem mais a influência de investidores estratégicos buscando expandir suas próprias plataformas do que a de investidores financeiros definindo preços.
O mercado de VC no Q3 mostra uma mudança: de buscar altos retornos via investimentos financeiros para criar sinergias comerciais e de ecossistema via investimentos estratégicos.
2.3. Etapas de Financiamento: Cautela em Rodadas Iniciais, Foco em Empresas com Prova de Conceito
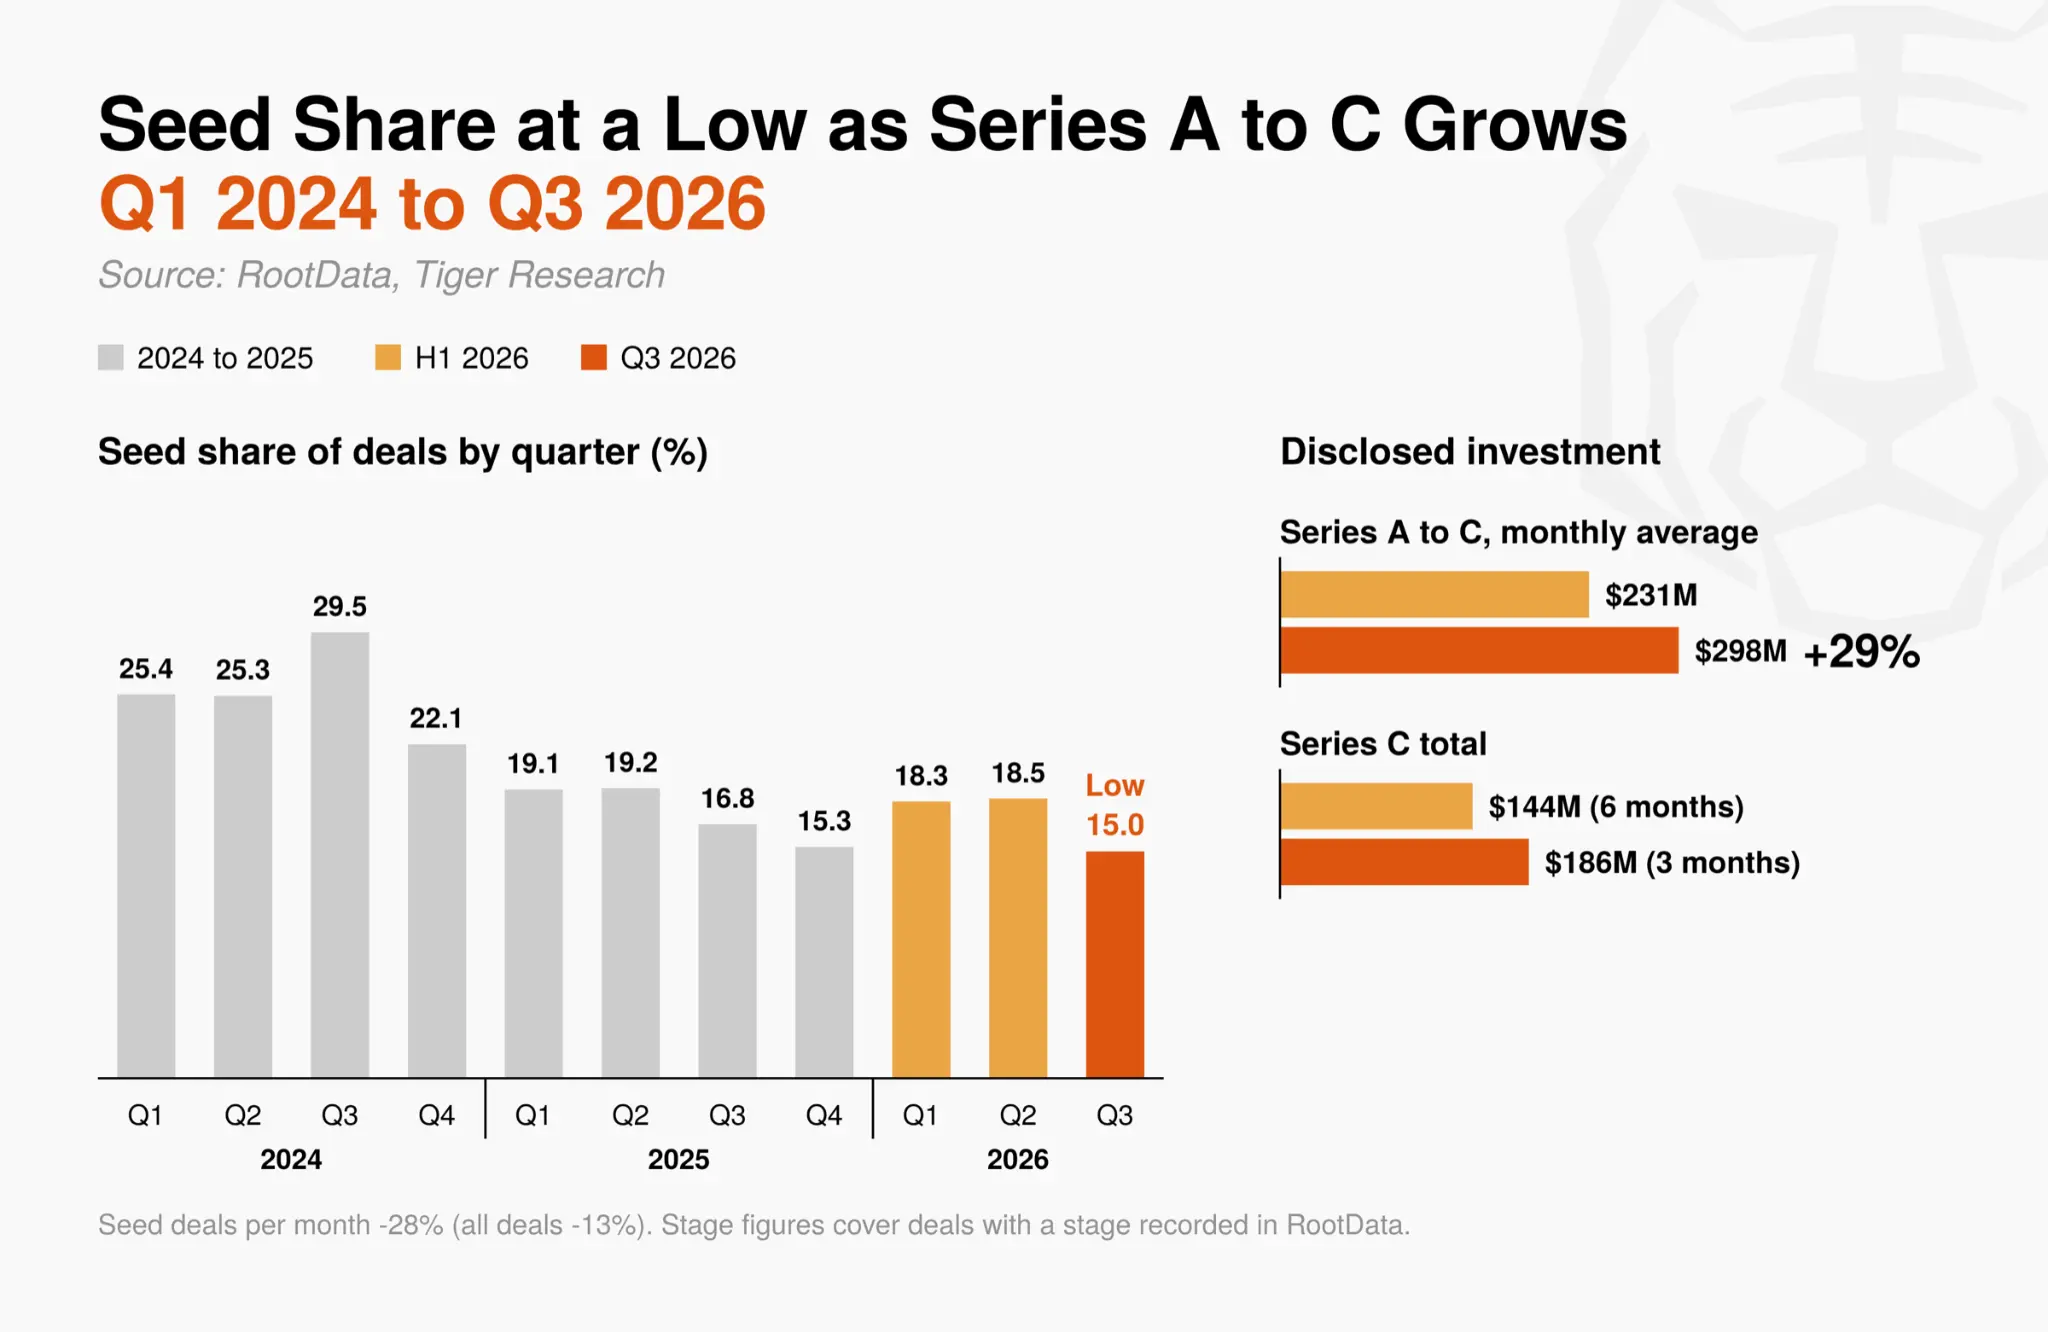
Os investidores relutam em assumir riscos não comprovados. As rodadas semente representaram 15,0% de todas as transações, a menor participação trimestral desde 2024. O número médio mensal de rodadas semente caiu 28%, mais que o dobro da queda geral de transações, de 13%.
Os investimentos divulgados das séries A a C cresceram 29% mês a mês; apenas no terceiro trimestre, o financiamento da série C superou o total do primeiro semestre inteiro.
Investimentos iniciais distribuem recursos por muitos projetos pequenos, contando com poucos sucessos para altos retornos. Para que esse modelo funcione, investidores posteriores devem continuar comprando ações ou tokens a avaliações superiores.
À medida que os investimentos corporativos se tornaram mais cautelosos no Q3, as expectativas de mercado para tais investimentos subsequentes parecem ter enfraquecido. Os investidores redirecionaram seu foco para rodadas de expansão de empresas que já comprovaram seus negócios por meio de receita e licenciamentos.
Jeeves e EDX Markets concluíram rodadas C no Q3; são empresas de infraestrutura de pagamentos e negociação que refletem esse mesmo padrão. Os critérios de investimento no mercado estão migrando de cronogramas de emissão de tokens para evidências reais de negócios.
2.4. Métodos de Financiamento: Listagens e Financiamento por Dívida Superam o Capital Próprio
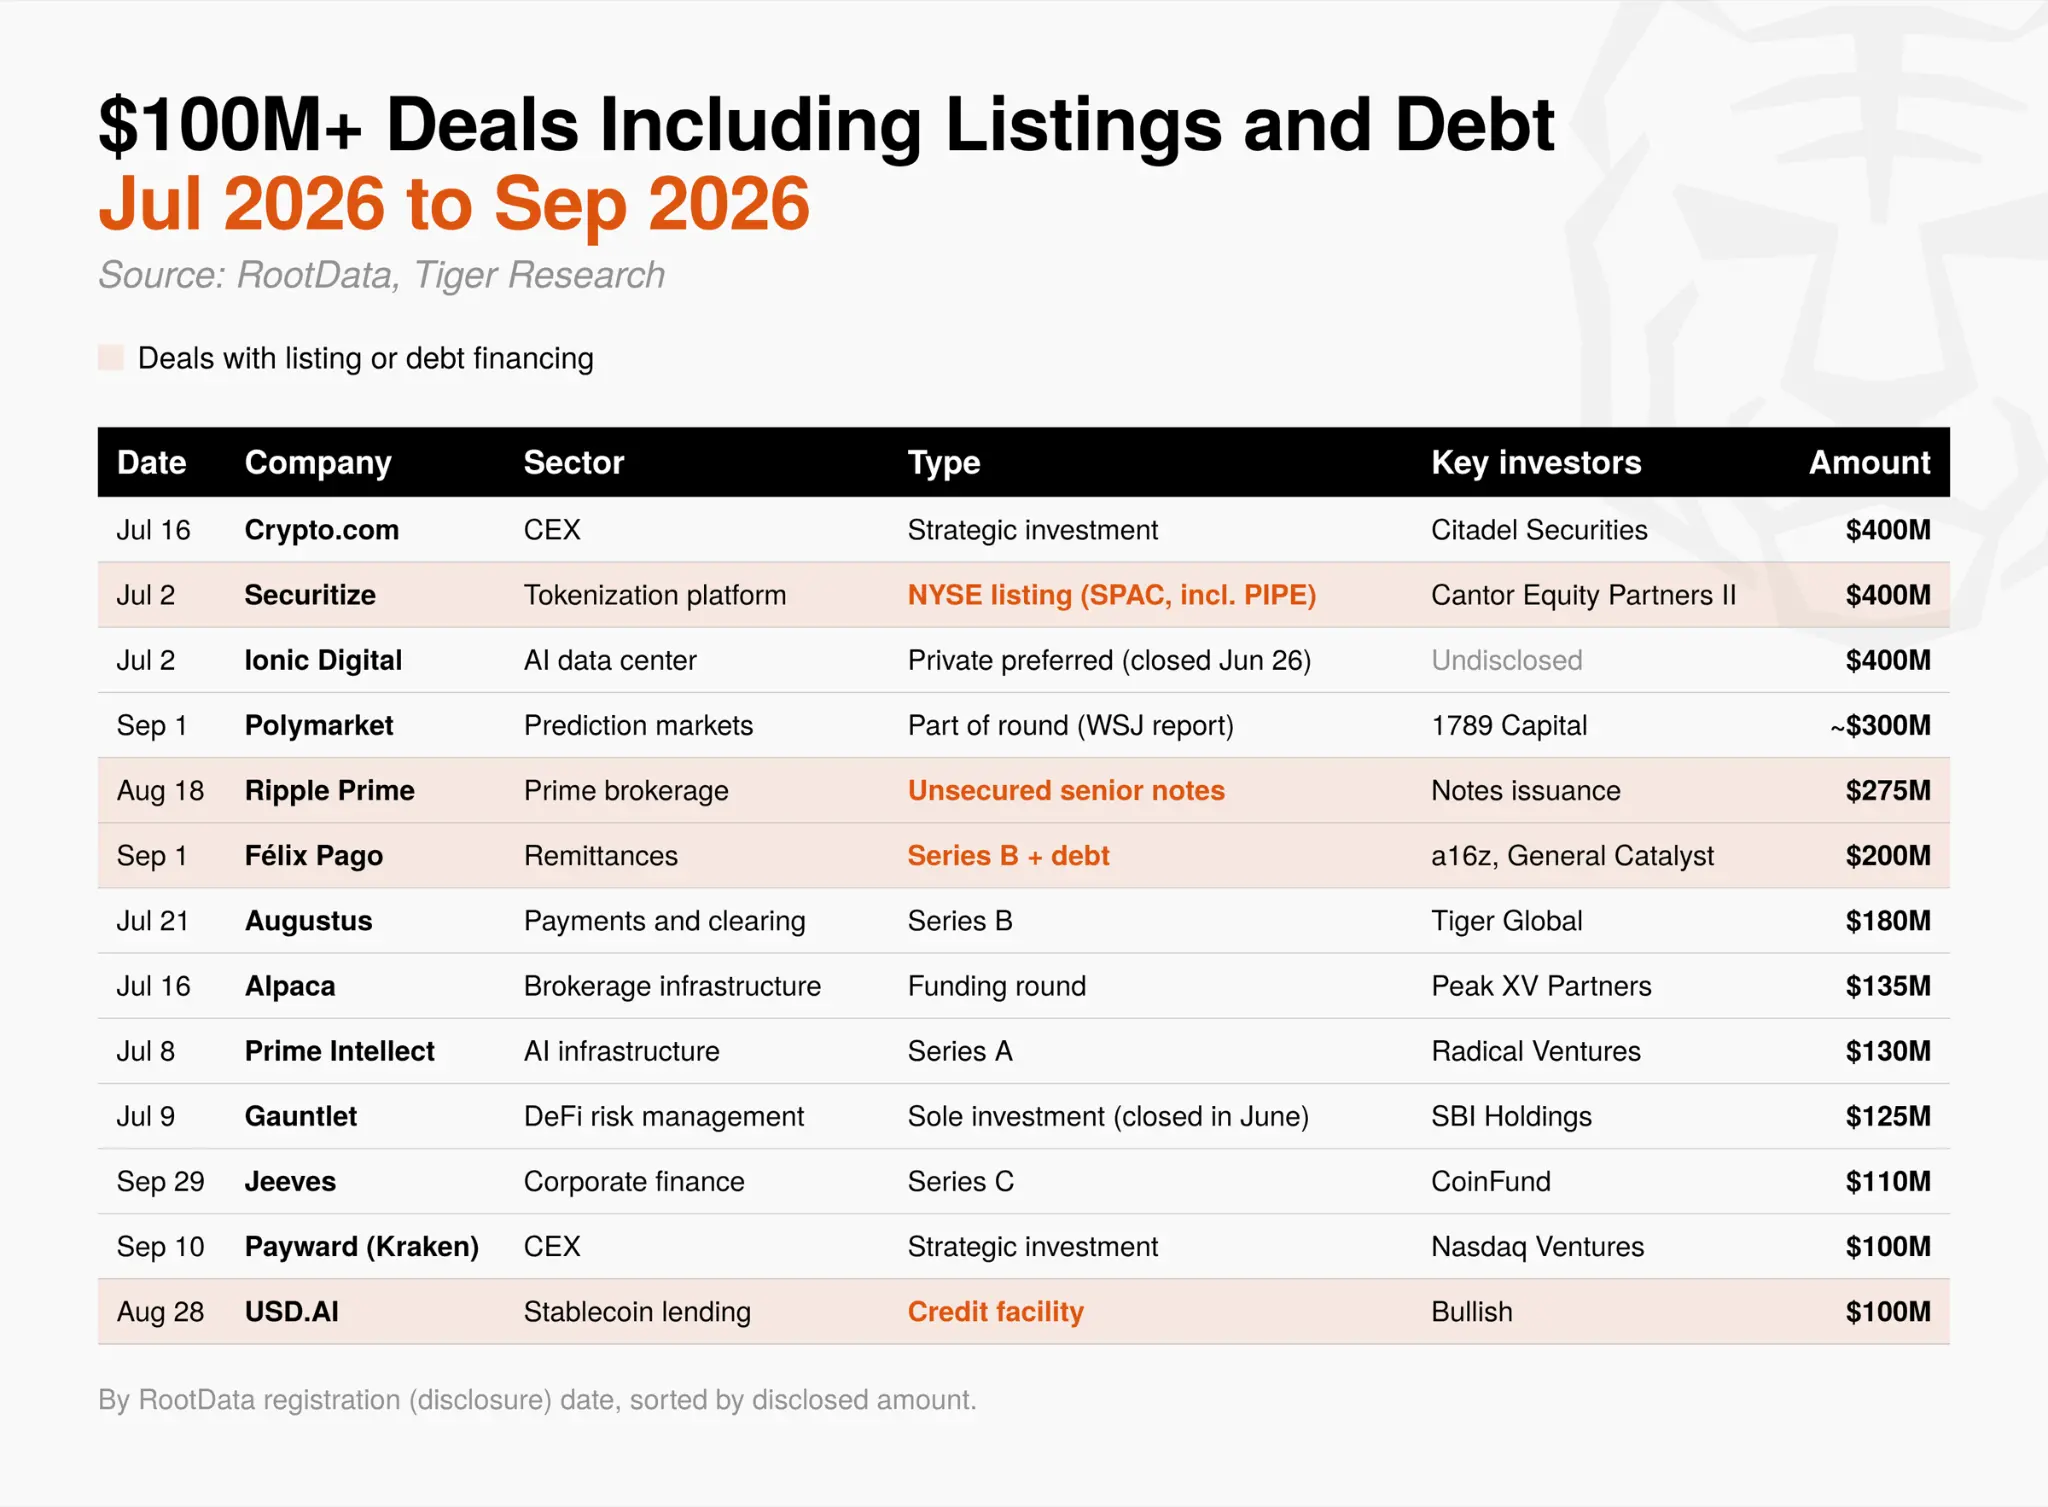
No Q3, grandes volumes de capital também vieram de fora do capital de risco por meio de equity. Entre 13 transações avaliadas em mais de US$ 100 milhões, quatro envolveram listagens ou financiamento por dívida.
A Securitize foi listada na Bolsa de Valores de Nova York por meio de fusão com uma SPAC, e a Ripple Prime emitiu notas seniores não garantidas no valor de US$ 275 milhões. Mês a mês, o financiamento por capital de risco e estratégico caiu 24%, enquanto o financiamento por dívida subiu de US$ 70 milhões para US$ 190 milhões e a captação pública aumentou de US$ 80 milhões para US$ 150 milhões.
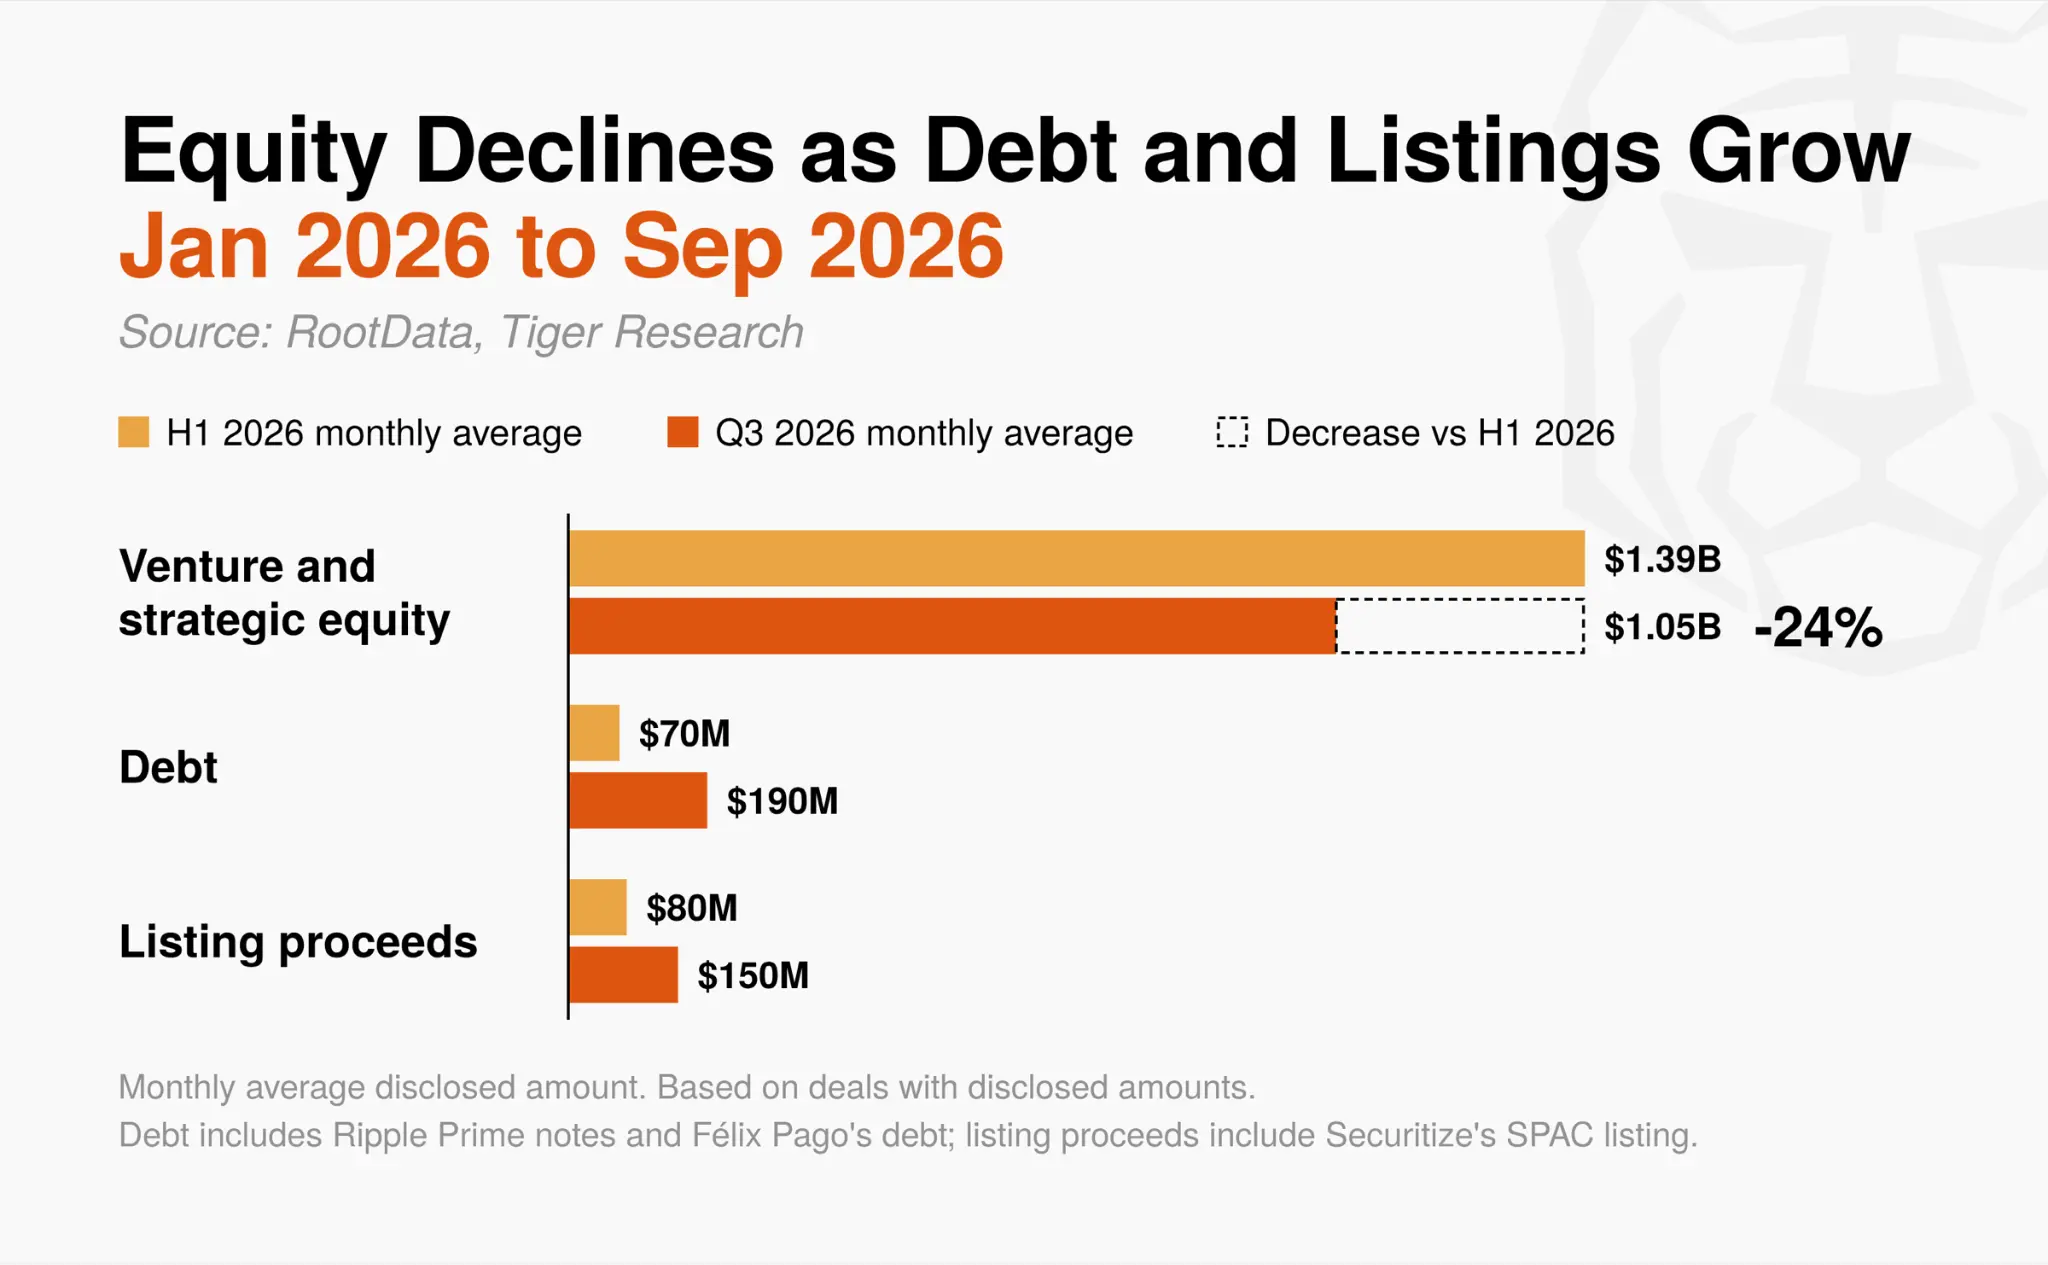
Títulos e listagens exigem capacidade de reembolso ou avaliação pelo mercado público. Na primeira metade do ano, o financiamento por dívida veio principalmente de empresas financeiras de Bitcoin, como a Metaplanet, que tomou empréstimos para comprar Bitcoin.
No terceiro trimestre, empresas com fluxo de caixa positivo — como corretores principais, serviços de remessas e empréstimos com stablecoins — tomaram empréstimos para expandir seus negócios. A base para o reembolso mudou dos preços do Bitcoin para o fluxo de caixa corporativo. Algumas empresas agora conseguem se financiar como negócios convencionais, deixando de depender do capital de risco, o que pode restringir o papel dos VCs às fases iniciais.
2.5. Segmentos: Capital Concentrado em Infraestrutura Relacionada às Finanças Tradicionais
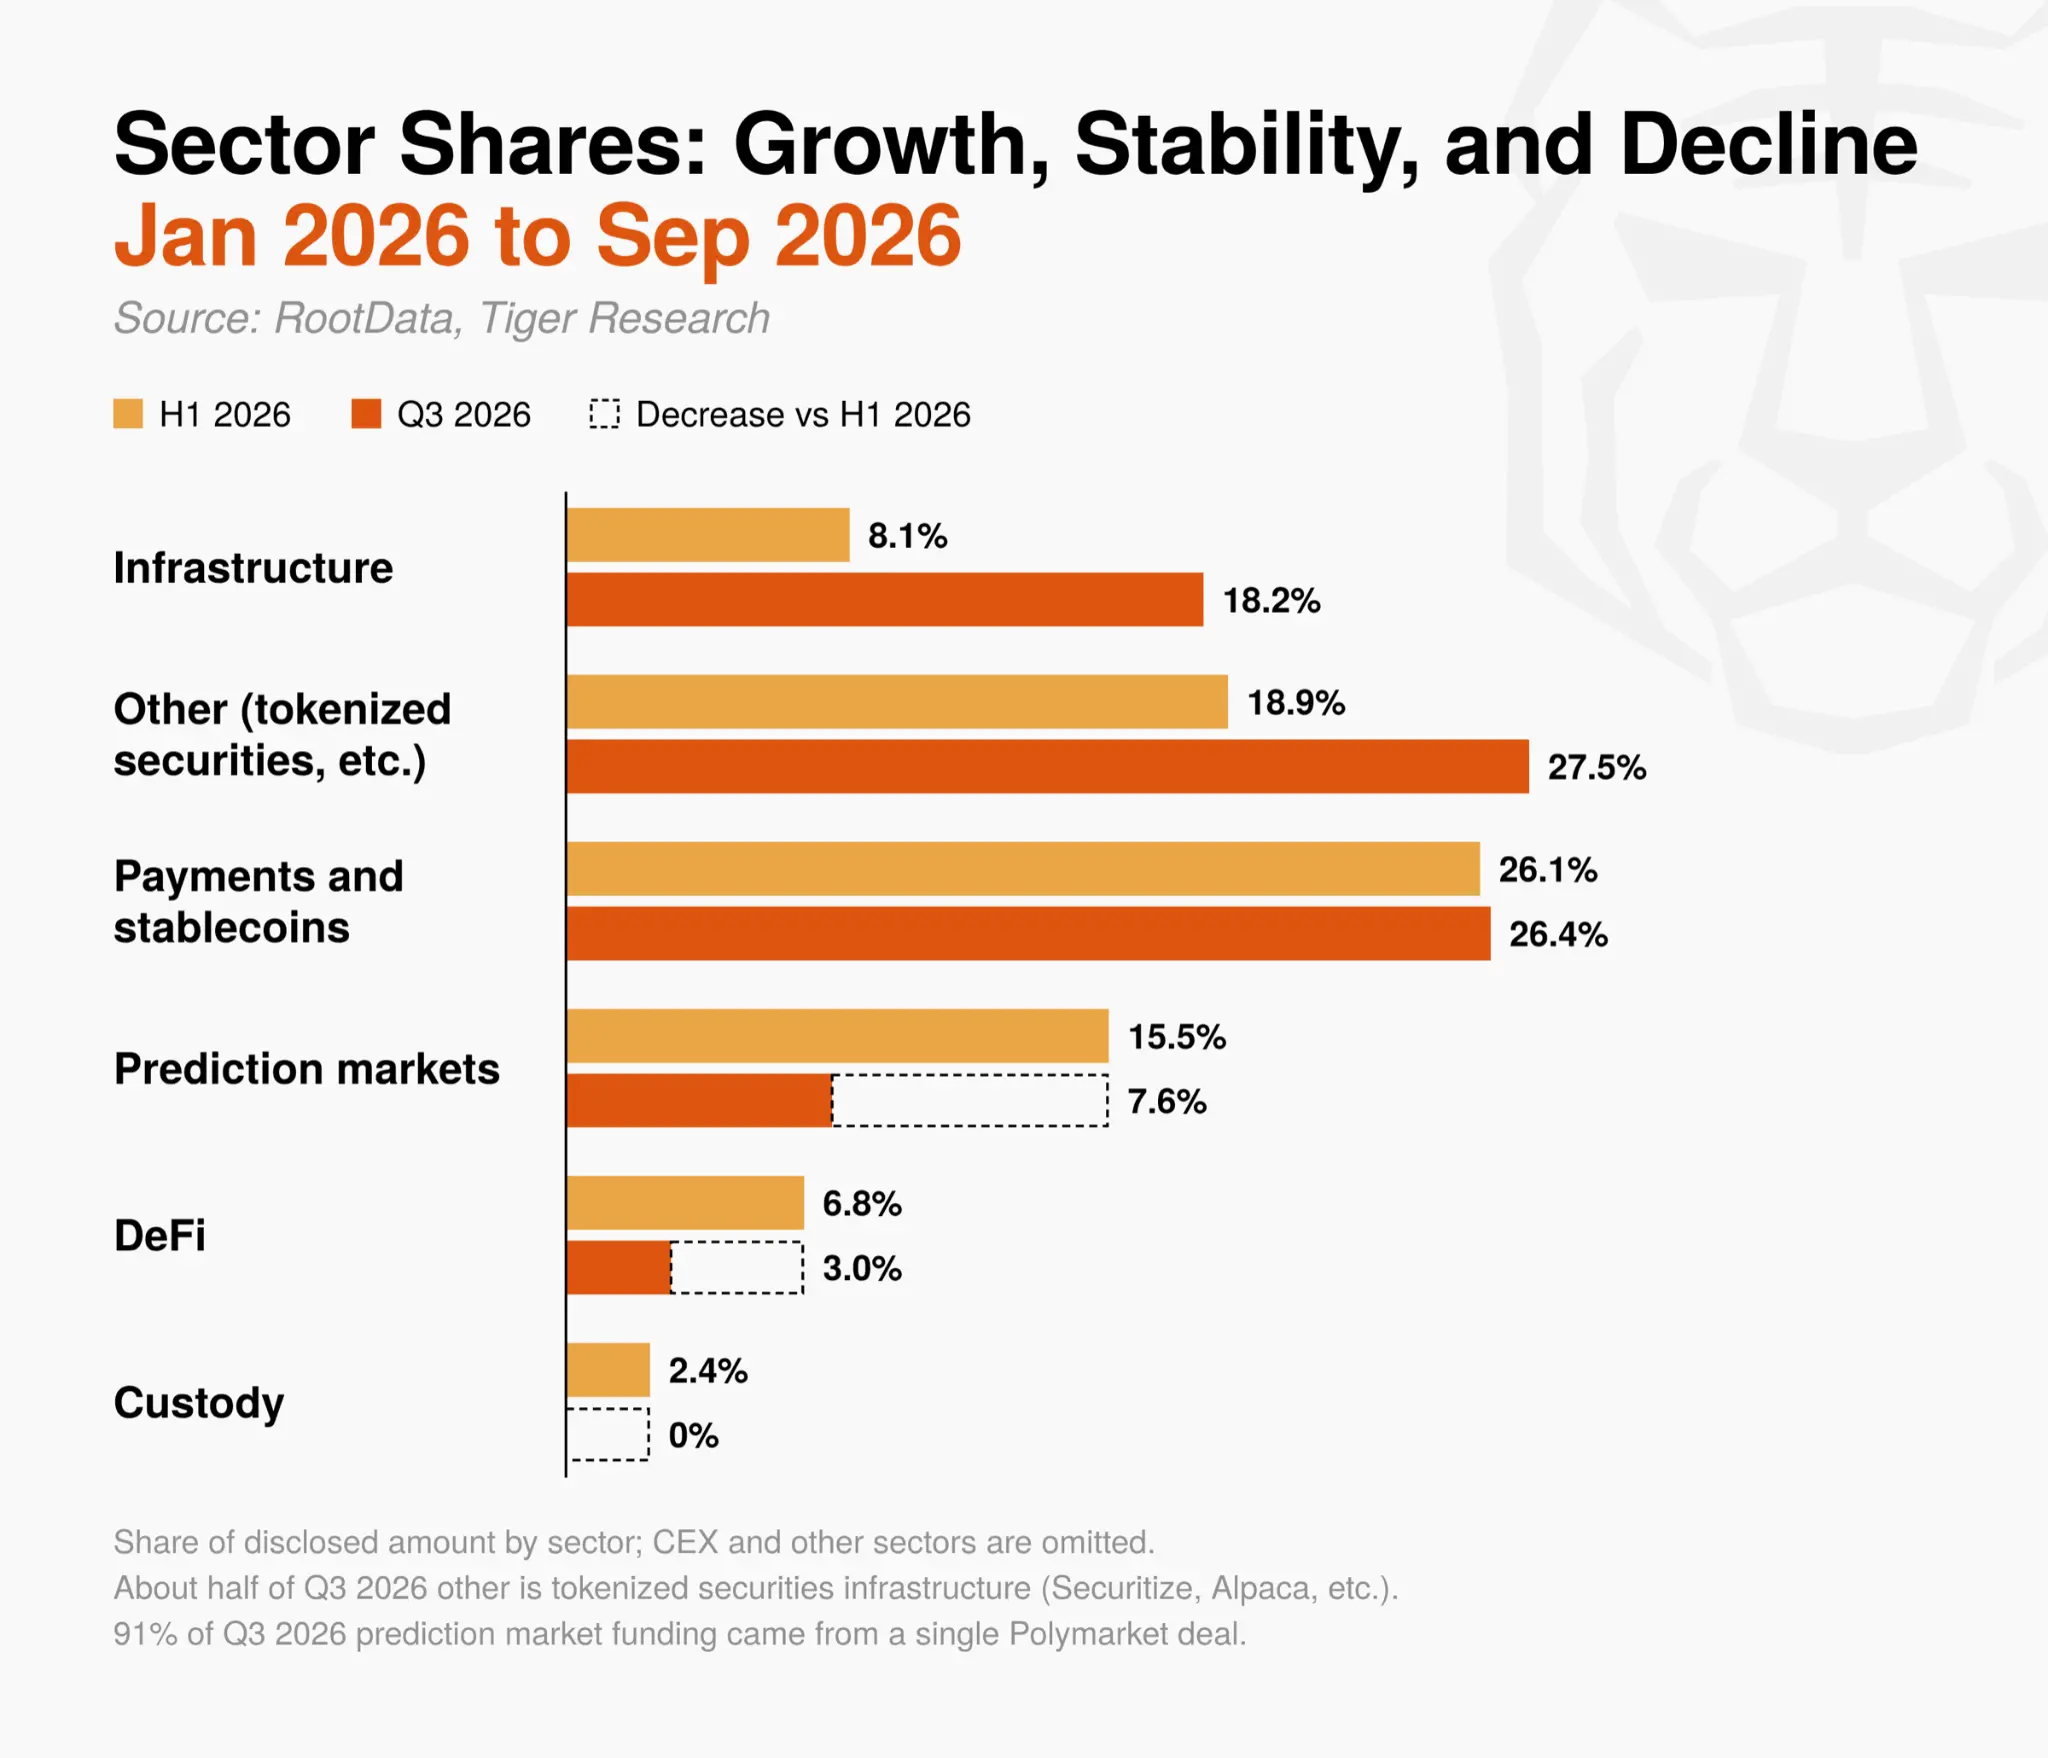
Por setor, o capital no terceiro trimestre fluíram para áreas que conectam as finanças tradicionais ao ecossistema cripto, e não para novos protocolos de camada 1 e camada 2.
A participação do setor de infraestrutura nos investimentos divulgados mais que dobrou, de 8,1% na primeira metade do ano para 18,2%. Esse crescimento veio de transações relacionadas à IA, não de novas redes blockchain. Exemplos principais incluem a Ionic Digital, que mudou seu foco para data centers de IA, e a Prime Intellect, empresa de infraestrutura para treinamento de IA.
Do capital classificado como 'outros', cerca de metade fluíram para infraestrutura de títulos tokenizados, como Securitize e Alpaca. Pagamentos e stablecoins foram o único setor que manteve sua participação constante.
Em contraste, setores menos ligados às finanças tradicionais atraíram significativamente menos capital. No mercado de previsão, uma única transação de cerca de US$ 300 milhões da Polymarket representou 91% dos investimentos do terceiro trimestre. Os investimentos em DeFi caíram 71%, e o número de transações também diminuiu, ficando em apenas 3,0% do total. A maior transação em DeFi foi da Cari Network, uma rede de tokens de depósito apoiada por bancos regionais dos EUA. Não houve novos investimentos no segmento de custódia, com atividades limitadas a integrações entre empresas consolidadas, como a aquisição da área de negociação da NYDIG pela BitGo.
No terceiro trimestre, o capital fluiu apenas para empresas maduras que já possuem licenças e aprovações regulatórias ou para projetos associados a instituições financeiras tradicionais, como bancos. Os investimentos claramente migraram da construção de novos ecossistemas cripto para os canais de distribuição e infraestrutura necessários para que o capital financeiro tradicional entre no mercado cripto.
3. Implicações para Diversos Participantes de Mercado
Apesar da recuperação dos preços, o fluxo de capital para empresas de cripto permaneceu restrito no terceiro trimestre. O capital mudou seus alvos: aquisições menores que reforcem capacidades específicas substituíram grandes transações, e investidores estratégicos buscando expandir suas próprias plataformas tornaram-se mais proeminentes do que investidores financeiros líderes.
O capital também está concentrado em empresas que comprovaram seu negócio por meio de receita e licenças, em vez de projetos iniciais. À medida que as tendências de controle e fundamentos mencionadas no relatório anterior persistem, as seções a seguir detalham as principais tarefas enfrentadas pelos diversos participantes do mercado.
3.1 Empresas e Fundadores de Cripto
Prepare-se para ciclos mais longos de financiamento inicial: A queda no número de rodadas semente no terceiro trimestre foi mais acentuada que a média de mercado. Antes da próxima rodada, as empresas devem recalculá-las conservadoramente para garantir sua autonomia financeira até atingir marcos específicos, como receita, licenças ou parcerias importantes.
Revise os termos de investimentos estratégicos: O capital de VCs ligados a CEXs ainda flui, mas pode vir com condições, como exigir compromisso de uso de uma CEX ou blockchain específica. As empresas devem verificar antecipadamente se tais condições restringirão futuros investimentos financeiros ou a venda da empresa.
Desenvolva capacidades regulatórias e de licenciamento: Os adquirentes recentes focam em capacidades imediatamente utilizáveis — como licenças de valores mobiliários, redes de pagamentos e infraestrutura de negociação — e não na empresa como um todo. Empresas que consideram venda ou parceria devem esclarecer suas capacidades centrais e como elas se alinham aos negócios de possíveis parceiros.
Utilize métodos de financiamento mais diversos: Empresas com fluxo de caixa estável podem considerar métodos tradicionais, como emissão de títulos ou linhas de crédito, para reduzir a diluição de participação acionária.
3.2 Instituições Financeiras Tradicionais e Empresas
Entre no mercado por meio de aquisições: Para novos negócios em cripto, adquirir uma empresa especializada com licenças e experiência operacional pode ser mais eficiente do que construir infraestrutura internamente. As fusões e aquisições em torno de infraestrutura, licenças e capacidades de negociação continuam aumentando.
Avalie transações com base nas condições reais: Analisar apenas os valores divulgados não indica como o mercado valoriza essas empresas. Compradores devem priorizar a adequação ao seu próprio negócio e trabalhar com consultores especializados para avaliar se a transação gera valor além do preço.
3.3 Investidores e Participantes Varejistas
Tenha cautela com notícias de financiamento: Anúncios de financiamento por VC não devem ser automaticamente vistos como sinais de compra. As grandes vendas de tokens e lucros excessivos com negociações do passado são menos prováveis no atual mercado, e investidores varejistas devem reconhecer que o potencial de valorização de posições iniciais é limitado.
Avalie projetos com base em fundamentos: As avaliações devem considerar estrutura de receita, conformidade regulatória e conexões com finanças tradicionais, em vez de cronogramas de emissão de tokens ou notícias de curto prazo.
O mercado de cripto está avançando além de expectativas de curto prazo, migrando para a demonstração de valor real e uso prático. Alguns investidores podem lamentar essa mudança, mas a transição do mercado para uma indústria consolidada pode ser vista como um desenvolvimento saudável.
Participantes do mercado que reconhecerem essa mudança estrutural e fortalecerem sua competitividade central e gestão de riscos estarão melhor preparados para a próxima fase do mercado.
Dados e Métodos
Fonte de Dados: Os dados de janeiro de 2024 a setembro de 2026 baseiam-se na API RootData, totalizando 3.515 rodadas de financiamento, rotuladas pela data de registro na RootData. Ionic Digital e Gauntlet, concluídas em junho mas anunciadas em julho, são contabilizadas no terceiro trimestre. Das 195 entradas do terceiro trimestre na RootData, duas não são investimentos: uma é uma colaboração entre Robinhood e dYdX Labs para lançamento de DEX; outra é a adesão à Ethereum Enterprise Alliance — ambas excluídas, restando 193 transações para análise.
Critério de Valores: Os valores deste relatório são a soma dos montantes divulgados, com 112 das 193 transações do terceiro trimestre divulgadas e 286 das 441 do primeiro semestre divulgadas. Transações sem valor divulgado não foram incluídas, logo o volume real é maior que os números apresentados. Uma rodada de financiamento da Raven registrada na RootData é de US$ 90 milhões, mas foi excluída porque a fonte original indicava tratar-se de avaliação, não de valor investido.
Valores de M&A: Os valores de M&A divulgados e a proporção de declínio em M&A é de 83%, com base apenas em transações com valores registrados na RootData. Transações com valores divulgados, mas não registradas na RootData — como Circle e Tazapay (US$ 400 milhões segundo arquivos da SEC) e Future Assets e Korbit (cerca de 141,4 bilhões de won coreanos, ou ~US$ 100 milhões) — são mencionadas separadamente no texto. A comparação de M&A do terceiro trimestre refere-se a dados trimestrais da Architect Partners.
Tipos de Financiamento: M&A segue os tipos de rodada da RootData. Captações públicas incluem IPOs, captações pós-listagem e listagens via Securitize. Dívida inclui financiamento por dívida, notas Ripple Prime e parte de dívida nas rodadas da Félix Pago. Vendas de tokens incluem rodadas OTC e públicas. Todas as demais transações são classificadas como investimentos de capital de risco e estratégicos, incluindo aquisições de ações de acionistas existentes — como Hana Financial Group e Samsung Securities comprando ações da Dunamu no primeiro semestre.
Comparação do primeiro semestre e do terceiro trimestre: Devido às diferentes durações dos dois períodos (seis meses e três meses), tanto o número quanto os valores das transações são convertidos em médias mensais para comparação. Os dados do primeiro semestre foram recalculados com base em dados posteriores do RootData (441 transações, anteriormente 435).
Etapas de financiamento: Os dados são contabilizados por etapa, como rodadas seed e rodadas A a C, incluindo apenas transações registradas com etapas no RootData (143 das 193 transações no terceiro trimestre). Por exemplo, a rodada C da Fasset e a rodada B da Augustus não constam nas estatísticas por etapa, pois o RootData não registrou suas respectivas etapas.
Classificação por segmento: Cada transação é classificada em um único segmento com base nas tags de projeto do RootData, priorizando, nesta ordem, segmentos mais específicos quanto ao modelo de negócios: mercados preditivos, CEX, custódia, pagamentos e stablecoins, DeFi, jogos, NFTs, social e entretenimento, infraestrutura. Grandes transações sem tags são classificadas manualmente após análise do negócio; aquelas que não se enquadram em nenhum segmento são contabilizadas como 'outros'.
Participação institucional nas transações: Transações envolvendo pelo menos um investidor classificado pelo RootData como entidade corporativa ou institucional. Isso é coerente com o critério de 'transações envolvendo instituições financeiras tradicionais' do relatório anterior.
Transações diretamente envolvendo instituições financeiras tradicionais: Transações com pelo menos um banco, corretora, gestora de ativos, operadora de bolsa, rede de pagamentos, empresa de rating de crédito ou de dados, market maker tradicional ou departamento de investimentos dessas instituições. Transações sem informações sobre investidores no RootData não são incluídas nas estatísticas, tornando essa proporção conservadora. Exemplos: aquisição de ações da Dunamu pelo Hana Financial Group e pela Samsung Securities no primeiro semestre, e investimento de um banco regional norte-americano na Cari Network no terceiro trimestre não foram contabilizados por falta de dados sobre os investidores. Investidores identificados por reconhecimento de palavras-chave foram verificados individualmente; fintechs como PayPal, Stripe, Robinhood e Nium não são consideradas instituições financeiras tradicionais.
Verificação de transações relevantes: As transações relevantes mencionadas no terceiro trimestre foram cruzadas com comunicados oficiais das empresas, arquivos regulatórios e relatos da mídia tradicional. Transações ainda em fase de acordo (S&P Global com OpenZeppelin, Nasdaq com LeveL Markets, Circle com Tazapay) ainda não tiveram entrega concluída.
Indicadores de mercado: Preços do Bitcoin e retornos trimestrais baseiam-se nos preços de fechamento diários do par BTC/USDT na Binance (UTC). O Índice de Medo e Ganância Cripto vem do Alternative.me; o fluxo líquido dos ETFs spot de Bitcoin dos EUA é proveniente dos dados SoSoValue citados pelo Investing.com. A votação da Lei CLARITY e isenções da SEC baseiam-se nos registros de votação do Senado norte-americano e em relatórios correlatos divulgados pela SEC.