SoFi registra receita recorde, mas seu motor de crescimento continua sendo o negócio de empréstimos
 Tapbit Wire
Em 27 de outubro, a fintech norte-americana SoFi divulgou um relatório trimestral de resultados recorde e elevou novamente sua orientação de receita para o ano inteiro. Seu aplicativo inclui depósitos, investimentos e cartões de crédito, mas o principal negócio de maior crescimento no relatório é, na verdade, o de empréstimos.
Segundo o relatório de resultados do terceiro trimestre da SoFi, sua receita líquida cresceu 44% em relação ao mesmo período do ano anterior, com lucro líquido de US$ 241 milhões. Por trás desse crescimento, os segmentos de empréstimos, serviços financeiros e plataforma tecnológica tiveram desempenhos distintos.
A SoFi busca que os usuários satisfaçam suas necessidades financeiras em um único lugar. Para ela, contas de depósito e investimento atraem clientes e recursos; empréstimos geram juros e taxas; e a plataforma tecnológica fornece infraestrutura financeira a outras empresas. Esses negócios estão interconectados, mas isso não significa que gerem lucro ao mesmo ritmo.
De onde vem o dinheiro do crescimento?
O segmento de empréstimos contribuiu com o maior incremento de receita
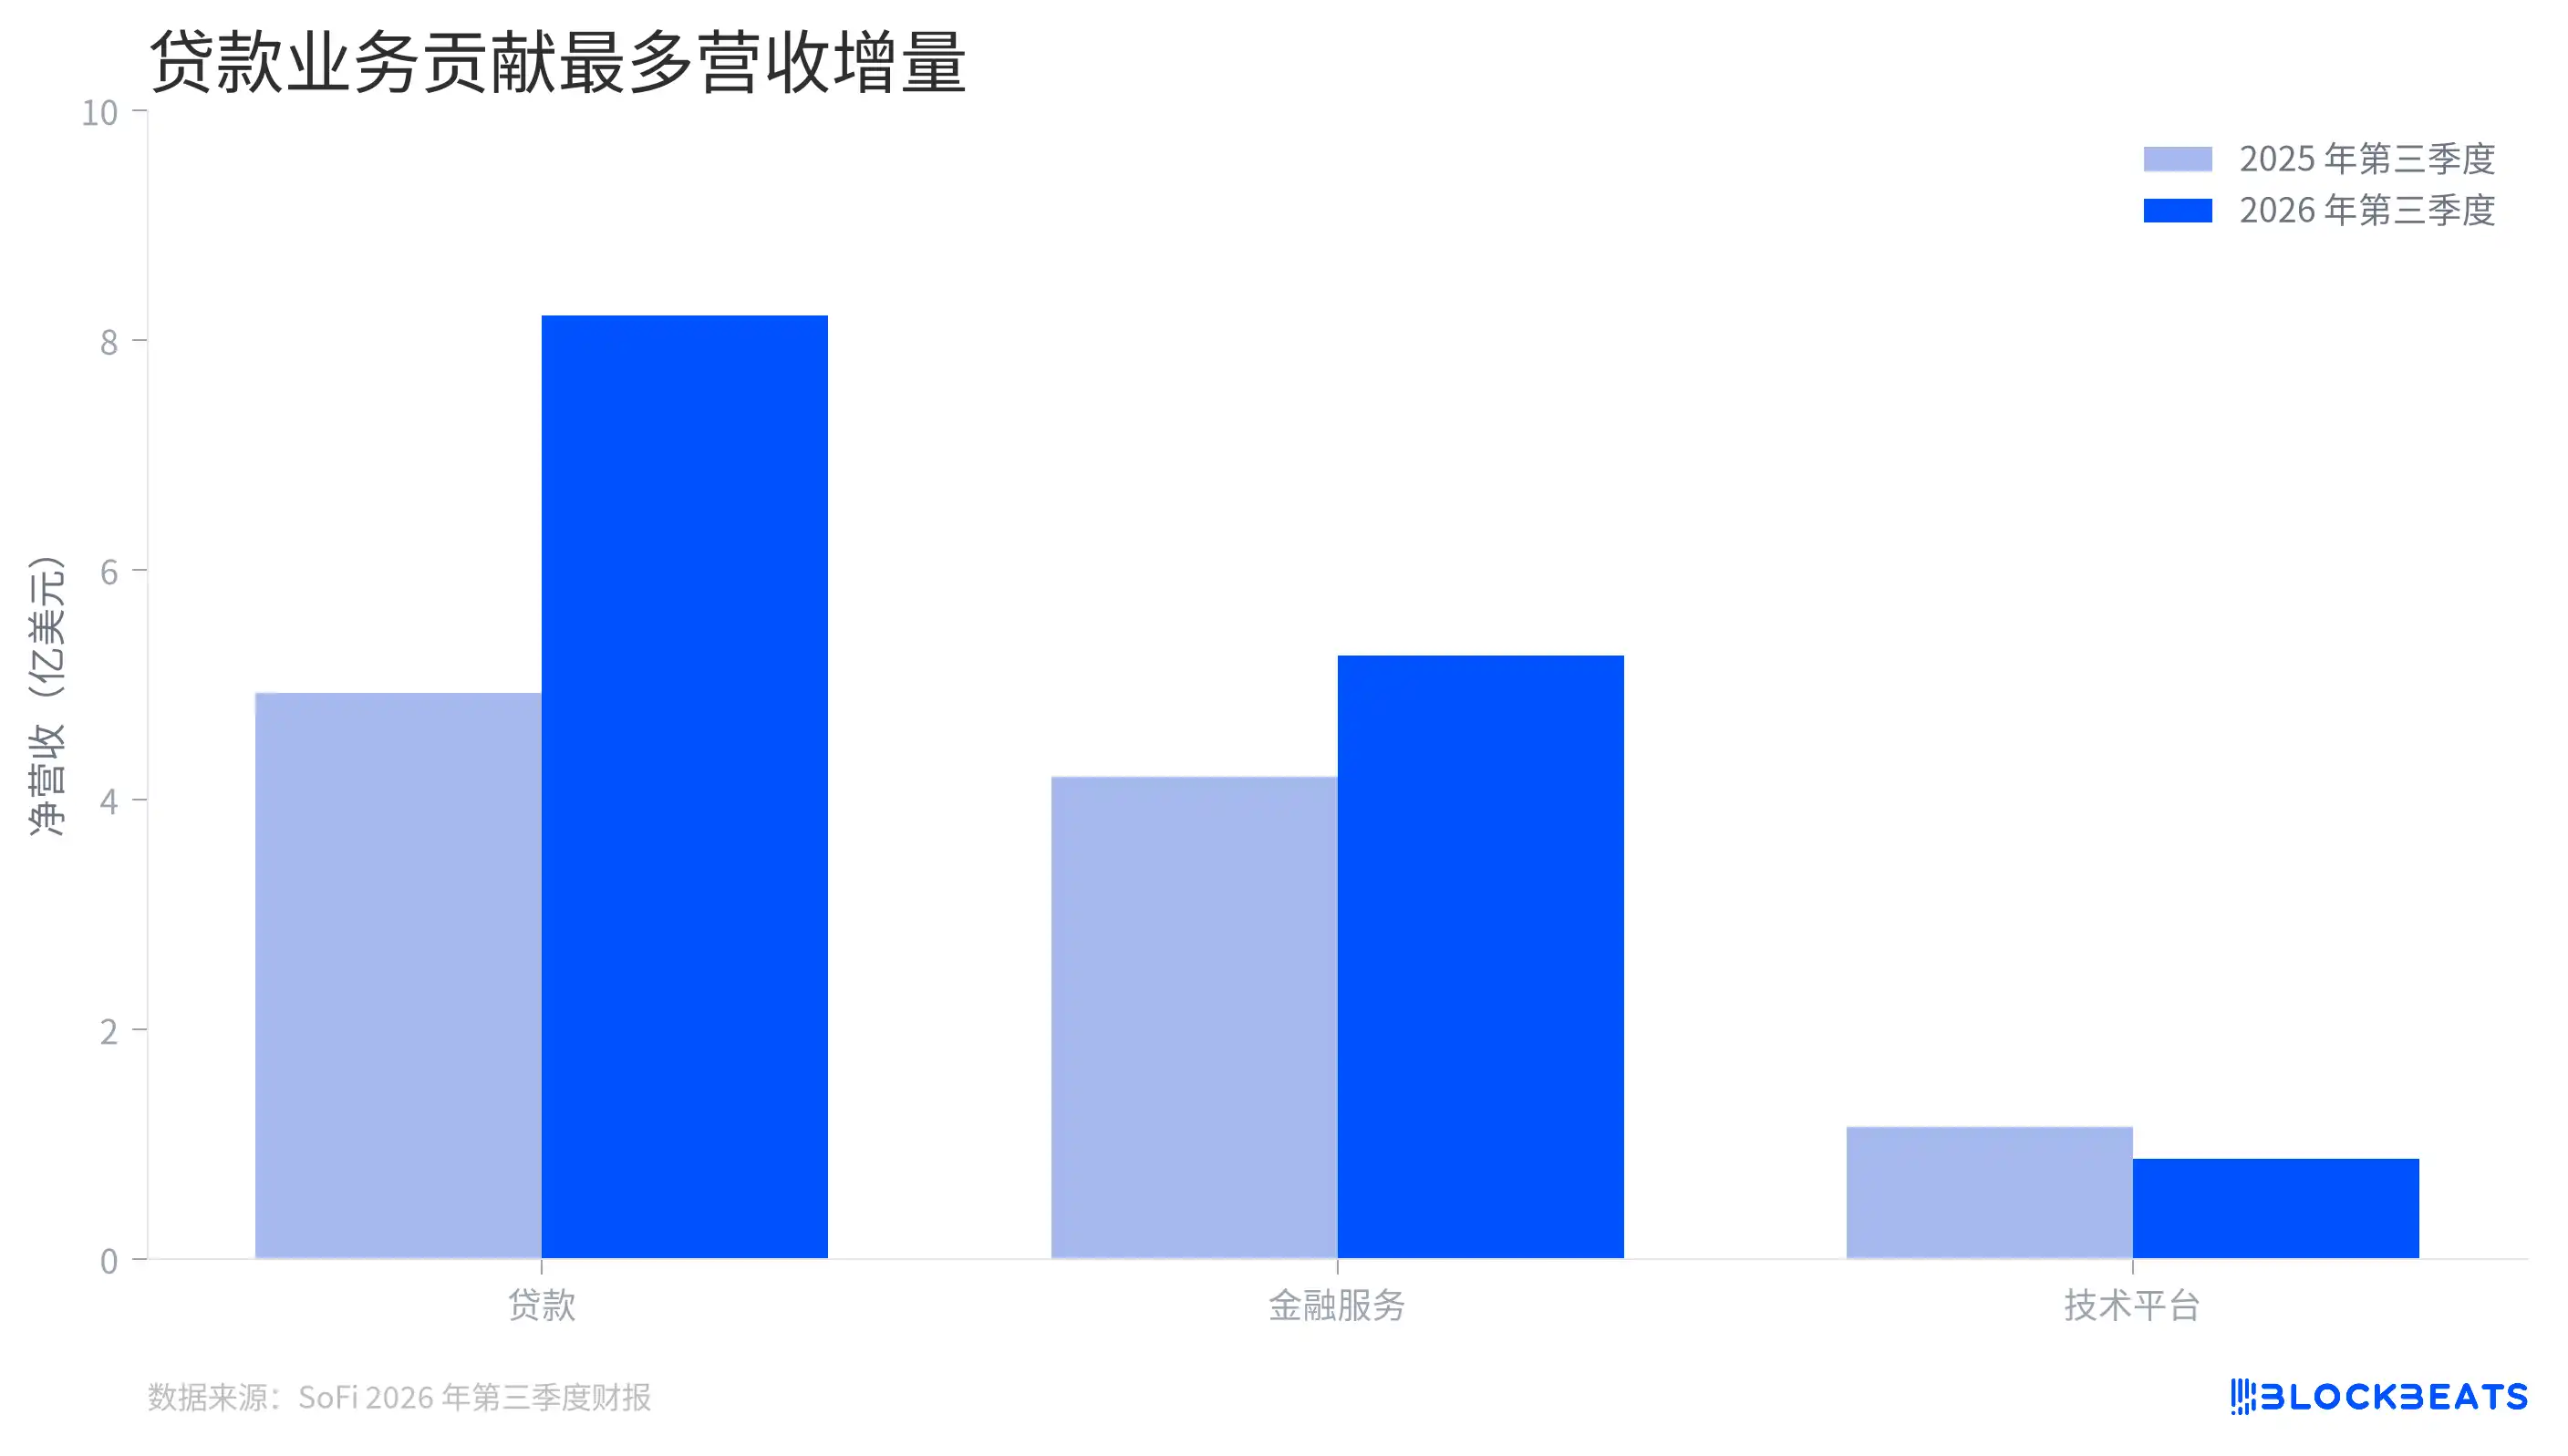
O segmento de empréstimos foi a maior fonte de crescimento neste trimestre. Em comparação com o mesmo período do ano anterior, sua receita líquida aumentou cerca de US$ 328 milhões — um incremento maior que as variações dos outros dois segmentos. A expansão na originação de empréstimos pessoais gerou mais receita de juros e taxas de originação.
Esse crescimento também altera a forma como a SoFi é percebida. Ao abrir o aplicativo, os usuários veem um conjunto de ferramentas financeiras, mas o crescimento da receita da empresa permanece fortemente vinculado à demanda por empréstimos, à precificação dos créditos e aos custos de captação. Mais pontos de entrada de produtos não significam, automaticamente, que a receita tenha escapado do ciclo de empréstimos.
O segmento de serviços financeiros também está crescendo. Ele inclui depósitos, investimentos e outros negócios, além do negócio de plataforma de empréstimos — que encontra tomadores para terceiros ou presta serviços de originação. A receita gerada por este último é registrada no segmento de serviços financeiros; portanto, considerar diretamente os «serviços financeiros» como uma receita totalmente imune ao mercado de empréstimos também subestimaria a presença desse segmento.
Há ainda um detalhe na metodologia dos dados por segmento. O gráfico mostra a receita líquida divulgada pela empresa para cada segmento. Existem transações e eliminações entre segmentos, logo as barras não podem ser simplesmente somadas para representar diretamente a receita consolidada.
A plataforma tecnológica seguiu uma trajetória distinta. Segundo o relatório financeiro, sua receita caiu 24% em relação ao ano anterior, com o período de comparação afetado pela saída de um grande cliente. A empresa informou que, excluído esse impacto, a receita do segmento cresceu 18% no mesmo período. Esses dois números respondem a perguntas diferentes: o primeiro reflete a variação real da receita reportada; o segundo serve para observar o crescimento do negócio remanescente.
Por que os depósitos são importantes para o crescimento dos empréstimos?
Custo médio de depósitos e financiamento por warehouse
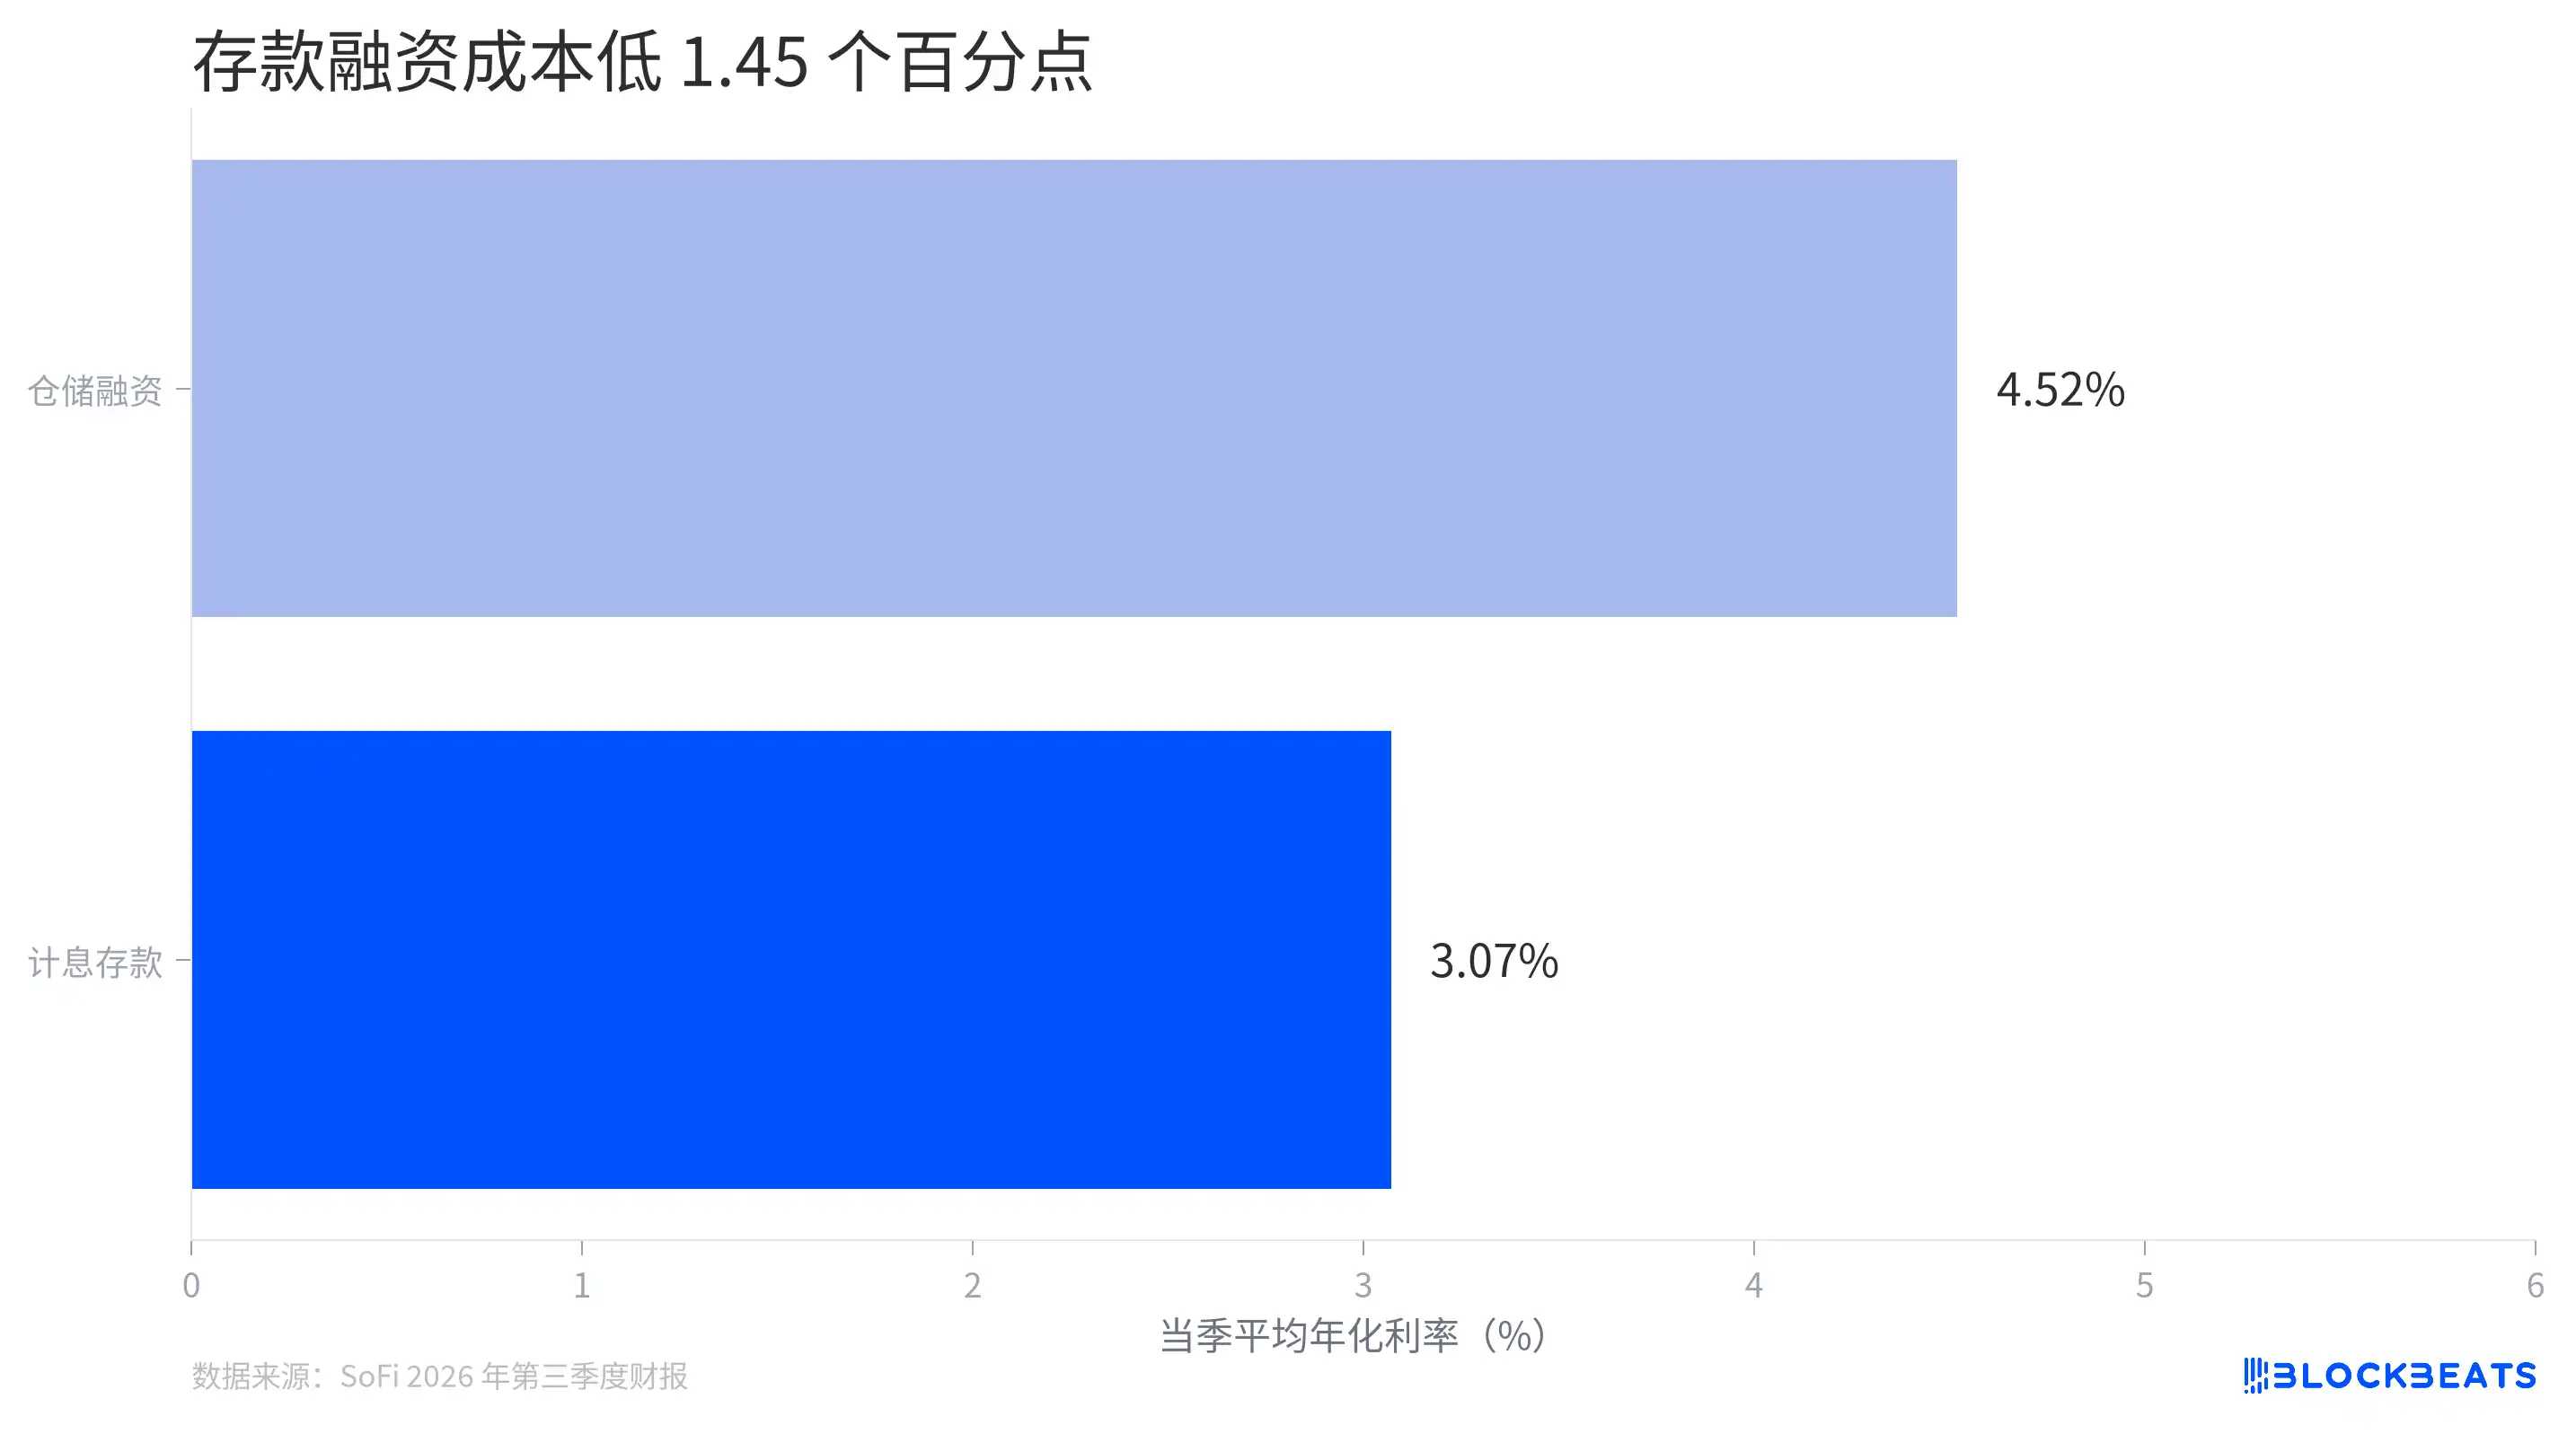
Empréstimos exigem captação. A SoFi pode usar depósitos ou obter recursos por meio de canais como o financiamento por warehouse. Este último pode ser entendido como financiamento lastreado em ativos de empréstimos, normalmente usado para sustentar operações de crédito antes da venda ou securitização dos empréstimos.
Segundo o relatório financeiro, o custo médio anualizado dos depósitos remunerados no terceiro trimestre foi de 3,07%, enquanto o financiamento por warehouse foi de 4,52%. Tudo o mais constante, para cada US$ 100 captados, a diferença anualizada no custo de juros entre os dois métodos é de cerca de US$ 1,45.
Multiplicada por uma escala massiva de captação, essa diferença gera outra estimativa no relatório financeiro da empresa. A SoFi afirmou que a mudança na composição das fontes de captação gerou economia anualizada de despesas com juros de aproximadamente US$ 745 milhões. Trata-se de uma comparação anualizada calculada sob suposições da empresa, não do valor efetivo de caixa economizado no trimestre, e não pode ser somada diretamente ao lucro trimestral.
O crescimento dos depósitos deu à empresa mais espaço para usar esse canal de captação. Ao final do terceiro trimestre, o saldo de depósitos da SoFi atingiu US$ 51,3 bilhões, um aumento de US$ 5,8 bilhões no trimestre. Depósitos não são dinheiro gratuito; a empresa ainda precisa pagar juros aos depositantes, e a vantagem de custo também varia conforme a precificação dos depósitos e outras taxas de captação.
O custo de captação é apenas um lado da carteira de empréstimos; o outro é saber se os valores emprestados podem ser recuperados. A SoFi divulgou que a taxa anualizada de inadimplência para empréstimos pessoais foi de 2,26%, queda de 34 pontos-base em relação ao ano anterior. Contudo, a empresa observou que essa métrica é afetada por vendas de ativos, novos empréstimos e vendas de empréstimos inadimplentes. Alterações na carteira de empréstimos modificam o numerador ou o denominador, logo não se pode concluir, apenas com base na queda da taxa de inadimplência, que o risco de crédito tenha diminuído proporcionalmente.
Ter mais usuários significa necessariamente ganhar mais dinheiro?
Crescimento em produtos e membros
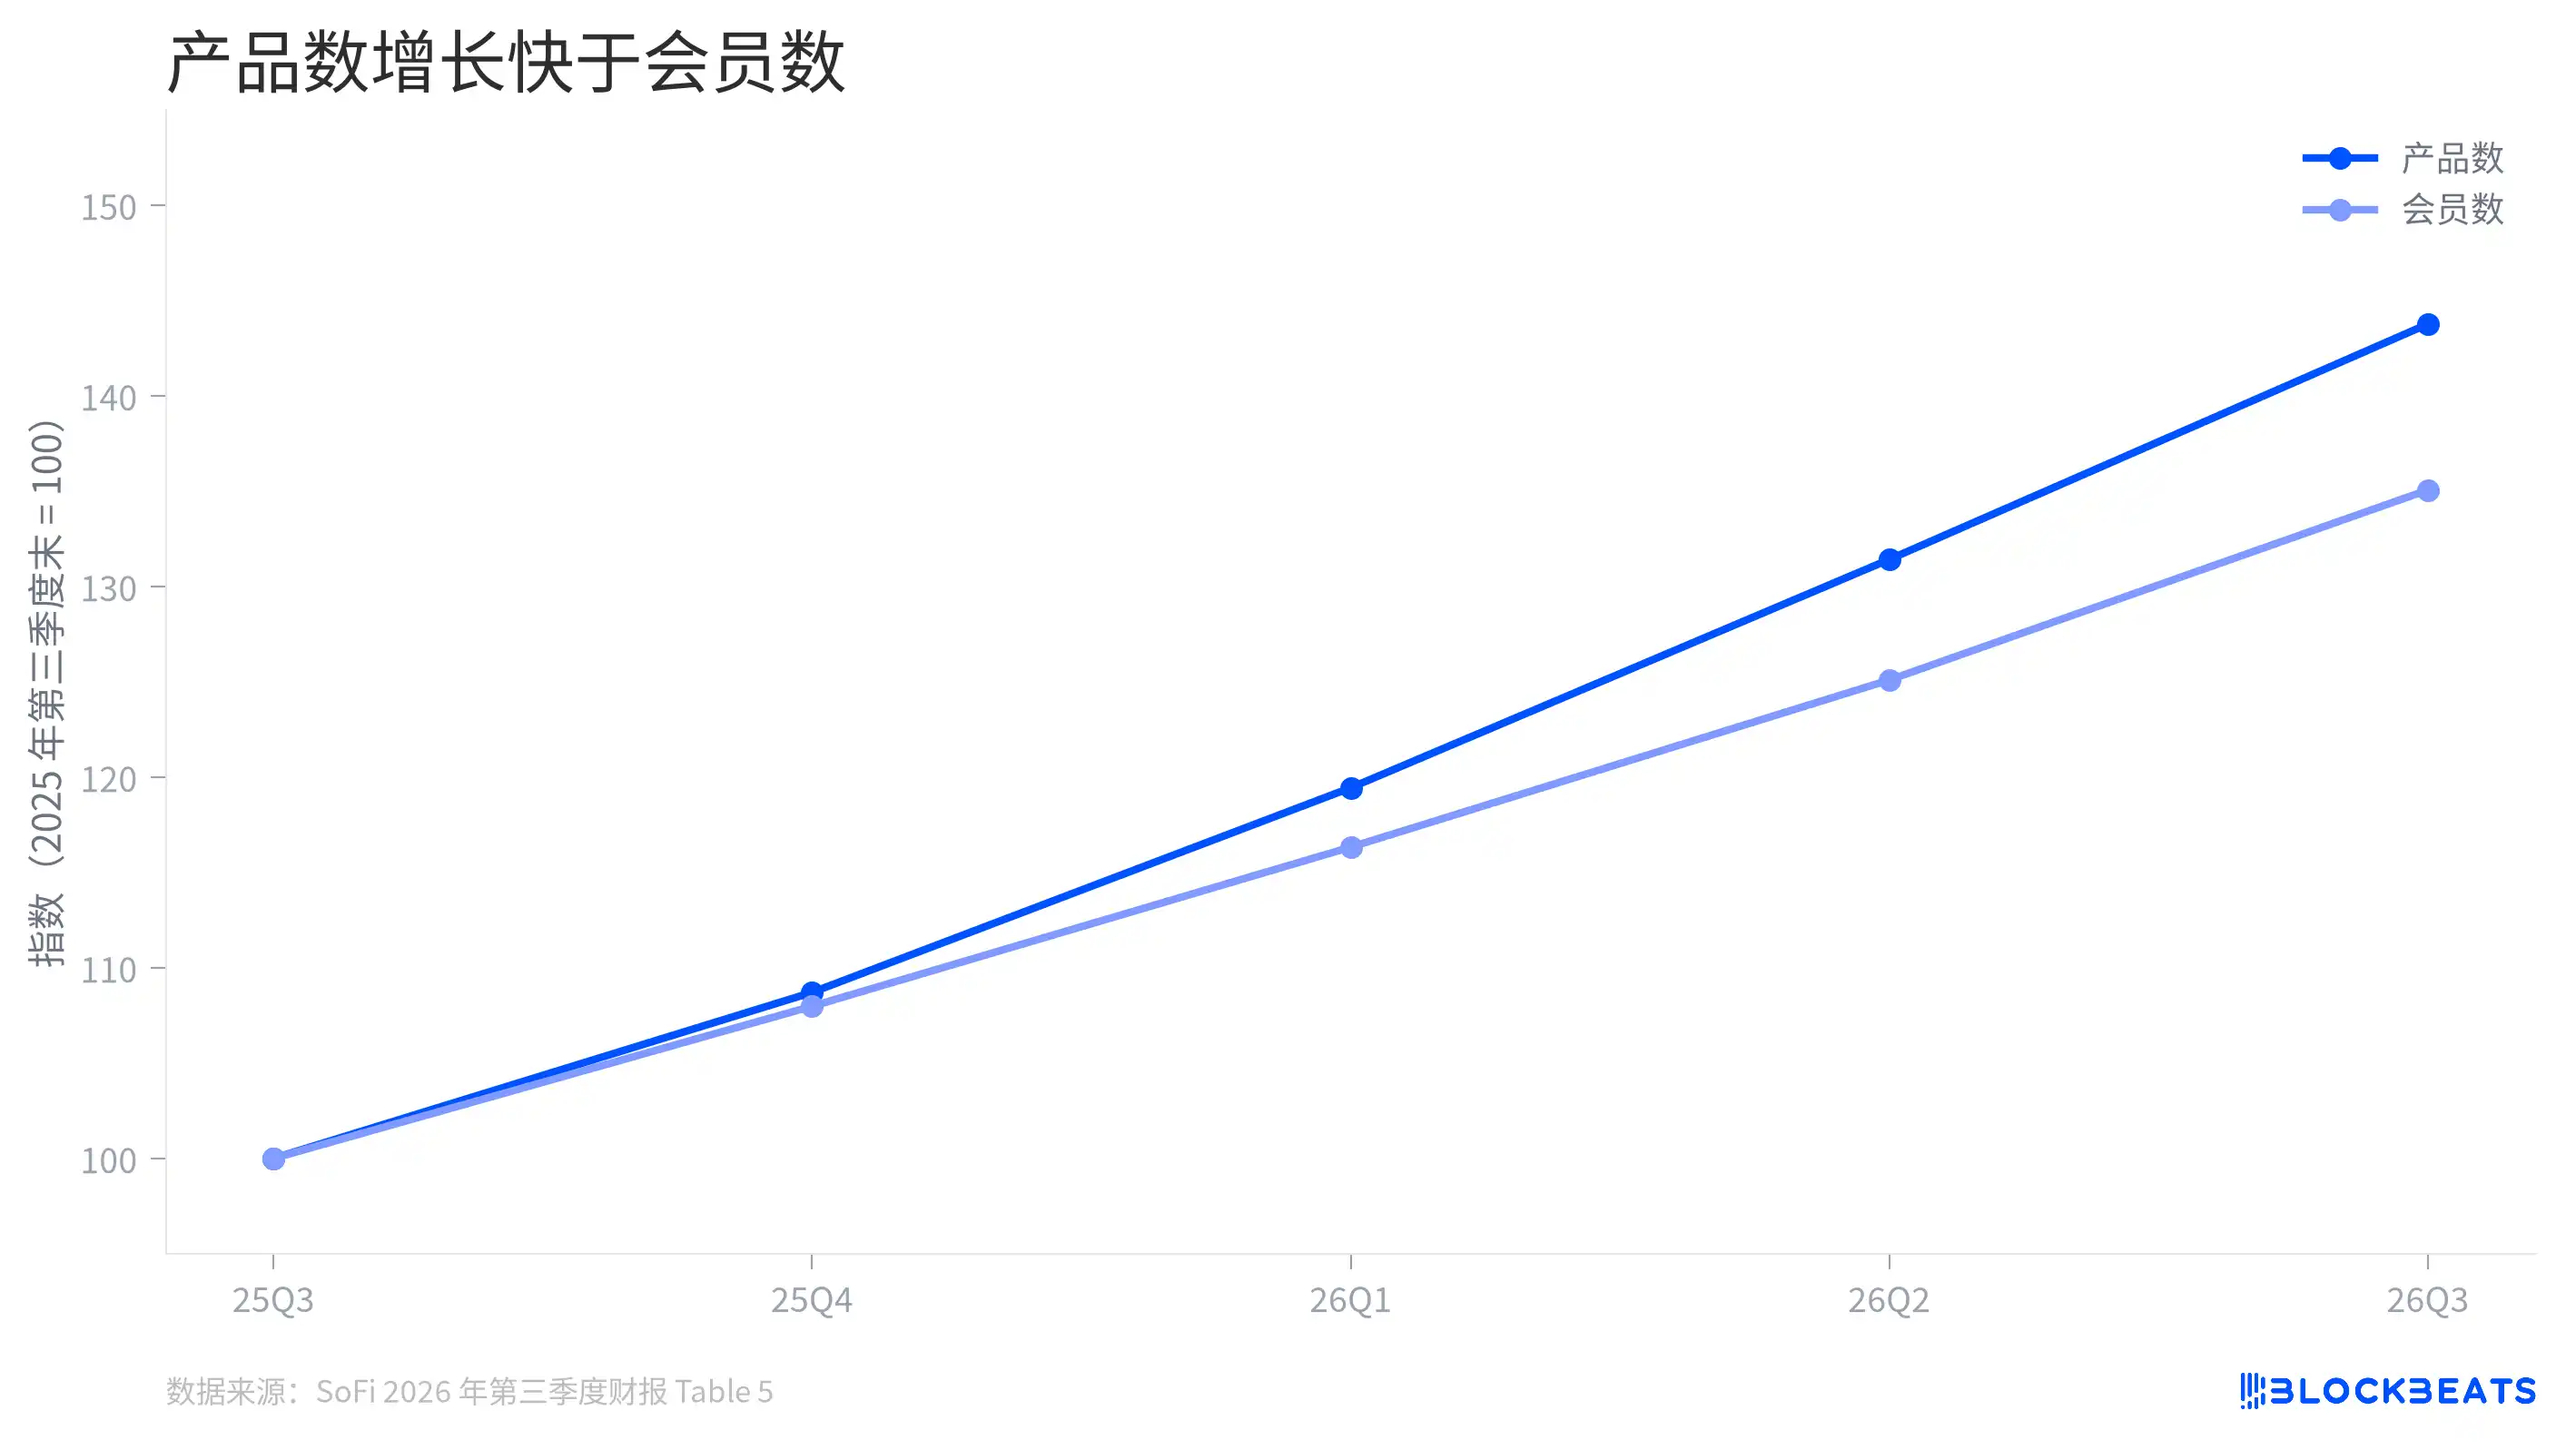
Tanto o número de membros quanto o de produtos da SoFi estão em expansão, com o crescimento de produtos ocorrendo mais rapidamente. Tomando-se como base 100 o final do terceiro trimestre do ano passado, ao final do terceiro trimestre deste ano o índice de produtos atingiu cerca de 144, enquanto o índice de membros ficou em torno de 135.
Isso indica que, com base nas cifras acumuladas divulgadas pela empresa, o número de produtos por membro aumentou. No entanto, isso, por si só, não comprova quanto desse crescimento resulta de compras cruzadas por membros existentes, nem representa diretamente um aumento na frequência de uso por usuário ativo. Novos membros que adquirem múltiplos produtos também podem elevar essa razão.
A razão está nas definições estatísticas. A SoFi considera membros as pessoas que abrem uma conta, vinculam uma conta externa ou usam seu serviço de monitoramento de pontuação de crédito; uma vez tornados membros, eles normalmente continuam contabilizados no total. O número total de produtos inclui também aqueles previamente selecionados, mas que talvez já não estejam em uso. Esses indicadores ajudam a avaliar a abrangência da plataforma, mas não correspondem a usuários ou produtos ativos mensais.
A monetização da receita também depende dos próprios produtos. O relatório de resultados mostra que a receita por produto no segmento de serviços financeiros subiu de US$ 88 no trimestre anterior para US$ 90. Isso indica uma leve melhora na métrica de receita divulgada pela empresa, mas, assim como ocorre com membros e produtos totais, ela deve ser analisada em conjunto com a composição dos produtos e a metodologia de cálculo.
Qual é a situação do negócio de criptoativos?
A SoFi relançou seu serviço de investimento em criptoativos no quarto trimestre de 2025. Os usuários podem comprar, vender e manter ativos digitais na plataforma, e o número de produtos de criptoativos atingiu 503 mil ao final do terceiro trimestre.
O valor destacado de receita com criptoativos precisa ser detalhado. Segundo o relatório de resultados, a receita da SoFi com negociação de criptoativos no trimestre foi de US$ 161,6 milhões, contra custos correspondentes de US$ 160,0 milhões. Ao subtrair esses valores, obtém-se uma receita líquida com negociação de criptoativos de US$ 1,633 milhão, proveniente principalmente das taxas cobradas pela execução de ordens de compra e venda dos usuários.
Esse valor líquido representa cerca de 0,12% da receita líquida consolidada do trimestre. Isso mostra que a receita direta com negociação de criptoativos divulgada ainda é pequena. A relevância dos produtos de criptoativos para a plataforma reside no fato de oferecerem um ponto de entrada para investimentos aos membros existentes, potencialmente criando vínculos com depósitos e outros produtos de investimento. Contudo, o relatório de resultados não divulga separadamente a receita gerada por usuários de criptoativos em outros negócios.
Após o encerramento do terceiro trimestre, a SoFi lançou, em outubro, seu produto de depósito tokenizado voltado ao consumidor, o SoFi Earn. Os dados desse produto só serão visíveis no próximo relatório de resultados.