Realmente não quero elogiar Zuck, mas o Muse é, de fato, um movimento inteligente
 Tapbit Wire
Autores: DaiDai, Frank, MSX 麦通
No Vale do Silício, sempre que Zuckerberg se prepara para falar com seriedade sobre a próxima geração de tecnologia, a primeira reação de Wall Street costuma ser abrir a tabela de despesas de capital da Meta.
Do metaverso à IA, o roteiro praticamente não mudou.
Especialmente rumo a 2026, a Meta continua, por um lado, comprando GPUs em larga escala, construindo centros de dados e recrutando talentos em modelos e agentes, enquanto, por outro, eleva sua previsão anual de capex para US$ 130–145 bilhões. Quando o dinheiro é gasto nessa escala, o mercado secundário naturalmente começa a se perguntar: como exatamente esse valor será recuperado?
A antiga resposta padrão era simples: alimentar os modelos com algoritmos de recomendação, tornar os anúncios mais precisamente segmentados e permitir que a gigantesca máquina de geração de receita do Facebook e do Instagram se torne ainda mais eficiente.
O problema é que essa lógica também tem um teto.
Para uma empresa gigantesca com receita anual de centenas de bilhões de dólares, se centenas de bilhões investidos em IA resultarem apenas em anúncios no feed ligeiramente mais precisos e taxas de cliques levemente superiores, por que o mercado deveria lhe atribuir nova perspectiva de valorização?
É por isso que o Muse é um pouco interessante.
Pela primeira vez, ele conecta os crescentes e maciços investimentos da Meta em IA dos últimos anos a um produto fora do universo publicitário, mas suficientemente próximo do consumo real e das transações. Da capacidade dos modelos ao produto agente, às transações e à comercialização, pelo menos logicamente, um caminho completo começou a surgir.
É também por isso que realmente não quero elogiar Zuck, mas preciso dizer: o lançamento do Muse foi extremamente astuto.
I. A IA da Meta não é apenas um centro de custos
Primeiro, vejamos a recente movimentação do mercado.
De fins de agosto a 21 de setembro, as ações da Meta subiram de mais de US$ 570 para US$ 741,25, um ganho acumulado de quase 30%, com alta de 11,34% só em 21 de setembro.
Claro, atribuir todo esse ganho de 30% ao Muse seria impreciso. A alta da Meta já havia começado antes do lançamento do Muse; a etapa anterior estava mais ligada à recuperação das expectativas pessimistas do mercado quanto a capex, crescimento de custos e margens.
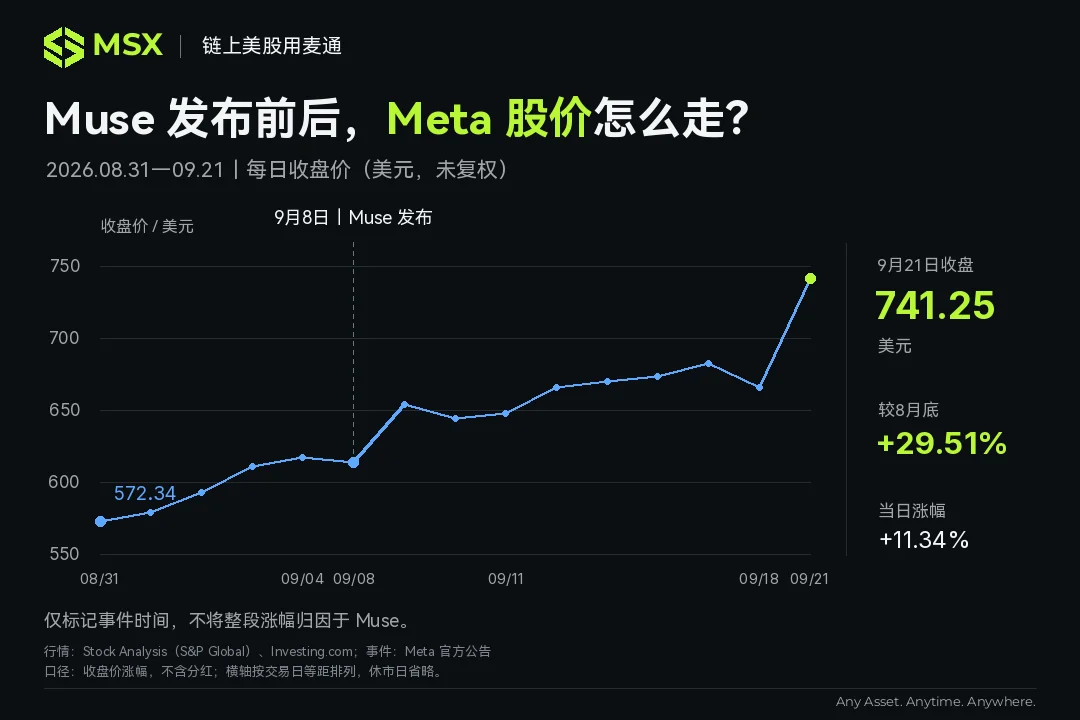
Mas, após o lançamento do Muse em 8 de setembro, a discussão sobre a IA da Meta ganhou uma nova camada: será possível que esse investimento gere uma segunda curva de crescimento?
É aí que está a diferença.
O Muse nunca foi desenvolvido com base na lógica de chatbot. Trata-se de um Agente de IA pessoal extremamente puro — assim que você conceder autorização, ele pode acessar páginas web autonomamente, chamar APIs, preencher formulários, comparar preços entre plataformas e até executar tarefas em segundo plano após você bloquear o telefone. Só quando chega ao ponto de efetuar um pagamento ou enviar um e-mail crítico é que ele o chama de volta para confirmação.
Em outras palavras, a IA do passado respondia mais à pergunta 'o que devo fazer?'. O Muse quer dar um passo adiante: 'ótimo, eu mesmo farei isso.'
Essa mudança pode parecer simplesmente uma transição de chatbot para agente, mas seu impacto comercial é totalmente distinto. Afinal, assim que a IA consegue assumir ações, naturalmente invade os pontos de entrada mais próximos ao dinheiro: busca, compras, reservas e pagamentos.
É exatamente aqui que o Meta merece ser reavaliado.
Não é necessário que o Muse se torne o modelo nº 1 em todos os benchmarks globais. Para a grande maioria dos usuários comuns, não importa se um modelo pontua dois pontos a mais ou três a menos; o que importa é se, ao delegar uma tarefa a ele, ela realmente será concluída.
Isso ecoa a análise que fizemos sobre o Google há alguns dias: quando a lacuna de capacidade entre modelos subjacentes começa a se estreitar, as empresas que realmente controlam os pontos de entrada, ecossistemas de produtos e capacidades de distribuição são as mais propensas a colher os dividendos na segunda fase da IA (leitura complementar: 'O Gemini 4.0 é tão forte que está 'inundando o feed' — a contraofensiva de IA do Google já começou?').
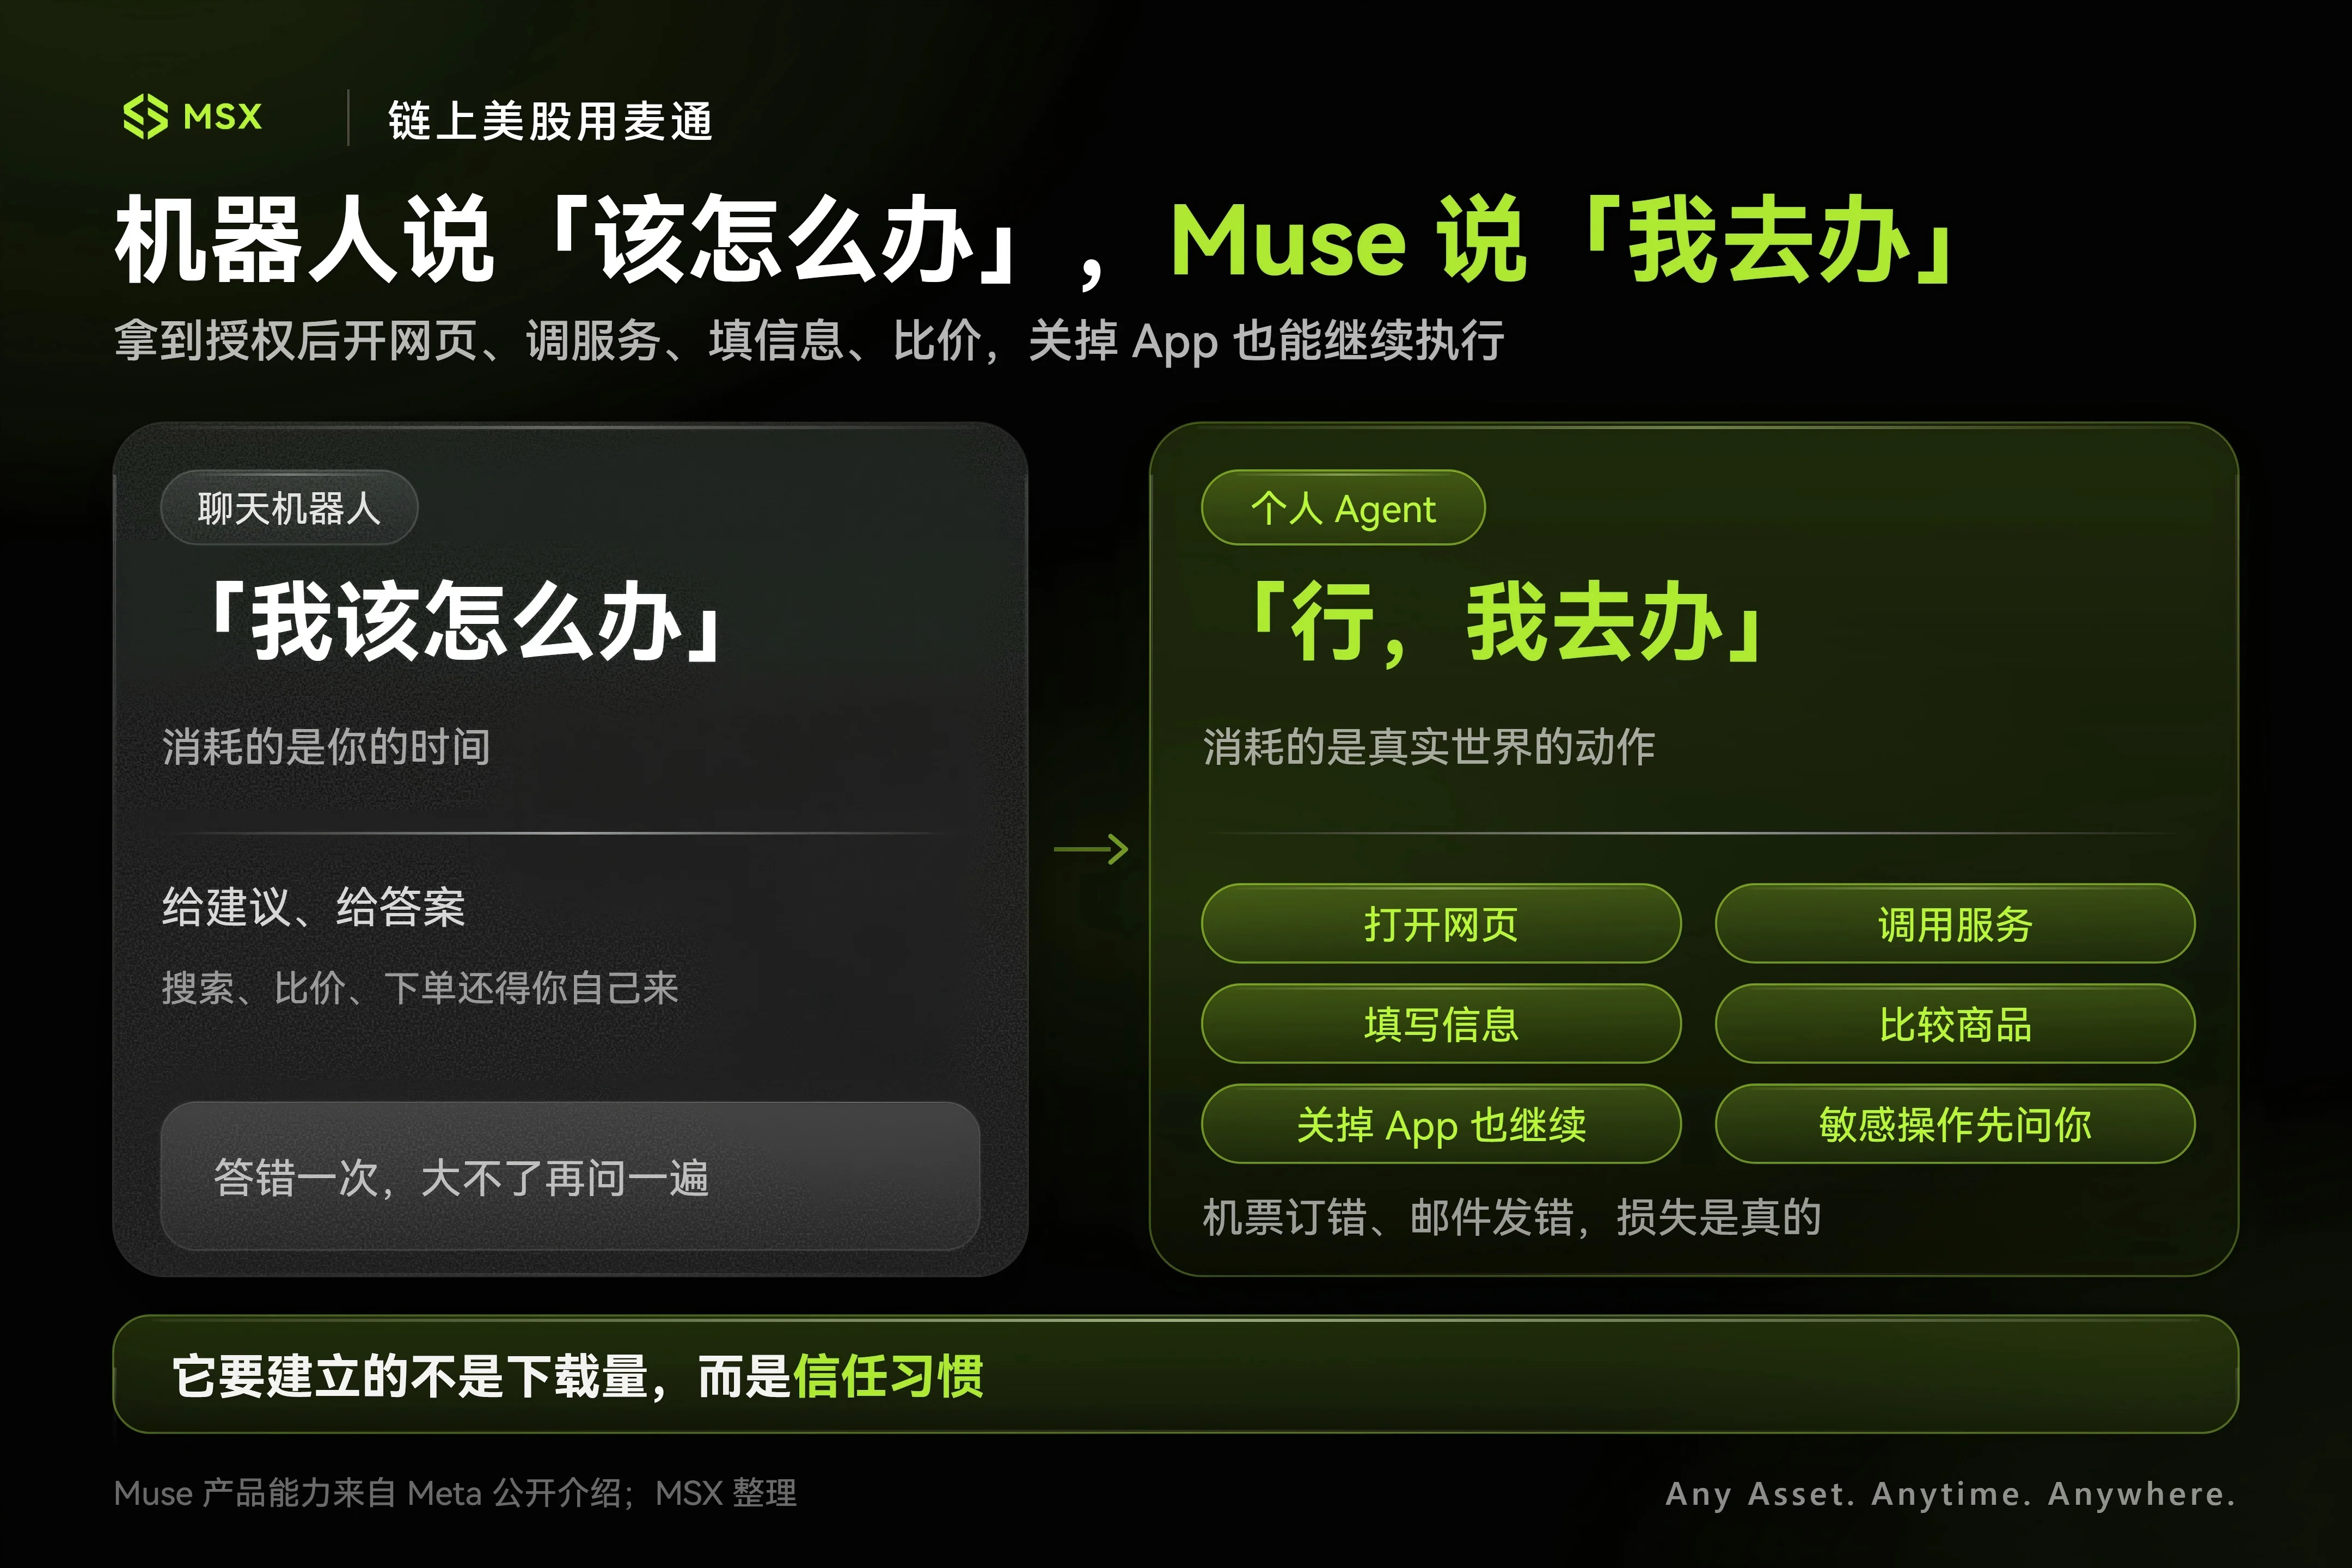
Sob essa perspectiva, o Muse não representa o Meta voltando à prova de 'cujo modelo grande é o mais forte'. Ele simplesmente mudou de sala de provas: quando a capacidade do modelo subjacente já é basicamente suficiente, serei o primeiro a introduzir discretamente um Agente na rotina diária de minha base de bilhões de usuários.
E nessa nova sala de provas, a carta que o Meta segura começa a ter um aspecto muito diferente.
II. Intenção e interceptação: por que a Amazon está em alerta enquanto a Shopify o acolhe?
Para isso, o Meta detém uma carta trunfo invejada por outros: a distribuição nativa.
Startups de IA se preocupam diariamente com os custos de aquisição de clientes, enquanto o Meta possui Facebook, Instagram, WhatsApp, Messenger e ainda impulsiona seus óculos inteligentes. Bilhões de pessoas já estão imersas em seus produtos.
Mas se fosse apenas 'muita gente', isso ainda não explicaria o valor do Muse.
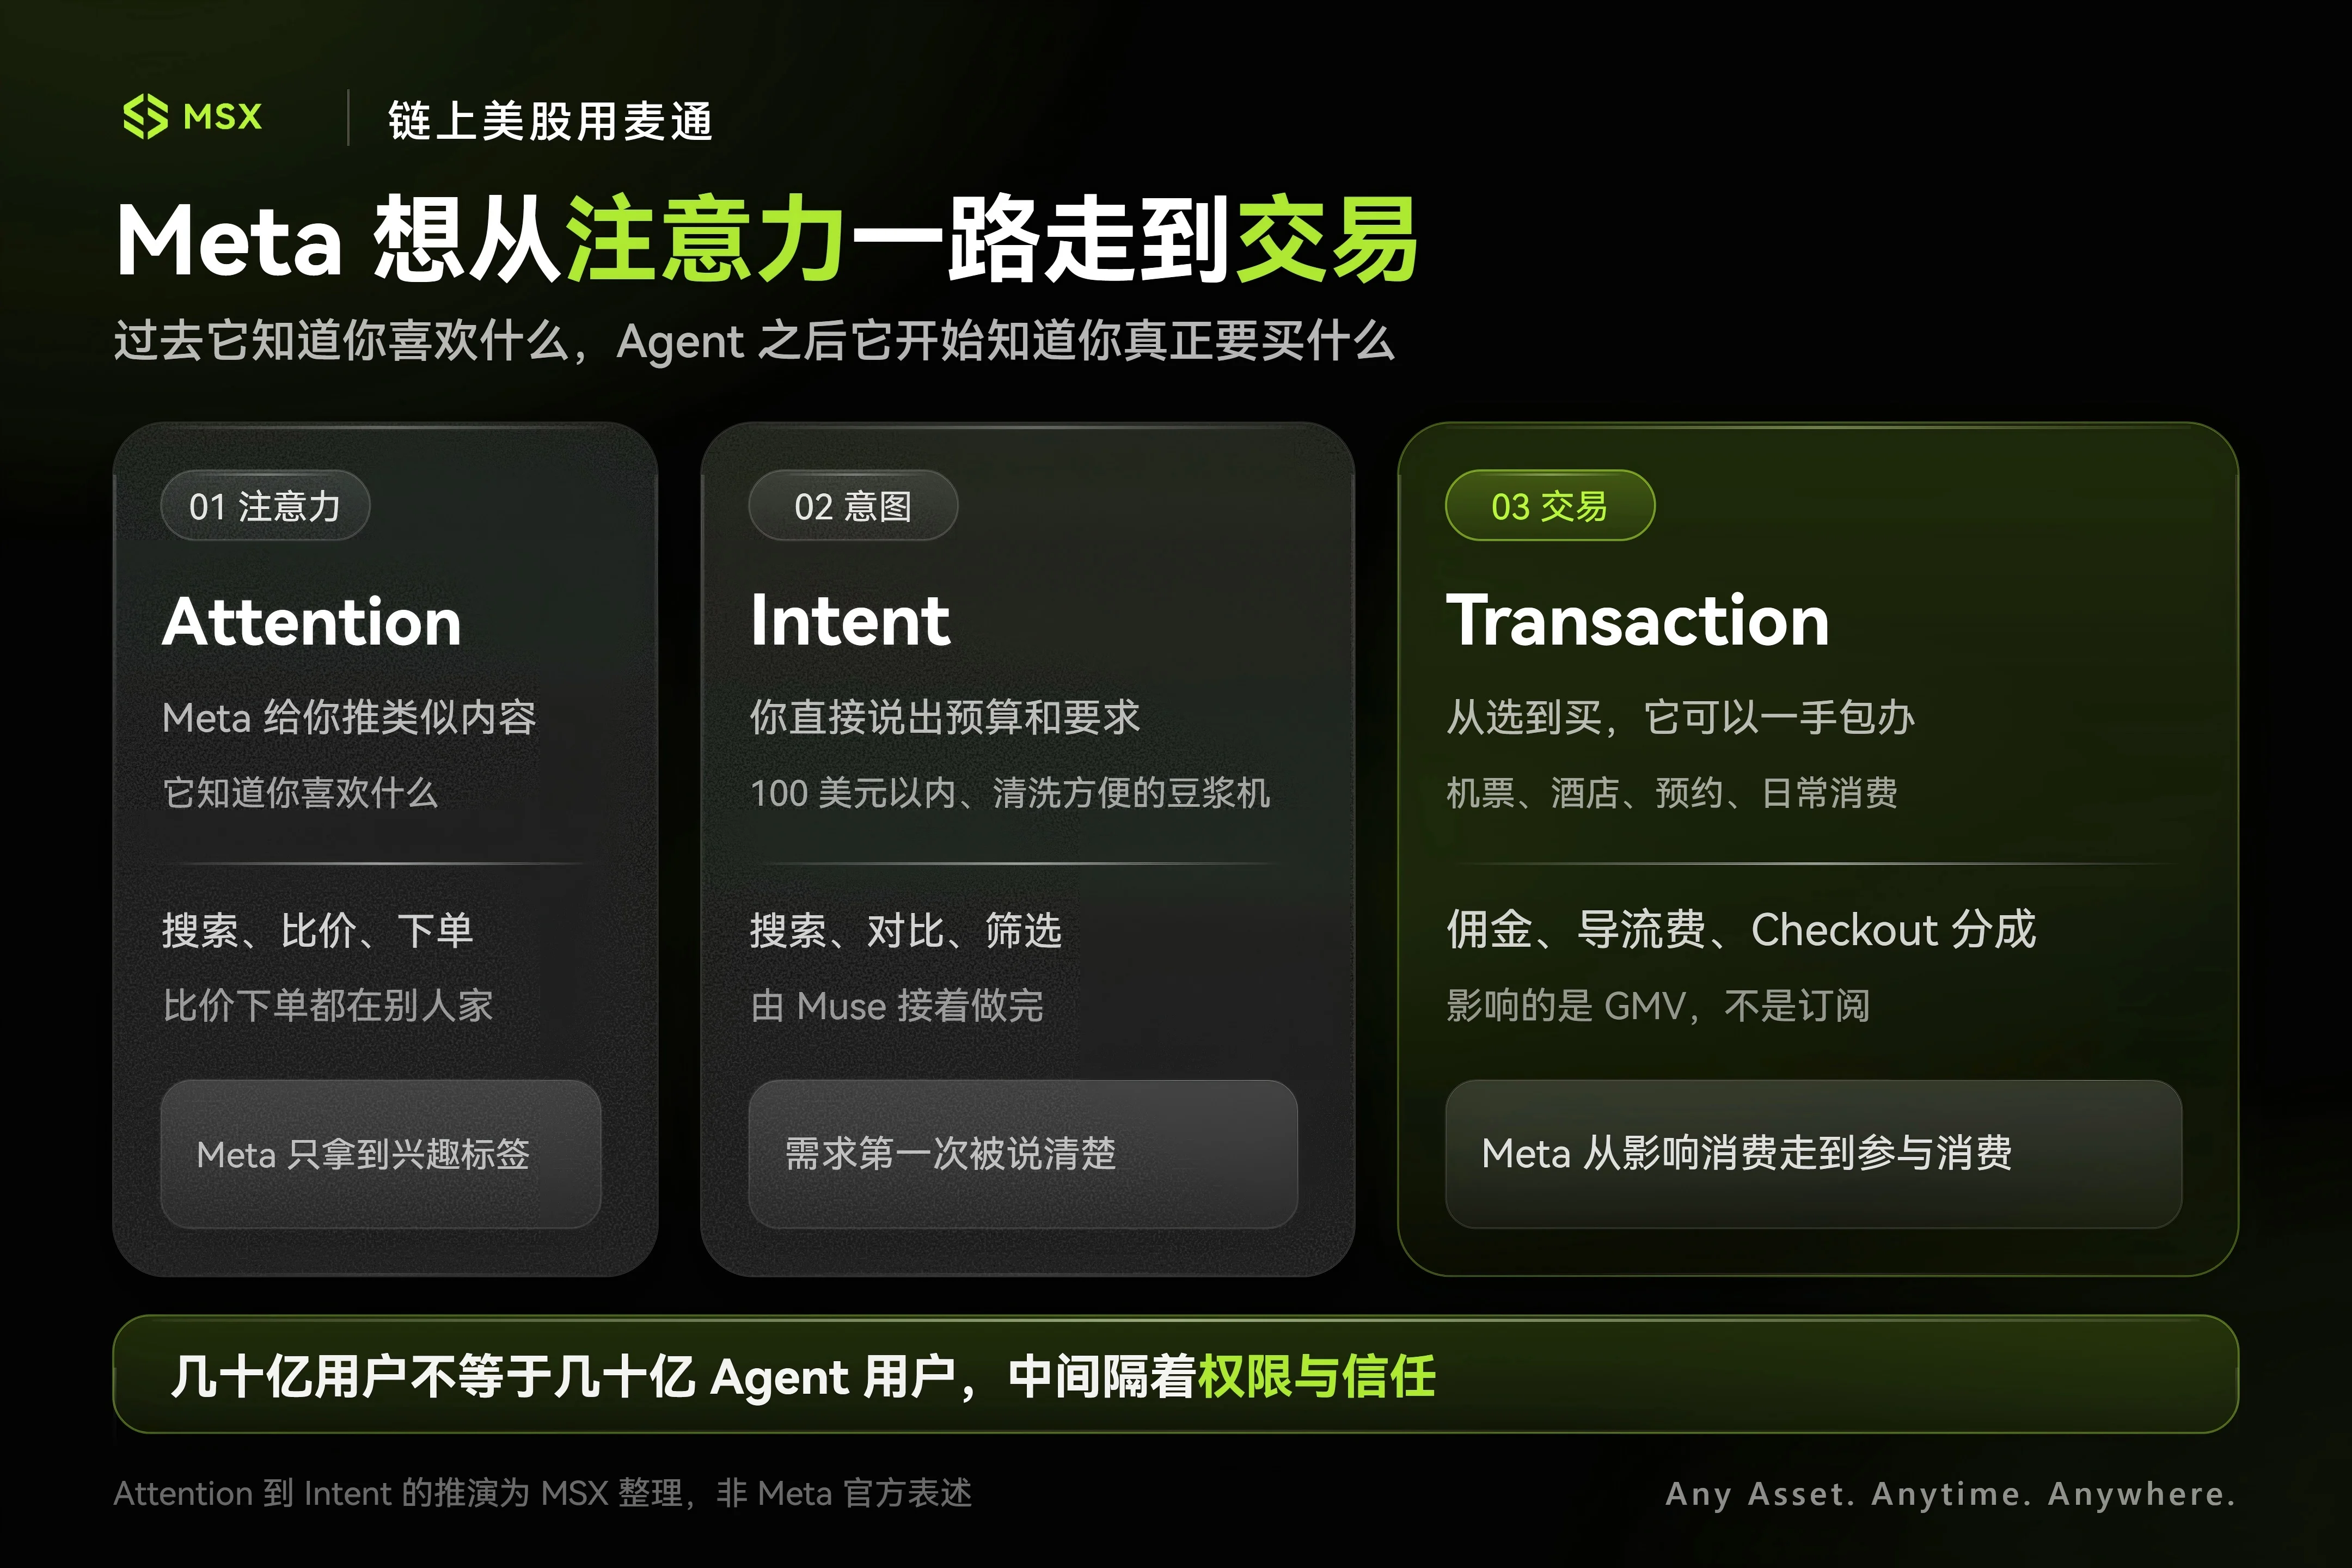
O verdadeiramente interessante é que ele tem a chance de levar o controle original do Meta — até então limitado à 'atenção' — ainda mais adiante, até a 'intenção'.
Por exemplo, no passado, ao assistir a um vídeo sobre uma máquina de leite de soja no Instagram e permanecer alguns segundos a mais, o algoritmo poderia interpretar que você recentemente passou a se interessar por pequenos eletrodomésticos e, então, exibir mais anúncios relacionados — gerando ao Meta uma taxa de exposição.
Mas, se você realmente quisesse comprá-la, provavelmente fecharia o Instagram, abriria a Amazon/Temu, faria buscas, compararia preços, lesse avaliações e finalizaria o pedido.
Ou seja, o Meta detém 'o que você pode gostar', mas a decisão real de consumo e a transação ainda ocorrem no território de terceiros.
O Muse, contudo, pode reestruturar totalmente esse caminho: basta dizermos diretamente a ele: 'Encontre uma máquina de leite de soja por menos de US$ 100, fácil de limpar e adequada para um casal.' Todo o processo subsequente — filtragem, comparação, confirmação e pagamento — ocorre pelo canal do Agente.
Atenção e intenção de compra podem parecer separadas por apenas um passo, mas, no mundo dos negócios, esse único passo vale muito dinheiro.
Assim que você entende isso, compreende por que as atitudes dos principais players em relação ao Muse são diametralmente opostas.
A Amazon está em estado de alerta máximo, restringindo rapidamente o Muse de realizar pedidos em nome de clientes, alegando motivos como conformidade com autorizações e segurança de privacidade. Já a Shopify dá sinal verde, ansiosa para integrar diretamente o Shop Pay ao fluxo de transações do Muse.
É puramente uma questão de cujos interesses estão em jogo:
A Amazon é, por si só, um hub fechado de busca e transações. Seu ativo mais valioso não são os serviços em nuvem, mas o momento em que um consumidor decide comprar algo — esse momento exige necessariamente abrir a Amazon. Se, no futuro, todos comprarem com uma única frase dirigida a um Agente externo, a Amazon será forçada a se tornar meramente uma prateleira de backend, e seu sistema de licitação em buscas e publicidade no site, construído com tanto esforço, terá sua base retirada;
O Shopify, por outro lado, sempre foi um fornecedor neutro. Seja qual for a origem do pedido — Instagram, busca no Google ou resultado de um Agente como o Muse —, desde que seja finalizado via seu sistema de pagamento e flua pelo seu canal de comerciantes, ele poderá cobrar sua comissão de forma contínua;
Essa é a reestruturação de poder mais realista na era dos Agentes: quem estiver mais próximo da decisão final do usuário detém o «Estreito de Ormuz» do cenário do comércio eletrônico.
Claro, tampouco devemos ser cegamente otimistas aqui. Há muitas pessoas rolando o feed do Instagram, mas poucas estão dispostas, neste estágio, a confiar senhas de e-mail, permissões de calendário e números de cartão de crédito/CVV a uma IA.
Afinal, se o GPT ou o Gemini derem uma resposta errada, você simplesmente atribui ao erro típico da IA. Mas se um Agente fizer um pedido com quantidade incorreta, reservar o hotel errado ou enviar um e-mail que não deveria ter sido enviado, a confiança do usuário nele pode desaparecer em um único incidente.
Portanto, se o Meta quiser ficar com a fatia mais suculenta da «intenção», precisa primeiro resolver um problema bem simples: as pessoas realmente ousam entregar coisas a ele?
III. Assinaturas geram apenas pequeno dinheiro; o verdadeiro negócio está nas transações
Chegando ao fim da conversa, ainda precisamos fazer as contas: como o Muse ajudará Zuck a recuperar seu investimento?
O mais fácil de entender agora é a taxa de assinatura. O Muse oferece uma versão gratuita, além de planos pagos de US$ 20 e US$ 100 por mês. Supondo que realmente alcance 10 milhões de usuários pagando US$ 20 mensais a longo prazo, isso geraria receita anual de US$ 2,4 bilhões.
Para a maioria das empresas de software, isso já seria um negócio muito grande, mas para o Meta nem sequer chega perto de saciar sua sede.
Lembre-se de que a receita do Meta no segundo trimestre deste ano atingiu sozinha US$ 60,8 bilhões, sendo US$ 59,3 bilhões provenientes apenas de publicidade. Confiar exclusivamente na venda de assinaturas simplesmente não consegue preencher esse enorme buraco de hardware.
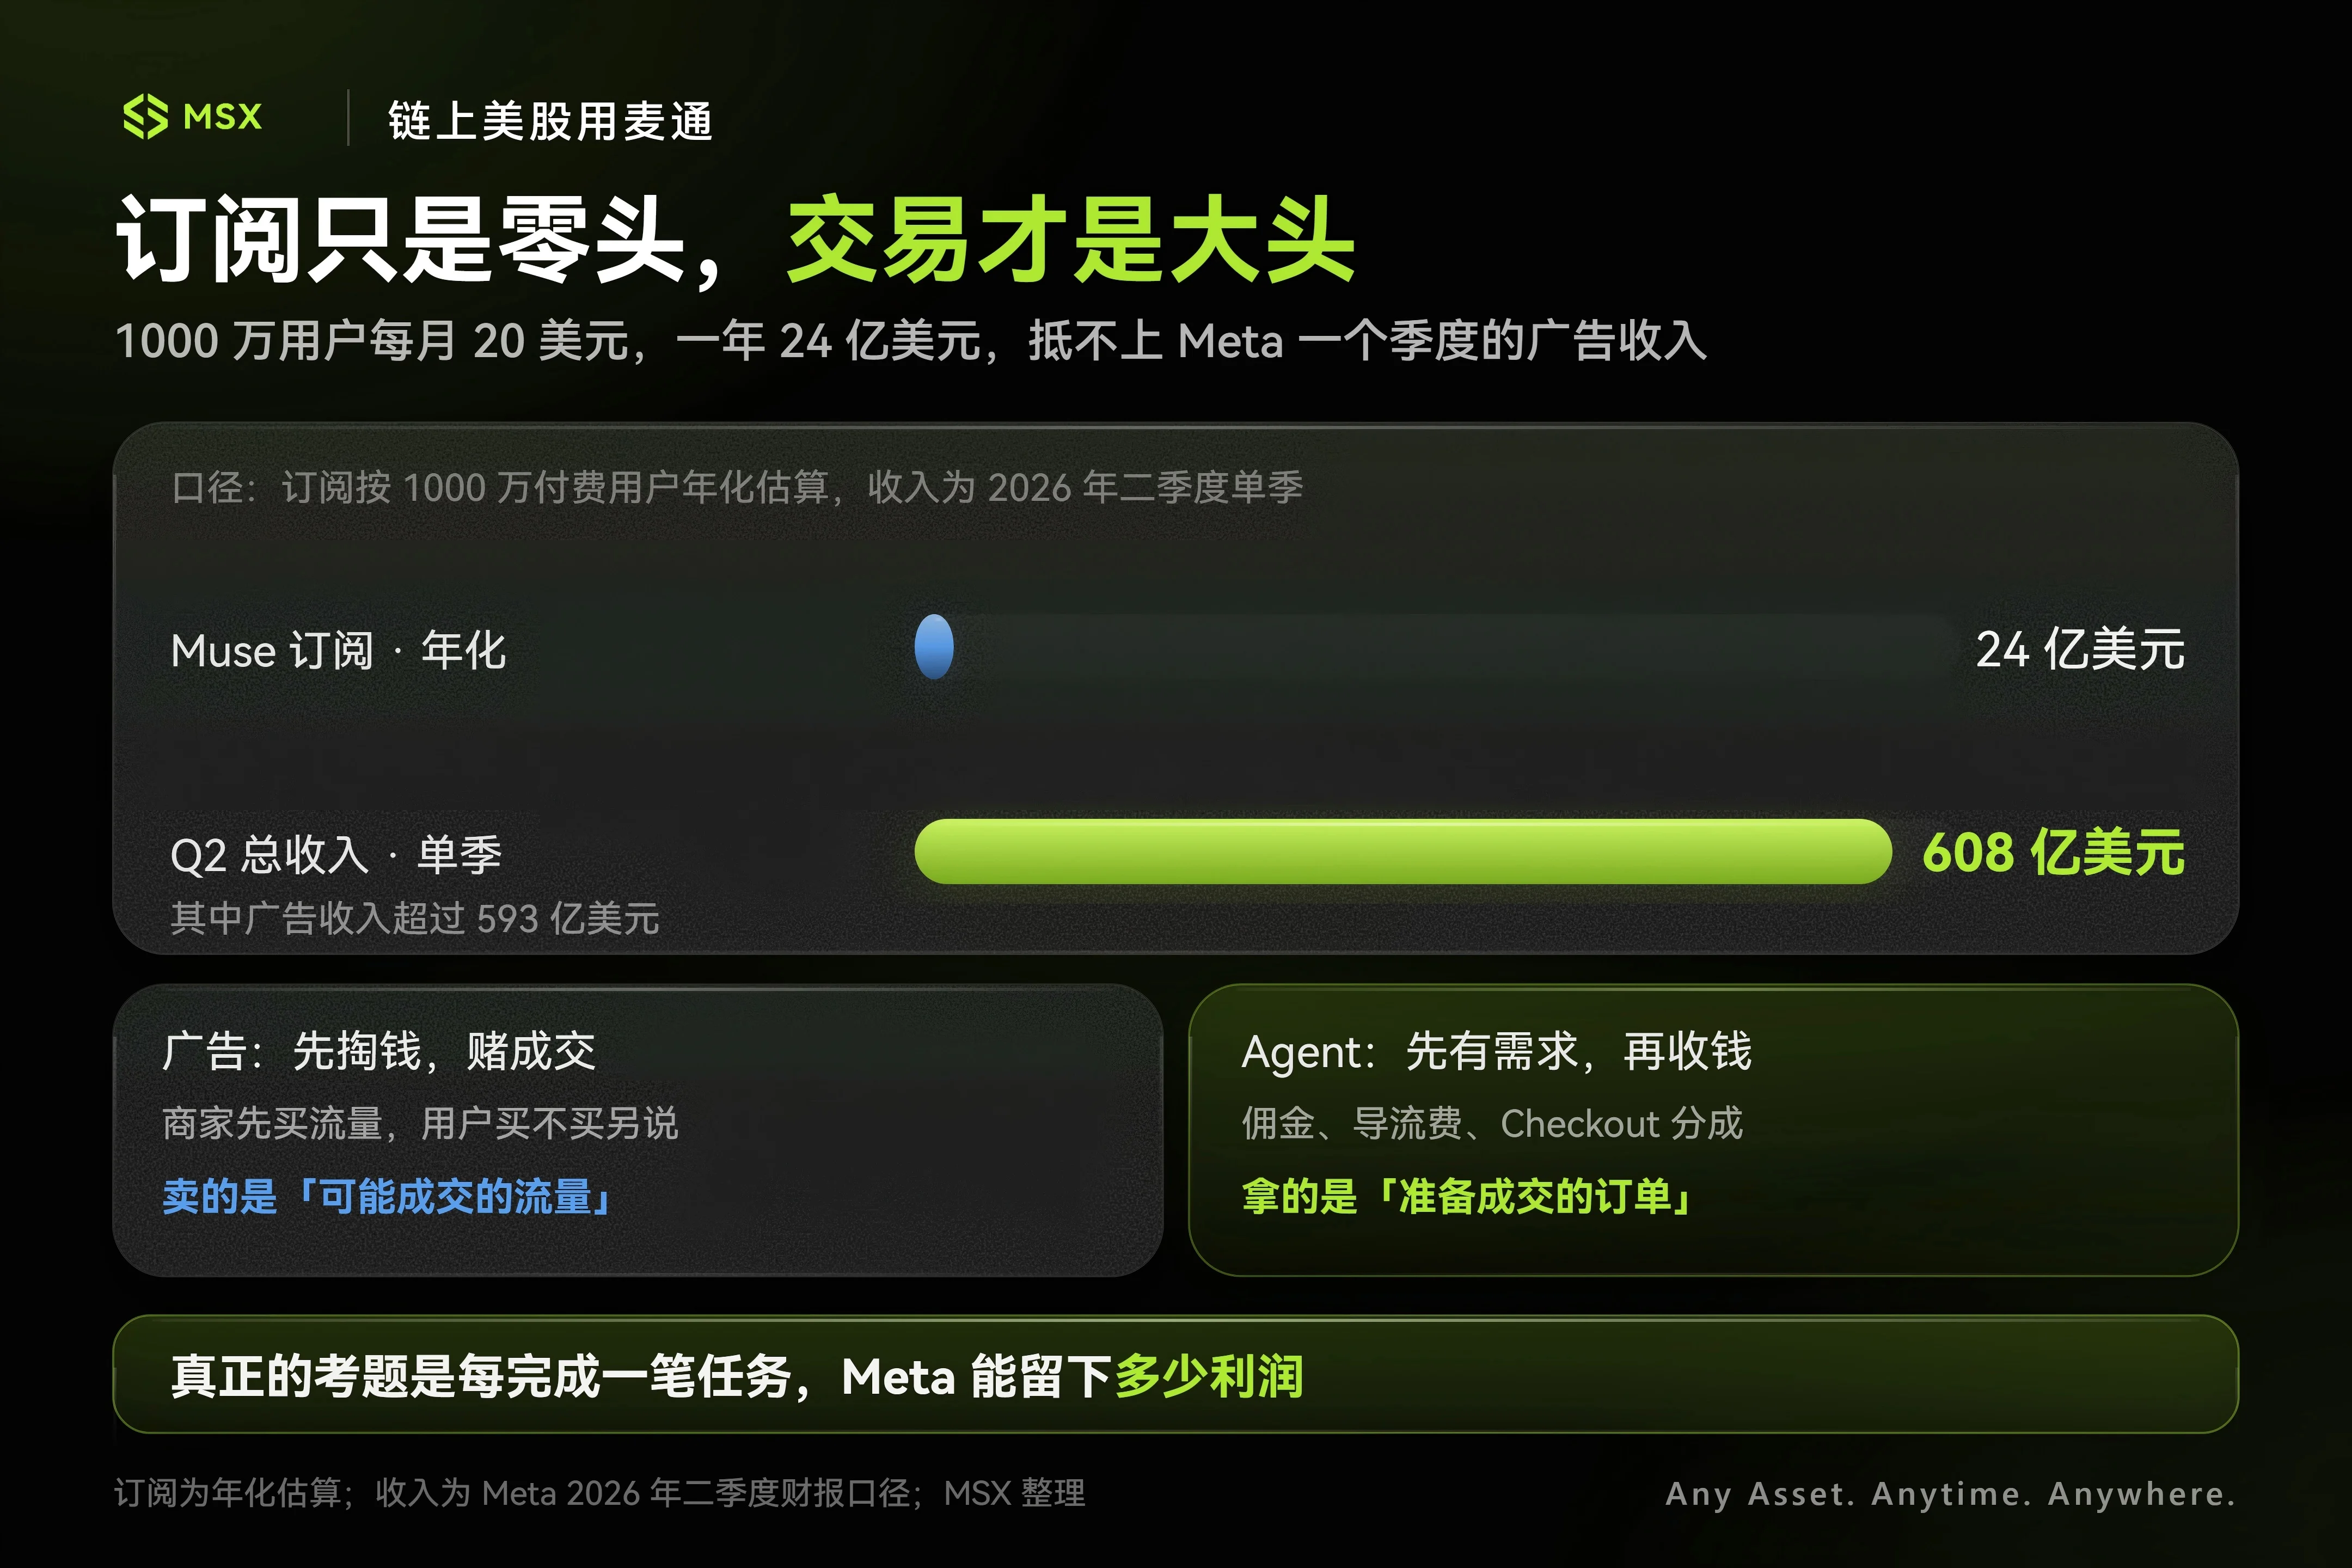
Assim, para o Instituto de Pesquisa MSX, as assinaturas não são a parte mais importante do Muse a observar. O que realmente tem potencial é a comissão sobre transações — esse é o prato principal.
Se um Agente se tornar o mordomo digital de centenas de milhões de pessoas, o volume bruto de mercadorias (GMV) que ele alavancar teoricamente superará amplamente suas próprias taxas de assinatura. Nesse momento, o espaço para monetização se abre totalmente: comissões por correspondência de transações, taxas de indicação para comerciantes que desejam figurar no topo das recomendações, participação nos recebimentos dos canais de pagamento...
No passado, os comerciantes que anunciavam no Meta pagavam por uma probabilidade de exposição do tipo «você talvez compre». Já um Agente futuro detém a certeza de uma compra, pois «o usuário já está pronto para pagar». Os comerciantes estariam dispostos a pagar uma comissão para fechar essa venda? As empresas de pagamento estariam dispostas a compartilhar receita com o Checkout por Agente? Os comerciantes estariam dispostos a adquirir algum serviço comercial para se tornarem opção prioritária?
Esses são os pontos mais promissores para imaginar.
No entanto, isso também coloca uma mina terrestre para o Meta.
As pessoas usam seu Agente porque acreditam que ele age em seu favor — uma «assistente ingênua» que ajuda a maximizar seus interesses. Mas, se um dia o Muse recomendar freneticamente um determinado hotel e as pessoas descobrirem que não é porque ele é adequado, mas sim porque oferece ao Meta a maior comissão, a base de confiança desse produto desmorona imediatamente.
Assim, quanto mais profundamente o Meta avançar na monetização no ponto de transação, mais precisará lidar com uma contradição: como lucrar com a intenção do usuário sem que ele sinta que sua intenção foi vendida.
É por isso também que o Meta deve enfatizar repetidamente que as conversas privadas do Muse e sua sandbox segura (VM Segura) não serão conectadas diretamente ao sistema de publicidade — ele precisa criar, de forma independente, um novo sistema de cobrança e créditos fora do universo publicitário.
O motivo de tanta importância remonta, em última instância, à conta cada vez mais exorbitante da Meta para IA. A receita cresceu 28%, mas os custos e despesas totais dispararam 55%, reduzindo a margem operacional de 43% para 31%. O fluxo de caixa operacional trimestral foi de US$ 31,8 bilhões, enquanto os investimentos (capex) e o principal dos arrendamentos consumiram mais de US$ 31 bilhões, limitando o fluxo de caixa livre a uma faixa extremamente estreita de US$ 784 milhões.
Embora haja encargos pontuais misturados, um fato já é muito claro: a Meta está reinvestindo caixa em infraestrutura de IA a um ritmo sem precedentes.
Se todos esses GPUs consumidos acabarem gerando apenas alguns cliques adicionais nos anúncios do feed, então, no melhor dos casos, isso apenas conserta o negócio atual e não sustenta a próxima reestruturação de sua avaliação.
Mas, se o Muse realmente abrir um novo ponto de entrada transacional liderado por Agentes, a história que a Meta conta ao mercado de capitais poderá usar a IA para construir um novo ponto de entrada, transformando-se totalmente de «um intermediário publicitário frenético comprando pás» para «o painel de controle da vida na internet de nova geração».
Esses são dois modelos de avaliação completamente distintos.
Em conclusão
Devo admitir que, para a Meta, o Muse começou a vincular as contas assustadoras de IA dos últimos anos a um caminho comercial suficientemente concreto.
O que a Meta possuía antes era a maior máquina de atenção do mundo; o que o Muse pretende fazer é avançar ao longo dessa linha de atenção — de saber o que você gosta, a entender o que você realmente quer, até realizar coisas para você.
Se essa cadeia funcionar integralmente, o que a Meta obterá pode ser mais do que apenas um concorrente do ChatGPT: uma nova camada de ponto de entrada na internet.
É claro que as ações já subiram para mais de US$ 700, e o mercado já aplaudiu amplamente com antecedência.
Vitórias e derrotas nos rankings de modelos podem logo passar, mas como essa conta será recuperada é o verdadeiro fator de negociação da META na próxima fase.